兴业证券研报因子:冲击吸收能力越强,未来收益越高——多空年化44.09%,夏普3.49本文测试的因子是highVol_onset,该因子选自兴业证券的《高频研究系列十—成交异常、分歧状态与成交分歧结合中的Alpha》。因子简介
highVol_onset 是一个基于分钟级量价数据构造的基础分歧命中因子。该因子刻画了股票在发生异常放量后,未来短时间窗口内是否会引发新的交易分歧(即个股相对市场的偏离随市场波动加速走阔)。核心逻辑在于评估市场对异常成交的“冲击吸收能力”。取值越高:意味着放量后的分歧激活概率低于非放量状态。这说明大量的成交被市场顺利承接,表现为冲击吸收,价格对成交量更有韧性,对应更高的未来收益。取值越低:说明异常放量更可能包含信息冲击,导致投资者判断分化,放量后极易激活新的交易分歧,说明冲击吸收能力弱。因此,该因子本质上是看“放量是否导致交易状态迅速分化”,反映了市场深度与价格发现的效率,回测方向为正向因子(取值越高越好)。计算步骤
获取 close_1m, volume_1m 数据。对每只股票、每个交易日、每一分钟 tt:分歧状态 Di,d,tDi,d,t:基于稀疏线性回归得到的非线性响应系数 γi,d,tγi,d,t。若 γi,d,t>0γi,d,t>0,则 D=1D=1(处于分歧),否则 D=0D=0。异常放量 Hi,d,tHi,d,t:若 80% 分位数回归残差 q80i,d,t>0q80i,d,t>0,则 H=1H=1。异常缩量 Li,d,tLi,d,t:若 20% 分位数回归残差 q20i,d,t<0q20i,d,t<0,则 L=1L=1。正常成交 Ni,d,tNi,d,t:1−H−L1−H−L。仅从当前尚未分歧的分钟出发(即要求 γi,d,t≤0γi,d,t≤0)。定义未来五分钟是否发生分歧:Yi,d,t=1(maxk=1..5Di,d,t+k=1)Yi,d,t=1(maxk=1..5Di,d,t+k=1)即:在 t+1t+1 到 t+5t+5 的 5 分钟内,只要至少出现一次分歧(γ>0γ>0),则命中 Y=1Y=1;否则 Y=0Y=0。(注:当前分钟 tt 不包含在未来窗口内)。为了防止数据穿越或计算无效,筛选出满足基础条件的“有效分钟” Ai,d,tAi,d,t:Ai,d,t=1{γi,d,t≤0,且 γi,d,t+1:t+5 全部有效}Ai,d,t=1{γi,d,t≤0,且 γi,d,t+1:t+5 全部有效}(即当前不处于分歧状态,且未来 5 分钟的数据存在,没有到收盘末尾)。对于放量组 HH 和非放量组(N+LN+L),分别统计有效分钟数 nn 和实际命中的次数 hh:ni,d,g=∑tAi,d,t1(Gi,d,t=g)ni,d,g=∑tAi,d,t1(Gi,d,t=g)hi,d,g=∑tAi,d,t1(Gi,d,t=g)Yi,d,thi,d,g=∑tAi,d,t1(Gi,d,t=g)Yi,d,t为了避免概率取到 0 或 1,对“命中”和“未命中”分别增加 0.5 的伪计数,按以下公式计算日频原始因子值:FhighVol_onset=log[(hN+L+0.5)/(nN+L+1)(hH+0.5)/(nH+1)]FhighVol_onset=log[(hH+0.5)/(nH+1)(hN+L+0.5)/(nN+L+1)](该公式计算的是:非放量状态下的分歧激活概率 与 放量状态下的分歧激活概率 的比值对数。比值越大,说明放量反而抑制了分歧,冲击吸收能力越强。)将计算得到的日频原始因子值,按个股进行 10 日滚动平均平滑(Rolling Mean),得到最终的 highVol_onset 因子值。因子回测
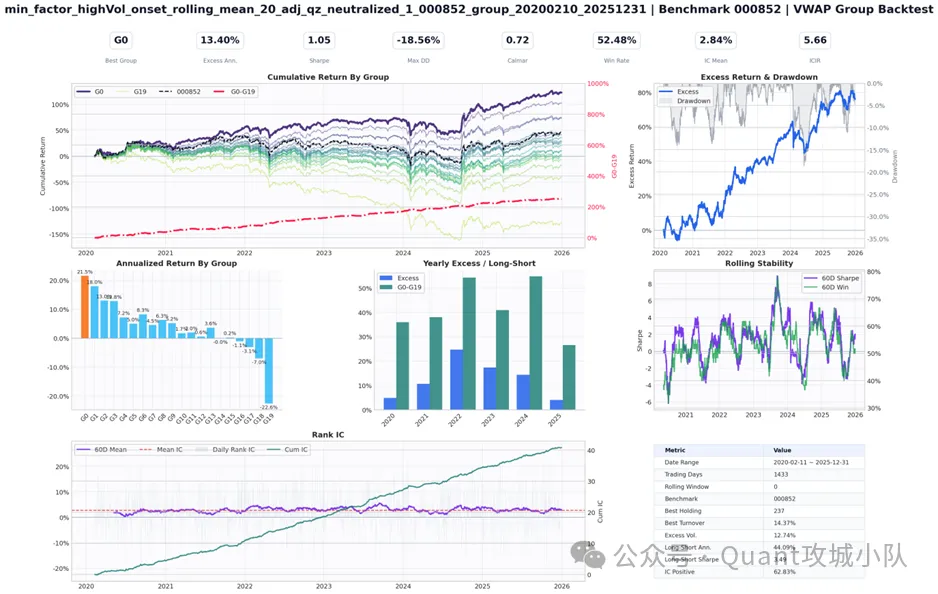
分组回测函数和结果对象,可参考《QuantZone 因子分组回测》:https://mp.weixin.qq.com/s/jm9-sJVytUFylJUHvorWvg
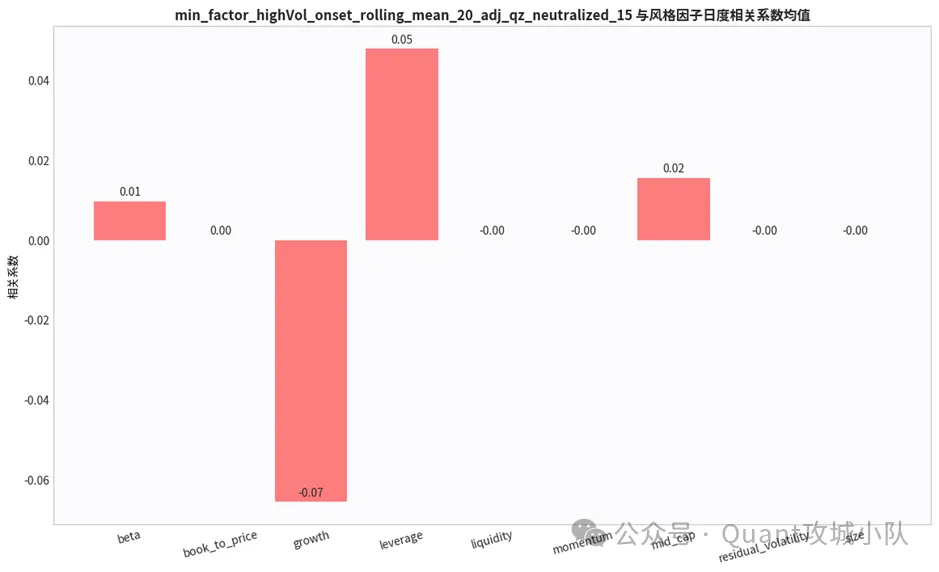
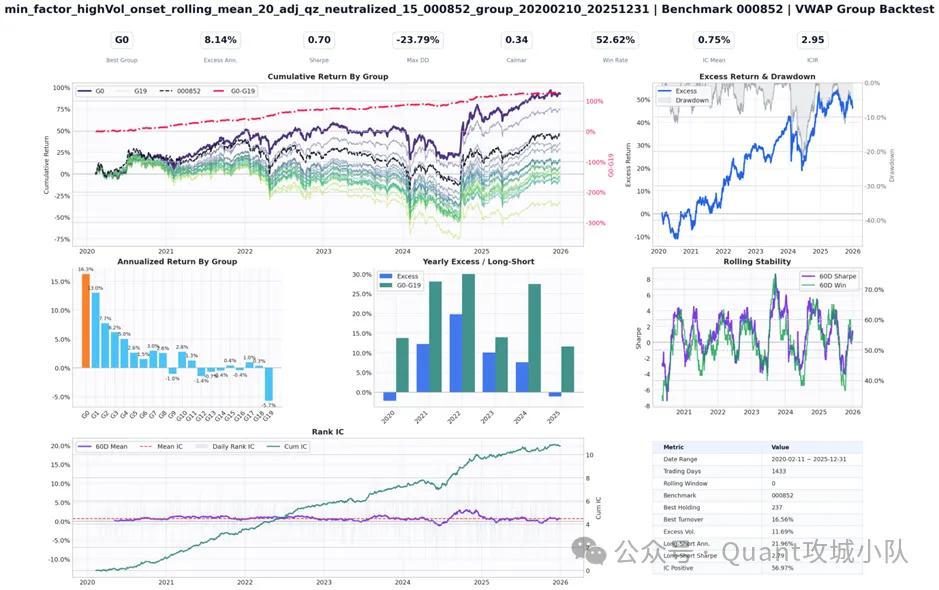
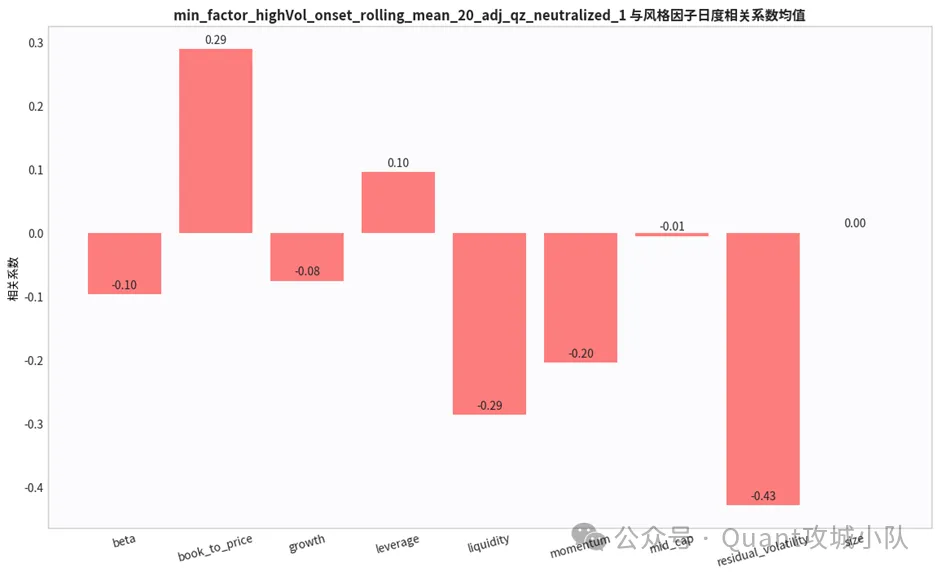
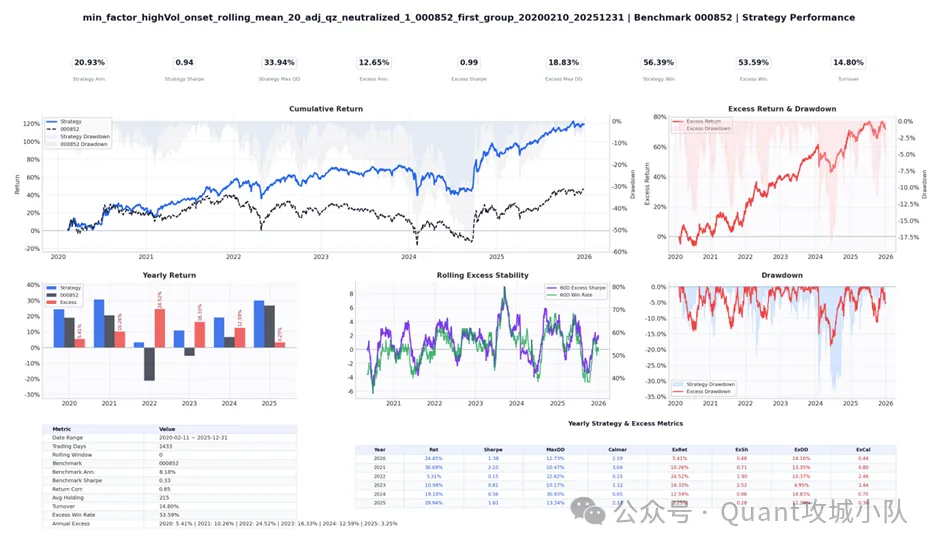
直接对因子进行市值行业中性化后,因子与残差波动率因子相关性最高为0.43。分组回测结果显示,二十分组的分层效果明显,单调性较好。近六年来,该因子相对中证1000的年化超额收益为13.4%,最大回撤为-18.56%。超额收益曲线整体向上。空头侧的G0组表现也较为突出,年化收益为-22.6%,因子多空组合年化收益达到44.09%,夏普比率为3.49。IC曲线整体单调上行,六年累计IC为40,显示出较强的收益预测能力。收益最高的G0组年化收益为21.5%。策略回测中,年化收益率为20.93%,年化超额收益为12.65%。超额收益曲线整体保持上行,但2024年出现较大回撤;分年度看,六年超额收益均为正,其中2022年超额收益最高为24.52%。下面对因子进行市值、行业、波动率、流动性因子中性化。进一步中性化后,该因子与各风格因子的相关性均降至0.1以下,因子纯度明显提升。分组回测的分层效果小幅下降,年化超额收益降至7.68%。多空组合年化收益降至23.47%,夏普比率也下降至2.79。IC测试方面,六年累计IC降至15,整体IC曲线的波动有所增加,表明因子的预测能力出现一定衰减。
QuantZone在日常投研中的便利性
QuantZone 的核心便利性在于,把“每日更新的数据资产”和“统一回测工具”放到同一套工作流中。用户每天开盘前可以拿到最新因子,不需要关心底层分钟数据是否已经下载、复权是否处理、成份股是否更新,也不需要为每个因子单独写一套回测脚本。对于研究员,QuantZone 提供的是可复用的标准口径:同样的数据格式、同样的交易约束、同样的基准收益、同样的图表输出。这样不同因子之间的横向比较更干净,也更容易沉淀为团队内部统一的投研流程。对于策略开发,QuantZone 把因子评价和组合回测拆开。分组回测用于回答信号有没有横截面区分能力;策略回测用于回答把某一侧组合真的买起来会怎样。两者结合,既能快速筛选信号,也能更早暴露换手、回撤和基准超额方面的问题。• 开盘前先同步 QuantZone 最新因子,确认本地 JSON 元信息中的 end_date 已更新。• 先用默认全市场股票池跑一遍,再切换严格成份股范围对比。• 不要只看年化收益,优先同时检查 Rank IC、分组单调性、最大回撤和换手率。• 若策略表现依赖某一类股票池,应继续做市值、行业和流动性分层测试。• 将输出目录按 benchmark 和 universe 分层保存,避免不同配置的图表互相覆盖。

 研报速递