研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/d7bb1fdb3d65
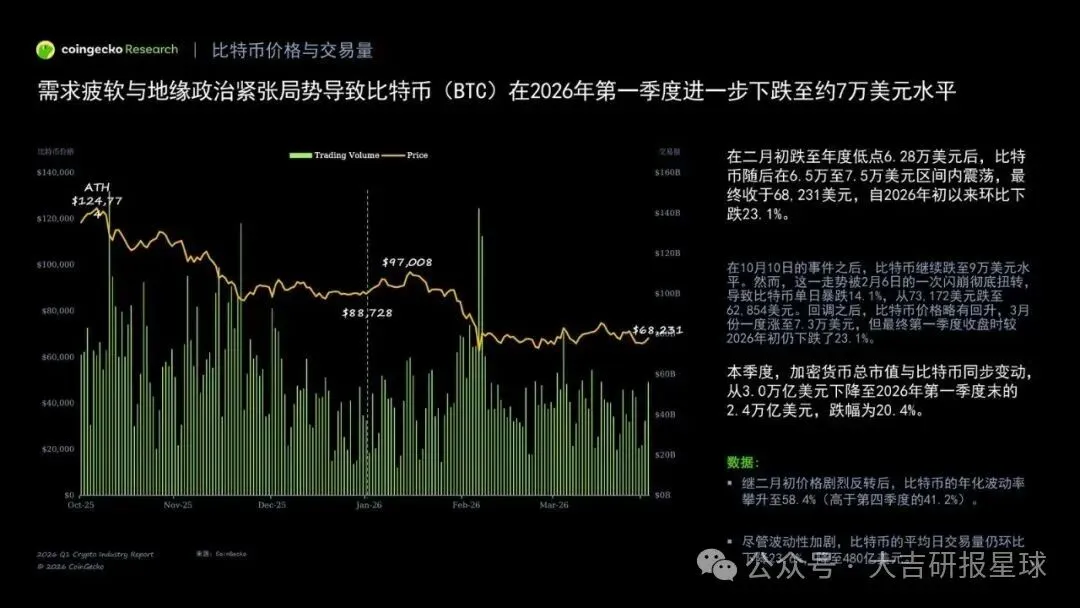
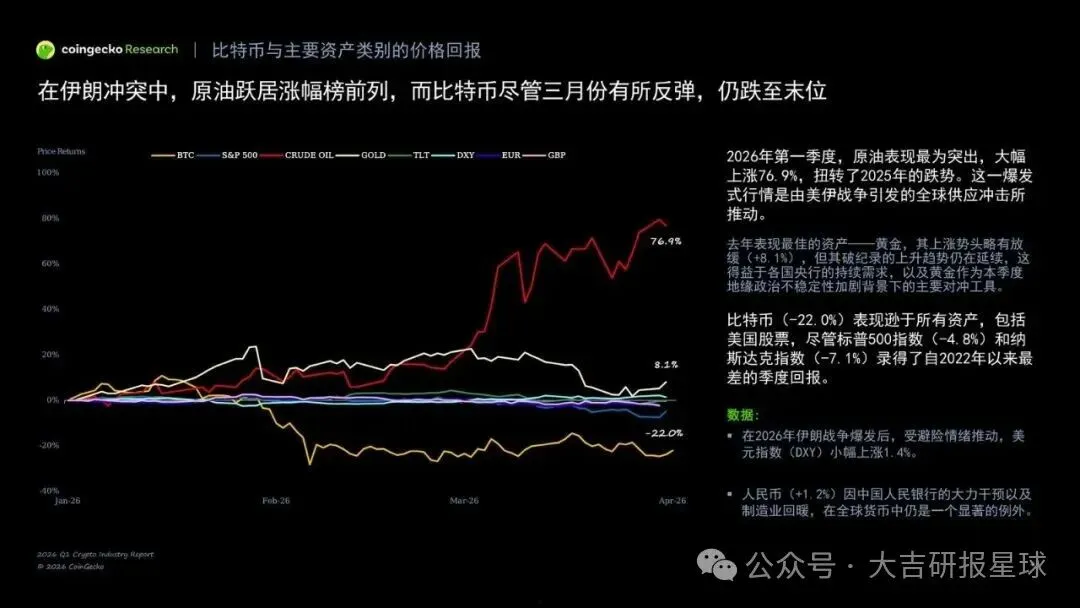
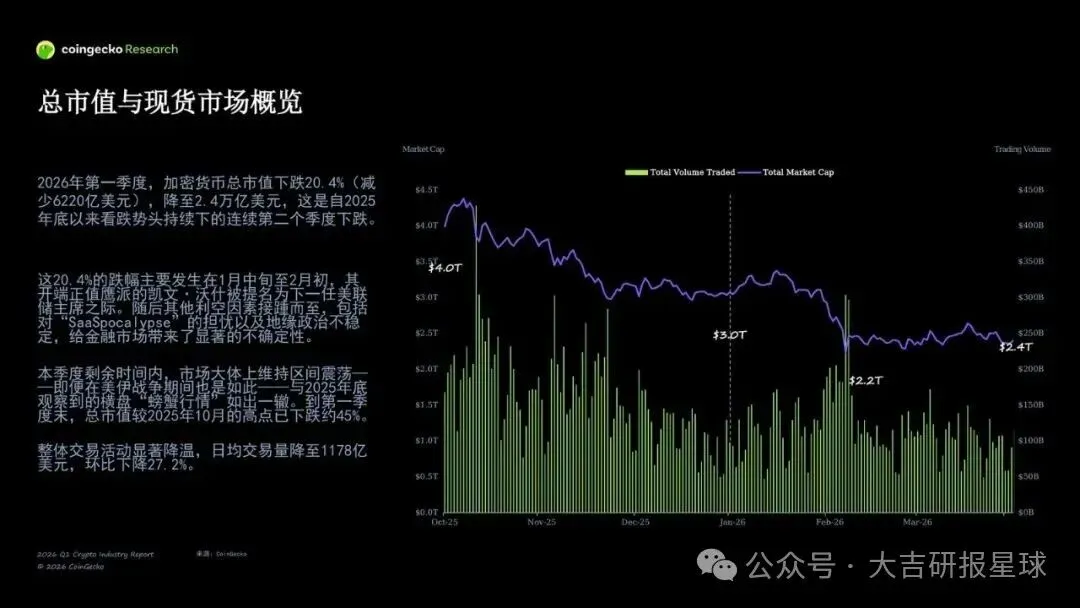
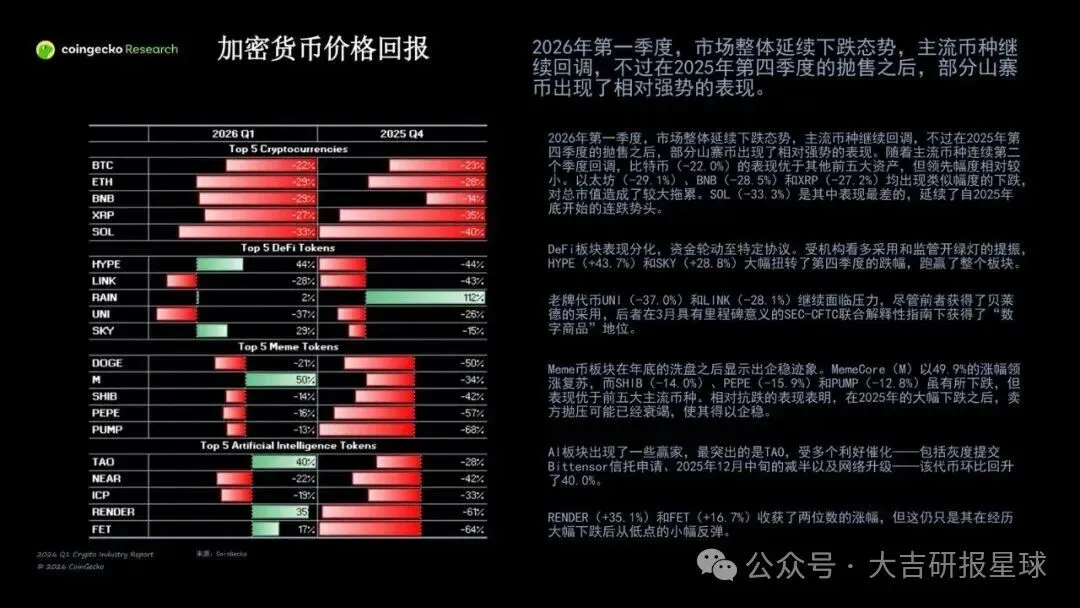
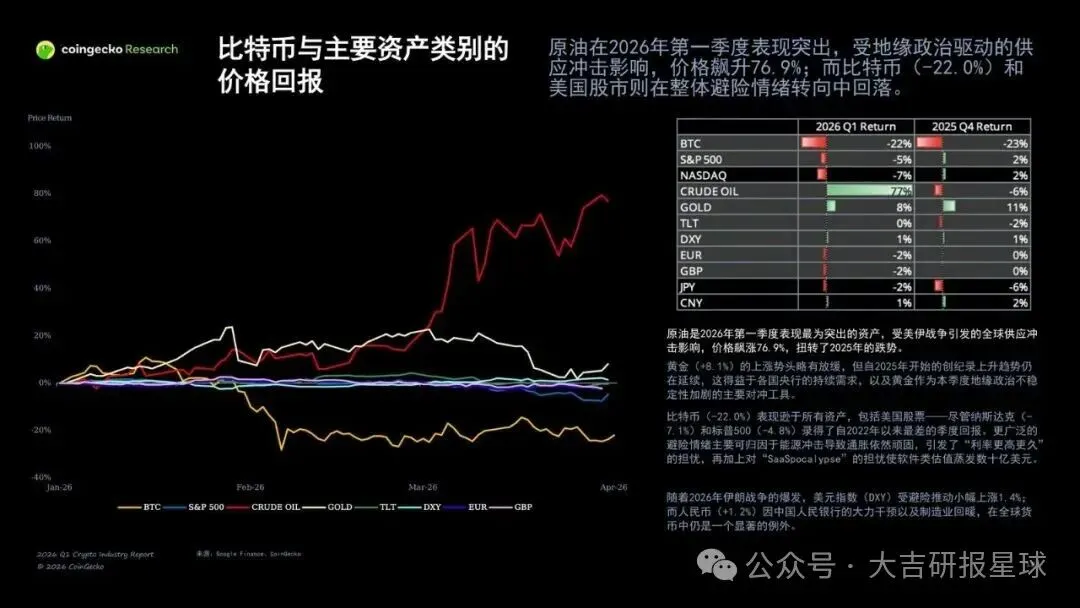
比特币在2026年一季度已经从“机构入场叙事”掉进了“需求不够、地缘加压”的震荡带,收盘68,231美元,较年初跌23.1%。
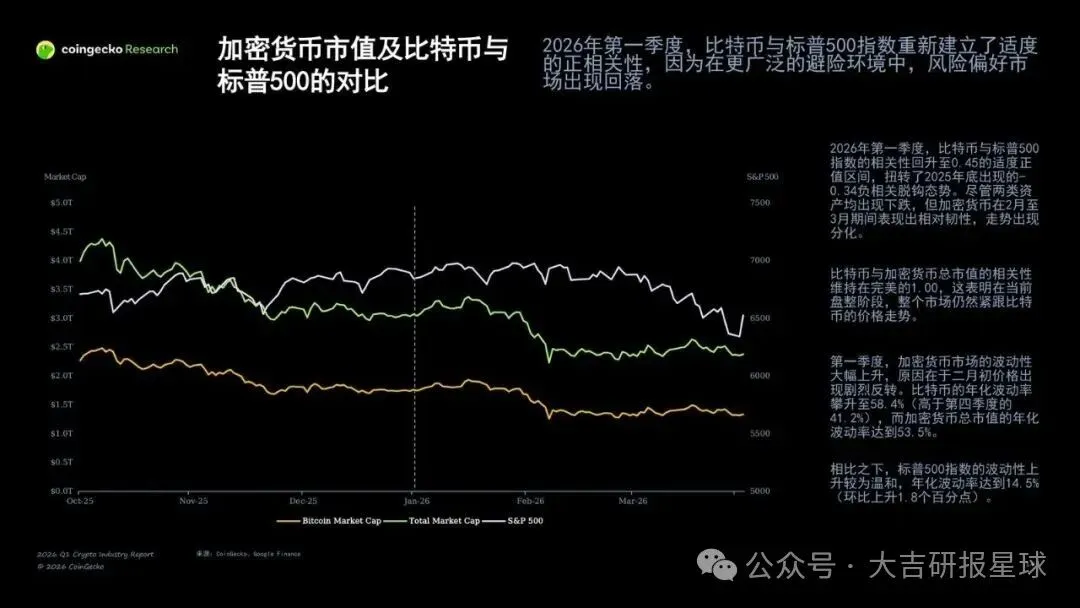
总市值跟着走:从3.0万亿美元压到2.4万亿美元,跌20.4%。二月初闪崩把价格打到年内低点6.28万美元,单日从73,172美元砸到62,854美元,跌14.1%。之后在6.5万到7.5万美元之间来回,三月一度摸到7.3万美元,也没把季度亏空补回来。
现在值得看,是因为跌幅已经从“回调”变成“季度级别的需求验证”。谁在这个阶段更难受,谁还握着流动性,会决定二季度的定价权。
价格先跌,ETF和稳定币在验需求
需求疲软叠地缘紧张,是这份材料给BTC走弱的直接原因。10月10日那波之后,价格还曾滑向9万美元一带;真正把节奏拧断的是2月6日闪崩。闪崩之后没有V型反转,只有区间震荡,说明买盘接得住低点,却接不住趋势。
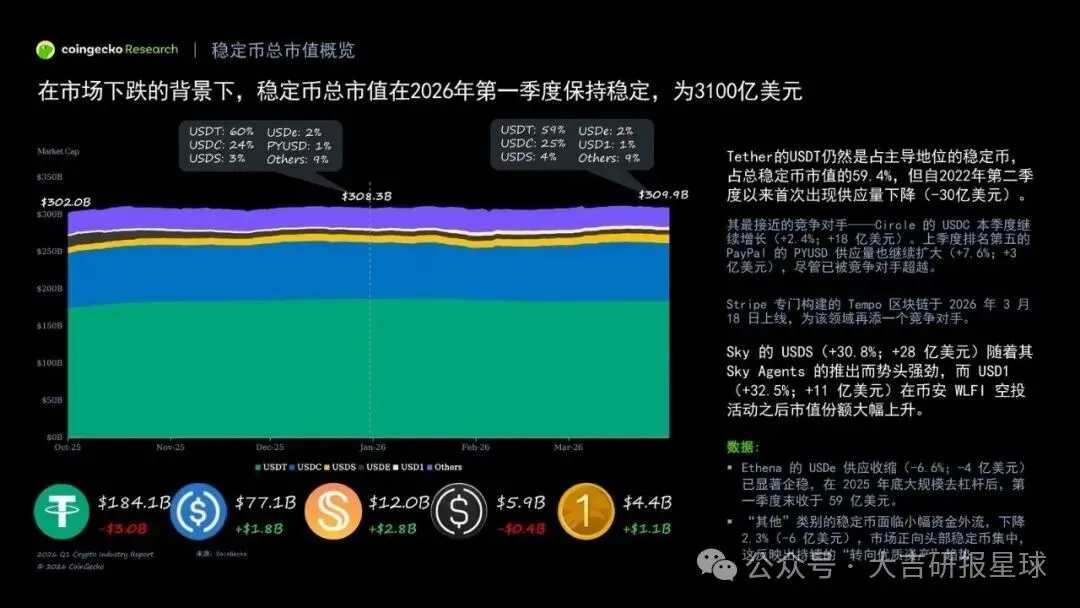
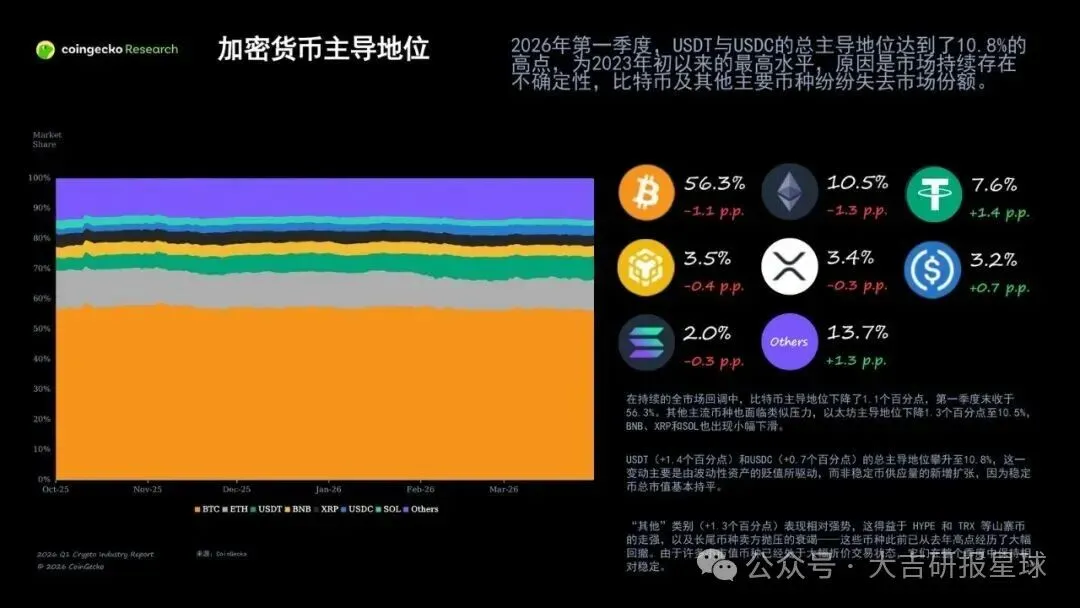
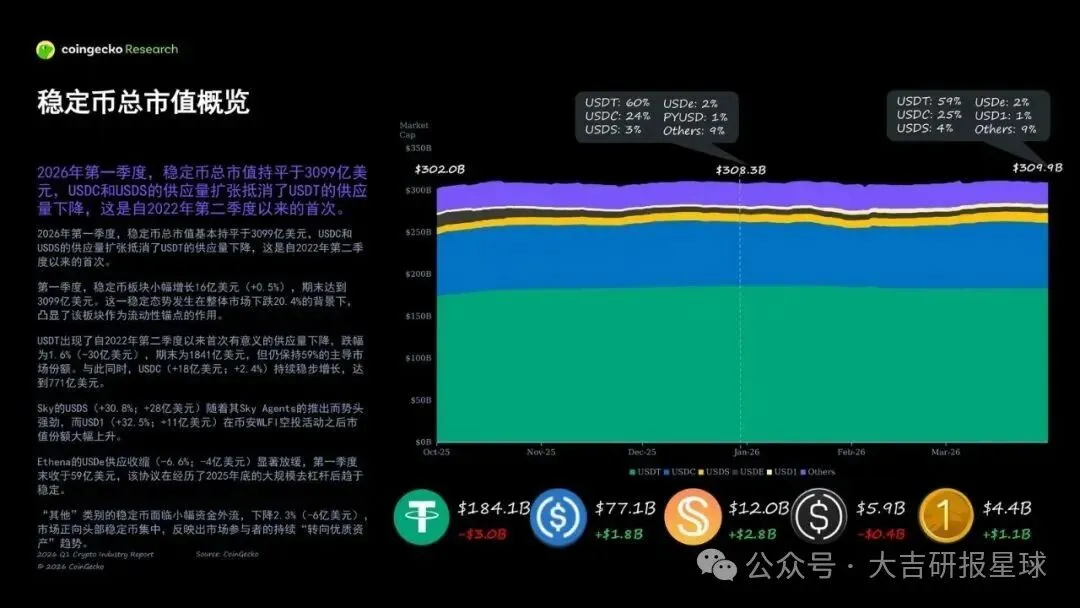
现货侧,美国现货比特币ETF、以太坊ETF的净流入被单独列成跟踪项。ETHA仍以52.7%的资产管理规模份额领先以太坊现货ETF。稳定币这边,“其他”类别小幅外流2.3%,约6亿美元。主流盘子没崩,边缘盘子在漏,这更像风险偏好收缩,而不是稳定币体系整体失信。
受益的是还能吸到净流入、份额集中的ETF产品和仍能维持深度的现货场所。受损的是高beta山寨、依赖“其他稳定币”做结算的小生态,以及必须按市值记账的DAT持仓公司。
链上不是没故事,是故事在内耗
以太坊价格和交易量同样承压。材料点出雪上加霜的一条:最大加密借贷平台Aave内部治理紧张。自2025年12月起,Aave Labs与核心贡献者就协议收入流向和未来方向控制权冲突。指控之一是CowSwap集成可能把收入从Aave DAO转到Aave Labs。随后出现单方面推进提案、ACI离开生态等节点。AAVE在四个月内跌了49.5%。
Aave V4还在推更广抵押品:模因币、RWA、其他代币化资产。产品路线往外扩,治理在往里撕。DeFi总锁仓的多链份额、各链DEX成交,都会被这笔纠纷打折:借贷龙头不稳,EVM上的杠杆和交易意愿很难单独走强。
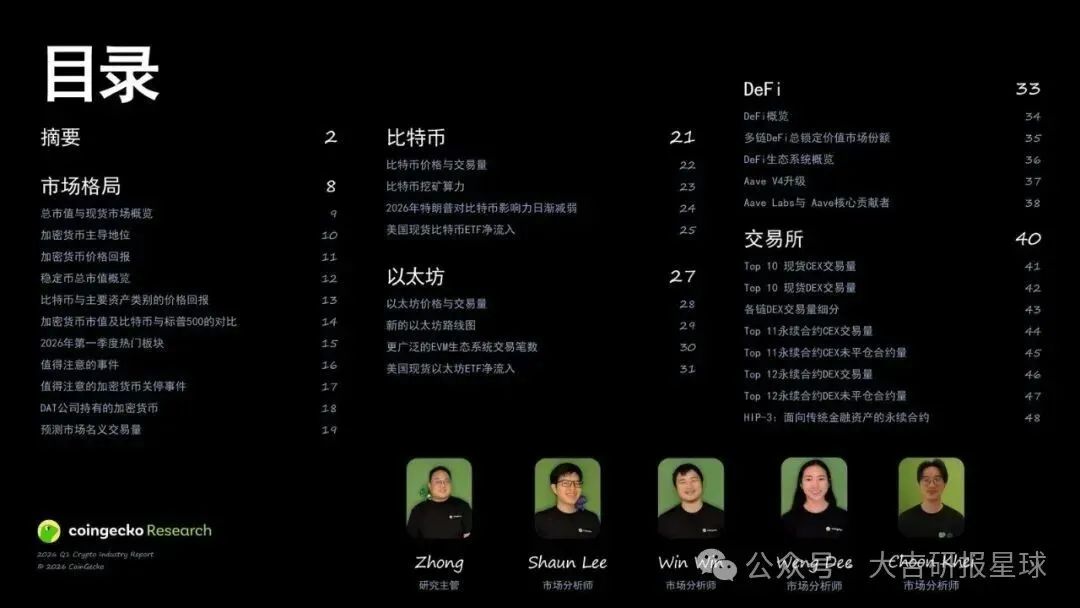
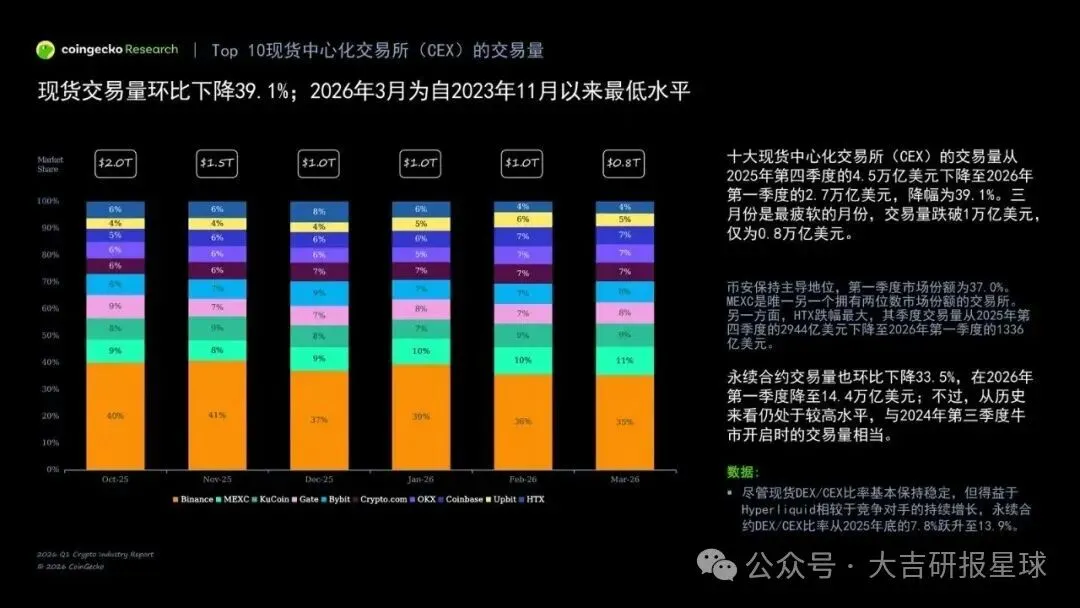
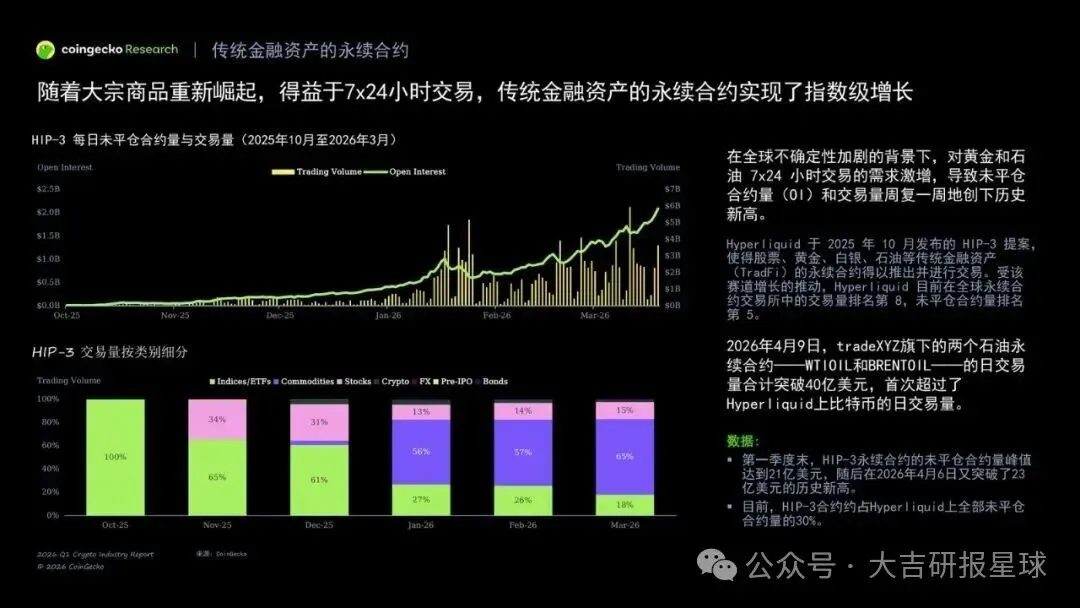
交易所结构也在分化。现货CEX/DEX成交、永续CEX/DEX成交和未平仓量都被并列跟踪。HIP-3被写成面向传统金融资产的永续合约,预测市场名义交易量单独成章。链上热闹如果接不到BTC现货买盘,就只是结构迁移,不是牛市重启。
特朗普叙事在退潮,机构持仓变成慢变量
材料把“2026年特朗普对比特币影响力日渐减弱”直接放进目录。政治溢价下降,价格就要更多靠ETF净流、稳定币扩张、矿工算力和真实成交来定价。挖矿算力仍被单独成节,说明供给端没有被当成主因,需求端才是矛盾。
DAT公司持有的加密货币、全球资金库、机构增持还是减持,被写成可追踪的慢变量。价格可以一天跌14%,机构账本不会一天改完。谁在跌势里继续加仓,谁在减持,会比口号更早暴露。
二季度要盯的主线只有一条:BTC能否在6.5万至7.5万区间里重新做出净买入,而不是再靠一次反弹叙事。
观察清单
- BTC能否守住6.5万至7.5万美元震荡上沿,并确认不再复制2月6日那种单日14%级闪崩。
- 美国现货比特币ETF与以太坊ETF净流入能否由负转正;ETHA 52.7%的份额是继续集中还是被分流。
- 稳定币总盘子是否止住“其他”类别2.3%、约6亿美元的外流,USDT/USDC等头部份额是否同步回升。
- Aave治理纠纷是否出现明确和解或收入归属方案,AAVE价格能否结束四个月近五成的下跌。
- 永续合约CEX/DEX未平仓量和预测市场名义交易量是否随现货回暖同步抬升,而不是只有衍生品空转。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告