研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/65da439aa095
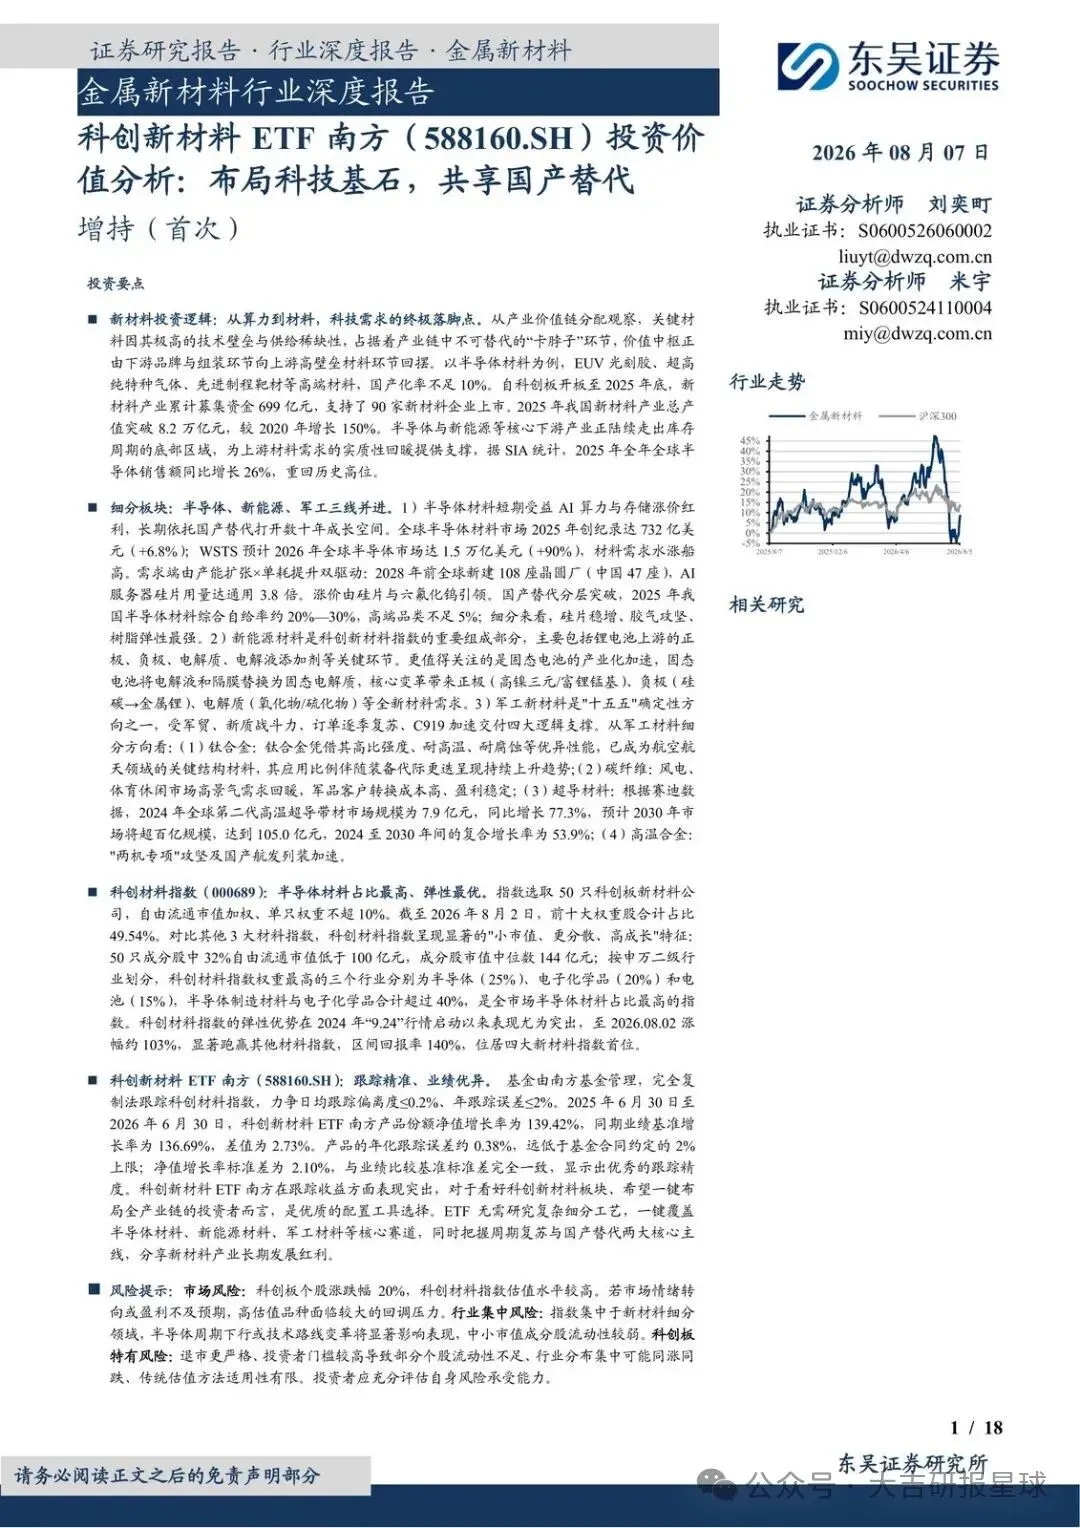
科技竞争已经把价值中枢推回上游材料:卡脖子环节国产化率仍低,但下游库存见底、扩产和单耗同时抬升,材料端正在从“配套”变成定价权所在。
这件事现在值得看,是因为几条线叠在一起:2025 年全球半导体销售额按 SIA 统计同比增 26%,新材料产值突破 8.2 万亿元、较 2020 年增 150%;科创板开板至 2025 年底累计募资 699 亿元、支撑 90 家新材料企业上市。东吴给金属新材料行业首次“增持”,主线就是周期复苏叠加国产替代,落点在科创材料指数及跟踪它的科创新材料 ETF 南方(588160.SH)。
为什么是材料,而不是再讲一遍芯片故事
价值链上,EUV 光刻胶、超高纯特种气体、先进制程靶材这类高端品,国产化率仍不足 10%。综合自给率大约 20%—30%,高端不足 5%。壁垒高、供给稀缺,品牌和组装环节的利润正在往上挪。
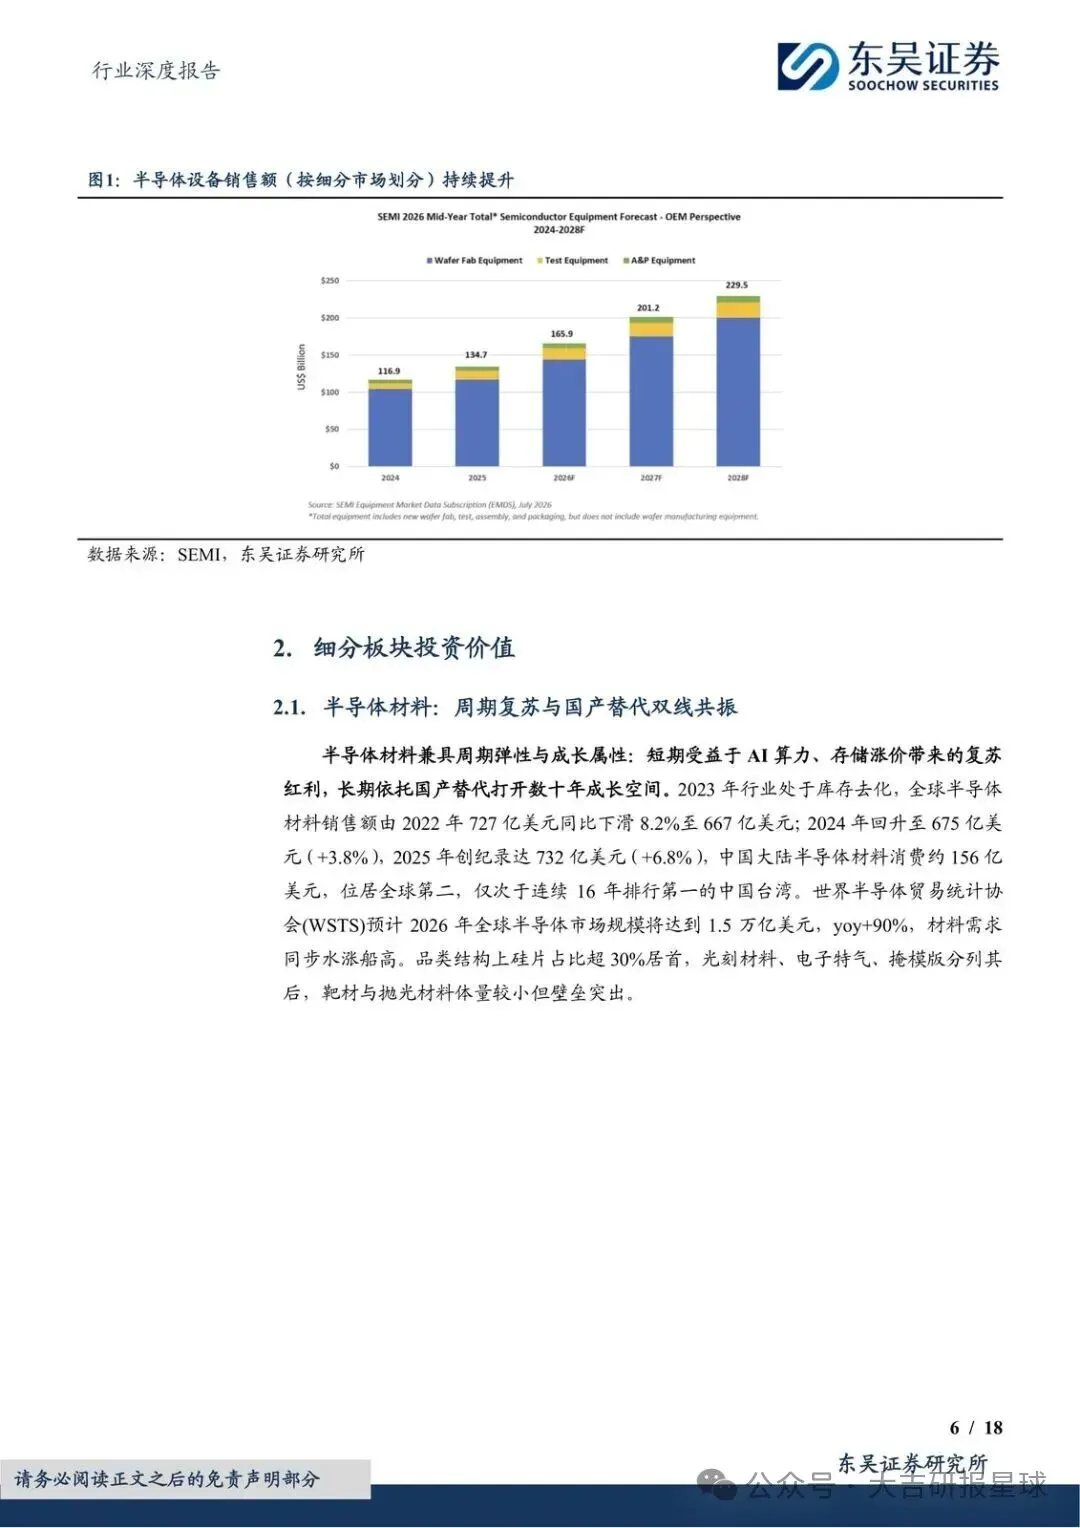
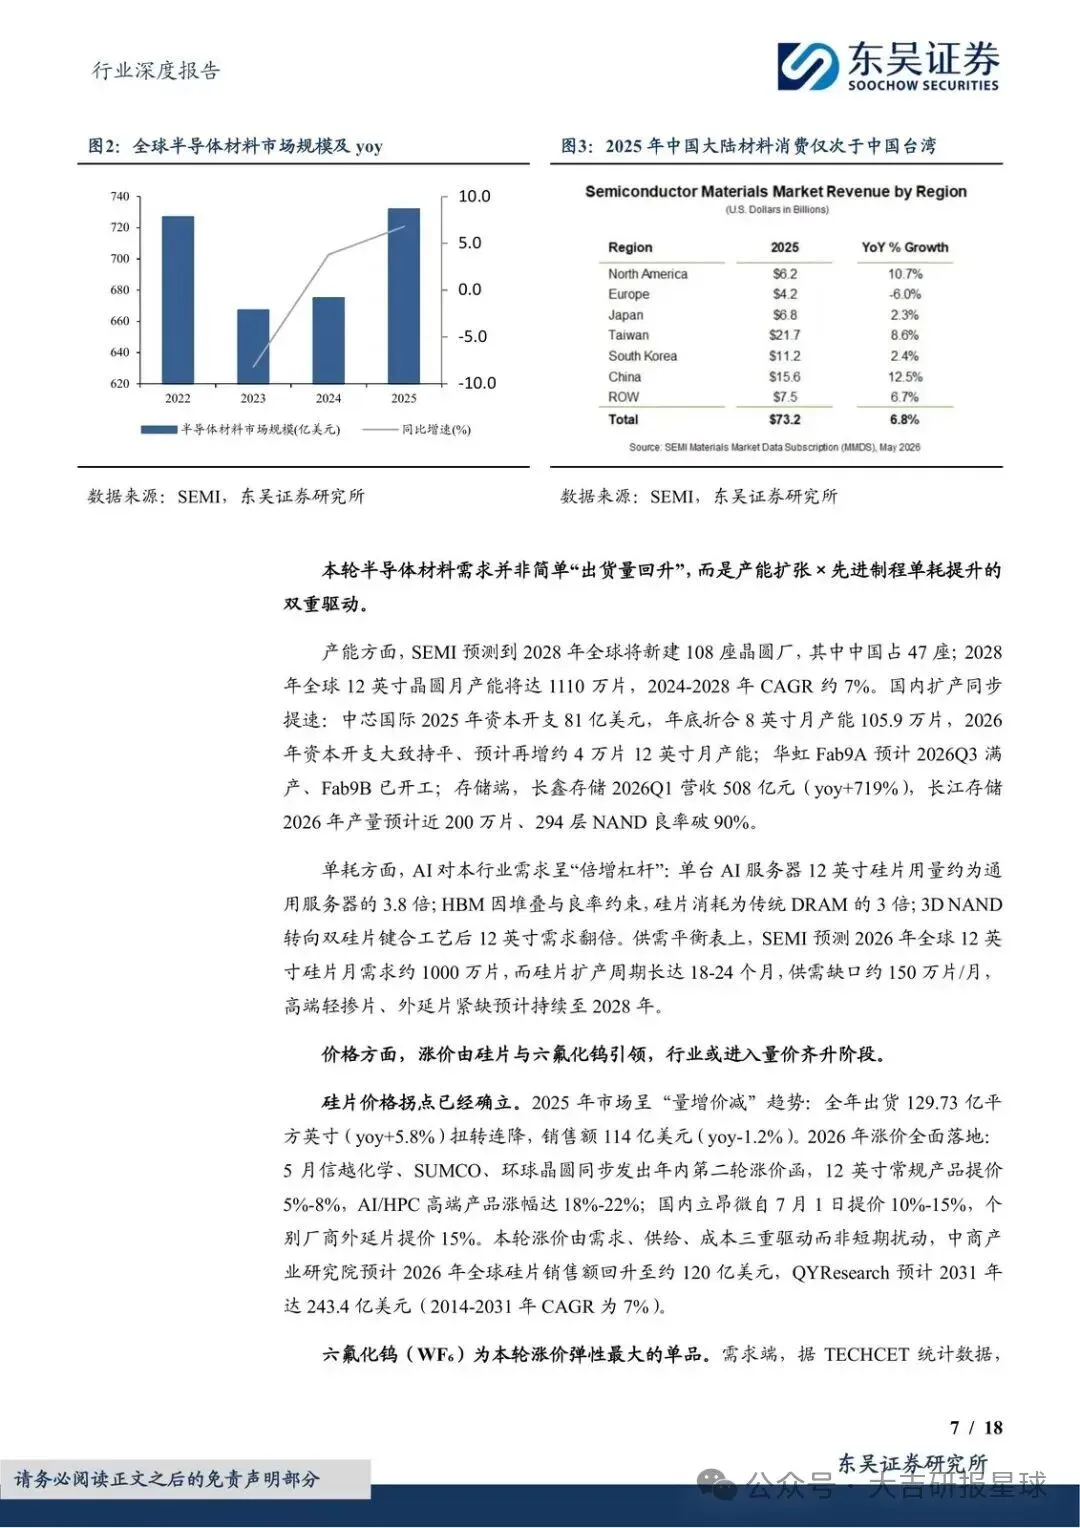
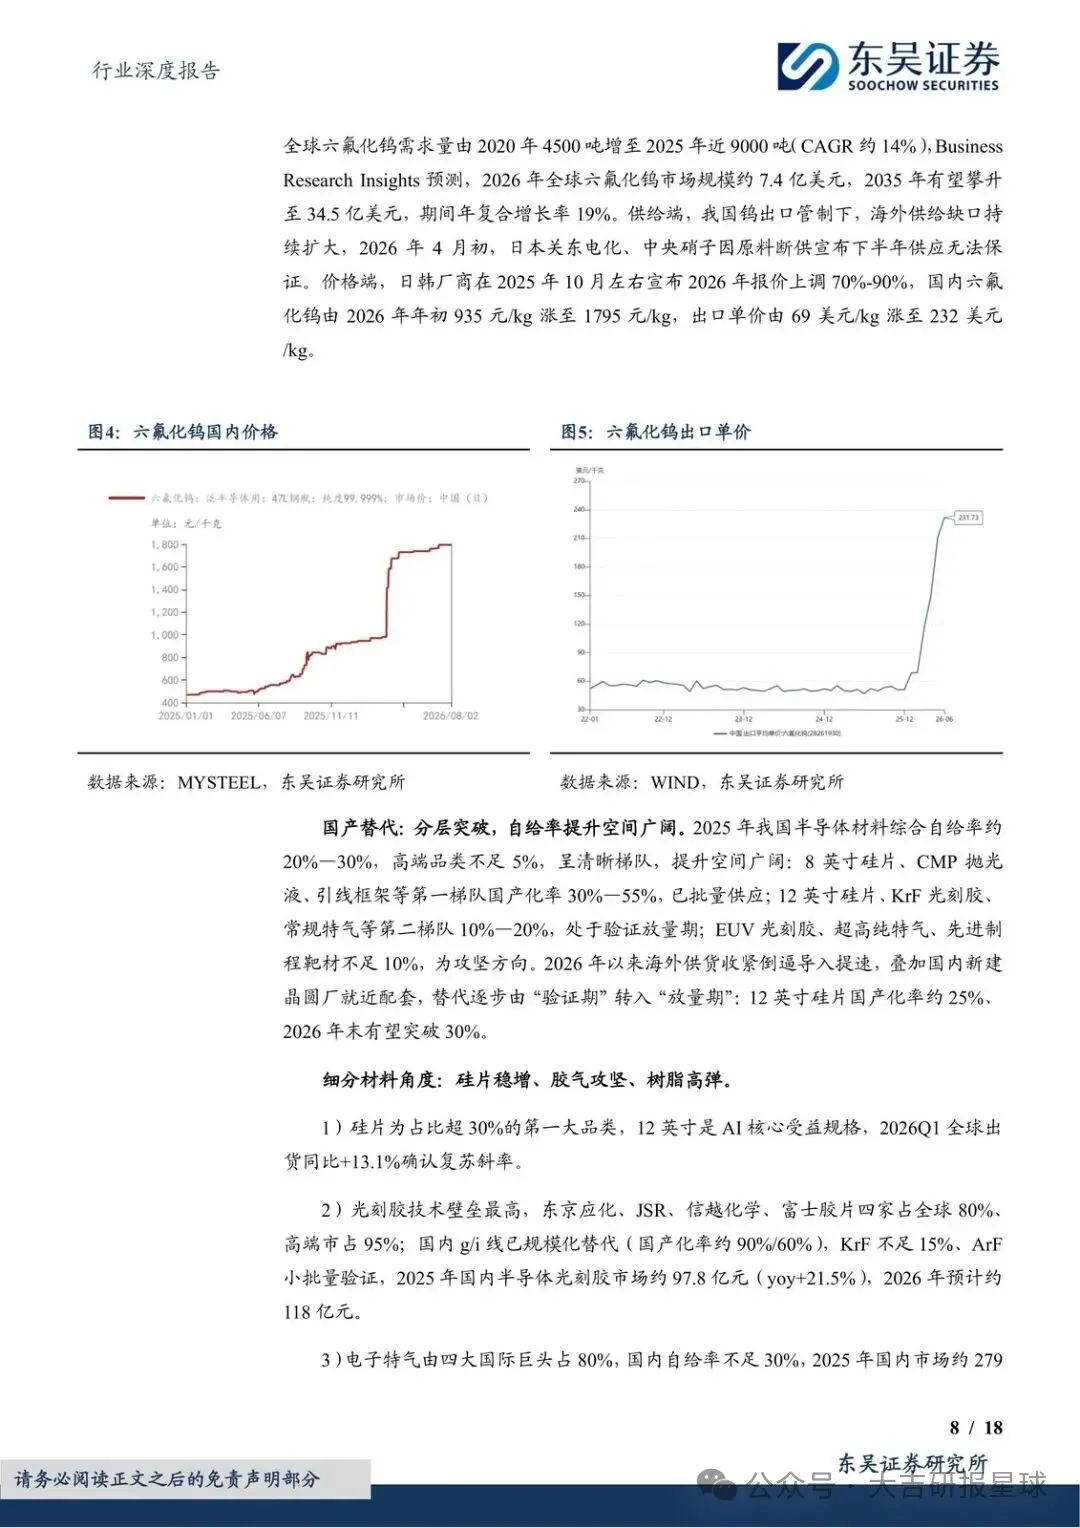
需求侧是产能×单耗。2028 年前全球拟新建 108 座晶圆厂,其中中国 47 座;AI 服务器硅片用量约是通用服务器的 3.8 倍。全球半导体材料市场 2025 年做到 732 亿美元(+6.8%)。WSTS 对 2026 年全球半导体市场给出 1.5 万亿美元、同比约 +90% 的预测——数字很激进,材料需求会跟着走,但兑现节奏要拿晶圆开工和硅片、六氟化钨价格来核对。
受益的是已经能进线的硅片、电子特气、光刻胶、树脂;受损的是仍卡在验证门外、又没有周期弹性的中低端产能。胶气攻坚、树脂弹性最强,是报告里写得最清楚的分层。
三条腿:半导体最弹,新能源在换材料,军工偏确定
半导体短期吃 AI 和存储涨价,长期吃国产替代的十年级空间。涨价由硅片和六氟化钨领头。
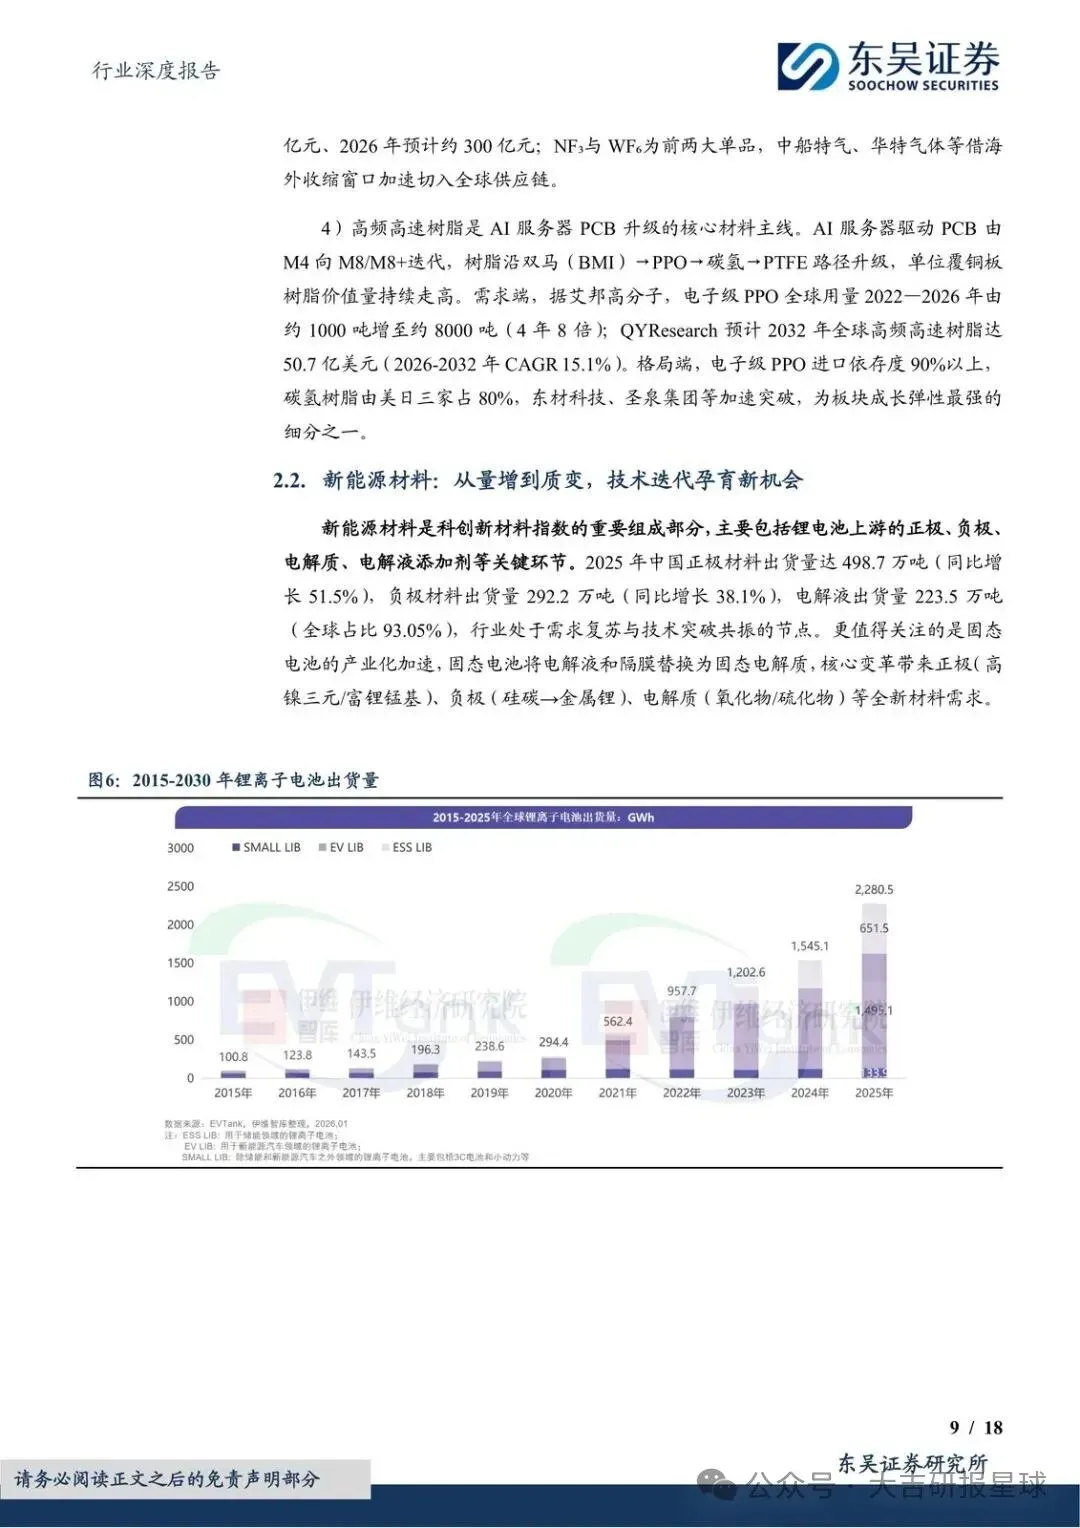
新能源在指数里主要是锂电正极、负极、电解质、添加剂。更关键的变量是固态电池:电解液和隔膜被固态电解质替换,正极走向高镍三元/富锂锰基,负极从硅碳指向金属锂,电解质走氧化物/硫化物。量增之外,这是质变。
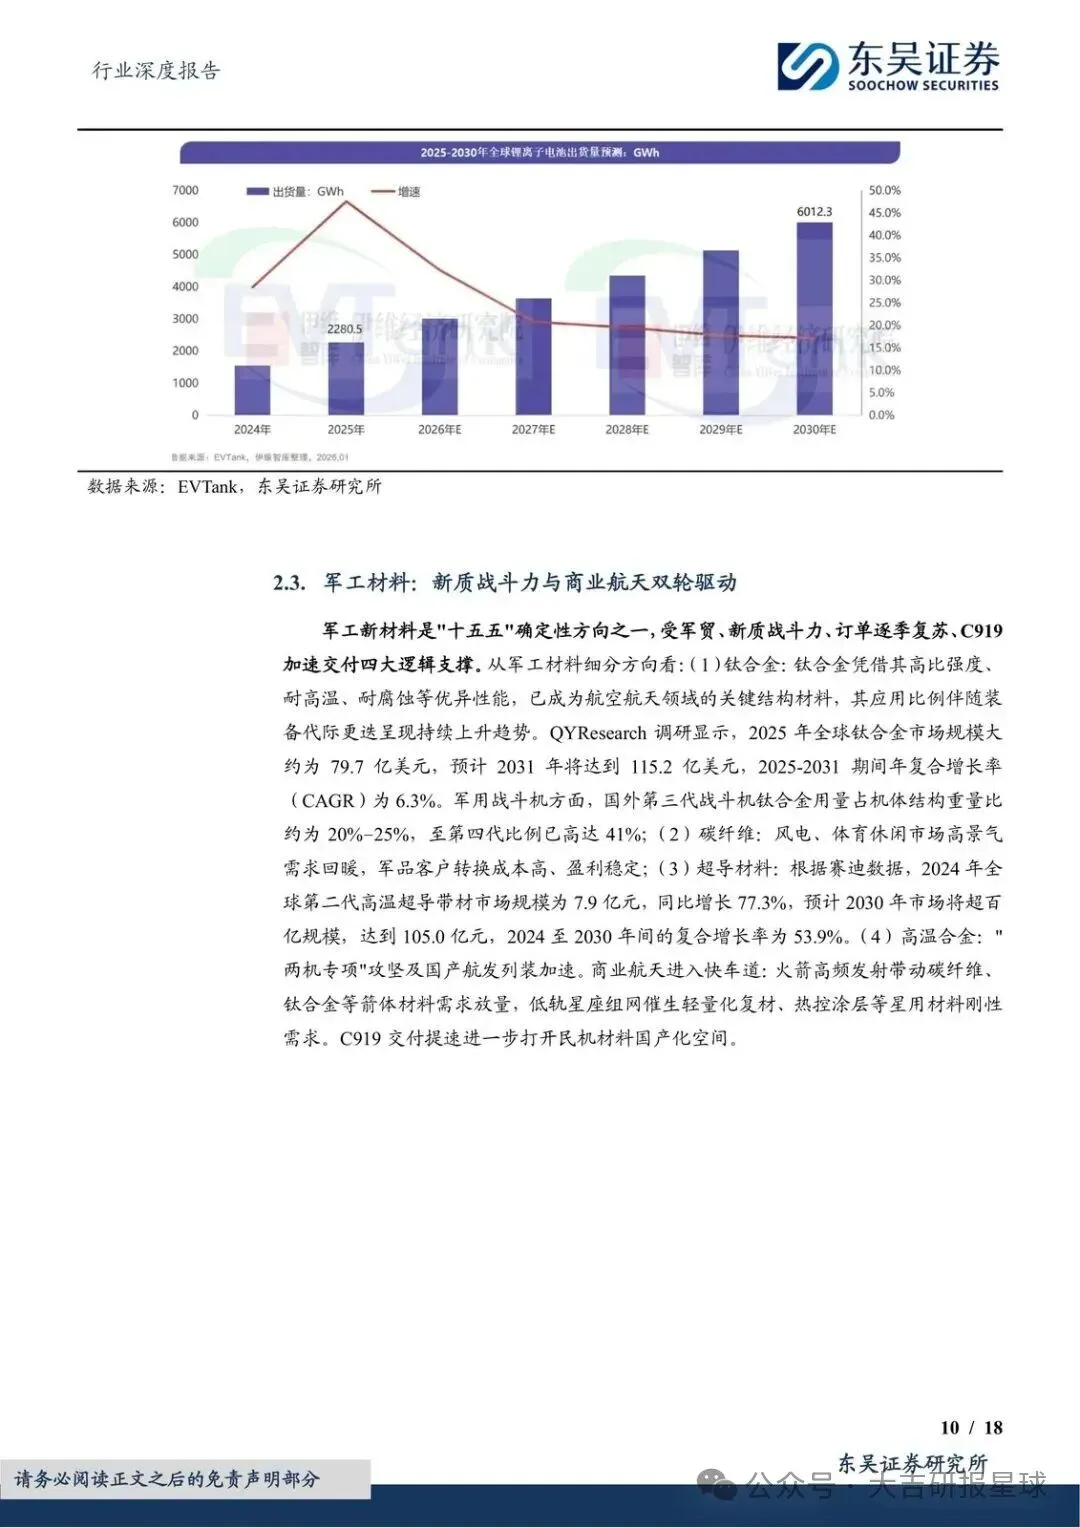
军工被写成“十五五”偏确定方向:军贸、新质战斗力、订单逐季复苏、C919 加速交付。细分上,钛合金随装备代际提升占比;碳纤维军品客户粘性高,风电和体育休闲需求回暖;第二代高温超导带材 2024 年全球规模 7.9 亿元、同比 +77.3%,赛迪预计 2030 年约 105 亿元、2024–2030 年复合增速 53.9%;高温合金绑“两机专项”和国产航发。
指数长什么样,工具跟得紧不紧
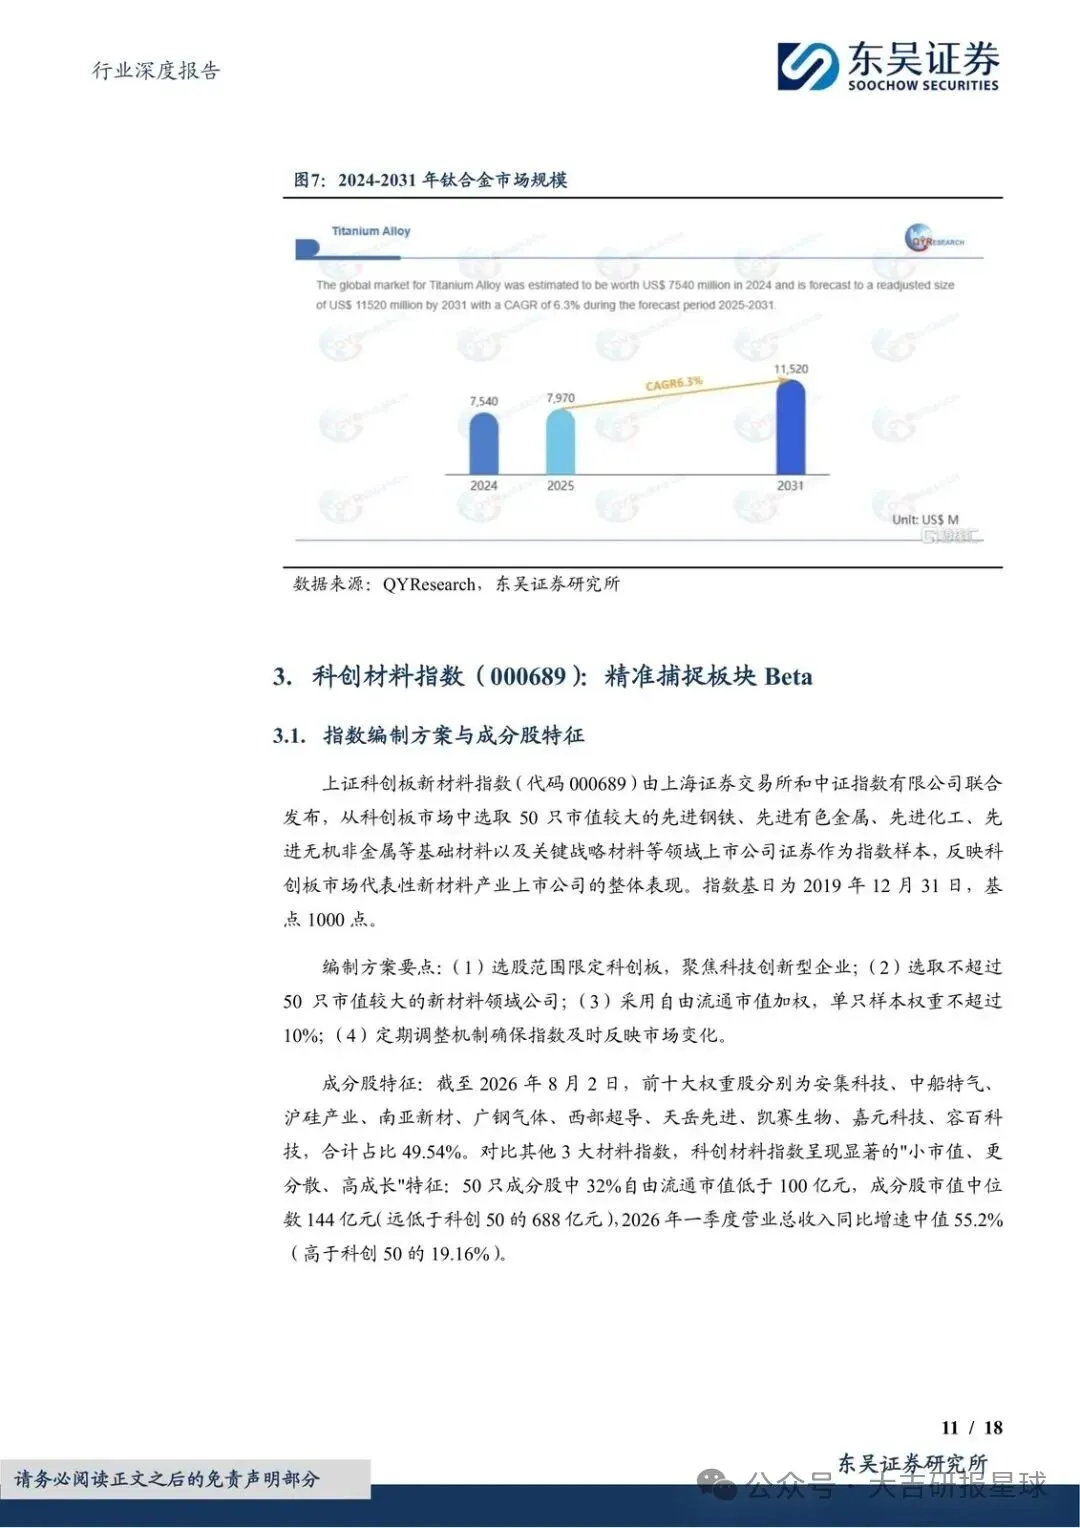
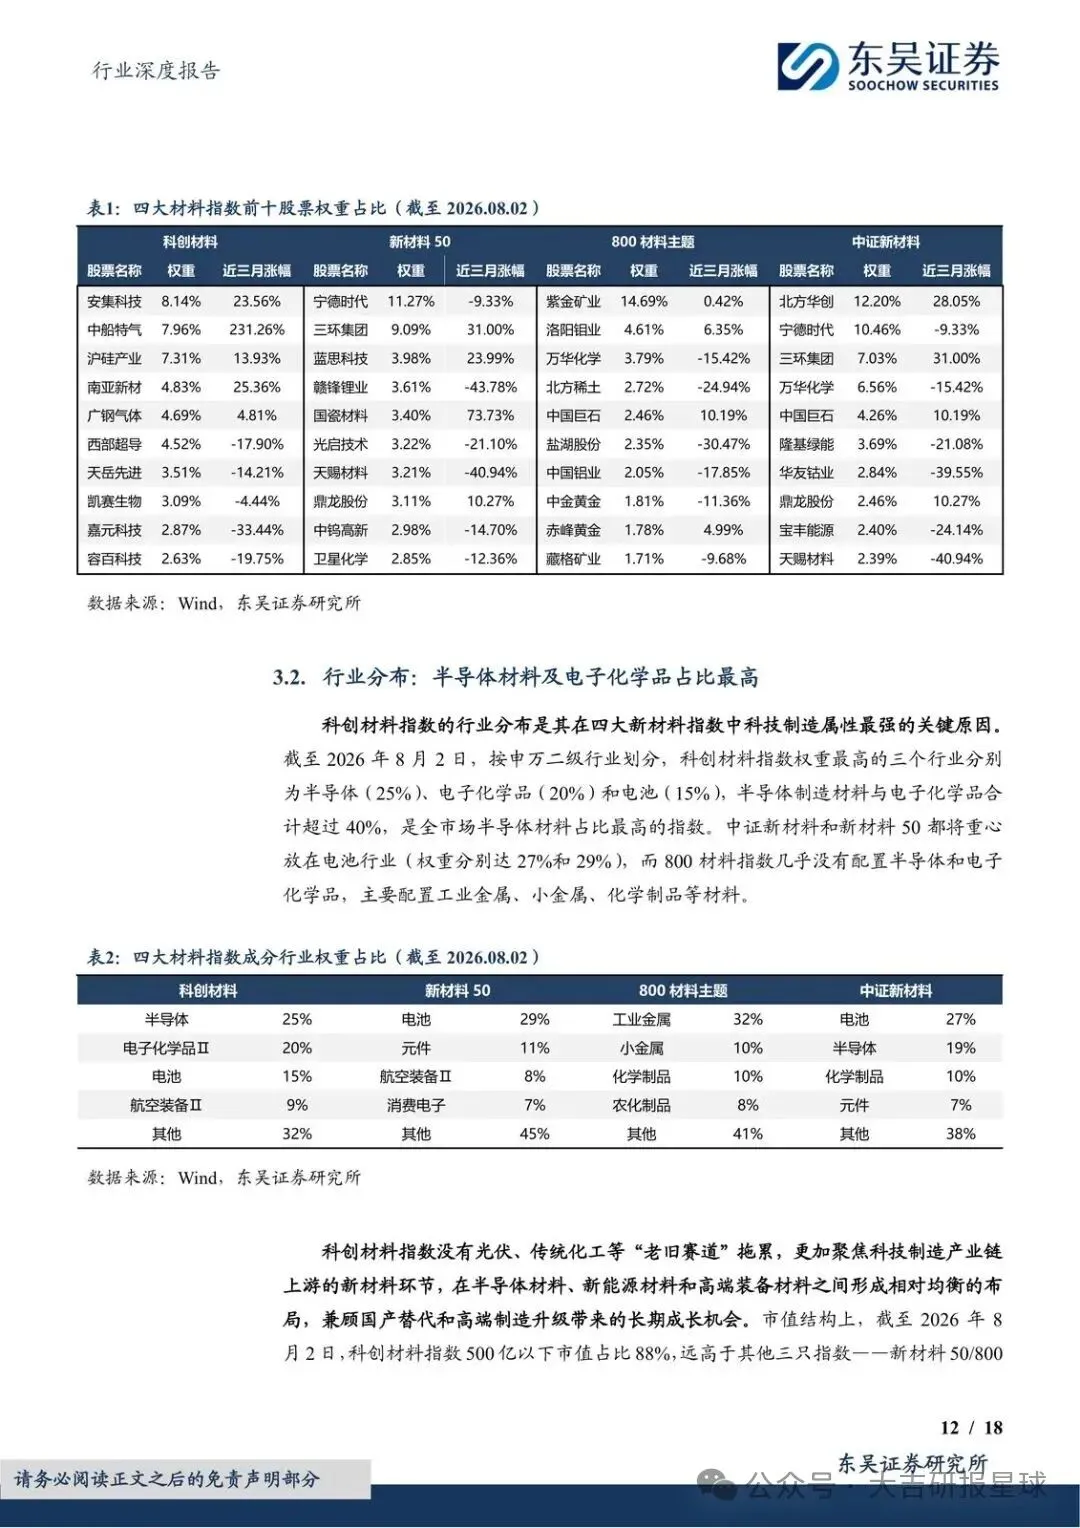
科创材料指数(000689)50 只科创板新材料股,自由流通市值加权、单只不超 10%。截至 2026 年 8 月 2 日前十大合计 49.54%。50 只里 32% 自由流通市值低于 100 亿元,市值中位数 144 亿元——小市值、更分散、高成长。
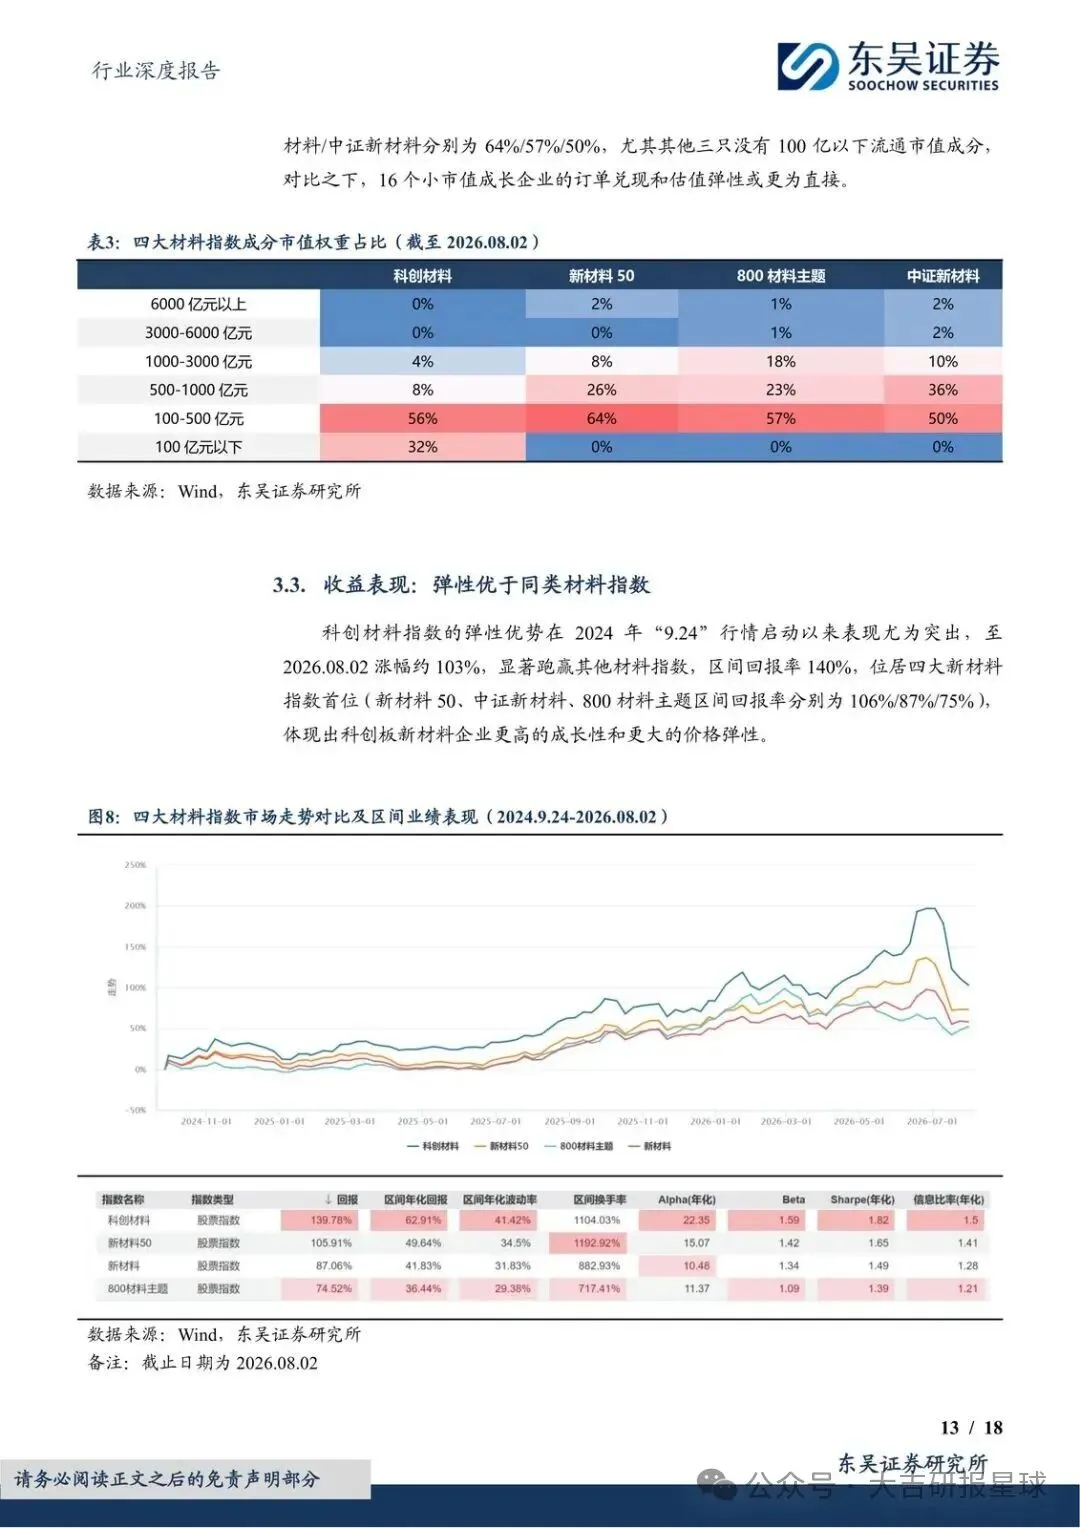
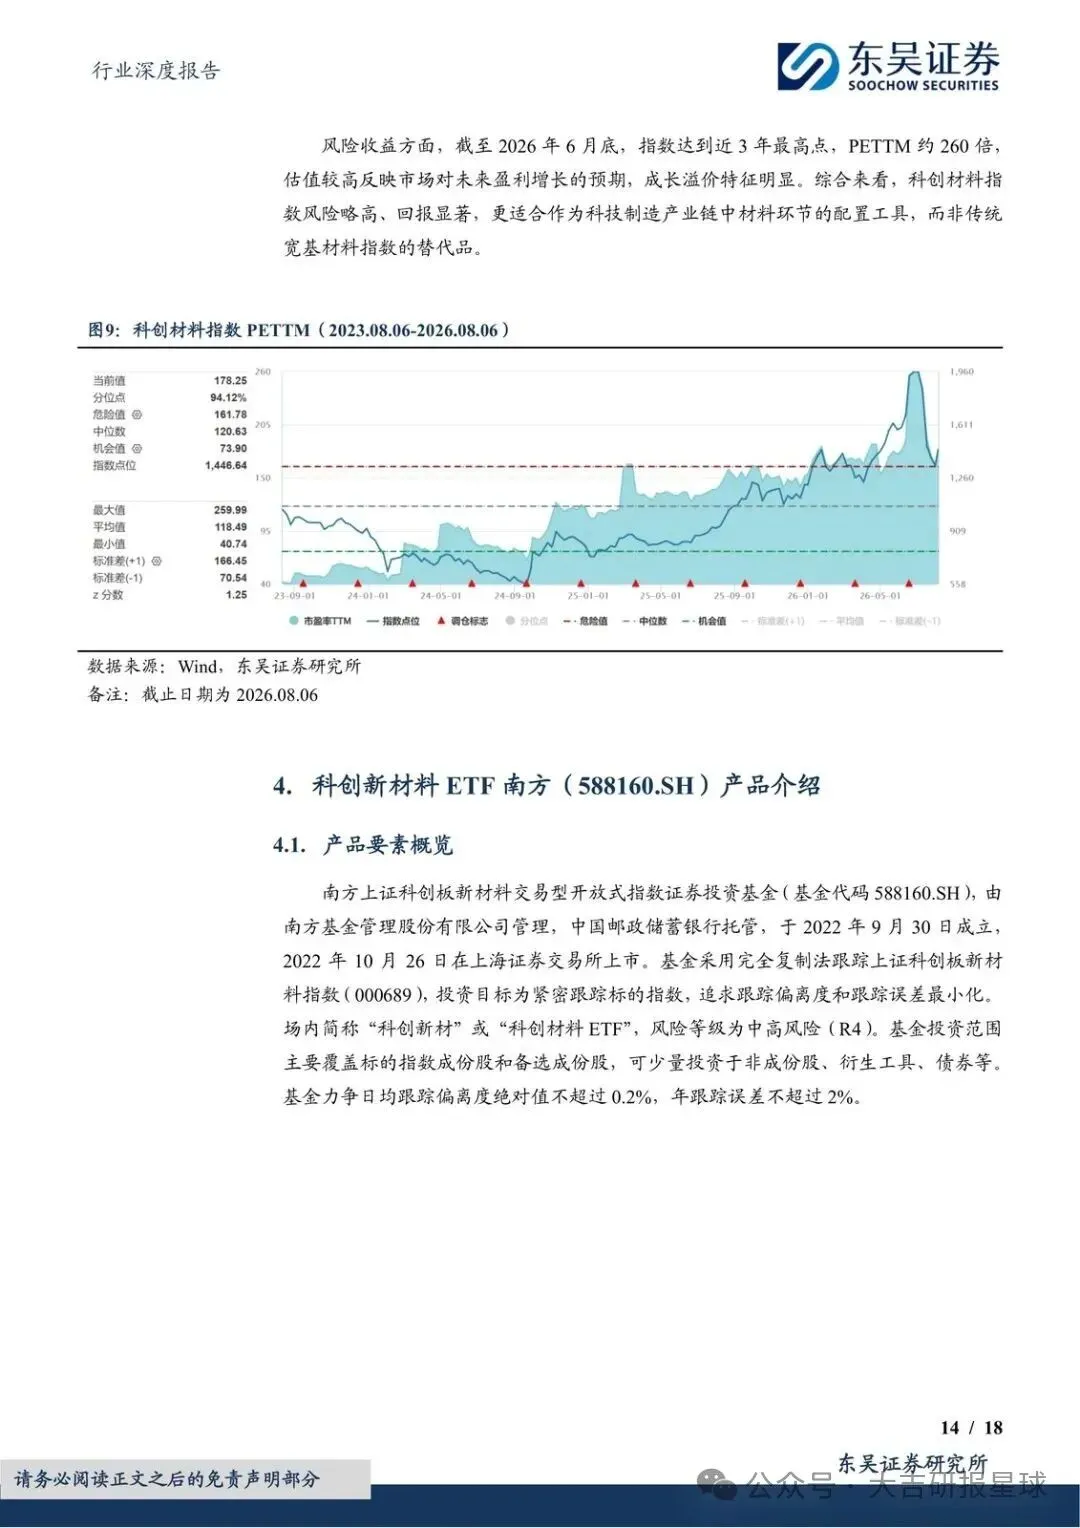
申万二级:半导体约 25%、电子化学品约 20%、电池约 15%,半导体制造材料加电子化学品超过 40%,是全市场半导体材料占比最高的指数。2024 年“9.24”以来至 2026.08.02 涨幅约 103%,区间回报率 140%,在四大新材料指数里排第一。弹性来自结构,也来自波动:估值偏高、科创板 20% 涨跌幅、中小市值流动性弱,是同一枚硬币的另一面。
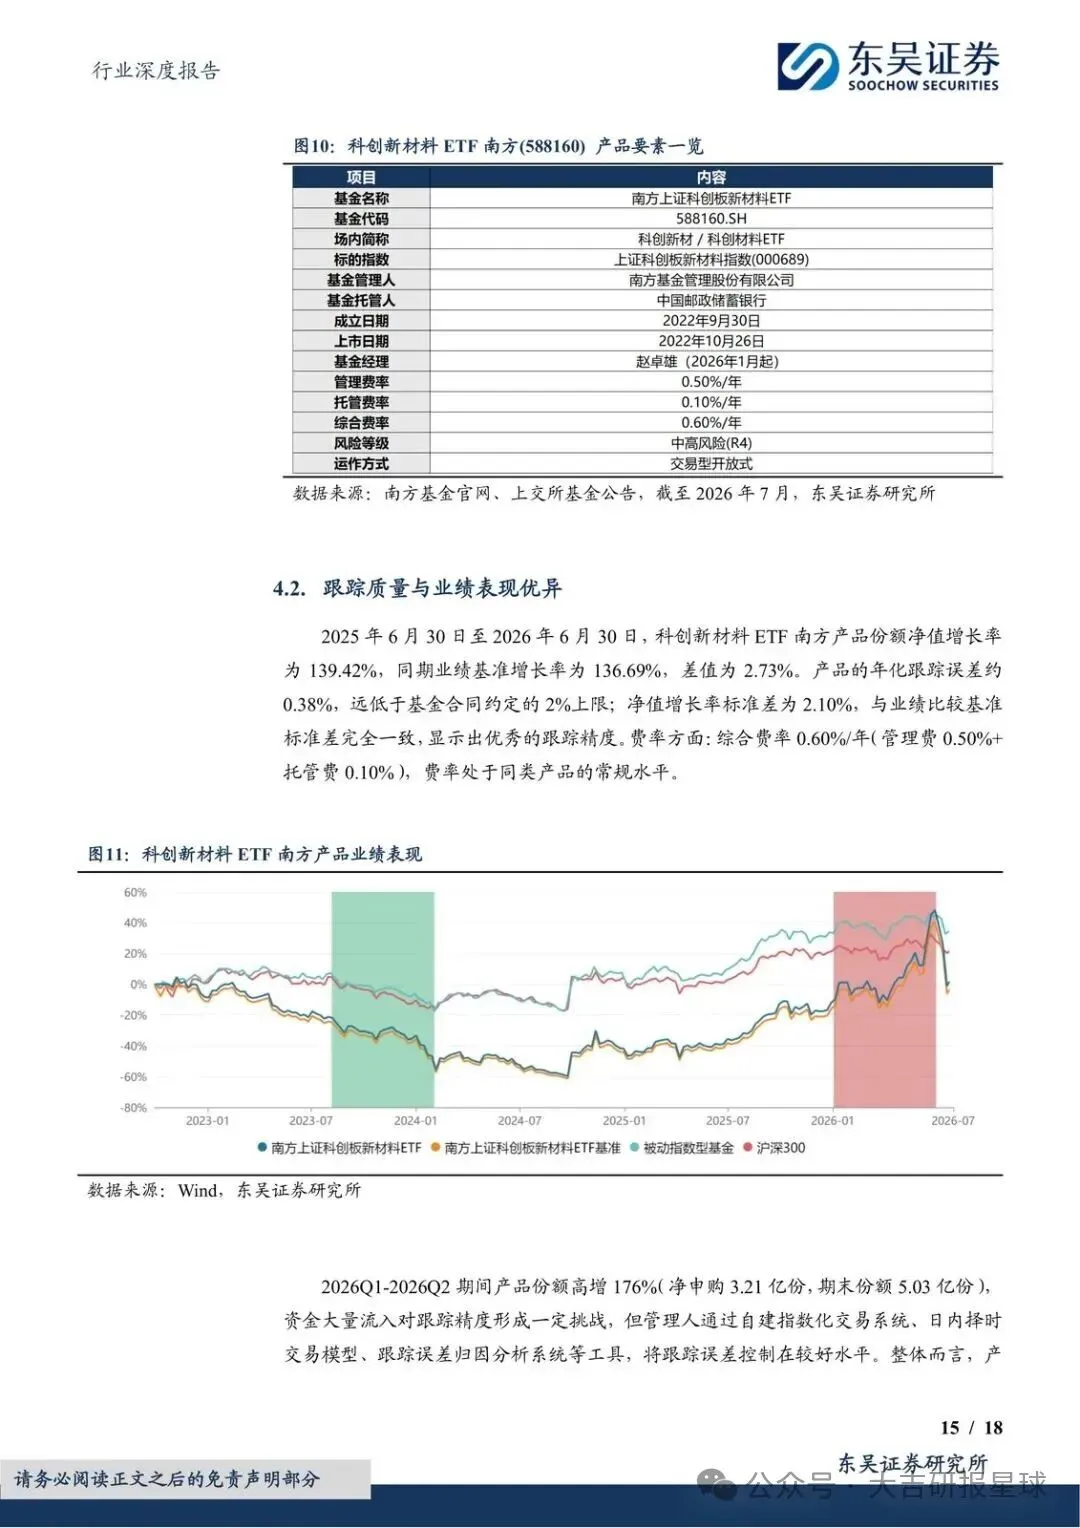
南方这只 ETF 完全复制指数,合同目标日均跟踪偏离度 ≤0.2%、年跟踪误差 ≤2%。2025 年 6 月 30 日至 2026 年 6 月 30 日,份额净值 +139.42%,基准 +136.69%,差值 2.73%;年化跟踪误差约 0.38%,净值波动标准差 2.10%,与基准一致。适合不想拆工艺、要一键覆盖半导体/新能源/军工材料的配置;不适合把高弹性当成低回撤。
接下来盯什么
- 全球/中国新建晶圆厂实际开工与投产节奏(2028 年前规划 108 座、中国 47 座)是否按期兑现,硅片和六氟化钨价格能否继续领涨。
- 半导体材料综合自给率是否从 20%—30% 往上走,高端品类(光刻胶、特气、靶材)国产化率能否离开“不足 5%–10%”区间。
- 固态电池中试/装车节点:正极高镍或富锂锰基、负极硅碳到金属锂、氧化物/硫化物电解质是否进入放量采购。
- 军工侧:订单是否逐季复苏、C919 交付加速、钛合金和高温合金配套是否跟上;超导带材规模是否沿赛迪给出的高增速路径走。
- 指数与 ETF:估值与盈利是否匹配;跟踪误差能否维持在远低于 2% 的水平;成分股流动性、退市与同涨同跌风险有没有在情绪退潮时放大。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告