研报速递
上周五英特尔经历了历史性的单日回调。三季度财报数据本身并不差:数据中心 AI 业务爆发,DCAI 营收同比大涨 80%;但四季度指引大幅低于预期,叠加以色列工厂事故、PC 景气下行、扩产资本开支压力,市场直接重新定价了英特尔的成长预期。
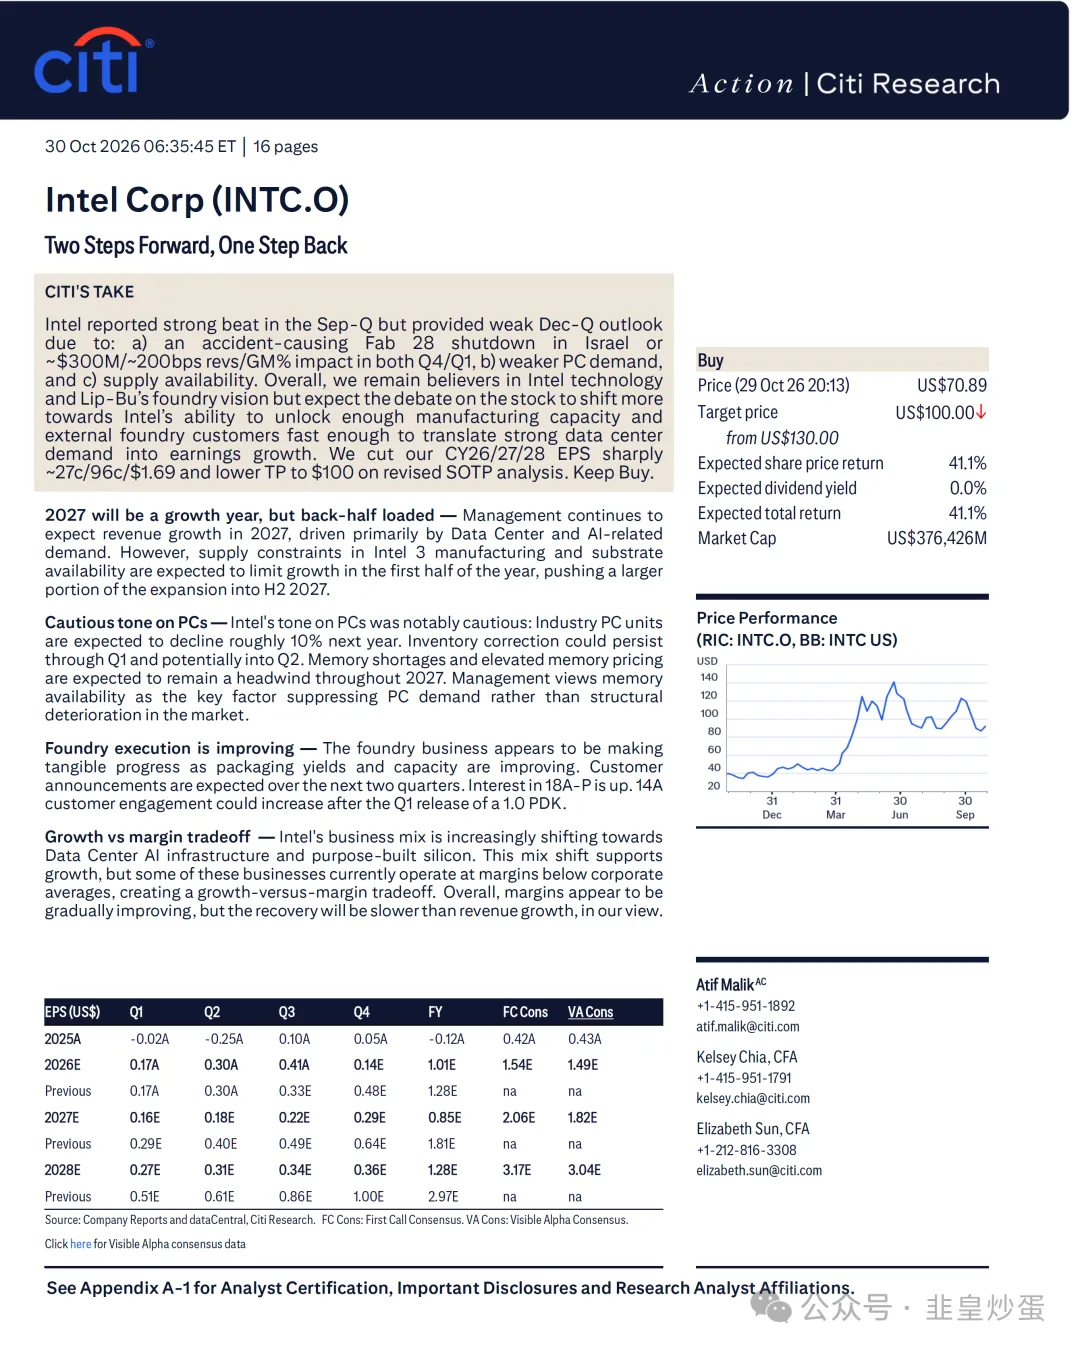
有意思的是,花旗在这份报告中依旧维持买入,仅仅把目标价从 130 美元下调到 100 美元。股价已经先行大幅下跌,机构的评级和目标价已经失去择时参考意义,但报告里面对业务、产能、风险的拆解,恰恰解释了这次大跌背后的底层逻辑。
一、表面是业绩指引爆冷,本质是三组现实矛盾
市场此前对英特尔的叙事很简单:AI 服务器拉动增长,IFS 代工兑现价值,PC 业务慢慢企稳。 但财报和机构调研纪要撕开现实,三组矛盾同时显现:
- AI 服务器需求爆棚,但产能、基板是硬天花板
AI 的需求毋庸置疑。管理层测算,服务器 CPU 市场规模有望 5 年从 400 亿美元扩张到 2000 亿美元;面向 Agent AI 的 Clearwater Forest 产品,2027 客户需求达到现有供给的 2.5 倍。行业服务器 CPU 出货量连续两年增速超 30%。
但是有订单,不一定有货。 Intel3 工艺晶圆产能、先进封装基板供给不足,将持续约束公司到 2027 上半年;产能缓解要等到 2027 下半年俄勒冈工厂扩产落地。未来 12‑18 个月,市场份额比拼的不完全是产品力,而是交付能力。2027 年业绩增长会明显后置到下半年。
另外高速增长的定制专用硅业务,目前毛利率显著低于公司平均水平。英特尔正在面对典型的 “增长 vs 毛利率” 权衡:收入可以做高,但短期利润会被拖累,毛利修复会慢于收入增长。
- PC 不是结构性崩盘,但库存周期 + 内存涨价双重打击
市场很容易把 PC 的下滑解读为彻底失效,但管理层判断:PC 是库存修正,不是永久性需求消失。 受内存短缺、存储涨价冲击,预计 2026 行业 PC 出货下滑 12%,2027 继续下滑约 10%;库存去化至少延续到 2027Q1 甚至 Q2;2027 下半年更多是库存回归正常,不等于需求复苏。
大盘下行之中也存在结构性亮点:AI‑PC 收入逆势增长约 35%。英特尔也做出战术调整,计划把部分 PC 产线资源调配给紧缺的服务器 CPU 生产。
- 代工业务持续进步,但商业化兑现仍需要时间
IFS 代工是英特尔长期故事的核心。18A 良率双位数提升,进度优于内部预期,18A‑P 年底如期推出;下一代 14A 的 PDK 将在 2027Q1 发布,吸引更多外部客户对接,先进封装良率与产能持续改善。
但市场需要破除一个期待:英特尔不会主动官宣代工客户,后续合作消息,全部由客户自主对外披露。短期很难看到大规模公开订单公告。 成熟节点 Intel10/7 依旧是现金流担当;Intel3 工艺在 2027 才逐步跨过大额投入期,迈向正向现金回报。同时多基地分散生产会牺牲部分制造成本效率,属于为服务器产能做出的战略取舍。
二、2027:投资大年,自由现金流承压是最大的现实代价
这份研报最值得重视的不是目标价,而是资本开支的判断:
2026 资本开支维持约 200 亿美元; - 2027 会加大扩产投入,机构判断自由现金流或将转负
。
为了解决晶圆、基板产能瓶颈,英特尔必须持续砸资本。这就出现一个尴尬局面:AI 需求越火热,越要加大资本投入,短期利润、自由现金流反而会被压制。 三季度毛利率 44.1%;四季度受以色列 Fab28 停产扰动(Q4/Q1 各约 3 亿美元营收损失,9 成冲击服务器),毛利率回落至 38%。长期 40‑60% 成本传导目标不变,但低毛利新业务会持续压制短期毛利表现。
花旗大幅下调 2026‑2028 的 EPS 预期,正是把 “扩产投入、工厂事故、低毛利业务扩张” 全部计入测算。
三、乐观、基准、悲观三种情景,看清市场博弈点
机构给出的三种情景,恰恰对应市场多空博弈的焦点: ✅乐观情景:代工客户落地快于预期,PC、服务器 CPU 市占率提升; 📌基准情景:维持现有节奏,用分部 SOTP 估值给到 100 美元目标价; ⚠️悲观情景:2027PC 出货下滑超 15%,服务器 AI 资本开支不及预期。
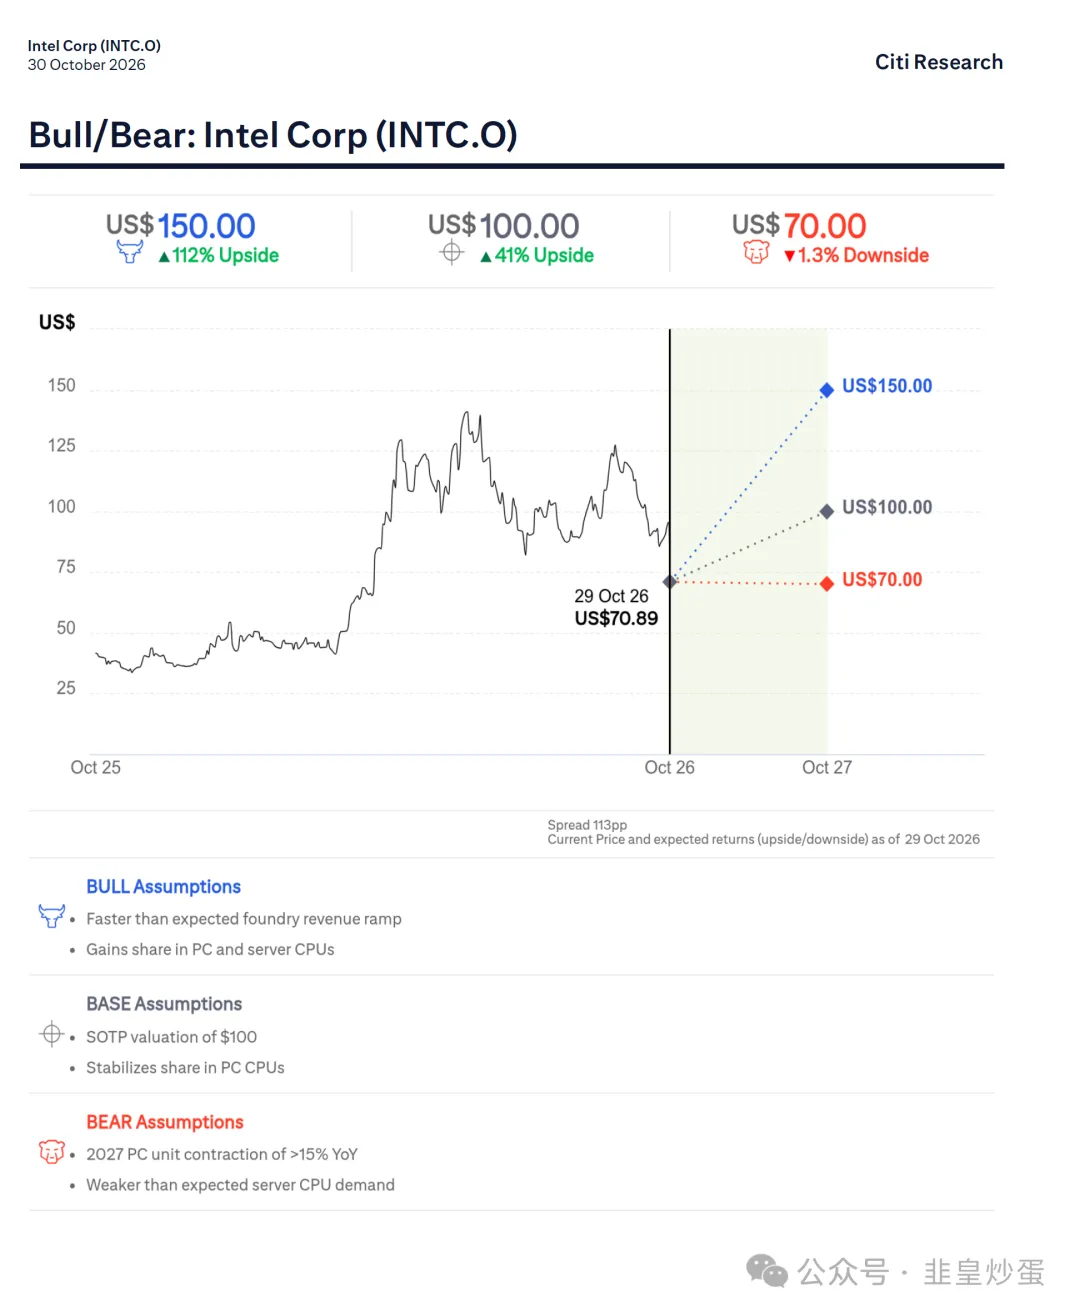
风险来源清晰:PC IT 支出周期波动、来自 AMD 的直接竞争、头部 OEM 客户订单波动、全球宏观不确定性。
写在最后:大跌之后,我们该从研报看什么?
很多人看机构研报,第一反应是看目标价、看买入 / 卖出评级。但当股价已经发生剧烈变动之后,评级和目标价已经是滞后结论,真正有价值的是背后的假设与矛盾。
英特尔的故事没有简单反转:AI 服务器真实需求很强,代工工艺持续迭代;但同时产能约束、PC 下行、巨额资本开支三座大山真实存在。接下来 1‑2 年的核心观察点其实只有两个:
产能瓶颈能否在 2027 下半年如期缓解,能不能把旺盛 AI 需求转化成可交付产品; IFS 代工业务能否真正导入外部客户,兑现 IDM2.0 的商业价值。