研报速递
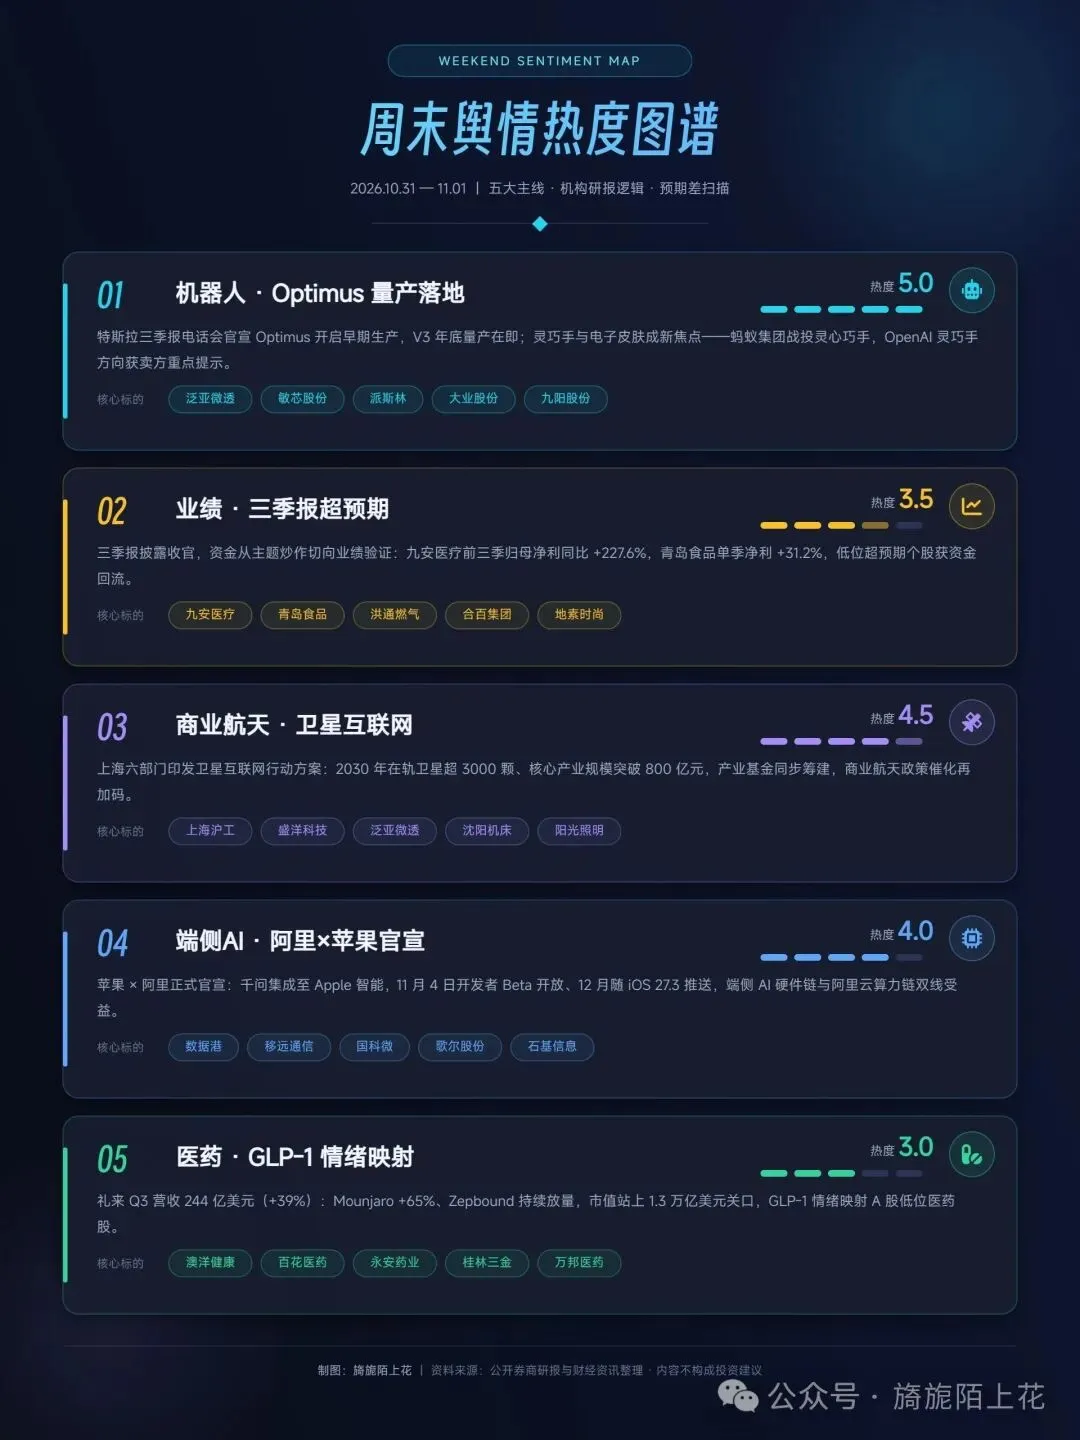
周末舆情热度
①机器人-特斯拉 Optimus 落地商业化试点消息发酵,海外资本持续加码人形机器人赛道;【长城邓宇亮】Open ai灵巧手:下一个爆发的方向,蚂蚁集团押注机器人“皮肤”;(九阳股份、敏芯股份、泛亚微透、天元智能、派斯林、沈阳机床、大业股份、金太阳等)
②业绩-三季报披露末端,部分业绩超预期个股受到市场资金的关注。(青岛食品、洪通燃气、传智教育、地素时尚、九安医疗、必易微、合百集团等)
③商业航天-上海六部门发布卫星互联网行动方案,2030年在轨卫星超3000颗、核心产业规模超800亿元。(上海沪工、泛亚微透、沈阳机床、盛洋科技、阳光照明等)
④端侧AI/阿里-阿里苹果阿里正式官宣:将千问集成至Apple智能功能;(端侧AI/敏芯股份、泛亚微透、移远通信、国科微、金太阳等; 阿里/三江购物、壹网壹创、石基信息、数据港、歌尔股份、君正集团等)
⑤医药-礼来两款减肥及糖尿病药物营收分别增长65%和49%,公司市值突破1.3万亿美元;(澳洋健康、桂林三金、百花医药、万邦医药、阳普医疗、永安药业等)
一、机器人(特斯拉链+灵巧手/电子皮肤)——周末热度最高的主线
催化事件:10月22日特斯拉三季报电话会上,马斯克正式披露Optimus人形机器人已在弗里蒙特工厂的大批量产线上开启早期生产;按照此前规划,弗里蒙特Model S/X产线已改造为机器人专用产线,V3目标年底前后启动量产、远期年产百万台。海外资本端,OpenAI灵巧手方向(长城证券TMT团队将其定位为“下一个爆发的方向”)、蚂蚁集团战投灵巧手公司灵心巧手押注触觉感知与“机器人皮肤”,灵心巧手2026年以来融资提速、传出60亿美元估值IPO预期,并与福莱新材签下10万套触觉传感器(电子皮肤)采购协议,成为本轮“灵巧手—电子皮肤”分支发酵的核心。
机构研报逻辑:卖方共识是Optimus从“技术验证”转向“量产落地”后,供应链从定点预期走向订单兑现,选股上沿“高ASP+高壁垒”聚焦灵巧手、传感器、丝杠、减速器环节。长城证券早年灵巧手深度报告即指出,灵巧手是人形机器人必不可少的部件,将带动空心杯电机与传感器市场持续增长
个股逻辑与预期差:
泛亚微透:逻辑最“正宗”的电子皮肤材料标的——自研ePTFE膜作为电子皮肤柔性支撑层与封装层,2025年12月与能斯达签战略合作、2026年4月升级为参股绑定,分工为“泛亚做基材、能斯达做柔性微纳传感”;高耐弯折机器人线缆已对北美头部人形机器人客户小批量供货,并获北美客户100套灵巧手手套订单。
预期差在于:多方观点提示其“具身智能/电子皮肤”目前仍属送样与小批量级别,在整机数十万台量产前难以为报表提供实质EPS支撑,且公司2026年上半年资本开支近3亿元、自由现金流亏空约3.11亿元,重资产扩张与叙事兑现之间存在剪刀差。
敏芯股份:MEMS声学传感器主业之外,拟取得浦丹光电54%股权指向力与触觉感知,被归入“触觉感知+端侧AI拾音”双概念。预期差在于并购整合尚在进行,触觉业务对收入的贡献时间表未明。
派斯林:北美焊装自动化集成商,直接参与过特斯拉北美超级工厂白车身焊装产线设计,叠加与上海交大联合研发的六足仿生机器人进入飞机装配工厂调试,10月23日因“仿生机器人+工业自动化+北美订单”触及涨停;上半年营收6.38亿元、同比增长26.62%,新获本田、蒙塔萨超千万美元订单。预期差:其“特斯拉链”是产线设备逻辑而非Optimus零部件逻辑,弹性来自产线资本开支而非机器人放量本身。
大业股份:腱绳(钢丝绳传动)方向的情绪龙头,10月16日起四连板、累计涨逾46%后公司主动澄清:机器人腱绳尚未批量生产、未产生实质性收益,且最近12个月归母净利润为亏损。这是典型的“概念先行、公司证伪”案例,短线风险已充分提示。
九阳股份:机器人概念成色最弱——公司公告明确仅持有深思考人工智能7.92%股权、全资子公司对享刻智能仅为财务性投资;而基本面前三季度归母净利润同比下滑41.75%,滚动市盈率却站上235倍,年内13个交易日录得8个涨停。机构视角下这是“估值坐标迁移”的纯情绪博弈,预期差为负。
天元智能、沈阳机床、金太阳:分别对应智能装备/工业母机(机器人本体加工设备)与丝杠磨削抛光耗材设备的外围补涨逻辑,属于板块纵深扩散标的,机构覆盖度低、缺乏订单验证,参与时注意与核心链的区分。
二、三季报业绩超预期——披露末端的“真金白银”资金线
逻辑:三季报披露收官阶段,市场从主题炒作切向业绩验证,资金对“单季增速拐点+现金流健康”的低位个股给予正反馈。这条线的预期差恰恰在于与题材股形成跷跷板。
九安医疗:业绩弹性最大,前三季度归母净利润52.05亿元、同比增长227.57%,单三季度归母净利润21.35亿元、同比增长219.21%。但需注意利润高增中公允价值变动收益(资产管理业务)贡献巨大,上半年公允价值变动收益达36.47亿元,而主营收入同比实际下降30.58%,机构点评的看点是“C端试剂盒稳定放量+资产管理贡献丰厚利润”双轮结构。
青岛食品:前三季度营收4.49亿元、同比增6.0%,归母净利润1.02亿元、同比增10.38%,单三季度净利润同比增31.17%,毛利率同比提升7.35个百分点,消费板块中少见的“量价利”齐升。
洪通燃气:前三季度净利润约2.05亿元,但营收22.29亿元、同比减少2.54%,属于“利润增、收入平”的价差修复逻辑,弹性持续性取决于气价差而非量。
合百集团:前三季度净利润约3.95亿元,营收45.63亿元、同比减少10.48%,同样是非经收益与资产重估驱动的利润结构,关注扣非成色。
地素时尚、传智教育、必易微:地素时尚卖方一致预期2026年归母净利润约2.94亿元、EPS约0.62元,Q1已现营收净利双增、盈利能力修复;传智教育与必易微分别为IT职业教育困境反转与模拟芯片国产替代+行业去库存结束的业绩修复逻辑,市场按“单季拐点”给予溢价,但两家的超预期幅度尚需以正式披露数据为准,警惕“预期先行、兑现不足”。
三、商业航天/卫星互联网——政策催化最硬的一条线
事件:10月26日上海六部门印发《上海市卫星互联网产业创新发展行动方案(2027—2030年)》,明确到2030年在轨卫星总数超3000颗、核心产业规模突破800亿元、培育优质主体超100家、打造“100+标杆示范应用”,并提出星间激光通信400Gbps、AI单星算力超30POPS、网络容量150Tbps以上等量化指标,同步启动卫星互联网产业基金筹建。
机构逻辑与预期差:南方基金司南投顾提醒的核心预期差是——行动方案是中期规划目标而非当期采购额或企业订单,产业链实际受益必须通过合同、交付与收入披露加以验证。因此排序上,卖方更倾向“已有收入验证”的环节:
盛洋科技:卫星通信终端第二成长曲线已有实质进展——卢森堡子公司FTA完成三款海外卫星互联网终端研发及小批量试产,与Eutelsat签战略合作、与SES合作南美项目,2026年推进DVB-NIP终端海外交付与国内5G卫星电视终端放量,属于板块内少见的“有订单、有交付”标的。
上海沪工:上海本地+航天制造双重标签,旗下卫星业务子公司覆盖卫星AIT与结构件,是本次上海政策的直接地域映射。
泛亚微透、沈阳机床:均为跨概念叠加标的(前者叠加机器人材料、后者叠加工业母机),卫星逻辑属题材扩散,需以公告验证。
阳光照明:参股或关联逻辑较弱,属板块末端的情绪外溢,预期差风险最高。
四、端侧AI/阿里——官宣落地,从传闻走向兑现
事件:10月31日苹果与阿里巴巴正式官宣合作,将千问集成至Apple智能,中国用户可在Siri、写作工具及视觉智能中直接调用千问,11月4日起随iOS开发者Beta版开放测试,12月随iOS 27.3正式推送。此前7月“Apple智能”已完成网信办端侧生成式AI备案,合规障碍早已扫清,本次官宣是“靴子落地”。
机构逻辑与预期差:卖方将此事拆为两条受益链。其一是端侧AI硬件链——AI功能上机带动换机与端侧算力、声学、存储升级,对应移远通信(端侧AI模组)、国科微(端侧AI/视觉芯片)、歌尔股份(苹果声学+整机组装双映射)、敏芯股份(MEMS麦克风)、金太阳(果链加工耗材设备)。其二是阿里生态链——苹果向阿里云阶梯式采购千问API、算力成本由苹果承担,被视为数年持续性大额订单、直接增厚阿里云AI收入;映射标的中,数据港(阿里云IDC核心服务商,直接受益于算力采购放量)逻辑最顺,石基信息、三江购物、壹网壹创为阿里持股或业务绑定的生态映射,君正集团则通过参股蚂蚁/天弘基金分享阿里系金融生态重估。预期差提示:国行Apple智能较海外版存在功能阉割(剔除图像涂鸦、第三方大模型联动等),且仅支持iPhone 15 Pro及以上硬件,渗透斜率可能低于市场直觉,端侧硬件链的业绩兑现节奏不宜线性外推。
五、医药(礼来GLP-1映射)——外盘业绩驱动的情绪扩散
事件:礼来三季度营收244亿美元、同比增长39%,调整后EPS 7.48美元,均大超预期;Mounjaro(降糖)营收107.2亿美元、同比增长65%,Zepbound(减重)营收53.5亿美元、环比增长8.6%,两款药合计贡献66%营收,公司年内第三次上调全年营收指引至910亿—920亿美元,市值随之站上1.3万亿美元关口,成为周末医药方向的核心舆情。
逻辑与预期差:GLP-1产业链(多肽原料药、中间体、CDMO、给药装置)的机构主线清晰,但周末发酵的澳洋健康、桂林三金、百花医药、万邦医药、阳普医疗、永安药业等,多数是低位超跌小市值医药股的情绪映射——与礼来的真实供应链关联度弱、机构覆盖稀薄,属于“礼来业绩→板块β→低位补涨”的三级传导。预期差正在于此:真正受益的多肽CDMO/原料药龙头与这批蹭热点个股之间存在明显的基本面断层,情绪退潮时后者回撤风险大。另一个细节是礼来自身也有瑕疵——口服减重药Foundayo三季度营收1.84亿美元、低于预期的2.99亿美元,说明口服赛道竞争格局未稳,映射炒作的容错率进一步降低。
综合研判
五条主线的“含金量”排序上,机构资金明显更认可有订单与业绩验证的方向:商业航天(上海方案+终端交付)、三季报超预期(九安、青岛食品)属于“硬兑现”;机器人(Optimus量产+灵巧手/电子皮肤)和阿里-苹果(官宣落地)属于“催化真实、兑现渐近”,但内部个股成色分化极大;医药映射则纯为情绪扩散。需要反复强调的是,本周末热度标的中已出现公司层面主动证伪的案例(大业股份澄清、九阳股份提示概念成色),且如南方基金对卫星互联网方案的提示——政策与官宣是中期目标,最终都要回到合同、交付与报表验证。下周操作中,建议区分“产业链核心标的”与“情绪扩散标的”,对连续缩量加速、公司澄清过的品种严格控制仓位。
更多资讯尽在星球