研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/36858f874e47
2030年前卡住新能源车的,不只是装车量,更是退役电池能不能真正闭环回到材料端。
销量故事已经讲完了。接下来十年,真正拉开差距的,是梯次利用、回收再生能不能把镍钴锂锰从“一次性消耗”变成“二次供给”。谁先把这条链做通,谁就少受上游矿价和地缘供应的冲击;谁还把退役包当危废堆着,谁就会同时吃到资源缺口和碳排放两头的亏。
主线很简单:保有量会堆出退役潮,循环经济不是环保口号,是补材料缺口、降碳的同一件事。
为什么是现在:退役潮和材料缺口叠在一起
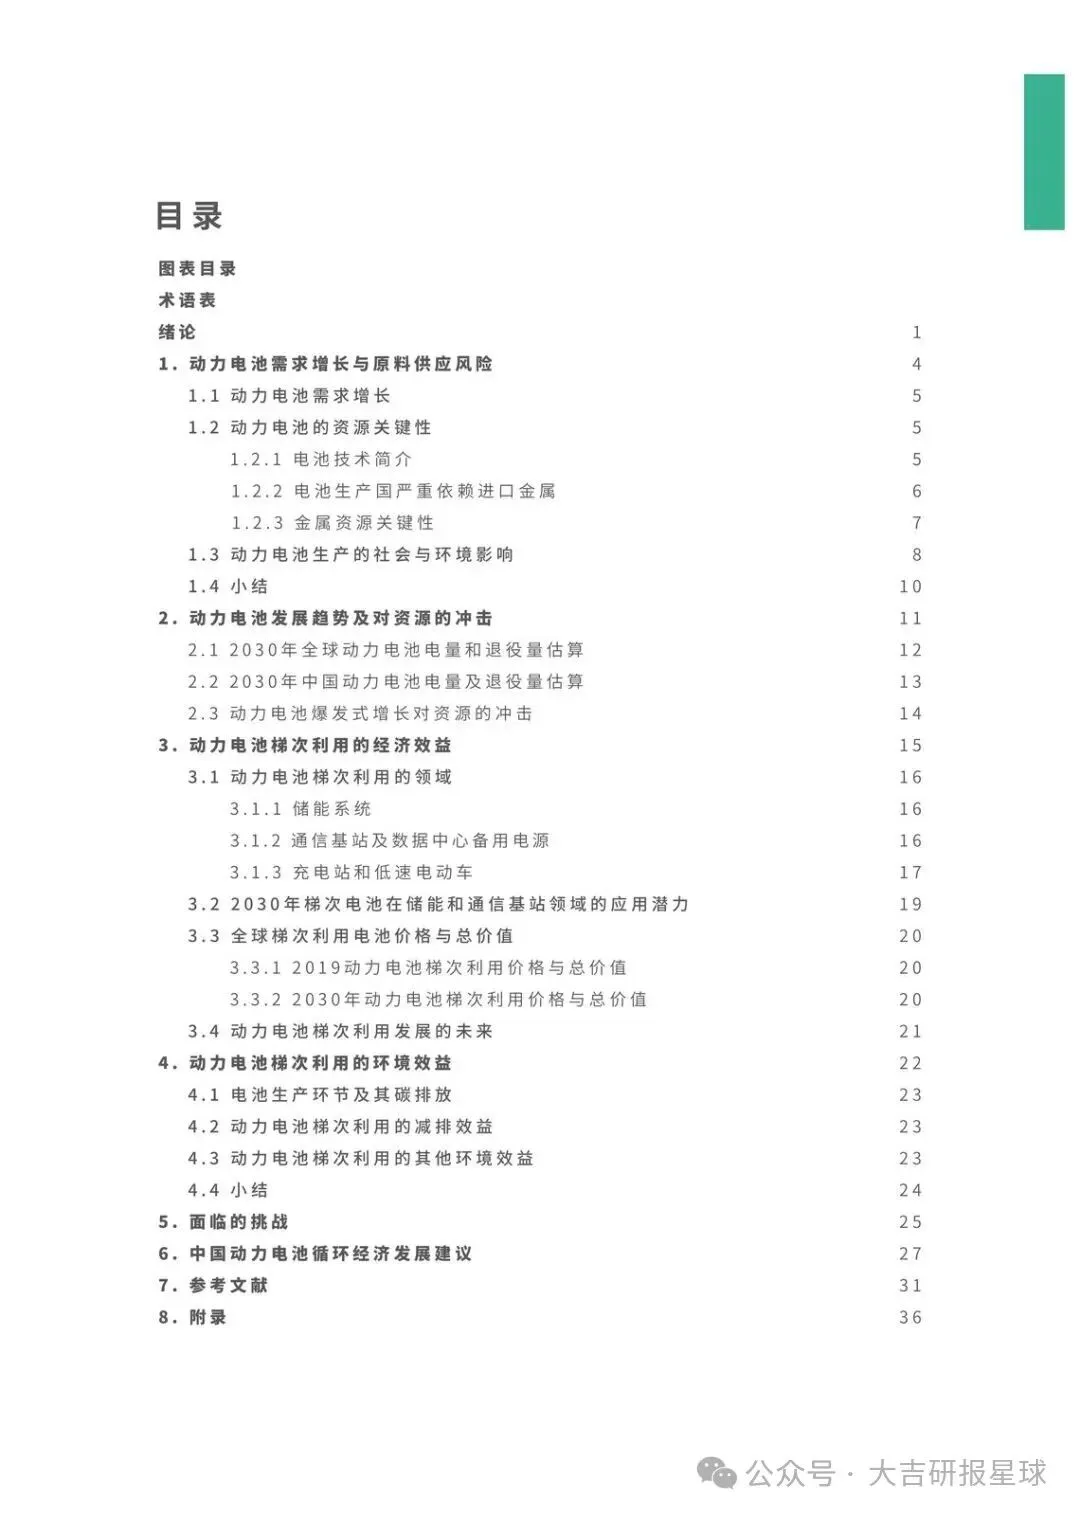
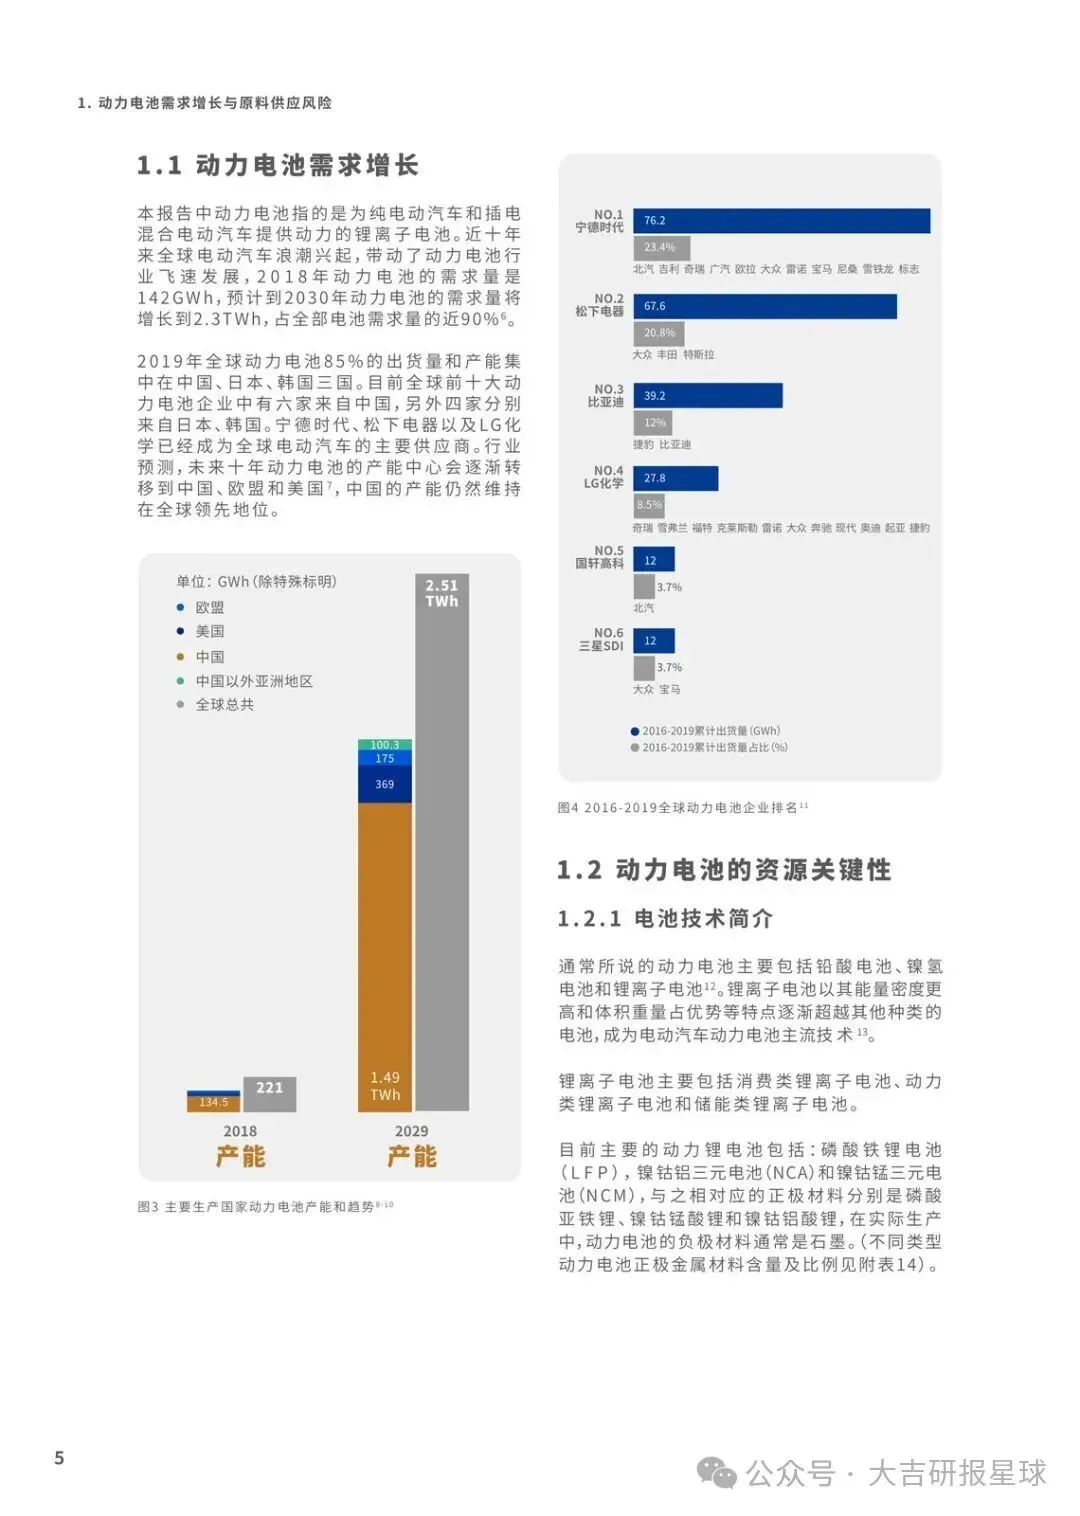
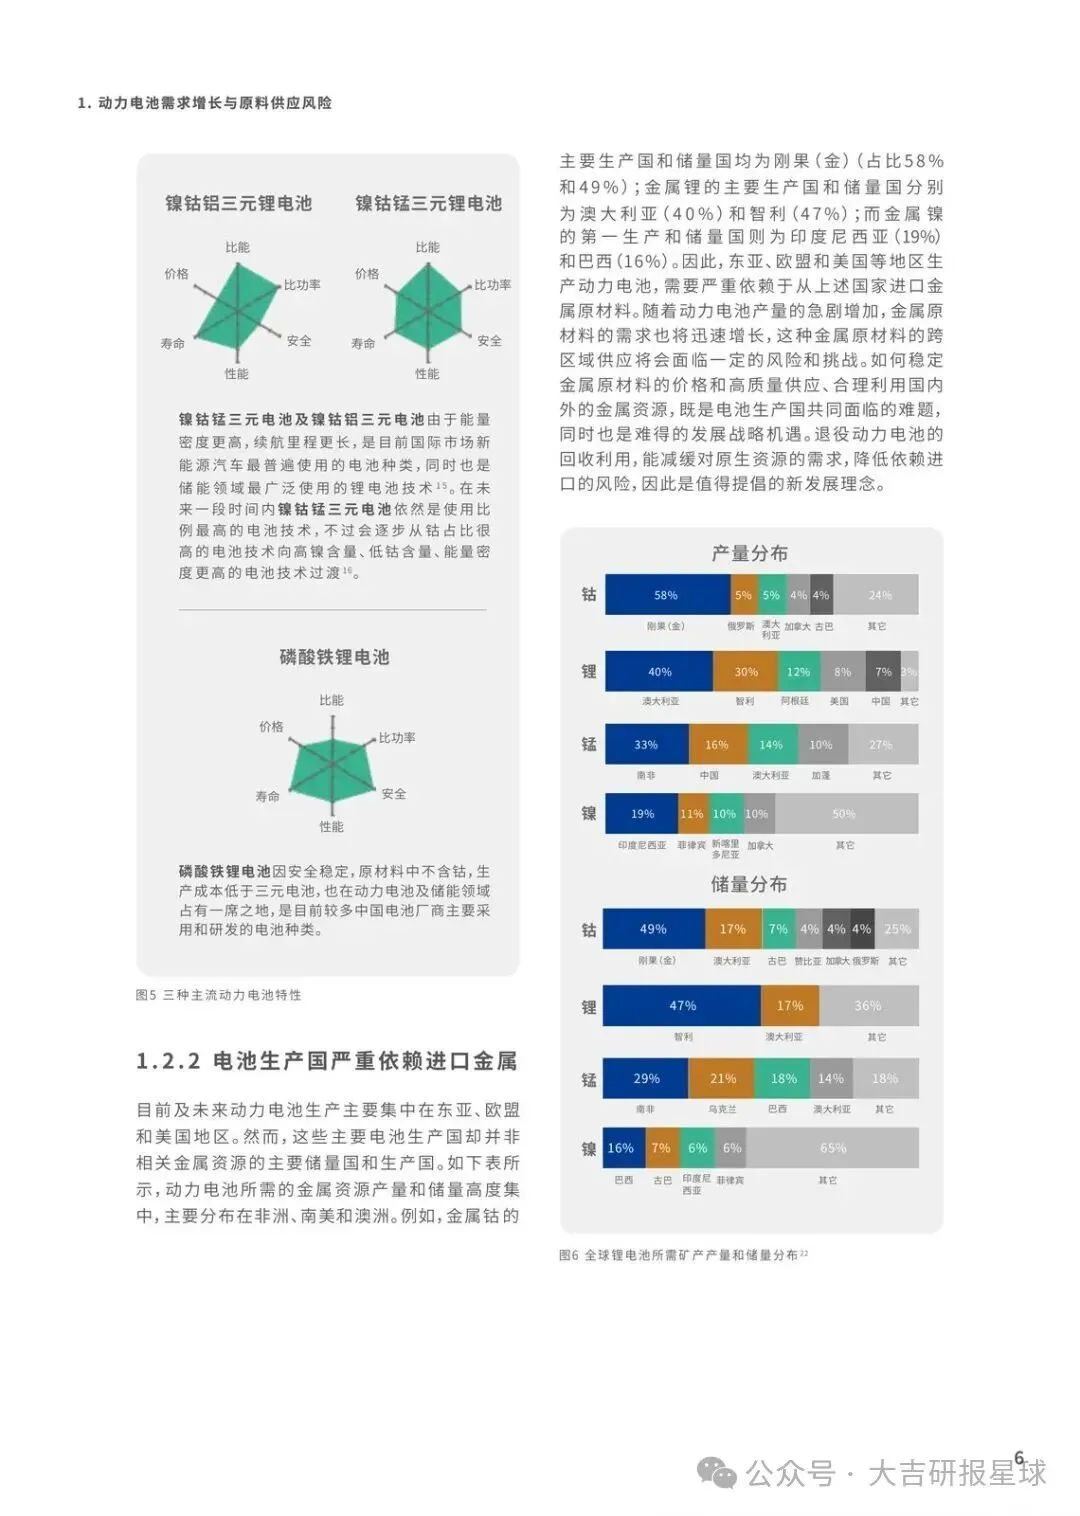
从报告结构看,判断分两步。先估2030年中国、全球动力电池保有量和退役量,再对照金属资源需求,看缺口有多大。
这意味着窗口期已经打开。2018—2030年材料需求还在爬坡,而退役包要到这十年后半段才集中出现。现在建回收产能、建溯源和标准,是在给2030年的供给做准备;等到退役量真砸下来再补,链条会更乱。
受益的是能吃到退役包、把再生料送回正极的回收企业和材料厂。受损的是仍按“一次性采矿—一次装车”做供应链的主机厂和电池厂:矿端波动会直接打到成本和交付。
该盯的不是口号,是退役量预测有没有被装车结构(磷酸铁锂占比抬升、三元能量密度变化)改写。铁锂多了,梯次场景更好做,但镍钴回收的经济性会变差。
两个关键矛盾:梯次和再生抢同一批包
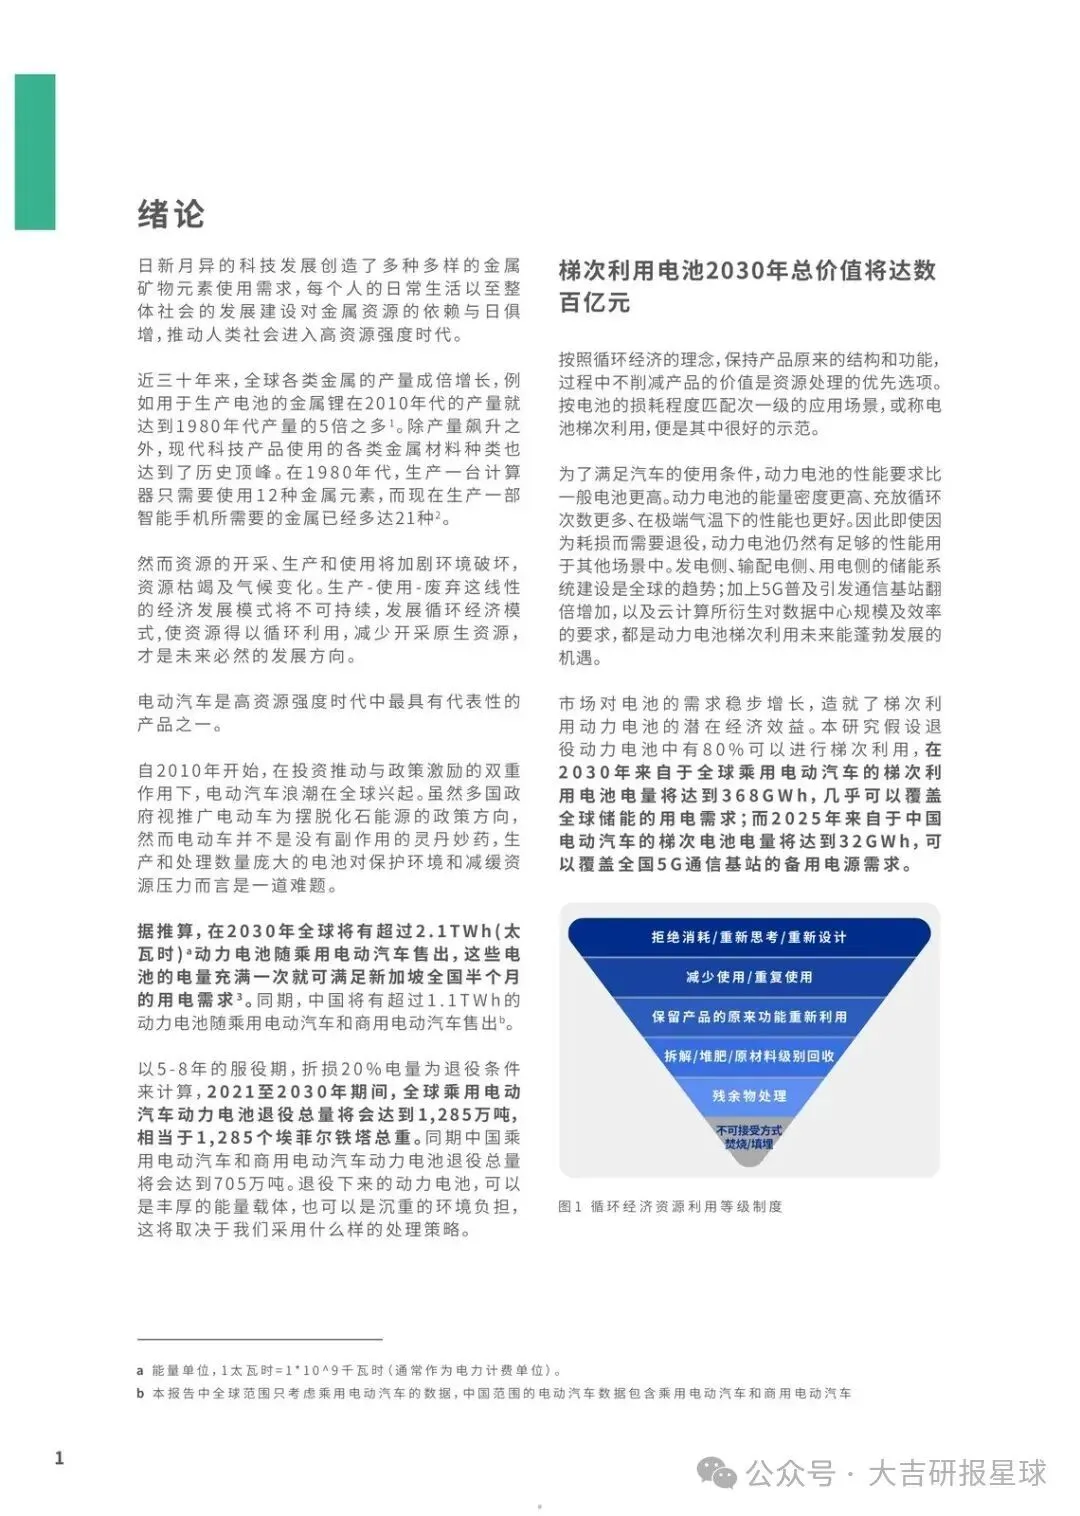
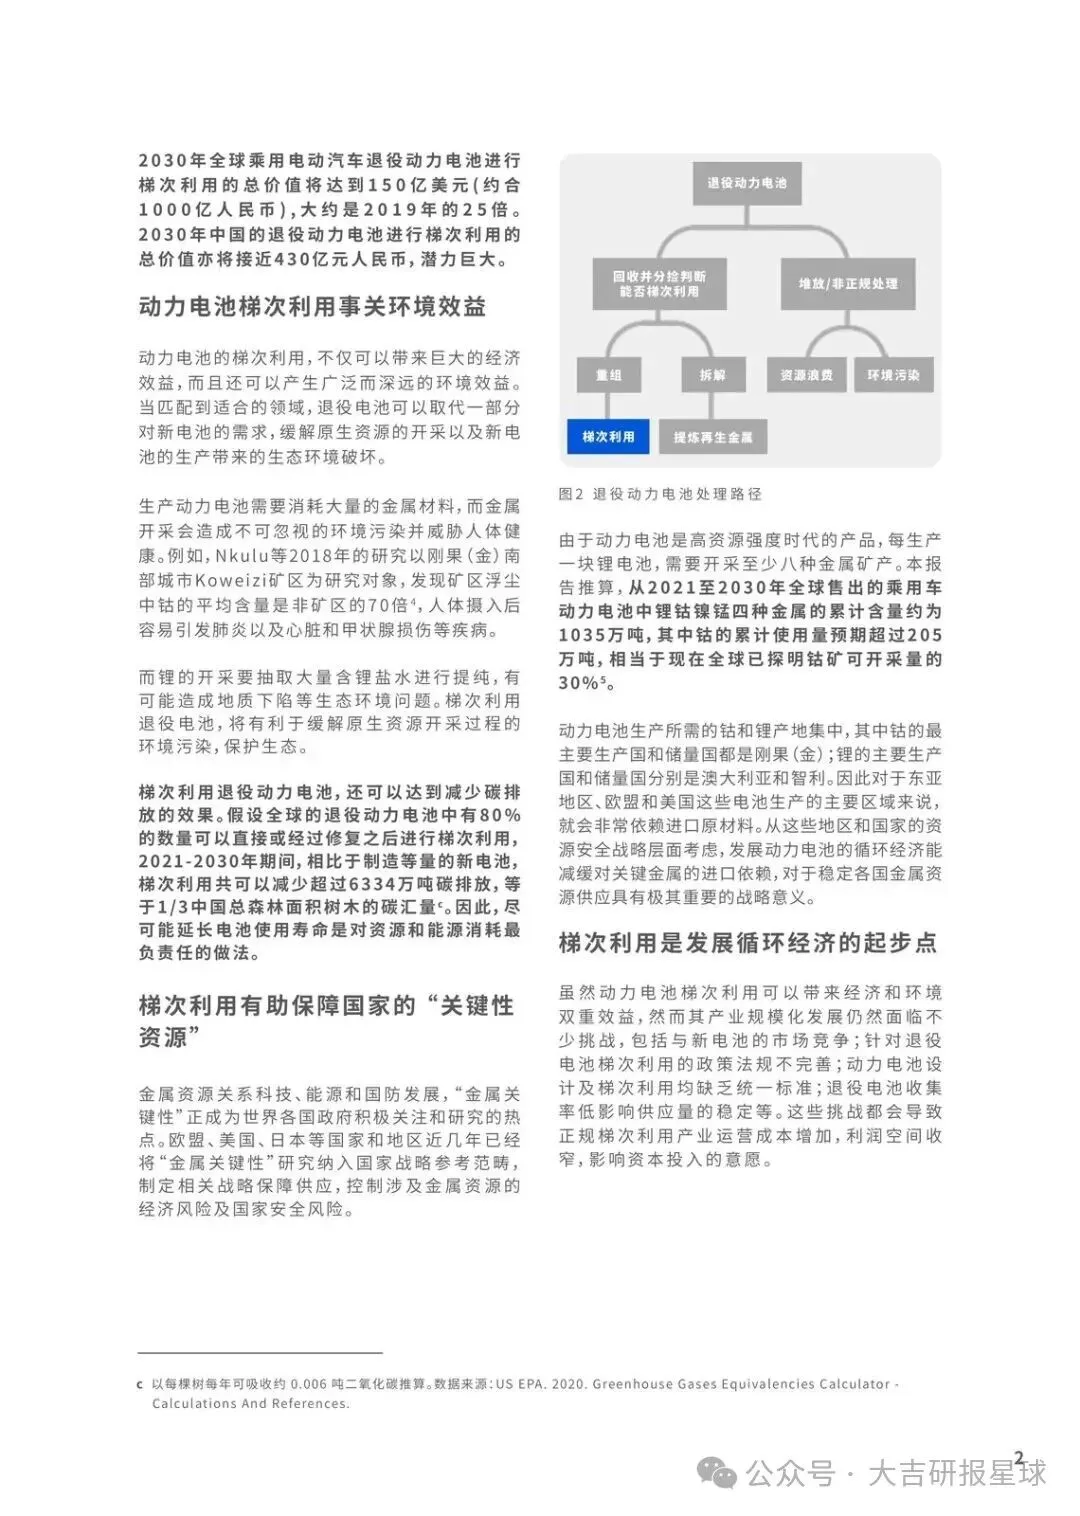
循环经济在报告里不是一条路,至少三条:梯次利用、闭环再生、开路再生,外加报废包和废料回收。
矛盾一:梯次和拆解再生抢货。能继续当储能、低速车电源的包,不会立刻进冶炼炉;可材料缺口又逼着闭环再生尽早吃料。2030年的资源潜力,高度取决于这批包先走储能还是先走冶金。
矛盾二:闭环和开路 ind 不同。闭环是再生料回到动力电池正极;开路可能去别的行业。从减碳和补缺口看,闭环更值钱,但对分选、杂质控制和供应链认证要求更高。
2019年中国循环经济回收再生规模,在报告里被拿来当起点;2030年被当成情景目标。中间差的不是技术概念,是收集率、正规渠道占比、以及再生料能不能进车规供应链。
受益的是储能集成商(吃梯次)和具备湿法/火法闭环能力的再生企业。受损的是散乱回收、只做粗拆的小作坊:政策一收口,货源会向正规渠道集中。
环境账和资源账是同一张表
报告后半段把循环经济写成减排和碳中和潜力,而不是单独的环保附录。逻辑是:少开一吨矿、少走一程原生冶炼,电池全生命周期的碳就下来一截。
所以回收率和闭环率,既是资源指标,也是碳指标。主机厂以后谈碳中和,很难只报使用阶段的电,还得报电池生产和材料来源。再生料占比一旦进入核算,采购就会从“谁便宜买谁”变成“谁有可追溯再生料买谁”。
该盯的是:退役路径有没有从“先梯次、后拆解”写成可执行的分流标准,以及再生料认证有没有进入电池厂BOM。
接下来该盯什么
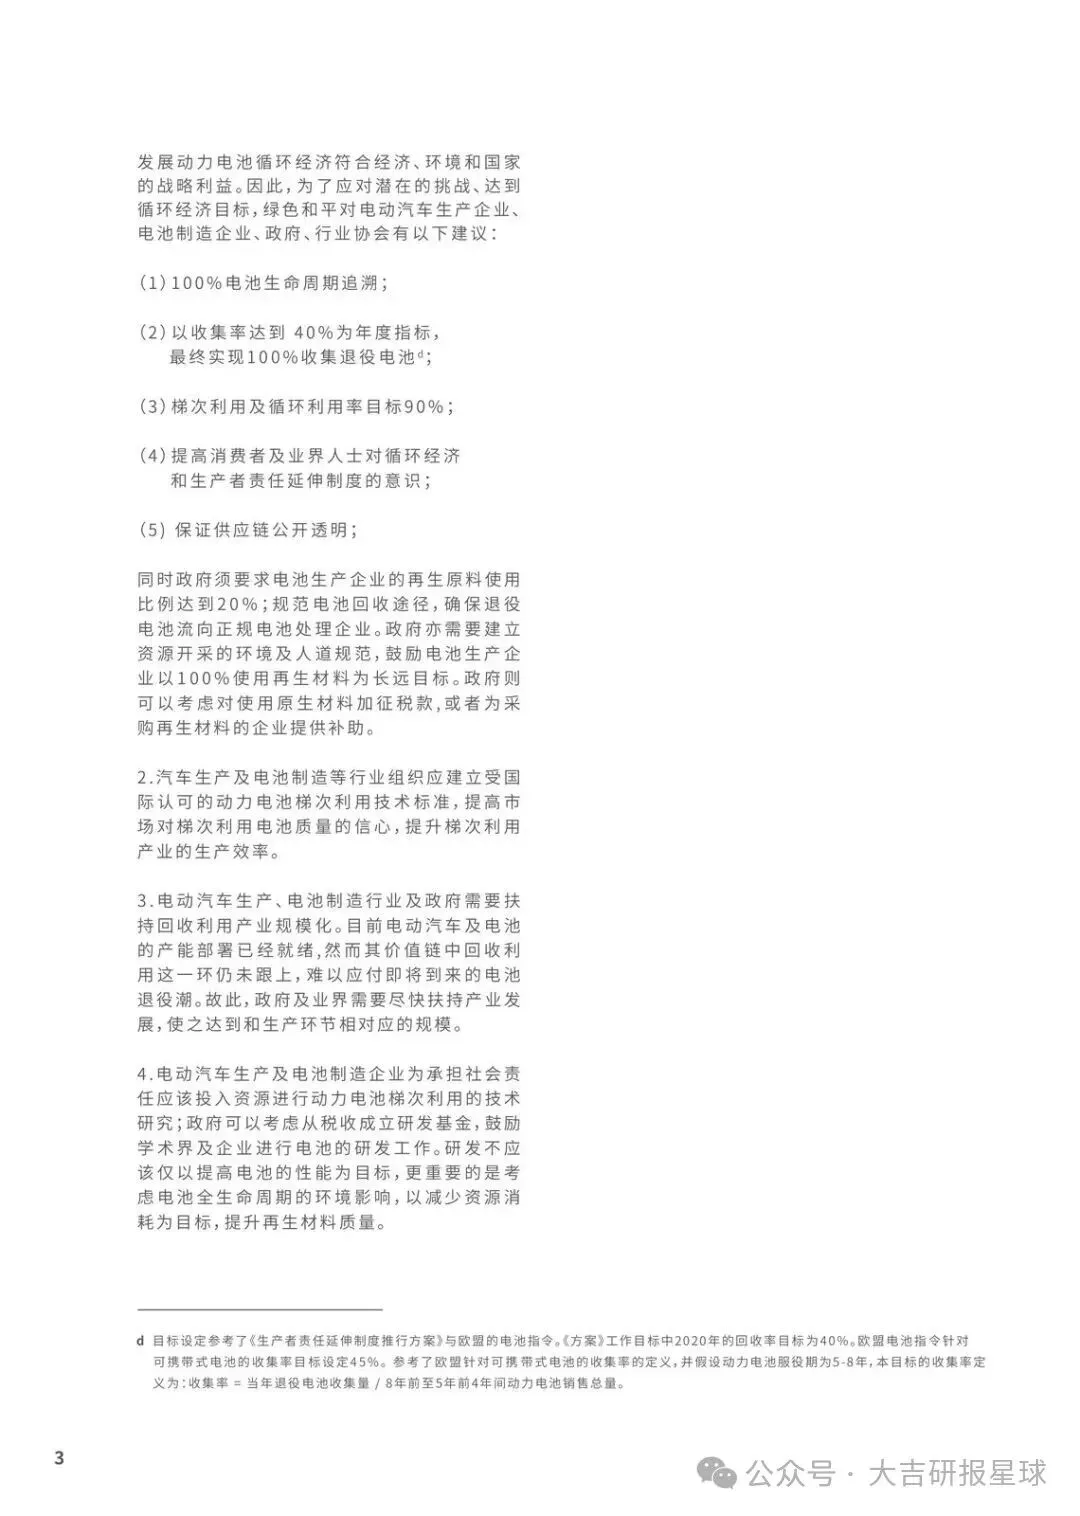
政策建议和国际对比在报告末尾,指向的是同一件事:没有强制回收责任、没有收集率和再生料掺入目标,2030年的潜力就停在情景表上。
- 中国乘用车动力电池累计退役量(2021—2030)是否按报告情景兑现,还是因铁锂占比、寿命延长而推迟。
- 退役包分流:进入梯次储能的比例 vs 直接拆解再生的比例,是否出现“梯次囤货、再生缺料”。
- 正规回收渠道处理量相对2019年起点的倍数,以及再生料是否进入车规正极供应链(闭环),而不是只进开路应用。
- 镍、钴、锂、锰的原生需求缺口,有多少被闭环再生对冲;铁锂主导时镍钴回收经济性是否恶化。
- 主机厂碳核算是否把再生料占比算进去,采购合同有没有回收责任和可追溯条款。
以下为原文预览:
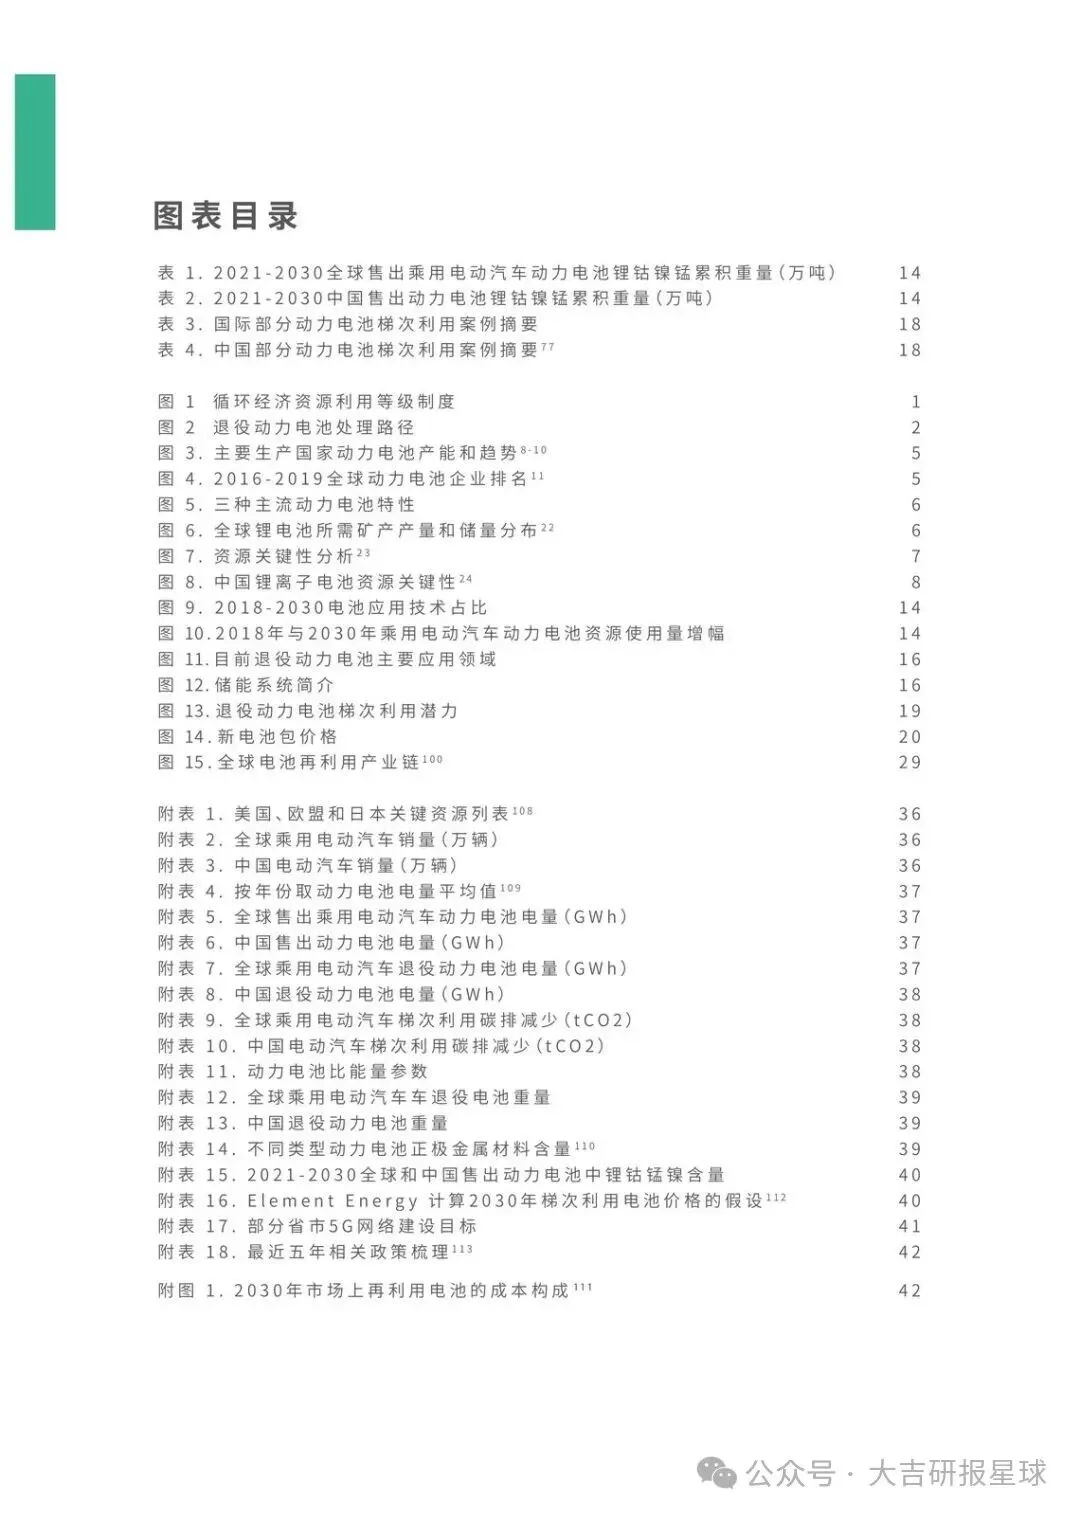
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告