研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/e137f102c9e2
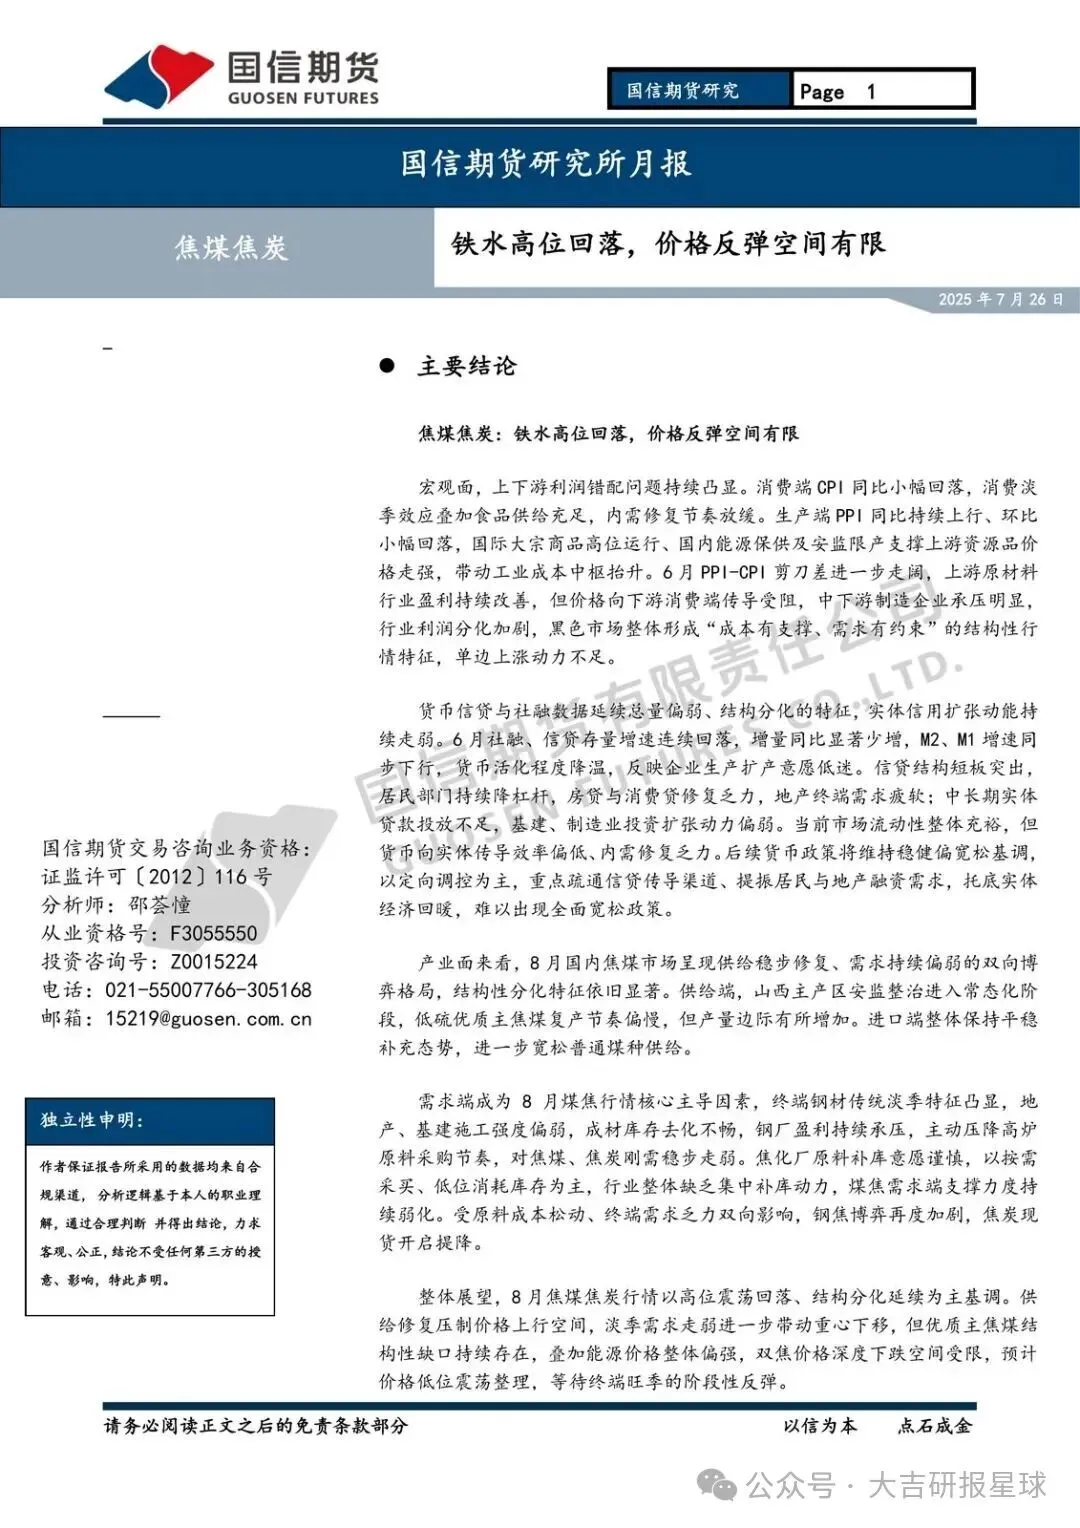
双焦8月更像是“下不深、上也难”的震荡局,而不是一轮能打穿的单边反弹。
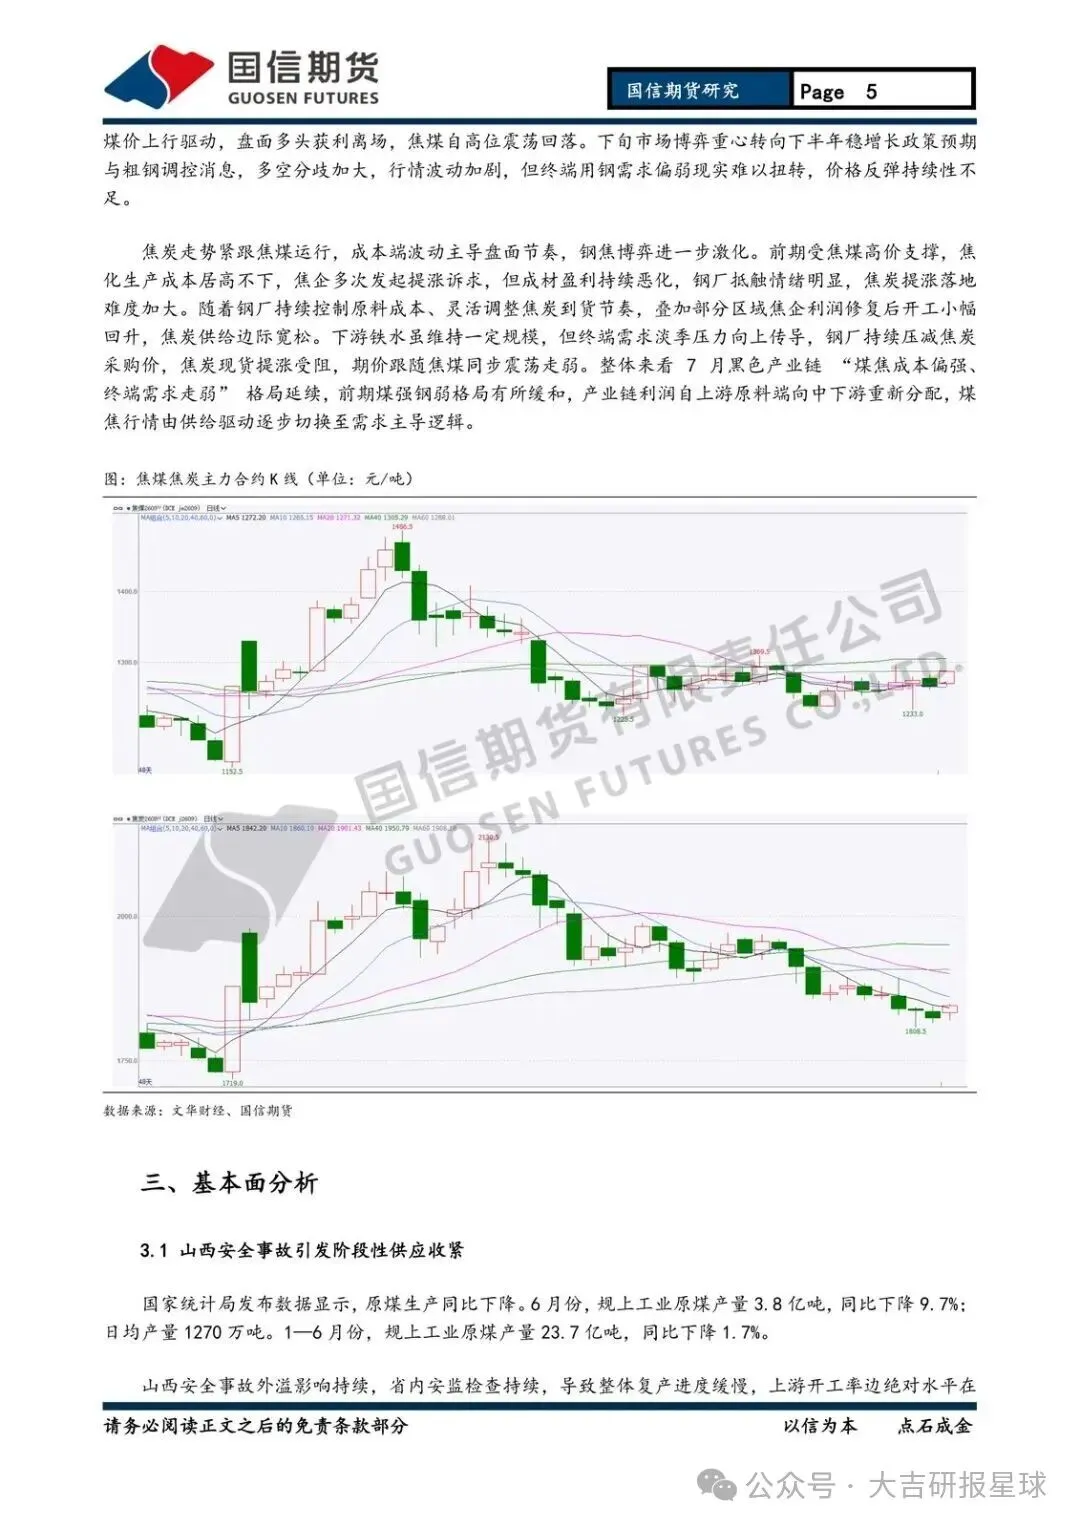
铁水已经从高位往下走,钢厂主动压采购,焦炭现货开始提降。供给端山西还在“复产不复量”,优质主焦煤缺口没补上,所以深跌也难。真正决定方向的,是淡季需求能不能扛住,以及旺季来之前库存会不会先堆出来。
为什么是现在:铁水回落,需求接手定价权
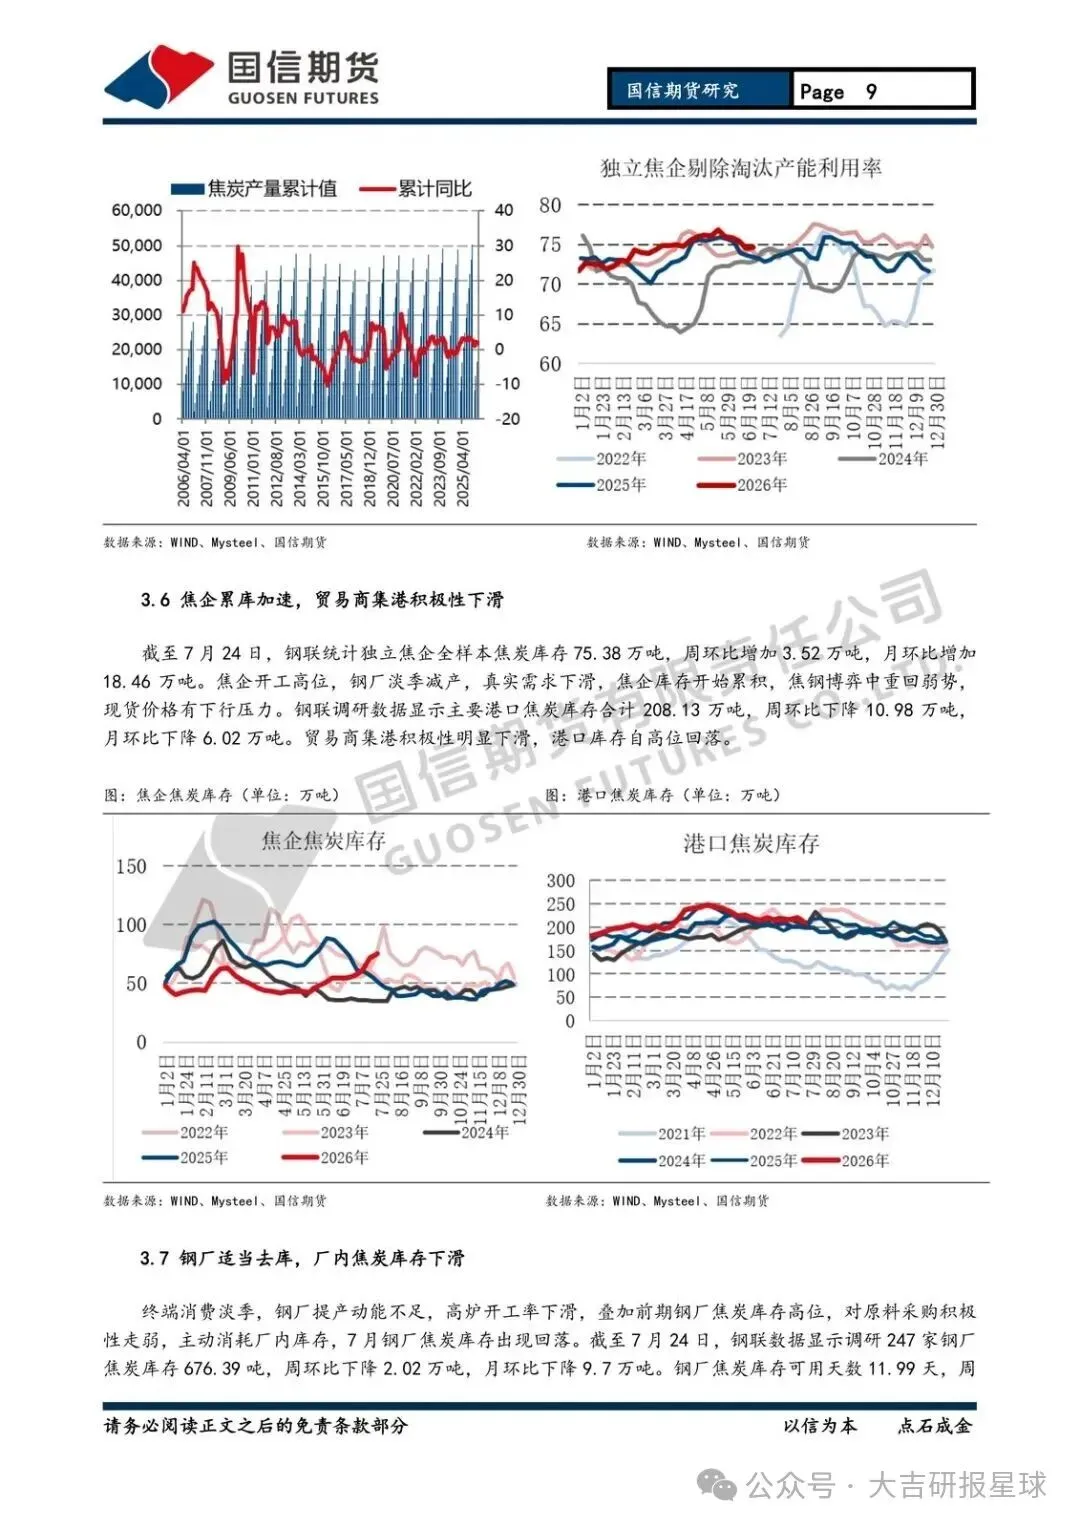
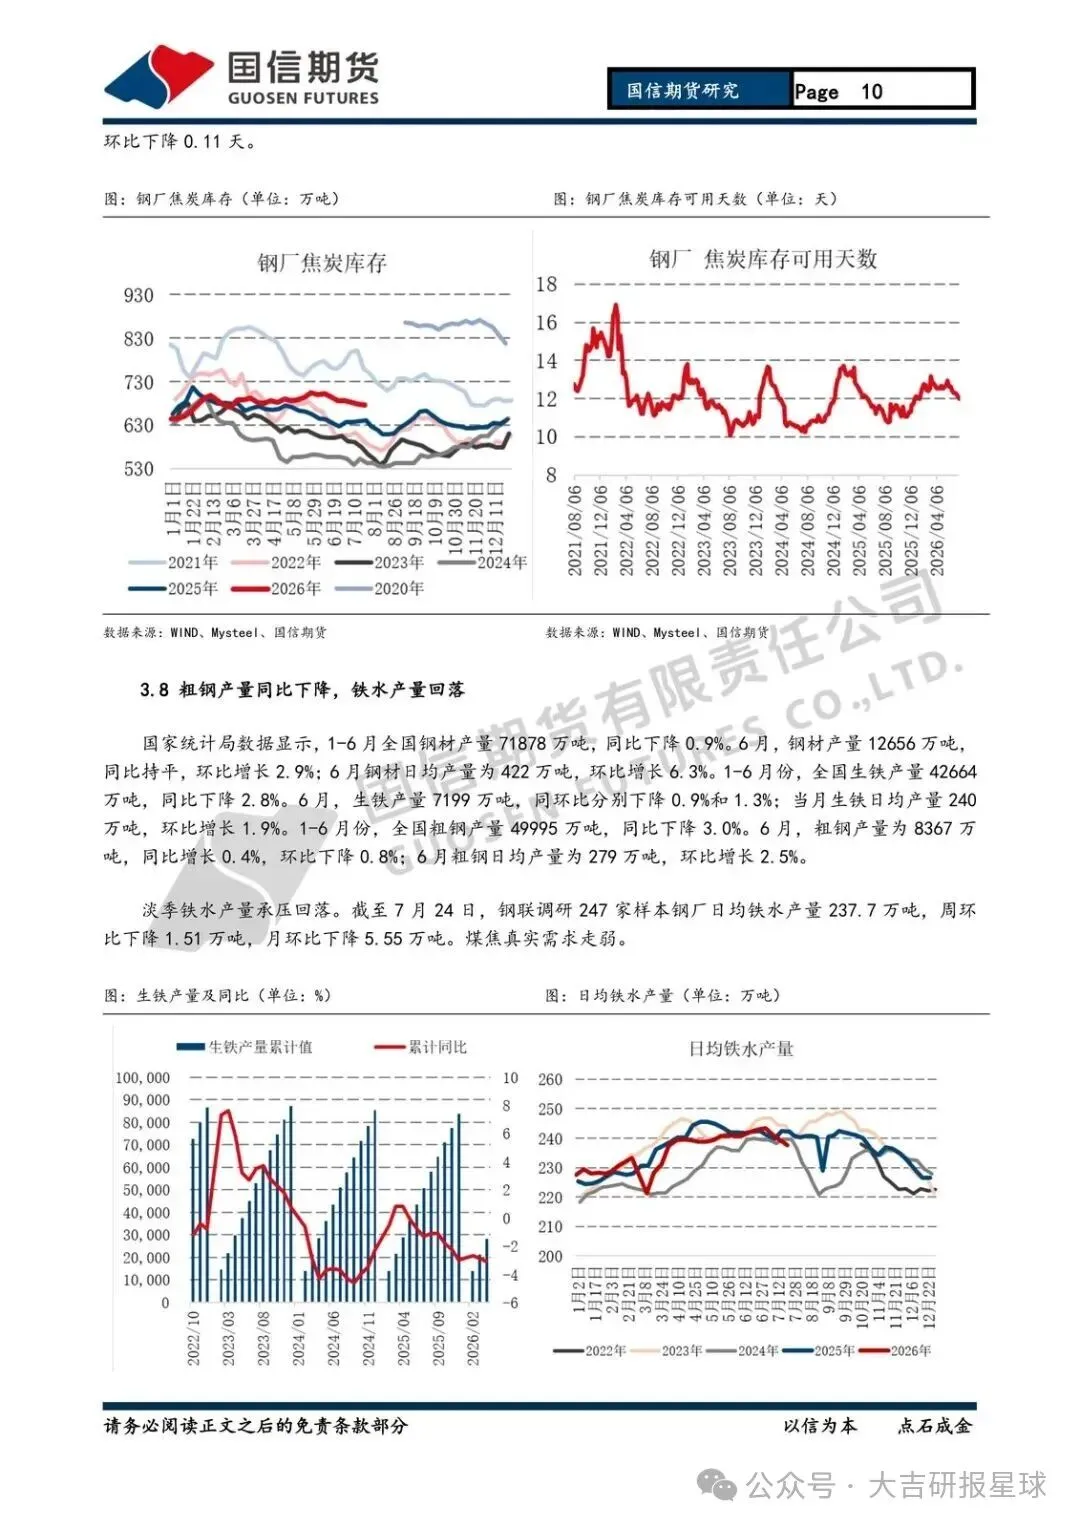
截至7月24日,钢联247家样本钢厂日均铁水237.7万吨,周环比降1.51万吨,月环比降5.55万吨。6月焦炭产量4204万吨,同比增1.1%,环比降1.6%;粗钢8367万吨,同比增0.4%,环比降0.8%。
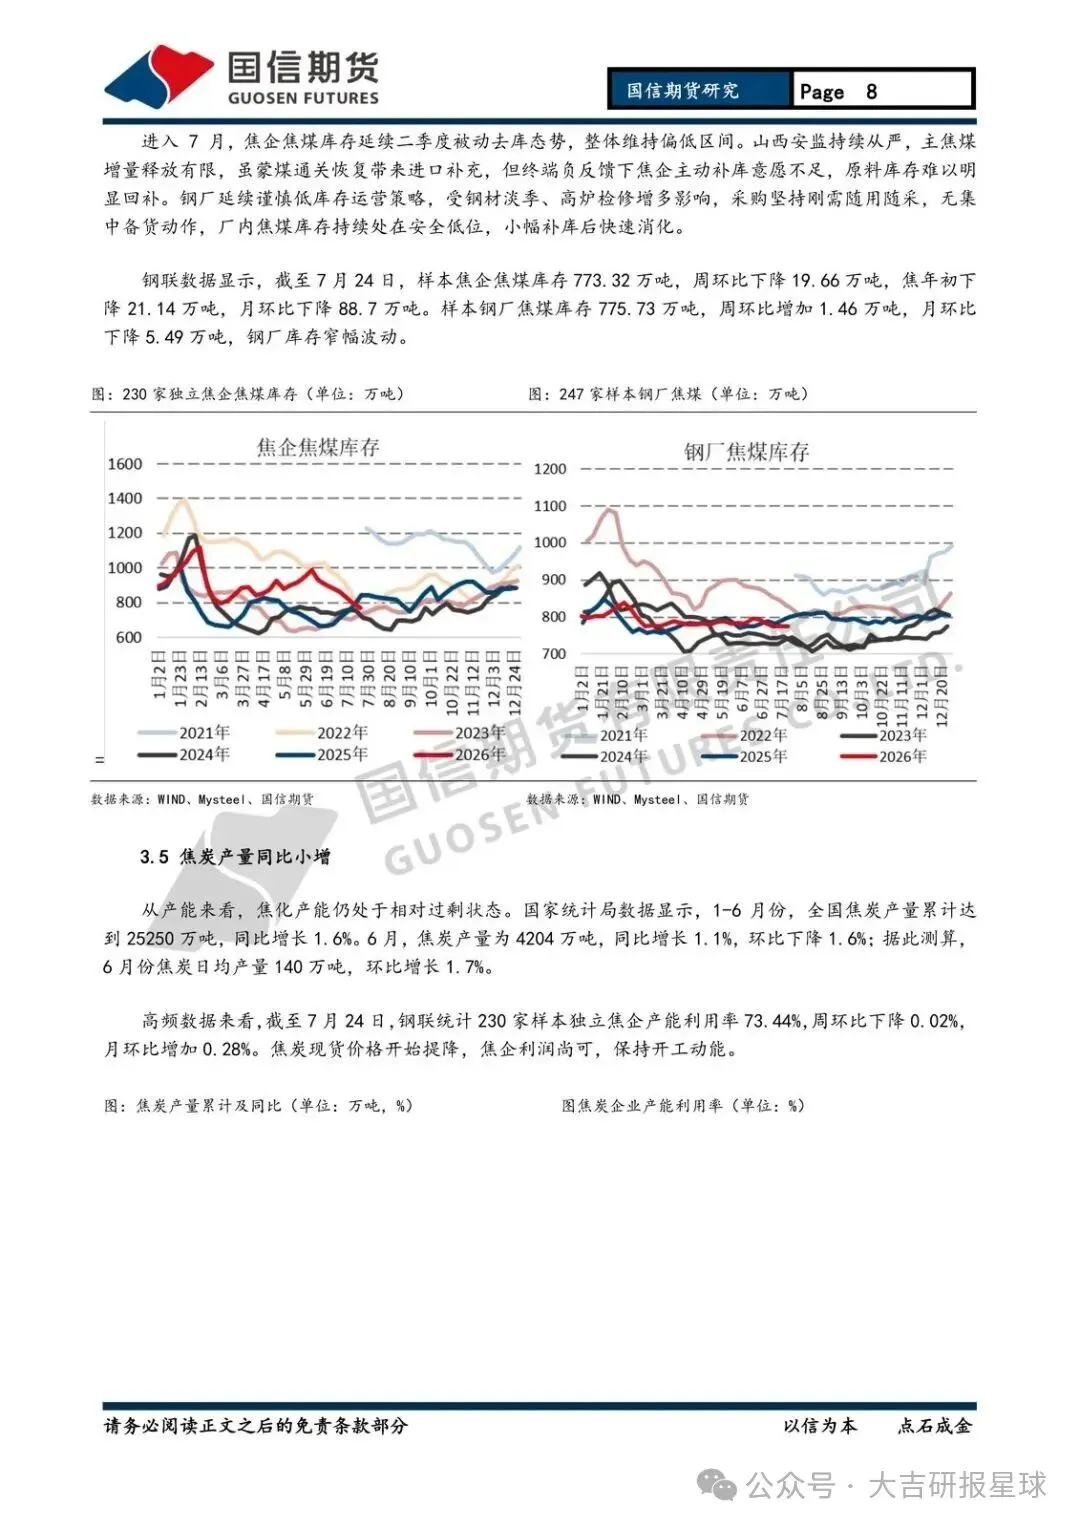
产量还在,但节奏变了。地产、基建施工偏弱,成材库存去化不畅,钢厂利润受压,原料采购从“抢货”变成“按需”。焦化厂补库也谨慎,低位消耗库存为主,集中补库动力不足。钢焦博弈加剧,焦炭现货提降,就是这条链条的结果。
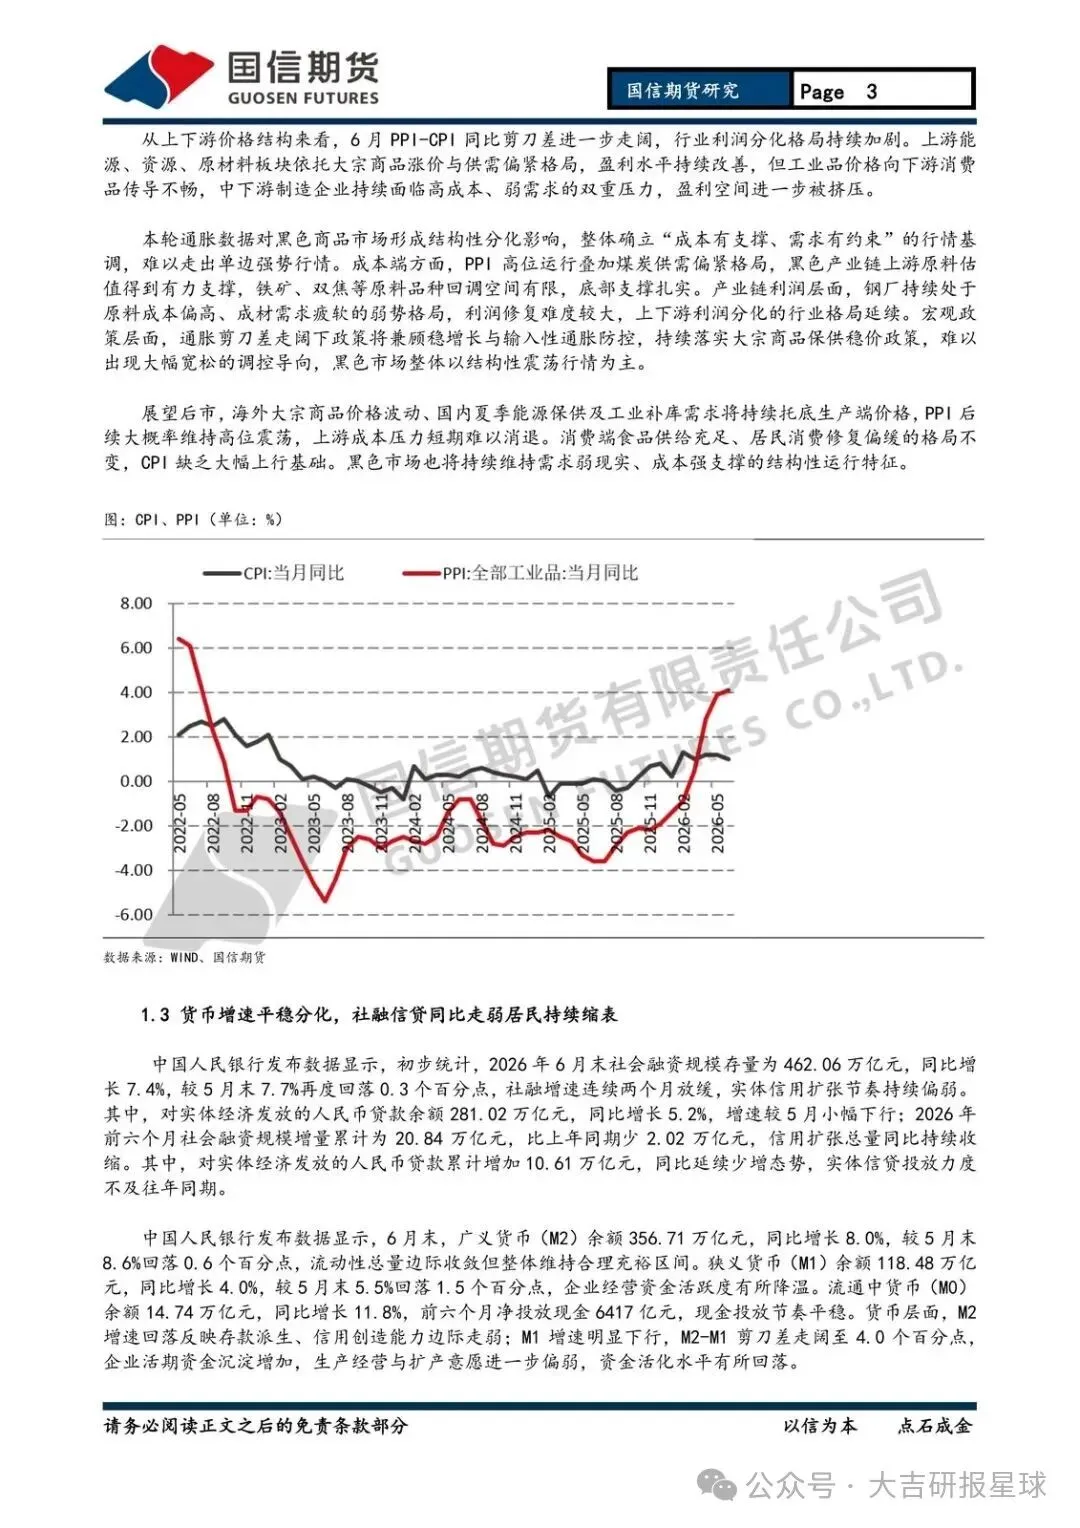
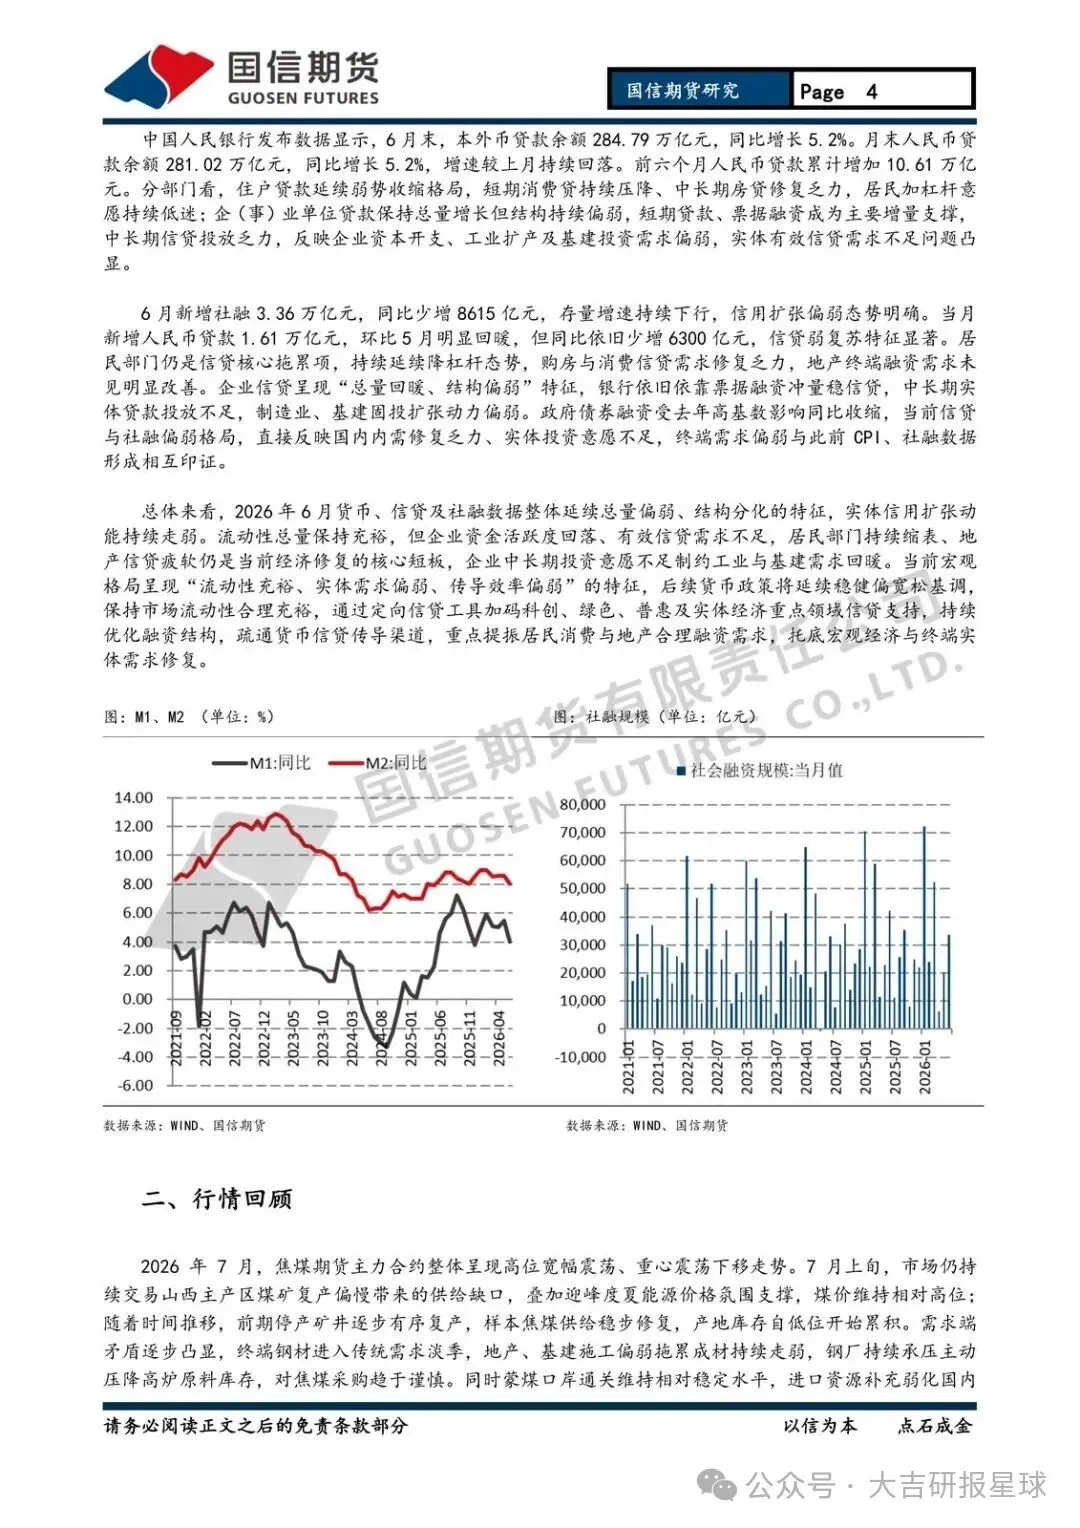
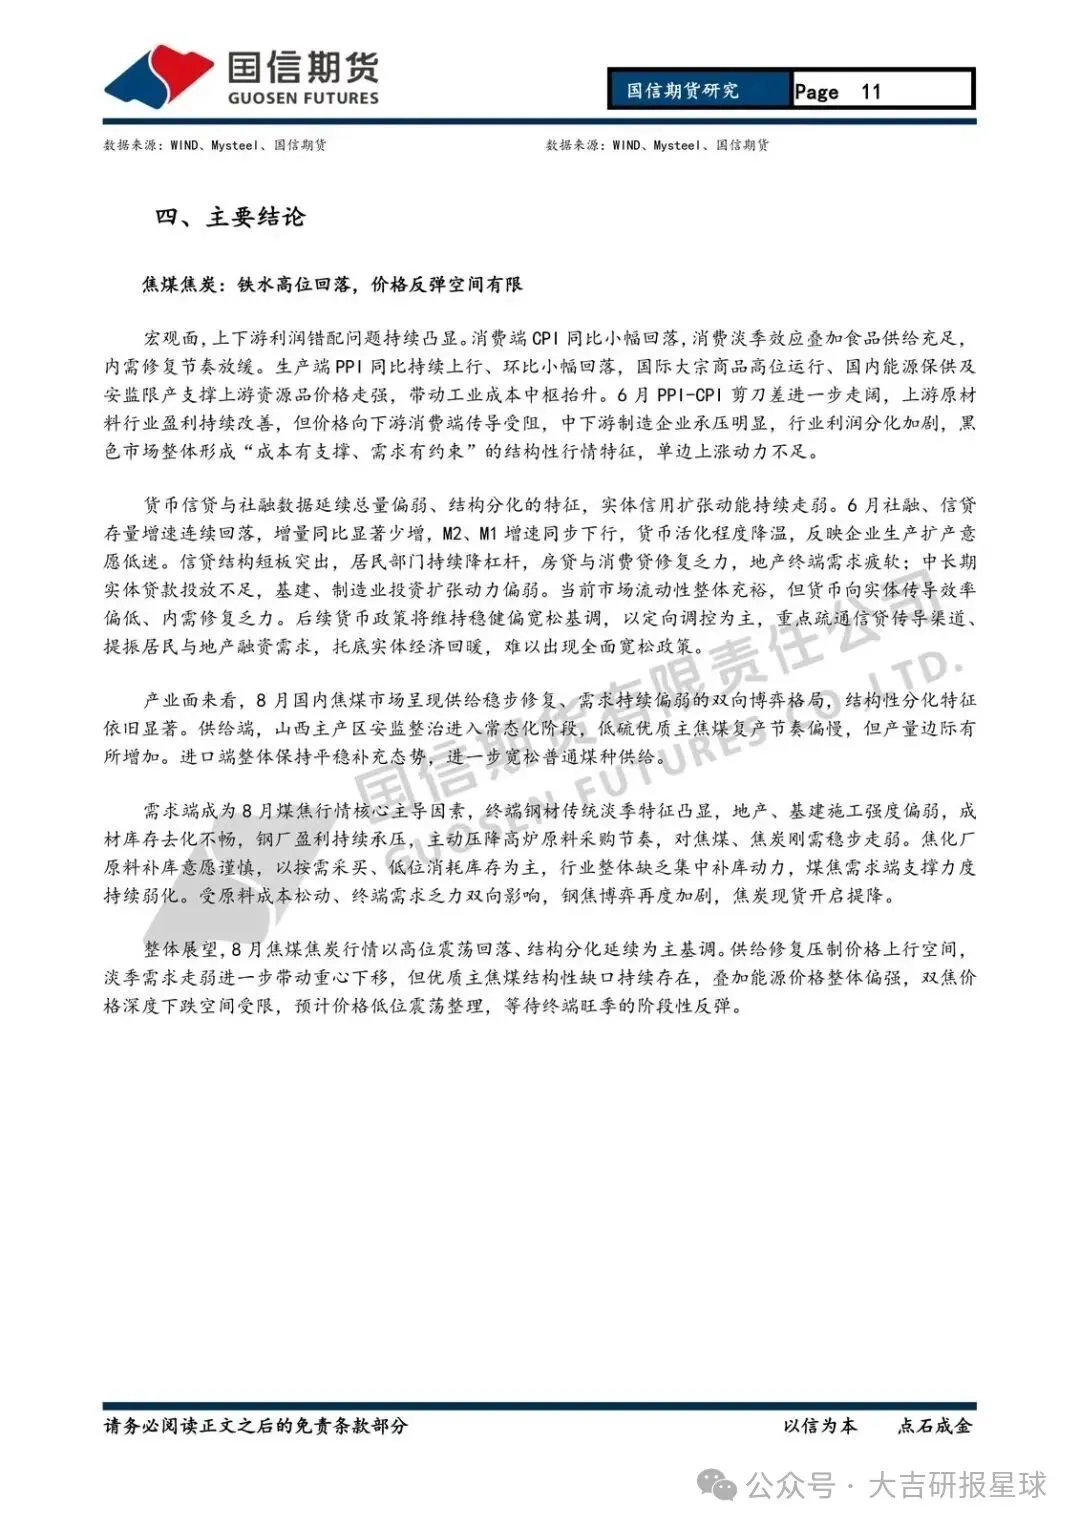
宏观也在帮倒忙。2026年6月CPI同比1.0%,PPI同比4.1%,剪刀差走阔:上游成本有撑,下游传导不畅。社融存量同比7.4%,M2同比8.0%、M1同比4.0%,居民仍在降杠杆,地产融资没起来。黑色被钉在“成本有支撑、需求有约束”上,单边上行缺少燃料。
两个矛盾:复产不复量 vs 进口把普通煤冲松
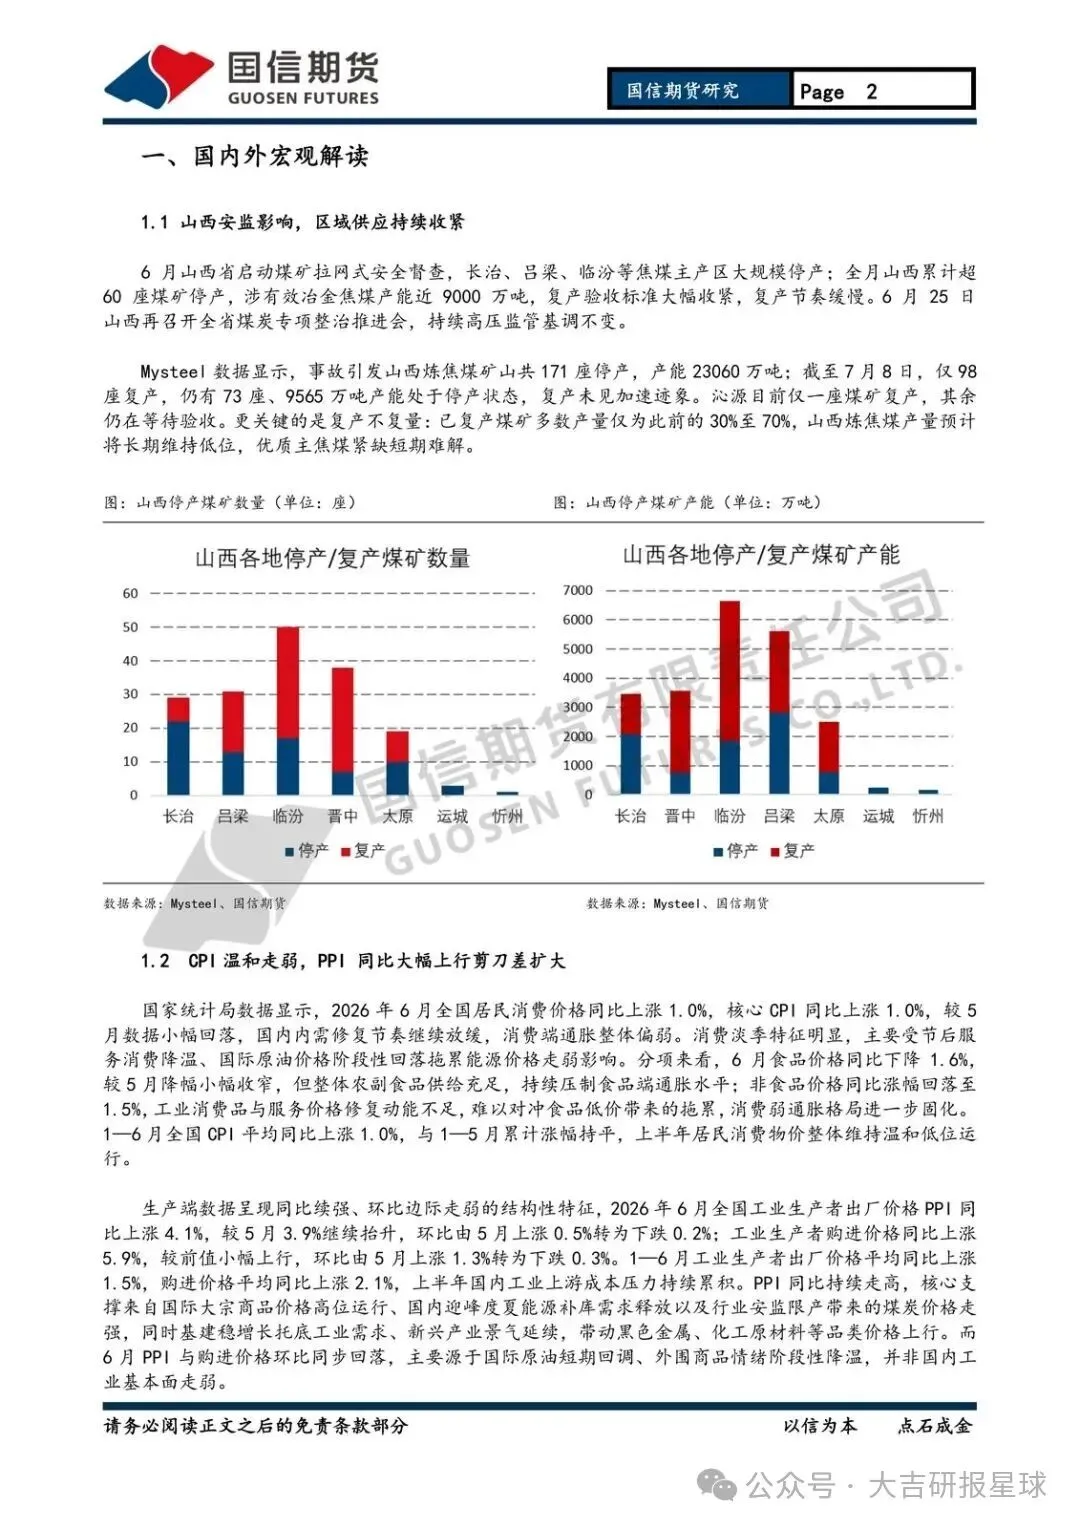
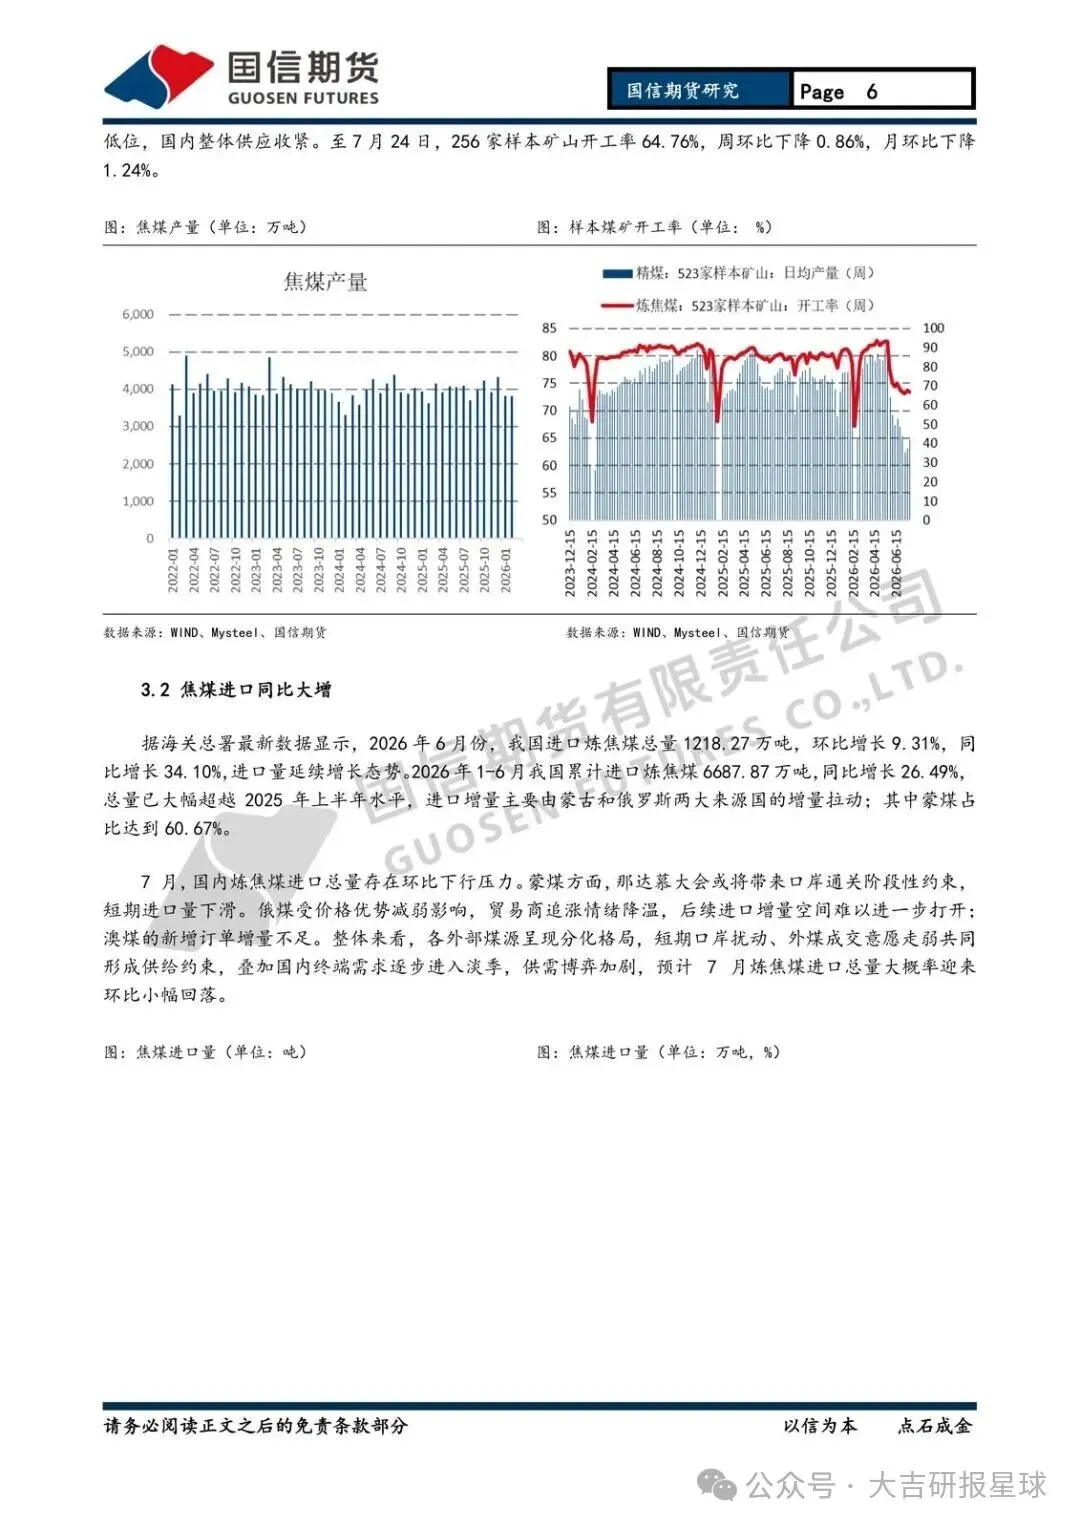
山西安监进入常态化。Mysteel口径下,事故后山西炼焦煤矿山一度停171座、产能2.306亿吨;到7月8日复产98座,仍有73座、9565万吨产能停着。已复产矿多数产量只有此前的30%–70%,沁源几乎还在等验收。低硫优质主焦煤紧缺,短期解不了。
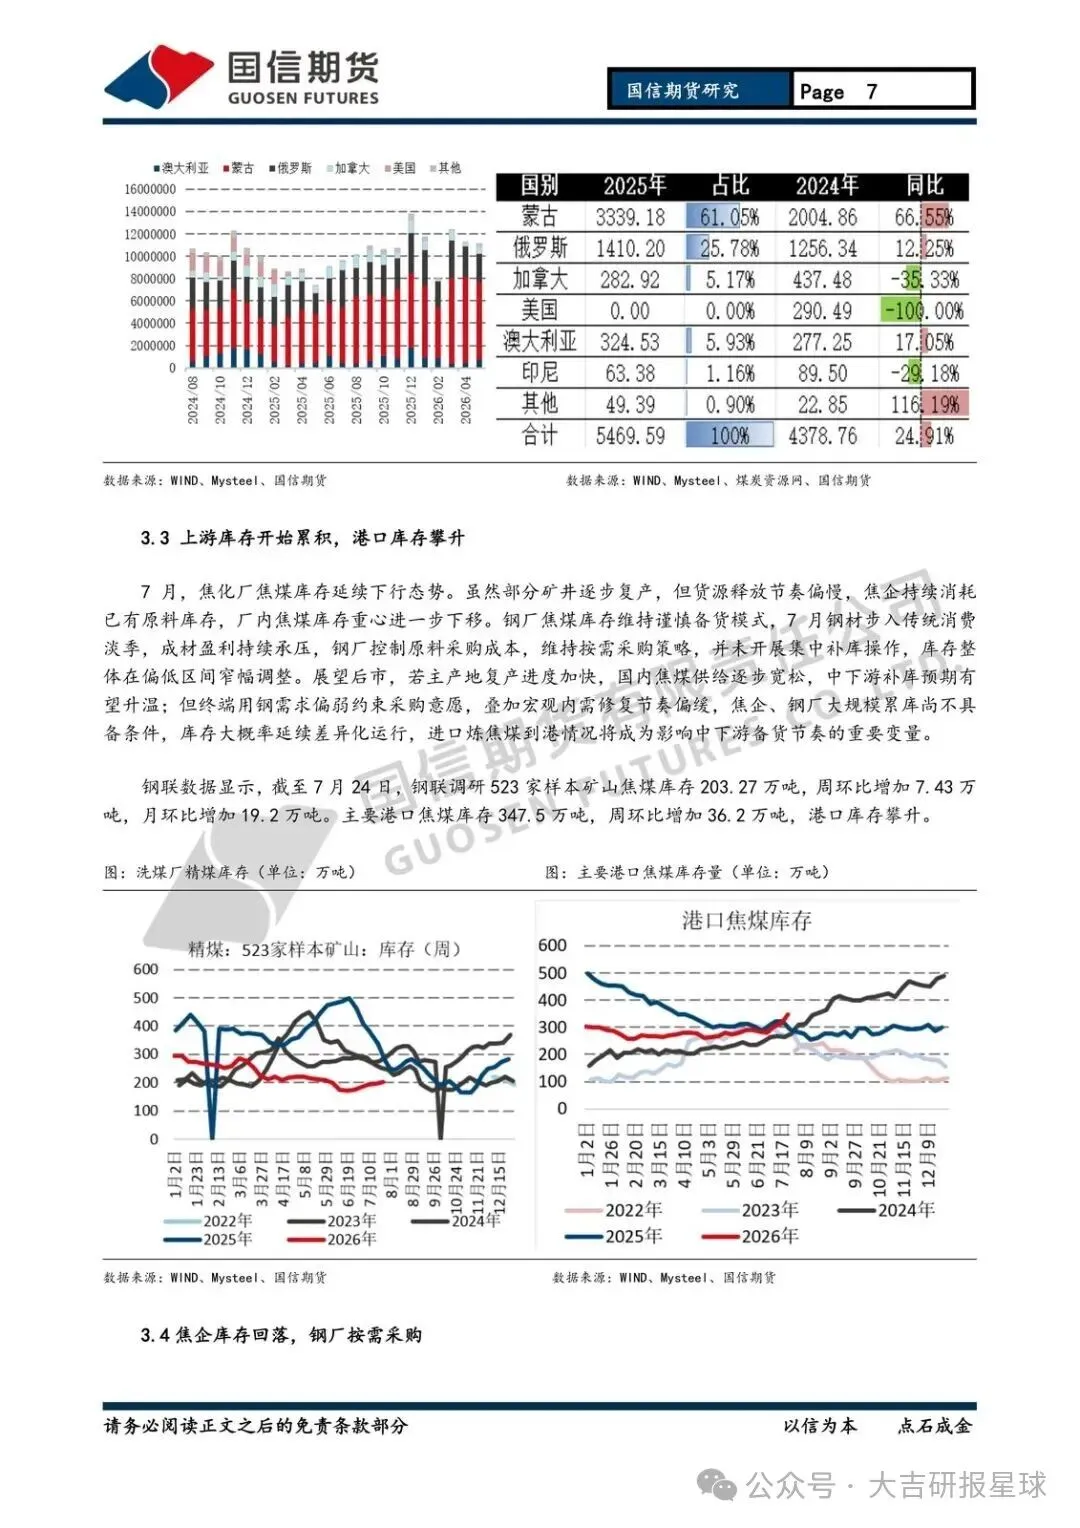
另一头,进口在补量。2026年6月进口炼焦煤1218.27万吨,环比增9.31%。普通煤种供给被进口摊平,结构上就变成:好煤紧、差煤松。价格很难齐涨齐跌,更可能是主焦相对抗跌、配煤先松。
受益的是手里有低硫主焦资源、能卡配煤结构的矿山和贸易商;受损的是利润薄、只能跟降的焦化厂,以及高炉原料成本下不来、成材又卖不动的钢厂。政策面倾向定向托底,不是全面宽松,别指望一剂猛药把需求拉起来。
接下来该盯什么
8月基调从材料看是高位震荡回落、结构分化:供给修复压上行空间,淡季需求把重心往下拽;优质主焦缺口加能源价格偏强,又限制深跌。更可能是低位震荡整理,等终端旺季给一次阶段性反弹,而不是V型反转。
- 铁水:247家日均铁水是否继续低于237.7万吨、月环比是否再掉,确认“高位回落”是趋势还是一周扰动。
- 山西复产:停产产能能否从约9565万吨明显下降,以及已复产矿产量是否仍卡在30%–70%——这决定主焦有没有真正放量。
- 进口与现货:炼焦煤进口是否维持6月那种环比近9%的补充节奏;焦炭提降能否落地、钢厂是否继续压原料采购。
- 宏观印证:PPI-CPI剪刀差是否继续走阔,社融/信贷存量增速和居民中长期贷款有没有止跌——地产融资不回头,旺季反弹的高度就要打折。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告