研报速递
摘要:读完研报,你记住了行业空间、盈利预测和目标价,也更想买了。可问到什么证据会让你改变判断,却答不上来。更有信心,不一定看得更清楚。读懂研报,先灵魂三问:事实是什么?什么最重要?什么会让我改变判断?
你可能熟悉这种感觉。
晚上读完一份研报,划了重点,存了截图。行业空间、竞争优势、盈利预测,看上去都很清楚。
合上电脑,心里挺踏实:这次做足功课了。
可第二天,看到一份相反的分析,又觉得对方说得有道理。
再问自己:我到底相信什么?哪个条件不能变?出现什么情况,我会重新考虑?
忽然答不上来。
明明认真学了,却还是拿不定主意。
我以前也常先看评级和目标价。后来发现,记住结论很容易,把结论变成自己能检验的判断,还需要再走几步。
可见,有时我们读完报告带走的,只是作者的信心。
一、事实是什么?
投资研究很容易太快进入观点。
“行业景气度向上。”
“公司竞争优势明显。”
“未来成长空间广阔。”
“估值具备吸引力。”
这些都是需要证据支持的判断。但真正有价值的报告,首先要把事实讲清楚。
我会继续找:
营业收入增长,来自销量、价格,还是合并范围变化?
经营活动产生的现金流量净额为何变化?应收账款、存货等项目发生了什么?
订单处于框架协议、合同履行,还是已经确认营业收入的阶段?合同金额不能直接当作营业收入,还要检查履约情况和收入确认条件。
管理层说“需求旺”,有没有销量、价格、产能利用率或客户数据支持?
这些问题,是为了分清三件事:发生了什么,作者怎样解释,对未来作了什么假设。
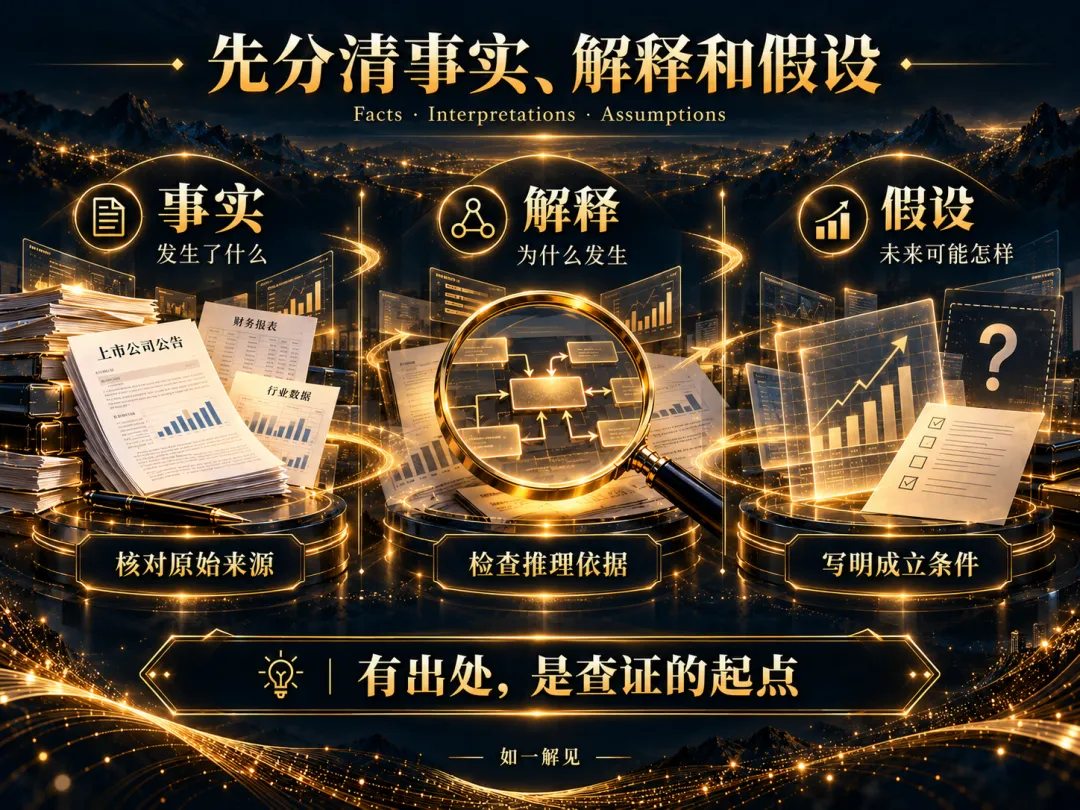
举个假设:某公司归属于上市公司股东的净利润同比增长40%,同期归属于上市公司股东的扣除非经常性损益的净利润同比增长5%。
只记住40%,容易错过差异。需要继续查非经常性损益项目明细和财务报表附注。两个增速不能直接相减来认定某项收益的贡献,也不能把5%直接解释成主营业务增长。
X幸匿名做空报告提供了一种核验思路。按报告自述,调查团队记录了11,260小时门店视频,收集了25,843张消费小票,核对销售商品件数和每件商品净售价。
同样,做空报告也要接受检查。样本怎样选、口径怎样算、偏差在哪里,都不能略过。
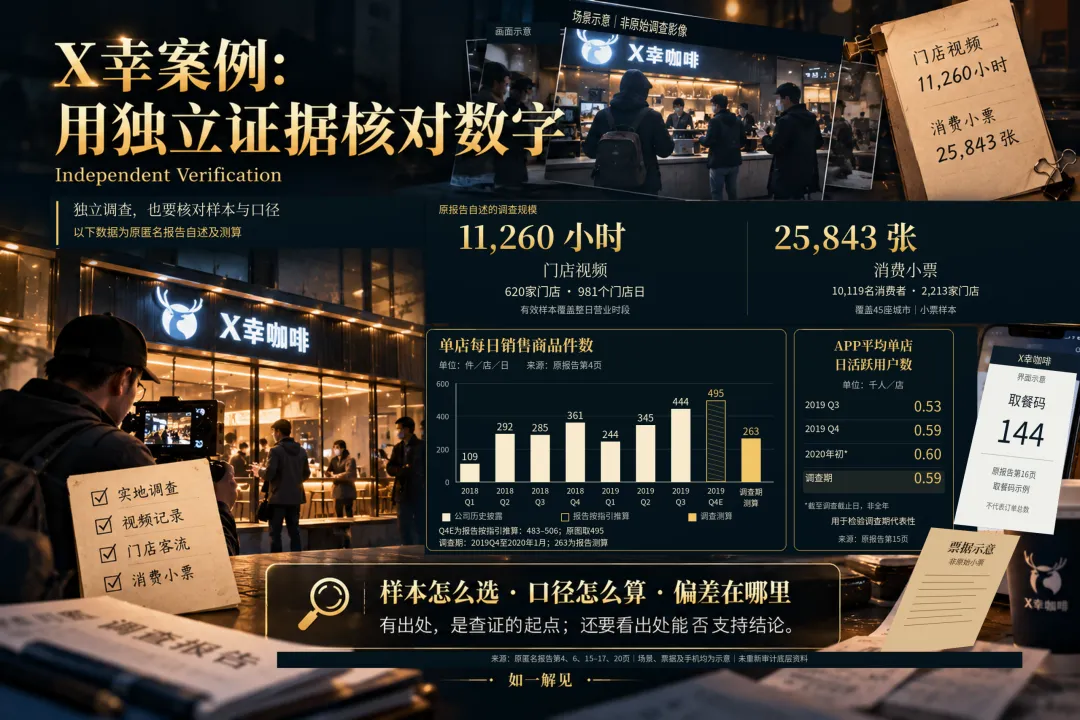
有出处,是查证的起点,但还不够,还要看能否支持结论。
二、什么最重要?
营业收入、营业利润、存货、订单、客户、产能……资料可以越找越多。
全部都重要,等于全部都不重要。
我会换个问题:哪个变量一变,原来的结论就得重算?
消费公司,可以看单店经营能否持续盈利,新店能否复制。
制造企业,可以看新产能能否被真实订单消化。
科技公司,可以看客户为何付费、能否持续付费。
并购重组,可以看交易能否完成、资产作价是否合理,以及对原股东权益的影响。
找到关键变量后,还要回到价格:
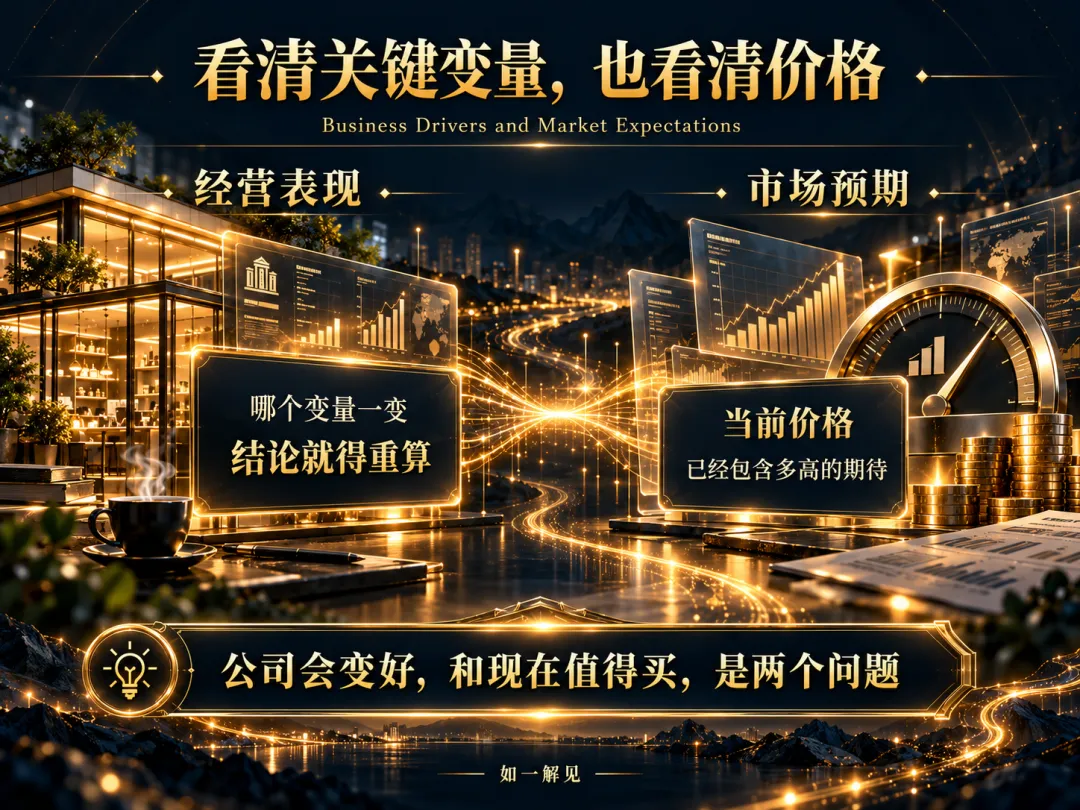
公司会变好,和现在值得买,是两个问题。
增长前景再好,也要检查当前股价已经包含了多高的期待。
Mauboussin(大摩投管、瑞信首席)的研究给过我一个启发:把企业投资回报与市场预期放在一起看,才能知道市场给公司的业绩设了多高的门槛。
好的投资报告应该有能力做减法,把几十页资料压缩成几句话:
我真正押注的是什么?
哪几个变量决定这个判断成立?
市场现在最可能看错哪一个?
回答到这里,研究才开始有“投资味”。
三、什么会让我改变判断?
我最警惕的,是这样一种状态:
利好出现,觉得自己判断正确;
利空出现,又总能找到解释。
订单延迟,是客户节奏问题。
业绩不及预期,是公司还在投入。
重要进展没出现,就继续等待。
每个解释都好像有道理。但如果所有结果都能支持原来的判断,我们就该停下来检查了。
资料看得越多,模型做得越复杂,我越容易觉得:
“我已经这么了解它了,我应该是对的。”
所以,我会提醒自己:
别因为花了很多时间研究,就不愿承认自己可能错了。
下结论前,先写清观察期限和重新评估的条件:
核心产品持续降价,销量增长能否弥补对营业利润的影响?
订单是否按预计进度履行,并满足收入确认条件?
经营活动产生的现金流量净额持续为负,是否超出原先对业务周期和资金占用的预期?
控股股东行为、交易安排或重要事件的变化,是否动摇了原来的依据?
股价明显上涨后,按原有估值假设计算的预期回报是否仍有吸引力?
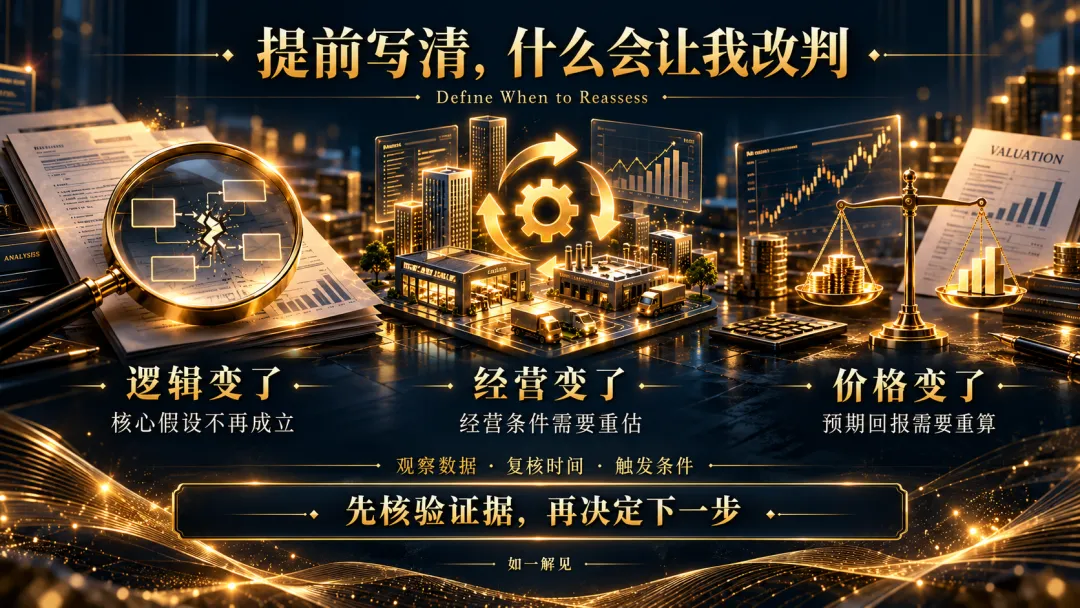
研究时愿意问“我可能错在哪里”,比事后解释“当时为什么没错”更有用。
重新评估,先核验证据,再决定下一步。
四、看懂推理链,比评级结论、记住目标价更有用
以前看报告,我很容易翻到最后的结论:目标价多少?评级是什么?上涨空间多少?
现在,我更想知道:用了什么事实?抓住哪些变量?凭什么得出这个判断?
评级和目标价有参考价值,但要连同它们依赖的假设一起看。
我希望看见一条清楚的链:
事实 → 变量 → 判断 → 反证 → 行动
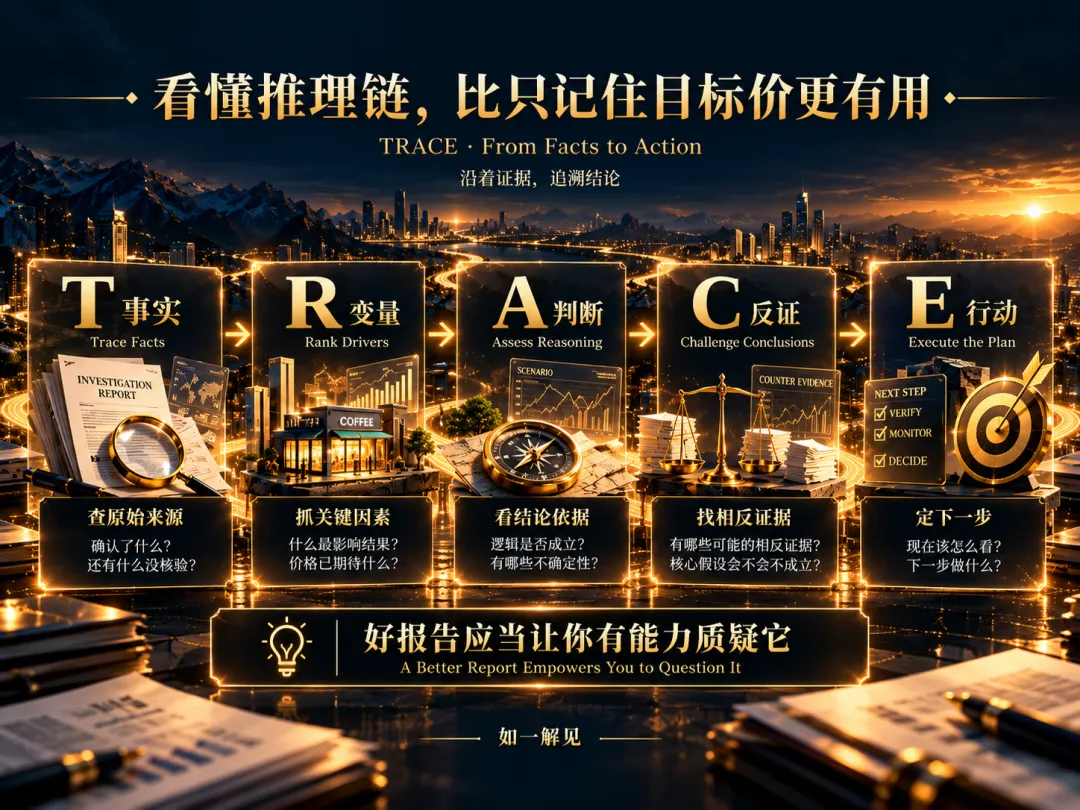
中金《AI经济学》讨论AI时,会区分技术可行性和经济可行性,再分析规模效应和产业影响。这样的拆解,引导读者继续追问:技术进步怎样转化为经济收益?
你可以不同意结论,但要看得懂作者的推理。
好报告应当让你有能力质疑它。
分歧在哪里?是事实不同、假设不同,还是对风险的接受程度不同?这比争一句“看多还是看空”更有价值。
五、用三个问题,形成自己的判断
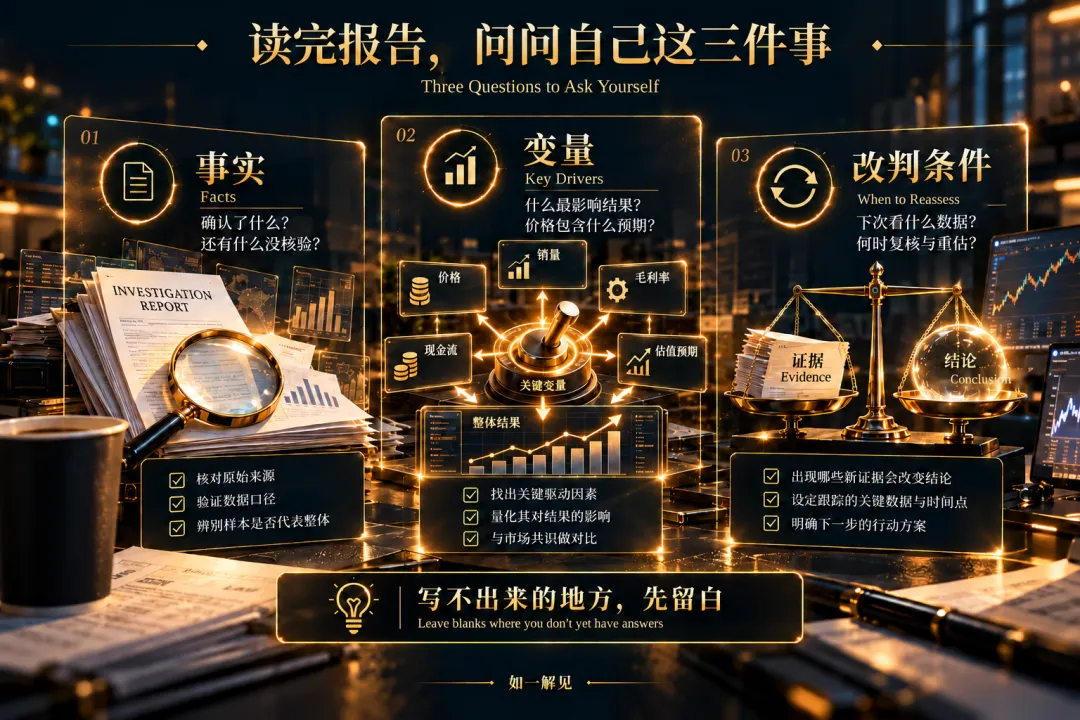
回答不了的地方,先留白。空白会告诉你,下一步该关注什么。
它比一句勉强写下的“长期看好”更诚实。
还有一种容易被忽略的进步:
读完一份好报告,你可能没那么笃定了,却更清楚自己还不知道什么。
报告帮助你暂缓一笔证据不足的投资,提高你的胜率,这样报告就没有白读。
六、AI时代,这三个问题反而更重要
我更愿意让AI做三件事:
把事实、解释和预测分开,标注来源并交叉验证其是否真实、权威。
找出最影响结论的假设,检查前提条件变化后会带来什么样的结果。
列出反对当前判断的证据,以及尚未解决的问题。
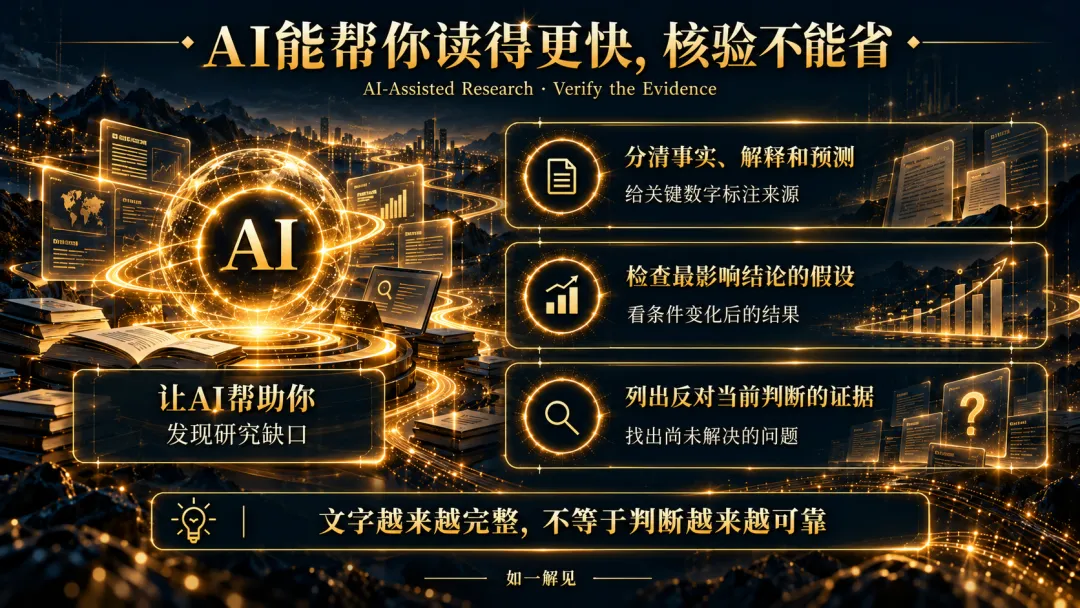
如果只让AI把“我看好”写得更有道理,我们可能只得到一份更漂亮的确认书。
文字越来越完整≠判断越来越可靠。
认真读报告,当然值得。
只是读完以后,还可以多留一会儿,问自己:
事实是什么?什么最重要?什么会让我改变判断?
第一个问题,让我们少一点想象。
第二个问题,让我们抓住关键。
第三个问题,让我们保留认错的能力。
答案可能让你更有把握,也可能让你决定继续观察。
暂时拿不定主意,并不丢人。
知道自己缺什么依据,总比仓促借用别人的结论踏实。
有用的研究,会让下一步更清楚:什么时候继续查证,什么时候等待,什么时候重新评估。
以及最重要的:什么时候承认,原来的自己看错了。
别只带走作者的信心,也带走自己能够检验的依据。
这里也推荐一个我常看的公众号【膜研社】,一个冷静客观的电容薄膜产业的资深专家。
如实看见,找到关键的一。
把复杂问题变成清晰行动。
这里是【如一解见】,我是KK。
下一期我们聊:为什么你写了几百条Prompt,你的AI仍然只会输出看似正确的废话。