研报速递
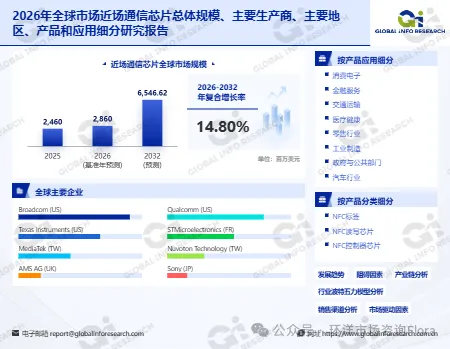
文章摘要:NFC 的工作距离被刻意限制在四厘米以内。这个"短"不是技术缺陷,而是一个设计选择——正因为短,信号无法被远距离截获;正因为短,两台设备贴一下就完成握手,不需要搜索、不需要配对、不需要输入密码。据环洋市场咨询(Global Info Research)数据,2025年全球近场通信芯片市场规模为24.60亿美元,预计2032年增长至65.47亿美元,2026至2032年复合增长率为14.8%。这个增速的来源并不在支付本身——移动支付的渗透早已过了陡峭段——而在于支付之外的三件事同时发生:汽车把手机变成了钥匙,楼宇把工卡换成了贴片,仓储把盘点从"扫码"改成了"碰一下"。
一、行业概述:一个被限制住的距离
NFC 芯片工作在13.56兆赫的高频电磁场波段,属于射频识别技术的一个分支。读写器产生交变磁场,标签或卡内的线圈通过电磁感应取电,再把数据调制回磁场。整个过程不需要电池,也不需要视线对准,但有效距离被限制在4厘米左右。
这个限制来自物理,也来自选择。13.56兆赫的波长约22米,按常规天线设计,通信距离本可以做到更远。但 NFC 的规范把场强和耦合系数限定在一个很小的范围内,目的很明确:只有主动贴近,才能建立连接。这在支付场景里是安全边界,在配对场景里是交互设计——用户不需要理解协议,只需要知道"碰一下"。
与蓝牙和无线局域网相比,NFC 的差别不在速率,而在建立连接的时间。蓝牙配对需要搜索、选择、确认,即使是最快的流程也要一两秒;NFC 的握手在0.1秒以内完成。功耗上,被动模式下的标签完全依靠读卡器的磁场取电,本身不耗电。这两点决定了 NFC 的位置:它不是用来传大文件的,而是用来"确认身份"和"交换凭据"的。
芯片本身支持三种工作模式。卡模拟模式让手机伪装成一张卡,用于支付和门禁;读写模式让手机去读标签,用于防伪查询和信息获取;点对点模式让两台设备直接交换数据,用于配对引导。三种模式共用一套射频前端,这就是"一芯多用"的技术基础——一颗芯片可以同时服务支付、门禁、配对三条产品线,这是它能把成本压下来的原因。
据NFC Forum 2024年技术白皮书,全球通过认证的 NFC 设备累计已超过40亿台。这个数字的意义在于生态:当四十亿台设备都能互相识别,采用 NFC 的边际成本就接近于零,新场景的推广不再需要教育市场。
二、市场规模与增长预测
根据环洋市场咨询(Global Info Research)的统计及预测,2025年全球近场通信芯片市场规模为24.60亿美元,2032年将增长至65.47亿美元,2026至2032年复合增长率为14.8%。
14.8%的增速需要拆开看,因为它并不均匀地分布在所有场景上。
移动支付这一块的增速已经放缓。智能手机的NFC 功能早已是标配,存量替换的空间有限,增量主要来自新兴市场的首次渗透。这一块的特点是量大、单价低、竞争激烈,芯片价格已经被压到0.3至0.8美元一颗。随着制造工艺向12纳米及以下演进,单颗成本还有下降空间,但价格下降会抵消一部分出货量增长,所以支付对整体市场规模的贡献是"稳住基本盘",而不是"拉动增速"。
真正拉动增速的是三块新场景。
第一块是汽车数字钥匙。传统车钥匙是低频射频或超声波,距离短但功能单一。基于NFC 的数字钥匙把手机变成了钥匙,而且不需要唤醒手机、不需要联网、不需要电池——手机没电后的几个小时内,NFC 仍能靠残余电量工作。这个特性是蓝牙方案做不到的,也是车厂愿意为 NFC 单独保留一颗芯片的原因。
第二块是门禁与身份认证的替换。全球存量的门禁卡里有大量低频射频卡和磁卡,这些卡片的安全性在今天已经不够。NFC 的加密能力更强,且可以直接复用手机,替换的驱动力来自安防合规而不只是便利性。
第三块是资产追踪与智能包装。把NFC 标签贴进吊牌、药盒、酒瓶,实现"碰一下即读"的溯源查询。这块的单颗价值很低,但用量极大,且对芯片的要求是"够便宜、够薄、够柔",与支付芯片的技术路线并不相同。
区域上,亚太是增速最快的部分。中国的智能手机基数、数字人民币的双离线支付设计、以及智慧城市项目,共同构成了需求基础。据中国信息通信研究院2025年报告,2024年中国 NFC 支付终端保有量突破3800万台,同比增长27%。北美市场的支付体系成熟,NFC 的渗透已经稳定,头部厂商在这一区域更侧重高安全芯片与车规级产品。欧洲的增量来自公共交通票务的一体化——把纸质票和专用卡换成手机或银行卡直接过闸。中东、拉美、非洲的规模仍然很小,制约因素不是需求,而是受理终端的覆盖和本地支付标准的缺位。
三、产品分类与应用场景
按功能集成度,NFC 芯片可以分为三类。
第一类是纯射频前端芯片,只做调制解调和磁场耦合,安全功能由外置的安全单元承担。这类产品灵活度高,客户可以自行选择安全等级,常见于门禁、标签、工业识别。
第二类是集成安全单元的芯片,把加密引擎、密钥存储、安全执行环境做在同一颗裸片上。这类产品用于支付和身份认证,认证周期长,一旦进入客户的设计就长期供货。
第三类是与控制器或电源管理集成的系统级芯片,把NFC 功能作为众多功能之一。这类产品出现在可穿戴设备、智能家居面板、车载模块里,NFC 只是其中一个模块,客户买的是整体方案。
按应用场景,可以分成五个方向。
移动支付是最大的存量场景,特点是标准化程度最高、价格最敏感、认证最严格。这个场景的门槛不在技术,而在认证——要通过 EMVCo、通过各大卡组织、通过手机厂商的入网测试,周期以年计。
门禁与身份认证是替换型场景,增长来自存量设备的更新,而不是新增需求。这个场景的客户是系统集成商和物业,决策链条长,但对价格不那么敏感。
汽车数字钥匙是增速最快的场景,也是门槛最高的场景。车规认证要求零下40度到105度的工作范围、十五年以上的寿命、以及极低的失效率。一旦定点,供货周期覆盖整个车型生命周期。
可穿戴与消费电子是走量场景。智能手表、手环、耳机的NFC 功能主要用于支付和配对,对芯片的要求是体积小、功耗低。
工业与物流是长尾场景。设备配网、工具管理、耗材防伪、资产盘点,这些应用的单点价值不高,但数量众多,且对成本的容忍度比消费电子更低。
四、竞争格局与主要参与者
这个市场的集中度很高。全球范围内,恩智浦、博通、意法半导体、高通等少数几家企业占据了七成以上的份额。这个格局的形成不是因为技术难度,而是因为三个叠加的门槛。
第一个门槛是标准话语权。NFC 的协议栈、射频参数、测试规范由 NFC Forum 制定,而主要厂商在标准制定中拥有实质影响力。后来者可以做出功能相同的芯片,但很难保证在所有人的读卡器上都能稳定工作——兼容性问题往往在量产之后才暴露。
第二个门槛是认证体系。支付芯片要通过EMVCo 认证,车规芯片要通过 AEC-Q100,安全芯片要通过 Common Criteria 的等级评估。每一套认证都需要投入大量测试资源,且周期长。对小厂商而言,认证成本可能高于研发成本。
第三个门槛是客户关系。NFC 芯片是"设计进去就换不掉"的器件,手机厂商、车厂、卡厂在选型阶段就把芯片绑定在主板设计里,更换意味着重新设计、重新认证、重新验证。这种锁定关系使存量份额极其稳定。
格局的层次可以这样看。第一层是掌握射频与安全双能力的国际大厂,它们能做全谱系产品,从几分钱的标签芯片到几美元的安全芯片。第二层是聚焦特定场景的专业厂商,比如专做车规、专做标签、专做读写器前端。第三层是模组与方案商,它们不卖芯片,卖的是"芯片加天线加协议栈"的完整方案,客户是那些没有射频设计能力的中小设备厂。
竞争的关键变量有两个。一个是安全等级与成本的平衡——支付场景要求最高等级的安全,但成本必须压到几毛钱;另一个是射频性能与天线尺寸的平衡——手机内部空间紧张,天线越小越好,但天线小了读距就短,用户体验就下降。这两个平衡点决定了产品在哪个价位段有竞争力。
五、产业链结构分析
上游是晶圆制造与封装。NFC 芯片多为成熟制程,集中在8英寸到12英寸的产线,不需要最先进的工艺,但对模拟电路的一致性要求高。封装环节的关键是天线集成——把线圈做进封装里,可以省掉客户自己绕天线的工序,这是近年来的一个技术方向。
中游是芯片设计与协议栈开发。设计的核心在射频前端的匹配网络和低功耗管理,协议栈的核心在与各家读卡器的兼容性。这部分能力很难通过购买获得,只能靠长期的现场问题积累。
下游是三个方向:手机与可穿戴的整机厂、卡片与标签的制造商、以及系统集成商。整机厂的需求是"小、省电、便宜";卡厂的需求是"薄、柔、可弯折";集成商的需求是"稳定、好调试"。
产业链的议价关系有一个特点:上游的晶圆产能对NFC 芯片不是瓶颈,因为成熟制程产能充裕;真正的瓶颈在中游的设计能力和下游的认证资源。这解释了为什么这个市场没有出现"产能战争",只有"认证战争"。
另一个值得注意的结构变化是"芯片模组化"。越来越多的客户不愿意自己设计天线和匹配电路,转而采购带天线的模组。这使价值从"芯片"向"模组"转移,也让具备射频设计能力的厂商获得了超出芯片本身的溢价。
关于近场通信芯片市场报告的问题:
Q1:NFC 和蓝牙有什么区别,为什么不能互相替代?
A(答):根据Global Info Research调研,核心差别在"建立连接"这一步。蓝牙需要搜索、配对、确认,即使是最快的流程也要一两秒,而且第一次连接还需要人工操作;NFC 在0.1秒内完成握手,不需要任何确认动作。这个差别决定了它们的分工:NFC 用于"确认身份"和"交换凭据",一次交互就结束;蓝牙用于"持续传输",连接建立后要维持一段时间。所以汽车用 NFC 开门、用蓝牙连车载音响;支付用 NFC 碰一下、用蓝牙传照片。两者不是替代关系,而是接力关系——NFC 负责把门打开,蓝牙负责把数据搬完。
Q2:NFC 只有四厘米,为什么不做远一点?
A(答):因为"近"本身就是功能。NFC 承载的是支付凭据、门禁权限、车辆控制权,这些东西一旦可以被远距离读取,安全性就无从谈起。四厘米的距离意味着攻击者必须物理贴近,这构成了一道天然的防线。如果要把距离做到一米以上,就需要提高场强、增大天线,功耗和成本都会上升,而安全性反而下降。所以行业的选择是保留"短",把"远"的需求交给蓝牙和超宽带。这也是为什么 NFC 在物联网里定位为"配网入口"而不是"数据通道"。
Q3:14.8%的增速能持续吗?
A(答):中期内可以,但结构会变化。支付这一块的增速已经接近存量替换的水平,对整体增长的贡献有限;增量主要来自汽车、门禁、标签三块。其中汽车的门槛最高但最稳定,标签的弹性最大但单价最低。需要注意的是,这个市场的增长会越来越依赖"场景数量"而不是"单一场景的渗透率"——每多一个可以用 NFC 完成的动作,就多一份芯片需求,而可被替代的物件数量几乎是无限的。
【关于环洋市场咨询(Global Info Research)】
环洋市场咨询(Global Info Research)是一家以全球化为视野、以价值洞察为核心的综合性市场研究机构。我们秉持“定位全球,慧聚价值”的理念,为全球企业、投资机构及政府部门提供精准、深入、可落地的行业分析与战略决策支持,致力于成为您在全球商业环境中把握机遇、应对挑战的智慧伙伴。
更多相关业务咨询:专项市场调研、可行性研究/报告、市场进入研究、行业地位证明、行业竞争格局研究、商业模式/计划书、产业趋势及机会研究、白皮书/蓝皮书、区域市场发展研究报告、定期市场监测报告、竞品调查研究、对标研究/政策研究、消费者行为研究、行业技术趋势研究、IPO募投可研、市场占有率及排名证明、第三方认证、企业出海业务规划及策略研究报告、十五五规划分析报告等
更多行业动态请关注环洋市场咨询微信公众号:Global Info Research,“定位全球,慧聚价值”,每日最新资讯精彩不断!
可快速添加联系方式: