研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/bd87ef1a9200
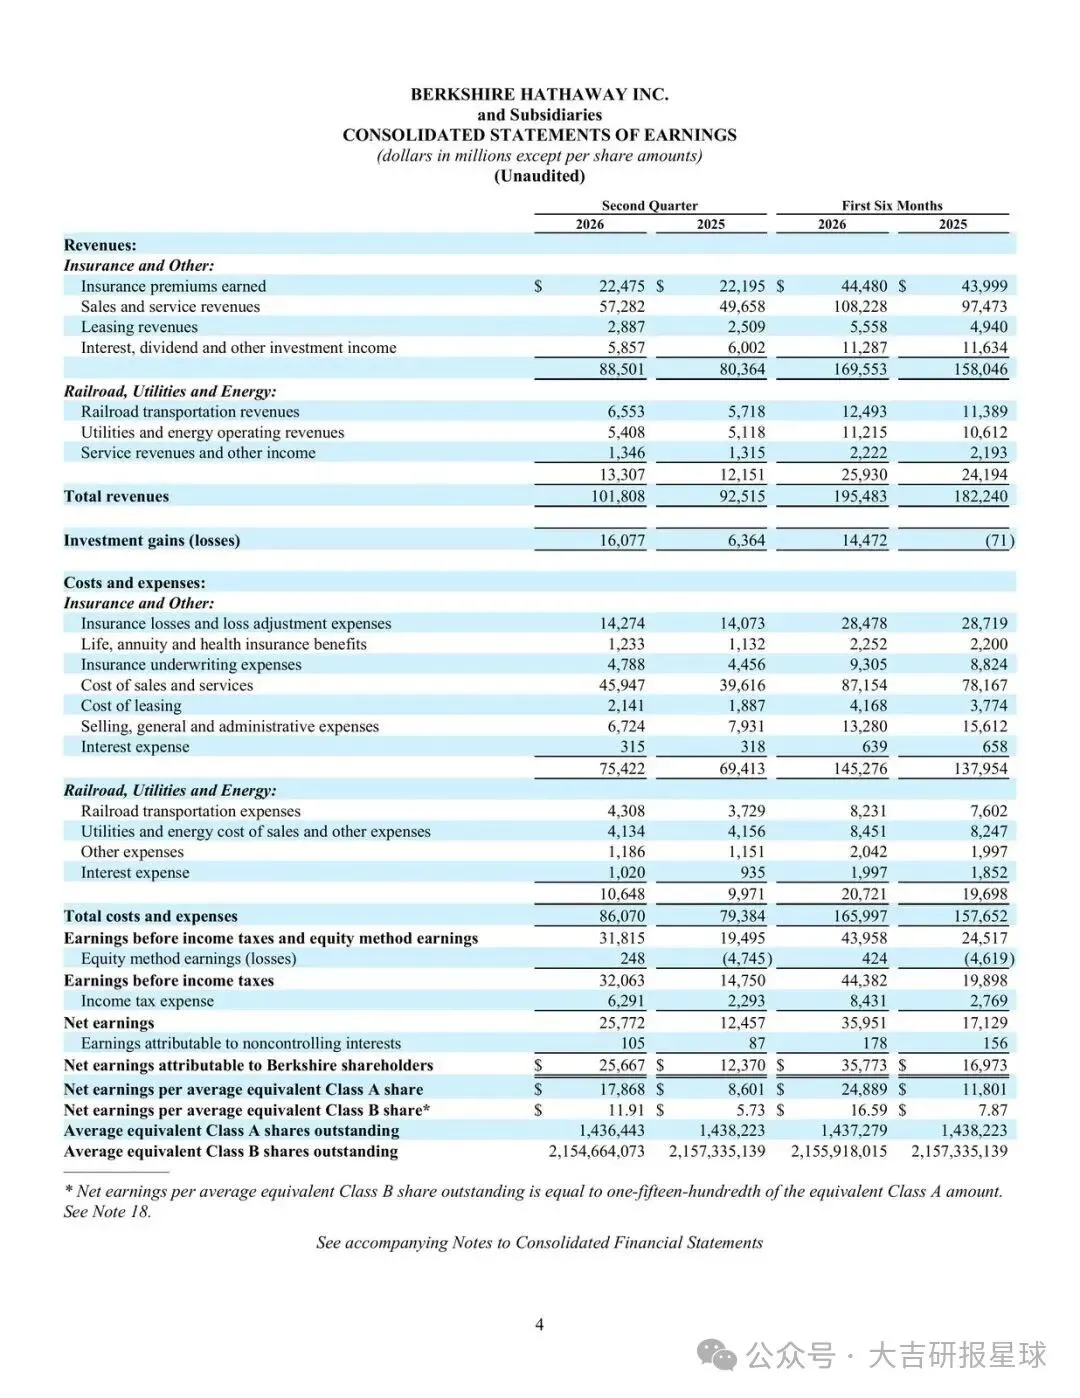
伯克希尔二季度的利润表,核心不是“生意突然变好了一倍”,而是投资端把净利润从去年同期的147.50亿美元抬到了320.63亿美元。
营收确实在涨:二季度1018.08亿美元对925.15亿美元,上半年1954.83亿美元对1822.40亿美元。但真正该拆开看的,是经营性业务利润只从133.78亿美元到143.76亿美元,上半年从249.93亿美元到267.43亿美元。主线就这一条:账面利润被资本市场放大,经营引擎仍是温和加速。
利润翻倍,经营只是小步走
经营性业务营收二季度约1010.14亿美元,去年同期918.02亿美元;对应利润143.76亿美元对133.78亿美元。增速有,但和归母净利润同比翻倍不是同一量级。
另一组数字更刺眼:有一块收入/利润从二季度125.42亿美元、上半年431.62亿美元,对到去年同期133.88亿美元、228.19亿美元——后半段几乎翻倍。再往后,有一块利润从261.54亿美元对236.47亿美元(季度),上半年537.71亿美元对536.39亿美元。从材料能读出的结构是:保险与投资相关波动,远大于铁路、公用事业、制造业那一层的斜率。
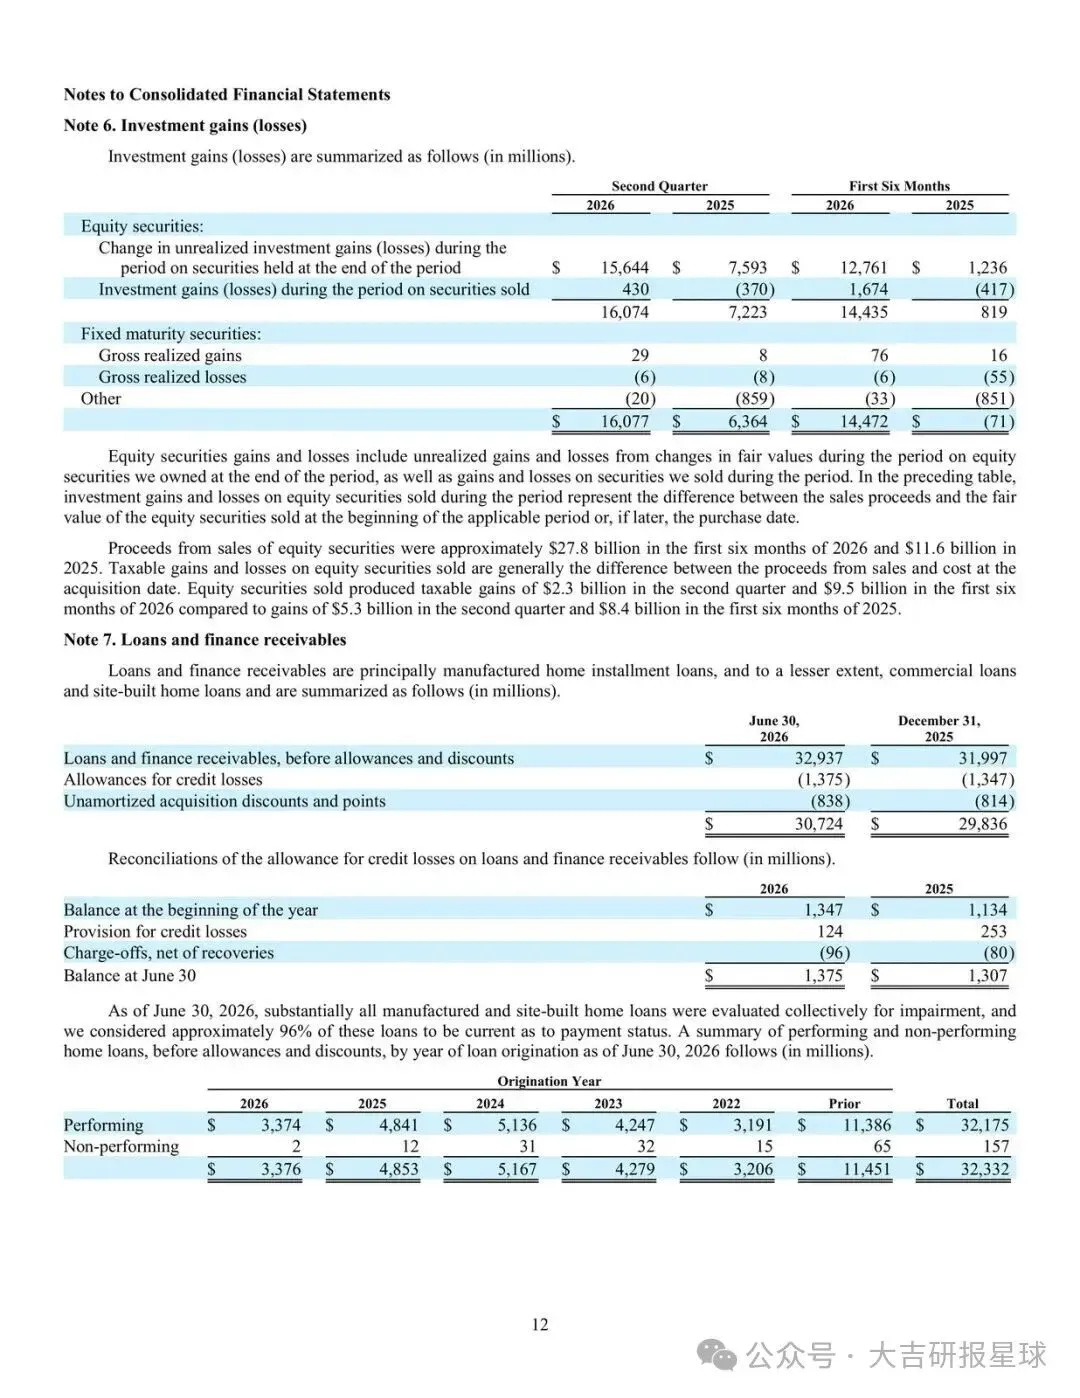
现在值得看,是因为2026年上半年已经把“投资公允价值/已实现收益”重新变成利润表主角。受益的是持有大量股票仓位的股东账面;受损的是想用单季净利润给估值定价的人——那个数字会被下一季市场打回去。
股权仓位还在,控制权仍被主动关掉
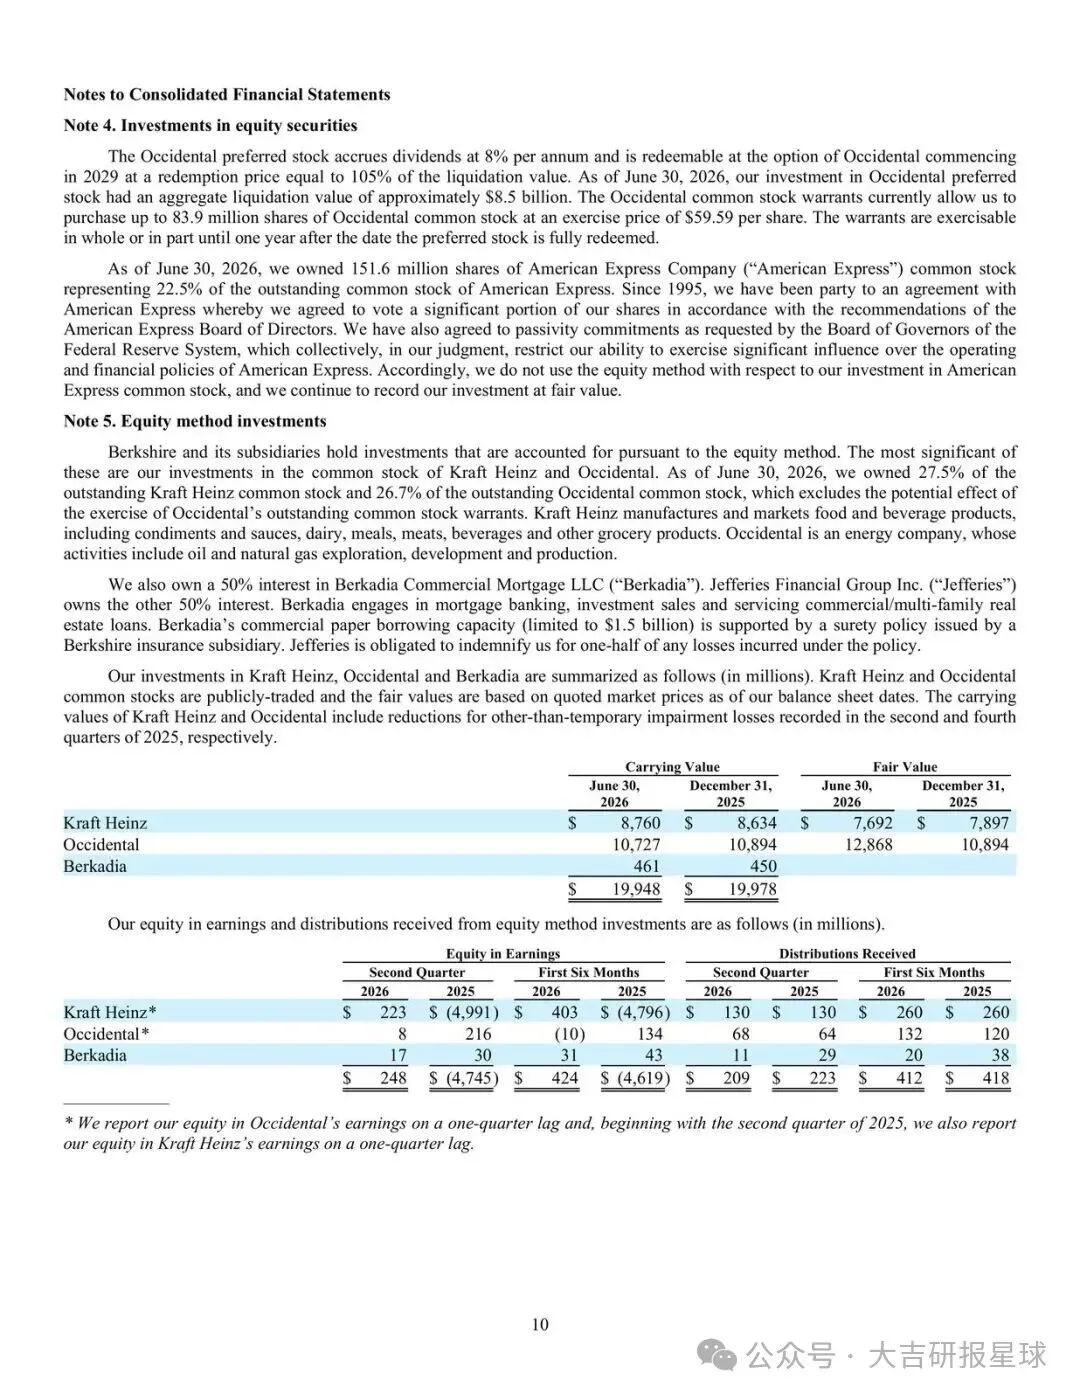
截至2026年6月30日,伯克希尔持有美国运通1.516亿股,约占已发行普通股的22.5%。自1995年起,它同意按运通董事会建议投票相当一部分股份,并向美联储做出被动承诺。公司自己的判断是:这些安排限制了对运通经营和财务政策的重大影响,因此不用权益法核算。
这和“持股近四分之一”的直觉打架。账面是大股东,会计上当可供出售/普通股权投资处理。受益的是报表简洁、监管摩擦更小;代价是运通利润不会按持股比例并表进伯克希尔经营利润。接下来该盯的是:持股比例有没有再动,以及被动承诺有没有被改写。
诉讼不是旁注,上诉已经改了棋盘
2026年4月,俄勒冈上诉法院推翻了PacifiCorp相关集体诉讼第一阶段裁决,理由是初审对陪审团的指示有误——允许陪审团“假定庭审证据适用于全体集体成员”,上诉法院认为这对PacifiCorp构成偏见。因为指令错误成立,多数其他上诉争点暂未展开。PacifiCorp随后在2026年5月申请解除并释放现有保证金,申请仍在待决。
经营利润温和向上的同时,公用事业端的法律尾部风险还在改写。上诉逆转对被告有利,但解除保证金尚未落地。受益的是资产负债表上被诉讼占用的流动性预期;真正受损与否,要等发回重审和保证金处置。
另有一处治理细节:2026年二季度,公司未采用Rule 10b5-1交易安排,董事和高管也没有新设或终止此类安排。回购叙事如果存在,不会从这份10-Q的10b5-1披露里直接读出来。
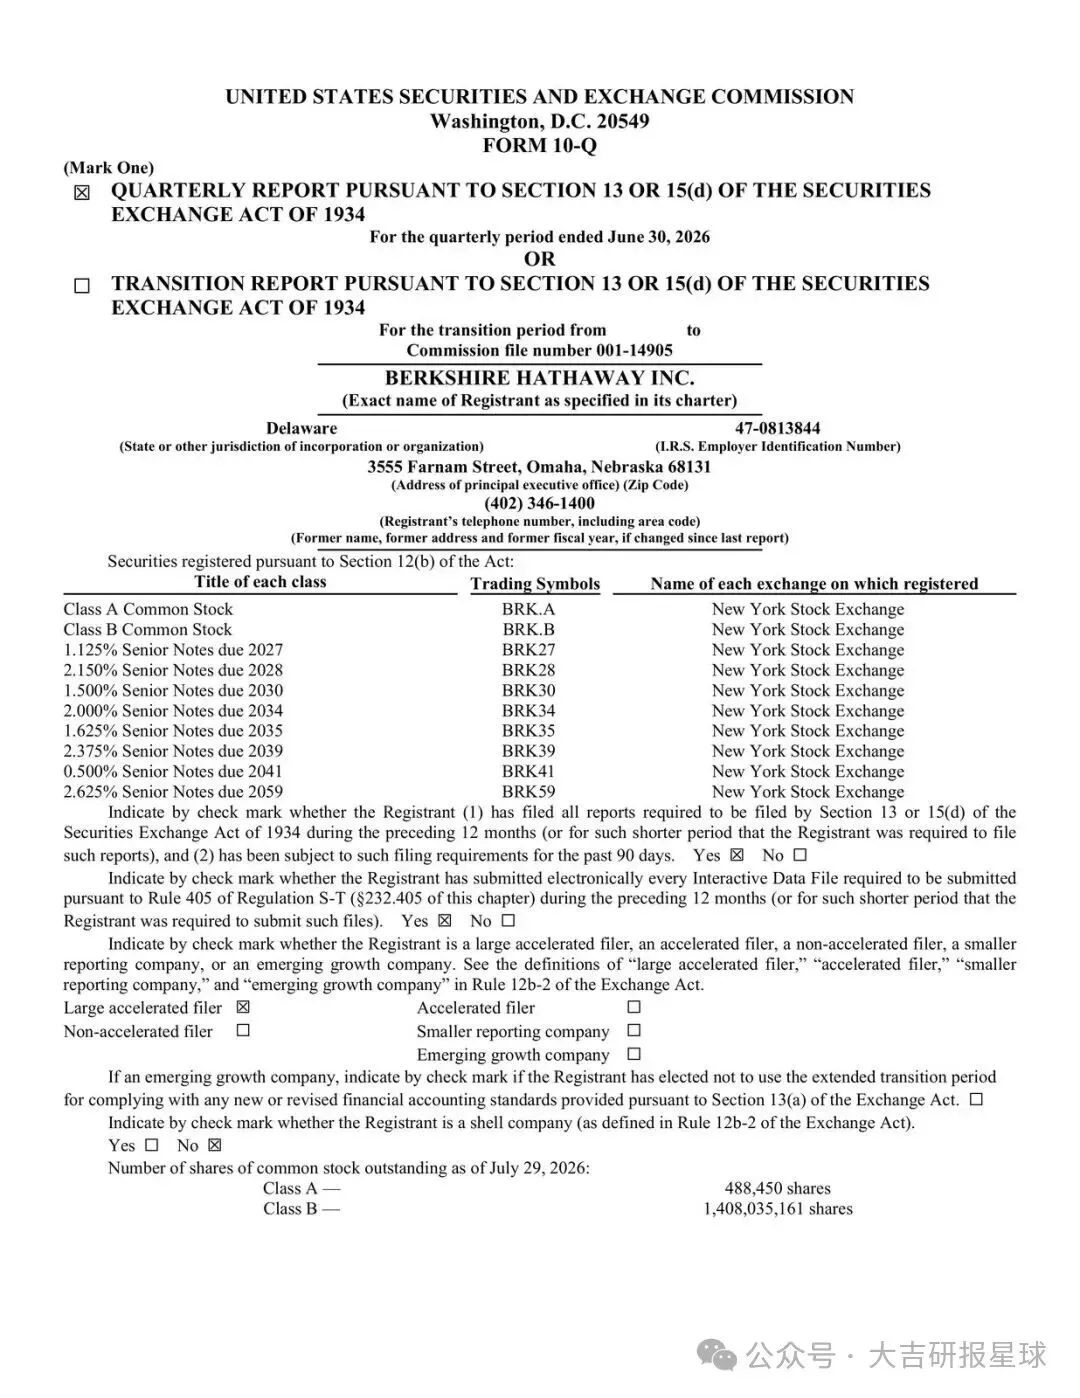
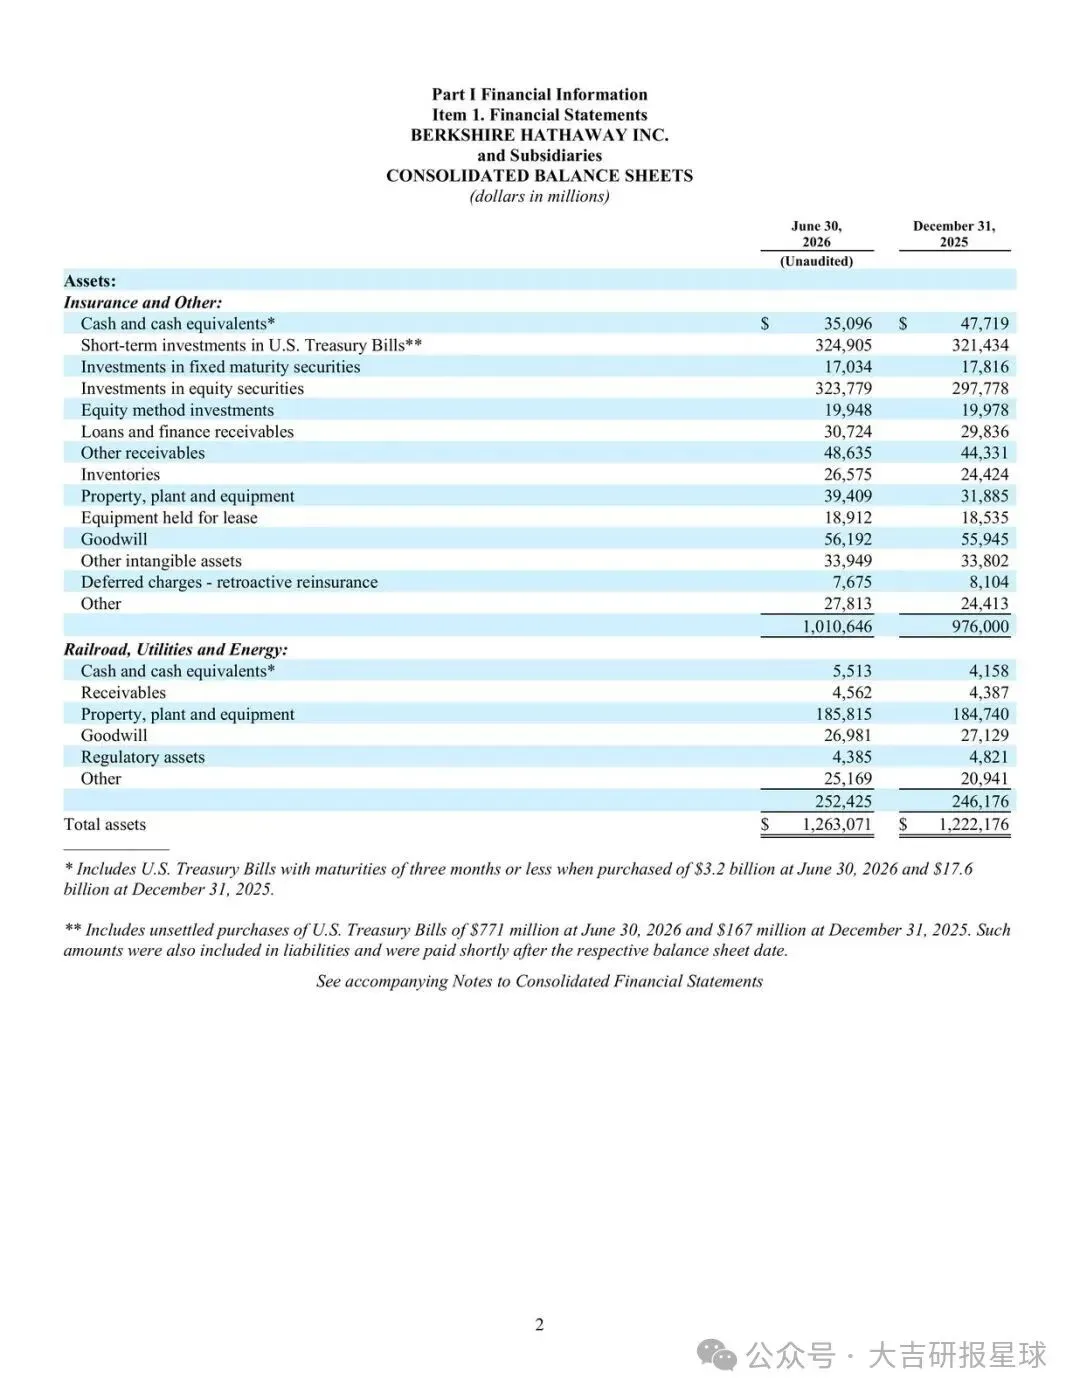
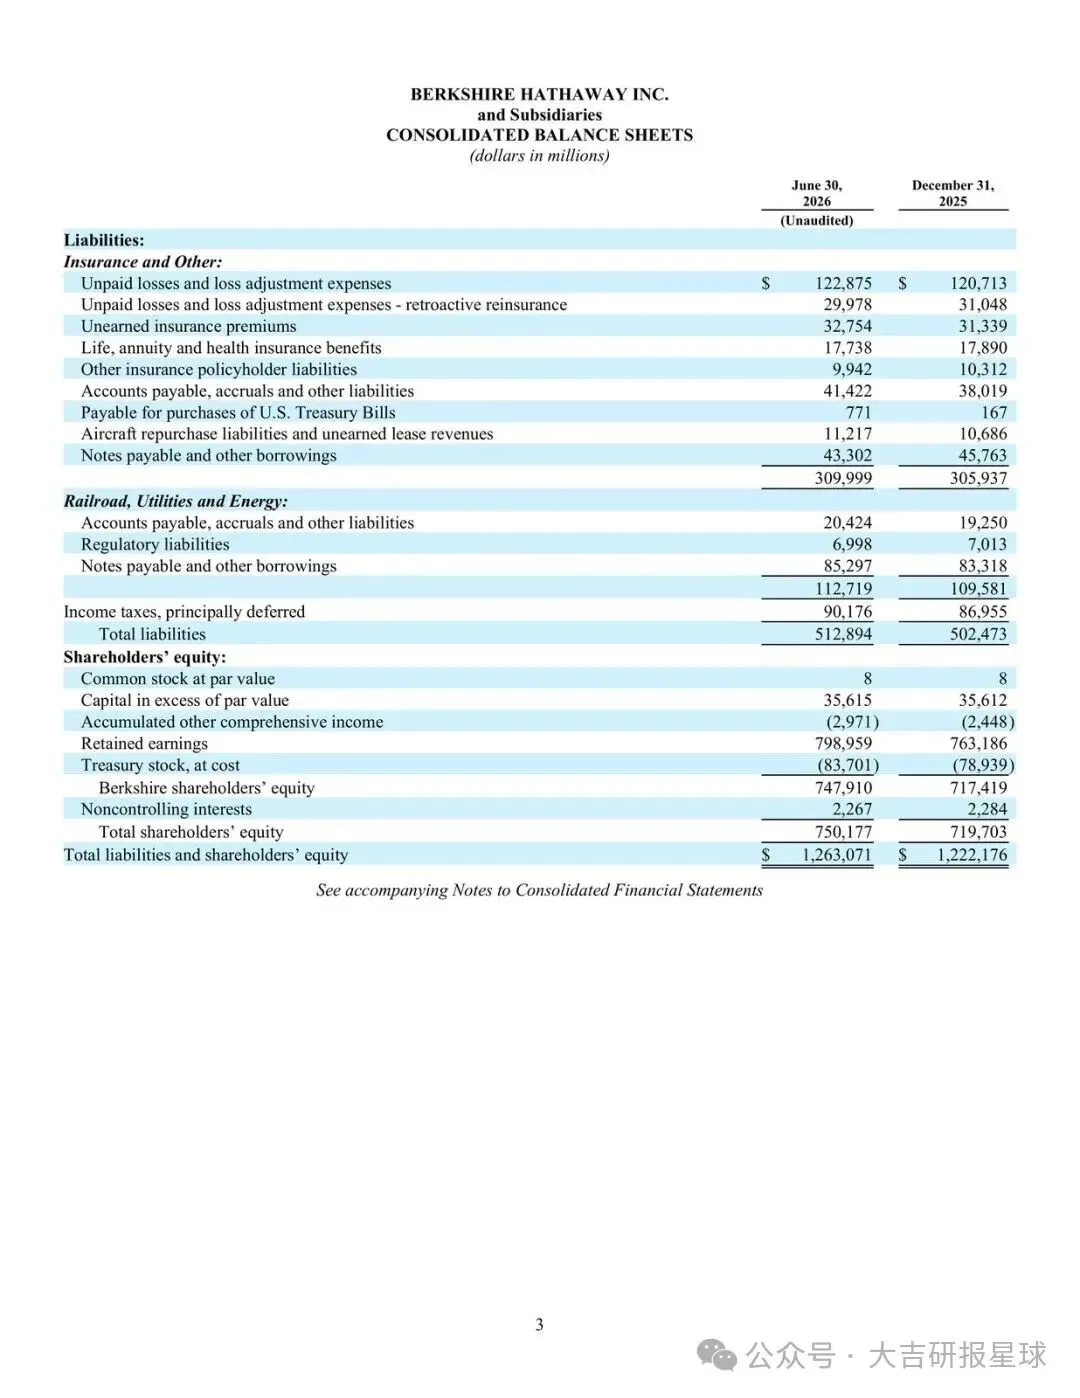
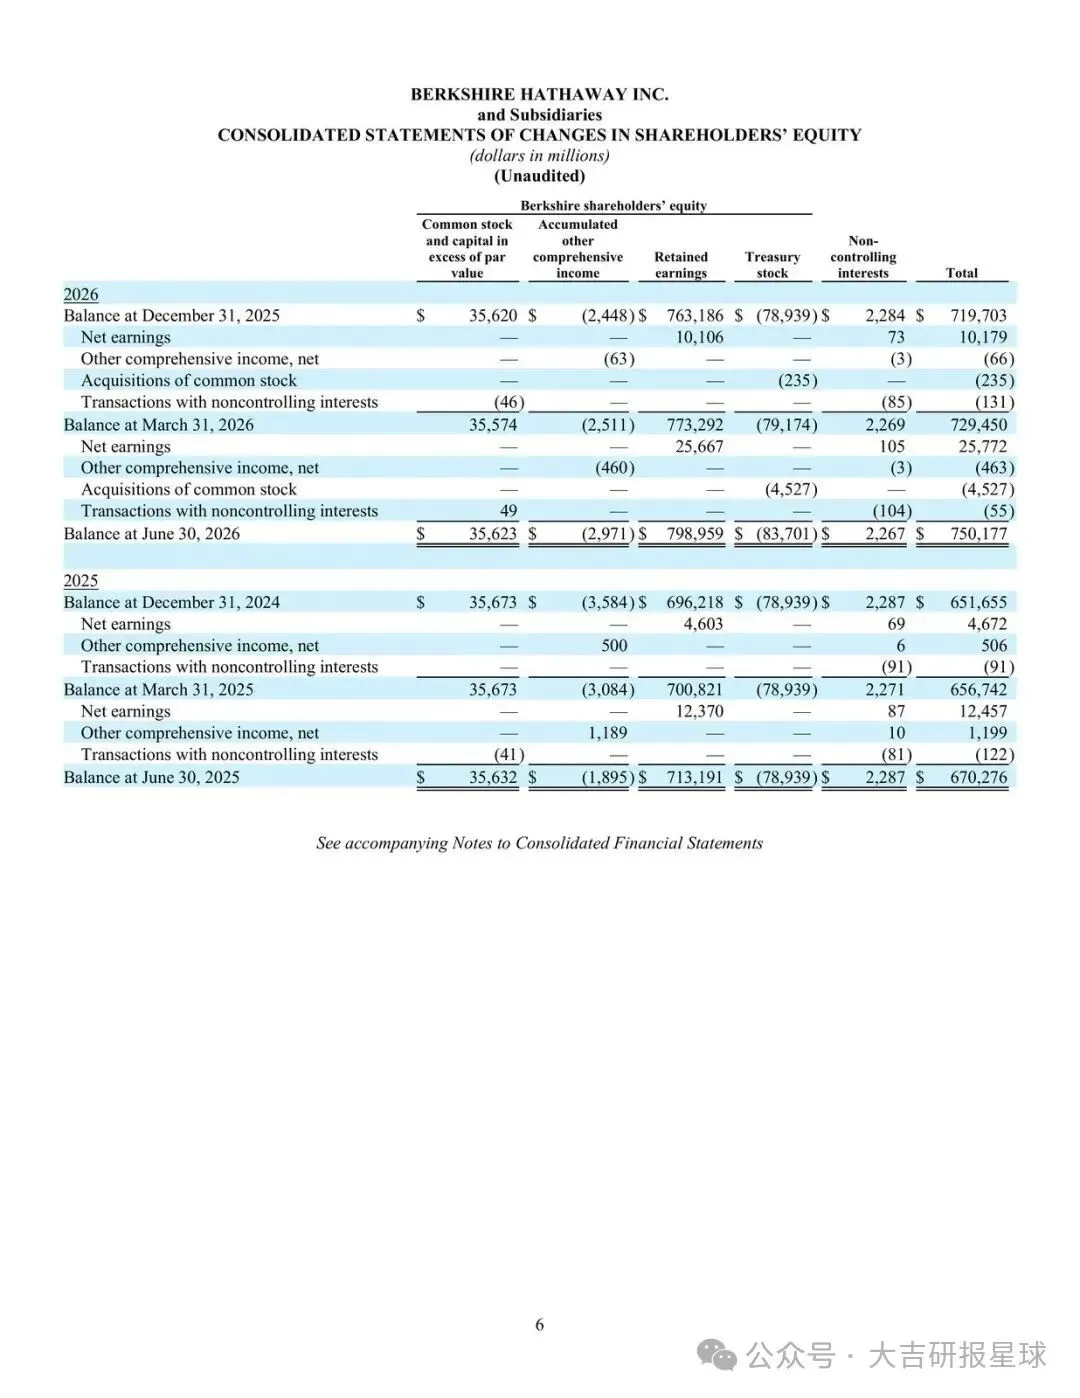
截至2026年7月29日,A类流通股488,450股,B类1,408,035,161股。权益相关余额从2025年底约1.3836万亿美元量级到2026年6月30日约1.3959万亿美元量级(材料中对应轧差后数字),方向是增厚,幅度远小于单季净利润的跳升——又一次提醒:利润表上的投资波动,不会等比例变成能花的资本。
观察清单
- 下一季经营性业务利润是否仍能维持二季度约144亿美元、上半年约267亿美元这一档,而不是被投资收益带着走。
- 美国运通持股是否仍在1.516亿股/约22.5%,被动投票与美联储承诺有无修订。
- PacifiCorp解除保证金的动议是否获批,以及发回重审后有无新的准备金计提。
- 投资相关利润能否从二季度约261亿美元、上半年约538亿美元回落到更接近经营利润的波动带。
- A/B股数量与权益轧差后余额(6月末约1.3959万亿美元对上年末约1.3836万亿美元)是否继续温和增厚,而不是被回购或减值对冲掉。
以下为原文预览:
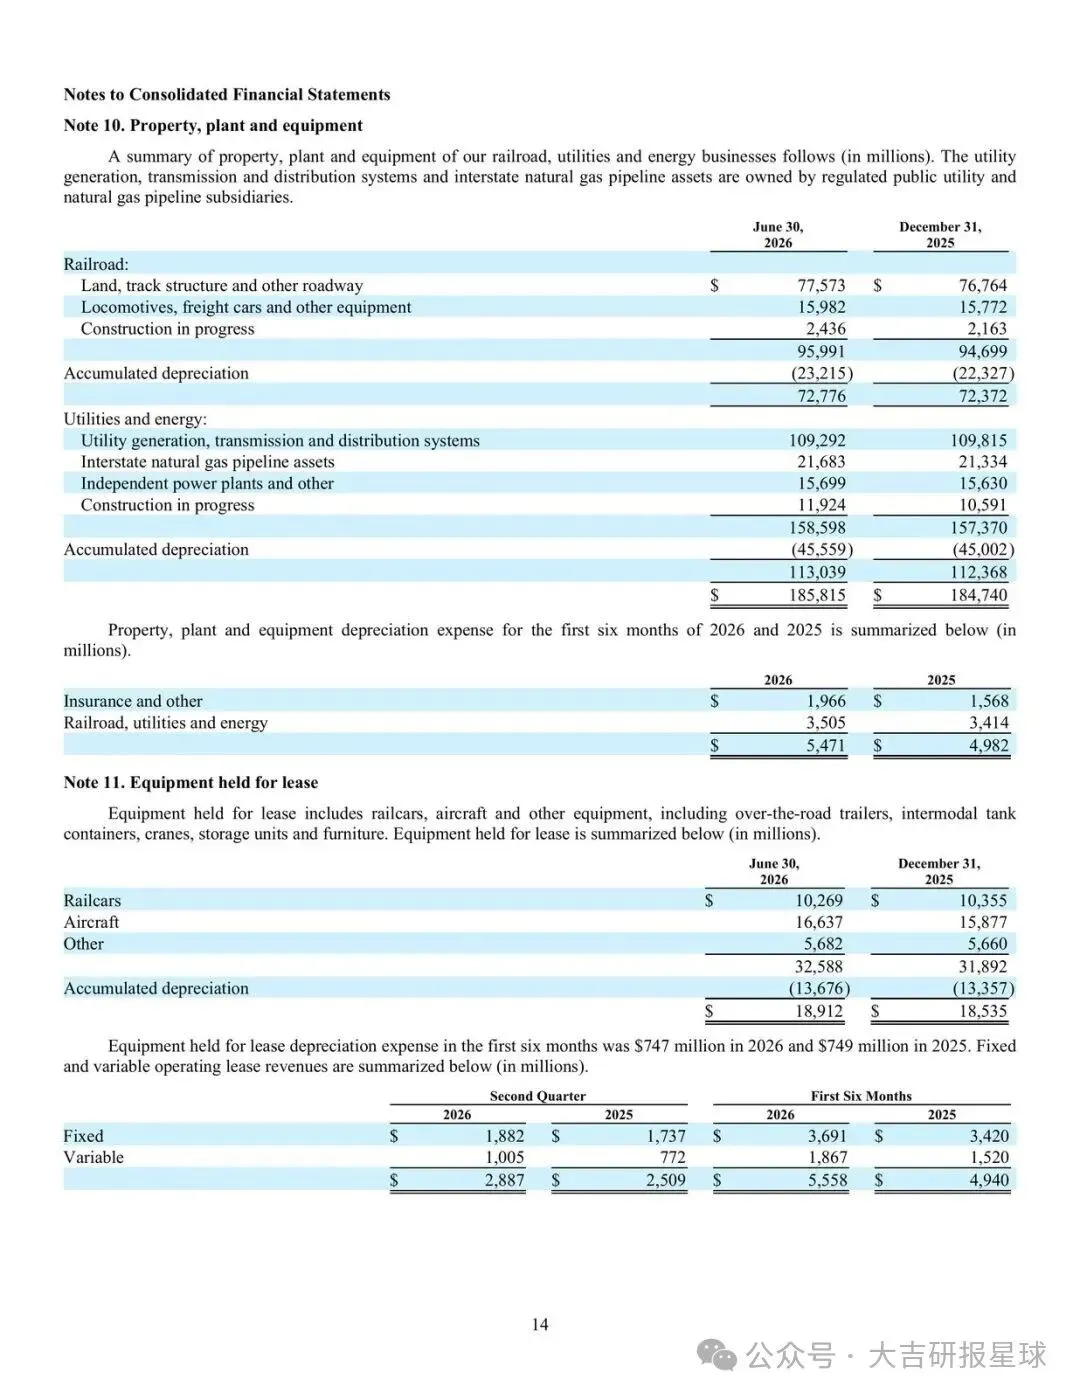
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告