
 研报速递
本文整理自调研资料库。资料库每日持续更新纪要内容、外资研报等。如需查看原文,直接拉到文章末尾即可。
研报解读|电力设备估值落至15倍,出海订单高增
汇报3电力设备:出海、国内相关公司再梳理-1025
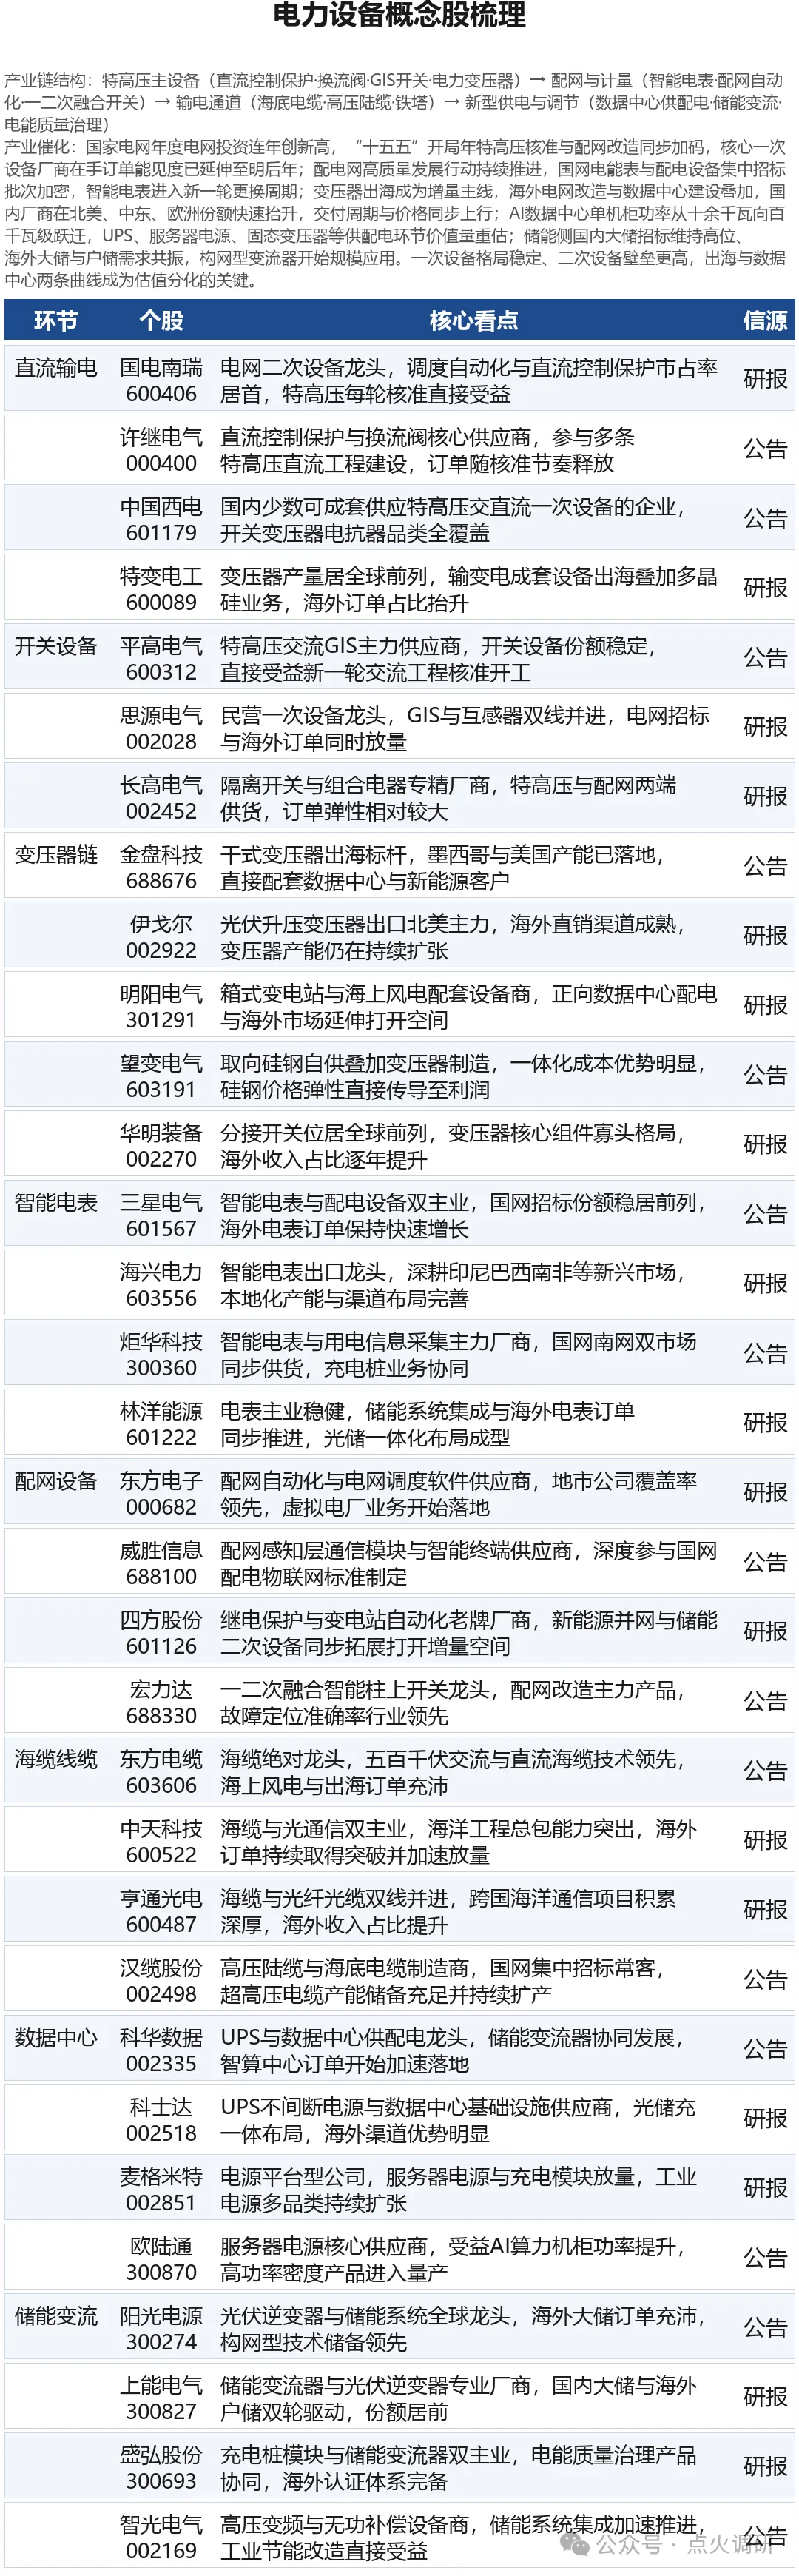
调整后电力设备板块个股(国内&出海)估值基本回落至27年15-20X,机构对相关公司基本面更新如下。
出海:该机构认为,相关公司受汇兑/海运等影响26Q3业绩不及预期,但成长性及全球电力设备供需紧张趋势不变,后续交付加速有望带来业绩拐点,该机构对其保持正面看法。
国内:主网/特高压建设加速,业绩超预期兑现,除典型票平高,估值处于低位(预计27年约10X)的长高、大连电瓷亦在其列;配网方向27Q1开始业绩拐点的公司为东方电子。
以思源电气为典型,26Q3存货64.42亿元,同增约30%,主要增长来自发出商品未确收。
公司26Q1-Q3海外收入同增超50%,美国中压9月、10月订单3-4、4亿元+,预计11月进一步环增。公司国内网内订单保持15-20%增长,后续500、750KV GIS交付加速,储能业务国内收缩、整体已开始盈利。看好公司26Q4开始业绩加速。
该机构认为汇兑、海运影响将逐季缓解,订单、AIDC需求、全球电网升级需求等,当前电力设备个股已回落至27年15-20X,考虑估值、出海成长性及持续性,该机构对板块维持正面判断。
平高电气公司26Q3业绩超预期,特高压、超高压Q3交付加速;26Q3公司1000KV GIS交付4个(去年同期无交付),750KV交付42个,同增4个。
公司1000、750KV在手订单继续保持增长,26年特高压项目核准开工明显加速;公司26Q1-Q3在手订单139亿元,同增13.5%,其中高压板块110亿元,同增19%。
26年以来特高压招标明显加速,近期国网“一交两直”三项特高压工程获核准,该纪要指出,预计支撑平高27年利润增至18亿元、当前16X,同增20%+。估值处于低位的相关公司为长高电气、大连电瓷,预计27年均仅约10X。
预计26H2业绩增长仍有压力(对应交付25H1低价中标项目),但27Q1开始预计进入业绩拐点,对应25H2、26H1的国内配网区域联采中标价格触底反弹。
东方电子配网中标份额持续提升、海外业务稳定起量,在手订单超行业增速增长,预计25H2及后续配网招标的量价回升将支撑27-28年业绩增长,26、27年公司经营性净利润8、10亿元,当前17、14X,该机构维持正面判断。
风险提示:本文整理自券商研报纪要/公开信息,不构成任何投资建议。股市有风险,决策需谨慎。
一手调研资源 行业研究报告
如体验卡过期,请移步最新文章
关注点火调研⬆️⬆️⬆️获取一手资讯

发表评论
发表评论: