
 研报速递
研报来源|高盛(中国)证券《2027 Outlook: Four Key Pivot Points Driving a New Equilibrium Towards 2035》(2026年10月20日)
8月28日房地产新政已经施行快两个月的时间,各地的细则也在陆陆续续发布,大家都关心新政下房地产后续的走势到底会怎么样?
高盛在最新研报中,基于8月28日新房销售模式改革、18城库存底层调研、更新的住房需求模型,给出了预测:一方面:有效供给收缩会先于结构性需求下行,支撑房价在2029-2030年企稳,但土地财政持续走弱会限制复苏力度;另一方面:市场交易重心加速切换到二手房;拆迁改造将成为远期需求支柱。
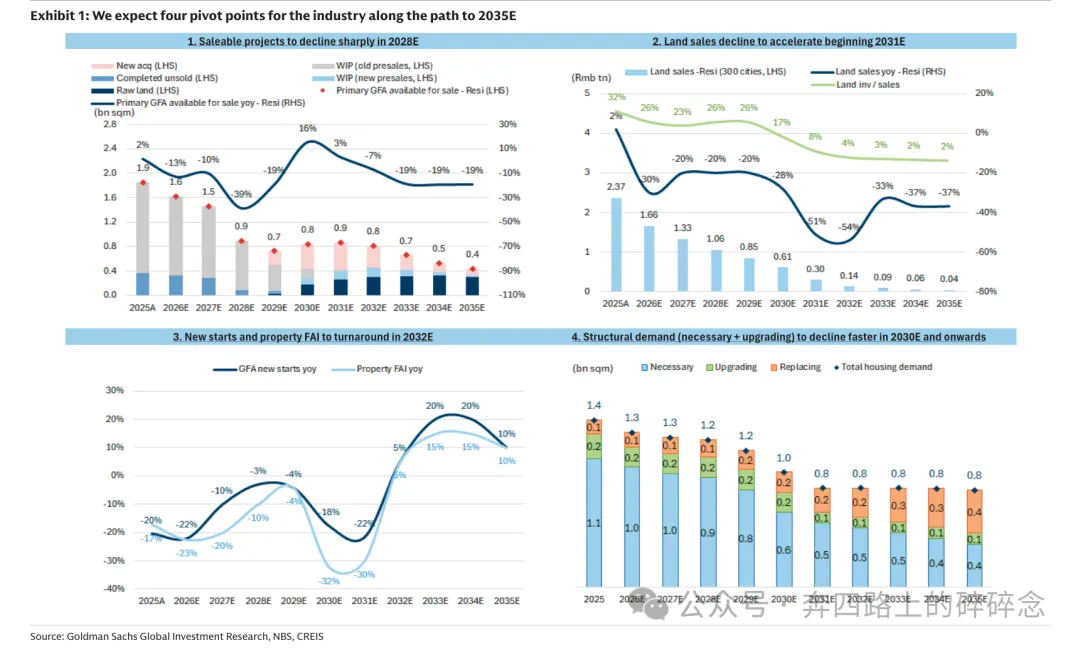
研报主要预测观点:
1、可售库存逐年减少,2028年筑底后逐步反弹,但反弹空间有限;
2、土地财政也会持续走弱,2035年预估仅400亿元(2025年2.4万亿);
3、新开工也持续减少,预计到2032年受拆迁需求影响,可能触底回升;
4、房屋购买需求持续降低,2030年后逐步企稳,拆迁需求占比持续增加。

01|2028年:能卖的新房持续减少,停滞库存占比提高
研报参考了18个样本城市的情况,发现将近一半的住宅项目没按计划开工,其中2024年之前拿的地未开工的占总库存超过三分之一。
这些地要么没钱开发,要么地价太高、开工就亏,基本处于"停滞"状态;其中有不少是前几年行业下行期,由地方城投平台"接走的土地。
而新的现房销售模式会进一步放慢这个转化过程——项目最快要主体封顶才能卖,资金要竣工后才能拿回来。
因此,研报预测:一手市场可售项目在2028年明显缩减,一线城市更早,2027年就显现趋势。
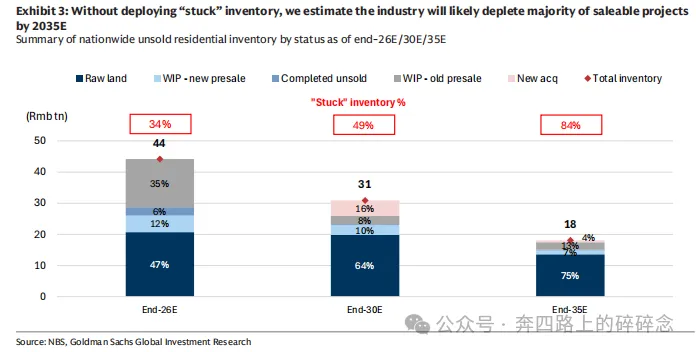
📌 柱状代表全国未售住宅库存的总价值——2026年底44万亿、2030年31万亿、2035年只剩18万亿;柱子上的百分比是"停滞"库存的占比,从2026年34%一路涨到2035年的84%。十年后账面上那18万亿,绝大部分是盘不活的,真正能拿出来卖的只有约2.9万亿。
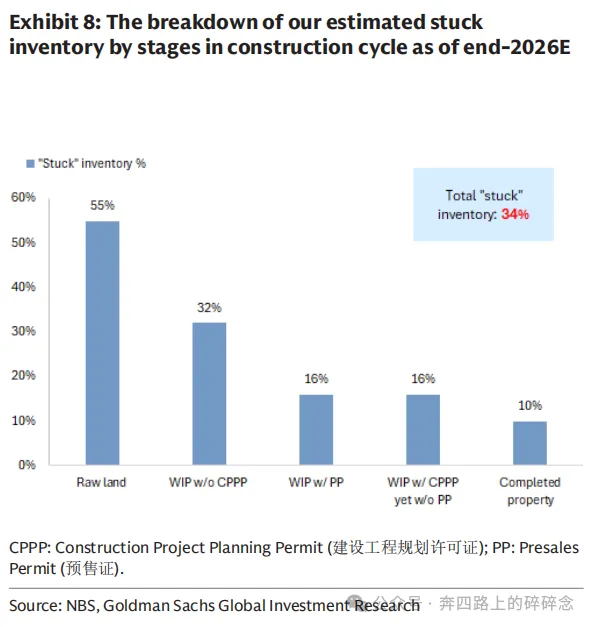
📌 柱状代表停滞库存占该类存货中的比重,从左到右依次是:未开工土地、无规划证在建、无预售证在建,有预售证在建以及产成品。
占比最高的是未开工土地55%,其次是在建项目32%——也就是说,最容易停滞的就是还没动工的地;整体预估2026年停滞库存占比34%。
图表提示:目前库存问题不仅仅是“房子建好了卖不出去”(只占10%),更严重的问题在于“大量的资金和资产卡在了拿地不开发、开发不全、手续办不下来”的早期和中期阶段。

02|土地出让持续下滑,2031年可能进一步加速
新模式下,开发商买地只能用项目赚来的净利润,不能再挪用卖楼花的钱。开发商规模小了,投资预算相应压缩,进而降低政府的卖地收入。
研报指出:当前存量库存还能撑几年(2027-2029年降幅比较缓和),但到2031年前后,能预售的老库存差不多卖完了,买地的钱可能出现断档,土地出让收入加速下滑。
研报预估:300城住宅土地出让金2026年约1.7万亿,到2035年只剩约400亿(注:此口径为300城住宅用地,非全国总卖地收入);土地出让和地产投资的持续走弱,可能给政府财政收入和宏观总需求带来压力——这也是报告判断这轮价格修复力度可能偏弱的原因之一。
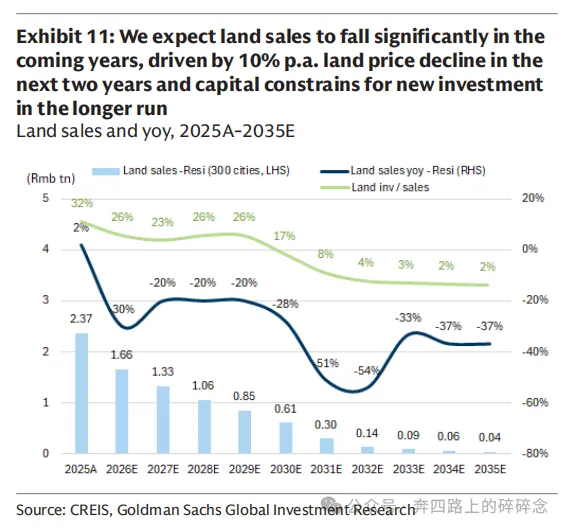
📌 浅蓝柱子是300城住宅土地出让金额,深蓝线是同比增速。2026年之后逐年降低(每年-20%),2031-2032年降幅明显加快(每年约-50%),预计2035年收入仅400亿元。

03|2032年:新开工和投资触底回升
地卖得少,开工和投资自然跟着收缩。
研报预测:到2031年,新开工面积和房地产开发投资都只剩2026年的一半左右。但随着老旧房子拆迁开始加速(2000年以前盖的房子陆续满40年房龄),拆除重建的需求把新开工和投资重新拉起来,2023年可能出现拐点。
这里有个容易误读的地方:开发端的底部,不是靠买房需求回暖,而是靠拆迁接棒。这是两种完全不同的"回升"。
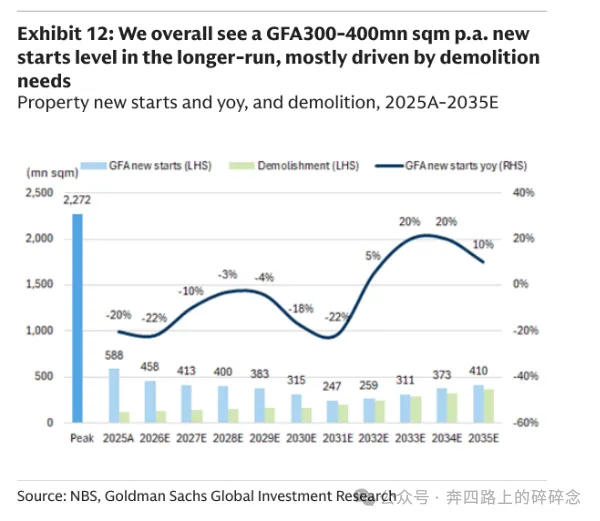
📌柱状为新开工与地产投资,研报预估2031年前持续下探,2032年跌幅收窄、止跌回升——底部驱动力是拆迁重建,而非需求回暖。

04|2030年起:结构性需求持续下滑,拆迁成为托底主力
研报认为:城镇化、户籍家庭住房拥有率逐步见顶饱和(约70%/95%),2030年起,刚需+改善需求将进一步下滑,拆迁成为总需求的承接主力,把全国住房总需求托底在每年约8亿平,拆迁占总需求的比例从不足10%升到2035年的40%以上。(报告假设拆迁以原拆原建为主、货币化安置有限)
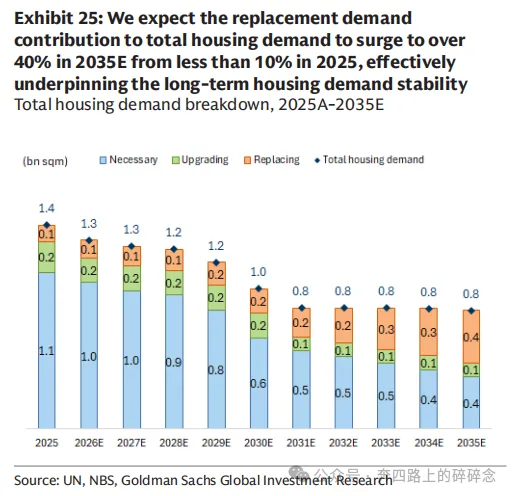
📌 蓝色为刚需、绿色为改善、深灰为拆迁替换,黑点为房屋整体需求。
研报预估:一方面购房需求持续缩小,从2026年1.3降低为2035年0.8;另一方面刚需与改善持续下行,拆迁替换占比从2025年不足10%升至2035年超40%,成为长期需求的“压舱石”。
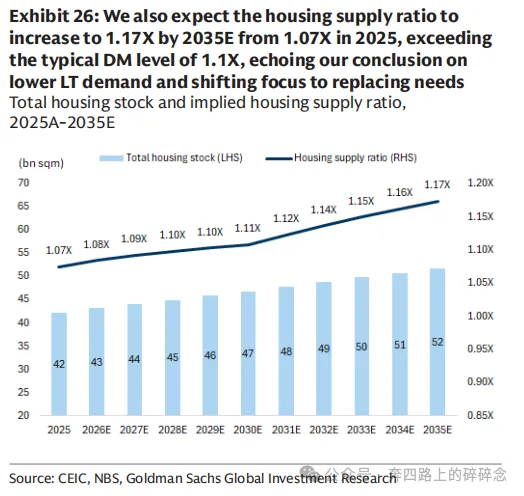
📌柱状为住房总存量,折线图为住房供应比率(总存量/总需求)
研报从Housing supply ratio(住房供应比率)指出:中国房地产已经较为充裕(发达国家房地产市场在1.1相对合理),未来的房子不再是“有没有”的问题,而是“好不好”的问题(拼品质、拼改善)

05:量价主线:二手房成主力,2029-2030价格企稳
四个转折点合起来,研报预估房价会面临三段影响:
· 2027-2028年:新房价格每年预估-3%,还在磨底;
· 2029-2030年:价格实现企稳(二手房晚一年);
· 2031年起:每年温和上涨约3%,其中上海、深圳到2028年底累计涨幅预期上调至20%。
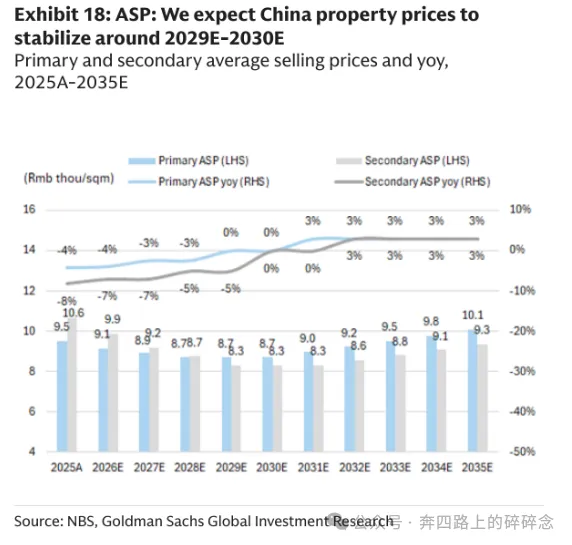
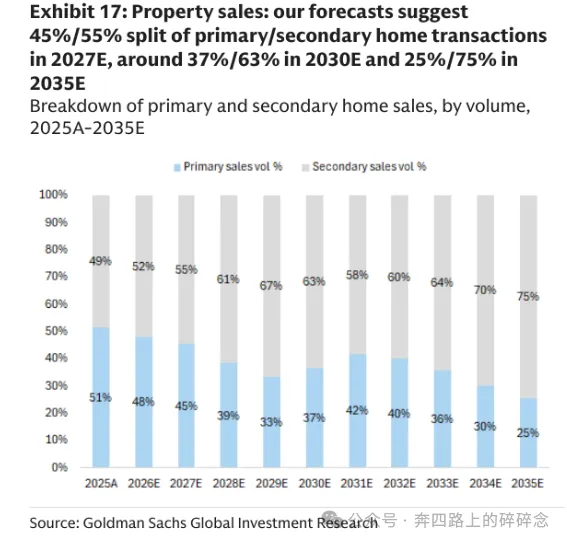
📌蓝线新房,灰色二手房,新房比例预估从2025年51%降低到2035年的25%。

个人感受
这份报告不是简单的看多或看空,叙述了行业换活法的故事:
1. 这份报告的价值,更多在"结构"而不在"数字"。44万亿、400亿这些具体数字依赖的假设很多(停滞比例10%-55%的区间之类),但"按开发状态逐项盘点库存、区分账面库存和有效供给"这个方法,比单一看成交量或价格的视角扎实,值得沿用着观察后续数据。
2. 五到十年的预测,中间的政策变量很大。拆迁安置方式、现房销售推进节奏、行业资金支持力度,任何一项的变化都可能让实际路径偏离这份预测。把2029-2030年企稳当作一个"基准假设"来跟踪,比当作确定结论来使用更合适。
3. 对老百姓而言,数据给出的提示是"选择面"的变化,而不是"涨跌"的信号。新房供给减少意味着可选范围收窄,次新二手房的供给和流动性会相应变化;企稳更可能是"止跌",而不是"再来一轮上涨"——能涨的,只有供给收缩最狠的少数头部城市。

数据与观点均引自原报告,属机构判断,不构成任何投资、购房建议。


发表评论
发表评论: