
 研报速递
10月23日,中国证监会官网挂出一纸批复:核准设立花旗证券(中国)有限公司。至此,继摩根大通、高盛之后,第七家外资独资券商正式揭幕。从2021年递交申请到如今获批,花旗等了五年;而中国证券业从"外资参股"走到"外资独资",则用了整整八年。牌照背后,是一场静水深流的格局之变。
本文核心要点:①证监会核准设立花旗证券(中国),第七家外资独资券商落地;②外资独资化源于2018年《外商投资证券公司管理办法》与2020年4月外资股比限制全面取消;③花旗证券注册资本12亿元,全牌照切入经纪、投行、自营四大业务;④外资券商以轻资本机构业务错位竞争,倒逼中资券商转型,"鲶鱼效应"大于"狼来了"。 |
PART 1 五年长跑:一纸批复落定
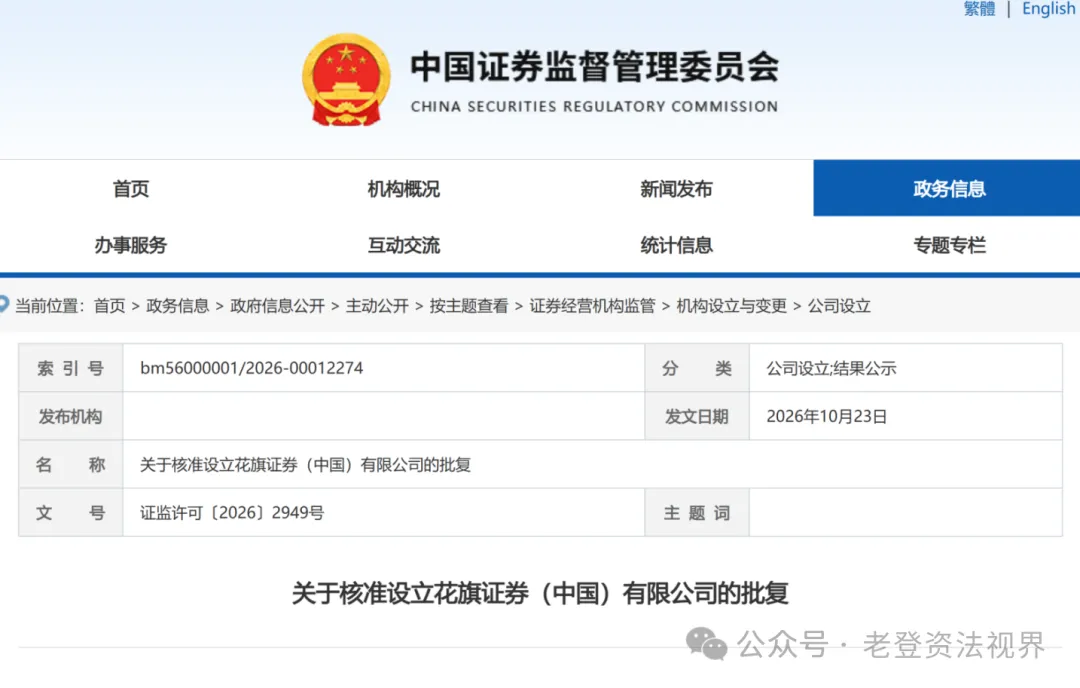
据中国证监会2026年10月23日发布的批复显示,证监会核准设立花旗证券(中国)有限公司,注册地为上海市,注册资本为人民币12亿元,出资形式为以可自由兑换货币等值金额现金出资,股东结构中花旗环球金融控股有限公司作为唯一股东,出资额与出资比例均为100%。
业务范围方面,根据批复显示,花旗证券将持有四项牌照:证券经纪、证券投资咨询、证券承销与保荐、证券自营——经纪、投行、自营三大核心条线一步到位,这在近年获批的外资独资券商中属于较为完整的配置。
时间线上,花旗证券于2021年11月向证监会提交全资券商牌照申请,2024年2月获得证监会反馈,此后进入批筹冲刺阶段,前后历时约五年。拿到境内承销保荐牌照后,花旗得以补上"在岸资本市场"的最后一块拼图。
花旗集团董事长兼首席执行官范洁恩(Jane Fraser)在获批后表示,花旗在中国服务客户已有近125年历史——其1912年前后的前身机构最早可追溯至1902年,是首家在中国开业的美国银行。
PART 2 政策脉络:从51%到100%的八年
外资独资券商的出现并非偶然,而是中国资本市场制度型开放的必然产物。
2018年4月,证监会发布实施《外商投资证券公司管理办法》,首次允许合资证券公司的外资持股比例最高可达51%,外资控股券商由此进入快车道;2020年4月1日起,证券公司外资股比限制全面取消,外资持股可达100%——"独资化"的大门从此打开。
2021年,摩根大通证券(中国)成为全国首家外资全资控股证券公司;随后高盛将其在华合资券商高盛高华股权提升至100%并更名为高盛(中国)证券。根据公开批复信息,在花旗证券之前,国内已有六家外资独资券商:摩根大通证券(中国)、高盛(中国)证券、瑞银证券、渣打证券(中国)、法巴证券(中国)与瑞穗证券(中国)。
序号 | 券商 | 母公司 | 来源 |
1 | 摩根大通证券(中国) | 摩根大通 | 2021年首家全资 |
2 | 高盛(中国)证券 | 高盛集团 | 原高盛高华 |
3 | 瑞银证券 | 瑞银集团 | 原合资增持 |
4 | 渣打证券(中国) | 渣打银行 | 新设 |
5 | 法巴证券(中国) | 法国巴黎银行 | 新设 |
6 | 瑞穗证券(中国) | 瑞穗金融集团 | 新设 |
7 | 花旗证券(中国) | 花旗集团 | 10月23日核准 |
此外,市场公开信息显示,大和证券正推进股权变更、有望成为第八家,城堡证券、日兴证券等机构仍在审批排队。外资独资券商的名单,还在延长。
PART 3 批复细节:牌照之外,还有硬约束
与核准同时送达的,还有监管的"约法三章"。
根据批复显示,花旗证券应当自批复下发之日起6个月内完成工商设立登记,并自取得营业执照之日起15日内向证监会申请《经营证券期货业务许可证》,在此之前不得以该名称对外开展业务。换言之,花旗证券最快明年即可正式展业。
批复要点 | 具体内容 |
公司名称 | 花旗证券(中国)有限公司 |
注册地 | 上海市 |
注册资本 | 人民币12亿元(100%花旗环球金融控股出资) |
业务范围 | 证券经纪、证券投资咨询、证券承销与保荐、证券自营 |
组建时限 | 批复下发6个月内完成工商设立登记 |
许可证时限 | 取得营业执照15日内申领经营证券期货业务许可证 |
特别要求 | 落实《网络安全法》《证券法》,加强证券业务数据及投资者个人信息跨境流动合规管理 |
PART 4 格局推演:鲶鱼来了,但不是狼来了
很多人关心:外资独资券商连下七城,中资券商的"狼来了"时刻到了吗?答案是:鲶鱼效应是真的,正面碾压还远。
从资本禀赋看,外资独资券商普遍走轻资本路线,注册资本多在10亿至20亿元量级,合计规模与内资头部券商单家动辄数百亿的净资本不可同日而语;内资头部机构深耕两融、自营等重资本业务,资本优势短期内无法撼动。
从业务布局看,双方事实上处于错位竞争:外资券商大多避开零售等高资本消耗赛道,主攻跨境投行、机构经纪(北向资金与QFII)、场外衍生品与跨境财务顾问等精品机构业务;内资券商则以零售经纪、本土投行、两融自营为基本盘,握有政企资源与渠道优势。花旗此次拿下的承销保荐牌照,瞄准的正是境内企业境外上市与跨境融资的中介机会,而非与中资投行在A股IPO市场上贴身肉搏。
真正的冲击在于"标尺效应":外资机构带来全球基本面估值标准与合规体系,倒逼中资券商在定价能力、跨境服务与风险管理上加速升级。过去八年,从51%到100%,从一两家到七家,监管用"引进来"为行业树立了一面镜子——竞争的目的从来不是谁打败谁,而是整个市场定价效率与专业水准的提升。
三十年河东,三十年河西。中国资本市场从"请不进来"走到"排队进来",本身就是开放的注脚。花旗等了五年,监管改了八年,而这场机构格局的深层演变,才刚刚开始。
往期精彩
个人出海投资“破冰”?发改委49号令重磅落地,一文读懂《对外投资管理办法》
港股IPO“围飞”黑幕曝光:证监会冻结46.6亿港元,打新“国配神话”崩塌
国庆前后,重庆证监局密集“亮剑”:城投债非市场化发行与期货廉洁从业同框挨批
“彩电一哥”主动退市:康佳(000016)的34年告别,给A股留下什么?
星宇股份(601799)劝退107名应届生:手握36亿现金的“车灯一哥”,为何透支了最贵的信用?
A股年内最贵新股频准激光(688826)发行价格186.88元/股,凭什么如此“金贵”?
从欧菲光(002456)被举报说起: 一场"体内培育-体外输血-注入套现"的资本套路
三安光电(600703):实控人被留置、首亏、股份被冻结,700亿龙头是否会易主,公司能否破局?
宇树科技IPO打新倒计时 :千亿估值的"人形机器人第一股"到底值不值得打?
赛力斯市值跌破千亿,从盈利59亿到预亏18亿--浅析赛力斯亏损原因
科创板七年之"养" :一个板块如何"养"出中国高科技产业的参天大树
大家觉得外资独资券商扩容,会改变A股的游戏规则吗?欢迎评论区讨论。
如果您觉得本文对您有帮助,请点赞、转发,并关注老登资法视界公众号,您的支持是我坚持分享的动力。特别提示,本文仅作为资讯分享,不作为投资建议!
数据来源:中国证监会官网。

发表评论
发表评论: