
 研报速递
KPMG REPORT · 汽车技术研报解读
2026 汽车技术变局
撕下“软件定义”的遮羞布:谁在流血,谁在吃肉?
全球科技 / 产业趋势 · 研报解读系列 · 2026 年 10 月
"
汽车行业真正的瓶颈,从来不是“战略不认同”,而是“执行做不到”。
—— 全球科技 / 产业趋势 · 研报解读
毕马威(KPMG)最新发布的《2026 全球技术报告:汽车行业篇》第一部分,刺破了汽车行业长久以来的“技术繁荣”幻象。基于对全球 22 个国家、258 位汽车技术高管的调研,报告揭示了一个极度割裂的现状:88% 的高管对未来 24 个月收入增长充满信心,但 86% 的人极度焦虑技术计划迅速过时。
88%
看好未来 24 个月收入增长
86%
焦虑技术计划迅速过时
53%
因遗留流程导致 ROI 受损
在智能时代(Intelligence Age)的入口,传统主机厂(OEM)被遗留系统拖垮,一级供应商(Tier 1)正试图“去 OEM 化”并靠技术变现赚取高额 ROI,而出行服务商(Mobility)则凭借原生数字化能力一骑绝尘。本文从产业链生态、资本 ROI、组织人才与地缘防守四个硬核维度,深度拆解汽车技术投资的“幸存者游戏”。
过去五年,汽车圈最不缺的就是“PPT 宏图”。但 KPMG 的这组数据却撕下了一层遮羞布:汽车行业真正的瓶颈,从来不是“战略不认同”,而是“执行做不到”。
当 88% 的人看好增长,74% 的人笃定技术是核心竞争力时,摆在桌面的现实是:53% 的企业因为“落后的遗留流程”导致技术投资回报(ROI)惨不忍睹,82% 的高管直言“我们不得不承担更多技术风险以保持相关性”。今天,我们不谈空洞的科幻概念,用数据解剖这台庞大机器内部的齿轮究竟卡在了哪里。
本文看点
01
五个玩家,五种活法
02
125%–175% 的 ROI 断层
03
缺的不是人,是能力
ECOSYSTEM
产业链众生相:五个玩家,五种活法
虽然大家都处在同一个赛道,但因为历史包袱和价值链位置的不同,五个细分市场的“悲欢”并不相通。
传统主机厂(OEM):被“架构”反噬的巨兽
数据画像:他们战略极为笃定,但在行动上备受折磨。30% 的 OEM 承认,基础 IT 系统的缺陷每周都在扰乱正常业务。他们的核心痛点在于遗留复杂性。庞大且分散的系统架构,导致集中化的技术治理(Centralized Governance)在预算收紧时,极易变成创新的“单点故障”瓶颈。
💡 提示:预算收紧时,集中化的技术治理极易变成创新的“单点故障”瓶颈。
商用车(Truck):戴着镣铐跳舞
比起乘用车,卡车制造商对风险的敏感度极高(仅 63% 愿意承担更多风险)。因为长周期的产品、对生命安全的绝对要求,以及沉重的合规压力,使得他们更偏爱“数字孪生和仿真”等运营边缘技术,而在 AI 与数据的大规模落地时,步子迈得异常谨慎。
一级供应商(Tier 1):最憋屈,但也最暴利
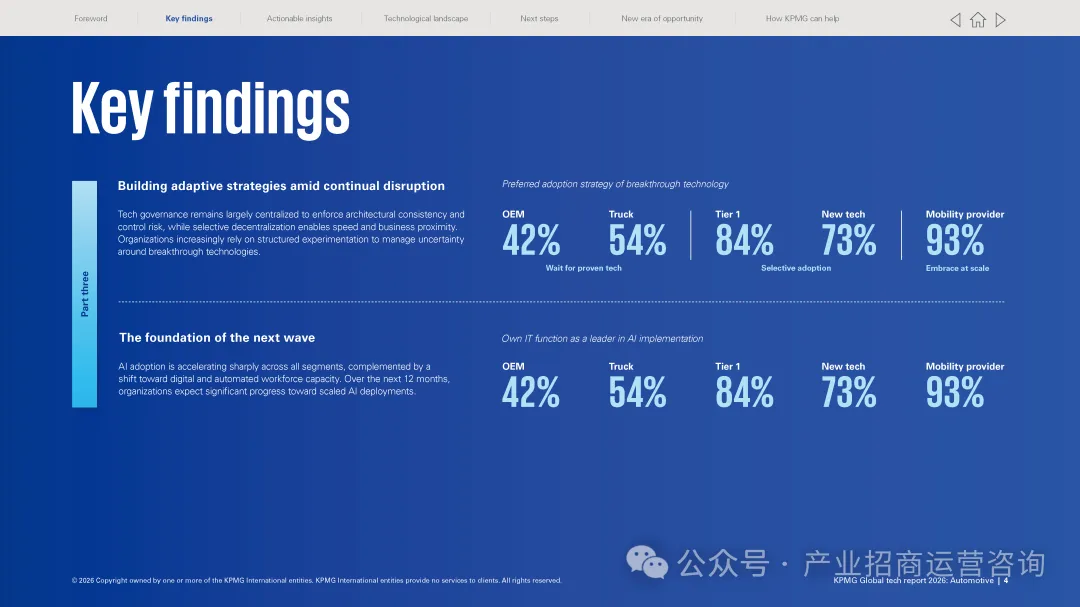
这是报告中最有意思的群体。他们是最渴望现代化的一批人,甚至比 OEM 更敏捷。但他们的节奏完全被 OEM 的投资周期“卡脖子”。这种憋屈反而逼迫他们完成了进化——Tier 1 正在成为技术规模化的大师。报告指出,Tier 1 的技术投资 ROI 集中在惊人的 125%–175% 区间。他们正试图摆脱对单一 OEM 的依赖,将复用性极强的软件、数据和仿真资产打包成 XaaS(一切皆服务),向工业、能源等非汽车领域“降维打击”。
新技术组件商(New Tech):跑得最快,摔得最狠
他们不愁创新,但愁集成。由于数据管道和 MLOps(机器学习工程化)不成熟,其 ROI 极度不稳定。
出行服务商(Mobility):毫无包袱的“原住民”
在 AI 成熟度、风险承担意愿、外部协作与 ROI 回报上,他们全面霸榜。因为他们没有沉重的工厂和机械包袱,靠的是速度、迭代和绝对的数字化底座。
125%–175%
Tier 1 技术投资 ROI 区间
30%
OEM 承认基础 IT 缺陷扰业务
CAPITAL & ROI
资本与 ROI 视角:告别孤岛式炫技,走向平台化变现
资本市场的耐心正在耗尽,车企技术投资正在经历一场冷血的“去伪存真”。
打破“战略与执行”的迷思
很多企业把技术落不了地归结为“战略不清晰”。KPMG 直接打脸:战略共识早就有了,缺的是工业化的技术交付能力。当前最大的资金浪费,是做了无数个 Demo(孤岛式用例),却因为缺乏统一的数据契约(Data Contracts)和架构,无法实现规模化(Platform-scale)。
ROI 的冰火两重天
为什么 Tier 1 和 Mobility 的 ROI 极高?因为他们完成了从项目到产品的转变。他们建立了标准化的“黄金路径(Golden Paths)”,通过 MLOps 流水线、模型注册表(Model Registries)来沉淀能力。反观那些被遗留系统拖累的企业,每一次新的技术尝试,都在给旧系统打补丁,资金全打了水漂。
从项目到产品,才是 ROI 分化的真正分水岭
资本效率的分配逻辑
未来的钱该怎么花?必须向可扩展的经济性倾斜。AI、仿真、数字孪生和现代交付方式(Modern Delivery)是优先级。在预算收缩的大环境下,高管们需要建立“预算休克应对手册”,保护那些能够形成平台级优势的核心项目。
TALENT
组织与人才视角:不仅是缺人,更缺懂 AI 的工人
报告中有一个容易被忽视、但极其致命的数据:OEM 和卡车厂最大的掣肘之一,是技术人才的获取(分别有 65% 和 61% 的企业计划增加本土技术人才招聘)。
复合型人才的断层
Tier 1(60%)和新技术组件商(60%)同样面临“有伟大的数字化宏图,却没有人才去实现”的窘境。
向“数字劳动力”转型
解决问题不能单靠堆人头。报告明确指出,企业必须围绕人机混合产能(Hybrid Digital-Human Capacity)重构运营模型。AI 代理(AI Agents)、自动化、低代码工具正在替代传统的纯人工。高管们的任务不仅是招人,而是重塑团队能力——让员工学会如何监督 AI、编排 AI、并在模型驱动的业务中运作。
DEFINITION 定义
人机混合产能:让人从重复执行中脱身,转去监督 AI、编排 AI,把人力与算力拼成一条可复用的产能流水线。
65%
OEM 计划增招本土技术人才
61%
卡车厂计划增招本土技术人才
60%
Tier 1 与新技术组件商陷人才断层
GEOPOLITICS
地缘与供应链视角:从全球化套利到防守型架构
「地缘政治的不确定性,并没有让技术转型停滞,反而加速了企业向内求解、夯实底座。」
数据主权与安全冗余
高达 67% 的 OEM 计划加强合作伙伴生态系统中的数据主权审计,65% 的 OEM 将雇佣更多本土人才。技术架构不再单纯追求极致的全球化降本,而是开始追求区域化韧性。大家都在打造“金钟罩”,以应对突发的断供或合规风险。
区域化(Regionalization)重塑利润池
Tier 1 正在通过区域化布局,分散生产和客户集中度风险。特别是针对中国 OEM 的出海浪潮,Tier 1 正致力于设计标准化的模块化架构,以合规设计(Compliance-by-Design)加速在中国的本土化配套,并跟随中国车企杀向全球。
67%
OEM 加强合作伙伴数据主权审计
65%
OEM 计划雇佣更多本土人才
THE END
结语:丢掉幻想,准备“硬着陆”
KPMG 的这份报告给所有汽车人的忠告是:不要把“新技术”当成万能解药,核心在于“工业化的技术交付”。
汽车行业虽然未能立刻实现“软件定义一切”的乌托邦,但这并非一个被颠覆击垮的行业,而是一个正在经历阵痛、加速爬坡的巨人。Mobility 和 Tier 1 的成功已经证明,只要做到平台产品化、治理专业化、数据契约化,传统的重工业也能长出极高 ROI 的科技大树。
未来 12 个月,谁还在搞分散的 AI 试点,谁还在为历史代码还债,谁就会被淘汰。少谈点宏大的概念,多建点统一的数据接口和 MLOps 流水线吧。
FINAL VERDICT
毕竟,在这个残酷的淘汰赛里,执行力才是唯一的真理。
推荐话题标签
数据来源说明:本文基于毕马威(KPMG)《2026 全球技术报告:汽车行业篇》第一部分整理,调研覆盖全球 22 个国家、258 位汽车技术高管。文中引用的比例与 ROI 区间均为该报告原始口径。
声明
一、本文基于公开报告与产业调研数据整理,仅供行业交流与产业研究参考,不构成任何投资建议。
二、汽车智能化转型处于深水区,技术路线与商业变现存在高度不确定性,请读者保持独立判断。
如果觉得这篇有收获,欢迎点赞、在看、转发三连,我们下篇见。

发表评论
发表评论: