
 研报速递
10月26日,券商龙头中信证券发布2026年第三季度报告。整体来看,公司前三季度经营保持稳健增长,经纪、投行、资管等核心手续费业务协同发力;受市场环境波动、自营投资收益阶段性调整等因素影响,第三季度单季营收、净利润同比出现回落。
财报数据显示,2026年前三季度,中信证券实现营业收入665.90亿元,同比增长18.60%;归属于上市公司股东的净利润310.22亿元,同比增长32.66%;扣除非经常性损益后的归母净利润312.32亿元,同比增长34.47%;基本每股收益2.01元,加权平均净资产收益率10.21%,同比提升1.98个百分点。截至三季度末,公司总资产规模达2.35万亿元,资本实力持续夯实,行业头部地位稳固。
分季度指标来看,今年第三季度,公司实现营业收入168.98亿元,同比下降26.59%;归母净利润76.79亿元,同比下降20.19%。公司在公告中说明,前三季度业绩增长,主要得益于经纪业务、投资银行业务、资产管理业务收入提升,叠加信用减值损失转回;而三季度单季盈利下滑,和当期市场交易活跃度变化、自营投资业务波动密切相关。
从业务结构观察,手续费及佣金收入成为支撑业绩的稳定底盘。前三季度公司手续费及佣金净收入326.31亿元,同比增长32.86%。其中,投行业务延续传统优势,股权、债权承销以及并购重组业务保持行业第一梯队,持续服务实体经济直接融资需求;财富管理转型持续深化,客户服务体系不断完善,产品代销、资产配置业务稳步推进;资产管理业务依托旗下公募平台,主动管理规模稳步扩容,收入贡献持续提升。与此同时,公司跨境业务布局持续落地,机构交易、跨境投行等业务持续拓展,打造差异化增长曲线。
业内非银分析师表示,头部券商盈利天然和资本市场行情高度绑定,自营板块波动是短期业绩扰动的核心变量。在资本市场改革持续深化背景下,投行、衍生品、机构服务、财富管理等赛道长期空间广阔。中信证券凭借全业务链、资本与客户资源优势,具备更强的跨周期经营能力。公司持续加码风控合规建设,资产质量保持稳健,风险抵御能力突出。
财报同时提示,公司后续经营仍面临多重不确定性,包括二级市场波动、行业竞争加剧、政策动态调整等。下一步,公司将继续聚焦主业,做强机构服务与财富管理,稳步推进国际化布局,平衡收益与风险,持续提升综合金融服务能力。
中信证券2003年在上交所上市、2011年登陆港交所,是国内首家A+H股上市券商,A股代码600030.SH,H股代码06030.HK,业务覆盖投资银行、财富管理、资产管理、金融市场、研究与跨境业务等板块。
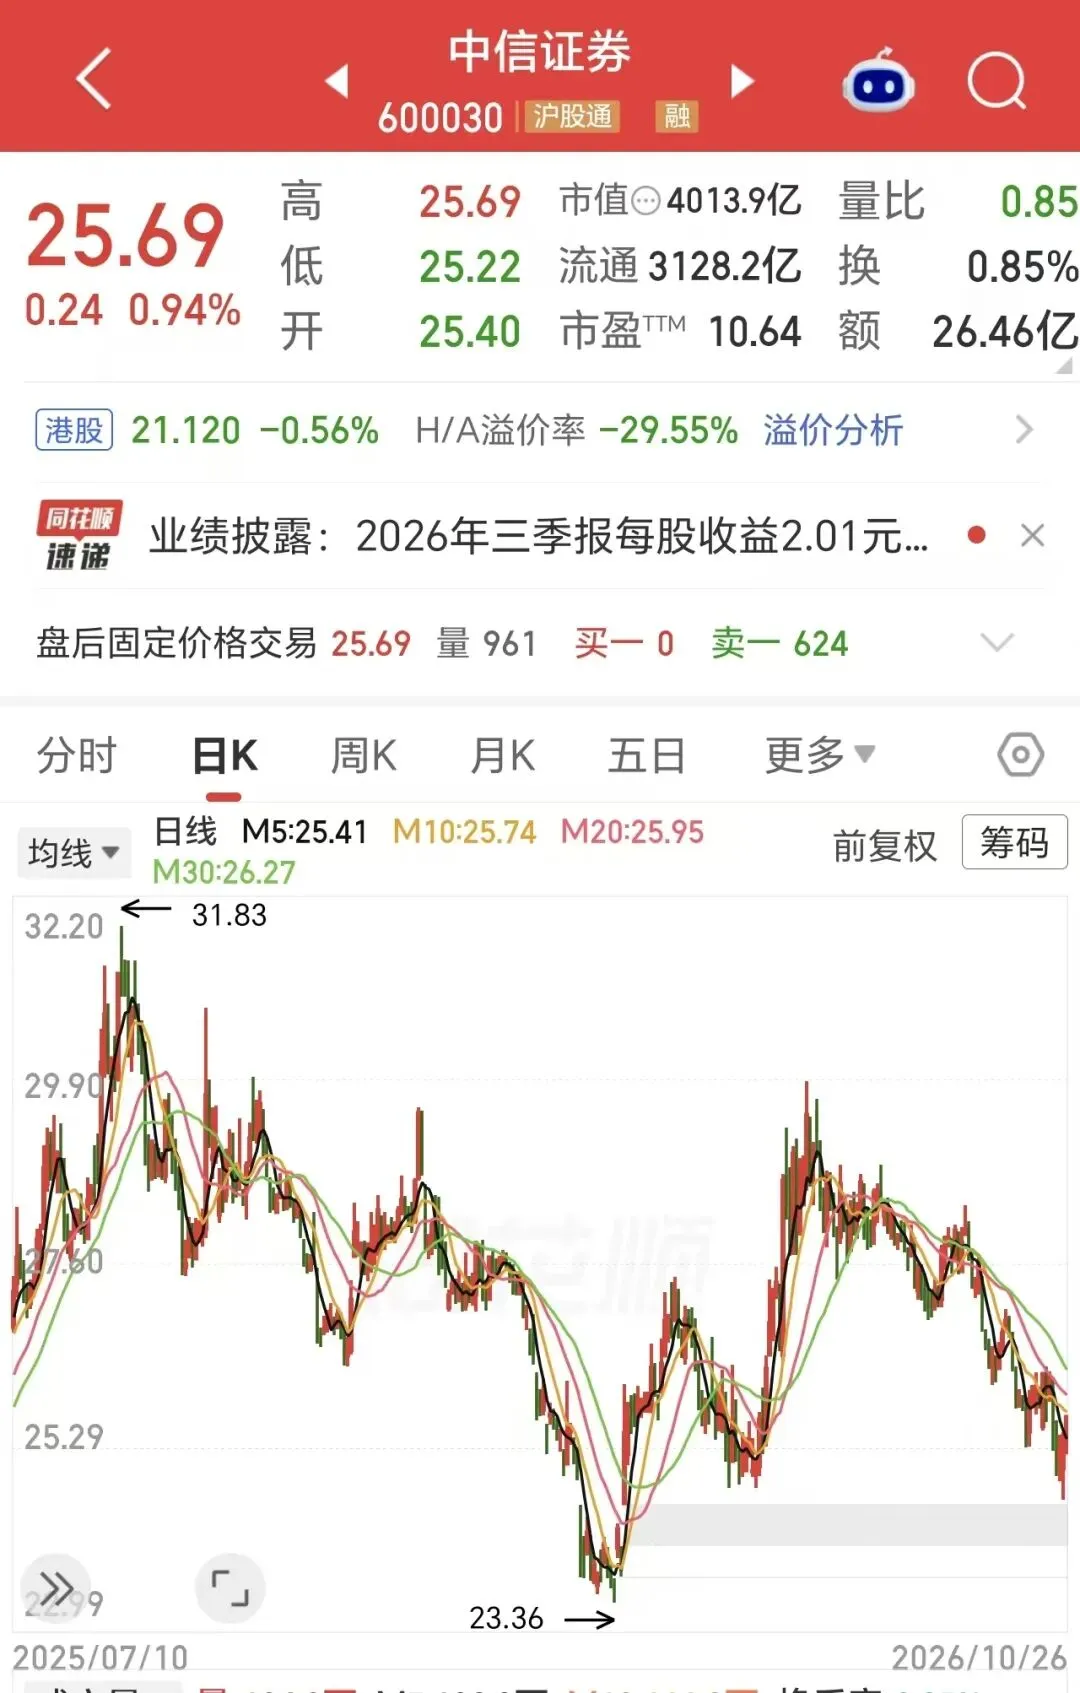
二级市场方面,10月26日A股收盘,中信证券(600030.SH)报25.69元,涨幅0.94%,当日成交额26.46亿元,换手率0.85%;港股中信证券(06030.HK)收报21.12港元,跌幅0.56%。
免责声明:本号原创文章享有著作权,未经授权禁止转载。内容仅供学习分享,不构成投资建议,信息和数据均来源于网络及公开信息,如有侵权,请联系处理。


发表评论
发表评论: