
 研报速递
两种券商,两套做法
绿色债券的承销榜上,排在前面的多是全国性大券商。它们的优势明显:发行主体多、单笔额度大、流程成熟。
图源:网络
区域性券商的处境不一样。它们熟悉的产业半径通常不大,能接触到的发行主体有限,跟大券商拼规模并不占优势。但河北的一家券商给出了另一套做法:不把绿色债券当成一个产品品类去推,而是把它当成本地产业降碳的一根管道。
这家券商是财达证券。
三种打法,都是把本地产业的细节算进去
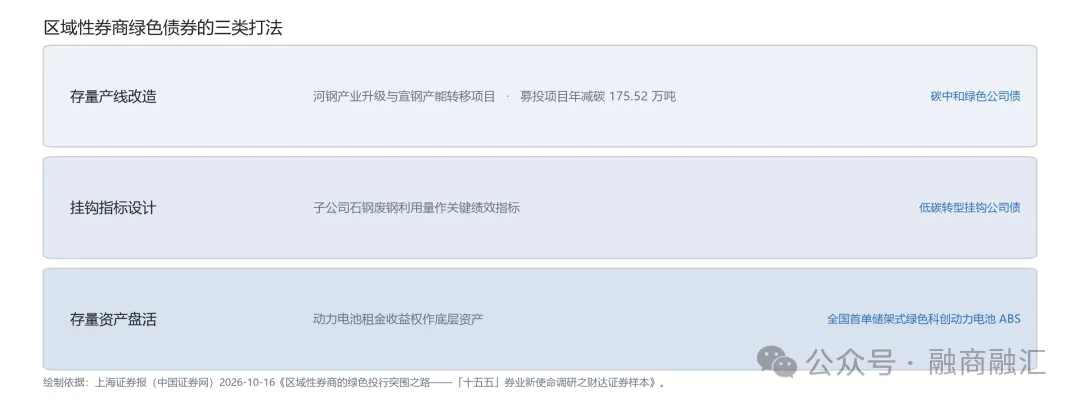
第一种,做存量产线的改造。财达证券在河北落地的首单碳中和绿色公司债,募集资金全部投向了河钢产业升级与宣钢产能转移项目,具体落在换热站、烧结余热发电、饱和蒸汽发电这几类工程上。这些工程的名字听起来不算新,但账是可算的:募投项目每年减少的二氧化碳排放是 175.52 万吨,节省标准煤 72.59 万吨。
第二种,把绩效指标写进条款。该公司后续落地的低碳转型挂钩公司债,把子公司石钢公司的废钢利用量,定为这单债券的关键绩效指标。挂钩的意义在于,债券条款与一个具体的生产行为绑定,企业做没做到,是可以被核查的。
第三种,把存量资产盘活。2026 年,该公司落地了全国首单储架式科创绿色 ABS,底层资产是动力电池的租金收益权。
三种打法背后的技巧是一样的:把本地产业里那些原本零散、不好讲的降碳细节,整理成可以挂钩、可以核验的指标。
挂钩的难点不在设计,在核查
把废钢利用量、余热发电量这类指标写进债券条款,设计上并不难。难的是后面那一段:指标由谁提供数据、按什么口径统计、谁来验证。
气候披露正在往这个方向补。财政部办公厅近期公开征求意见的对象有两类:《〈企业可持续披露准则第 1 号——气候(试行)〉应用指南》,以及覆盖电力、钢铁、煤炭等九个行业的应用指南。指南把分析路径拆成五步:识别风险与机遇、识别财务影响路径、整理数据、明确会计处理、计量财务影响。这套路径要回答的是,业务层面的变化怎么被翻译成财务影响,再落到企业价值上。
对挂钩债券来说,这是互补的一环。债券需要的是一个可核验的指标,披露准则提供的是指标的核算方法。方法越清楚,指标就越经得起核。
这家券商没有设承销量化目标
公开报道里有一句话值得记下来:财达证券不设承销量化目标,而是把 ESG 风控要求嵌入项目的全周期。
不设量化目标,在承销业务里并不常见。它的含义是,绿色债券的规模不作为考核项,项目本身的环境效益与风险才是。这样做,短期内规模上不去;长期看的是一件事——承销商对项目的判断能力,会不会成为它的差异化。
可以观察的几件事
一是气候披露准则的落地进度。行业应用指南正式发布之后,挂钩指标的核算口径会随之清楚,挂钩债券的设计空间也会变化。
二是区域性券商的角色变化。如果"把本地产业细节算成指标"这条路走得通,区域性券商的价值就不在渠道,而在对本地产业的熟悉程度。
三是挂钩指标的核查方式。废钢利用量这类指标,目前多依赖企业提供的数据与第三方核查,核查环节怎么补强,决定了这类条款能不能被更多投资人接受。
规模之外,绿色债券的下一步,可能落在"指标能不能被核"这件事上。
区域性券商绿色债券的三类打法
本文基于公开信息整理,仅作行业信息分享,不构成任何投资、法律或审计建议。
发表评论
发表评论: