
 研报速递
——选情演进、市场定价、2018周期对照与投资含义
摘要
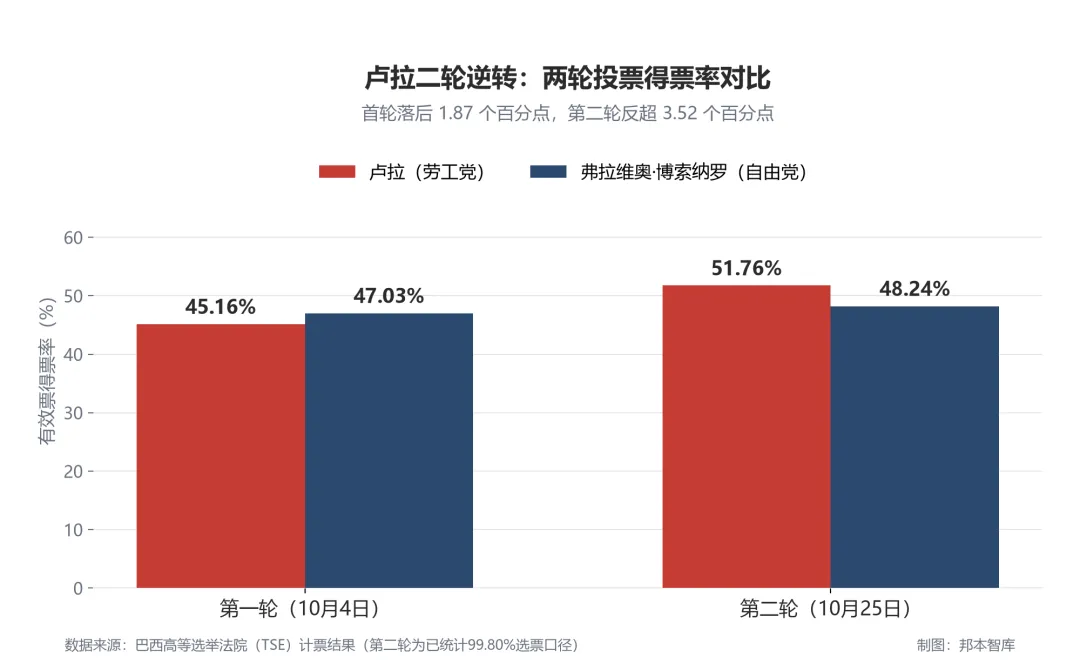
2026年10月4日巴西大选第一轮中,右翼候选人弗拉维奥·博尔索纳罗(Flávio Bolsonaro,PL党)以47.0%对45.2%的微弱优势领先左翼现任总统卢拉(Lula,PT党),由于无人得票过半,第二轮投票将于10月25日举行。第一轮结果大幅超出选前民调(选前民调一度显示两人几乎持平),被金融市场解读为财政整固与市场化改革的概率重估,引发巴西资产全面强劲反弹:Ibovespa单周上涨约11.8%、巴西雷亚尔(BRL)升值约3.6%-3.8%、10年期名义国债收益率单周下行约128-170个基点,外资单周净流入B3交易所约130亿雷亚尔,创多年纪录。
第二轮选情在第一轮后一周明显收窄:早期民调曾显示博尔索纳罗领先4-5个百分点,截至10月16日主要民调显示其领先幅度收窄至0-2个百分点(民调汇总约51.5%对48.5%),预测市场仍押注博尔索纳罗胜选但概率已从约84%回落至75%-80%区间。市场共识认为:博尔索纳罗胜选对应财政整固、利率下行与雷亚尔走强(Natixis调查中位数USD/BRL≈4.87);卢拉胜选则对应财政担忧升温与雷亚尔走弱(中位数≈5.39)。无论谁胜选,巴西经济均面临消费降速、家庭债务高企(8400万人违约)的约束,且博尔索纳罗情景同样存在财政兑现、家族政治与司法摩擦等风险。机构策略建议整体偏多巴西本地资产(尤其短端利率接收方头寸与高贝塔内需股),但对第二轮结果的高度不确定性保持对冲。
一、选举制度与政治格局背景
巴西大选实行两轮制:若首轮无候选人获得超过50%有效选票,则得票前两名的候选人进入第二轮对决。2026年大选第二轮定于10月25日举行。自1989年以来,每一届总统选举中首轮领先的候选人均最终赢得第二轮,这一"历史规律"是本轮市场定价的重要锚——第一轮结果公布后,市场迅速按"博尔索纳罗大概率胜选"进行定价。
本次大选的核心对立是现任左翼政府(卢拉,劳工党PT)与右翼阵营(弗拉维奥·博尔索纳罗,自由党PL,前总统雅伊尔·博尔索纳罗之子)之间的路线之争。政策分歧集中于三个维度:
财政路径:财政路径:卢拉政府被普遍视为延续宽松财政、扩张转移支付;博尔索纳罗阵营则主打财政整固,并提出了包括总统单任期制在内的宪法修正案承诺,自称"只任一届、接受不受欢迎的财政削减"。
社会政策:社会政策:卢拉政府在第一轮后密集推出补贴信贷、债务减免与转移支付计划,并批准缩短工时等受欢迎措施;博尔索纳罗阵营则被卢拉阵营描绘为将削减社会项目与低收入家庭转移支付。
制度与司法关系:制度与司法关系:博尔索纳罗阵营与最高法院(STF)关系紧张,且存在围绕释放前总统雅伊尔·博尔索纳罗的议程干扰风险;卢拉阵营则面临腐败指控与央行独立性的质疑。
二、第一轮选举结果与政治版图
10月4日第一轮投票结果如下:
候选人 | 得票率 | 胜出区域 |
弗拉维奥·博尔索纳罗(PL) | 47.0% | 南部(60.1%)、东南部(51.4%)、中西部(56.5%)、北部(49.2%) |
卢拉(PT,现任总统) | 45.2% | 东北部(63.8%) |
其他候选人合计 | 7.8% | 多为中间/中右翼政党 |
关键观察:
博尔索纳罗的领先幅度按历史标准看"很窄",且弃票率高达21.1%(约3350万人),第二轮投票率变化可能左右结果。
其他候选人获得7.8%选票,其支持者多来自中间或中右翼政党——卢拉很难争取到其中一半以上选票。博尔索纳罗已获前戈亚斯州州长、首轮候选人罗纳尔多·卡亚多(Ronaldo Caiado)背书,并 reportedly 获得União Brasil、Progressistas与右翼Novo党支持;中间派Republicanos与Podemos党也预计倒向博尔索纳罗。
博尔索纳罗阵营在多个州的州长选举中也取得强势表现,利好财政纪律派在国会形成多数——这与Natixis"国会将倾向中间/中右翼"的判断一致。
三、第二轮选情:从"领跑"到"胶着"
3.1 民调与预测市场的双向信号
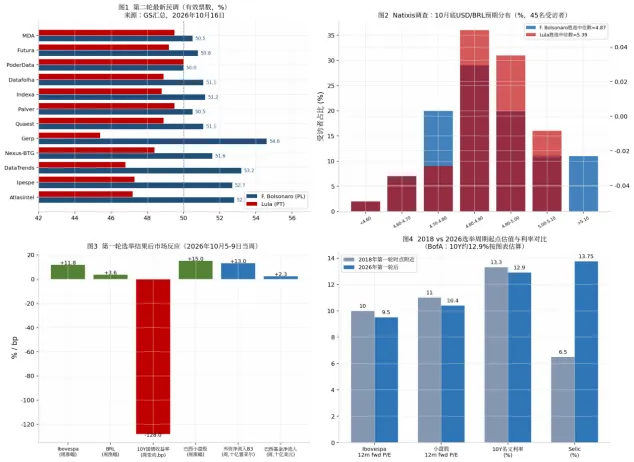
Goldman Sachs(10月16日)的跟踪显示,第一轮后初期民调曾显示博尔索纳罗领先4-5个百分点,但在过去一周明显收窄:最新12家主要民调中,博尔索纳罗领先幅度在0(PoderData平局)至9.3个百分点(Gerp)之间,多数民调领先1-2.2个百分点;民调汇总约51.5%对48.5%。同时卢拉阵营明显发力:加强数字媒体投放、直接触达首轮弃票人群、推出多项带有财政成本的补贴信贷/债务减免/转移支付计划,并在国会推动缩短工时等受欢迎立法;其"博尔索纳罗上台将削减社会项目"的警告信息在过往选举中被证明相对有效。
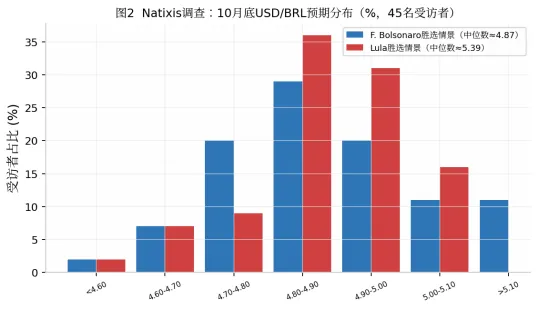
注:F. Bolsonaro情景下受访者预期中位数落在4.80-4.90区间(插值中位≈4.87);Lula情景下83%受访者预期USD/BRL超过5.30,中位数落在5.30-5.40区间(插值中位≈5.39)。来源:Natixis《Brazil – Election Survey Results》(2026年9月29日),调查样本45人(银行44%、企业18%、其他机构16%、对冲基金13%;巴西与美国受访者各36%)。
预测市场方面,Polymarket合约一度显示博尔索纳罗胜选概率高达84%(HSBC 10月7日数据),但GS 10月16日图表显示该概率已回落至约75%-80%,而卢拉胜选概率从约10%回升至20%-25%。综合看,"博尔索纳罗仍是热门但选情重新胶着"是当前市场共识。
3.2 第二轮关键观察点
电视辩论:10月11日、18日、23日可能安排多场辩论(含Band电视台周日19:00 ET场),辩论表现可能摆动选民。
联盟整合:各中间党派(Republicanos、Podemos)的最终背书落地情况。
投票动员:卢拉阵营对3350万弃票者的动员能力与政府转移支付的兑现节奏;博尔索纳罗阵营的基本盘投票率。
选举日组织:基层动员能力在胶着选情下往往是决定性的。
四、市场预期:Natixis选举调查的核心发现
Natixis在选前(9月底)对45位机构受访者的调查,为本轮定价提供了"市场心理底稿":
调查问题 | 主要结果 |
卢拉胜选的最大担忧 | 财政纪律失控76%;腐败上升 9%;对美贸易摩擦 9%;央行干预与投资不足几乎无人提及 |
卢拉胜选下的USD/BRL(10月底) | 83%受访者预期升破5.30;插值中位数≈5.39 |
博尔索纳罗胜选的看多理由 | "卢拉时代终结"约47%;"有意义的财政整固预期"约43%;其他(巴美关系改善、市场情绪、降息空间)约11% |
博尔索纳罗胜选的主要担忧(多选) | 财政整固兑现67%;释放雅伊尔·博尔索纳罗带来的议程干扰40%;与最高法院摩擦33%;与国会摩擦18%;任命称职内阁18% |
制度破裂风险在谁治下更高 | 两人差不多42%;卢拉 29%;F.博尔索纳罗 24% |
核心结论:市场并非"无脑看多博尔索纳罗",而是认为卢拉情景的风险是财政性的、博尔索纳罗情景的风险是执行性的。博尔索纳罗胜选后的" relief rally(解压性反弹)"也并非没有前提——受访者最担心的正是财政整固能否兑现(67%),其次是家族政治(老博尔索纳罗获释议题)对执政议程的干扰。这一结构解释了为何第一轮后各类资产大涨的同时,机构仍在强调对第二轮结果保持对冲。
五、第一轮结果后的市场反应:一次教科书级别的"去风险化重定价"
5.1 股票:Ibovespa创纪录周涨幅
据BofA统计,第一轮结果当周(截至10月9日):Ibovespa以美元计全收益上涨11.8%(BRL计价周涨约7.7%,为过去5年平均日波动的+3σ事件),大幅跑赢标普500(+0.6%)、MSCI新兴市场(-0.6%)与墨西哥IPC(+0.9%),Ibovespa与标普500同创历史新高。巴西小盘股指数单周暴涨约15%(对内需与降息最敏感),"最拥挤做空组合"单周上涨11.7%,"巴西版Mag 7"(MELI、Nubank、WEG、BTG、Raia Drogasil、Localiza、Itaú)上涨16.7%。
5.2 汇率与利率:BRL走强、收益率断崖式下行
汇率:BRL当周升值约3.6%-3.8%。HSBC维持对BRL的看多倾向,推荐买入1个月期BRL/MXN无本金交割远期(NDF)表达观点——即在看多BRL的同时对冲部分新兴市场贝塔。
利率:10年期名义收益率单周下行约128bp(BofA口径)至约12.9%;长期收益率曲线整体下移约160-180bp(UBS口径)。HSBC指出,第一轮前远期利率曲线仅在11月下一次会议可见度内定价了少量宽松,该机构认为本轮选举结果应促使市场定价"激进得多的宽松周期",并于10月5日新开交易建议:接收2年期PRE-DI利率互换(入场12.80%,目标11.30%,止损13.30%,负Carry+Roll约每月4bp)。同时平掉了此前8月19日建立的2s5s陡峭化头寸(开仓42bp,平仓42bp,含Carry与Roll录得净亏损)。
5.3 资金流:外资创纪录回流
外资当周净流入B3现金股票约130亿雷亚尔,其中仅周一单日买入100亿雷亚尔,为过去5年日均水平的+9.7σ。
全球配置型巴西股票基金当周净流入23亿美元,为10余年来最大单周流入。
值得注意的差异:2018年博尔索纳罗当选前后,外资实际上是净流出的(当时由本地投资者主导买入,2018-2021年本地股票基金累计流入超2000亿雷亚尔);而本轮反弹由外资主导——本地股票基金当周仍净流出约10亿雷亚尔(年初至今累计净流出170亿雷亚尔),多市场基金(对冲基金)年初至今流出超350亿雷亚尔。本轮上涨的"外资纯度"更高,也意味着对全球风险偏好变化更敏感。
六、历史对照:2026是否重演2018剧本?
BofA将本轮行情与2018年(老博尔索纳罗胜选)周期做了系统对比,结论是"叙事结构相似、起点条件不同":
维度 | 2018年周期 | 2026年当前 | 含义 |
Ibovespa估值(12m fwd P/E) | 首轮前约10x,15个月后近14x(疫情前) | 9.5x(较10年均值10.5x折价11%) | 重估空间存在但起点更低 |
小盘股估值 | 首轮前约11x,最高近18x | 10.4x(YTD涨14%) | 若"去风险化"延续,小盘股弹性最大 |
Ibovespa ex-大宗估值 | 峰值14.6x(10Y利率约7%) | 11.6x(较历史均值溢价9%;按当前利率调整后溢价约15%) | 利率高企下估值已不便宜,需利率下行兑现 |
长端利率 | 首轮后15个月下行450bp | 已单周下行128bp,10Y约12.9% | 利率下行是本轮重估的核心引擎 |
政策利率 | 6.5%→两年后2.0% | 当前13.75% | 本轮宽松起点更高、空间更大 |
资金流 | 外资流出、本地资金主导 | 外资创纪录流入、本地资金流出 | 本轮对外资依赖度更高 |
BofA同时提示:本轮共识盈利预期仍在下修(巴西3个月盈利修正比率ERR仅0.8,2026年国内行业与银行净利润一致预期被大幅下调),2018年的经验是"估值先行、盈利随后"——若财政整固与降息兑现,盈利有上修空间;若宏观减速超预期(高家庭债务、可支配收入放缓),则估值重估会先于盈利现实而波动。
七、宏观基本面:消费降速与家庭债务是共同约束
各报告反复出现的宏观图景是:无论谁当选,巴西私人消费都在减速。UBS(10月15日)零售板块报告的关键数据:
Serasa数据:2026年8月违约人数达8400万人,同比+7.5%,远高于2019年均值的6300万人。
家庭债务占LTM收入约49.8%,偿债率约28.7%(剔除按揭后26.6%),处于历史高位;工资联动贷款扩张在推高杠杆的同时使劳动力市场更加紧张,零售商面临缺勤率与流失率上升的成本压力。
实际可支配收入增速从上半年的双位数放缓至3季度的低个位数;消费者信心指数8月降至84.2,9月进一步降至81.3(2022年7月以来最低)。
边际利好:政府9月17日宣布Bolsa Família转移支付上调15%(下限从600雷亚尔提至691雷亚尔,10月起生效),UBS估算对4Q26-2027年同店销售构成支撑,但强调这更像"通胀补涨"(600雷亚尔下限自2023年3月冻结后实际购买力已缩水约14%);对线上博彩的更严限制也可能对低收入群体消费形成支撑。
八、行业层面:利率下行如何传导至消费板块
UBS在其零售覆盖(19家公司)上系统演示了"选举→利率→估值"的传导链条:第一轮后巴西10年期收益率下行约170bp,该机构将2027/28年平均利率假设下调170bp至11.1%/9.5%,权益成本(COE)平均下调90bp至约14.7%——尽管营收/EBITDA预测小幅下修(-1%),EPS预测反而平均上修+2%,其中高杠杆公司(MGLU、ASAI、AZZA)EPS弹性最大(利率每降150bp,MGLU净利+19.4%、ASAI +10%)。UBS估算覆盖组合约60%的涨幅来自COE下移,其余来自降息预期抵消了经营面的走弱。
估值层面:板块2027/28年P/E约10x/9x,仍远低于10年均值17x;但UBS认为电商迁移、跨境竞争(2026年5月起跨境税收豁免生效)与人口结构等长期结构性问题将限制估值完全回归历史均值。情景分析:乐观情景(终端利率8%、COE 13.7%)下EPS再+3%、估值再+12%;悲观情景(终端利率11%、COE 15.7%)下EPS -3%、估值-10%。
个股层面动向(UBS,10月15日):
公司 | 评级/目标价变动 | 核心逻辑 |
Grupo Petz Cobasi (AUAU) | 上调至买入,PT 6.50雷亚尔(原3.75) | 合并协同兑现+毛利率扩张,2027-30年FCF收益率11-13% |
Vulcabras (VULC) | 下调至中性,PT 18雷亚尔(原16) | 消费走弱+阿迪达斯低价线竞争+跨境竞争,量增前景转弱 |
Grupo Mateus (GMAT) | 下调至卖出,PT 5雷亚尔(原4.25) | 股价自2Q业绩后已涨约50%,东北部低收入客群压力仍大 |
Smart Fit (SMFT) | 维持买入,PT 32雷亚尔 | 首选之一:预期EPS CAGR 24%,2027/28 P/E仅12x/9x,拉美敞口对冲巴西消费减速 |
RD Saúde (RADL) | 维持买入,PT 29雷亚尔 | 首选之一:第一轮回落后跑输被认为"基本不合理",长久期现金流最受益COE下移 |
Magazine Luiza (MGLU) | 维持中性但转向积极,PT 13雷亚尔(原6.50) | 竞争对手Casas Bahia司法重整带来份额转移+MELI/亚马逊合作,降息高杠杆受益者;自选举以来已涨49% |
Hypera (HYPE) | 维持买入,PT 33雷亚尔 | 防御属性+GLP-1(司美格鲁肽类似药Semavy)放量期权 |
板块偏好排序:药房(RADL、PGMN、PNVL)与SMFT为首选;AUAU为"自我改善"型故事;服饰偏好RIAA/CEAB(买入)而非LREN(中性);对GMAT、NATU、AZZA保持谨慎;高杠杆标的中偏好MGLU而非ASAI。3Q26业绩前瞻:整体降速,SMFT(收入+25%)与AUAU为亮点,MGLU为"过渡期"(4Q改善),NATU仍最具挑战。
九、风险地图与情景展望
9.1 情景矩阵
情景 | 概率信号(截至10月16日) | 资产含义 |
F.博尔索纳罗胜选 | 预测市场约75%-84%;民调汇总领先约3个点 | 延续第一轮后的定价:BRL走强(调查中位4.87)、短端利率大幅下行、内需小盘股与高杠杆股继续重估;但财政整固兑现度将决定行情"第二段" |
卢拉逆转胜选 | 预测市场约16%-25%;近期民调持续收窄 | 反向重估:BRL走弱(调查中位5.39,83%预期升破5.30)、财政风险溢价回升、利率反弹——Natixis调查强调市场视卢拉情景的核心风险为"财政责任"而非制度 |
无论谁胜选的共同风险 | —— | 消费硬着陆(8400万人违约);美巴贸易摩擦(调查中9%提及);全球风险偏好逆转(本轮由外资主导,流出速度可能同样快) |
9.2 博尔索纳罗情景的五大执行风险
财政整固能否兑现(67%受访者的首要担忧):选举承诺(单任期制、司法/税收/公共安全修宪)需要国会配合,"博尔索纳罗的败选风险"同时也是他执政后推动不受欢迎紧缩的筹码。
释放老博尔索纳罗的议程干扰(40%):可能消耗政治资本并引发与司法机构的对抗。
与最高法院(STF)摩擦(33%)及与国会摩擦(18%):制度冲突若升级将侵蚀风险溢价压缩的成果。
内阁任命质量(18%):市场-friendly叙事需要"称职的技术官僚团队"背书。
政策组合矛盾:短期扩张(维持转移支付)与中期整固之间的平衡——UBS指出Bolsa Família加码本身就是财政成本的体现。
9.3 事件日历
10月19-23日:多场电视辩论(含Band电视台周日晚场);Datafolha等民调滚动发布。
10月23日:GS等预计的末场辩论;IPCA-15通胀数据(10月23日公布)将影响央行11月会议预期。
10月25日:第二轮投票;当晚出初步结果。
11月:央行议息会议——目前市场预期仅定价了有限宽松,HSBC等机构预期选举结果落地后将加速定价降息周期。
十、结论与投资含义
本轮巴西资产的"选举行情"本质是一次财政风险溢价压缩交易:第一轮结果把"财政整固概率"从叙事变成了可定价事件,股(尤其小盘内需)、汇、债三杀齐涨,且由外资主导,强度与2018年可比甚至更强。
但第二轮并非走过场:民调在选前一周明显收窄至统计意义上的胶着(领先0-2点),预测市场概率同步回落。10月25日仍存在实质性双向风险——卢拉胜选将触发第一轮涨幅的部分甚至全部回吐。
策略上,机构共识为:方向上维持对巴西本地资产的偏多立场(HSBC:接收2Y PRE-DI、买入BRL/MXN NDF;UBS:偏好利率敏感的长久期消费股与高杠杆重估标的),但应以对冲工具管理第二轮结果风险,并把"财政整固兑现度"而非选举本身作为行情第二段的核心验证指标。
中期关键变量排序:①第二轮结果与权力交接安排;②2027年财政框架/预算案可信性;③央行11月会议开启降息周期的节奏(UBS预期2027/28平均Selic 11.1%/9.5%);④消费基本面(违约率、可支配收入)能否在降息后企稳——这决定了盈利端能否接棒估值端。
免责声明:本报告仅为对第三方公开研究材料的整理与综合,不构成任何投资建议。所引数据均来自上述机构报告,部分数字为报告中的估算值或图表读数,可能存在口径差异。
发表评论
发表评论: