
 研报速递
免责声明:研报提及个股仅作为案例分析以及信息分享、日常学习使用,非荐股,股市有风险,投资需谨慎,如果涉及信息披露问题请后台联系本人删除。
本篇核心内容索引:华大九天、峰岹科技、深南电路、数据采集、物理AI、AI热管理、新材料、高争民爆
#华大九天交流反馈:AI深度赋能EDA,#外延并购稳步扩张
[玫瑰]2026年10月23日,华大九天举办生态伙伴及用户大会,公司发布AI相关新产品,#并与芯行纪、奇捷科技、中科鉴芯、上海曼光等企业举行战略合作协议签约仪式。本次签约企业均为公司本年度通过投资并购新增布局的EDA企业,旨在进一步补齐数字电路设计和光电电路设计EDA工具短板,加快构建全流程工具系统,助力国内集成电路产业自主可控发展。
[玫瑰]AI新品驱动EDA从设计自动化到设计智能体转变,成为虚拟工程师、数字专家,与工程师协同完成芯片设计。
本次发布包括:
1️⃣Custom.aix(模拟设计场景):国内模拟设计厂商产品规格种类与海外对手存在数量级差距,人工迁移工艺、调整参数、绘制版图效率低,难以弥补产品矩阵差距。该产品将原以周、月为单位的设计工作压缩至1天以内完成,PPA提升5倍以上,设计迭代减少60%,可帮助国内模拟设计客户以十倍效率补充产品矩阵。
2️⃣FPD.aix(平板显示Pixel优化场景):Pixel设计质量决定高端显示面板通透性、清晰度、亮度均匀性等核心画质,指标间相互干扰难平衡,且异形图形多,人工难以评判寄生效应,是面板行业最关键、最复杂的工作。该产品将原Pixel设计专家一周的工作量压缩至1天以内,PPA提升7倍以上,显示画质提升5倍。
3️⃣Digital.aix(数字设计/高端算力芯片PPA优化场景):AI、HPC等高端算力芯片核心诉求为提升PPA、突破设计天花板;通过定制专属标准单元提升PPA的路径,需跨验证、PD、库团队等数十名工程师耗时2-3个月迭代,且最终PPA收益无法预期。案例中共生成200多个单元,其中118个取得正向收益;代回设计重新Layout优化后,Fmax从1.81GHz提升至1.83GHz,最高频率提升超20MHz,超过1%的预设目标;将多团队数十名工程师2-3个月的工作压缩至数天,PPA优化效率提升至少一个量级,可推动设计天花板再突破1个百分点。
4️⃣Manufacture.aix(晶圆制造场景):原需数天的长程Pcell任务压缩至半小时,效率提升十倍以上;Dummy Fill空间利用率从人工方案的78%提升至93%,提升15个百分点,可放置更多Dummy Fill监测良率。
5️⃣AIX Copilot(智能副驾):为每款EDA工具配备Copilot,推动传统Design Automation工具进化为7×24小时运行的AI智慧专家。
[庆祝]公司在国产替代与半导体需求扩张背景下,#未来收入CAGR预计达25%,2030 年目标收入达到 50 亿元,远期20%净利率水平看10亿业绩。
#2026年下半年H客户确收节奏加快,业务有望加速。OpenAI与新思科技合作联合开发面向芯片设计的专用模型GPT-Synopsys,开创AI EDA时代,有望重塑license商业模式,#转为类似token付费/按结果分成模式,AI新产品有望为公司提供增量贡献。
🌞#峰岹科技: 驱控+数采闭环布局,#机器人物理AI感知+电机驱动核心标的,周更新part1,1024
1️⃣#数采感知闭环布局,收购Sciosense补齐传感采集环节。依托自研磁编码器、电流位置检测,叠加荷兰Sciosense温湿度/压力/流量传感技术储备,打通电机端数据采集链路,实现“感知采集-驱动控制”一体化,适配人形机器人关节闭环需求。
2️⃣#机器人驱控+感知协同布局: 原有主业#BLDC电机驱动芯片,无感FOC算法优势突出;配套自研磁编码器、位置电流传感,叠加收购标的环境传感器矩阵,形成“电机驱动-位置感知-物理信号采集”完整方案,为#物理AI底层闭环核心标的。
东北计算机
野村——深南电路(002916.SZ)——3Q26:AI PCB驱动利润率强劲扩张
• 3Q26业绩超预期,利润率大幅改善:深南电路发布前三季度业绩,并召开业绩说明会。前三季度营收/净利润同比大增53.8%/77.5%,其中3Q26单季营收/净利润同比飙升66.3%/94.4%,环比增长20.4%/34.0%。前三季度净利润41.3亿元,处于公司此前盈利预告上限(40.5-41.5亿元)。前三季度毛利率同比扩张4.4个百分点至32.6%,3Q26毛利率同比改善3.5个百分点至34.9%(环比+2.4个百分点),主因高附加值AI PCB产品占比提升及IC载板产能持续爬坡。前三季度经营性现金流(OCF)同比下降15.4%,推测因原材料涨价导致采购支出增加。展望2H26F,受国内AI芯片及存储客户需求拉动,公司在高端产品(AI PCB及ABF载板)领域增长空间显著。
• 资本开支与产能扩张:公司积极投资AI PCB产能,前三季度资本开支同比激增265%至29亿元,预计全年资本开支将超100亿元。2026年6月,公司公告定增计划,拟投资无锡深南电路AI算力PCB项目;9月将募资上限由48.8亿元调降至43.7亿元,发行股份不超过2.04亿股,并于10月14日获监管批准。野村认为,公司正处于AI PCB及IC载板市场的有利上行周期。
• 估值与评级:维持买入(Buy)评级,12个月目标价518元,基于2027财年预期每股收益(EPS)12.05元的43倍市盈率,与2026-2028财年盈利复合增速43%相匹配。当前股价(10月22日收盘284.30元)对应2027财年预期市盈率仅22.7倍,目标价隐含82.2%上行空间。
业务板块解析
AI PCB:需求旺盛,产品结构优化推升毛利
• 3Q26F AI PCB在PCB业务中的收入贡献预计升至~60%(2Q26为~50%),受AI加速器、网络交换机、光模块及AI电源需求强劲驱动。各细分领域技术升级带动PCB单板价值量提升,构成3Q26毛利率大幅改善的核心驱动力。
• 针对上游材料(覆铜板,CCL)涨价压力,公司正与主要非AI PCB客户协商成本传导。
• 未来增长引擎:1.6T光模块、800G/1.6T交换机及ASIC/CPU芯片将持续驱动PCB利润率改善。
IC载板:BT载板份额扩张,ABF载板4Q26F有望扭亏
• BT载板:因全球载板供应趋紧,且国际竞争对手主要聚焦ABF产能扩张,深南电路BT载板订单动能强劲。随着广州工厂产能释放,公司有望在BT载板市场获取更多份额。
• ABF载板:在高端ABF领域,公司技术稳步突破,预计该业务将于近期(大概率4Q26F)实现单季扭亏。受益于中国AI GPU/CPU/ASIC客户的旺盛需求,公司计划在广州现有及新工厂持续扩产ABF载板,以充分捕捉中国AI基础设施投资的进一步上行空间。
主要风险
• 下行风险:1)AI基础设施投资延迟或AI PCB产能扩张慢于预期;2)美国对中国电信产业链企业实施进一步制裁;3)中国PCB市场竞争加剧。
【广发机械】Astra的新变化,为何数采是这一轮机器人新主线?20261024
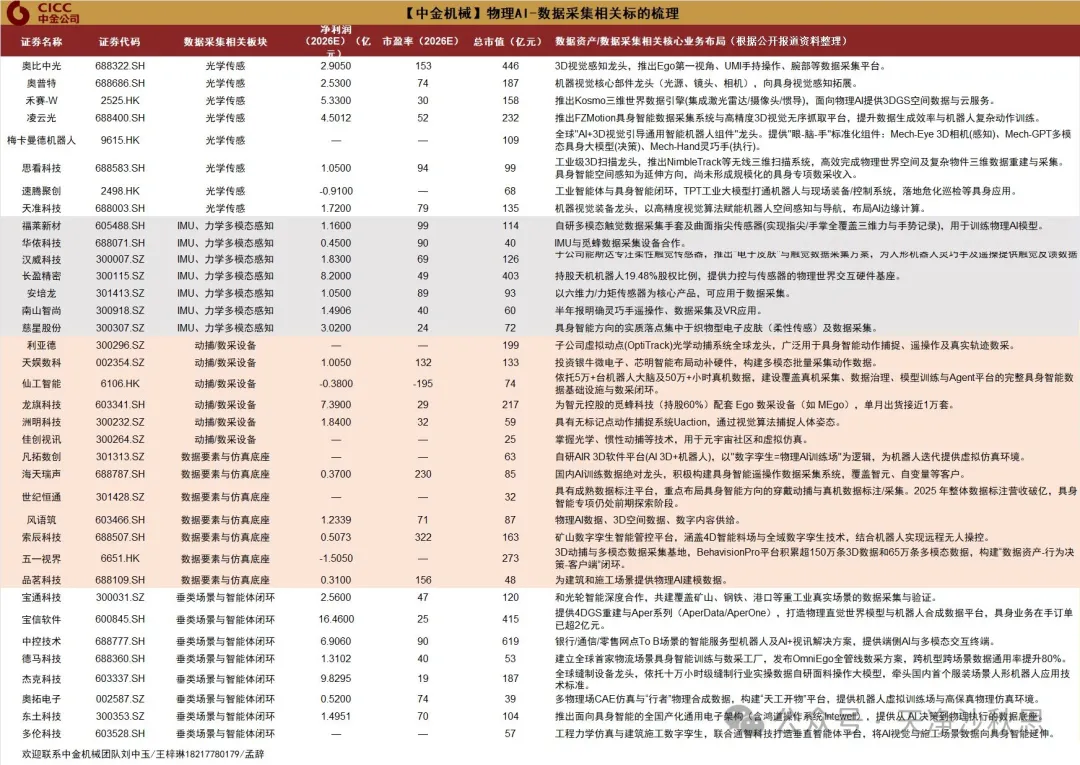
Astra直接控制机器人引发业内对VLA、WAM模型的重新思考定位,我们认为最重要的变化是:当通用模型开始承担部分任务理解、规划甚至动作决策,#具身模型的瓶颈正在被重新划分——哪些借用现成大脑、哪些靠真实操作补课。模型路线尚未收敛,#数采有望成这一阶段的交易主线。
#新变化:部分能力不用再从零教。过去训练机器人,既要教它理解任务,也要教它执行动作;Astra的变化在于,通用模型已经能够完成前者,接下来的竞争,聚焦教会它人类动手才能学会的技能,#需要的是真实的触觉数据。
#为何模型越强、反而越要重视数采? 因为懂步骤,不等于有手感。以插钥匙为例,模型知道钥匙要对准锁孔,却难以知道插不进去时,是角度偏了、左侧卡住,还是应该退回来重试。网上的知识和视频能教常识,但接触条件下的反馈,仍需要真实操作来补。#通用能力越容易获得、缺失的身体经验就越值得重视。
#数采逻辑也在变化:有效数据的价值更突出。简单动作反复录难以形成壁垒;能够覆盖接触、滑落、卡住和失败恢复的数据,价值更高。UMI、Ego、真机数据均有存在价值,数采设备、手套和触觉传感器开始成为产品布局的一部分。
#本轮A股直接映射到以上逻辑就是数采设备环节,板块持续性超预期的原因已在之前的内容有所论述。核心标的:
#EGO/光学动捕:奥比中光、凌云光、奥普特
#触觉手套:福莱新材、晶华新材;
#惯性动捕:奥飞娱乐、华依科技;
另外,Open AI链条推荐:绿的谐波、兆威机电、长盈精密。
孙柏阳/蒲明琪
物理AI更新(4):科技视角从数采看整个物理AI产业链,觅蜂交流后再次更新—周更新part2🌞1025
🐟1️⃣#再次理解数采: 我们认为数采设备本质=人形机器人/端侧算力的一种,#而数据服务才是真正的现金牛! 数采行业=设备+服务,#数采对于具身的重要性等于数据对于AI应用的重要性;我们认为行业天花板靠服务和平台撑起(现金牛、毛利率50%+)、靠设备先行(基础设施)。
🐟2️⃣#重申物理AI不止数采or机器人: 1)数采于人形机器人的重要性类比数据服务类比大模型/Agent落地的重要性;2)除了数采之外,链接的下游同样重要:Agent/人形机器人/端侧,全产业链机会。3)#物理AI本质是一厂大模型的再次迭代,从大语言模型→世界大模型,#T链重点看传感器预期差,#O全产业链机会刚开始,国内ZJ、ZP、Minimax、阿里等刚开始。
🐟3️⃣觅蜂ZJ:1)不同采集设备部件用量:UMI(IMU单手1颗,带头双手腕3颗,合计5颗);EGO(头戴设备1颗IMU,主流相机配置4~7颗);真机(IMU标准用量3~8颗,编码器40个,传感器4个六维力,14个一维力)。2)UMI路线能力圈核心是鹿明和灵圣;EGO路线能力核心圈是千寻和奥比;3)真机遥操核心是诺亦腾和帕西尼;4)相比数采设备,数采服务环节毛利更高(50%+,同时也是觅蜂核心高毛利业务);5)#数采核心壁垒环节包括数据资产化、规模化合成蒸馏、规模化精炼治理。6)#数采服务更容易现金牛、价值量切分:采集环节占比约30%;标注环节根据精度要求占比25%-35%;清洗环节占比约40%。
🐟4️⃣产业链相关标的:
1)数采核心:服务(海天瑞声、开普云、凡拓数创、宝通科技、风语筑、当虹科技);传感器(峰岹科技、福莱新材、华依科技);设备(奥比中光、创维数字)。
2)Agent垂类:能科科技、金马游乐、中控技术、美年健康、江顺科技、新致软件。
3)端侧:瑞芯微、大普微、佰维存储、恒玄科技等。
(#其他觅蜂相关数据、设备寿命全产业链更新私信,物理AI ZJ纪要更新至4)
【东吴电子陈海进】AI热管理专题-高速光模块迭代叠加AI液冷渗透率提升,重视AI热管理产业链
#高速光模块迭代、散热材料量价齐升及国产替代空间广阔。
光模块向800G、1.6T及3.2T持续升级,功耗提升但模块尺寸变化有限,功率密度持续攀升,带动TIM、VC、TEC及陶瓷基板等散热材料升级。产业催化方面,2026年8月中际旭创斥资17.47亿元战略入股中石科技,持股10.47%,凸显龙头对散热环节的重视,高端散热材料国产替代有望加速。
#Rubin全液冷引领行业升级、液冷渗透率加速提升。
英伟达Vera Rubin采用无风扇全液冷架构,液冷由GPU/CPU向更多机柜关键部件延伸。TrendForce预计全球AI芯片液冷渗透率由25年的33%提升至27年接近60%。海外龙头引领、国产算力加速跟进,推动服务器冷板及交换机液冷Cage等配套需求持续释放。
#AI芯片功耗持续提升、封装级散热迎来升级机遇。
高端AI芯片功耗已突破千瓦级,先进封装集成度和热流密度持续提升,推动封装散热盖板、支撑环及高性能TIM向更高散热效率、更高精度方向升级。国产AI芯片及先进封装产业链扩张,有望带动高端封装散热结构件国产替代。
✨#关注AI热管理产业链:
➠ 光模块散热:中石科技、飞荣达、苏州天脉、德邦科技、鸿富诚等(TIM/VC);富乐德、富信科技、国瓷材料、三环集团等(TEC/陶瓷基板)。
➠ 液冷零部件:鸿富瀚、飞荣达;鼎通科技、奕东电子等。
➠ 芯片封装散热:鸿日达。
✨风险提示:AI算力需求不及预期、液冷渗透率提升不及预期、客户验证及量产进度不及预期。
【天风建筑建材 & 新材料】周观点:新材料关注提价与订单持续性,传统建材关注价格修复及海外布局20261024
上周复盘:
本周天风建筑、天风建材、天风新材料、外围市场周涨跌均值分别为-2.08%、-1.48%、-0.73%、-2.67%,强弱为新材料>建材>建筑>外围。代表性细分等权样本中,TGV设备+0.32%>MLCC -1.09%>洁净室-4.13%>电子布-5.63%。
上周核心边际信息:
1. 电子布业绩集中兑现,顺价仍须分规格验证。宏和科技Q3单季归母3.64亿元、同比+607.73%。经营公告披露前三季度电子布均价14.63元/米、同比+194.37%。中国巨石前三季度归母53.46亿元、同比+108.15%;生益科技前三季度归母预告64.60—68.70亿元、同比+164%—181%;建滔10月13日薄布类板料及PP提价15%。
2. MLCC交期拉长。三星电机部分MLCC交期由9月约30周延至10月52周,反映AI及车规需求与供给扩张错配;该数据并非公司统一交期承诺。国巨月底至11月调价、高容约50%及中低容10%—30%。
3. AI资本开支支撑洁净室,订单转收入与现金流仍是核心。台积电10月15日法说会维持2026年资本开支600—640亿美元、预计2026—2028年资本投入显著高于此前三年;Besi于10月22日披露Q3订单3.4亿欧元、同比+96.1%;Lam本周电话会继续确认先进封装和工艺复杂度需求。Daeduck公告称其新增6150亿韩元设施投资,进一步支持高端载板需求。
4. 传统建材需求偏弱,供给及出海是结构线索。国家tjj披露1—9月固定资产投资同比-7.2%、房地产开发投资-20.6%。联合会10月MPI为97.3,价格指数101.3而投资需求指数96.3。 华新莫桑比克栋多3000吨/日项目及科达旗下秘鲁600吨/日玻璃厂分别于10月6日、7日投产。
下周重点
① AI 新材料主线
优先配置已有盈利或订单证据、Q4仍有价格传导空间的环节;电子布、MLCC、TGV设备和洁净室保留主线地位,估值消化是否结束仍需量价和订单共同确认。
PCB产业链:CCL关注生益科技、建滔积层板;电子布关注宏和科技、国际复材、中国巨石、中材科技;树脂关注瑞丰高材、东材科技、圣泉集团;铜箔关注德福科技、铜冠铜箔,设备端洪田股份;硅微粉关注联瑞新材、凌玮科技;钻针关注中钨高新、鼎泰高科、中岩大地。
PTFE材料:关注昊华科技、东岳集团。
玻璃基板及TGV:设备关注帝尔激光、洪田股份、德龙激光;载板及原片关注京东方、沃格光电、美迪凯、力诺药包、凯盛科技、戈碧迦、旗滨集团、飞凯材料。
陶瓷基板及粉体材料:关注旭光电子、国瓷材料、金博股份等。
MLCC:关注国瓷材料、洁美科技、博迁新材、三环集团、风华高科。
磷化铟&薄膜铌酸锂:关注天通股份、共达电声、光智科技、云南锗业。
② 传统建材板块
国内总量仍承压,重点关注国内价格修复及海外布局。国内重点关注福建水泥、旗滨集团;海外建材关注华新建材、科达制造。消费建材关注兔宝宝、悍高集团、三棵树;新开工端关注东方雨虹、北新建材。
③ 海外新材料
关注联茂、台光电、南亚、欣兴、日东纺、村田、住友、德山等。
④ 高股息+转型+建筑工程标的
防御价值取决于可持续分红、现金流及资产负债表。高股息关注江河集团、四川路桥;转型关注联检科技、时空科技、中天精装、深圳瑞捷、华阳国际等;洁净室关注亚翔集成、柏诚股份、圣晖集成、华康洁净。
【东财有色&建筑*李淼/王翩翩/张恒浩】高争民爆:资产注入远超预期1025
#事件:公司筹划资产注入事宜。公司拟发行股份购买地矿集团持有的紫隆矿业51%、紫源铜业51%及晟源矿业100%股权,并募集配套资金。其中,紫源拟注入马牧普矿区矿权;晟源拟划入巨龙铜业10.12%及拉果资源27.0%股权。
#紫隆矿业:核心资产为朱诺铜矿。紫隆持有朱诺45.9%股权,交易完成后高争穿透权益约23%。朱诺铜资源量293.9万吨,计划2026年建成投产,设计年产铜8万吨,对应高争权益产能约2万吨。
#紫源铜业:核心资产为马牧普铜矿。紫源持有马牧普矿区探矿权,交易完成后高争穿透权益51%,#项目勘探报告已通过终审、预计探转采将于明年上半年完成。矿区远期整体资源量或在300万吨以上,初步估算年产铜约10万吨,对应高争权益产能约5万吨。#据我们与当地承包商的交流、马牧普进展或相对迅速。
#晟源矿业:核心资产为巨龙铜矿股权+拉果紫源股权。晟源矿业持有巨龙铜矿10%股权+拉果资源27%股权。巨龙铜资源量2600+万吨,当前对应高争权益年产能3-3.5万吨,三期权益年产铜有望达6万吨。拉果资源碳酸锂当量资源量215万吨,当前对应高争权益年产能0.5万吨,二期新增权益年产能1万吨。
#点评:节奏/范围远超预期。除马牧普铜矿外,本次方案基本把集团体内能贡献当期利润的资产都进行注入,明年高争权益产能或能达到5万吨铜+0.5万吨碳酸锂,或对应30亿的利润规模。远期空间来看,不考虑其他可注入的资源,上述注入部分权益产能都可达到13万吨铜+1.5万吨碳酸锂,成长性显著。
☎欢迎联系:李淼/王翩翩/张恒浩


发表评论
发表评论: