
 研报速递
风险提示:文章内容整理自网络,未经核实,请谨慎参考!
如有侵权,私信联系删除
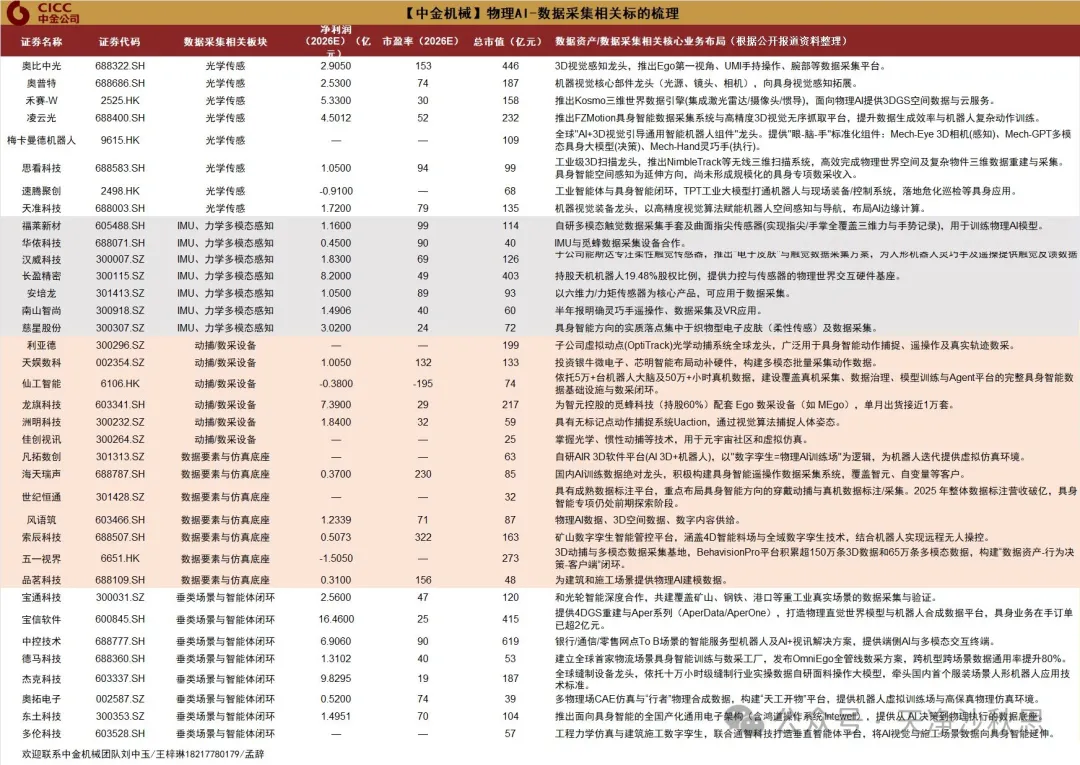
【中泰机械】数采怎么看:已有行业迎来新买家,长期空间看本体
1、催化是什么?——已有行业,来了新的大买家。
数采本身是已经存在的行业,Ego视觉、动作示范也已有积累。这轮变化,#在于通用模型大厂进入物理世界,有望带来新的预算、采购需求和技术投入。
我们理解,这背后也是科技主线资金向机器人外溢。短期先拉动示范数据与采集设备,更重要的意义,是成为整个具身行业的#加速器。
2、为什么看触觉?——三维理解增强了,接触信息仍要补。
Astra表现出显著的能力不均衡:能够把视觉理解、空间推理与代码工具结合起来,生成运动目标、调用机器人执行。但从“知道去哪里”到“接触后怎么调整”,还存在精确几何、接触感知和实时控制的缺口。
因此,大模型与具身小模型的边界可以继续变化,#接触信息始终是绕不开的。我们判断,触觉是未来需要重点补充的数据维度之一,值得前瞻布局。
3、为什么更关注设备?——同类零部件,可以服务示范端,也可以进入本体端。
摄像头可以装在人的头部、手腕上采示范,也可以装在机器人头部、手部做感知;IMU可以用于穿戴设备的运动追踪,也可以用于机器人本体姿态感知;触觉传感器可以用于人手接触数据采集,也可以进入灵巧手、电子皮肤。
短期,穿在人身上的设备随采集工位扩张,空间受人员规模和设备复用约束;长期,装在机器人身上的传感器随本体部署量增长,持续承担感知,并有机会形成数据回流。
我们更看好#能够从示范端延伸至本体端的零部件供应商。两端的规格与供应资格需要分别验证,但长期硬件空间,不能只按当前数采工位来理解。
#短期看新买家的订单,中期看触觉等数据补齐,长期看机器人本体放量。
建议关注:
触觉-福莱新材、汉威科技
ego-华依科技、奥比中光、龙旗科技
风险提示:产业进展不及预期
联系人:谢校辉、肖伊甸
人形机器人:宇树召开物理AI大会,特斯拉Optimus持续推进量产,持续看好!
玫瑰事件:
#宇树召开物理AI大会、量产与智能协同推进。10月22日,2026世界物理AI大会暨宇树合作伙伴生态大会在杭州举行,1)量产布局:提升机器人大规模量产能力,面向未来千万级乃至亿级市场需求。2)智能突破:自研与合作并行,推进适配自身硬件的物理AI小模型落地,同步布局超大规模算力集群。3)生态建设:发布世界物理AI大赛,推动灵巧操作、生产等场景技术突破。
#上海市发布政策、激励物理AI投入。10月23日,上海市发布《上海市加快推动人工智能赋能工业服务业高质量发展行动方案(2027-2028年)》,鼓励企业前瞻布局物理AI,重点突破世界模型构建等核心技术,对企业给予最高2000万元支持。
#特斯拉持续推进Optimus产线建设、27年前后开启对外交付。Optimus弗里蒙特百万台级产线已进入早期生产,大部分设备已就位,达到每周2万台节拍预计仍需至少一年;奥斯汀同步建设更大规模工厂。当前主要瓶颈为灵巧手、整机可靠性及AI,手部仍在迭代,公司边生产边训练,计划先生产1-2万台机器人,通过Optimus Academy开展人类示范预训练及仿真、真实环境强化学习;AI5预计27年4月导入,管理层预计27年底前后具备对外客户交付条件,初期聚焦危险、重复及7×24小时工业场景。
#OpenAI确认自研人形机器人、智能与硬件协同布局。奥尔特曼在播客中确认OpenAI将独立开发人形机器人,优先突破驱动机器人运转的智能“大脑”,预计27年展示演示原型,进入公共场景仍需数年。硬件端,公司机器人团队正自研机电执行器,覆盖电机、传动、传感及热管理,同步招聘制造与供应链人才,为规模化硬件生产做准备。落地路径上,近期目标为开发辅助技术工人完成基础设施建设的通用机器人,长期面向个人消费者。
#观点重申:首推量产进度最快的海外巨头链、并看好各环节优质标的。核心T链:三花智控、科达利、浙江荣泰、斯菱智驱、北特科技、伟创电气等;技术与制造能力且客户和产品进展快的标的:汇川技术、雷赛智能、儒竞科技、关注奥比中光、峰岹科技等;推荐整机标的:宇树科技、优必选、仙工智能(大脑)。
爆竹风险提示:量产进展不及预期,竞争加剧等。
【先进封装设备链:CoWoS扩产的钱,到底被谁赚走了?】
⭐数据摘要:
#全球CoWoS需求:2026E 138.4万片->2027E 268.2万片(+94%)
#设备价值核心增量:晶圆键合机34.2%、量检测设备22.1%
TGV成形和激光改性构筑核心壁垒,海外龙头密集布局,预计27年放量
①键合:第一大品类,国产化率不足25%,混合键合兴起;
②超扫:填补X射线检测盲区,多层堆叠时代需求大增;
③直写光刻:渗透率从25的7.7%→30E的21.3%,匹配基板线宽微缩需求;
④隐切:HBM die减薄至30–50μm,隐切适配薄晶圆与玻璃基板切割,划片机国产化率<15%,替代前景广阔
拓荆科技(混合键合)、中科飞测(量检测)、骄成超声(超声SAM)、芯碁微装(直写光刻)、德龙激光(SDBG隐切)、快克智能(TCB)、帝尔激光(TGV玻璃基板)
【国金机械团队】满在朋/倪赵义/刘民喆/陈思易
【国金机械】燃气轮机持续高景气,珍惜优质超跌标的上车机会
#西门子再次上修燃机需求预期,#行业景气度持续超预期。26Q3财报预告中,西门子将未来几年燃机年均燃机需求从100GW上修为110-120GW,本次Q4业绩预告中,西门子考虑到AIDC的拉动,再次上修到130-140GW,行业需求持续超预期。西门子1-3Q26燃机新签订单40GW(Q3单季15GW),含预约协议的客户总承诺达95GW,财年末预计接近100GW。
#首推核心零部件涡轮叶片,#推荐应流股份,#关注万泽股份。叶片是燃机最核心零部件、价值量占比高、是燃机产业链核心瓶颈环节。海外叶片龙头HWM PCC扩产谨慎,应流股份等国内叶片厂迎来全球份额加速提升机遇。26年8-10月应流股份分别有3台炉子达产,产能加速爬坡,Q3收入、利润有望加速提升。9月应流和西门子签署长协,每年重燃订单不低于7亿,公司长期高增长的确定性强,未来5年盈利预测不受AI资本开支波动影响,增长确定性强。目前仅240亿,对应28年仅16倍,当前位置重点推荐。此外建议关注万泽股份。
#建议关注燃机集成商杰瑞股份、主机厂上海电气,#余热锅炉厂商西子洁能。集成商推荐杰瑞股份,累计燃机订单金额超过31亿美元,1-3Q26新增订单和存量燃机订单均翻倍以上增长,有望支撑后续业绩持续高增。主机厂推荐上海电气,26年9月中标马来西亚500MW联合循环电站项目,实现了F级重燃首次出口。公司规划2027年底产能扩大到30套300MW燃机,支撑收入长期提升。余热锅炉订单爆发较燃机滞后1年,26H2锅炉需求有望加速抬升,看好公司26Q4燃机锅炉订单在北美加速落地。
☎国金机械:满在朋/房灵聪
【东吴电子陈海进】AI热管理专题-高速光模块迭代叠加AI液冷渗透率提升,重视AI热管理产业链
#高速光模块迭代、散热材料量价齐升及国产替代空间广阔。
光模块向800G、1.6T及3.2T持续升级,功耗提升但模块尺寸变化有限,功率密度持续攀升,带动TIM、VC、TEC及陶瓷基板等散热材料升级。产业催化方面,2026年8月中际旭创斥资17.47亿元战略入股中石科技,持股10.47%,凸显龙头对散热环节的重视,高端散热材料国产替代有望加速。
#Rubin全液冷引领行业升级、液冷渗透率加速提升。
英伟达Vera Rubin采用无风扇全液冷架构,液冷由GPU/CPU向更多机柜关键部件延伸。TrendForce预计全球AI芯片液冷渗透率由25年的33%提升至27年接近60%。海外龙头引领、国产算力加速跟进,推动服务器冷板及交换机液冷Cage等配套需求持续释放。
#AI芯片功耗持续提升、封装级散热迎来升级机遇。
高端AI芯片功耗已突破千瓦级,先进封装集成度和热流密度持续提升,推动封装散热盖板、支撑环及高性能TIM向更高散热效率、更高精度方向升级。国产AI芯片及先进封装产业链扩张,有望带动高端封装散热结构件国产替代。
➠光模块散热:中石科技、飞荣达、苏州天脉、德邦科技、鸿富诚等(TIM/VC);富乐德、富信科技、国瓷材料、三环集团等(TEC/陶瓷基板)。
➠液冷零部件:鸿富瀚、飞荣达;鼎通科技、奕东电子等。
➠芯片封装散热:鸿日达。
✨风险提示:AI算力需求不及预期、液冷渗透率提升不及预期、客户验证及量产进度不及预期。
【开源通信】MPO&DFAU强通胀逻辑初步兑现
订单、业绩拐点、并购陆续落地,验证MPO&DFAU强通胀逻辑。10月21日,仕佳光子发布2026年三季报,单Q3实现营收12.27亿元,同比+116.06%,环比+33.51%,归母净利润2.71亿元,同比+226.19%,环比+36.43%;10月22日,致尚科技发布2026年三季报,单Q3实现营收6.35亿元,同比+171.77%,环比+52.34%,归母净利润0.42亿元,同比实现扭亏为盈,环比+140.88%。
10月23日,光库科技收购安捷讯的交易获深圳证券交易所并购重组审核委员会审核通过,我们认为本次并购可极大发挥产业链技术协同优势,体现无源光器件行业对未来需求的较强信心,也印证光通信赛道的高景气度。
光纤连接器订单密集催化,MPO赛道高景气再获验证。2026年10月12日,杰普特发布公告称,公司自2026年1月1日以来持续收到北美V客户采购订单,累计金额约1.63亿美元(折合人民币约11.10亿元,约为2025年全年营收的53.52%),相关产品为光纤连接器产品。致尚科技于2026年9月30日宣布与PH客户签署《2027年度需求预测合作备忘录》,约定PH客户预计2027年度向公司采购光纤连接器,总需求预测目标金额为5亿美元(折合人民币约33.65亿元,约为公司2025年营业收入的3.37倍)。
Meta营收、指引双双超预期,再次上调资本开支指引下限。10月22日Meta发布第三季度财报,公司2026年第三季度实现营收646.01亿美元,同比增长26%,高于633.7亿美元的一致预期,公司预计第四季度营收730-760亿美元,中值745亿美元同样高于市场约730亿美元的预期。资本开支方面,公司再次上调资本开支指引下限,预计2026全年资本开支1350-1450亿美元(上季度指引1300-1450亿美元)。公司推出消费者AI助手Muse,公司围绕Meta超级智能实验室重组架构,同时推出面向企业客户销售AI工具的新业务线。
多家AI公司齐发声,在手订单饱满,AI产业趋势向上。10月23日,新易盛、中际旭创和天孚通信等AI龙头分别发布公司近期生产经营情况的公告,预计1.6T、800G等高端光模块需求将保持快速增长,NPO、XPO等下一代光互连产品需求亦有望逐步释放。国内市场方面,AI算力基础设施建设快速推进,400G、800G等产品需求亦有望进一步增长。此外,新易盛和天孚通信均在10月23日发布回购股份方案,我们认为,回购体现了公司稳健的经营情况,也表明公司未来持续发展的信心。
开源证券通信蒋颖/杨昕东/杜致远/马堉博团队@所有人
新材料观点-更重要的是信心20261025
PCB材料:1)电子布:E布供需缺口比想象中大,头部企业面临的订单缺口预计30%-40%,价格上涨的动力和空间都还较大,更重要的是信心。2)树脂:纯碳氢方案开始测试,若采用单位用量或大幅增加,东材/圣泉等核心企业Q4新产能释放预期强。3)硅微粉:还是聚焦在PTFE方案的变化和进展。
电子气体:美国能源部宣布,已根据《2020年能源法》将氦气认定为关键材料(该机构指定的第20种),以加强美国制造业和供应链安全,包括接受更严格的政府监管。氦气的重要性提升,可能对电子大宗格局产生深远影响广钢、金宏、华特、杭氧
ABF:英伟达宣布与揖斐电、三星电机及欣兴电子等供应链伙伴扩大基板产能,计划未来三年将相关产品基板产能提升至目前的2.5倍。根据TrendForce,ABF载板交期拉长至48-56周,相当于平衡状态下12周基准的4-4.7倍。
陶瓷基板:CPO/HBM场景Micro TEC应用迫切,关注国瓷TEC陶瓷基板Q4订单情况;同时陶瓷基板嵌入HDI板方案持续推进,关注产业化进展。
玻璃基板重点跟踪产业进度和价格变化。
爆竹风险提示:需求不及预期、竞争加剧
【华福新兴产业】AI应用是核心-1025
上周观点是市场混沌期、静待拐点信号。本周五市场出现了较大的变化,周五上午放量下跌情绪极低,下午放量拉伸,同时物理AI经历了周一共识买入、周二分歧买入、周三\周四分批兑现,周五下午与大盘指数反弹共振走强,周末大热。过去做的最好的物理AI是智驾,23-25年质的飞跃,原因是23年特斯拉全方位的突破:算法的突破(Occupancy networks)+数据量的爆发(4D自动标注)+硬件的提升(HW 4.0的量产)。对标智驾,当前的物理AI,行业迭代很快,但是困难仍然较多。硬件:本体更新很快,但是技术方案没有收敛趋势,没有任何一家本体公司给出了行业共识的解决方案;数据:本体数量少+场景千变万化,数据获取难度大和成本较高,真是世界的场景数据成为最大的瓶颈之一;模型:视频生成、文本处理等日趋成熟,但是对物理规律的理解仍然需要依赖数据和算法的突破。当前的物理AI行情,我们仍然建议按主题交易的思路进行,更多关注资金动态、情绪卡位、行业催化、是否有新主题诞生等。物理AI除了周末热度过高,其他维度看仍然是市场最值得关注的主题,建议分歧中继续参与。新开仓参与的建议,围绕市场龙头+全新挖掘标的。1)数采,瓶颈环节:数采设备(卡位格局最好,奥比中光)+数采公司(业务最纯,海天瑞声+凡拓数创),2)本体公司,远期空间最大:宇树科技+上纬新材。3)新挖掘、未大涨的补涨标的:群核科技等。如果物理AI持续走强,AI短剧和AI4S两个应用方向也值得高看一眼。
【广发非银】放量反弹提振信心,看好非银估值修复
上周五市场放量V型反弹提振风险偏好,宽基ETF增强净流入叠加产业资本增持,阻断资金负螺旋,市场底部支撑力度增强。板块维持低估值、低配置格局,安全边际充足,非银估值修复窗口有望开启。
证券:三季报业绩维持增长,估值性价比凸显。前三季度上市券商整体业绩预计增长30%-40%。受前期市场震荡影响板块持续滞涨,业绩与估值错配特征显著。看好三条主线:一是低估值高ROE头部综合券商,中金H、国泰海通AH、中信AH、华泰AH等;二是受益科技融资扩容的弹性标的,招商、财通等;三是财富管理特色标的。
保险:三季报利润阶段性承压,静待开门红发力。权益市场波动叠加去年高基数,前三季度上市险企整体净利润预计下滑30%。部分公司高股息属性突出。四季度险企全面启动开门红筹备。具备中长期配置价值,A股推荐平安、太保、国寿、新华,H股推荐国寿、太平、平安。
多元金融:持续推荐渤海租赁、江苏金租等兼具成长与红利标的。
欢迎交流:陈福、刘淇、李怡华(多元)、王京灵(保险)、耿张逸(券商)
感谢小伙伴的转发和点赞!!
侵权联系删除~
风险提示:文章内容整理自网络,未经核实,请谨慎参考!
每日复盘+机构观点整理,如果觉得有用可以扫码点个关注~欢迎点赞、转发!


发表评论
发表评论: