
 研报速递
核心判断:物理AI的胜负手,正从“本体硬件”切向“具身大脑+数据闭环”。GPT-6 Astra 跨过具身泛化门槛后,通用大模型下场做机器人已成产业趋势;但真机执行的稳定性、成本、泛化仍卡在高质量多模态物理数据的数量级缺口。未来12-24个月,数采设备、传感器、数据服务、仿真平台是确定性最高的“卖铲人”环节;整机与T链零部件是弹性环节。本轮行情本质是“AI+先进制造”的重定价,不是单纯机器人主题。
一、产业拐点:为什么是现在(2026Q4)
1.1 模型侧:通用LLM开始“接管”具身大脑
GPT-6 Astra 在 RoboLab 10项单臂任务50次测试成功49次(98%),RoboDojo 双臂任务混合π0.5 拿62.6分,远超专用模型。 但物理边界清晰:搭塔12分、杠牌0分,精细力控/接触稳定性仍靠专用VLA补位——“通用模型管慢思考,专用模型管快动作”成主流架构。 OpenAI 已确认自研人形机器人,Altman 称2027年出演示样机;特斯拉定位转向“物理AI公司”;DeepSeek 战略入股宇树。
1.2 产业共识:从“手能不能动”切到“脑会不会想”
黄仁勋多次定调“下一波浪潮是物理AI”,GTC柏林称AI工厂部署缩至14天。 宇树王兴兴:物理AI已看到“被击穿的苗头”,1-2年迈过ChatGPT时刻的核心挑战是模型输入输出与真实机器人对齐。 政策端同步加码:工信部2026上半年国内人形机器人整机破400款、产量超4万台、全年预计破10万台,300+场景部署;6月启动“实景实训专项行动”。
1.3 数据:从“配套”升级为“核心基础设施”
文本大模型有15万亿token;全球可用真实具身交互数据仅约50万小时,缺口万倍级。 达到类人开箱能力需千万~亿小时级;OpenAI 已采购具身数据达千万小时级、累计投入超百亿人民币。 数据资产被重新定价:给OpenAI/Anthropic做数据服务的Mercor估值200亿美金,收入仅6-8亿美金——市场买的是“定制化高质量数据”的稀缺性。
二、数采产业:技术路线、价格体系与空间测算
2.1 四条采集路线融合是终局
路线 | 特点 | 单价(元/小时) | 定位 |
|---|---|---|---|
真机遥操作 | VR+动捕,精度最高 | 500-1000 | 稀缺高毛利,场景微调 |
UMI手持 | 无本体、便携 | 200-400 | 中等规模 |
Ego第一视角 | 头戴相机,非侵入 | 裸数据100,定制300-500 | 规模化预训练主力 |
仿真合成 | 域随机化 | 几十~百 | 长尾扩充、Sim2Real |
行业趋势:Ego大规模预训练 + 真机遥操微调 + 仿真补长尾的混合架构。 模态升级:视觉→视觉+触觉+力觉+IMU+关节角,毫秒级对齐。 场景下沉:从采集馆走向工厂、门店、家庭,“边干活边采集”。
2.2 设备单耗(觅蜂口径,关键细节)
UMI:单手1颗IMU,带头双手腕3颗,合计5颗 EGO:头戴1颗IMU + 主流相机4-7颗 真机:IMU 3-8颗、编码器40个、六维力传感器4个、一维力14个 路线能力圈:UMI→鹿明/灵圣;EGO→千寻/奥比;真机遥操→诺亦腾/帕西尼
2.3 价值链切分(核心认知:设备是入口,服务是现金牛)
采集环节 ~30% / 标注环节 25-35% / 清洗治理 ~40% 裸数据毛利率30-40%;定制化(含算力+人工校验)更高;数据服务整体毛利率50%+ - 数采行业天花板靠“服务+平台”撑起,设备先行做基础设施
2.4 市场空间
全球物理AI市场:2026年3830亿美元 → 2040年3.26万亿美元 2030年本体市场2500亿 → 数采(硬件+服务)占25% → 600亿+ 若按100元/小时、需求5-10亿小时 → 数据市场500-1000亿 27年OAI单家采购或500万-1000万小时,叠加Anthropic/Google/字节/DeepSeek,全球数采市场有望破百亿美金
三、产业链全图谱(不遗漏任何细分)
层1:数采硬件(“卖铲子”,先兑现订单)
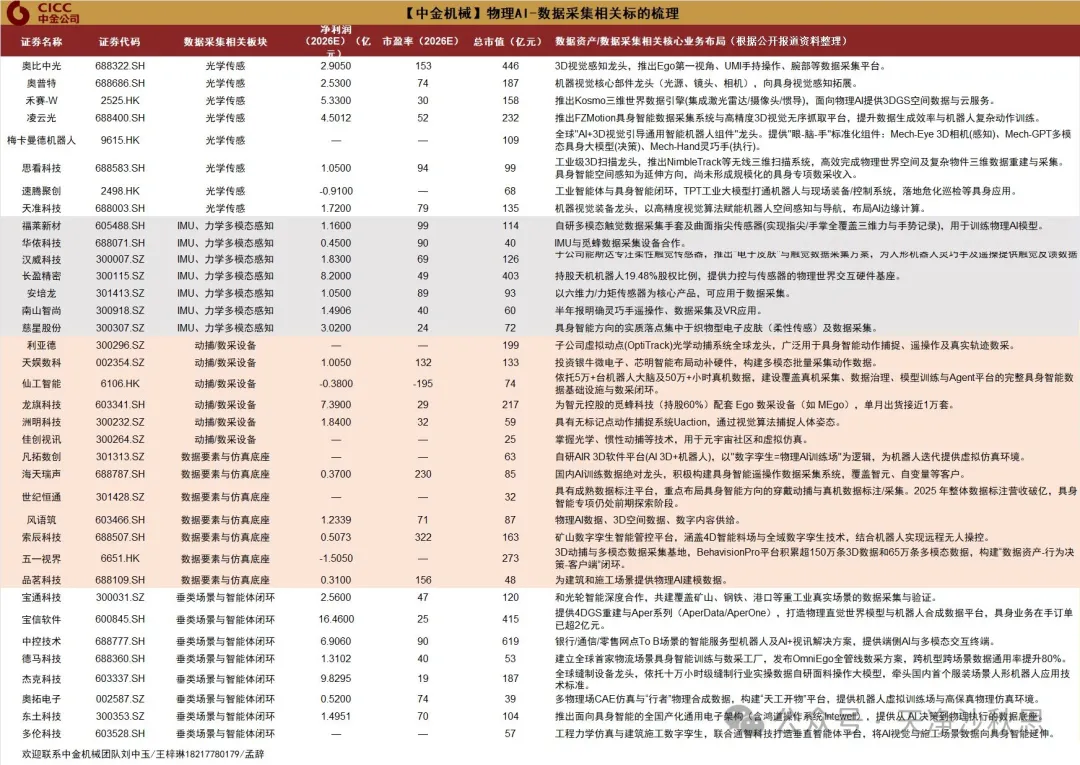
3D视觉/相机:奥比中光(EGO/UMI/WristCam/Hub全矩阵) 数采手套/触觉:福莱新材、汉威科技 IMU:华依科技 同步主控/终端:龙旗科技、创维数字 光学动捕:凌云光、利亚德 驱控+感知:峰岹科技 机器视觉数据:奥普特
层2:感知传感器(“物理AI五官”)
触觉/电子皮肤:福莱新材、汉威、晶华新材 六维力/力觉:汉威等 3D视觉:奥比中光、奥普特 MEMS压力:敏芯股份
层3:数据服务与平台(“现金牛”)
一体化数采:凡拓数创、海天瑞声、宝通科技、风语筑、当虹科技、开普云 第三方数采:慧辰股份、品茗科技、尚品宅配、德马科技 仿真/世界模型:索辰科技、五一视界、能科科技 遥操/解决方案:当虹科技、凌云光
层4:仿真与物理底座
CAE/物理场:索辰科技 数字孪生/工业智能体:能科科技、中控技术、东土科技 机器视觉中军:海康威视
层5:零部件与整机(弹性)
T链核心:科达利(谐波减速器)、三花、拓普、斯菱、北特、浙江荣泰、福赛、科森 新晋T链:恒锋工具、友升、天创、正强 国产本体:宇树(一级/上纬映射)、优必选、智元、越疆
层6:Agent垂类与端侧(物理AI外溢)
Agent:能科、金马游乐、中控、美年健康、江顺科技、新致软件 端侧:瑞芯微、大普微、佰维存储、恒玄科技
层7:AI内容(同源叙事,非主轴但联动)
AI影视/IP:芒果、上影、奥飞、华策、中文在线 游戏:三七互娱(SLG Q3流水拐点)、完美、华通、巨人、恺英 模型层:Kimi K3.1 Pro(3万亿参数、1M上下文、开源第一)、阿里、腾讯、智谱、MiniMax
四、重点个股深度(把纪要每一句话都展开)
4.1 凡拓数创(301313):数采一体化+高弹性预期差
- 设备
:体外“虚拟动力”十年动捕积累,EGO/UMI自研控本,价格低于市场。 - 产能
:当前千台级Ego设备→年产能约100万小时;10月底月产能目标1万小时+,11-12月设备扩至1300-1500台,月产能冲10万小时(设备5倍、产能10倍)。 - 客户
:供应200+本体厂,海外以Figure为主,绑定立讯体系。 - 收入预期
:25年数采营收1-2千万 → 26年预计8千万-1亿(近10倍增长)。 - 价格体系
:裸数据100元/小时(毛利30-40%);定制标注数据300-500元/小时;特殊场景500元+。 - 逻辑
:从“数采设备-场景-采集-清洗标注-销售”全链条,目标绑定阿里/腾讯/华为/字节/DeepSeek。 - 风险
:历史主业下滑、并表子公司亏损、数采收入兑现节奏依赖大客户招标,偏主题弹性。
4.2 科达利:OAI+T链+物理AI三逻辑共振
- OAI
:首次披露供应谐波减速器,明年有望放量。 - T链
:谐波减速器满产交付,江门(5万台)+TW工厂供T;泰国基地27H2年化产能100万台;国内产能同步布局。 - 启云星辰(物理AI平台)
:卖三类东西——行业采集数据、机器人应用场景商业模式、零部件给本体厂。 - 主业
:海外(欧洲+泰国+美国)工厂27年放量,利润率高于国内;Q4营收环比+10%,明年营收≥30%增速。 - 定位
:机器人业务从“概念”进入“订单验证”的核心标的。
4.3 峰岹科技(688279):驱控+感知闭环的底层标的
主业BLDC电机驱动芯片,无感FOC算法;自研磁编码、电流位置检测。 - 收购Sciosense(1.18亿美元/约8.04亿人民币)
:荷兰传感器公司,流量/气体/温湿度/压力传感,补齐“物理感知”环节。 形成“电机驱动-位置感知-物理信号采集”一体化,适配人形关节闭环。 上半年营收5.61亿(+49.56%)、归母1.99亿(+70.98%),机器人收入占比仍早期但预期饱满。 风险:跨境审批(中/荷/德/意FDI审查)、整合节奏。
4.4 奥比中光(688322):从“卖眼睛”到“搭数据平台”
无本体采集矩阵:EGO/UMI/WristCam/Hub,支持37小时连续录制,覆盖复杂光照/遮挡/长尾。 Physis系列端侧视觉:双目/单目、0.1-10m深度、IP67、全局快门。 逻辑升级:从传感器厂 → 感知+数据平台服务商,卡位阿里等大模型链。 催化:头部Ego采购、宇树/Figure/字节外溢。 风险:视觉价格战、机器人业务占比仍小。
4.5 福莱新材:触觉数据+电子皮肤
数采手套+触觉传感器,手部搭载已成共识配置。 字节链预期,受益于“触觉补齐接触信息”的产业认知。 弹性大,但需跟踪真实订单而非概念合作。
4.6 汉威科技:感知层全矩阵,海外订单突破
气体传感主业;触觉传感器大批量订单;力传感器/IMU成熟产品。 形成“触觉-嗅觉-平衡-力控”矩阵,已获海外头部机器人客户数采设备订单,间接供F客户。 11-12月机器人板块催化的感知层核心标的。
4.7 华依科技:IMU核心受益
EGO头戴1颗、UMI合计5颗、真机3-8颗的单耗逻辑直接受益。 觅蜂-OAI链预期,IMU是数采设备最刚性增量器件。
4.8 海天瑞声:数据服务老牌玩家
3D点云、空间标注、VLA对齐经验,车规数据工程化能力可迁移具身。 逻辑:绑定大模型客户=数据资产重估,看具身收入占比起来。
4.9 索辰科技(688507):CAE+物理AI稀缺标的
全物理场自研CAE,世界模型“营造·万象”,物理AI收入已破5800万(超股权激励5000万目标)。 联合美梦空间发Physical-WAM+RoboTwin-Phys,补齐“模型+评测”闭环。 上半年营收+26.83%,Q2单季近80%,在手现金13亿+。 长期期权属性强于短期业绩。
4.10 五一视界(06651.HK):物理AI业绩兑现样本
上半年营收1.24亿(+129.8%),51Sim物理AI收入5123.8万(同比+545%),毛利率44.78%。 具身业务发布一月订单破2亿,90%年内交付。 验证“仿真平台”商业模型可跑通。
4.11 奥普特:工业级数据护城河最深
千万级独家缺陷样本数据,A客户驻场3-4年沉淀。 物理AI收入25年首单、26H1达1.8亿,全年预期3亿,27年预期6亿+。 在OpenAI供应商名录已实现收入,预期差极大。
4.12 中控技术/能科科技/东土科技(先进制造主线)
中控:TPT时序大模型+UCS,26Q1 AI收入1.84亿(环比+92%),稀缺AI收入规模化标的。 能科:工业数字孪生,贯通仿真与产线。 东土:鸿道OS+AUTBUS总线,打通AI决策到执行。 海康:机器视觉中军,工业质检数据存量入口。
五、行情节奏与配置框架
阶段判断
- 当前(26Q4)
:β行情启动,数采是物理AI最大分支。先炒“设备+传感器”卖铲子,再炒“数据服务”现金流,最后收敛到“有客户验证的平台型公司”。 - 未来2-3个季度催化
: 特斯拉1个月内Optimus新视频、Optimus Academy数据飞轮 OpenAI 27年样机预期、Kimi/智谱/Minimax物理AI迭代 大厂数采招标(OAI/字节/阿里/腾讯) 11月具身智能数据集行业标准实施(质量导向) 工信部智能制造政策细则
配置优先级(结合兑现确定性)
- 数采设备+视觉/IMU
(订单最靠前):奥比中光、华依、龙旗、凌云光、峰岹 - 触觉/感知
(技术刚需):福莱、汉威、晶华、敏芯 - 数据服务
(估值重估):凡拓、海天、宝通、当虹、慧辰 - 仿真/世界模型
(长期期权):索辰、五一视界、能科、中控 - T链零部件
(放量弹性):科达利、斯菱、北特、浙江荣泰 - 整机映射
:宇树(一级/上纬)、优必选、智元
策略:设备端看订单斜率,服务端看大客户绑定(OAI/字节/阿里链),整机看量产进度。分歧即买点,但回避“只炒名字无数据闭环”的标的。
六、关键认知纠偏
- 不是“大模型替代具身模型”,而是混合架构
:Astra管规划,π0.5管动作,未来2-3年专用具身模型不会被消灭,只会重新分工。 - 数采不是一次性资本开支
:模型迭代→新场景→新模态(触觉/力觉)→再采集,需求呈波浪式扩张。 - 国内最大瓶颈不是硬件是数据
:硬件强、大脑弱;资源分散,需“集中力量办大事”整合数采。 - 仿真不会完全替代真机
:Sim2Real仍需真机回流,尤其失败/异常样本。 - 商业临界点
:机器人月使用成本接近人工薪资时才放量,先工业封闭场景→服务→家庭。
七、风险提示
模型落地不及预期:Astra类推理成本/时延未降,真机仍“演示级” 数据价值缩水:世界模型泛化超预期,部分真机需求被仿真替代 主题泡沫:数采公司多数无规模化收入,预期跑在业绩前 价格战:Ego设备/触觉传感器产能过剩,毛利率快速下行 地缘与合规:印度数据出境受限是机会也是警示,海外供应链扰动 政策节奏:智能制造/实景实训落地不及预期 本文基于公开纪要整理,不构成投资建议
一句话总结:物理AI的“页岩气革命”不在本体,在数据。未来两年最确定的钱,来自给机器人造“眼睛、触觉、记忆和教材”的公司——设备先行、服务收租、平台终局。数采是最大分支,凡拓/奥比/华依/福莱/汉威是设备先锋,科达利/峰岹是零部件+感知闭环,索辰/五一视界/奥普特是仿真与数据资产重估,中控/能科把故事接回先进制造。
物理AI重点公司业务弹性测算(2026-2027)
口径说明:以下弹性基于公开纪要与机构预测的中性假设,分三档情景。收入弹性=物理AI新增收入/当前总营收;利润弹性=物理AI新增净利润/机构一致预期归母净利润。凡标注"订单验证"的为重点跟踪,未标注的偏主题预期。
一、弹性测算总表(2026-2027)
公司 | 物理AI业务 | 2026收入弹性 | 2027收入弹性 | 2027利润弹性 | 兑现等级 |
|---|---|---|---|---|---|
奥普特 | 工业AI视觉+物理数据 | +13.6%~27.3% | 持续翻倍 | +80%~100% | 已兑现 |
凡拓数创 | 数采一体化 | +35%~43% | 看产能释放 | 亏损收窄 | 订单验证 |
索辰科技 | CAE+物理AI仿真 | +10.7%~21.4% | 累计2.5亿目标 | 扭亏关键 | 早期兑现 |
海天瑞声 | 具身数据服务 | +5.7%~11.3% | 倍数增长 | +75%~150% | 订单验证 |
奥比中光 | Ego/UMI数采设备 | +3.6%~7.1% | 数亿级 | +17%~50% | 批量出货 |
华依科技 | 数采IMU | +1.7%~5% | 数亿订单 | +17%~33% | 订单验证 |
福莱新材 | 触觉传感器/手套 | +2.5%~6.7% | 放量 | +17%~24% | 订单验证 |
汉威科技 | 电子皮肤/柔性触觉 | +1.5%~3% | 1.2-2.5亿 | +15%~20% | 小批验证 |
科达利 | 谐波减速器+启云星辰 | +0.15%~0.4% | 明显放量 | +1%~3% | 产能验证 |
结论先说:短期弹性最大的是"数据服务+数采设备"(凡拓/奥普特/奥比/华依),利润弹性最大的是"已兑现的工业AI视觉(奥普特)和数采传感器(华依/福莱)";科达利弹性小但确定性高,是β行情的底仓。
二、逐家公司弹性拆解
1. 奥普特(688686):弹性最实,已跨过兑现拐点
物理AI收入:26H1已达1.8亿,全年预期3亿,2027年6亿+(翻倍以上) 总营收基数约22亿 → 2026物理AI收入占比约14%,2027跳到27%+ 利润弹性:2026新增约1.2亿毛利(毛利率59%),对应当年预测净利2.78亿的40%+;2027对3.6亿预测净利弹性80%+ 关键:A客户驻场数据护城河,千万级缺陷样本沉淀3-4年,竞品难复制 - 定性:物理AI里少数"收入-利润双兑现"的标的
2. 凡拓数创(301313):收入弹性最炸,但利润滞后
数采收入:25年1000-2000万 → 26年8000万-1亿(近10倍) 总营收基数约2.3亿(26H1)→ 收入弹性35%-43% 产能:千台Ego设备,年化100万小时;裸数据100元/h(毛利30-40%),定制300-500元/h 利润:公司26H1仍亏损7700万,数采毛利不足以覆盖主业亏损,利润弹性2027后才体现 风险:PS已6.3倍,预期打满,需看三季报订单确认节奏
3. 索辰科技(688507):收入弹性中等,利润拐点靠物理AI
物理AI收入:25年5816万 → 26年目标≥1.16亿(股权激励),26-27累计≥2.5亿 总营收基数5.6亿 → 收入弹性10.7%-21.4% 利润:26年预测归母0.5亿,物理AI新增利润可覆盖亏损缺口,是扭亏核心变量 壁垒:CAE全物理场求解器+可微分引擎,技术稀缺但商业化仍早期
4. 海天瑞声(688787):数据服务弹性高,看具身订单转化率
物理AI数据服务:26年目标5000万+,对接头部具身厂商 总营收基数5.3亿 → 收入弹性5.7%-11.3% 利润弹性大:数据服务毛利率50%+,新增3000-6000万收入可贡献1500-3000万净利,对0.2-0.4亿预测净利弹性75%-150% 关键:能否从"语音/视觉数据商"切到"具身数据基础设施"
5. 奥比中光(688322):数采设备从0到1
数采收入:26年大几千万,27年数亿 总营收基数14亿 → 收入弹性3.6%-7.1% 设备定价千元级,综合毛利50%策略;EGO/UMI/WristCam/Hub全矩阵 利润弹性:26年预测净利1-3亿,数采贡献利润弹性17%-50% 风险:视觉价格战,需看复购率而非首单
6. 华依科技(688071):IMU数采订单最实
数采IMU:已落地单一大客户≥5000万订单,26年贡献净利约1000万+,27年订单数亿 总营收基数6亿 → 收入弹性1.7%-5% 利润弹性:26年预测净利0.3亿 → 弹性33%;27年0.6亿 → 弹性17%+ 关键:独供觅蜂科技,间接打OpenAI/Figure/字节链
7. 福莱新材(605488):触觉从0到1
柔性传感:26年销售额目标≥3000万(期权激励),27年≥8000万 总营收基数12亿 → 收入弹性2.5%-6.7% 利润:柔性传感毛利率从10%提升至19%+,26年归母预测1.23亿,弹性24%;27年1.78亿,弹性17%+ 订单:灵心巧手千套交付、中科硅纪20万套协议
8. 汉威科技(300007):电子皮肤中期弹性
触觉收入:26年0.3-0.6亿(验证年),27年1.2-2.5亿 总营收基数20亿 → 26收入弹性1.5%-3% 利润弹性:26年预测净利1.5亿,弹性20%;27年2亿,弹性15%+ 已获海外机器人客户数采设备订单,间接供F客户
9. 科达利(002850):弹性小但确定性最高
机器人业务:26年数千万,27年随泰国100万台谐波产能释放明显放量 总营收200亿+,归母24亿 → 物理AI对利润弹性仅1%-3% 但:启云星辰(数据+场景+零部件三位一体)+ T链主供地位,是β行情底仓 2027后才看机器人业务成为第二增长曲线
三、三档情景弹性汇总(以2027为观察窗)
保守情景(模型迭代慢、数采需求不及预期):
凡拓/索辰收入兑现打5折,奥比/华依订单延后,整体板块利润弹性砍半 仅奥普特、科达利主业逻辑可守
中性情景(当前基线):
数采设备批量出货、触觉小批放量、数据服务订单落地 奥普特/华依/福莱利润弹性50%-100%,凡拓/索辰收入高增但利润滞后
乐观情景(GPT-6级模型倒逼数据军备竞赛):
OAI 27年采购500万-1000万小时,国内大厂跟进 凡拓产能打满、奥比数采破3亿、海天具身数据破2亿 板块整体从"主题"切"业绩",估值从PS切PE
四、配置结论:弹性≠买点,看兑现节奏
- 要利润弹性
:奥普特 > 华依科技 > 福莱新材 - 要收入弹性
:凡拓数创 > 索辰科技 > 奥普特 - 要确定性
:科达利(底仓)+ 奥比中光(视觉基础设施) - 要期权
:海天瑞声(数据资产重估)、汉威科技(电子皮肤中期空间)
⚠️ 关键跟踪指标(未来2-3个季度):
凡拓三季报数采收入确认、Ego设备复购率 奥普特物理AI收入能否维持翻倍 华依IMU大客户订单续签 奥比中光数采设备从"100个客户下单"到"批量复购" 科达利泰国谐波产能爬坡、启云星辰数据订单
风险提示:多数公司物理AI收入仍处从0到1阶段,预期跑在业绩前面;估值消化依赖订单逐季验证,任何兑现不及预期都会引发高β回撤。本测算基于公开纪要假设,不构成投资建议。



发表评论
发表评论: