
 研报速递
(点击查找星球报告 · 20000+报告👆)
报告给出的品类结构是:沙拉类约占整体市场四成,低卡便当约两成半,功能性轻食约一成半,轻食饮品与甜品合计约两成。这个分布背后是四套不同的商业逻辑。沙拉食材成本高、加工简单、损耗大,但认知最清晰、最适合做引流品与品牌门面。低卡便当强调热量控制、营养均衡与便携,可提前预制、出餐快,是真正跑量的现金牛。功能性轻食面向糖尿病、健身、老年等特定人群,靠益生菌、膳食纤维、低 GI 碳水与高蛋白做差异,客单价最高但受众最窄。饮品与甜品则是拉高毛利与提升频次的关键,低糖果蔬汁、植物蛋白饮料、燕麦能量球这类产品,把轻食从「一顿饭」变成「一天中的几次消费」。看懂这个结构,才知道该在哪一类上投研发、在哪一类上投流量。
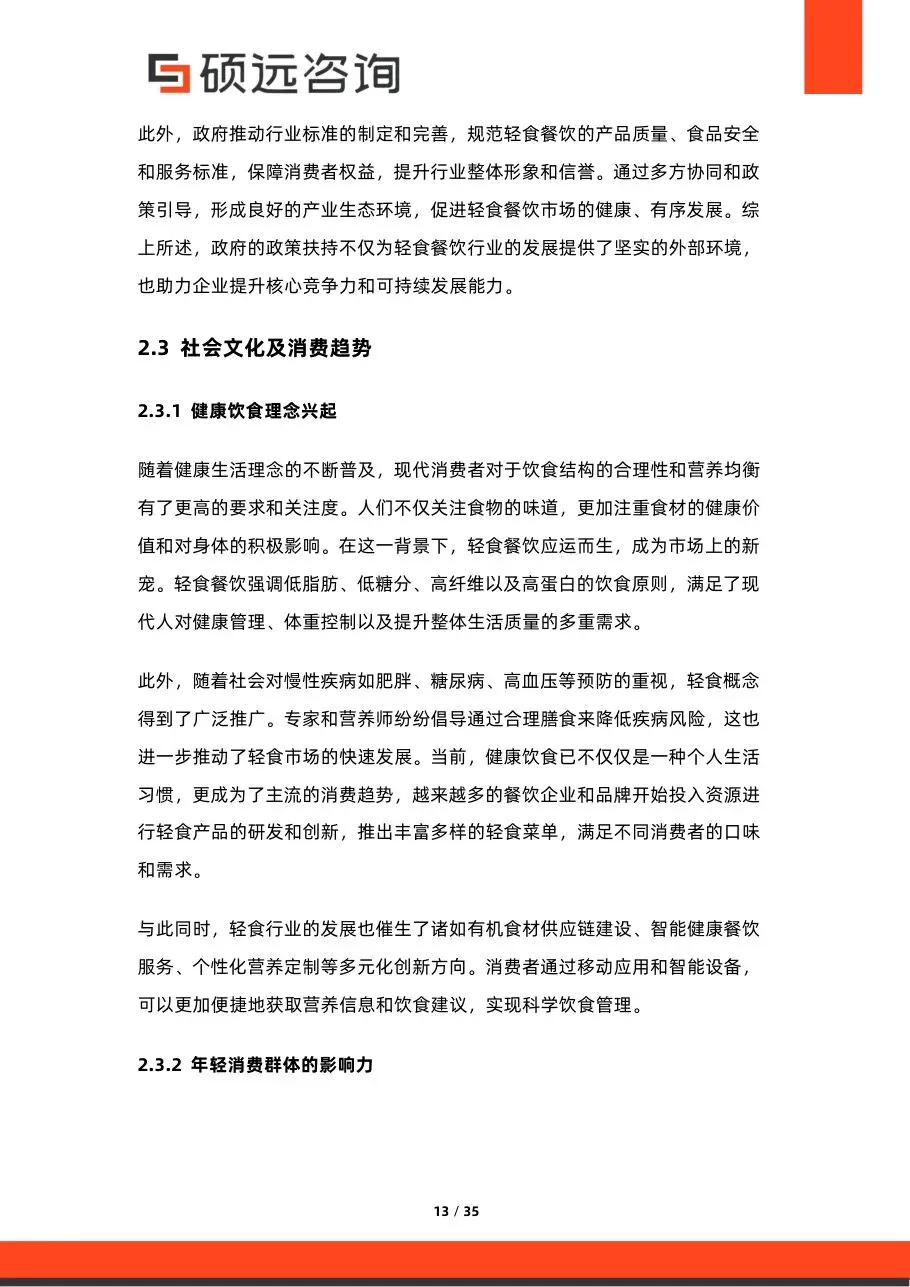
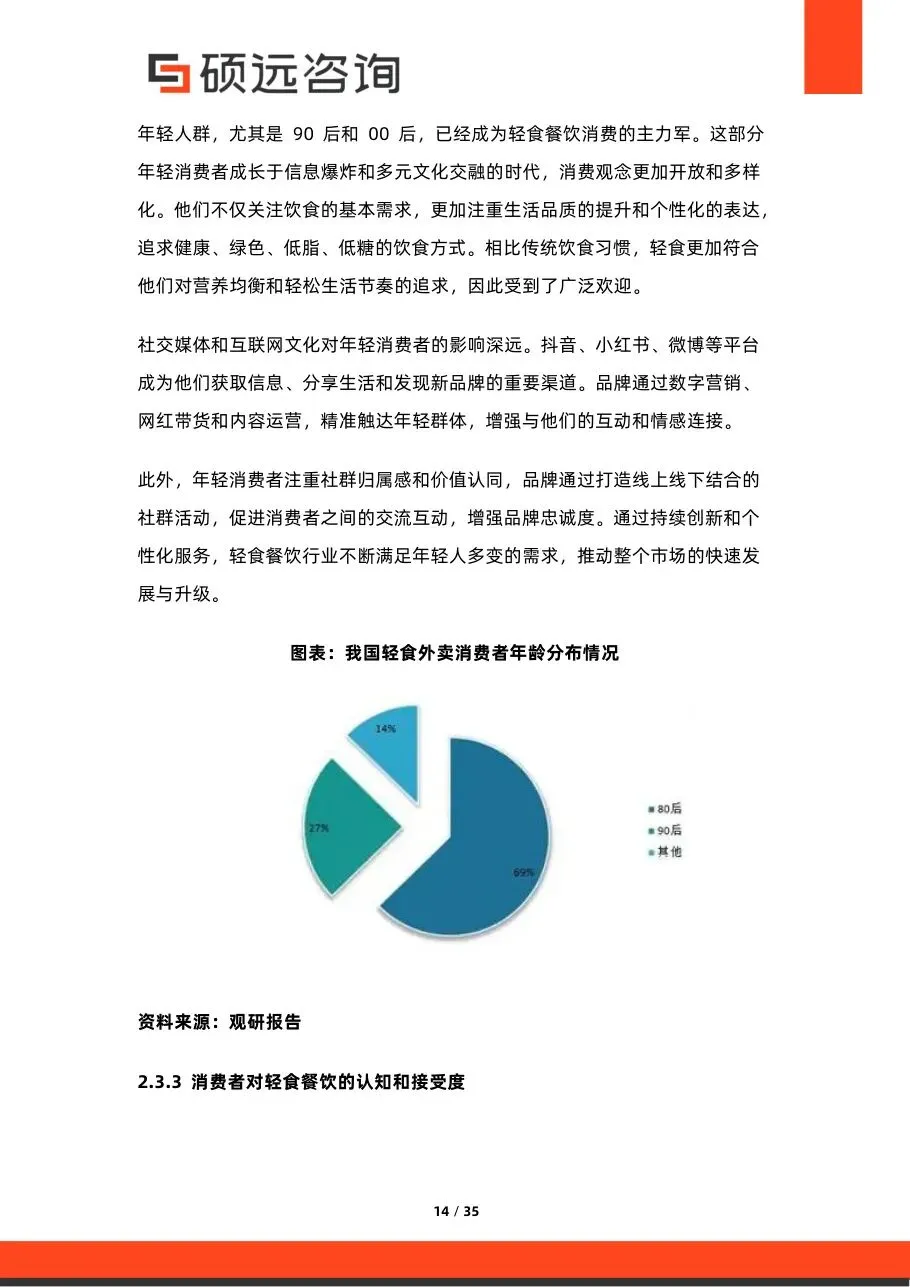
报告对消费群体的描述有两层变化值得注意。第一层是人群扩张:早期轻食的核心客群是健身与体重管理人群,现在的主力变成了都市白领与年轻上班族,女性消费者约占五成五到六成,健康诉求从「减重」转向「吃得清爽、下午不犯困」。第二层是场景扩张:从健身房周边的小店,进入写字楼的午间动线,再进入家庭代餐与差旅场景。这两层变化带来一个直接后果——产品不能只满足「低卡」,还要满足「像一顿正经饭」。这解释了为什么低卡便当的份额在上升,而纯沙拉的增长在放缓:前者是饭,后者是配菜。报告也提醒,二三线城市的健康饮食认知仍在培育期,产品要做口味与价格的双重本地化,直接照搬一线菜单会水土不服。换句话说,轻食正在从「功能食品」变成「日常主食」,产品定义变了,定价逻辑也要跟着变。
渠道结构上,报告给出的判断是线上消费占比已超过整体市场的六成,线下门店约占四成。外卖平台与即时配送的普及,让轻食这种「即时性、标准化、易包装」的品类天然适配线上,也把选址逻辑彻底改写——过去要抢街角人流,现在要抢三公里内的配送效率与平台排名。但这不意味着门店不重要,恰恰相反,门店的角色从「卖货」转向了「信任背书 + 体验入口 + 私域触点」:消费者要先看见一家干净的店,才愿意在外卖列表里点它;要先在线下尝过一次,才会在社群里复购。报告同时指出,纯线上模型的获客成本正在上升,平台佣金与流量费用挤压毛利,这也是越来越多品牌重新做小店、做自提、做企业团餐的原因。门店不再是单纯的流量入口,而是信任的凭证、私域的起点、以及外卖排名之外的第二条通道。
竞争格局上,报告认为行业头部企业的市场份额已超过三成,集中度高于传统中式快餐,但仍远未到寡头阶段。原因在于轻食的产品壁垒天然偏低——一份沙拉的配方,同行看一眼就能复刻;真正难复刻的是三件事:一是供应链,生鲜的采购稳定性、损耗控制与冷链半径,直接决定毛利能不能守住;二是复购,轻食是高频低单价生意,没有会员体系与订阅机制,获客成本永远摊不平;三是门店模型的稳定性,出餐速度、SKU 数量、人力配置要能在一个很小的面积里跑通。报告提醒,很多品牌死在「扩店速度超过供应链能力」这一步——开得越快,品质波动越大,差评越多,复购越差,最后只能靠持续补贴维持单量。规模能带来采购议价,但带不来口味忠诚,这一点在轻食赛道尤其明显。
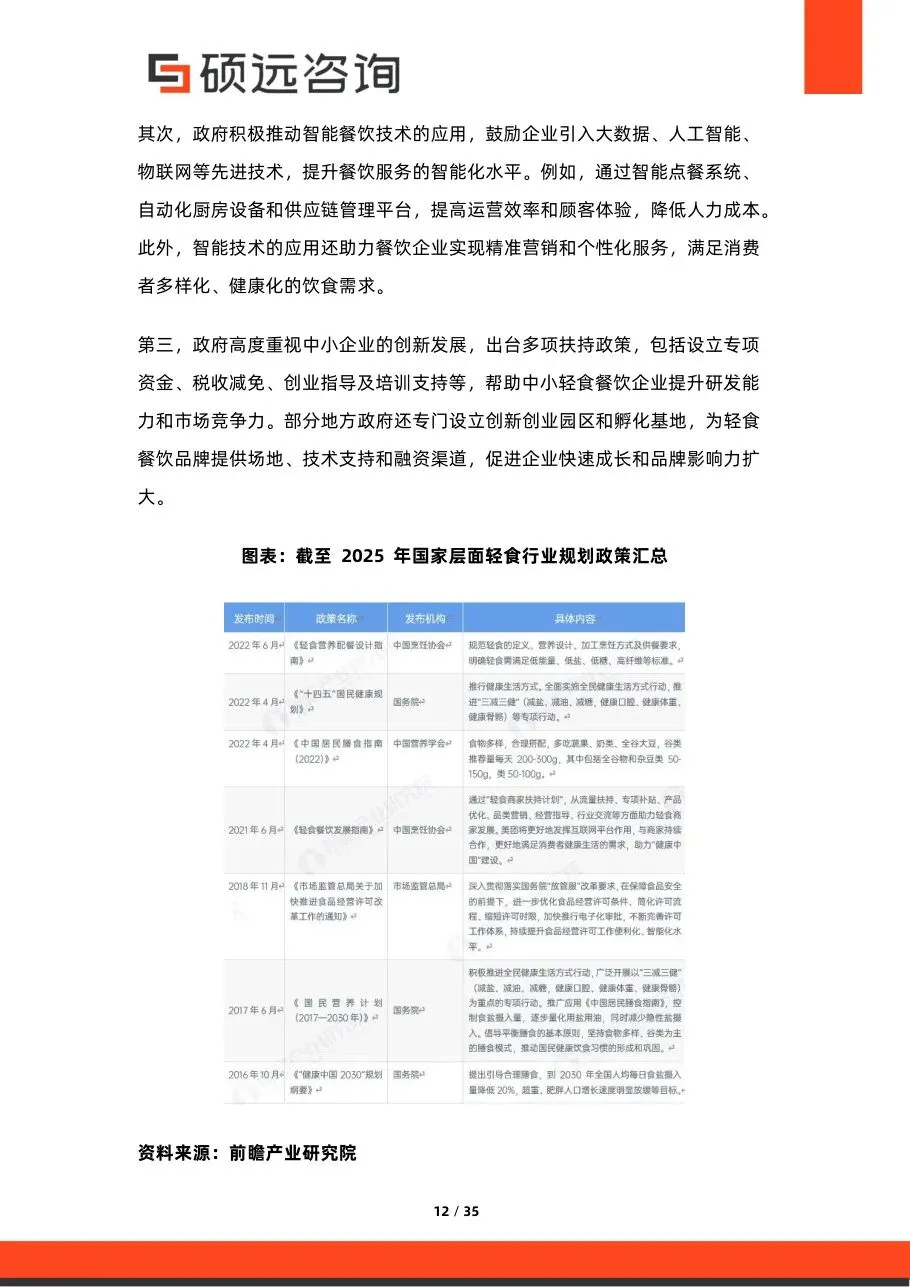
报告在趋势与风险部分提到三个隐忧,顺序值得注意:同质化、价格战、食品安全。同质化是根因——当所有品牌都在卖鸡胸肉沙拉和藜麦碗,消费者只能比价格;价格战随之而来,而轻食的成本结构里生鲜占比高、损耗大,降价空间其实很薄,一降就伤品质;品质一降,食品安全风险上升,而这个品类对「新鲜」的敏感度极高,一次食安事件足以摧毁区域口碑。报告给出的解法是差异化与标准化并行:差异化靠功能性配方、地域口味融合、场景定制(如企业团餐、健身联名)建立识别度;标准化靠中央厨房与冷链把核心工序前置,把门店的操作压缩到最少步骤。这两件事同时做到,才可能跳出「越开越多、越赚越少」的循环。能同时守住品质与成本曲线的品牌,才有资格谈规模。
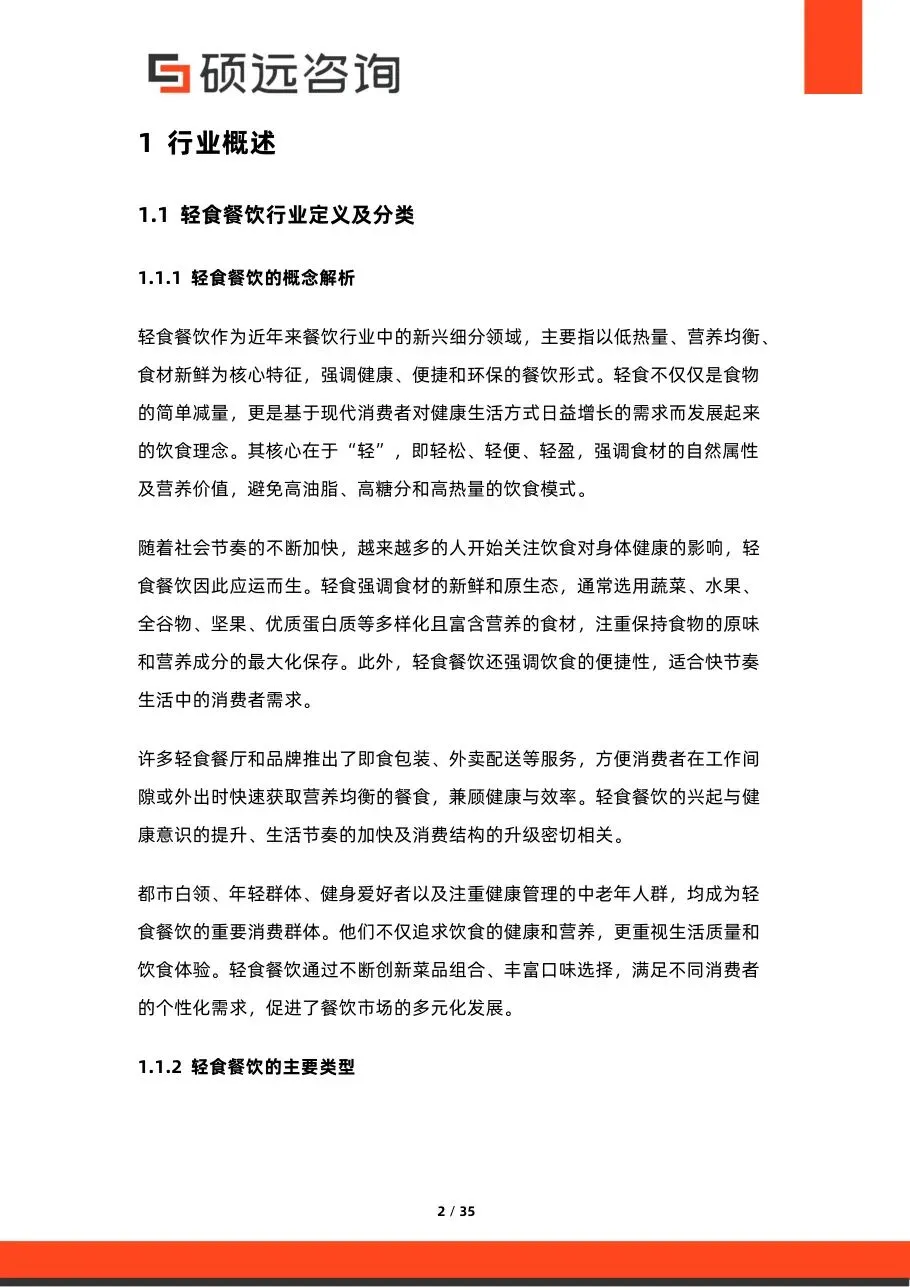
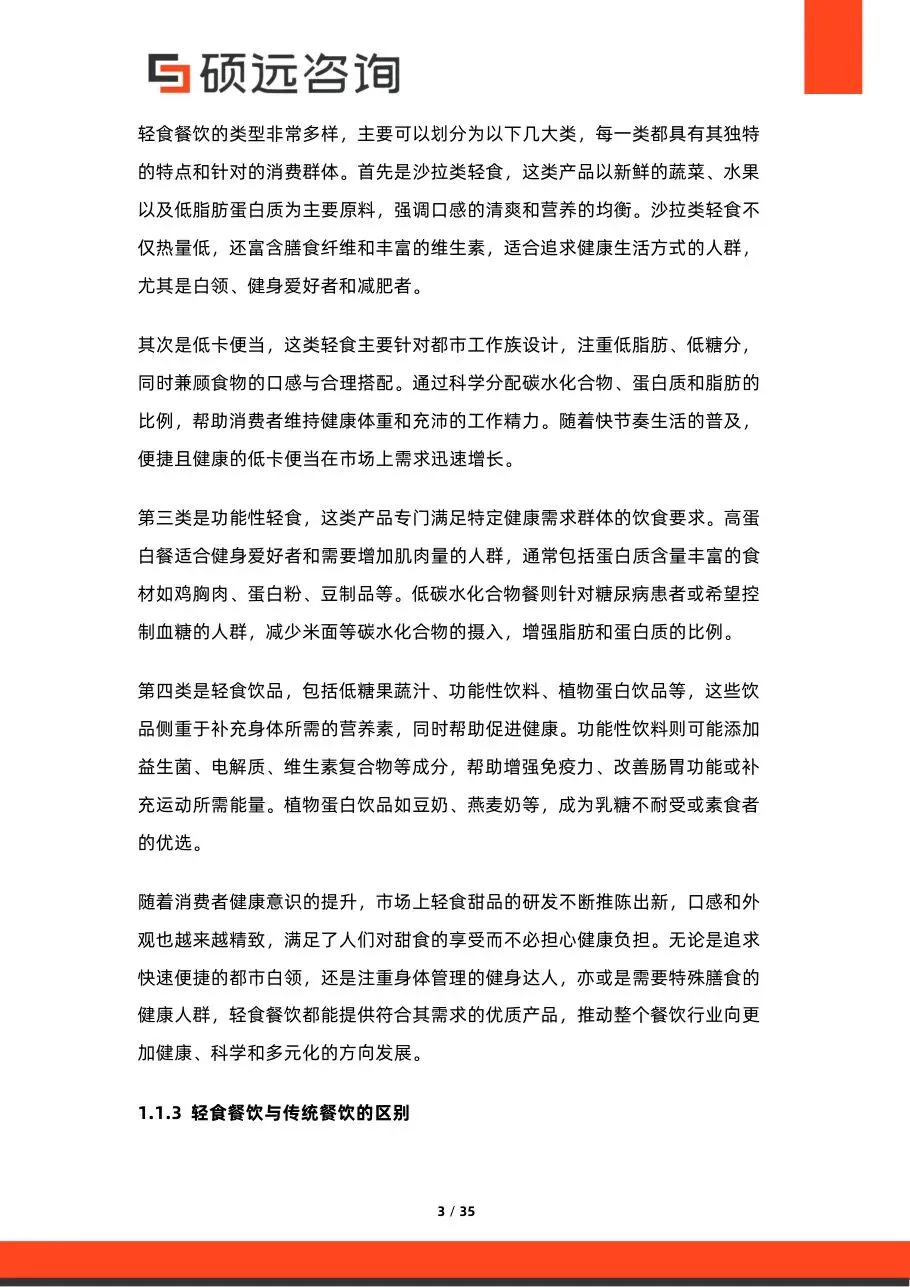
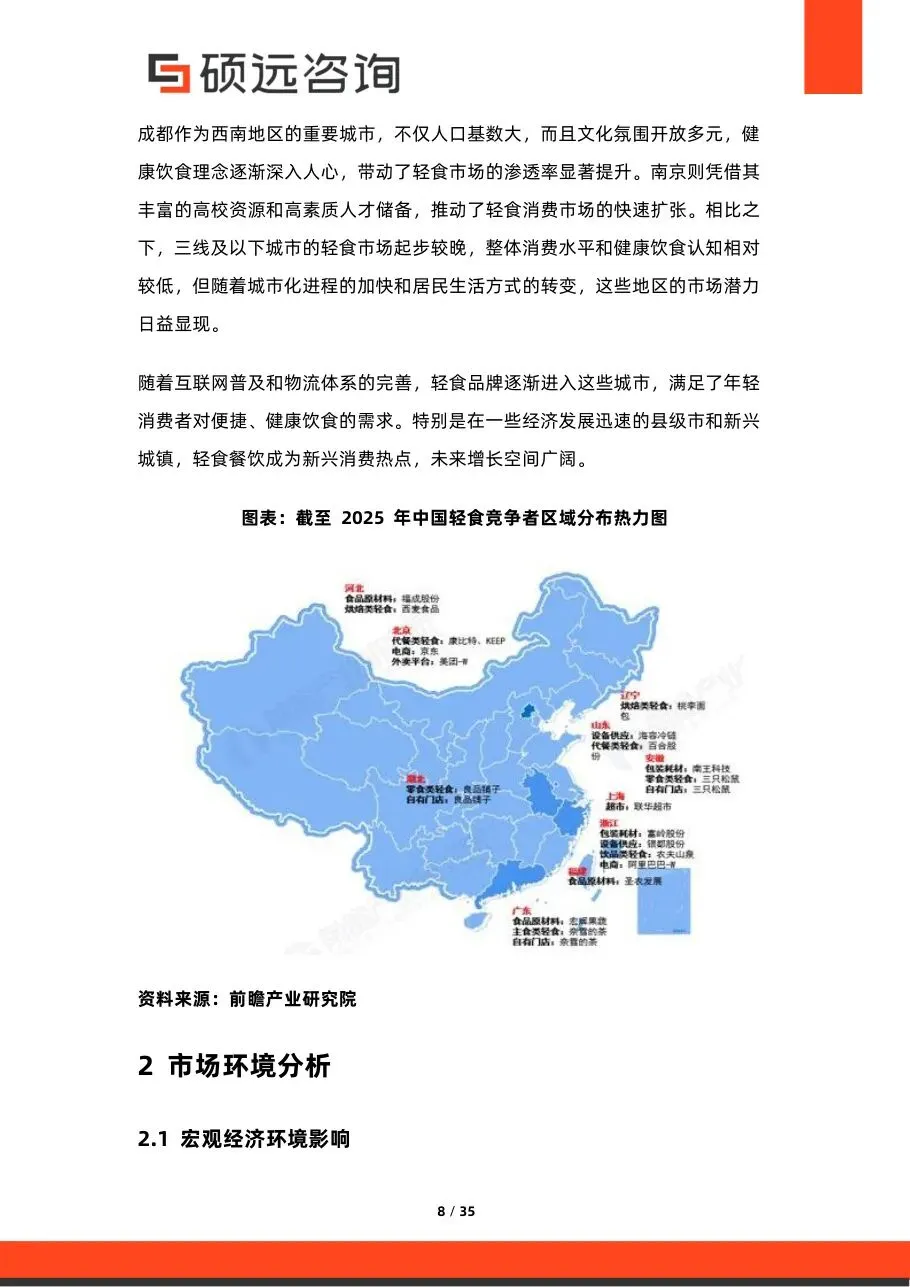
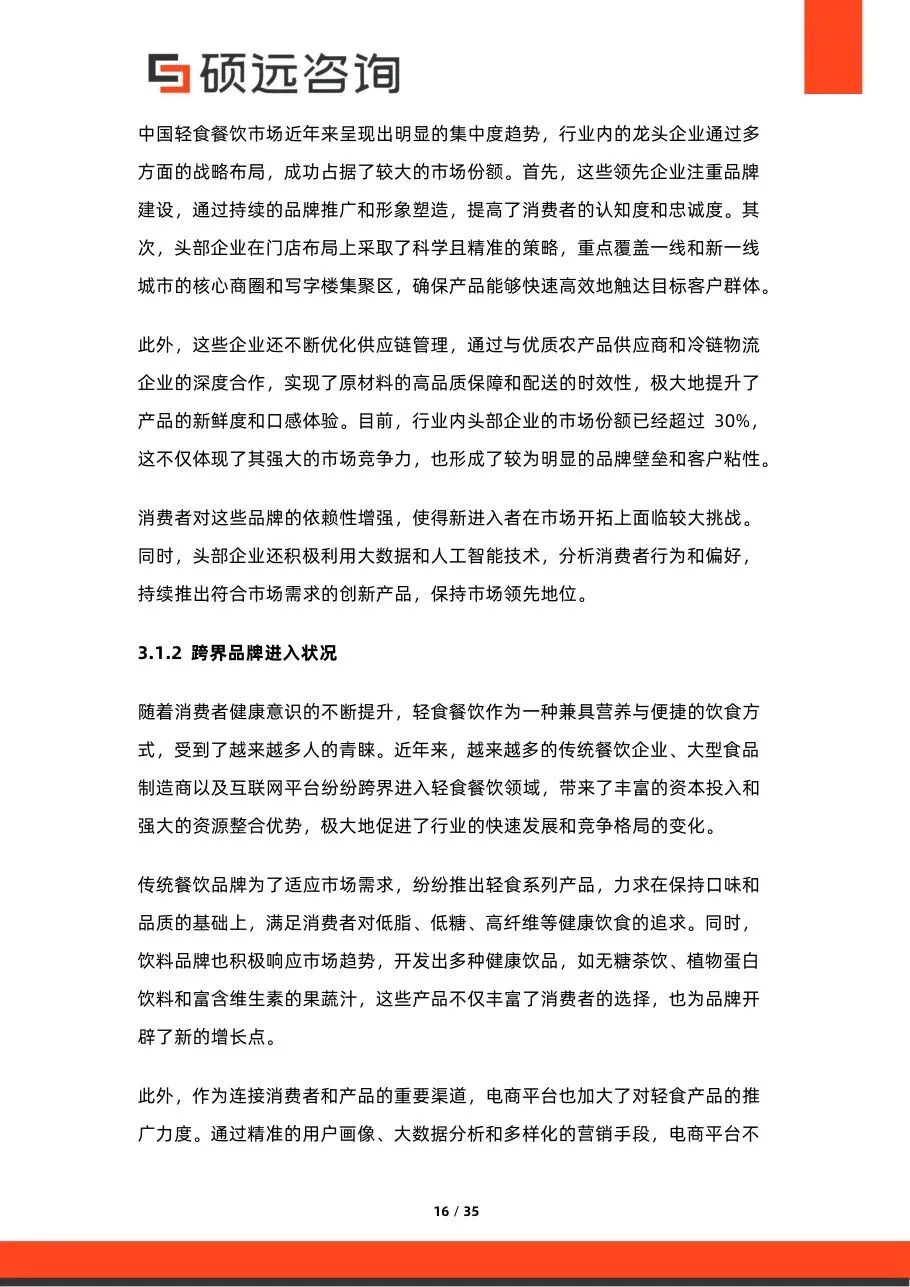
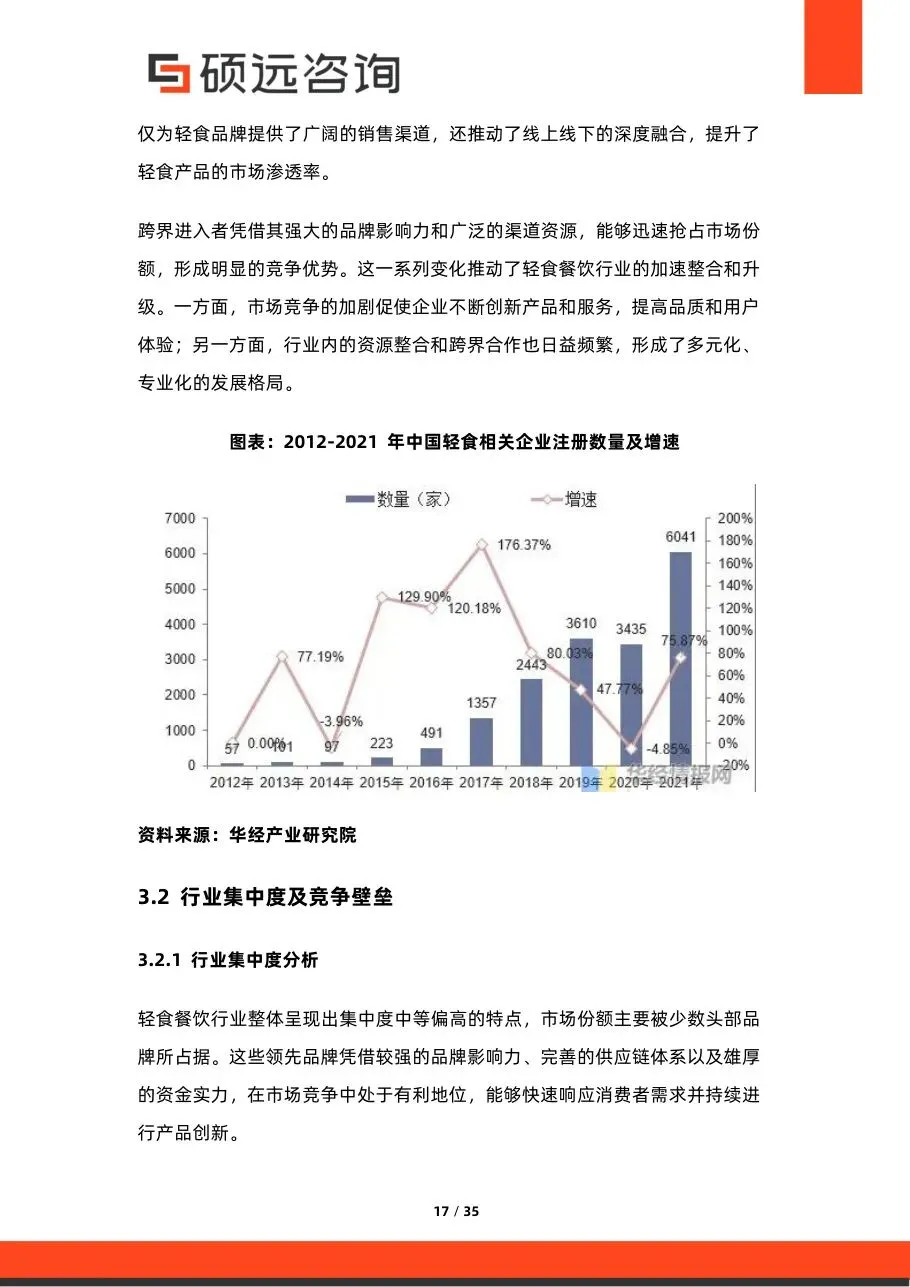
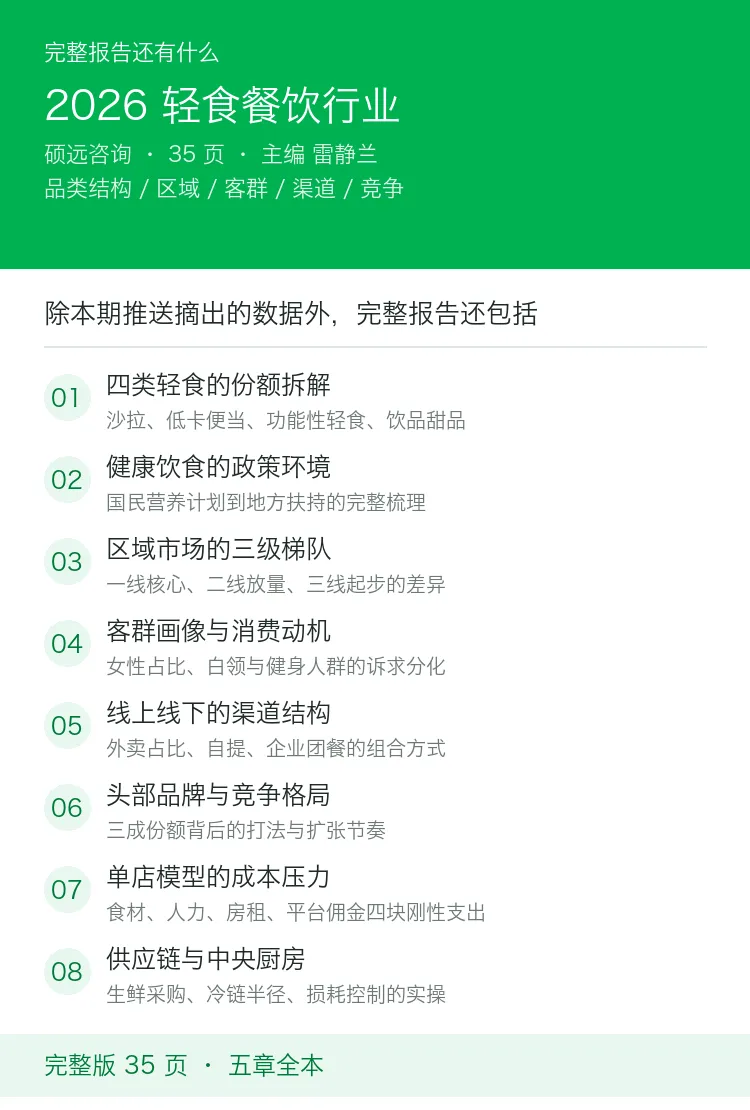
本期推送摘出了报告的核心框架。完整版 35 页里,还有四类轻食的份额拆解、健康饮食的政策梳理、区域市场的三级梯队、客群画像与消费动机、渠道结构、头部品牌打法,以及供应链与中央厨房的实操。
完整版报告已上传至星球,扫码加入星球查看完整报告
加入星球,获取30000+完整报告集
— 每天进步一点点 —
报告内容来源于网络,报告版权归原撰写发布机构所有
如有侵权,请联系我们删除
⬇️点击阅读原文,获取报告


发表评论
发表评论: