
 研报速递
(点击查找星球报告 · 20000+报告👆)
报告按原料与制作工艺把地方小吃切成五类,每一类对应完全不同的生意逻辑。主食类以面食为主,如陕西肉夹馍、河南胡辣汤、山东煎饼,核心是充饥与高频,靠出餐速度和点位密度取胜。点心类如广东肠粉、上海生煎、苏式糕点,讲究口感细腻与工艺精致,溢价来自手艺而非分量。汤类如四川酸辣粉、云南过桥米线,风味浓烈、地域标签极强,最适合做成预包装走零售。烧烤类强调火候与调味,如新疆烤肉串、东北烤冷面,社交属性强、客单价弹性大。特色甜品类则承担伴手礼角色,靠包装和叙事卖到景区之外。分类看清楚,才知道一门小吃该做堂食、做零售还是做文旅周边。分类看错的代价很直接:用做正餐的成本去做伴手礼,或者用做零售的思路去开店,都会在同一批顾客身上亏两次。
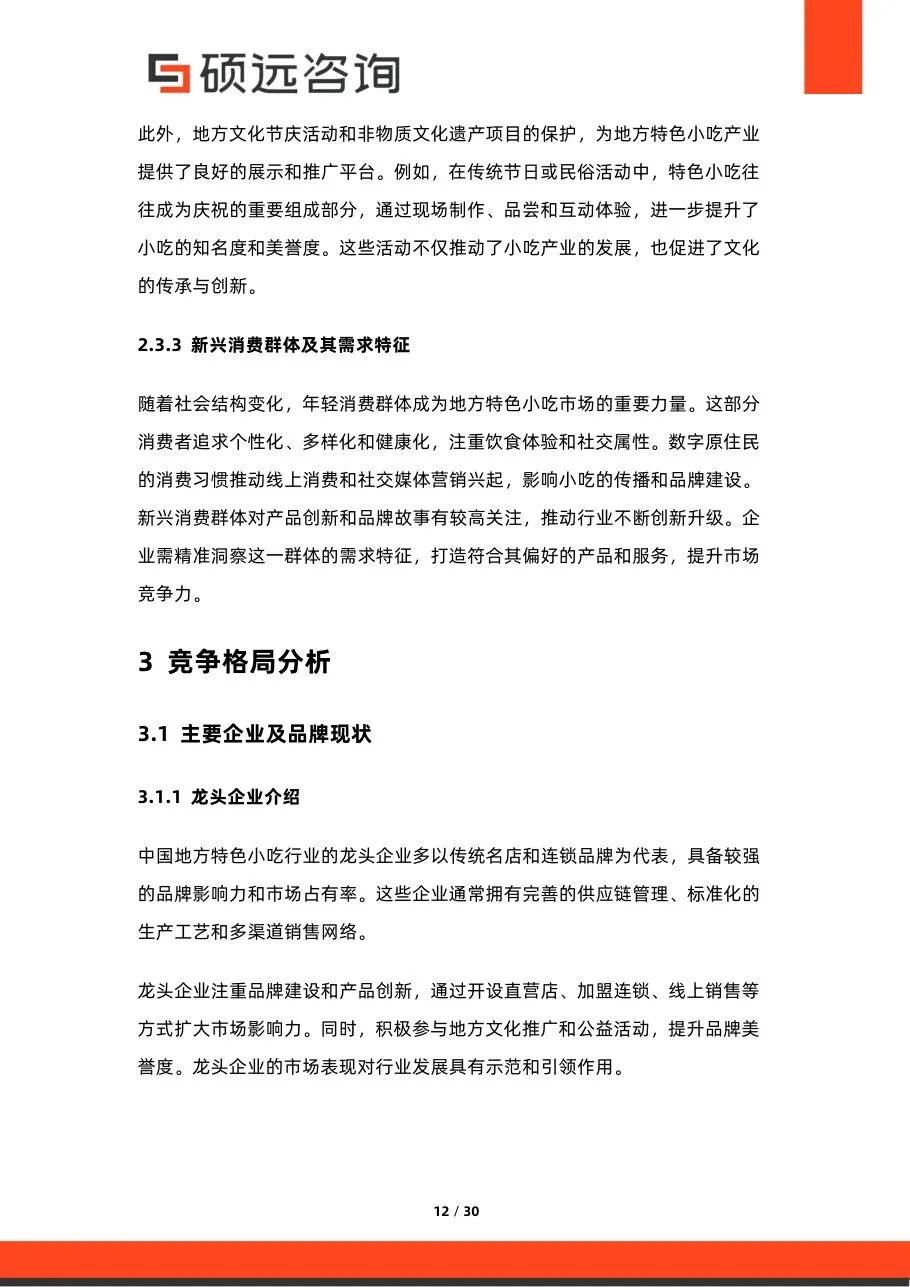
报告反复强调,小吃的产业链远比一碗粉面复杂。上游是农业与养殖业,提供原料,价格波动直接决定毛利;食品加工环节负责把传统工艺转成可复制的半成品,这一段的工业化程度决定了能开多少家店;餐饮服务是直接销售渠道,承担房租与人力两块刚性成本;旅游业决定小吃的流量入口,景区、特色街区、文化节庆是最集中的消费场景;文化创意产业则通过包装设计、品牌故事与节庆活动,给小吃加上可溢价的外壳。五个环节里,最赚钱的往往不是开店的那一环,而是掌握配方标准化能力与渠道的那一环。这也解释了为什么许多区域名小吃走不出去——不是味道不行,是中间那段工业化没人做。产业园区之所以有效,正是因为把这段最难啃的环节交给了共享产能,单店不必自己建一条生产线。
报告梳理的扶持政策可以归成四类,且指向非常明确。资金端,地方设立专项基金,给符合条件的小吃企业和个体户提供低息贷款、创业补贴与创新奖励,解决的是启动与设备更新的钱。技艺端,组织厨艺大师与食品安全专家定期培训,把师徒口传的手艺转成可教学的课程,同时兜住卫生标准。品牌端,鼓励注册商标、参加美食节、做线上线下宣传,把「某某县的小吃」变成「某某品牌的小吃」。载体端,部分地方建小吃产业园区与创业孵化基地,把研发、生产、销售聚在一条街上,降低单店的后端成本。再叠加非遗保护与乡村振兴两块政策背书,小吃从街头生意变成了地方政府的产业抓手——这也是过去几年区域小吃品牌密集出现的政策底色。政策的目标很清楚:把散落在街头的手艺,变成能带动就业、能算进 GDP 的产业。
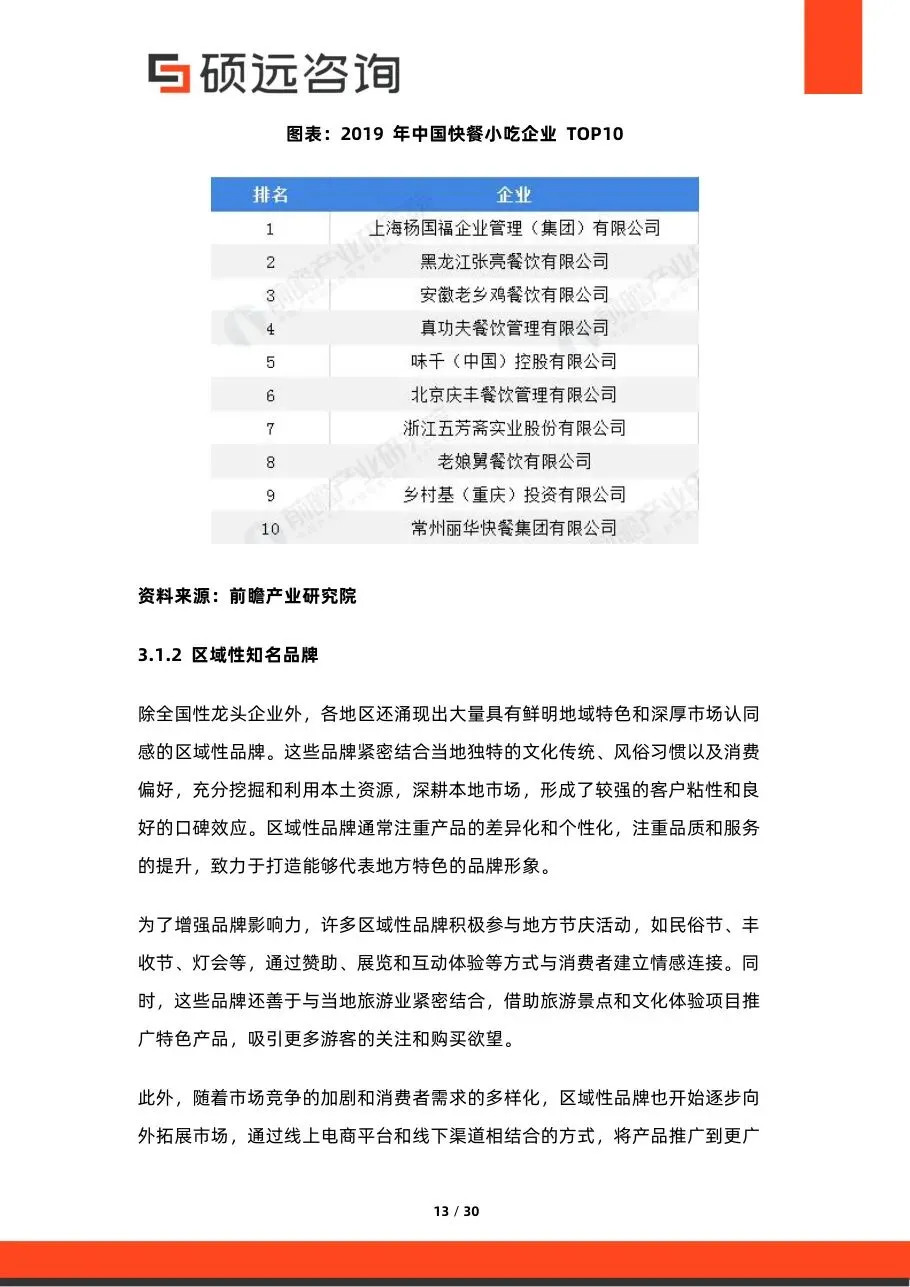
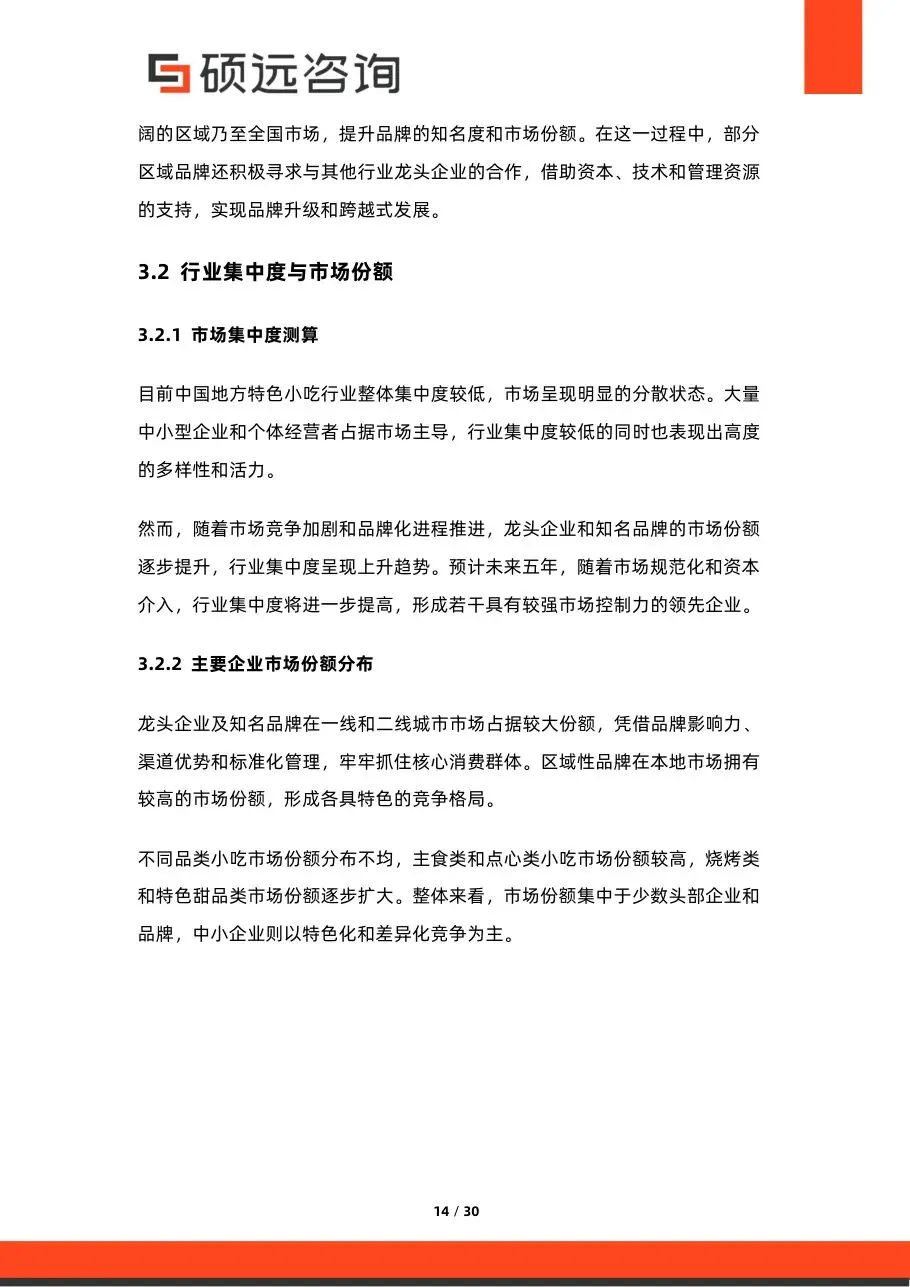
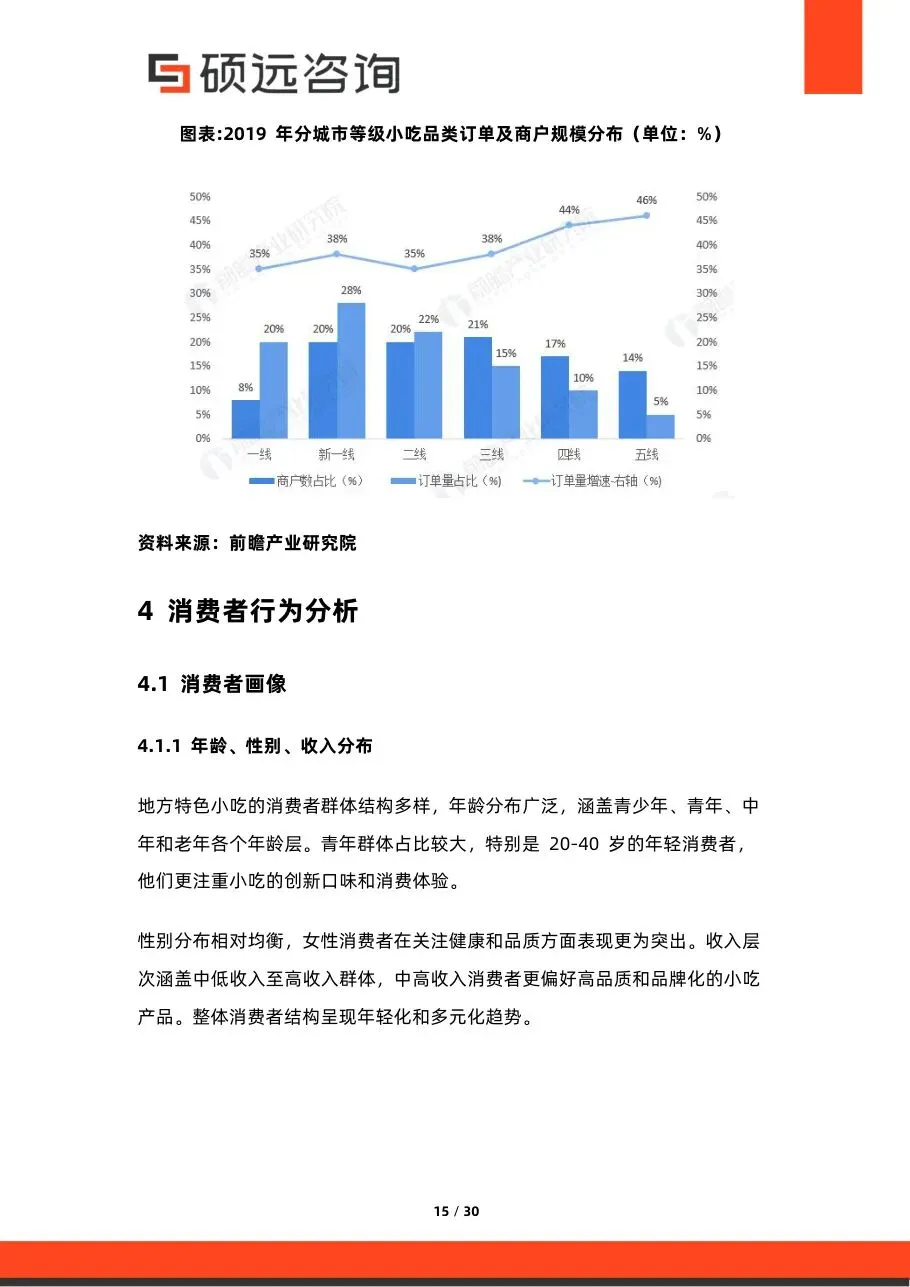
报告对竞争格局的判断很直接:行业整体集中度低,大量中小企业和个体经营者占据主导,市场高度分散。龙头多为传统名店演化而来的连锁品牌,优势在供应链管理、标准化工艺和多渠道网络;区域品牌则靠本地文化认同与口味习惯筑墙,客户粘性强、口碑稳,但跨区域就失灵。报告认为集中度正在上升,驱动力有两个:一是品牌化进程,消费者开始为「可信任的牌子」付溢价;二是资本介入,连锁扩张需要钱,而钱只会投给能复制的模型。对创业者来说,这意味着窗口还在但正在关闭——现在拼的是把一家店的成功拆成可复制的动作,而不是再开一家更好吃的店。不过集中度上升并不等于连锁品牌通吃,口味的地域差异会长期为本地品牌留出生存空间,只是这个空间会越来越依赖特色而非便宜。
报告给出的方向有四个:品牌化、连锁化、标准化、文旅融合。前三条是同一条路径的三个阶段,文旅融合则是另一条变现通道——把小吃做成伴手礼、做成景区必吃清单、做成城市名片。但报告没有充分展开的是标准化的代价:小吃之所以是「地方」特色,靠的恰恰是水土、手工和即做即吃的那点不确定性。中央厨房能把味道稳定在八十分,却很难做到九十五分;而消费者愿意为小吃多付的钱,往往就来自那十五分。所以真正走得通的模型,多半是「核心工序标准化 + 最后一步现制」:底料、半成品、冷链由中央供给,出锅、调味、装盘留给门店。这一条比单纯追求门店数量更接近这门生意的本质。说到底,能复制的是流程,不能复制的是水土,这条边界决定了连锁的上限在哪里。
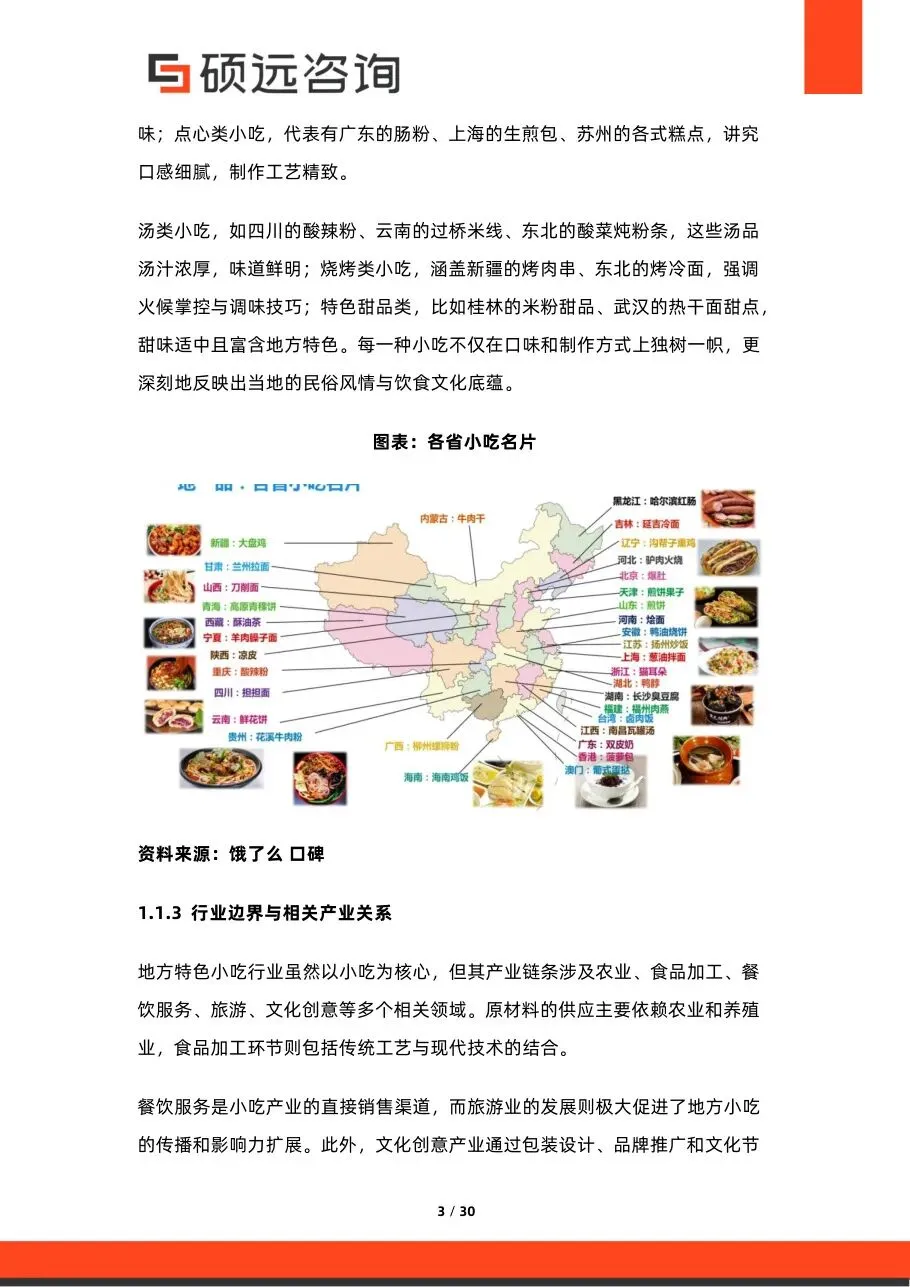
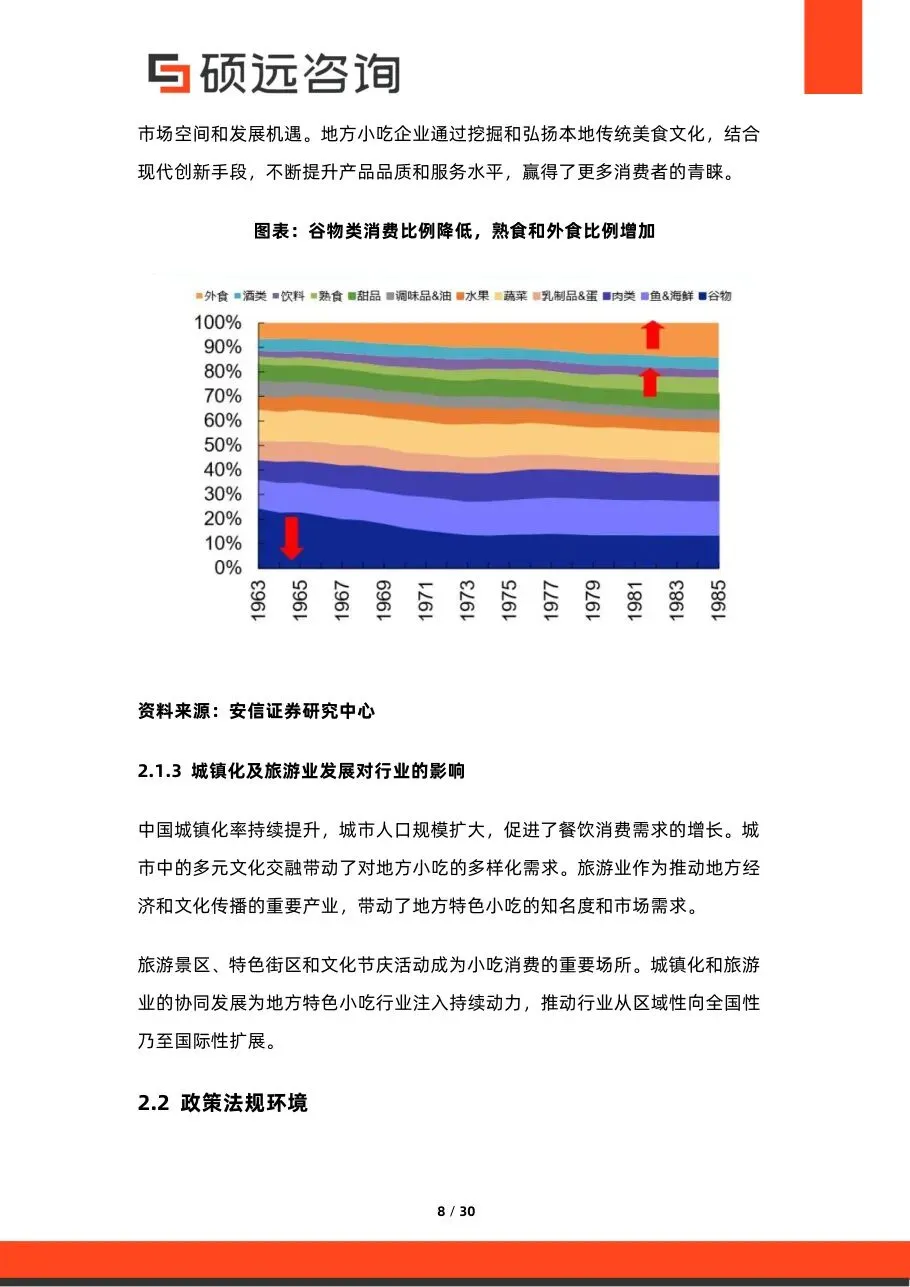
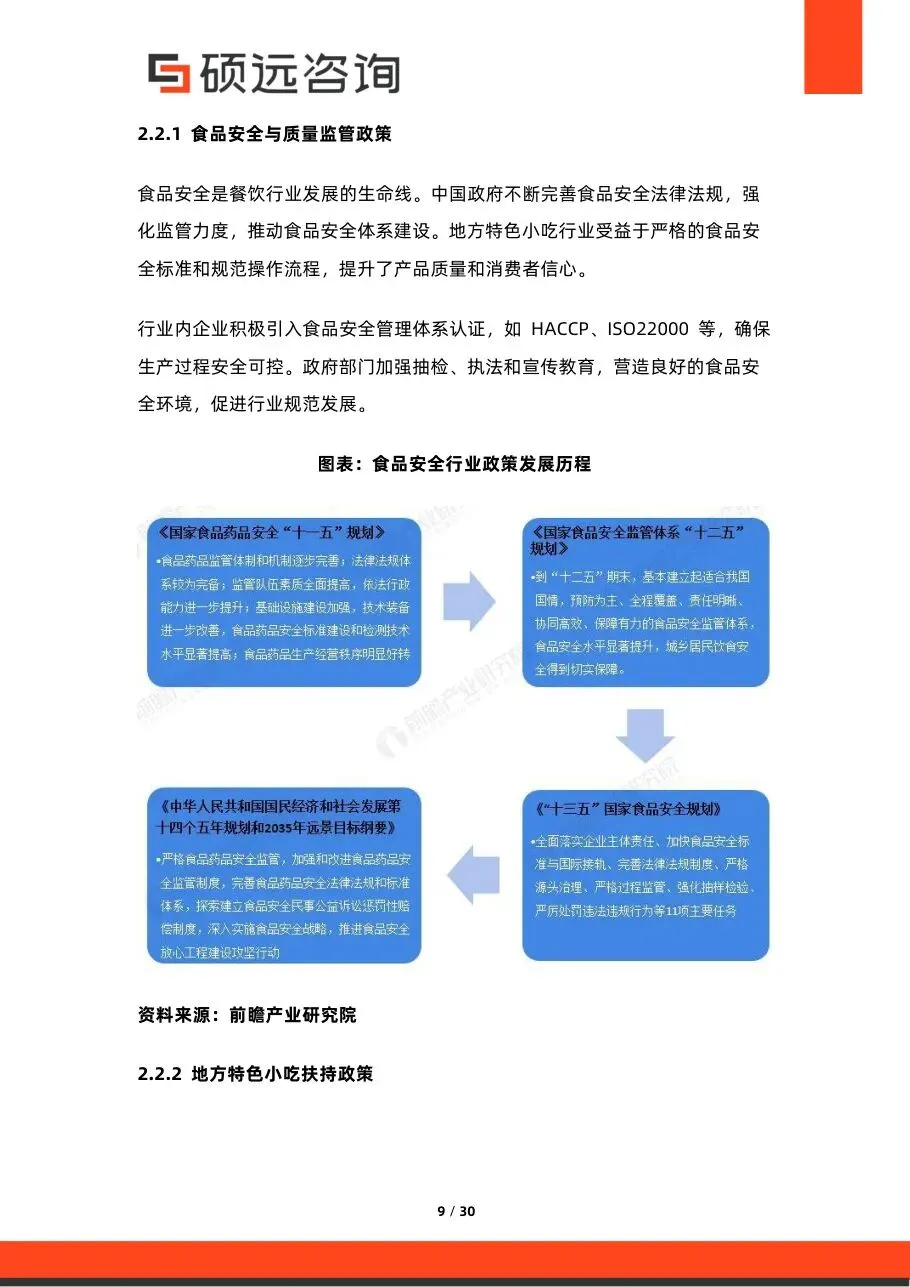
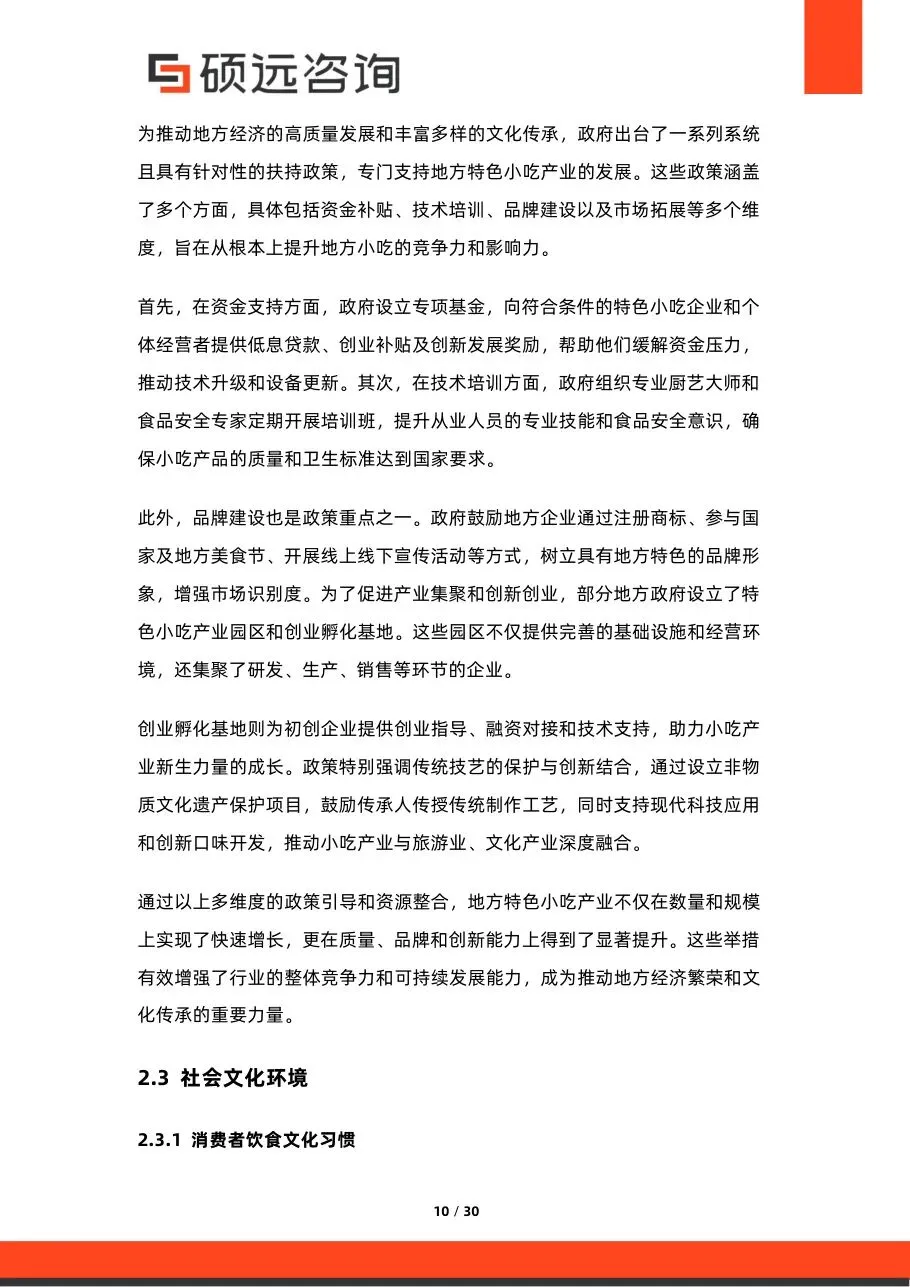
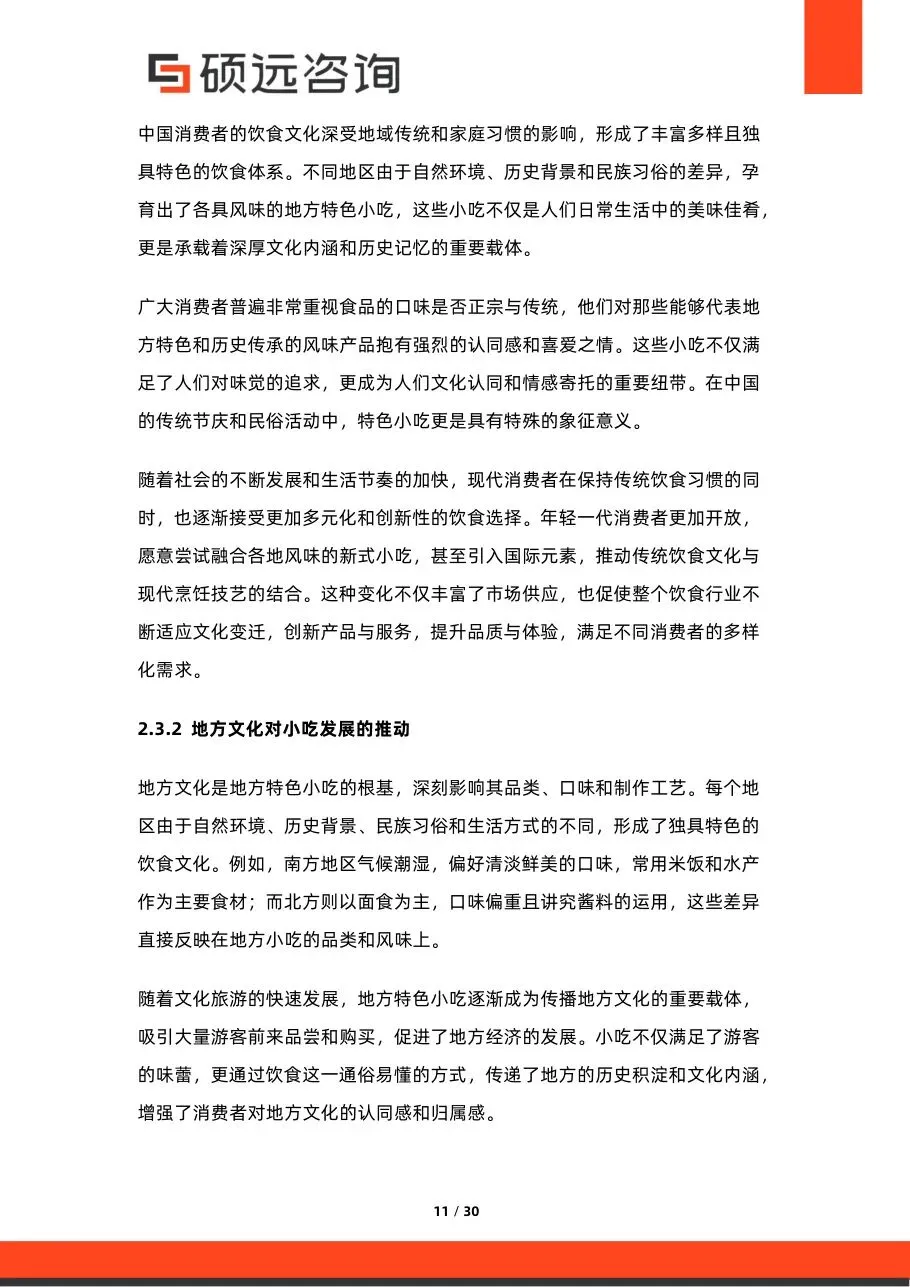
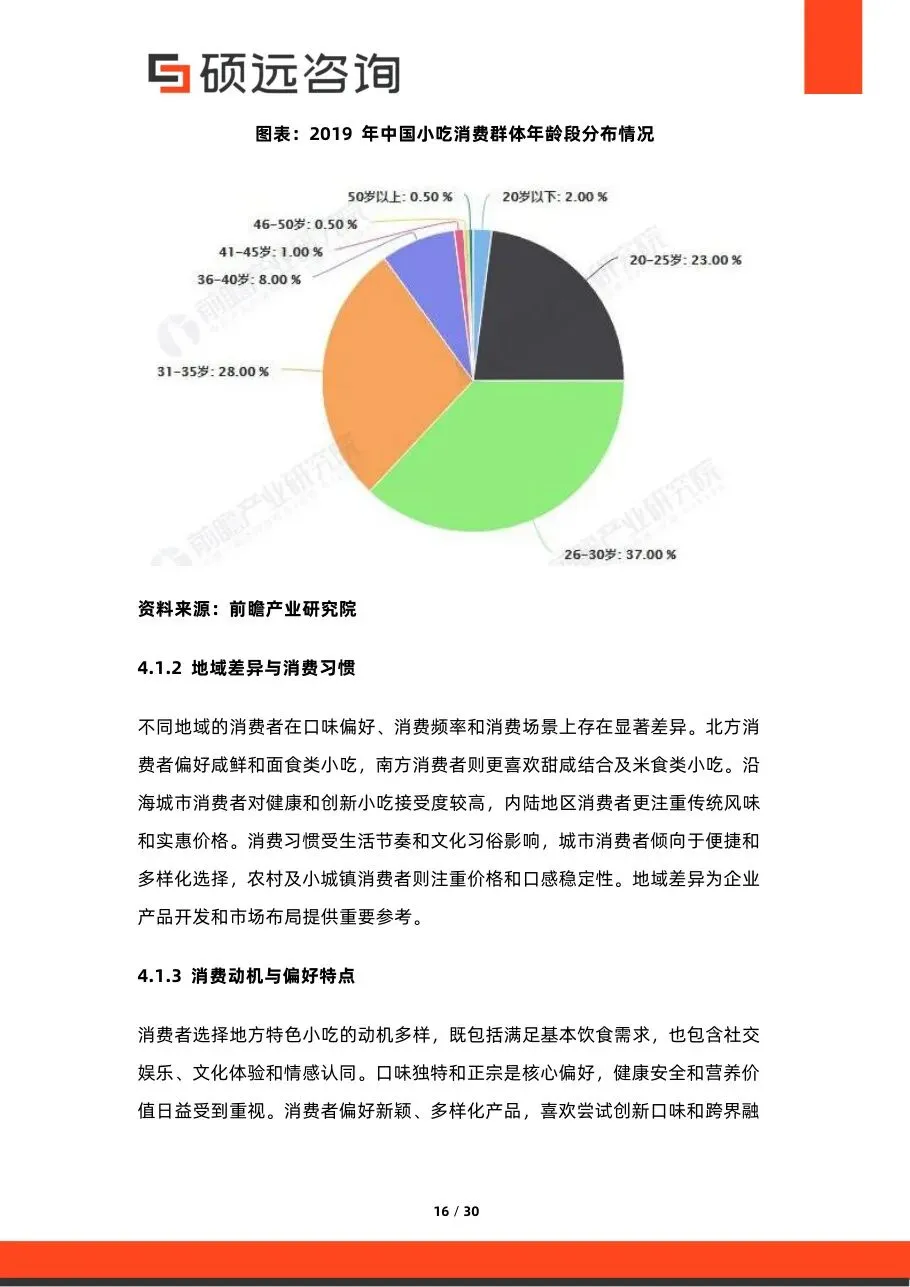
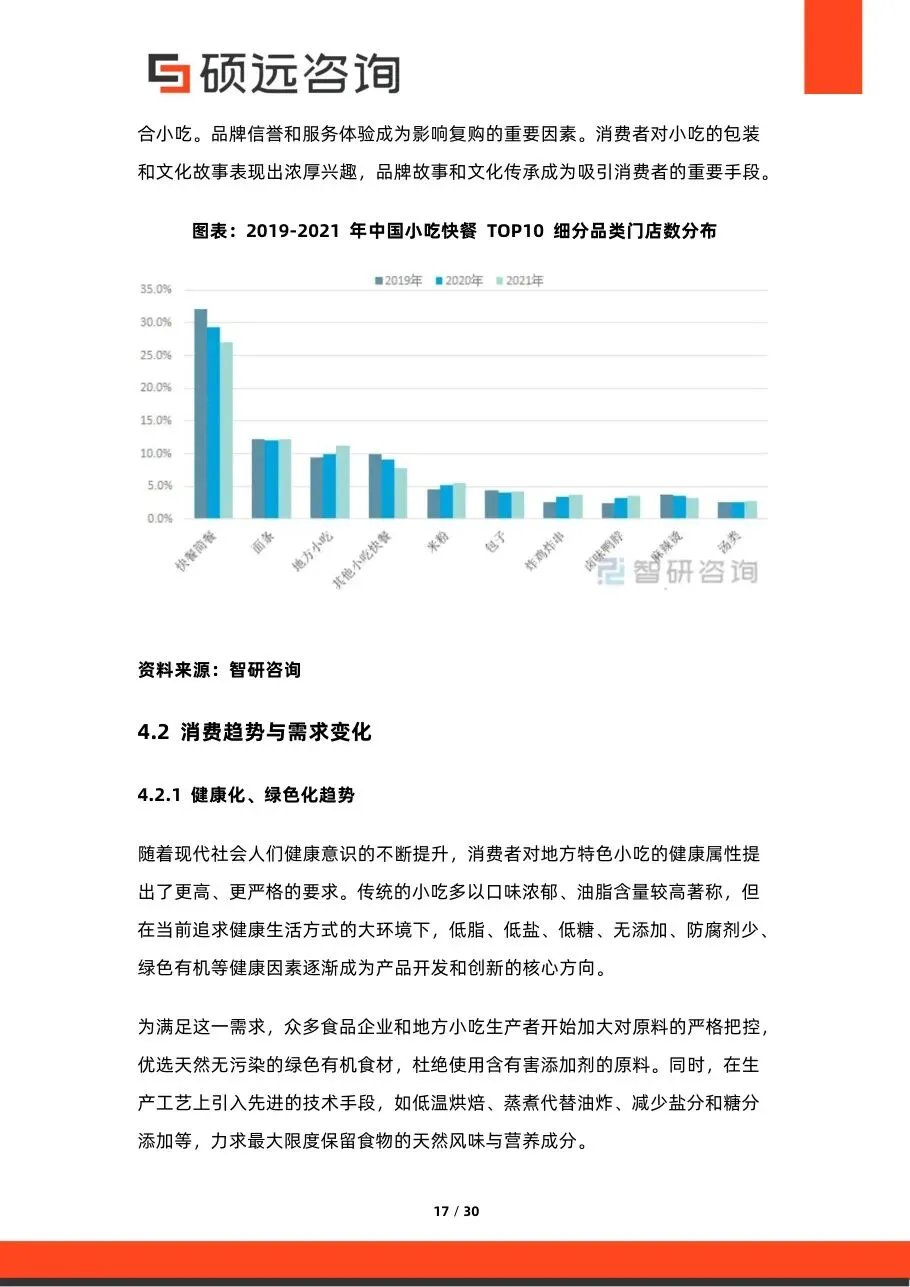
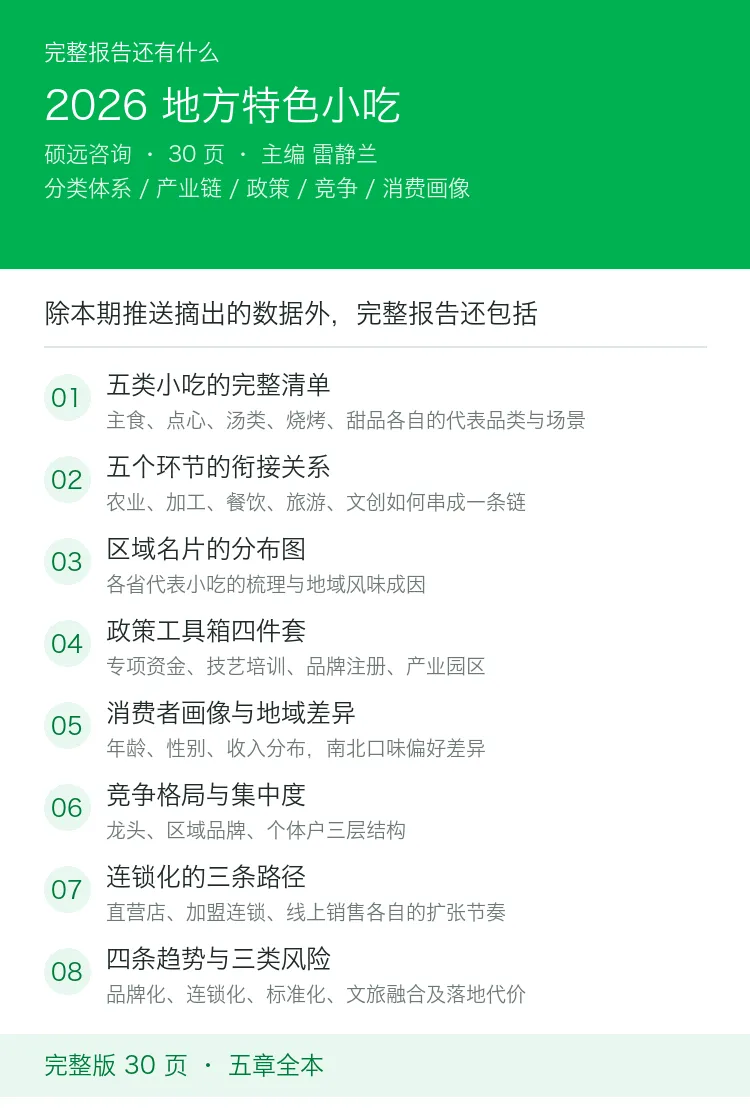
本期推送摘出了报告的核心框架。完整版 30 页里,还有五类小吃的代表品类清单、产业链五个环节的衔接、各省小吃名片的分布、政策工具箱的四个抓手、消费者画像与地域差异,以及连锁化的三条路径。
完整版报告已上传至星球,扫码加入星球查看完整报告
加入星球,获取30000+完整报告集
— 每天进步一点点 —
报告内容来源于网络,报告版权归原撰写发布机构所有
如有侵权,请联系我们删除
⬇️点击阅读原文,获取报告


发表评论
发表评论: