
 研报速递
腾讯控股深度研究报告——AI时代的护城河保卫战
山海汇 Nicho FAN
2026年10月
《格物致知》系列 · 原文完整版
2026年10月11日(v2深化版)| 数据截至2026年10月,AI专题数据含2026年8-9月最新动态
本报告回答一个命题:腾讯在AI时代能否继续保持竞争优势,或者胜出? 以下五部分依次拆解商业模式、竞争优势、成长空间、管理层与业绩确定性,最终用估值语言给出条件化答案。
报告摘要
五个核心判断
判断一(商业模式):微信生态的变现飞轮没有被AI破坏,反而多了一层"Agent执行网络"的期权。 腾讯的本质是一台"连接器+变现机":以微信14.39亿MAU为流量底盘,向游戏、广告、金融三条变现管道收费。AI没有瓦解这个结构——社交关系链、支付账户、小程序服务网络三样资产AI时代依然稀缺,且恰恰是AI Agent落地最需要的"执行网络"。中国没有第二家公司同时拥有这三样。
判断二(竞争优势):存量护城河在AI时代反而加固;入口之战输了,但"换船"换得快。 广告连续14个季度两位数增长(大盘仅6.4%)、游戏本土+18%重回景气,AI提效已充分实证;C端AI入口元宝实质认负(官方峰值1.14亿→6月4,984万,回落56%),AI云MaaS调用量未进前五。但2026年中的"换船"值得记一笔:资源从元宝转向WorkBuddy,五个月月活1,137万做到国内办公Agent第一,逼得阿里出千问办公、字节并飞书应战。竞争优势的实质是两张垄断牌(全民关系链+全民交易闭环)+两张强牌(服务网络+资本利润),输掉的只是C端入口这一个战场——详见2.5节胜出推演。
判断三(成长空间):三条胜出路径——执行网络(攻)×Meta路线(守)×资本消耗战(拖)。 胜负手在"小微"(微信AI智能体):2026年6月开启内测、8月仍在低比例灰度,它若跑通,广告、支付、小程序抽成(摩根大通测算2030年微信电商佣金可达699亿)三重变现同时打开。但成长性不只押在小微一子:Meta路线(AI埋进存量提效)已在兑现,腾讯AI变现的利润侵蚀全球大厂最小(净利+21% vs Meta-14%);资本消耗战线上,字节2025年净利降约70%、阿里AI实验室单季亏139亿,腾讯年利润2,600亿的厚度足以熬到对手收缩。最大外部威胁不是字节,是苹果:Apple智能借阿里千问+百度组合获得国行系统级入口,绕开微信——2028年前小微若不能把灰度变成全量,路径一的价值会被系统级Agent截胡。
判断四(管理):马化腾"上船论"的诚实值钱,组织内耗是真伤。 "一年前我们以为上了船,后来发现那个船漏水了"——管理层对AI的认知迭代速度没有掉队;但元宝从TEG划转CSIG后团队内讧、微信自建模型诉求、集团GPU分配争议,暴露出大公司病在AI这种"全员战役"上的代价。刘炽平的股东回报纪律(前三季回购314亿港元全部注销+分红483亿)是港股罕见的公司治理样本。
判断五(业绩确定):存量引擎确定性高,AI账单可承受,估值处于"悲观已定价"区间。 2025年营收7,518亿+14%、毛利率56.1%、Non-IFRS净利2,596亿均创历史新高;2026年AI新业务拖累利润约每季百亿、资本开支年化超2,000亿,FCF阶段性转负、净现金半年从1,469亿骤降至582亿——这是市场压制估值的直接原因。但当前PE(TTM)15倍、按2026E Non-IFRS净利约12倍,低于历史中枢20-25倍,与Meta持平而AI含量未获定价。三情景推演(2027年市值):悲观3.0-3.4万亿港元(概率25%)/ 中性4.6-5.2万亿(概率50%)/ 乐观6.6-7.3万亿(概率25%)。
一句话结论:腾讯大概率"继续保有竞争优势"(存量场景的变现权仍在手中),在AI新战场上"全面胜出"的概率不高,但"赢下AI应用与Agent变现"这一仗的概率显著高于市场当前定价——赌注是小微,赔率已隐含在12倍估值里。
数据速览
第一部分 商业模式——14亿人的连接器,AI时代的"执行网络"
1.1 行业坐标:中国互联网"三极"格局与AI新战场
理解腾讯在AI时代的坐标,先要看清中国互联网权力结构的变化。移动互联网时代(2012-2020)的格局是"阿里-腾讯-百度"三巨头,腾讯握有社交与内容,阿里握有交易,百度握有搜索。到AI时代(2023至今),格局重组为"字节-阿里-腾讯"三极:字节跳动以抖音的算法与流量为根基,豆包以5.53亿MAU一骑绝尘;阿里以电商基本盘+阿里云38.1%的AI云份额双轮驱动;腾讯则以微信生态为阵地。
这个坐标变化本身说明了两件事。第一,百度被挤出第一梯队,证明了AI对旧入口(搜索)的破坏性;第二,腾讯的位置从"流量之王"变成了"场景之王"——它的用户时长依然是中国互联网之最,但用户获取信息与服务的新入口(AI对话)不在它手里。
用一张全景图看腾讯当前的资产结构:用户资产层面,微信MAU 14.39亿、企业微信连接用户9.8亿、小程序DAU 8.2亿;行为资产层面,视频号日均播放62.4亿次、搜一搜日均搜索10亿次(同比+200%,搜索份额13.5%已逼近百度)、日均商业支付笔数超10亿。这些数字共同构成了一个事实:微信不是一个App,而是中国移动互联网的"公共基础设施"——这正是AI时代腾讯全部故事的起点。
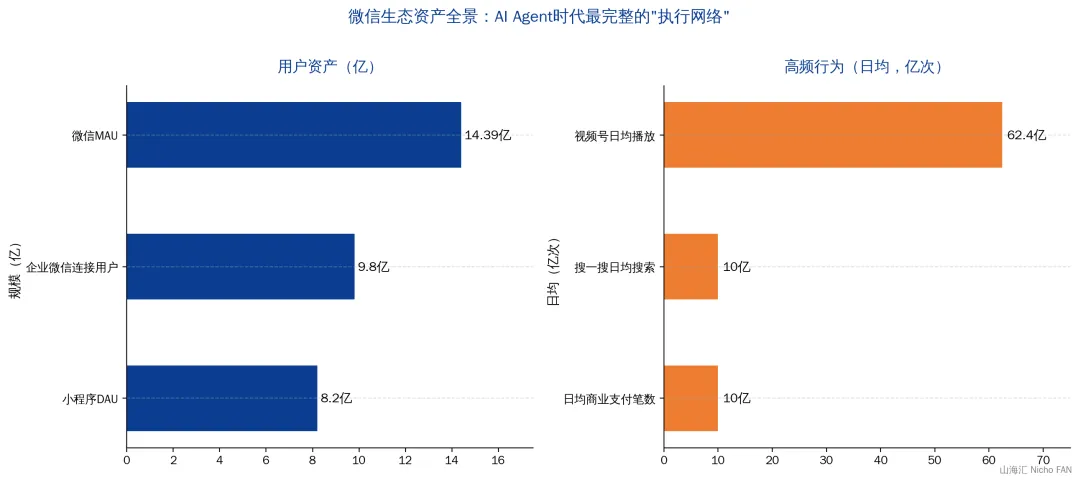
图17 微信生态资产全景
1.2 盈利模式解剖:一台三层变现机器
腾讯的赚钱机器可以拆成三层:
第一层:流量层(成本中心)。 微信+QQ双社交底盘,沉淀14.39亿MAU的关系链与用户时长。这一层不直接赚钱,但它是所有变现的源头。年报口径显示中国内地收入占比88%,基本盘在中国。
第二层:变现管道(收入引擎)。 2025年报的分部结构:增值服务3,693亿(49%)——其中游戏2,416亿(本土1,642亿+18%、国际774亿+33%)、社交网络1,277亿;营销服务1,450亿(19%);金融科技及企业服务2,294亿(31%)。三条管道各自挂靠流量层:游戏和社交内容对用户时长收费,广告对注意力收费,金融支付对交易流水收费。
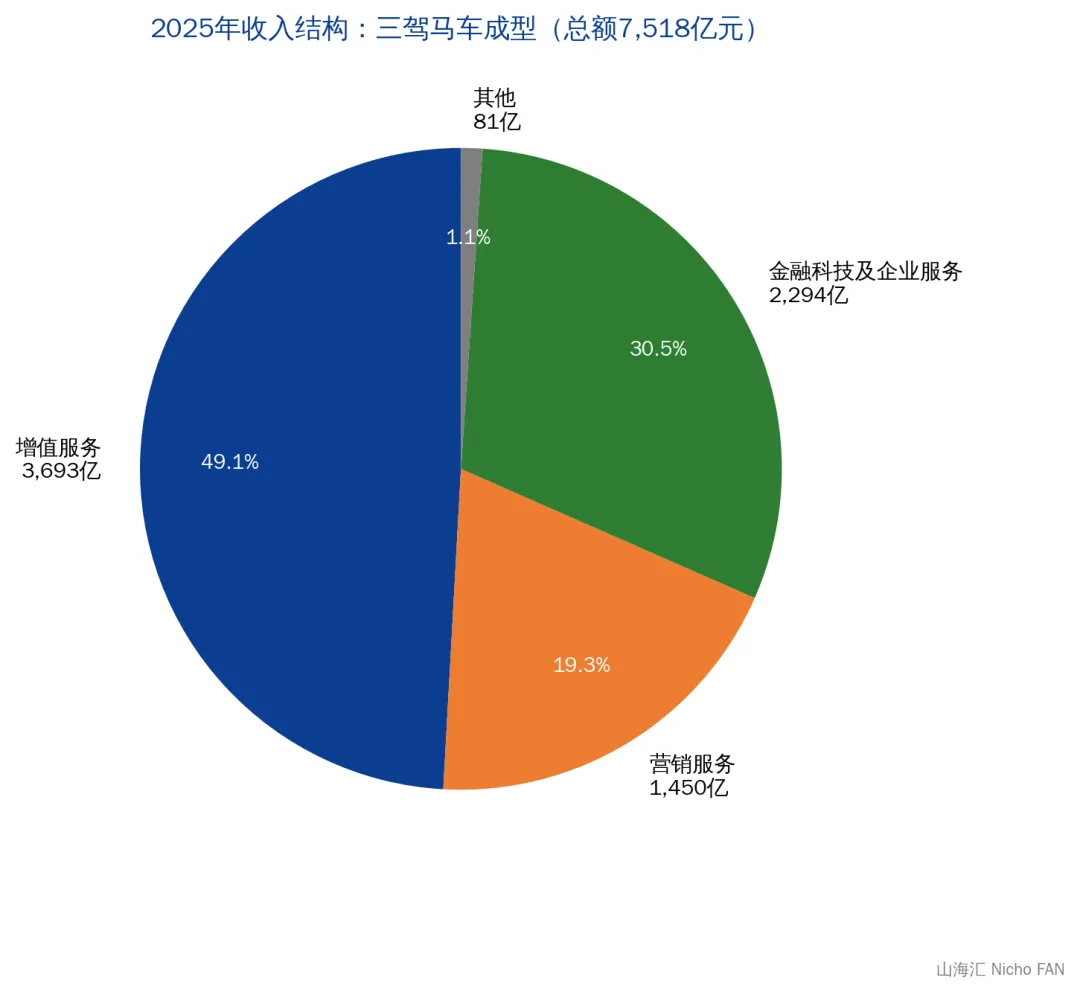
图04 2025年收入结构
2026年上半年的最新季度结构显示这一布局的当期状态:增值服务984亿(+8%)、营销服务436亿(+22%)、金融科技及企业服务603亿(+9%)——营销服务增速领跑,AI提效红利正在收入表上显形。
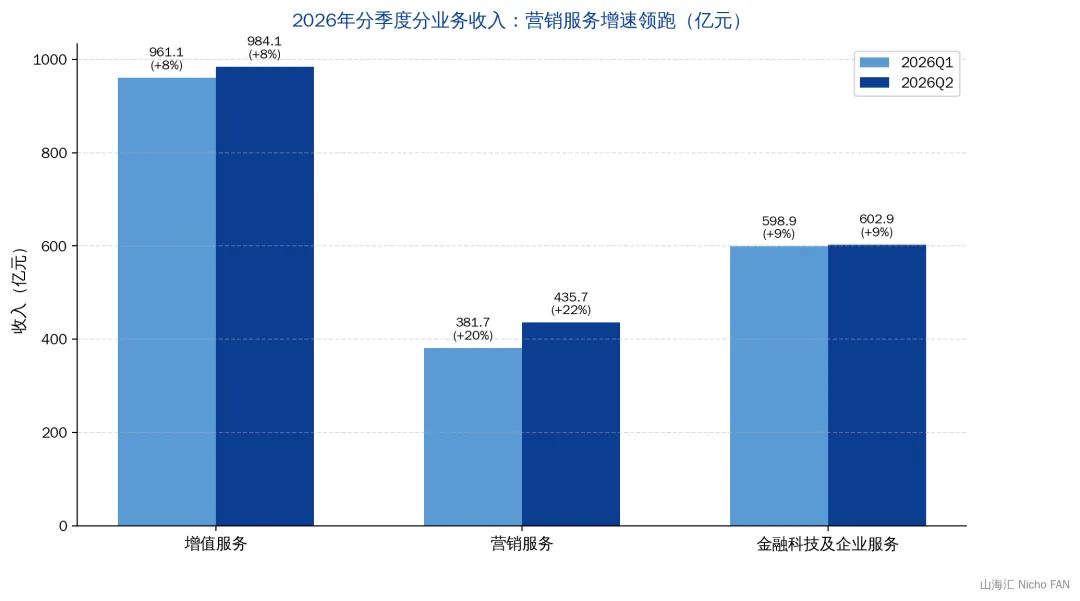
图05 2026年分季度分业务收入
第三层:资产层(资本配置)。 一部分利润变成算力(2026年资本开支年化超2,000亿元),一部分变成对外投资组合(京东、拼多多、美团、Epic、Supercell等),一部分通过回购分红还给股东(2026年前三季314亿港元回购+2025年度483亿港元分红)。
这个结构在AI时代的关键问题是:AI会改变哪一层? 答案是——第一层的入口形态在变(对话式AI可能分流部分信息获取),第二层的效率在提升(AI广告、AI游戏运营),第三层的投向在变(从投资公司转向购买GPU)。流量层的"场景"和"支付"属性没有被替代,反而因为AI Agent需要调用服务与完成交易,变得更加值钱。这是腾讯商业模式在AI时代最核心的韧性来源。
收入序列看趋势:2020年4,821亿→2021年5,601亿→2022年5,546亿(-1%,上市以来首次年度负增长,监管+宏观双重压制)→2023年6,090亿→2024年6,603亿→2025年7,518亿+14%。2022年的负增长与2025年的双位数增长之间,是一场教科书级的降本增效:2023-2025年,腾讯把经营利润率从25.8%修复到37.3%(Non-IFRS口径),毛利率从43%一路爬到56.1%的历史新高——这不是靠收入爆发,而是靠砍非核心业务(退出大量亏损项目)、视频号高毛利广告放量、游戏采购结构优化。这台机器的"维修能力"已被验证过一次,这是评估AI冲击时的重要底气:腾讯有过从坑里爬出来的完整经验。
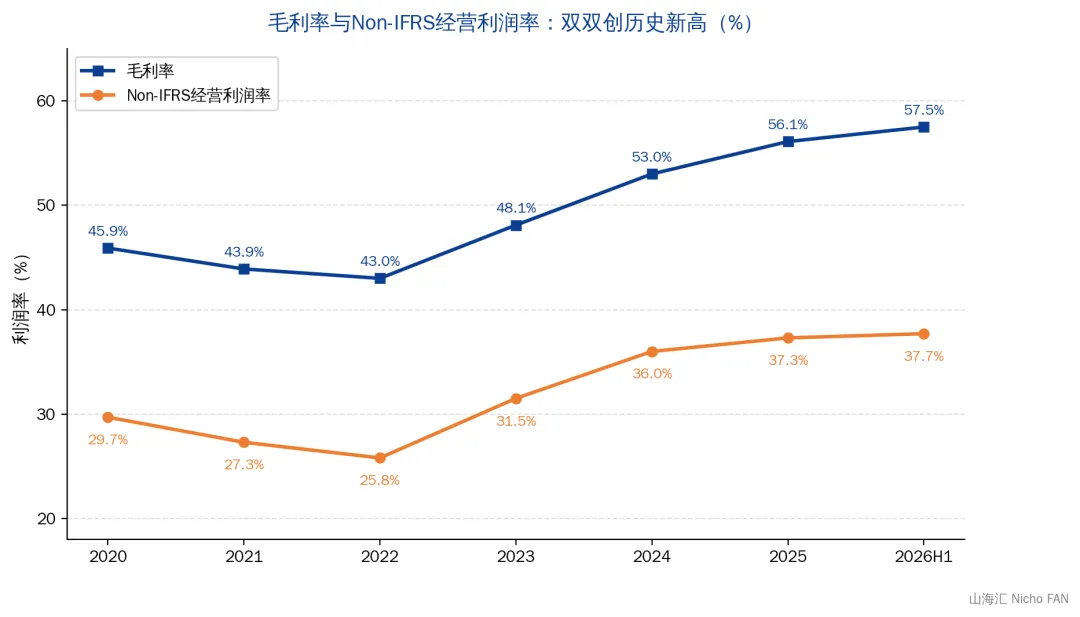
图06 毛利率与Non-IFRS经营利润率
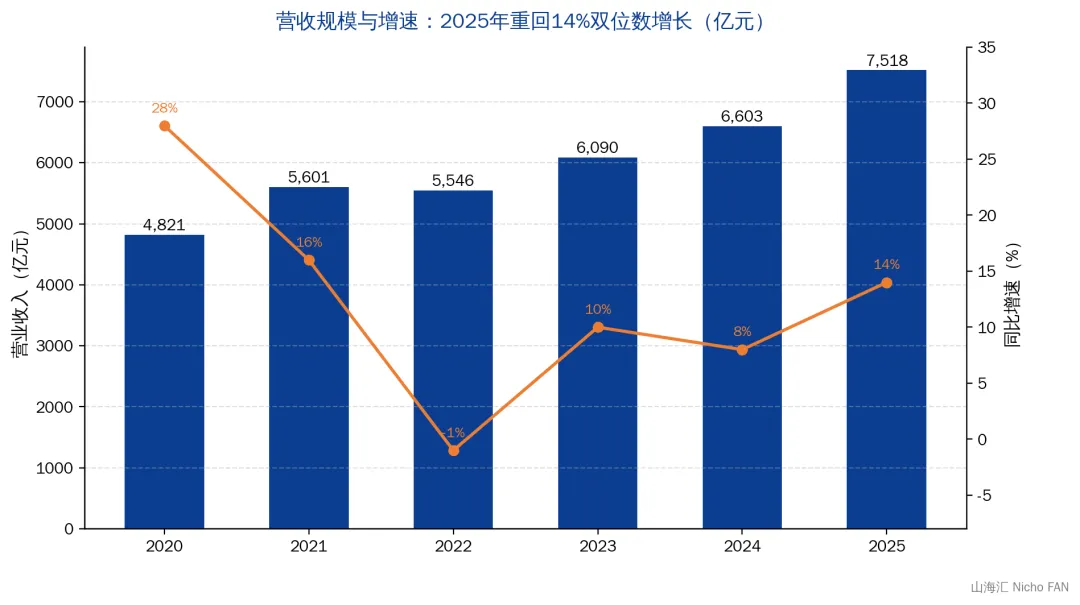
图02 营收规模与增速
1.3 行业成功关键因素与腾讯的KSF对照
AI时代的互联网平台,成功关键因素(KSF)与传统移动互联网相比发生了变化。逐项对照:
| 强。全国独一份,AI Agent变现的胜负手 | ||
| 强。私有且不可复制 | ||
这张表揭示了腾讯的真实处境:它没有一项"全面领先",但也没有一项"归零"。 算力、模型追赶得上(钱能解决),云掉队已难翻盘(先发格局固化),而场景与交易闭环、关系链数据两项——AI应用最稀缺的两项——腾讯持有的是垄断性资产。
模型层的追赶速度值得单独记录:2026年4月Hy3 preview(295B总参/21B激活/256K上下文)→7月Hy3正式版→8月Hy4 preview(770B/49B/960K),四个月两代,OpenRouter消耗量稳居前列。这个迭代速度已进入全球第一梯队尾部——腾讯在模型上已不再是落后者,问题只在于模型之上长出的产品。
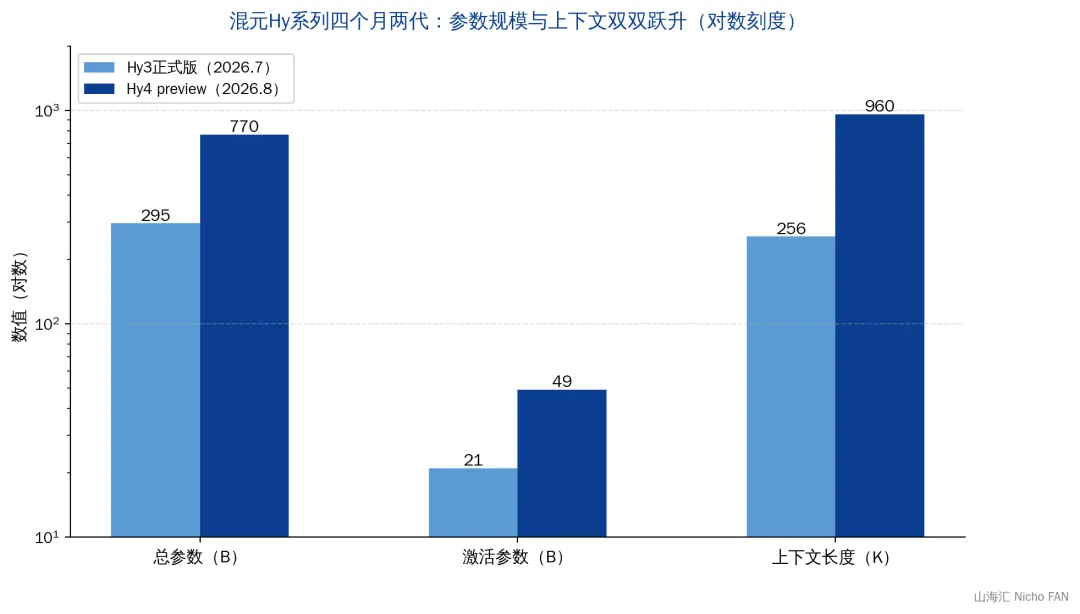
图21 混元Hy系列参数演进
1.4 身世档案:从模仿者到不可替代的连接器
腾讯的身世决定了它应对技术范式的本能。1998年成立,靠模仿ICQ的QQ起家;2003年上市;2005年刘炽平(前高盛)加入,主导《5年商业计划》定下100亿营收目标;2011年微信诞生(张小龙的广州邮箱团队内部孵化,打赢了公司内部三四个同类项目的赛马)——这是腾讯历史上最关键的一次"自我革命":用自己革自己QQ的命。2013年微信支付靠春节红包"珍珠港偷袭"逆袭支付宝;此后投资京东、美团、拼多多、Epic,形成"半条命交给合作伙伴"的投资生态。
这段身世里最重要的经验是两次成功的范式迁移:PC→移动(2011-2013,微信诞生+支付逆袭)与消费互联网→产业互联网(2018年"930变革"成立CSIG)。两次都曾落后半拍,两次都完成了组织层面的自我再造。AI是第三次范式迁移,腾讯的应对动作(元宝→失败→转向小微;Hy3/Hy4快速迭代;capex激进加码)符合它一贯的"慢半拍、后发追赶、靠场景翻盘"的历史模式。身世不能保证这次也成功,但至少证明这家公司具备在落后时打赢追赶战的组织记忆。 2021年监管与宏观双杀(股价从681.5港元跌至205.6港元,-70%)后用三年完成利润率修复的经历,再次强化了这个记忆。
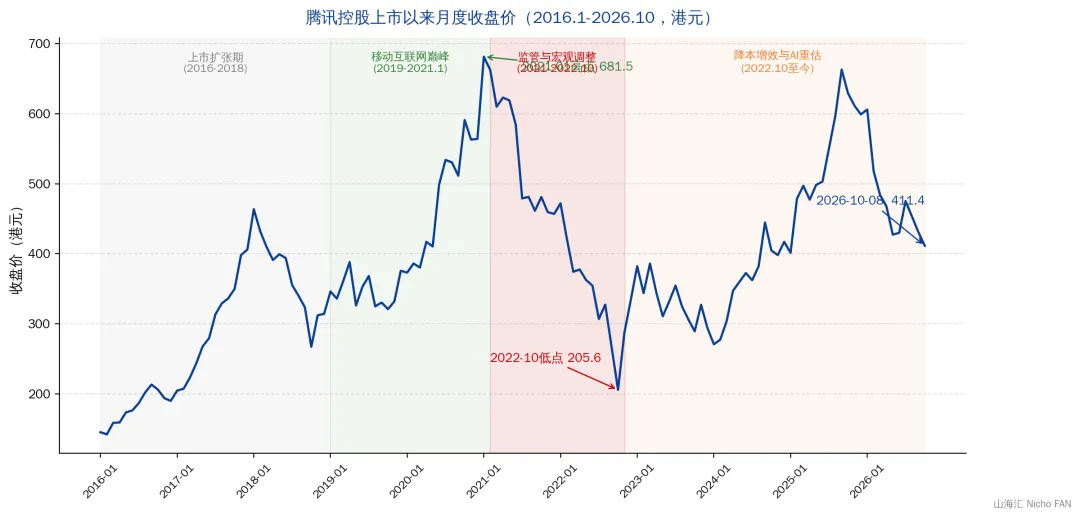
图01 上市以来股价走势
第二部分 竞争优势——护城河没被冲垮,但战线已经收缩
2.1 竞争格局:丢了两个前沿阵地,守住了基本盘
先说丢掉的。
阵地一:C端AI入口。 QuestMobile 2026年8月数据:豆包5.53亿一家独大,与第二名差距扩大到3.57亿;夸克、通义、DeepSeek构成亿级梯队;腾讯元宝6,787.5万排第五,且连续两月下降。这场仗的败因值得复盘:2026年春节腾讯为元宝撒出10亿现金红包,除夕日活冲到4,504万、MAU峰值1.14亿——但日均使用时长在春节后下滑32%,仅剩6.5分钟。红包买来了下载,买不来习惯:通用AI助手需要的是模型能力+内容生态+使用黏性,腾讯三样都不占优,而字节有抖音的算法与流量做无成本导流。更具信号意义的是,2026年2月8日微信以"诱导分享"名义封杀了元宝的红包链接——内部战略的拧巴公开化;到9月,微信公众号的"元宝总结"入口悄然改为"问AI",元宝在微信内的位置已被亲儿子小微接管。独立App路线实质出局。
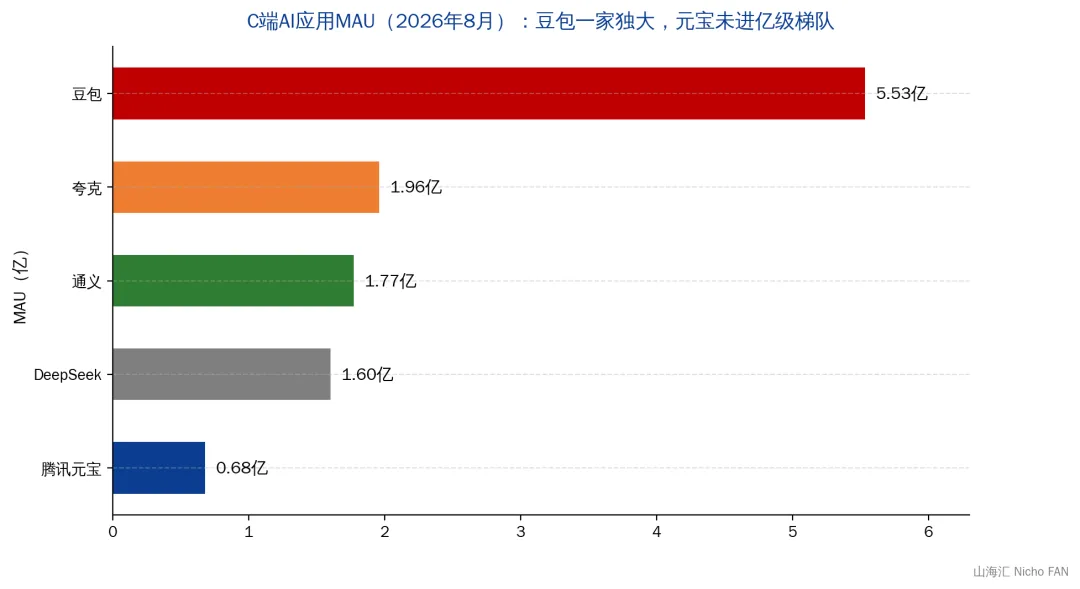
图12 C端AI应用MAU
阵地二:AI云与MaaS。 Omdia《中国AI云市场2025》:阿里云38.1%第一,火山引擎20.4%第二(公有云大模型Token调用量占近半数),华为13.1%,腾讯云6.3%仅列第五;IDC口径MaaS市场(Token调用量/营收),火山、阿里云、百度智能云合计近九成,腾讯云被归入"其他"。掉队原因管理层在业绩会上坦承过:长期GPU资源不足,腾讯云优先保内部业务(微信、游戏的自用算力),外部客户供给受限;汤道生主导的"利润优先"策略——腾讯云毛利率约50%全行业最高、2025年规模化盈利——本质是主动放弃了规模换利润。这个选择在财务上是漂亮的,但在AI云这个"新水电煤"的卡位战里,份额一旦固化,翻盘窗口基本关闭。
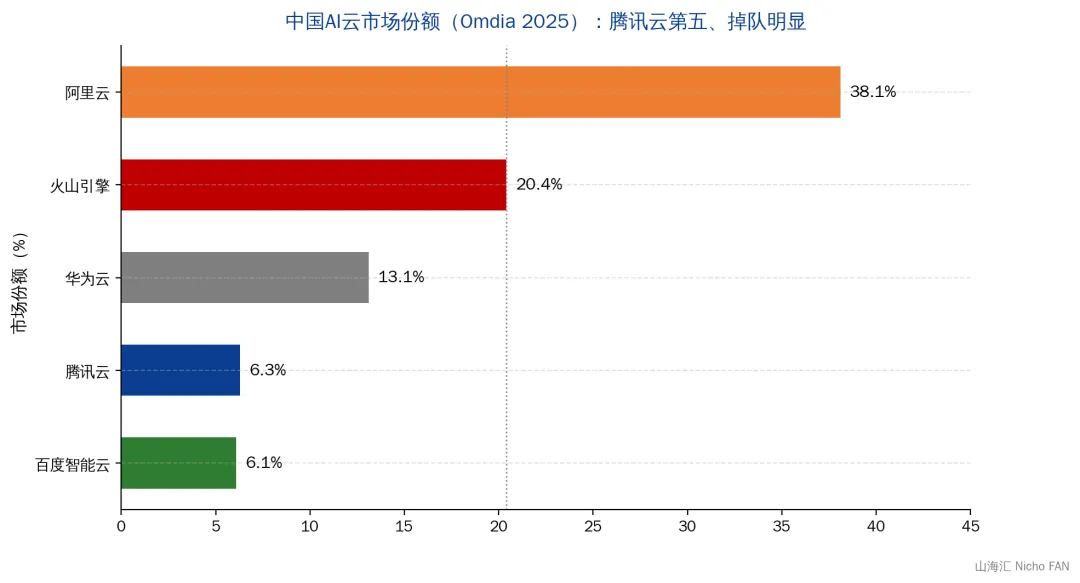
图11 中国AI云市场份额
再说守住的。
基本盘一:广告。——连续12个季度两位数增长,2025年+19.4%(1,450亿),而行业大盘增速仅6.4%。跑赢大盘的部分,几乎全部来自AI:AI点击率提升15-22%;AIM+客户覆盖80%、赋能30%投放金额、创意素材生产效率+80%;RankUp模型升级带来视频号/公众号/朋友圈广告收入+2.1%-4.8%;推荐模型规模提升30倍、计算量提升24倍。广告是AI在腾讯体内兑现最快、最实在的战场——因为广告的AI化只需要提效,不需要用户改变习惯。
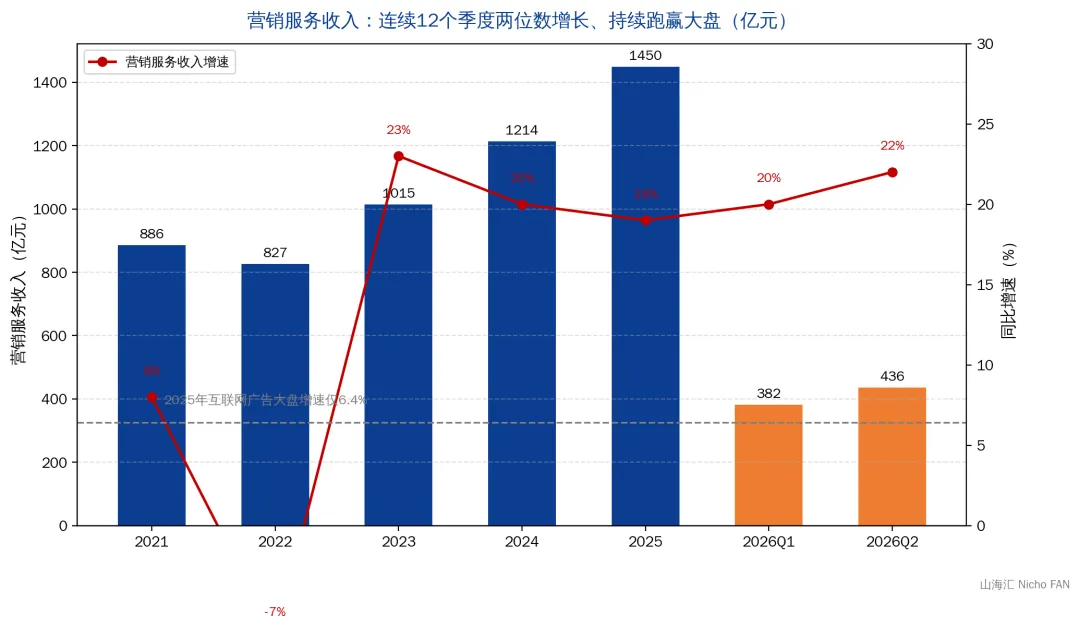
图08 营销服务收入与增速
基本盘二:游戏。——2025年本土1,642亿+18%、国际774亿+33%。AI的角色从"降本"走向"造体验":《和平精英》AI NPC累计体验1.67亿人次、最高日活1,770万;《三角洲行动》DAU破5,000万、2026年2月单月流水超7亿、2025年移动端累计收入破5亿美元,其Agent运营提效与Hy3D场景端手一体化生产管线已成行业标杆;《洛克王国:世界》Coach Agent带动PVP激活率+20%。游戏+AI的确定性在于:内容工业的每一个环节(美术、NPC、测试、运营)都能用AI降本,而腾讯是全球最大游戏公司,降本的绝对收益最大。
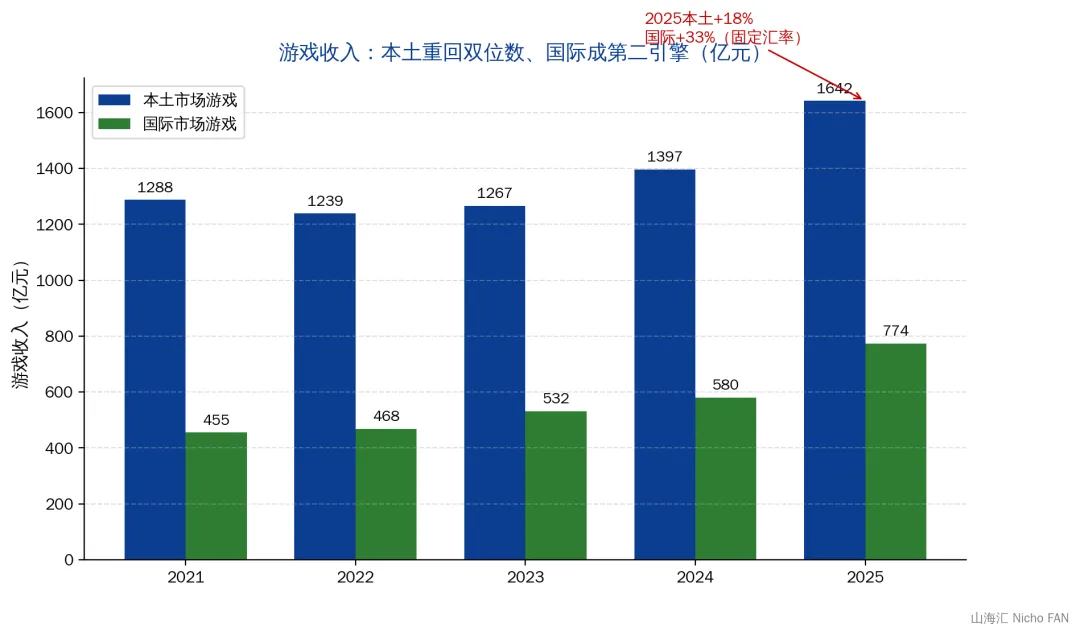
图07 游戏收入:本土与国际
基本盘三:金融科技。 2026Q2金融科技及企业服务603亿+9%,微信支付日均商业支付笔数超10亿。这是AI Agent变现的"收银台"——无论未来谁家的Agent服务用户,只要交易发生在微信支付体系内,腾讯就抽到流水。2026年推出的"AI专属卡"(给AI代付交易设独立额度)是支付层为AI时代预埋的基础设施。
2.2 护城河证据链:微信的"场景垄断"
微信的护城河在AI时代有四条证据链,强度递增:
证据链一:关系链的不可复制性。 14.39亿MAU≈中国移动互联网用户总量。社交网络的迁移成本是所有互联网产品里最高的——用户可以一周换一个AI助手,但不能换掉自己的社会关系。豆包再强,也无法让用户把通讯录、家庭群、工作群搬过去。这是AI对话入口无法替代社交软件的底层逻辑,也是元宝输了但腾讯不慌的根本原因。
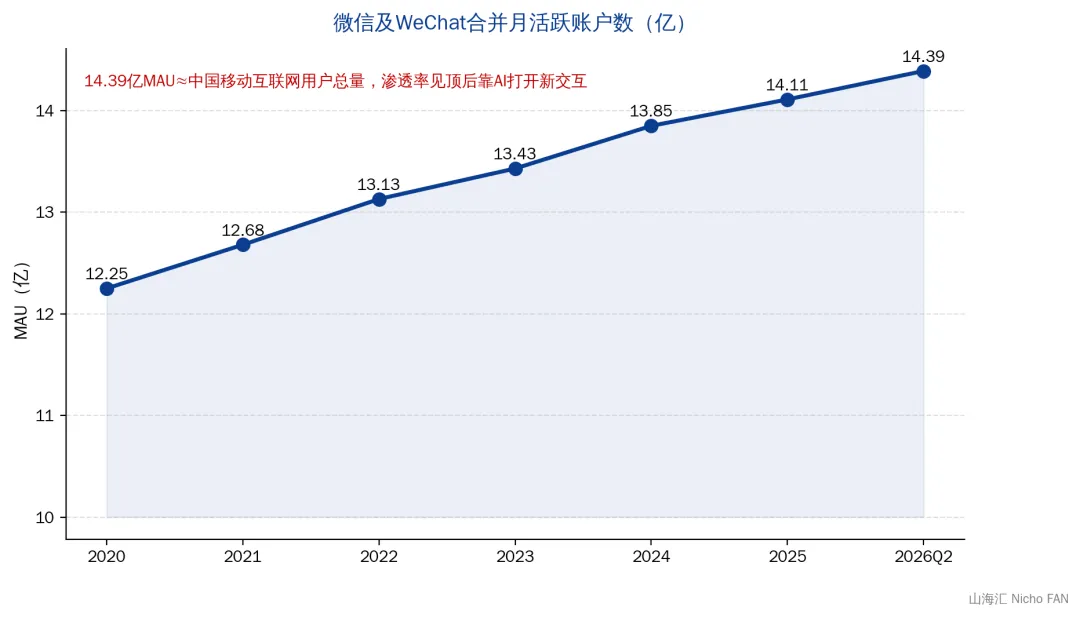
图09 微信MAU
证据链二:交易闭环的垄断。 AI Agent的价值=意图理解×执行能力。执行能力=找到服务+完成支付。微信小程序生态800万+服务、4.62万亿GMV、日均10亿笔商业支付——中国没有任何一个其他平台同时具备"全品类服务网络+全民支付工具"。美团有服务没支付生态、支付宝有支付没社交场景。花旗研报将小微称为"中国终极消费级AI Agent"的逻辑正在于此:AI对话流量第一次可以直接转化为小程序下单、微信支付扣款的闭环交易,美团、滴滴、携程、京东等头部服务已接入。
证据链三:克制换来的信任资产。 刘炽平多次在业绩会表态"不急于提升广告填充率"——微信流量与广告变现的"不匹配"是刻意为之,换来的是用户对微信内商业行为的容忍度。这对AI Agent至关重要:Agent需要用户授权代付、代订、代操作,用户只可能把自己最私密的操作交给最信任的App。快手、抖音的商业氛围做不到这一点。
证据链四:私有数据的复利。 20年社交数据+支付数据+小程序行为数据,是训练场景化模型(WeLM)的独家燃料。搜一搜日均搜索量10亿次(同比+200%)意味着微信内部正在长出一个搜索场景——AI问答天然是搜索的下一代形态,用户在微信里问问题、而不是打开百度或豆包的习惯一旦养成,腾讯等于在AI时代重建了"百度+淘宝"的入口。
2.3 与字节跳动:两种AI哲学的正面碰撞
字节是腾讯在AI时代最需要研究的对手,因为两家资源禀赋几乎完全互补。
字节模式的要害是用钱换时间的激进:豆包的Token调用量(日均120万亿)与亏损补贴换来的是入口垄断,然后再想办法把入口变现(2026年8月起豆包酒店订单独立费率12%——AI对话流量首次独立定价,证明字节开始收租)。这套打法在消费互联网时代赢过美团,在AI时代先赢了入口这一仗。
腾讯模式的要害是用场景换时间的稳健:不争入口(争不过),把AI埋回存量业务提效+等微信内的AI场景成熟。这套打法的问题是:若小微迟迟不成,腾讯的AI故事就只剩"广告提效"这一个兑现点,估值的天花板会低很多。
正面碰撞的胜负手不在模型(Hy3/Hy4与豆包背后的豆包大模型已同一梯队),而在Agent时代用户的第一选择:问通用问题找豆包(习惯已养成),但订机票、点外卖、发红包、约会议——这些"执行型"需求必然发生在微信里(服务与关系都在这)。字节赢了"问",腾讯守"做"。AI Agent的商业价值,"做"大于"问"——这是腾讯的翻盘逻辑,但兑现窗口不会超过两年(用户习惯一旦在别处固化,执行网络的价值就会贬值)。
2.4 国际对标:Meta的启示——内嵌策略优于独立入口
全球范围看,平台型巨头做AI只有两条路径:独立入口(OpenAI的ChatGPT、字节的豆包、谷歌的Gemini独立App)与内嵌重构(Meta把AI塞进Facebook/Instagram/WhatsApp、腾讯把AI埋进微信)。
Meta的实践给腾讯提供了最接近的对标样本。MetaAI活跃用户7亿(2025年预计10亿),策略是把AI做成现有产品里的"隐形助手"而非独立App——这个策略最初被嘲笑为"没有AI故事",但2025-2026年市场发现:Meta的广告系统吃AI提效(和腾讯广告的AI逻辑一模一样),营业利润率维持41%,PE稳定在19倍——Meta证明了"内嵌+存量提效"路线在财务上是成立的,市场最终会为兑现的现金流定价,而不是为叙事定价。
更有信息量的是市场定价方式的切换(2026年北美财报季):亚马逊、微软因AI回报可量化验证财报后大涨+15%/+9%,谷歌、Meta因FCF承压(AI capex侵蚀自由现金流利润率从23.5%降至22%)下跌。市场从"听故事"切回"看资本回报率"——这个定价框架对腾讯是双刃剑:一方面,腾讯的广告/游戏AI提效属于"已验证回报",理应获得溢价;另一方面,小微的Agent叙事在商业化验证之前,市场只给"承诺的贴现率"(远高于兑现的贴现率)。
微软/谷歌给腾讯的另一个镜像是云的位置:AI时代云厂商吃走了"卖水人"利润(微软Azure AI、谷歌云增速30%+),而腾讯云恰恰在AI云掉队——这意味着腾讯在"AI基建红利"这一层基本缺席,它只能做"AI应用层"的生意。这进一步强化了本报告的核心判断:腾讯的AI故事只有一条主线——微信场景变现,其余都是支线。
2.5 AI时代如何胜出:一次完整的战略推演
前四节回答了"腾讯现在有什么、丢了什么"。这一节回答主人最关心的问题:在AI时代,腾讯如何胜出? 推演分四步:盘点手中的牌、复盘输掉的牌、推演三条胜出路径、校准时间窗口与最大威胁。
2.5.1 手中的牌:六项资产的系统盘点
判断胜负,先把家底盘清楚。腾讯在AI牌桌上握有六张牌,成色悬殊:
| 垄断 | ||||
| 垄断 | ||||
| 弱 |
六张牌里两张垄断(1、2)、两张强(3、5)、一张中上(4)、一张弱(6)。这个结构决定了腾讯的打法:它不可能复制字节的"入口+基建"全押路线(牌型不支持),但两张垄断牌恰是AI应用变现最稀缺的资产——全中国没有第二家公司同时握有全民关系链和全民支付闭环。Meta在全球的处境一模一样:模型不是最强(Llama落后GPT),入口不是最早(Meta AI晚于ChatGPT),但广告系统吃AI提效吃得最饱——因为用户和交易数据都在它手里。
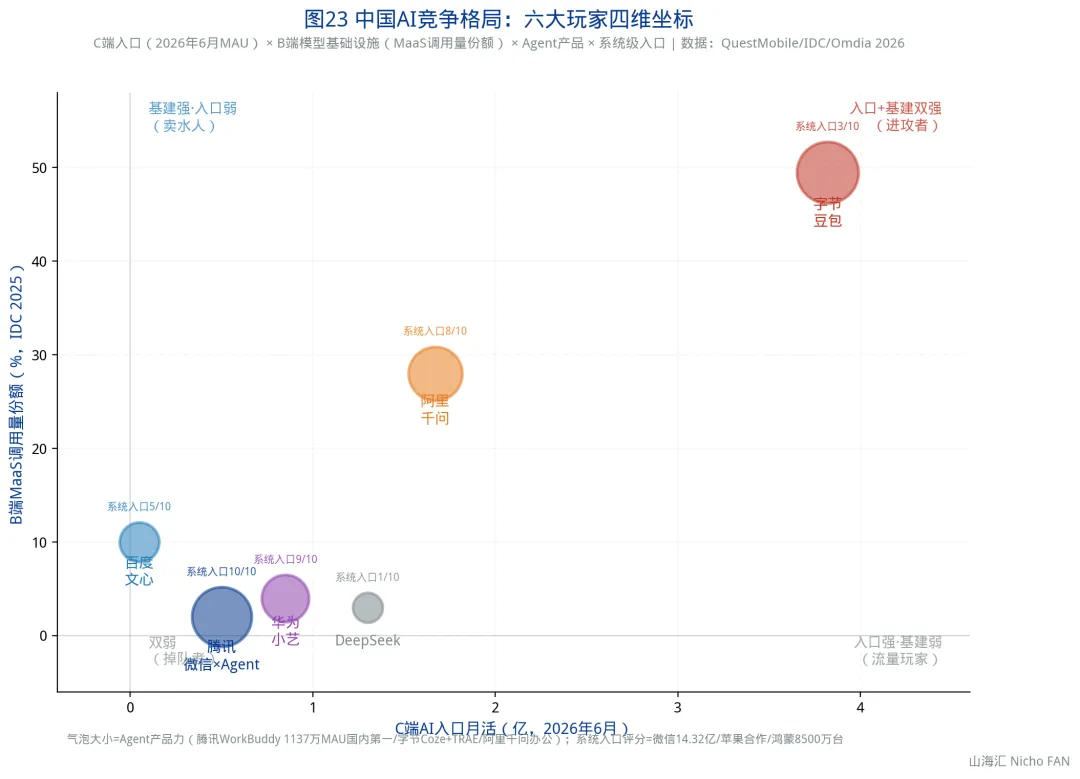
图23 中国AI竞争格局:六大玩家四维坐标
2.5.2 输掉的牌与"换船":入口之战的完整复盘
必须诚实面对:C端AI入口这一仗,腾讯输了,而且输得很清楚。元宝的MAU轨迹是一条教科书级的"补贴退坡曲线":2025年2月接入DeepSeek-R1满血版,DAU激增20倍;2026年2月春节10亿红包把MAU推上1.14亿的官方峰值(DAU 5,000万);随后补贴退坡,3月5,735万、6月4,984万,高点回落56%——红包买得来下载,买不来习惯。36氪的报道标题直白:《腾讯AI秘密"换船":元宝失宠,WorkBuddy接棒》。
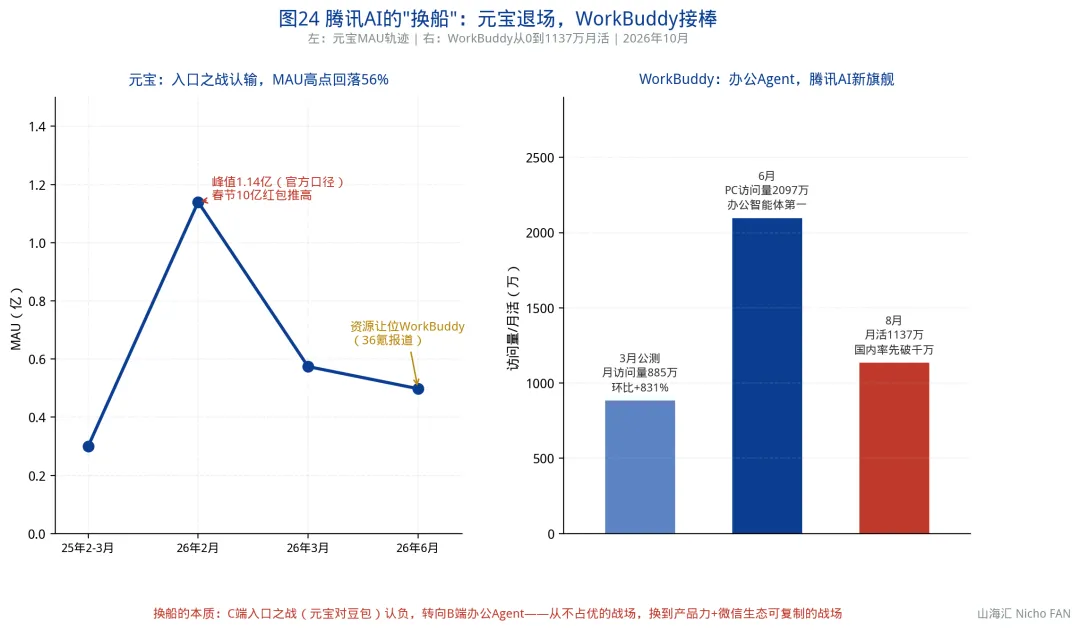
图24 腾讯AI的"换船":元宝退场,WorkBuddy接棒
但这步棋输了吗?拆开看:元宝作为独立入口对豆包(3.82亿MAU、断层第一)的仗,用任何补贴都打不赢——豆包背后是字节日均180万亿token的算力倾泻和抖音的流量灌溉,这是消耗战里比钱包厚度的游戏。腾讯的应对不是继续加注,而是换船:把资源从"打不赢的战场"(C端入口)撤出,转向"生态优势可复制的战场"(办公Agent)——WorkBuddy 2026年3月公测,五个月月活1,137万(国内效率智能体率先破千万),易观办公智能体榜第一,逼得阿里推出千问办公、字节把飞书并入豆包应战。WorkBuddy接入Hy3后任务解决率从72%提升到90%,是"模型-产品"协同的最直接证据。
复盘的结论:入口之战输了,但及时收缩并换到了新战场;办公Agent这一仗目前领先。 战略上的"认输速度"本身是一种能力——多数大公司死在不愿认输。
2.5.3 三条胜出路径的推演
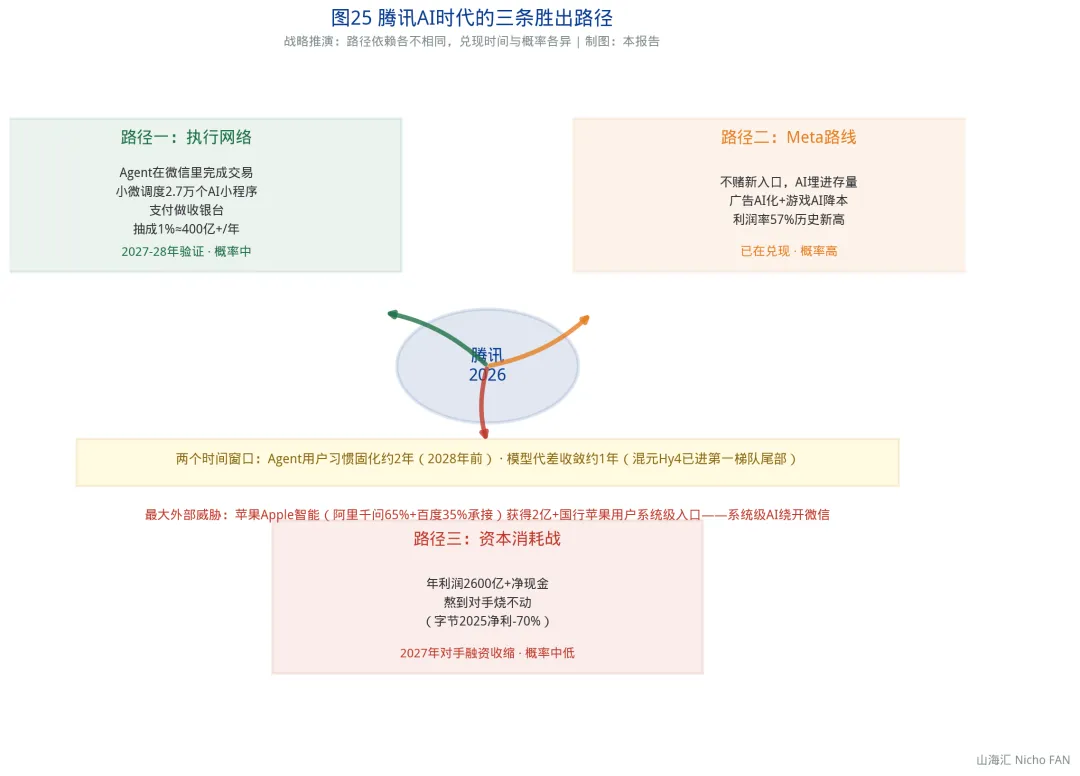
图25 腾讯AI时代的三条胜出路径
路径一:执行网络(攻,概率中,2027-2028年验证)。 这是唯一能"赢下AI时代"而非"守住AI时代"的路径,载体是小微。2026年6月20日小微开启小范围内测(主模型微信自研WeLM,部分调用DeepSeek),8月仍在灰度且比例极低。逻辑链:AI Agent的商业价值"做"大于"问"——问通用问题用户会去豆包,但订机票、点外卖、发红包、约会议这些执行型需求必然发生在服务与关系所在之处。微信6月已开放AI生态(自动模式+开发模式双轨,京东/美团/携程/滴滴/同程/得物首批接入),小程序4万亿GMV若被Agent撮合渗透5-8%、抽成1%,就是200-320亿/年的新增收入池;摩根大通的测算更激进:AI Agent赋能下微信电商佣金2030年可达699亿。这条路径的胜负手不在技术(Hy4已补齐),在两点:张小龙的克制文化与Agent的激进节奏能否兼容;头部服务方"配合但防备"的态度会不会升级为阳奉阴违。
路径二:Meta路线(守转攻,概率高,已在兑现)。 不赌新入口,把AI埋进存量业务提效——这是过去两年已经走通的路:广告AIM+赋能30%投放金额、素材效率+80%,营销服务连续14个季度双位数增长(大盘仅6.4%);游戏AI让毛利率爬到57%历史新高;腾讯云"利润优先"2025年首次规模化盈利。对照Meta 2026Q2:广告+27%但净利-14%、FCF-91%(资本开支310亿美元)——腾讯同期净利+21%,AI变现对利润的侵蚀是全球大厂里最小的。这条路不性感,但它给路径一和路径三买时间:只要存量引擎每年吐出2,600亿利润,腾讯就有资格在Agent战场慢慢试错。市场按Meta的19倍PE给"内嵌提效"定价,按20倍+给"AI应用龙头"定价——路径二保底,路径一决定估值上限。
路径三:资本消耗战(拖,概率中低,2027年见分晓)。 最容易被忽视但最硬核的一条:AI军备赛本质是消耗战,比的是谁先烧不动。看对手的伤势:字节2025年净利润约90亿美元、同比降约70%(The Information口径),豆包日推理成本数千万元而订阅收入不足百万,靠296亿美元银团贷款续命;阿里AI实验室单季EBITA亏损138.6亿;Meta FCF一个季度跌掉91%。腾讯的弹药:年利润2,600亿、净现金582亿、资本开支/收入比26%(Meta是51%)。如果2027年AI商业化仍不及预期、一级市场融资收缩,最先被迫收缩的就是烧钱最凶的进攻方——腾讯的"相对克制"(不追求入口垄断)反而让它成为牌桌上最耐耗的玩家。这条路径不产生胜利,但保证腾讯活着等到对手犯错。
三条路径不互斥,真实剧本大概率是"路径二打底+路径一决胜+路径三兜底"的组合。
2.5.4 时间窗口与最大威胁:苹果变量
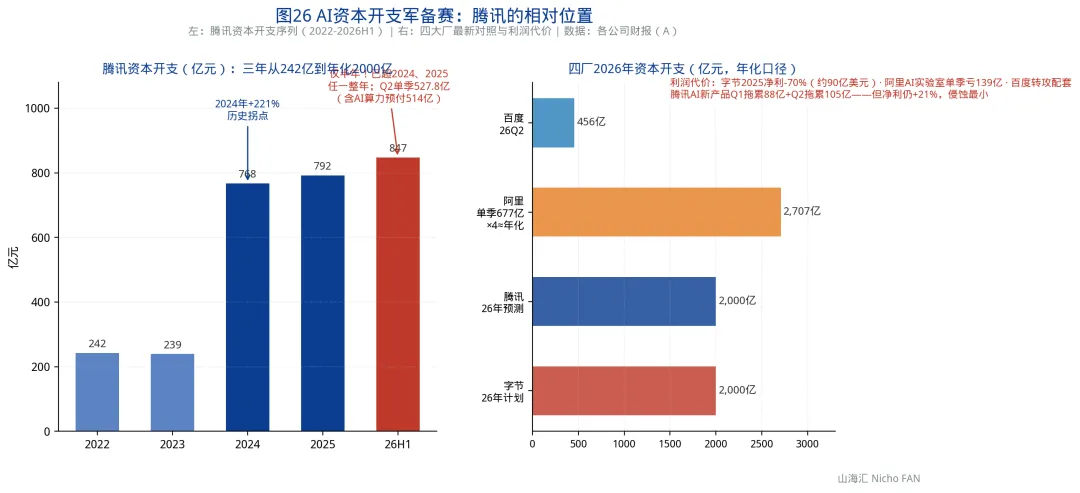
图26 AI资本开支军备赛:腾讯的相对位置
两个时间窗口决定路径一成败。 其一,Agent用户习惯固化窗口约2年:用户把"让AI帮我办事"的习惯托付给谁,一旦固化就极难迁移(就像支付习惯固化后微信支付与支付宝十年分不出胜负)。2028年前小微若不能把灰度变成全量、把工具变成习惯,执行网络的价值会被豆包+Coze或华为小艺的"系统级Agent"截胡。其二,模型代差收敛约1年:Hy4 preview(770B/1M上下文)已进第一梯队尾部、盲测2.99分胜GLM-5.3的2.92——模型不再构成路径一的瓶颈,窗口约束主要在产品与组织。
最大的外部威胁不是字节,是苹果。 2026年7月8日,Apple智能完成中国端侧生成式AI备案(首家外企),分工是阿里千问承接约65%任务(云端复杂任务)+百度承接约35%(Siri语音、视觉搜索),且路透社证实苹果与阿里在联合训练中国专属大模型。这意味着:2亿+国行苹果用户获得了绕开微信的系统级AI入口——锁屏上问Siri、相册里搜图、写作工具生成文案,全程不经过腾讯。36氪的评价一针见血:"上半场比App月活,下半场比谁能钻进系统底层。App会过时,系统级入口不会。"苹果的威胁与字节性质不同:字节抢的是"问",苹果+阿里抢的是iOS高端用户(广告ARPU最高的那批人)的"系统默认"。腾讯的防御只有一层——微信的用户粘性足够高,苹果AI目前只做轻量任务(问答/写作/搜索),深度服务调度(订餐/支付/社交)仍绕不开App生态。若苹果AI未来版本开始承接交易型任务,路径一的护城河会被直接凿穿一角——这是本报告风险清单里排序最靠前的行业变量。
综合本节推演:腾讯在AI时代的最优策略不是"全面胜出"(牌型不支持),而是"守存量、换战场、熬对手"——用路径二的利润买路径一的时间,用路径三的厚度等对手的失误。胜出的定义因此要校准:不是再造一个豆包,而是让14亿人的关系链与交易闭环,在Agent时代继续成为不可绕开的基础设施。
第三部分 成长空间——从"操作系统"到"AI操作系统"的一步之遥
3.1 行业空间:AI Agent是比广告更大的市场
评估腾讯的成长空间,先框定它所在赛道的总盘子(TAM-SAM-SAM三层):
TAM(AI应用与变现市场):IDC预计2026年中国企业级AI Agent市场规模449亿元;AI Agent直接变现=效果广告增量+交易抽成+订阅费。效果广告角度,中国互联网广告大盘约7,000亿元(2025年增速仅6.4%),若AI把推荐效率普遍提升2-5%,对平台的可分配增量约150-300亿/年;交易抽成角度,中国移动互联网GMV(电商+本地生活+出行等)超40万亿元,Agent撮合哪怕切走5%的成交,按1-3%的综合变现率就是200-600亿/年的新增池子;订阅角度,办公Agent(对标微软Copilot 60美元/月)若在中国渗透5,000万付费用户、客单30元/月,就是180亿/年的市场。三层合计,中国AI应用变现的可争取池在500-1,000亿/年量级,且未来五年保持高速复合增长。
SAM(微信生态可达市场):腾讯真正能吃到的部分。微信生态内:小程序GMV 4.62万亿(若Agent撮合+抽成模型成立,1%综合变现率=462亿)、微信支付68.3万亿年流水(AI专属卡若覆盖代付场景,支付侧价值重估)、搜一搜日均10亿次(AI问答化后是效果广告的新库存)、视频号广告328亿且AI提效+2-5%仍在上量。仅微信内场景,腾讯的可达市场就在500亿+的年新增量级——这还不算广告大盘里的份额提升(AIM+持续渗透)。
SOM(三年现实份额):考虑小微体验迭代节奏(当前"60分助手"水平)、头部小程序的配合度、组织执行力折扣,第一年兑现率通常只有可达市场的10-20%,第三年30-50%。即2028年前后,AI应用层为腾讯带来的年收入增量合理区间在150-300亿/年——相当于在2025年7,518亿营收上再长出一个4%增速引擎,同时利润弹性更大(Agent的边际成本是算力,毛利率远高于人力密集型业务)。
3.2 增长驱动拆解:四个引擎的接力
引擎一:广告AI化(已在兑现,2026-2028持续)。 逻辑链条清晰:AI提升点击率15-22%→广告主ROI上升→预算向腾讯迁移→收入增长跑赢大盘。视频号是最大的未开采矿:2025年视频号广告收入约328亿(第三方估算),对比抖音2,000亿+、快手数百亿量级,视频号的广告加载率(约3%)离行业上限(8-12%)还有2-3倍空间,而AI创意工具(素材效率+80%)恰好解除了"广告主缺素材"这个加载率提升的瓶颈。这是确定性最高的增长引擎,未来三年预计每年贡献300-450亿营收增量。
引擎二:游戏AI化(提效+新体验双击,2026-2029)。 两条线:降本线——美术、测试、客服、运营环节的AI替代,全球最大游戏公司的绝对节省额最大(游戏毛利率已在2025年推高整体毛利率至56.1%);体验线——AI NPC(和平精英1.67亿体验)、AI玩法(洛克王国Coach Agent)打开内容更新频率的天花板,长期看《三角洲行动》这类"AI原生运营"产品的流水模型会碾压传统内容工业。国际游戏(774亿+33%)本身还有新兴市场渗透空间。
引擎三:小微Agent(0到1的期权,2027年起验证)。 前文已拆:这是唯一能改变腾讯"故事性质"的引擎——从"高利润现金牛"变成"AI操作系统"。它的意义不仅是收入(几百亿抽成),更是估值的重估器:市场当前按"互联网平台+利润衰退风险"给12-15倍,若Agent跑通则按"AI应用龙头"给20倍+,Meta的19倍就是这个逻辑的先行样本。
引擎四:企业服务/云(结构升级,慢变量)。 腾讯云放弃AI云份额之争后,战略转为"利润优先"+AI for industry(企业微信、腾讯会议、腾讯文档的AI化,WorkBuddy 1,137万MAU+72.9%是切入点)。云不再是独立增长故事,但作为微信生态的B端延伸(1,872万企业接入、9.8亿连接用户),它提高的是整个生态的黏性与ARPU。约3亿ARR的WorkBuddy虽小,但证明腾讯在办公Agent这个AI落地最实的赛道上有产品能力。
3.3 3年·5年·10年推演表
| 2027年(3年内) | |||
| 2029年(5年内) | |||
| 2031年(10年) |
三个时间尺度给出三种确定性:3年看广告+游戏(高确定性)——这两个引擎的AI提效已实证,2027年中性情景Non-IFRS净利3,250亿是大概率事件;5年看Agent商业化(中确定性)——小微成,净利上台阶、估值重估,小微不成,腾讯是年赚4,000亿+的现金牛+回购机器;10年看行业地位(低确定性)——AI原生的下一代平台(可能来自字节或新玩家)是否重构社交场景,这是所有在位者的共同风险,腾讯的应对能力取决于它届时是否仍是"关系链的持有者"。
给出了量化路径:悲观情景(AI投入持续失血+云掉队固化,概率25%)2028年营收8,700亿、净利2,850亿;中性情景(提效对冲投入+回报渐进验证,概率50%)营收9,700亿、净利3,650亿;乐观情景(小微Agent商业化+Meta式重估,概率25%)营收10,600亿、净利4,150亿。注意悲观情景的净利也不是衰退——腾讯的存量业务厚度决定了它几乎没有"变坏"的路径,成长空间问题的实质是"变得多好"。
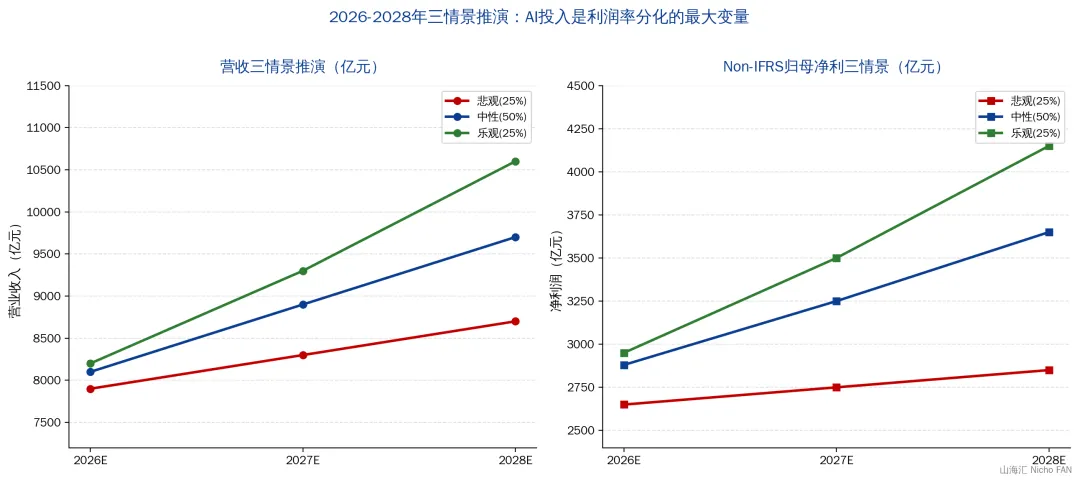
图20 三情景营收与利润推演
第四部分 管理优秀——产品经理的克制与诸葛亮的纪律
4.1 马化腾:价值观、专业、管理、格局四维画像
价值观——克制。 马化腾是"腼腆谨慎的典型广东商人"(媒体通行评价),腾讯的产品文化从QQ时代延续至今的两个信条——"不骚扰用户"与"不做恶俗竞争"——都来自他的性格底色。最有代表性的注脚:刘炽平在多次业绩会上主动表示微信广告"不急于提升填充率",微信的流量与广告变现长期"不匹配"。在AI时代,这种克制换来的用户信任恰是Agent代付场景最稀缺的资源(见2.2证据链三)。
专业能力——产品经理的直觉。 马化腾本人的专业标签是产品:QQ的体验细节、微信的"克制设计"(张小龙执行、马化腾授权)都由他最终把关。他的技术判断记录并非完美(2010年错过移动即时窗口靠张小龙补救、2023年对通用AI的公开表态一度偏保守),但纠错速度一向快。2026年5月13日股东大会上的"上船论"——"一年前我们以为上了船,后来发现那个船漏水了,现在感觉站上去了,还是希望船速能快一点"——这份当众自我修正的诚实,在港股大公司管理层里罕见,也标志着腾讯AI认知的彻底换代:承认落后、加速追赶。
管理能力——赛马与倾听。 总办会文化:马化腾少发言、以倾听和引导为主,杜绝一言堂;重大决策靠"赛马机制"让内部团队互相竞争(微信就是这么诞生的)。这套机制在开拓期是利器(多路试错、赢家通吃),但在AI这种需要集中资源、快速协同的"全员战役"里暴露了反面——内耗:元宝从TEG(技术事业群)划转CSIG(云与智慧产业事业群)后新旧团队"经常打架";微信不喜用集团CodeBuddy(内部结算+能力分歧);2026年腾讯年会上微信高层公开要求自训大模型、集团GPU倾斜。"诸侯割据、各自为战"是多位内部人士的共同判断,这是马化腾管理模式在新时代的真实考题。 2026年的"消灭小组长"组织改革是对症下药,效果待验证。
胸怀与格局——分利。 创业期把公司一半以上股权分给"五虎将"(张志东、曾李青、许晨晔、陈一丹),大排档"鸡煲饭会议"的传统;上市后持续给员工期权池。投资哲学"只求共生、不求独占"(京东、拼多多、美团都曾是腾讯系,且都在腾讯退出后依然壮大)——格局的最好证明是腾讯从未因投资组合的退出而与生态结仇。对股东同样如此:年利润2,600亿的公司把近800亿港元/年返还股东(回购314亿+分红483亿),马化腾本人持股7.89%不增持不减持,与管理层、股东的利益高度一致。
4.2 口碑:四渠道交叉验证
员工口碑:招聘市场与职场社区的评价长期是"卷但体面"——内部赛马带来压力,但薪酬福利(含期权)与裁员补偿(N+3为主)在互联网大厂中口碑居前。2024-2025年降本增效期的组织优化未爆出恶性事件。
投资者口碑:刘炽平是港股IR的标杆——业绩会回答问题直接、给指引不含糊、回购执行雷打不动(2026年内54次)。2025-2026年资本开支加码季,管理层在电话会上主动拆解"新AI产品对利润的拖累"(Q1约88亿、Q2约105亿),把难看的账目主动摊开——这种透明度直接降低了市场的折价。
行业口碑:竞争对手对腾讯的评价两极——产品力上敬畏(微信仍是行业公认的体验标杆),组织协同上轻视("腾讯内部打架"是同行的通行观察)。合作伙伴(美团、京东、滴滴等)的态度最关键:都接入了小微,但都在防备腾讯——头部服务有自己的App主阵地,"配合但不依赖"。
公众口碑:3Q大战(2010)是腾讯公众形象的转折点,此后"开放战略"与克制产品观修复了舆论;游戏未成年人保护、适老化改造响应积极。AI时代公众对腾讯的观感中性偏正面——它不是"最激进也最让人警惕的字节",商业扩张的社会摩擦相对小。
4.3 团队厚度:总办会与AI时代的排兵布阵
腾讯的决策层是"总办会"(管理委员会),AI时代的关键人事:刘炽平(战略/投资/IR,前高盛)——回购与资本配置的实际操盘人;汤道生(CSIG)——云业务"利润优先"策略的定调者;张小龙(WXG)——微信与小微的最终决策人,其"克制"哲学与Agent的"主动"需求存在张力,2026年年会公开要资源自建模型,显示微信在AI上从被动转向主导;姚顺雨(2026年加入任首席AI科学家)——Hy3/Hy4快速迭代的直接负责人,学界背景补齐了腾讯在顶级模型人才上的短板。
团队的真实问题不是能力而是结构:微信(场景)与集团(模型/算力)之间的权力再分配。小事看CodeBuddy不被微信采用(内部结算摩擦),大事看元宝红包链接被微信封杀(战略拧巴公开化)。2026年管理层的选择已经清晰——微信优先、小微优先、集团资源(GPU、Hy系列模型)向微信倾斜。这个选择如果贯彻到底,组织问题可控;如果继续"诸侯博弈",AI窗口期(约两年)会在内耗中溜走。
4.4 治理结构:教科书级的股东回报纪律
Prosus持股23.11%(不干预经营、只按持股收分红,且因Prosus自身回购呈现长期净减持的被动稀释);马化腾7.89%+基金会1.06%;先锋领航2.95%、贝莱德2.62%——典型的"创始人控股+国际机构定价"的港股优质治理结构。VIE架构、同股不同权风险(腾讯是同股同权)这些常规项无瑕疵。公司治理的独特亮点是回购纪律:与Meta的"发债回购"不同,腾讯回购用的是真金白银的自由现金流,且全部注销(2026上半年5,003万股),每股收益持续增厚——在AI巨额capex与股东回报之间,管理层选择了"两头都要",这本身就是对"AI回报有信心"的表态(若管理层真认为AI投入无底洞,理性的做法是先停回购)。
第五部分 业绩确定——把AI的账,一笔一笔算清楚
业绩确定性占本报告六成篇幅,这是有意的安排:判断"腾讯能否在AI时代胜出",最终要落到"AI到底让腾讯多赚多少钱、少赚多少钱"这个可审计的问题上。本章把收入按产品拆到数字,把AI的拖累与贡献分列记账,最后用三情景估值收束全文命题。
5.1 产品级业绩计算:四大引擎逐一过秤
引擎一:营销服务(广告)——确定性最高的一台印钞机。
收入序列:2021年886亿→2022年827亿→2023年1,015亿→2024年1,214亿→2025年1,450亿→2026H1合计818亿(Q1 382亿+20%、Q2 436亿+22%)。
把2026年436亿拆开算:视频号广告(第三方估算2025年约328亿、年增45%+AI素材提效解除加载率瓶颈)贡献最大增量;AIM+系统(客户覆盖80%、赋能30%投放金额)把广告主的预算向腾讯迁移;RankUp模型升级带来2.1%-4.8%的直接收入增量。心算验证:2025年1,450亿×(1+20%)≈2026年1,740亿,上半年818亿与季节分布吻合——全年1,730-1,780亿、同比+20%上下是大概率。对比大盘6.4%:腾讯广告的超额增速(约14个百分点)中,AI贡献保守估计一半以上(点击率+15-22%直接换算为eCPM提升)。结论:广告引擎2026年贡献约290亿增量收入,其中AI可归因部分约100-150亿——这是全公司AI变现最实的一块。
引擎二:游戏——本土回暖与国际复利。
收入序列:本土2021年1,288亿→2022年1,239亿→2023年1,267亿→2024年1,397亿→2025年1,642亿(+18%);国际455亿→468亿→532亿→580亿→774亿(+33%)。2026Q2游戏659亿+11%(本土473亿+17%、国际固定汇率+4%)。
产品级归因:本土《三角洲行动》DAU破5,000万、单月流水超7亿,是2025年本土+18%的最大功臣,其AI运营管线(Agent提效)让内容更新频率达到同类产品1.5-2倍——这个优势会随时间复利放大;《和平精英》《王者荣耀》基本盘稳定(AI NPC提升活跃但收入弹性小)。国际Supercell、Riot的复苏+新兴市场(中东、拉美)渗透是+33%的主因。2026年增速回落到11%属正常高基数,全年游戏2,600-2,700亿、同比+8-12%。AI对游戏的贡献要诚实记账:短中期主要是降本(毛利率贡献),收入级贡献(AI原生玩法付费)尚在早期——不宜夸大,但方向明确。
引擎三:金融科技及企业服务——被低估的"收银台"。
2026Q2收入603亿+9%,其中企业服务/云约+20%、支付与理财中个位数。拆结构:支付流水68.3万亿/年,商业支付日均超10亿笔——这门生意的价值不在增速(支付大盘已过渗透期)而在其"AI收银台"的期权属性:Agent撮合的一切交易若走微信支付,腾讯坐收流水税。"AI专属卡"(2026年推出,给AI代付独立额度)就是为此预埋的产品。企业服务侧,腾讯云"利润优先"(毛利率约50%全行业最高、2025年首次规模化盈利)意味着云不再讲增长故事,但WorkBuddy成了2026年腾讯AI的旗舰叙事:3月公测、五个月月活1,137万(国内效率智能体率先破千万,36氪估算PC端月活实际在2,000-3,000万之间)、易观办公智能体榜第一、3个月迭代43个版本、团队从10人扩至100多人——阿里被迫推出千问办公、字节把飞书并入豆包应战,"WorkBuddy+微信生态在国内很难有人打垮"(36氪)。微软Copilot 3,000万付费席位×30美元/月验证了企业级订阅的收费模型,WorkBuddy企业版+腾讯云ADP若三年内做到1,000万付费用户×30元/月=36亿ARR起步,云的结构升级就有了抓手。金科板块全年2,400-2,500亿、同比+8-9%,稳健但无惊喜,惊喜全在小微的抽成想象里(另计)。
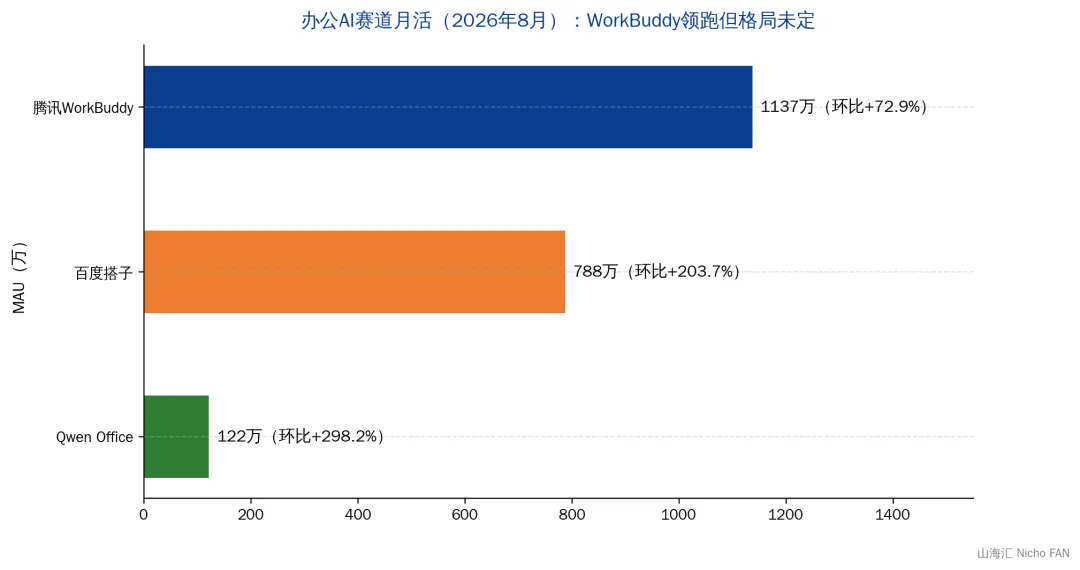
图13 办公AI赛道月活
引擎四:AI新业务——年亏200亿级的"战略亏损",账要摊开算。
这是市场最担心的科目,也是2026年财报最大的信息披露进步:公司首次分列"剔除新AI产品"口径——2026Q1 Non-IFRS经营利润756亿(+9%),剔除新AI产品844亿(+17%),拖累88亿;Q2 756亿(+9%),剔除后861亿(+19%),拖累105亿。2025年新AI产品总投入约180亿(Q4单季70亿),管理层指引2026年"翻倍不止"——中性估计全年拖累350-400亿经营利润。这笔钱买了什么:Hy3/Hy4训练(295B→770B两代,四个月)、小微灰测扩容、WorkBuddy/CodeBuddy产品线(2026年下半年资源重心,Q2增量投入约百亿中或有一半投向WorkBuddy——36氪)、算力预付(Q2资本开支528亿中514亿是AI算力预付款)。元宝的10亿红包+补贴已证伪并叫停——MAU从峰值1.14亿回落至4,984万,补贴退坡不追投,这是管理层"认输速度"的体现。用年利润2,600亿的15%买AI的入场券,从资本配置看不算豪赌;问题从来不是"亏多少",而是"何时能看到亏损收敛曲线"。 收敛信号排序:①元宝停止大规模补贴(已发生);②WorkBuddy从买量转自然增长(月活破千万后看留存);③小微全量上线(2027年)后AI亏损若持平在350-400亿,市场即会按"投入见顶"重估。
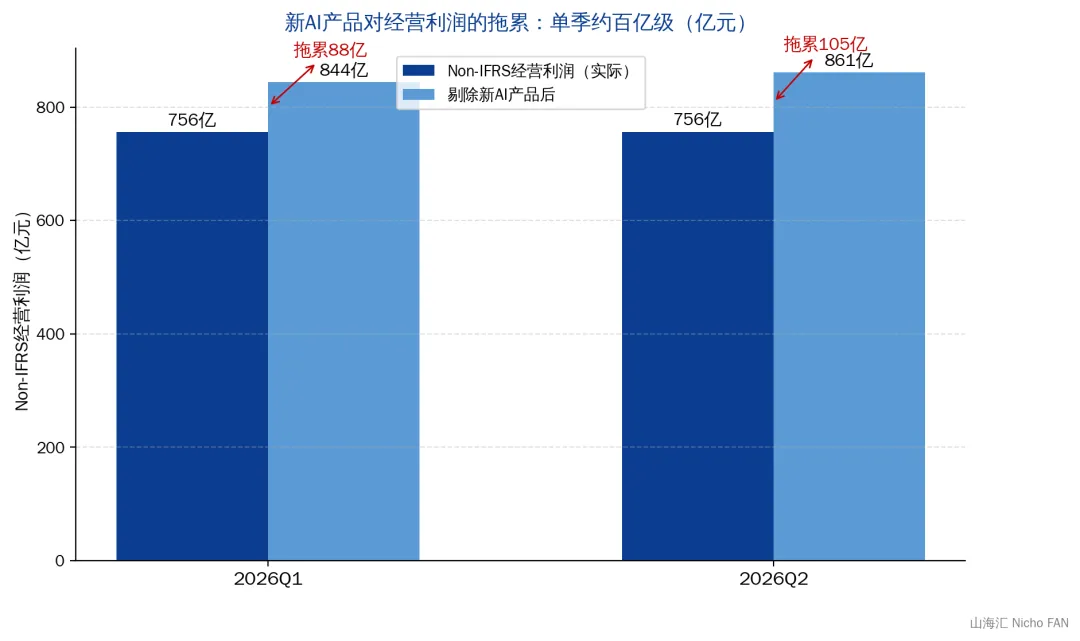
图14 AI利润拖累
2026年全年产品级汇总(中性口径):营收7,950-8,150亿(+9%±1%);Non-IFRS净利2,850-2,950亿(+10-13%,研发+27%与AI亏损对冲广告游戏红利);毛利率57-58%再创新高。把四大引擎过秤后的结论:腾讯的业绩确定性来自"广告+游戏"这两个已验证引擎,它们合计占利润的八成以上,且都在AI提效通道中;AI新业务的亏损是清晰的、可承受的、管理层主动摊牌的——业绩确定性本身不是这家公司的主要矛盾。
5.2 财务体检:五线全扫描
收入线:2020年4,821亿→2025年7,518亿,五年CAGR 9.3%——期间经历2022年-1%的监管谷底与2025年+14%的修复。质量看点:2025年+14%的结构里,高毛利的游戏本土+18%、国际+33%与广告+19%是主力,低质量的"其他收入"(补贴性业务)被主动压缩——增长质量优于增长速度。
利润线:IFRS归母2023年1,152亿(投资组合公允价值波动压低)→2024年1,941亿→2025年2,248亿;Non-IFRS归母1,577亿→2,227亿→2,596亿(+17%)。双口径的剪刀差本身就是一项财务特征:腾讯持有数千亿股权投资组合(京东、拼多多、美团等已大幅减持,Epic、Supercell等仍在),IFRS口径受市场波动扰动大,Non-IFRS才是经营真相——本报告估值一律采用Non-IFRS。
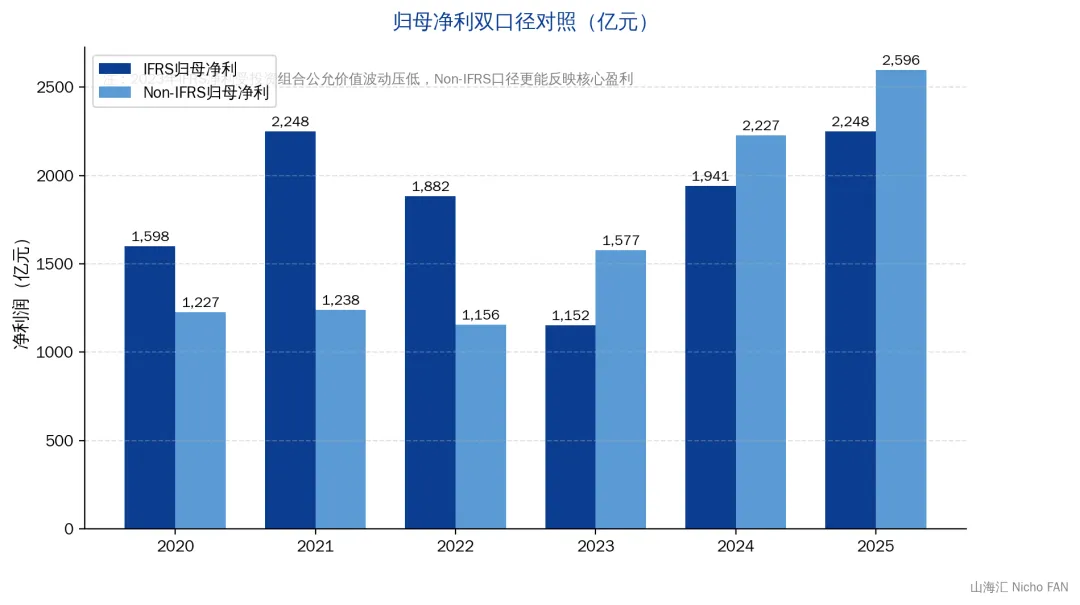
图03 归母净利双口径对照
利润率线:毛利率43%(2022)→56.1%(2025)→57.5%(2026H1)——三年13个百分点的毛利率修复是中国互联网史上罕见的降本增效成果;Non-IFRS经营利润率25.8%→37.3%→37.7%。但2026年出现拐点信号:毛利率仍在升(+1.5pct),经营利润率却已走平(+0.4pct)——AI的亏损正好吃掉了视频号与游戏的高毛利红利。这条"利润率剪刀"是未来四个季度最重要的观察指标:若毛利率升而利润率平的状态持续到2027年,说明AI亏损仍在扩张;若利润率重新上翘,说明亏损收敛开始。
现金流线:2025年FCF 1,826亿+18%(历史最高)→2026Q2单季FCF为负(剔除算力预付款后约376亿)。净现金1,071亿(2025末)→1,469亿(Q1末)→582亿(Q2末,环比-60%)。半年烧掉887亿净现金是本报告最需要解释的数字:其中约450亿是资本开支(Q1 319亿+Q2 528亿),其余是GPU采购预付款与AI业务营运投入。这不是财务危机(总现金5,112亿、年利润2,600亿),但它是商业模式性质变化的信号:腾讯正从"轻资产平台"(资本开支占营收长期低于10%)转向"重资产AI基建"(2026年化capex/营收约25%,接近北美四大水平)。市场按"基础设施公司"给估值(通常更低)的担忧由此而来——5.4节将正面处理这个问题。
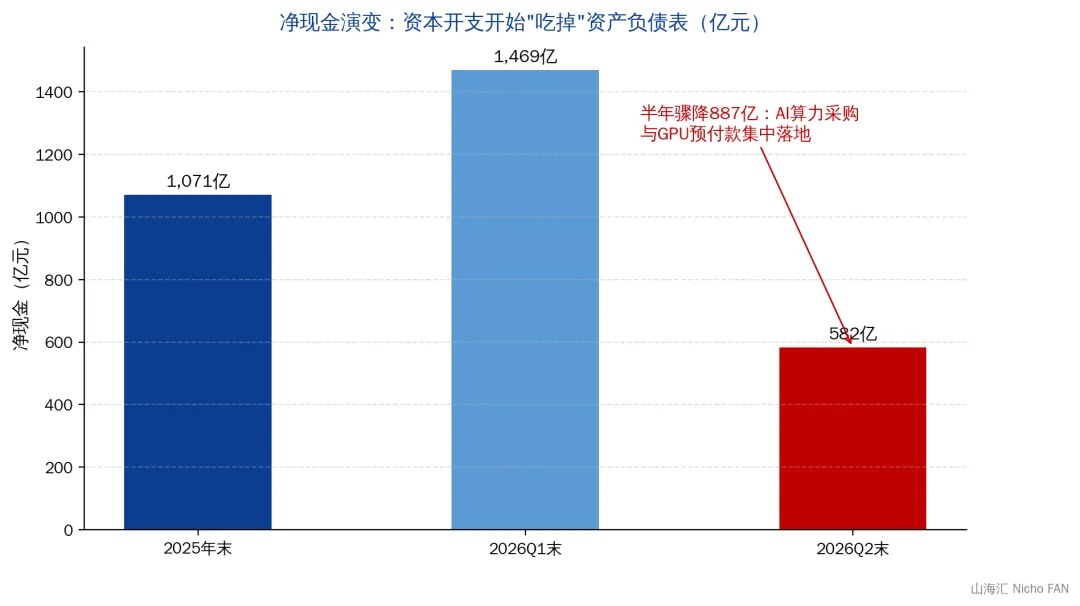
图19 净现金演变
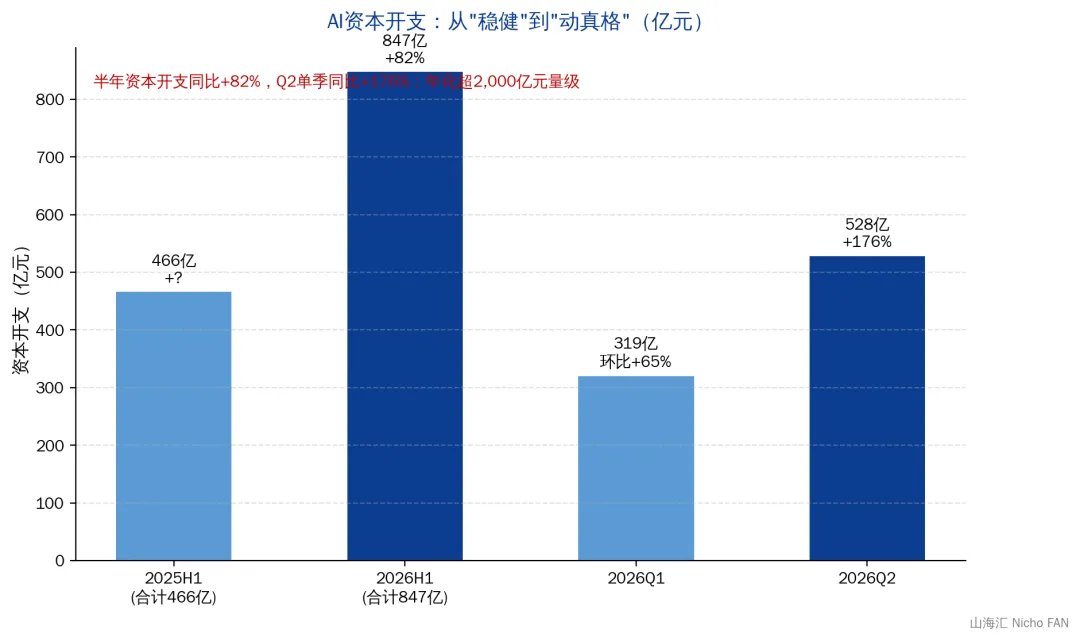
图10 AI资本开支
股东回报线:2026前三季回购314亿港元(全部注销,港股第一)+2025年度分红483亿港元,合计近800亿港元/年。按当前市值3.74万亿港元计算综合股东回报率约2.1%——这个数字在"AI烧钱期"依然维持,本身就是管理层信心的背书。研发线同样在加码:2025年857亿(+21%)→2026H1 498亿(+27%),研发/营收比11.4%在中国互联网大厂中居首。
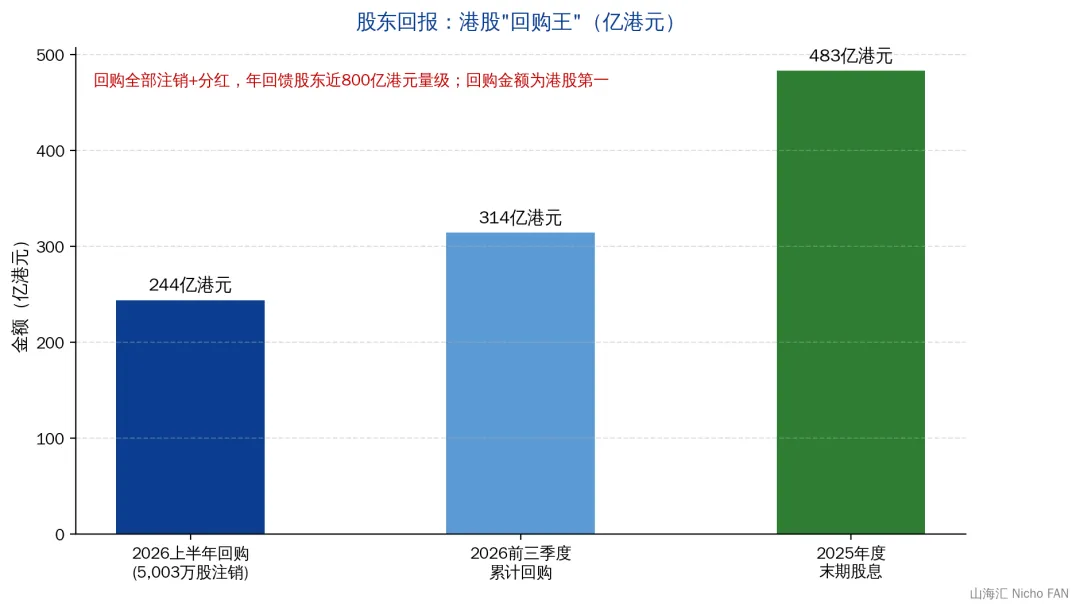
图16 股东回报
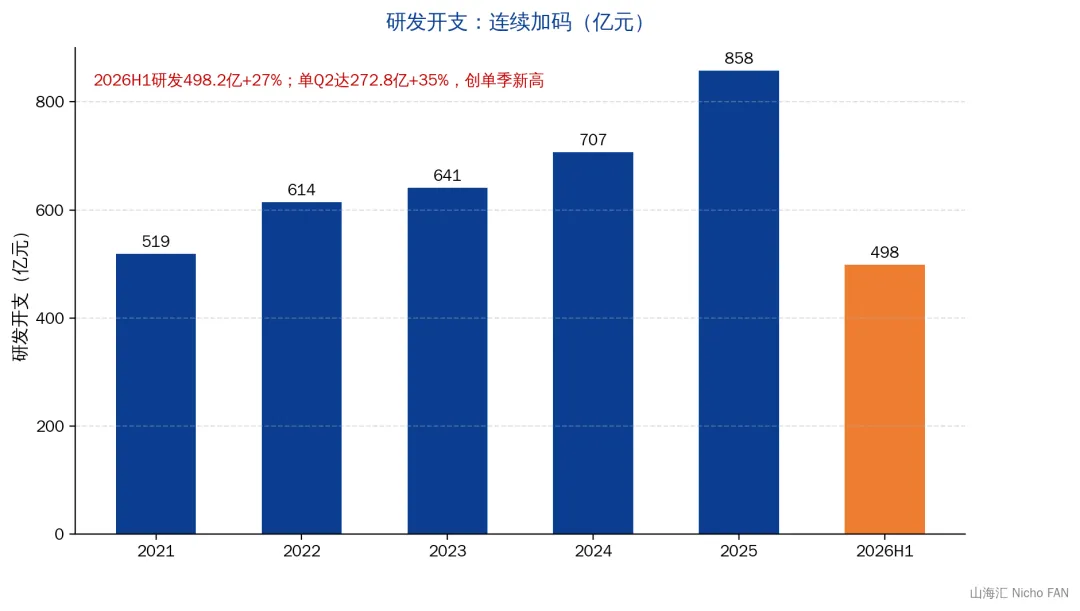
图15 研发开支
五线综合诊断:这是一张"高确定性+性质突变"的财务表。 高确定性指收入、利润、回报的存量盘子(2,600亿Non-IFRS净利、56%毛利率、800亿港元回报)没有任何恶化迹象;性质突变指现金流结构(FCF转负、净现金骤降、capex占比翻三倍)在过去两个季度发生了跳跃。给投资者的心智模型:腾讯=一家年赚2,600亿的现金牛,正在用15%的利润和全部自由现金流买一张"AI时代船票",买票的钱看得见、花得快、但还没看到回报。
5.3 定性分诊台:这家公司是什么"型"?
按估值分型学的框架给腾讯定性,决定用什么尺子量它:
它不是纯"现金牛型":现金牛(公用事业化)的特征是零增长+全额分红,腾讯9-14%的营收增速与2,000亿级capex完全不符。
它不是"成长股型":成长股的定义是收入30%+且利润率扩张空间大,腾讯7,500亿的收入体量决定了它不可能维持那种速度。
它当前被市场按"价值股+转型折价"定价:12-15倍PE反映的正是"现金牛的估值打了成长股的折扣"——市场承认它的利润质量(回购+分红),但不信它的AI故事(给的增量资本开支按"乱花钱"折价)。
它的合理分型是"平台型向AI基础设施应用复合型迁移"——参照系就是Meta:同样在AI capex上激进(Meta 2026年capex超千亿美元级)、同样有存量提效兑现(Meta广告AI化)、同样在FCF承压期股价波动,最终市场按19倍PE定价——比纯平台低、比成长股高。腾讯当前15倍(TTM)的差距部分合理(云掉队、元宝失败是真实的负分),部分是错杀(广告AI化的兑现强度不亚于Meta,小微的期权价值完全没定价)。
分型结论:量腾讯的尺子应该是"Meta+回购增强",而不是"伯克希尔式现金牛"也不是"字节式AI赌徒"。 这个分型将在5.4的估值里直接应用。
5.4 估值算清楚:五把尺子量到底
尺一:PE(Non-IFRS口径,主尺)。 2026E Non-IFRS净利2,900亿(券商一致预期中枢2,787-2,950亿)。当前市值3.74万亿港元≈3.44万亿人民币(汇率0.92)→前瞻PE约11.9倍。历史锚:腾讯近十年PE中枢20-25倍,低谷(2022年10月,股价205.6港元)约18倍(当时利润增速为负)。当前11.9倍不仅低于历史中枢,低于历史低谷,也低于恒生科技的21倍与Meta的19倍。这个数字隐含的市场预期翻译成人话:"腾讯的利润会永远停在2,900亿,一分不涨,还要多烧几年钱"——与广告+游戏双引擎+10%以上的利润增长路径明显矛盾,这是本报告认为估值存在修复空间的核心依据。
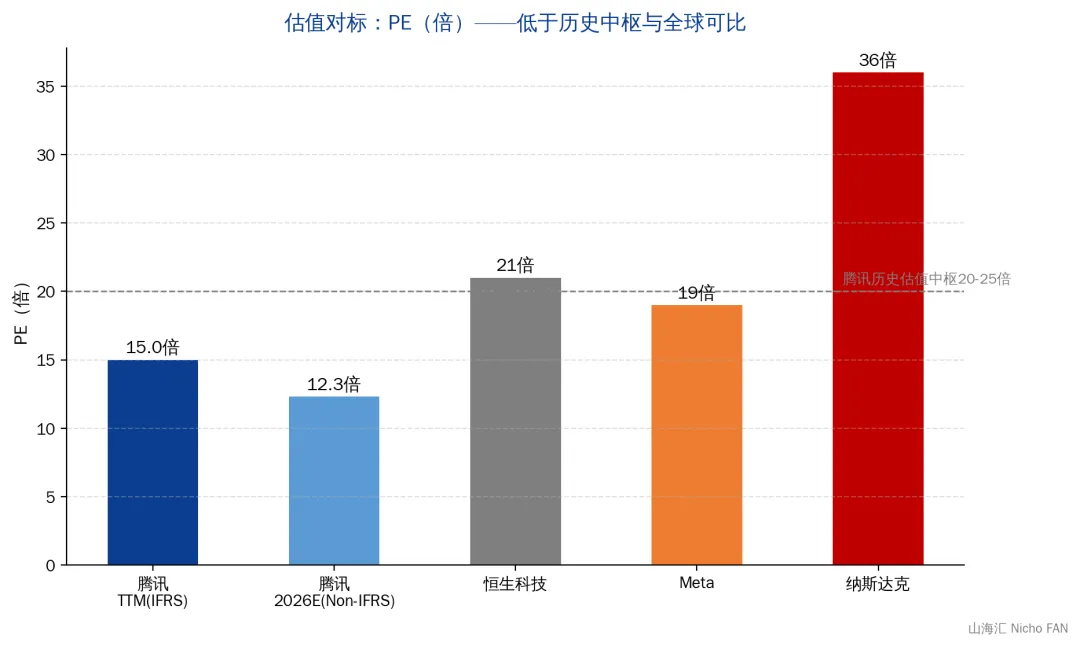
图18 估值对标
尺二:PB。 净资产口径复杂(含数千亿投资组合),用简化净现金+盈利能力替代:总现金5,112亿+投资组合(Epic、Supercell等保守估值3,000-4,000亿)+经营业务价值。PE 12倍隐含经营业务约11-12倍净利——对一家毛利率56%、经营利润率37%的公司,该口径下PB约3.5-4倍,处于历史低位区间,与2015年(移动互联网爆发前夜)相当。
尺三:EV/EBITDA(Non-IFRS)。 2026E EBITDA约3,700亿(经营利润2,900亿+折旧摊销约800亿,AI资本化算力投入开始进入折旧周期)。EV=市值3.44万亿-净现金582亿-投资组合3,500亿≈2.94万亿→EV/EBITDA约7.9倍。北美可比:Meta约13倍、谷歌约14倍、微软约22倍。即使考虑港股流动性与地缘折价(通常15-25%),7.9倍也在可比区间下限之下。
尺四:自由现金流收益率(FCF Yield)。 这是当前估值最"难看"的一把尺:2026年FCF约0-400亿(Q2单季已转负)→FCF Yield约0-1%。但FCF的压扁是资本开支的主动选择:2025年FCF 1,826亿对应Yield 5.3%证明这门生意的现金创造力没问题。正确的处理方式是把capex拆成"维持性"(原有业务,约500亿/年)与"扩张性"(AI算力,约1,500亿/年):维持性口径下FCF约1,800亿、Yield约5.2%——扩张性capex应该按投资回报率折现,而不是永久性扣减现金流。 市场当前把AI capex当"费用"处理(类似2022-2023年对Meta的误杀),这是估值分歧的本质。Meta 2024-2025年的估值修复路径(从14倍到19-24倍)恰好演示了市场从"费用视角"切回"投资视角"的全过程。
尺五:分部估值(SOTP,交叉验证)。 游戏业务(2,600亿收入、净利贡献约1,100亿)×15倍(可比:任天堂22倍、网易18倍、动视暴雪被收购价26倍)=1.65万亿;广告业务(1,740亿收入、净利约800亿)×12倍(可比:快手11倍)=0.96万亿;金科及企业服务(净利约600亿)×10倍=0.6万亿;投资组合+净现金=0.4万亿;AI新业务(小微期权)=0(市场当前定价)。合计3.61万亿人民币≈3.9万亿港元——与当前市值3.74万亿港元基本持平,即:当前股价已完全等于"零AI价值"的SOTP,小微、Hy系列、WorkBuddy全部免费赠送。这就是"悲观已定价"的数学证明。
五尺合璧→三情景估值(条件组,不给单点目标价):
悲观情景(概率25%):3.0-3.4万亿港元(330-373港元/股,较当前-10%~-19%)。 条件组:小微体验持续不及预期("60分助手"两年内无明显改善)+AI亏损2027年仍不收敛+广告AI化红利衰减(大盘增速6%时代际下降)+云掉队固化。估值逻辑:Non-IFRS净利2,750亿×10-11倍(历史最悲观区间,参考2022年10月)。这个情景的本质不是亏损,而是"腾讯变成一家没有增长的高利润公司"——届时回购分红(800亿/年)将托底估值,下行空间有限。
中性情景(概率50%):4.6-5.2万亿港元(505-572港元/股,+23%~+39%)。 条件组:广告+20%/游戏+10%的存量兑现延续+AI亏损2027年见顶(350-400亿持平不再扩大)+小微全量上线但商业化温和(搜索/广告库存增量先兑现,交易抽成后置)+capex见顶回落后FCF 2027年转正。估值逻辑:Non-IFRS净利3,250亿×15-17倍(回到历史中枢下限,参照Meta 19倍打港股流动性折价)。这是"腾讯还是那个腾讯+AI不掉队"的情景,只需要亏损收敛叙事成立,不需要Agent故事兑现。
乐观情景(概率25%):6.6-7.3万亿港元(727-802港元/股,+77%~+95%)。 条件组:小微成为中国AI Agent默认入口(花旗"终极消费级AI Agent"叙事兑现:AI专属卡代付规模上量+小程序GMV抽成模型跑通+搜一搜AI问答广告打开新库存)+AI新业务2027-2028整体转正+市场按"AI应用龙头"重估。估值逻辑:Non-IFRS净利3,500亿×20-22倍(Meta当前19倍+AI含量溢价-港股折价)。这个情景需要组织问题(微信克制vs Agent激进的张力)被真正解决——概率不高,但并非零。
三情景的市值区间与当前市值的相对位置:当前3.74万亿港元恰好落在悲观区间上沿——市场把腾讯定价在悲观情景接近兑现的位置,而本报告赋予悲观情景的概率仅25%。
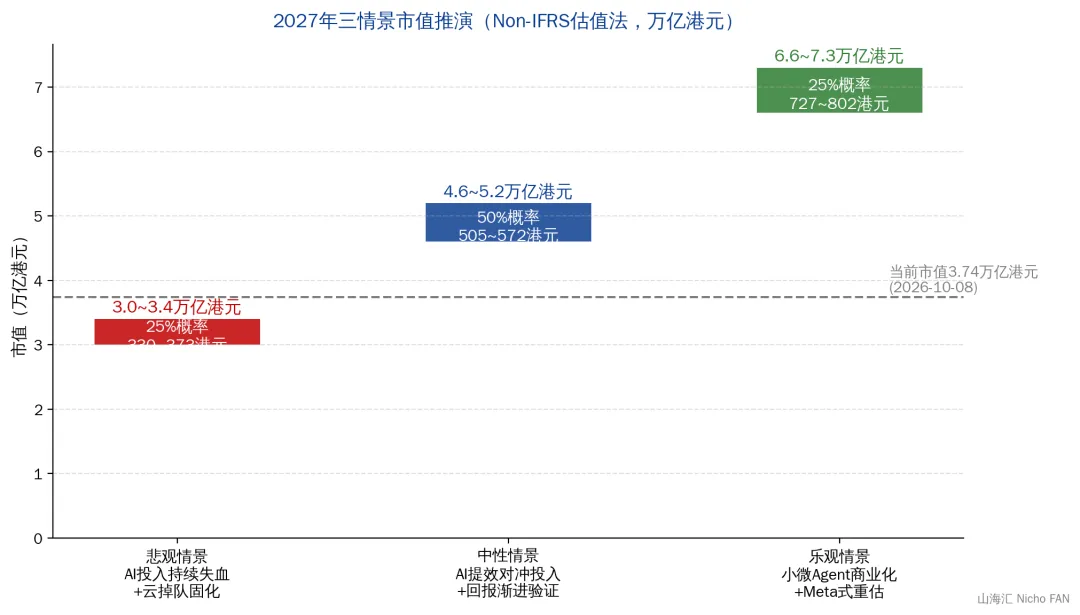
图22 三情景估值矩阵
概率加权中枢:约4.75万亿港元(约518港元/股),较当前市值+27%。 三情景的分布特征值得注意:悲观亏损有限(-19%封底)、乐观弹性可观(+95%),赔率结构显著不对称,多头占优——根源在于当前估值已按"零AI价值"定价(SOTP证明),向上修正的触发器(亏损收敛/小微数据)在未来四个季度内就会密集出现。
与机构坐标系的关系:花旗目标价765港元(小微成功情景的乐观锚)、伯恩斯坦2,787亿净利预期(对应16倍中性锚)与本报告的三情景区间互为印证——本报告的乐观上限(802港元)略低于花旗,中性区间(505-572)略高于当前市场价,差异主要来自对"AI亏损2027年收敛"这一条件赋予的概率更高。
5.5 风险提示:这份判断可能错在哪里
风险一:小微不及预期(概率不低,影响最大)。 AI Agent的产品化难度被系统性低估:当前灰测版"超三步指令卡壳"、耗时与稳定性未解。微信的克制文化与Agent"替用户做主"的产品哲学存在深层张力,张小龙团队的决策历史(坚持不做系统级打扰)可能让小微停留在"更聪明的搜索"而非"真正的代理"。头部小程序(美团、京东、携程)有独立App主阵地,存在拒绝开放核心接口的博弈风险。证伪信号:2027年年报若小程序GMV的Agent撮合占比不足5%、搜一搜AI问答渗透率停滞,则乐观情景作废。
风险二:AI亏损收敛晚于预期。 管理层"2026年翻倍不止"的投入指引若在2027年再度上调(算力军备竞赛无底线化),FCF将持续为负、净现金继续消耗,市场会先杀估值再杀逻辑(参照2022年Meta 14倍的先例)。证伪信号:2027年capex指引再度超2,000亿且管理层无法给出回报时间表。
风险三:字节系的生态碾压。 豆包若在2026-2027年跑通"对话→交易"闭环(抖音电商+豆包联动),Agent变现的先手将被字节拿走;Seedance 70%毛利率证明字节AI已有造血能力,其资本开支强度(2,000亿+,占利润六成)远高于腾讯的相对投入比例。这是"场景垄断"叙事最锋利的反驳:场景不是腾讯的专利,抖音也是场景。
风险四:宏观与地缘。 游戏版号与未成年人政策的边际收紧、港股流动性对美元周期的敏感性、中美科技竞争对算力供应链(高端GPU获取)的约束——任何一个变量恶化都会同时压制盈利与估值分母。
风险五:本报告的框架性盲区。 本报告以"存量变现权仍在腾讯手中"为基石假设;若AI原生的新平台(不依赖App形态的下一代交互)在未来五年内崛起并重构服务分发,微信的场景垄断将被动摇——这个风险无法用现有数据评估,只能以仓位之外的常识对冲(保持对豆包及海外Agent产品形态演进的持续跟踪)。
附录
附录A:三情景条件组总表
附录B:AI变现追踪指标清单
1. 营销服务收入增速 vs 大盘(当前22% vs 6.4%,超额14pct)
2. Non-IFRS经营利润率与毛利率的剪刀方向(利润率重新上翘=亏损收敛)
3. 新AI产品利润拖累的季度序列(88亿→105亿→?)
4. 资本开支指引与GPU预付款余额
5. 微信搜一搜日均量(10亿次)与AI问答渗透率
6. 小微灰测转全量时间与"AI专属卡"交易数据
7. WorkBuddy MAU与ARR(1,137万/3亿→?)
8. Hy系列模型版本节奏与OpenRouter排名
9. 小程序GMV中Agent撮合占比
10. 元宝MAU走势(观察其是否被彻底放弃)
附录C:数据来源层级说明
本报告遵循四层来源规范:①港交所公告与公司财报(2024/2025年报、2026Q1/Q2业绩公告)为财务数据主源;②腾讯行情/股东/分红数据取自金融终端接口(2026-10-08);③花旗、伯恩斯坦、长城证券等券商研报观点用于交叉验证与机构坐标;④QuestMobile、Omdia、IDC、Sensor Tower、36氪、晚点LatePost、财联社、证券时报等第三方媒体与研究机构数据用于AI产品与竞争格局(均为多源交叉后采用)。多口径数据(如小程序GMV 8万亿官方口径与4.62万亿第三方口径)已在正文分列标注。本报告仅作产业与逻辑研究,不构成任何投资建议。
(全文完)
(本文为《格物致知穿越周期的投资逻辑》部分内容素材,所涉标的仅作基本面与认知框架讨论,不构成任何投资建议、收益承诺或操作指令。)
本文为《格物致知穿越周期的投资逻辑》部分内容,完整版请关注书籍信息。

发表评论
发表评论: