
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/b6f6188008e2
先按材料把主判断和能引用的数字对齐,再按风格写成正文。独角兽成长期的对外投资,主流量已经收回广东、上海、江苏、北京、浙江、安徽。
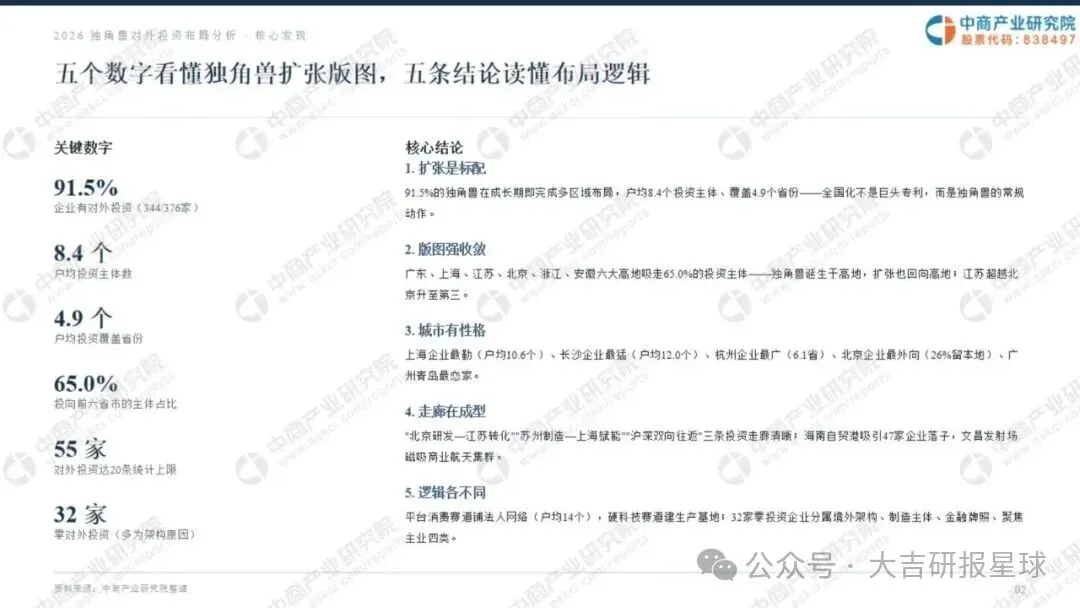
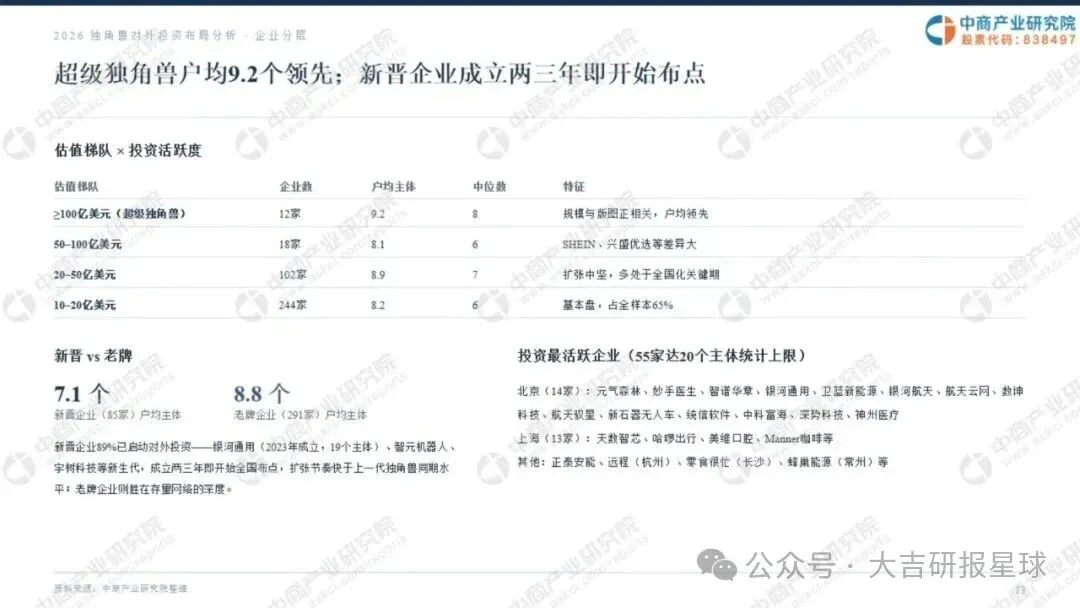
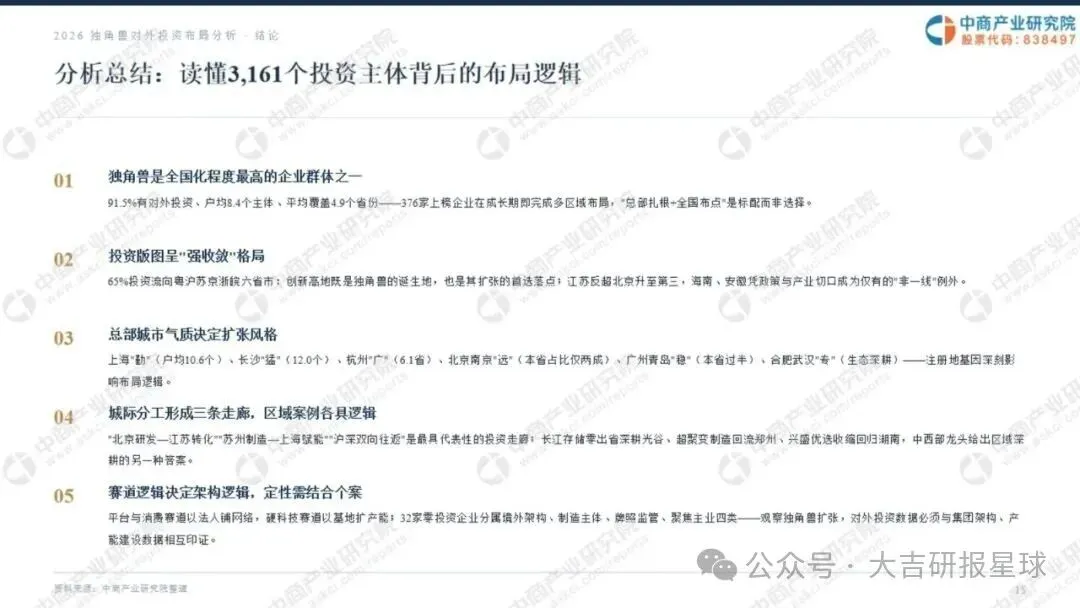
2026年7月这组统计对着376家上榜企业、3161个投资主体。91.5%在成长期就做过多区域布局,也就是344家;户均8.4个投资主体,覆盖4.9个省。落点一加总,前六个省市拿走65.0%的主体,合计2056个。江苏的主体数已经多于北京。
后面只拆三件事:高地收走的是哪类项目,城市为什么走出完全不同的扩张性格,这些主体买下的是仓、厂,还是一张牌照。
六块高地把增量主体收走了
诞生在高地,扩张也回到高地。
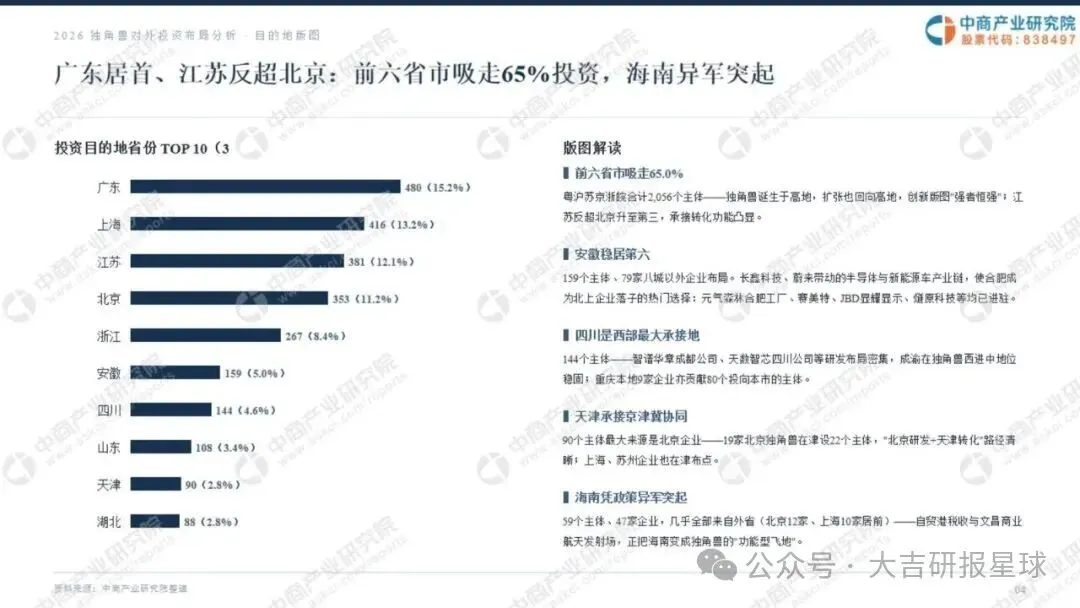
广东480个主体,占15.2%,居首。上海416个,占13.2%。江苏381个,占12.1%,超过北京的353个、11.2%。浙江、安徽一起被算进那2056个里面。安徽能单独拆开:第六,159个主体,79家是八城以外的企业进来布局。
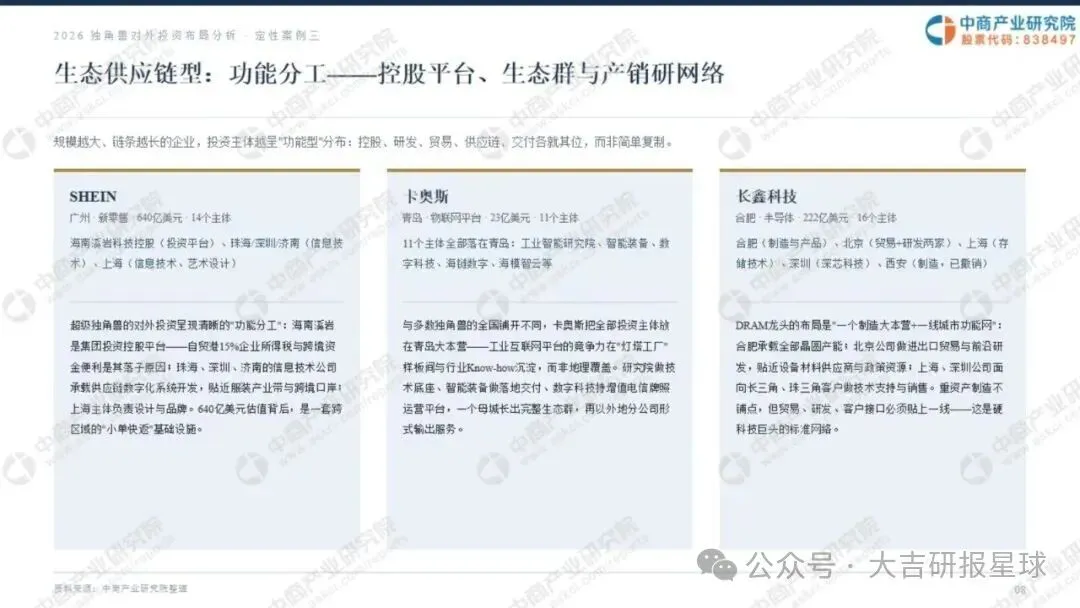
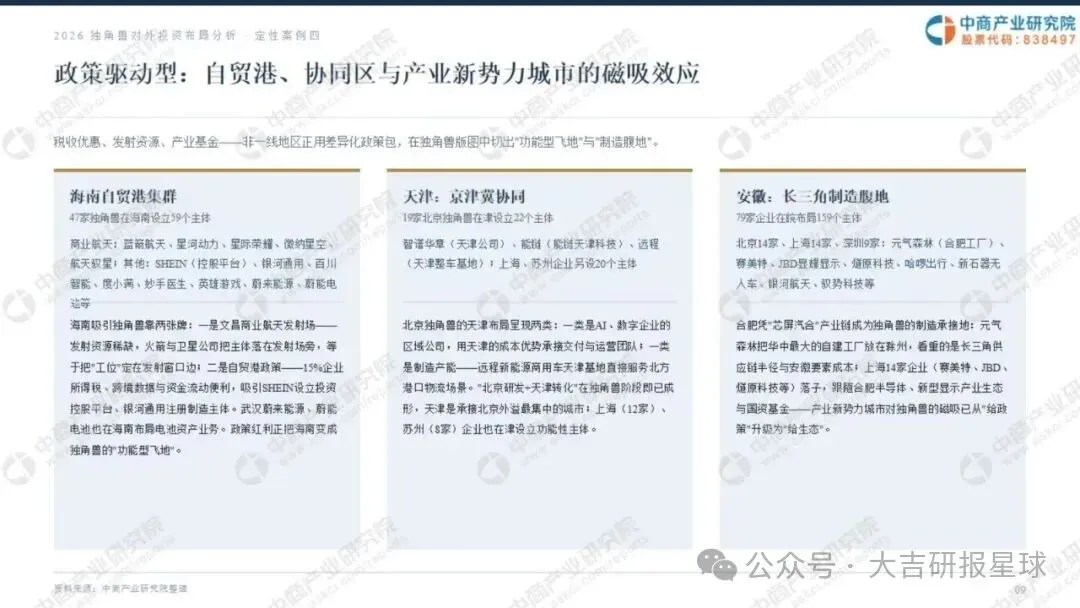
安徽这一笔已经落到公司。长鑫科技、蔚来带起半导体和新能源车链条,合肥成为北京、上海企业的落点。元气森林的合肥工厂、赛美特、JBD显耀显示、燧原科技,都已进驻。
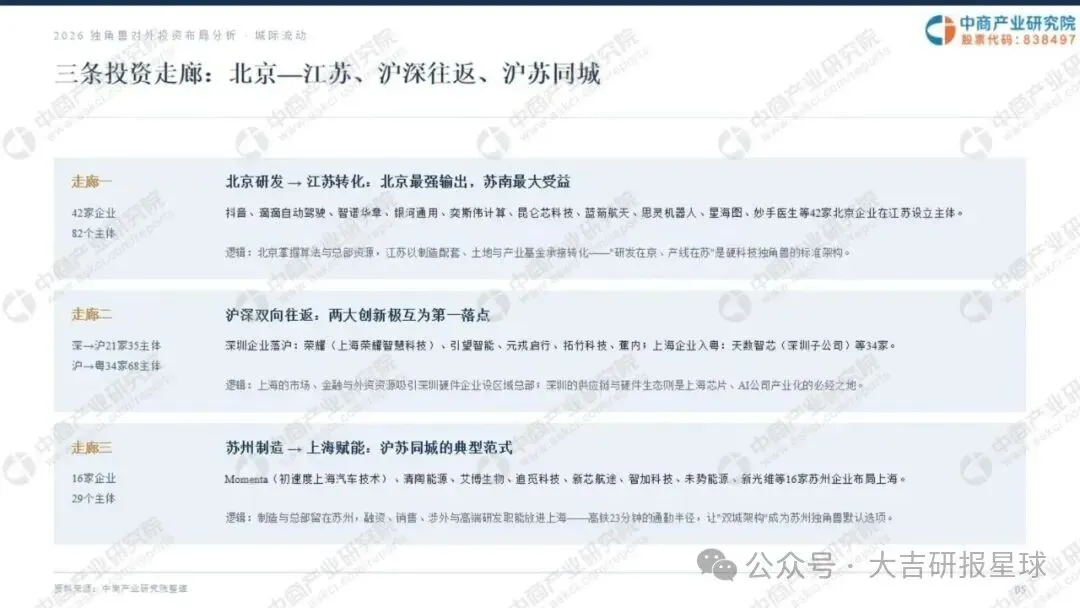
三条走廊写在同一张图上。北京研发,江苏转化。苏州制造,上海赋能。沪深双向往返。苏州19家全部有对外投资,户均8.8个主体、5.1个省,留在本省的只有29%,强度贴着一线。
高地外面还有一个口子。海南自贸港吸引47家企业落子,文昌发射场在吸商业航天集群。
接到增量的,是转化地、产业链落点和制度节点。江苏吃转化,合肥吃北上企业的工厂和研发落子,海南吃自贸港和发射场。六地之外分到的是其余约35%的主体。从已有案例看,城市留住这些主体,靠的是工厂、许可和场景。
外向、恋家、重基地,是三种城市
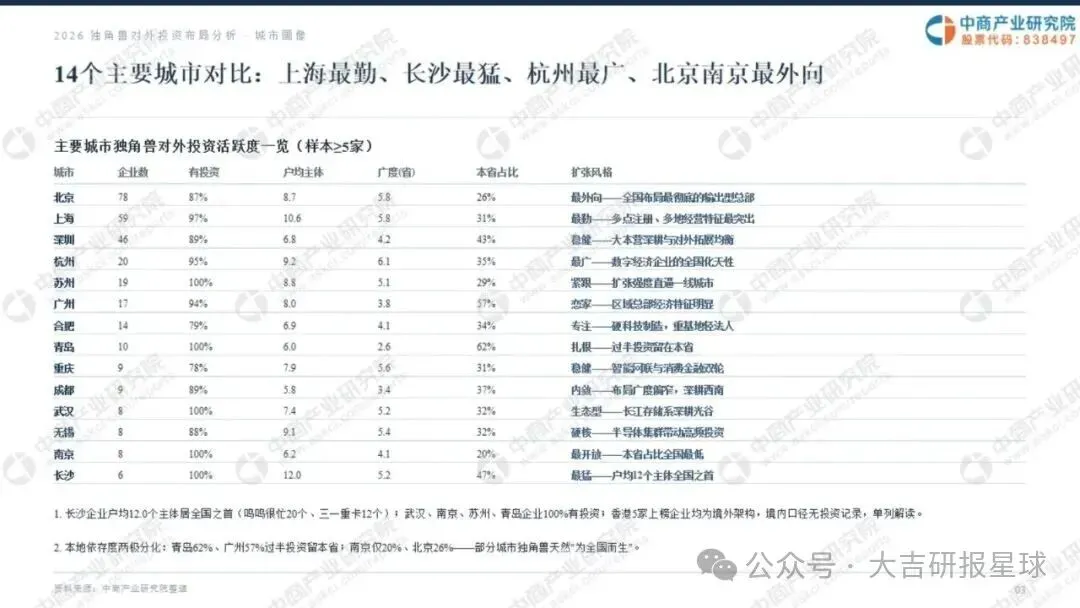
样本覆盖59个城市。样本不少于5家的城市,扩张性格差得很开。
外向的一头,北京78家,87%有投资,户均8.7个主体、5.8个省,留在本省的只有26%,是输出型总部。南京更开放:8家全部有投资,本省占比20%,这批城市里最低。杭州20家,95%有投资,户均9.2个主体,盖住6.1个省,广度最大。上海59家,97%有投资,户均10.6个主体,同样盖住5.8个省,本省占31%,勤在多点注册、多地经营。
恋家的一头,青岛10家全部有投资,可是只覆盖2.6个省,62%留在本省。广州17家,94%有投资,3.8个省,57%留在本省,区域总部的特征更重。成都9家,户均5.8个主体、3.4个省,37%留在本省,布局收在西南。
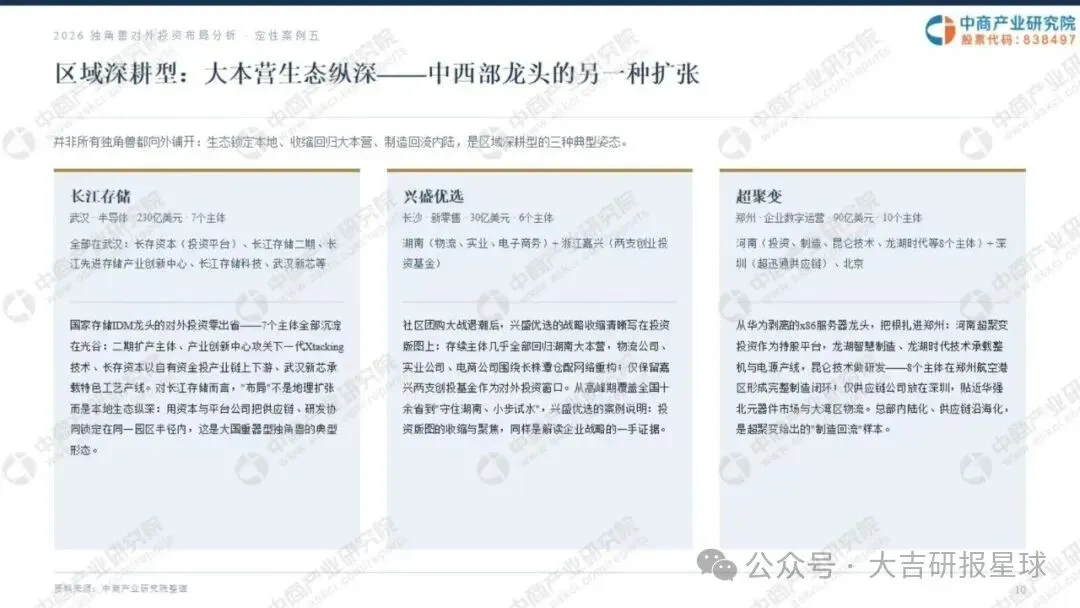
第三种不拼法人数量。合肥14家,79%有投资,户均6.9个主体、4.1个省,硬科技制造,重基地、轻法人。无锡8家,88%有投资,户均9.1个主体,半导体集群把投资频率带起来。武汉这组参与率100%,户均7.4个主体、5.2个省,长江存储系在光谷深耕。长沙只有6家,户均12.0个主体,全国最高,鸣鸣很忙20个、三一重卡12个,猛在少数公司。
深圳46家,89%有投资,户均6.8个主体、4.2个省,43%留在本省,大本营和对外拓展比较均衡。重庆9家,78%有投资,户均7.9个主体、5.6个省,智能网联和消费金融两条腿。
香港5家上榜企业要单列。它们都是境外架构,境内口径下没有投资记录。
受益面因此分开。北京、南京这类总部,把对外主体撒出去,本地留下的是输出功能。广州、青岛把过半投资留在本省,区域市场自己就能承接。合肥、无锡要看基地和集群,注册家数说明不了它们的扩张。
主体是入场券,不是分公司计数
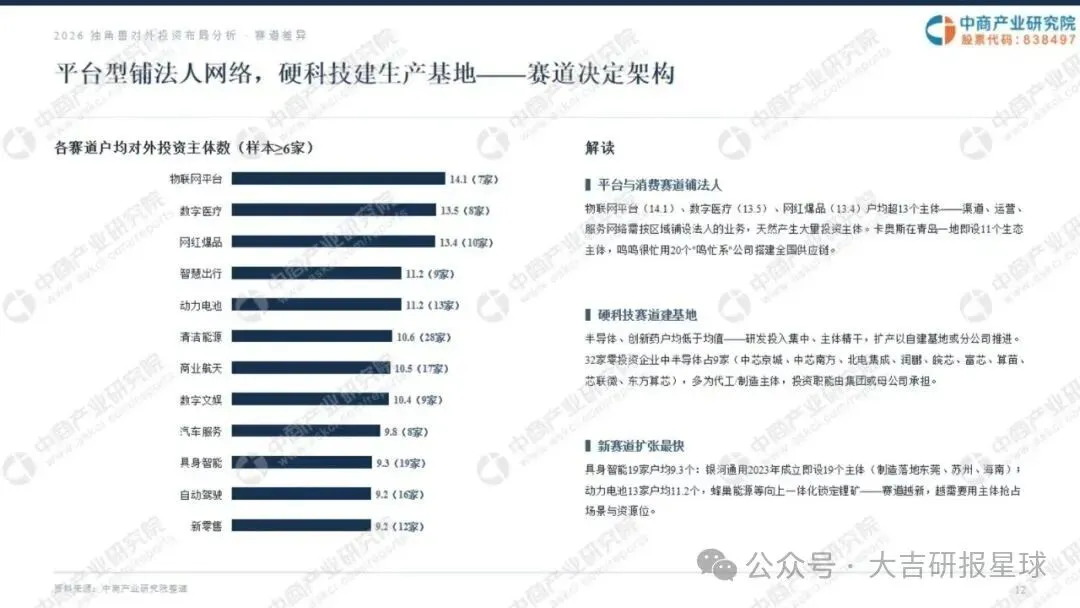
平台和消费铺的是法人网络,这一档户均约14个主体。
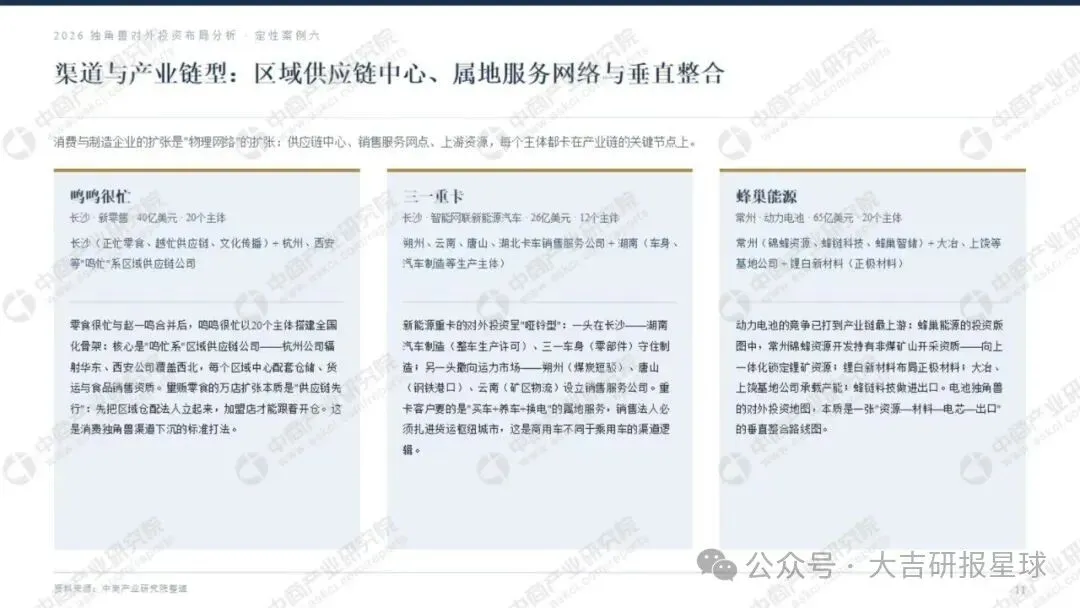
鸣鸣很忙是标本。零食很忙和赵一鸣合并后,用20个主体搭全国骨架,估值40亿美元。长沙留下正忙零食、越忙供应链和文化传播,杭州覆盖华东,西安覆盖西北。每个区域中心配仓储、货运和食品销售资质。万店扩张能不能跟上,取决于区域仓配法人先立起来。
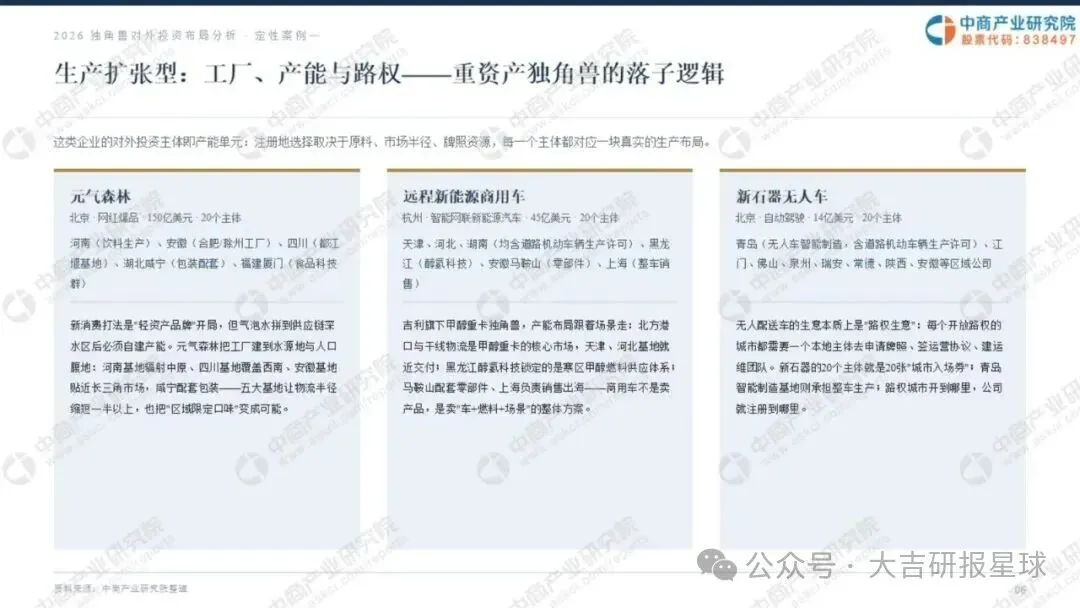
元气森林是消费的另一半。轻资产可以开局,气泡水拼到供应链深处,就要自建产能。河南基地辐射中原,四川基地覆盖西南,安徽基地贴近长三角,咸宁做包装配套。这组基地被称作五大基地,物流半径缩短一半以上,区域限定口味才变得可能。
硬科技买的是产能和资源。蜂巢能源在常州,估值65亿美元,20个主体。锦蜂资源持有非煤矿山开采资质,向上锁锂;锂白新材料做正极;大冶、上饶放产能;蜂链科技做进出口。版图是资源、材料、电芯、出口。
三一重卡在长沙,估值26亿美元,12个主体,两头重。一头在湖南,守住整车生产许可和车身零部件。另一头撒向运力市场:朔州做煤炭短驳,唐山贴钢铁港口,云南做矿区物流,湖北设卡车销售服务。客户要的是买车、养车、换电,销售法人得跟着矿区和港口走。
第三套是牌照。新石器在北京,自动驾驶,估值14亿美元,20个主体。无人配送车是路权生意。哪个城市开放路权,公司就注册到哪里,用来申请牌照、签运营协议、建运维团队。青岛的智能制造基地负责整车生产。吉利旗下的甲醇重卡也按场景铺:天津、河北靠近北方港口和干线交付,黑龙江锁寒区甲醇燃料,马鞍山做零部件,上海负责销售出海。商用车卖的是车、燃料和场景绑在一起的方案。
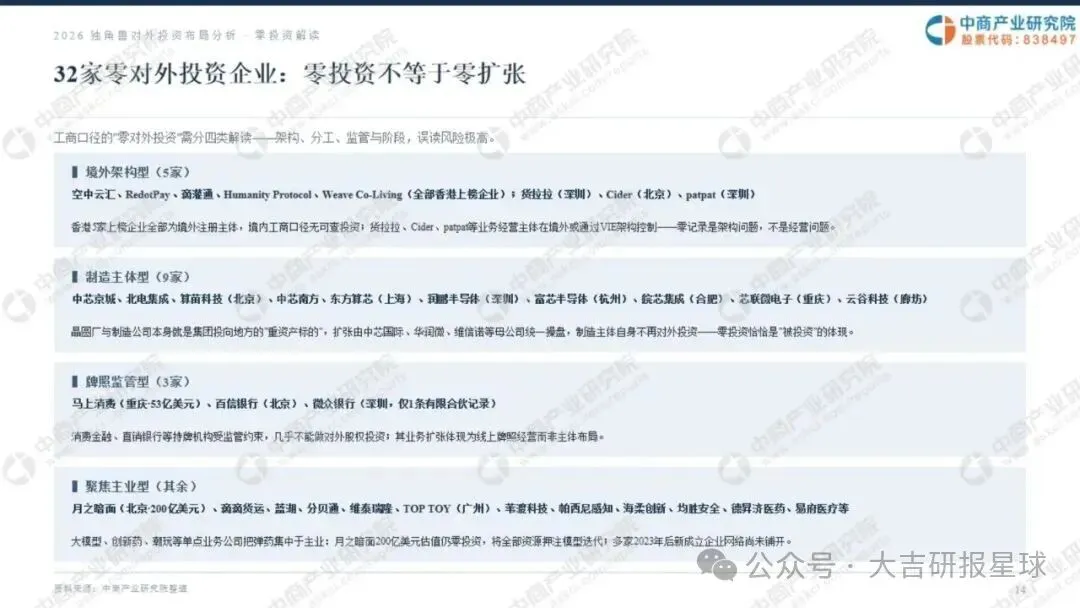
32家零投资,要按四类看:境外架构、制造主体、金融牌照、聚焦主业。月之暗面估值200亿美元,投资主体仍是零,资源押在模型迭代。滴滴货运、蓝湖、分贝通、维泰瑞隆、TOPTOY、苇渡科技、帕西尼感知、海柔创新、均胜安全、德昇济医药、易府医疗,也在聚焦主业这一档。一批2023年后新成立的公司,网络还没铺开。
还有一个口径。55家的对外投资已经顶到20条统计上限,最能铺的那一截,平均数里看不全。估值10到20亿美元的有244家,占全样本65%,是基本盘,户均主体约8.2个。铺网已经发生在大多数独角兽身上。
接到主体的,是能给仓配资质的区域中心,能给整车许可、矿山、港口和路权的城市,以及锂和电池材料所在地。只招注册、给不出许可和场景的地方,这三类公司缺少落子理由。聚焦主业的公司,短期内也会把弹药留在产品上。
接下来盯这几件事
- 江苏主体数能否继续高于北京。现在是381对353。差距若扩大,北京研发、江苏转化就有了主体数上的连续证据。
- 安徽159个主体、79家八城以外企业是否继续增加。合肥要看长鑫、蔚来链条之外,元气森林工厂、赛美特、JBD显耀显示、燧原科技有没有从注册走到投产。
- 海南这47家是停在自贸港注册,还是继续向文昌商业航天集群聚集。
- 鸣鸣很忙的杭州、西安等区域供应链公司是否还在增加。仓配法人若领先门店,渠道下沉就仍按供应链先行推进。
- 32家零投资里,哪些仍是境外架构或金融牌照,哪些是2023年后尚未铺网。月之暗面这类押注主业的公司一旦出现第一笔境内主体,弹药就开始从产品转向网络。55家顶到20条上限的,要看口径放宽后主体还增不增。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: