
 研报速递
1 全球机器人行业发展总览
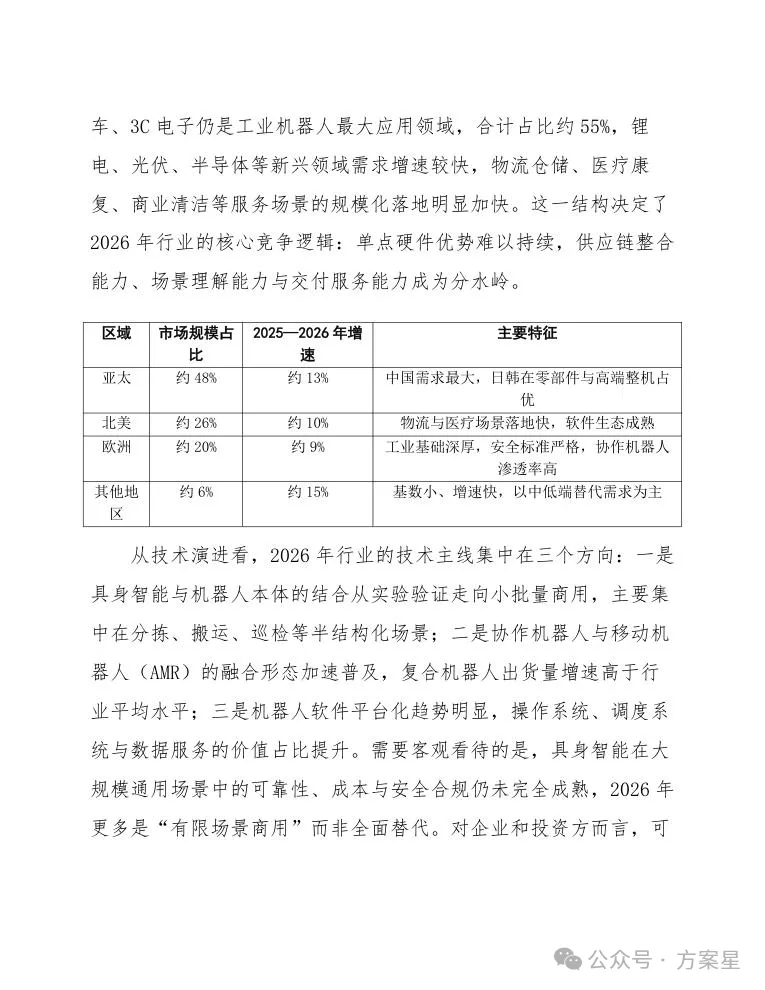
2025年全球机器人产业在制造业智能化改造与服务业数字化需求的双重驱动下保持稳健扩张,全年市场规模约为780亿美元,同比增长约12%。进入2026年,行业从“规模扩张”转向“结构升级”,增长动力由单一的工业场景向工业、服务、特种三大领域协同转变。从区域格局看,亚太地区仍是最大市场,占比约48%,其中中国、日本、韩国构成主要需求来源;北美占比约26%,欧洲占比约20%,其余地区合计约6%。从保有量看,全球在役工业机器人存量已突破450万台,2026年新增装机预计达到65万台左右,服务机器人新增部署量预计超过120万台,特种机器人在能源、安防、农业等场景的部署量保持两位数增长。总体判断是:行业需求真实存在、增速趋于理性、竞争焦点从硬件参数转向系统能力与落地效率。
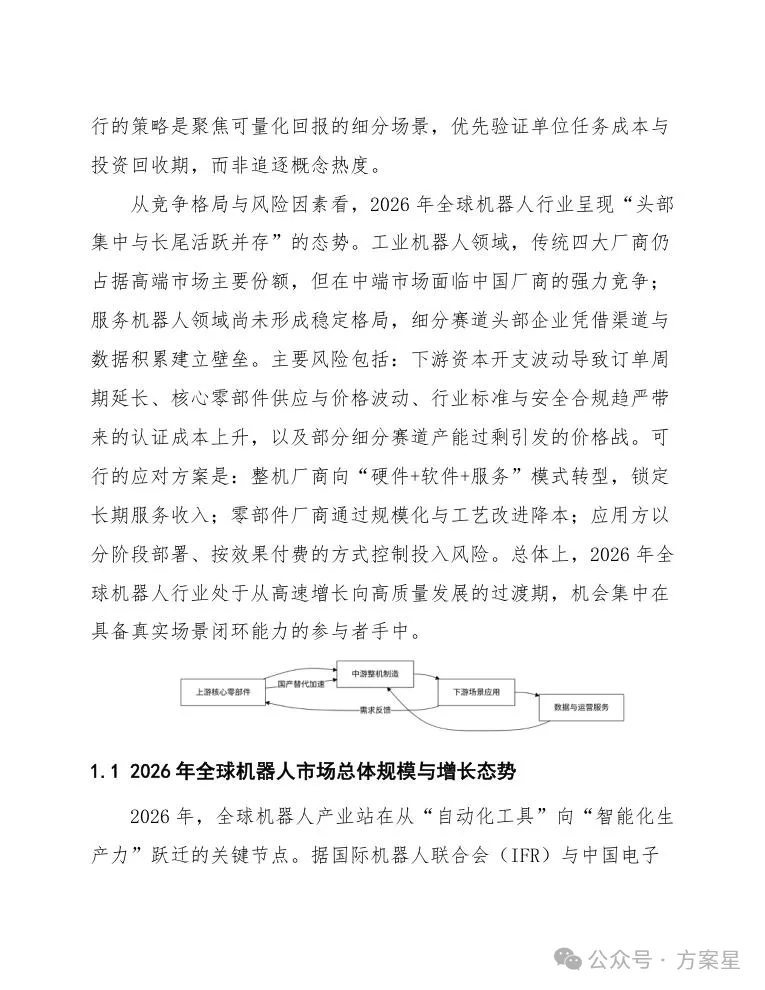
从产业链角度看,2026年全球机器人行业呈现明显的“上游集中、中游分化、下游碎片化”特征。上游核心零部件中,减速器、伺服系统、控制器仍由少数国际厂商主导,但国产替代在中低端市场加速推进,部分品类国产化率已超过50%;中游整机制造环节竞争加剧,通用型工业机器人价格持续下探,行业平均毛利率承压,而具备场景定制能力的厂商保持较好盈利水平;下游应用端,汽车、3C电子仍是工业机器人最大应用领域,合计占比约55%,锂电、光伏、半导体等新兴领域需求增速较快,物流仓储、医疗康复、商业清洁等服务场景的规模化落地明显加快。这一结构决定了2026年行业的核心竞争逻辑:单点硬件优势难以持续,供应链整合能力、场景理解能力与交付服务能力成为分水岭。
从技术演进看,2026年行业的技术主线集中在三个方向:一是具身智能与机器人本体的结合从实验验证走向小批量商用,主要集中在分拣、搬运、巡检等半结构化场景;二是协作机器人与移动机器人(AMR)的融合形态加速普及,复合机器人出货量增速高于行业平均水平;三是机器人软件平台化趋势明显,操作系统、调度系统与数据服务的价值占比提升。需要客观看待的是,具身智能在大规模通用场景中的可靠性、成本与安全合规仍未完全成熟,2026年更多是“有限场景商用”而非全面替代。对企业和投资方而言,可行的策略是聚焦可量化回报的细分场景,优先验证单位任务成本与投资回收期,而非追逐概念热度。
从竞争格局与风险因素看,2026年全球机器人行业呈现“头部集中与长尾活跃并存”的态势。工业机器人领域,传统四大厂商仍占据高端市场主要份额,但在中端市场面临中国厂商的强力竞争;服务机器人领域尚未形成稳定格局,细分赛道头部企业凭借渠道与数据积累建立壁垒。主要风险包括:下游资本开支波动导致订单周期延长、核心零部件供应与价格波动、行业标准与安全合规趋严带来的认证成本上升,以及部分细分赛道产能过剩引发的价格战。可行的应对方案是:整机厂商向“硬件+软件+服务”模式转型,锁定长期服务收入;零部件厂商通过规模化与工艺改进降本;应用方以分阶段部署、按效果付费的方式控制投入风险。总体上,2026年全球机器人行业处于从高速增长向高质量发展的过渡期,机会集中在具备真实场景闭环能力的参与者手中。
1.1 2026年全球机器人市场总体规模与增长态势
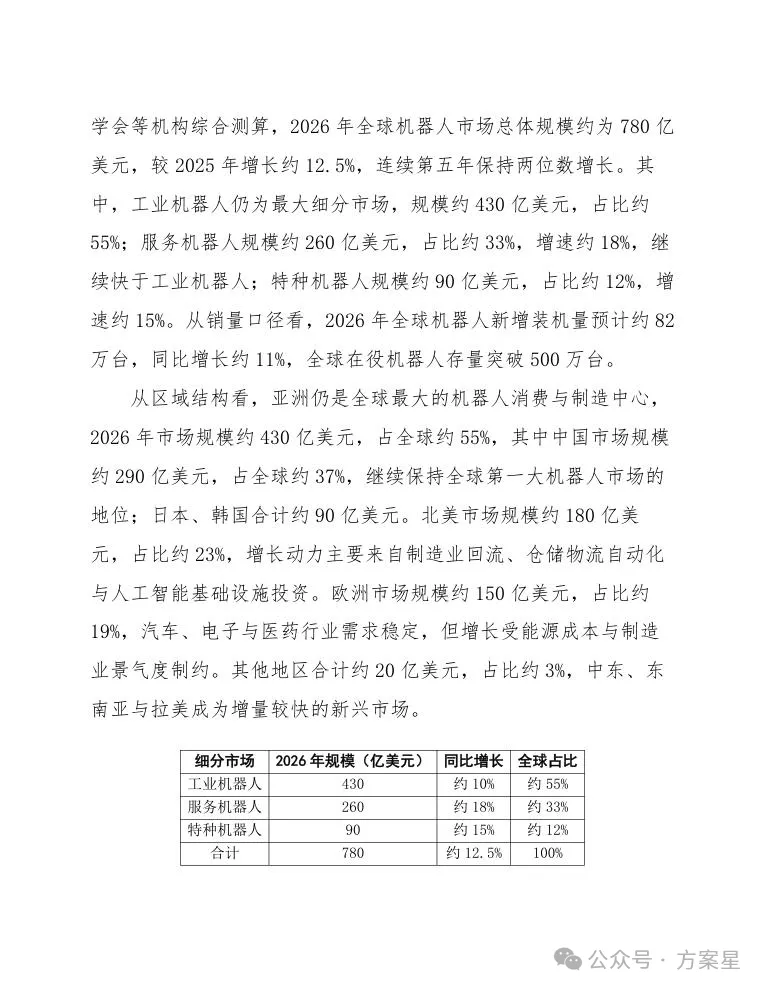
2026年,全球机器人产业站在从“自动化工具”向“智能化生产力”跃迁的关键节点。据国际机器人联合会(IFR)与中国电子学会等机构综合测算,2026年全球机器人市场总体规模约为780亿美元,较2025年增长约12.5%,连续第五年保持两位数增长。其中,工业机器人仍为最大细分市场,规模约430亿美元,占比约55%;服务机器人规模约260亿美元,占比约33%,增速约18%,继续快于工业机器人;特种机器人规模约90亿美元,占比约12%,增速约15%。从销量口径看,2026年全球机器人新增装机量预计约82万台,同比增长约11%,全球在役机器人存量突破500万台。
从区域结构看,亚洲仍是全球最大的机器人消费与制造中心,2026年市场规模约430亿美元,占全球约55%,其中中国市场规模约290亿美元,占全球约37%,继续保持全球第一大机器人市场的地位;日本、韩国合计约90亿美元。北美市场规模约180亿美元,占比约23%,增长动力主要来自制造业回流、仓储物流自动化与人工智能基础设施投资。欧洲市场规模约150亿美元,占比约19%,汽车、电子与医药行业需求稳定,但增长受能源成本与制造业景气度制约。其他地区合计约20亿美元,占比约3%,中东、东南亚与拉美成为增量较快的新兴市场。
从增长驱动因素看,2026年市场扩张主要受四方面力量推动:一是制造业人力短缺与用工成本上升,推动汽车、电子、锂电、光伏等行业持续加大机器人替代投入;二是人工智能大模型与具身智能技术加速落地,使机器人从固定编程向自适应作业演进,拓展了分拣、装配、检测等柔性场景;三是仓储物流、医疗康复、清洁配送等服务机器人商业化提速,租赁与机器人即服务(RaaS)模式降低了客户采购门槛;四是主要经济体产业政策持续加码,中国“机器人+”应用行动、美国先进制造与供应链韧性政策、欧洲工业5.0相关部署共同释放需求。
从价格与盈利结构看,2026年工业机器人均价延续下行趋势,六轴多关节机器人主流机型价格较2023年下降约15%至20%,价格竞争从整机向核心零部件传导;服务机器人受规模化量产带动,清洁与配送类产品均价下降约10%,但医疗、康养等高端品类仍保持较高溢价。行业整体毛利率承压,头部企业通过核心零部件自研、规模化生产与后市场服务维持盈利,中小企业则加速向细分场景与系统集成转型。
从竞争格局看,全球机器人市场呈现“四梯队”特征:第一梯队为发那科、ABB、库卡、安川等传统工业机器人巨头,合计占据全球工业机器人市场约40%份额;第二梯队为中国头部企业如埃斯顿、汇川技术、新松等,在本土市场快速替代外资品牌,2026年中国国产工业机器人市场份额预计超过55%;第三梯队为协作机器人与服务机器人创新企业,在细分赛道形成差异化优势;第四梯队为大量系统集成商与零部件供应商。整体看,市场集中度稳中有降,细分赛道竞争加剧。
综合判断,2026年全球机器人市场仍处于扩张周期,但增长逻辑正从“量的普及”转向“质的提升”。预计2027年至2028年全球市场规模将分别达到约880亿美元和990亿美元,年复合增速维持在12%左右,服务机器人与具身智能相关产品将成为下一阶段增量的主要来源。对企业而言,抓住细分场景落地、核心零部件自主化与全球化渠道布局,是2026年实现增长的关键抓手。
1.2 主要经济体机器人产业政策与战略布局
2026年全球机器人产业的政策竞争已从单一环节的补贴扶持,转向覆盖技术研发、场景开放、标准制定与供应链安全的系统性布局。主要经济体普遍将机器人视为制造业回流、国防现代化与服务业效率提升的共同底盘,政策工具呈现“顶层战略+专项资金+场景采购+标准壁垒”的组合特征。以下分经济体梳理其政策取向与可落地的战略举措。
美国以“重振制造+保持技术代差”为主线。联邦层面通过《国家机器人计划》后续资助、国防部与DARPA的机器人专项,持续支持人机协作、自主导航与灵巧操作等基础能力;商务部与国防部联合推进关键零部件供应链审查,对减速器、高精度伺服、专用芯片等环节实施本土化补贴与采购优先。落地层面,各州以“机器人应用税收抵免+职业培训补贴”吸引系统集成商落地,制造业回流项目普遍附带自动化率考核指标。值得注意的是,美国政策更倾向以政府采购和国防订单牵引技术成熟,再通过风险投资放大商业应用,形成“军用先行、民用扩散”的路径。
欧盟以“规制先行+规模化应用”为特征。在《人工智能法案》框架下,欧盟对工业与服务机器人确立分级合规要求,同时通过“数字欧洲计划”和“地平线欧洲”为机器人研发提供持续资金,重点支持协作机器人、医疗机器人与农业机器人。2026年的政策重心在于落实“AI与机器人技能联盟”,推动中小企业自动化改造补贴与机器人即服务(RaaS)模式推广。欧盟的差异化优势在于以统一大市场换取标准话语权,其CE认证与机械指令修订直接影响全球机器人产品准入门槛,对出口导向型经济体构成实质性合规成本。
日本以“社会5.0+现场力”为导向,政策重点从工业机器人延伸至护理、物流、农业与基础设施巡检。经济产业省通过机器人革命行动计划与补贴组合,支持人机共存场景的实证试验与数据积累;同时以“机器人友好型监管沙盒”降低新形态机器人的准入障碍。日本的核心策略是以长期积累的零部件优势(减速器、伺服电机、传感器)维持上游话语权,并通过护理与灾备等刚性需求场景培育服务机器人市场。
韩国以“K-机器人经济”为牵引,政策聚焦服务机器人与公共场景采购。产业通商资源部通过大规模公共采购(餐饮、配送、医疗辅助)为本土企业提供初始市场,配合税收减免与测试认证支持,快速形成产品迭代闭环。其战略逻辑是以政府订单降低企业市场风险,再以标准化和出口支持推动本土系统走向海外。
中国以“机器人+应用行动”与产业链自主可控为双主线。国家层面通过重点研发计划支持核心零部件与整机攻关,地方层面以应用场景开放、首台(套)保险补偿和产业基金撬动规模化落地,制造业、物流、医疗与特种作业成为重点方向。政策着力点在于以超大规模市场摊薄研发成本,同时补齐高端减速器、专用芯片与工业软件短板,形成“整机带动零部件、场景反哺技术”的正循环。
从政策协同看,各经济体的竞争焦点正从“谁补贴更多”转向“谁能让机器人更快进入真实场景并形成数据闭环”。可操作的共性路径包括:以公共采购创造初始需求、以监管沙盒降低创新准入、以标准与认证构建市场门槛、以供应链审查保障产业安全。对企业而言,2026年的应对方案应聚焦三点:一是按目标市场合规要求前置产品认证与数据治理设计;二是绑定政府采购与行业龙头场景,获取稳定订单与迭代数据;三是围绕关键零部件建立多源供应与本地化产能,降低政策与供应链双重风险。
---
以下为方案原文截图,可加入知识星球获取完整文件
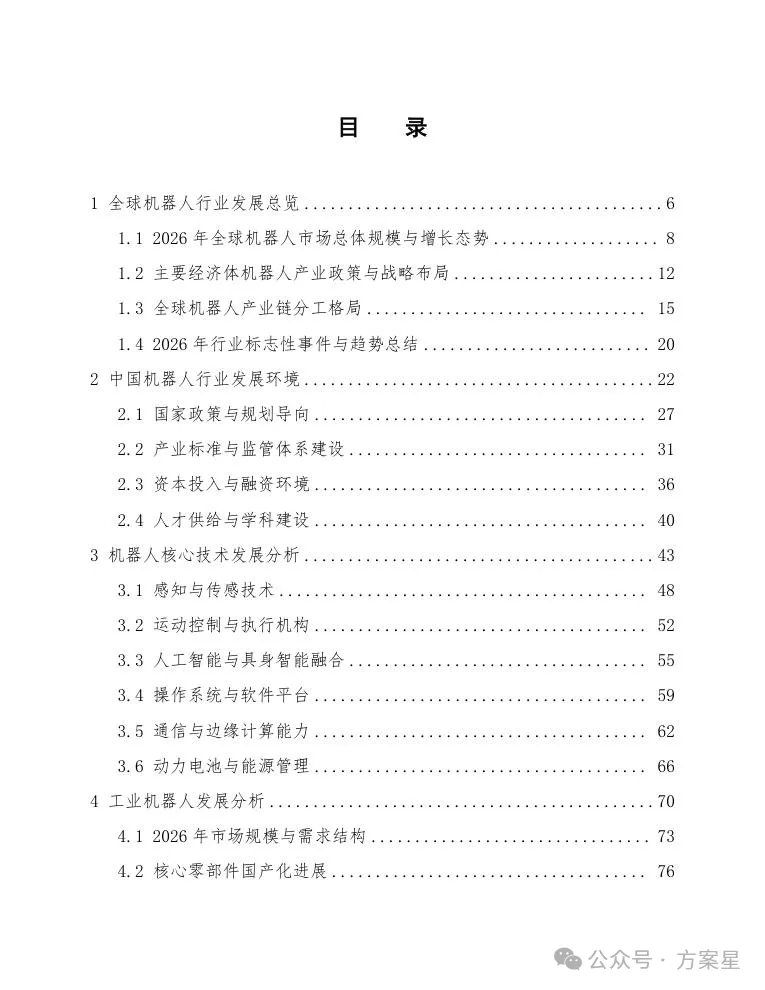
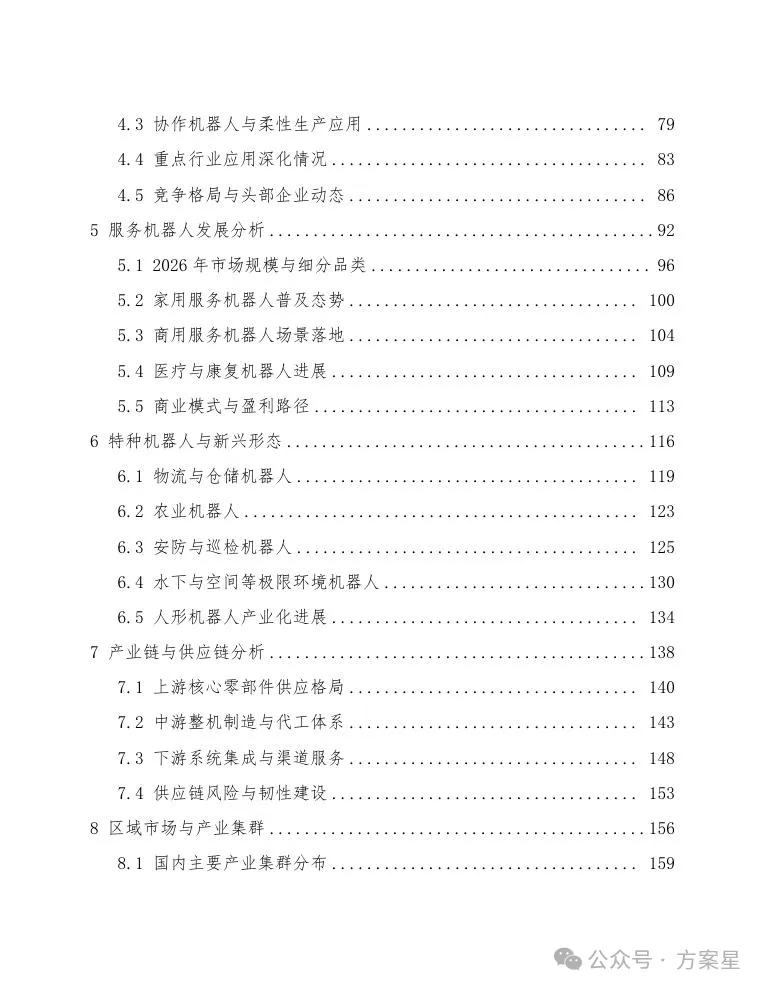
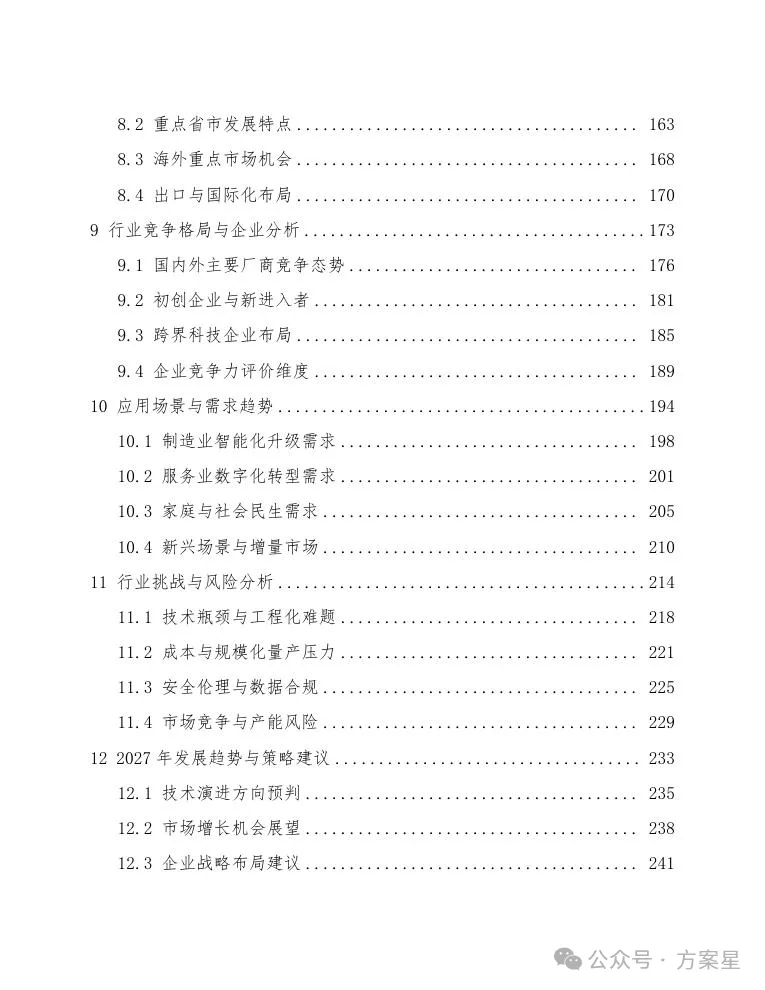
欢迎加入方案星知识星球,加入后可阅读下载星球所有方案。


发表评论
发表评论: