
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/6618adeb4c7e
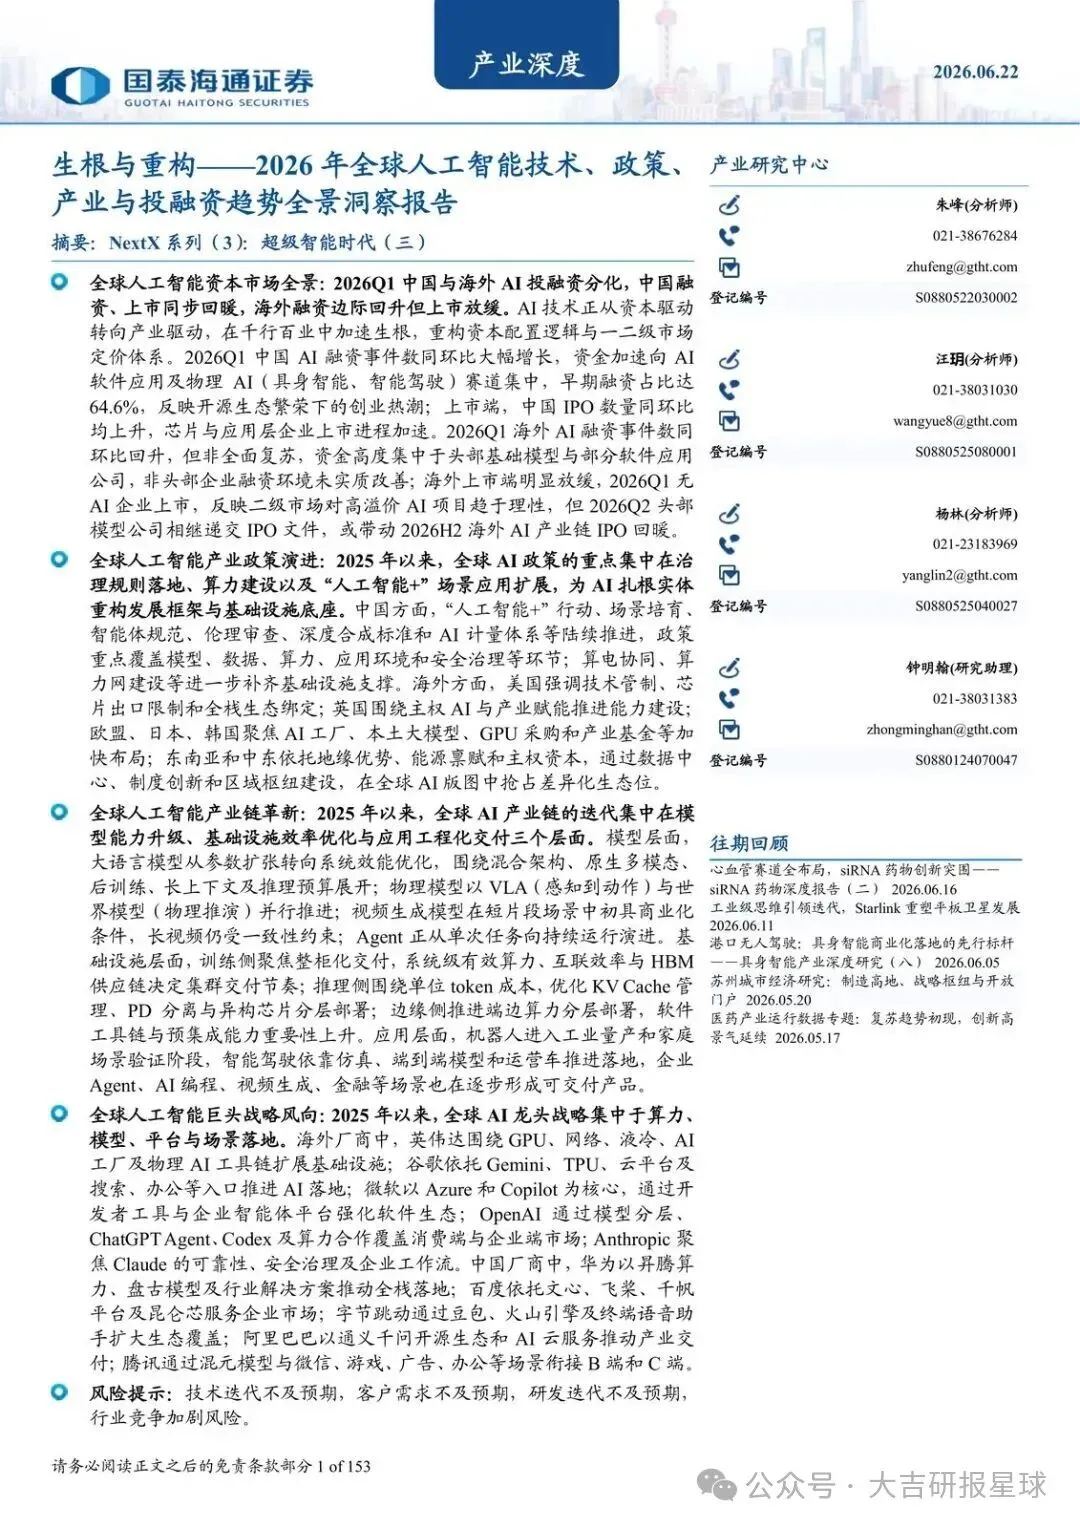
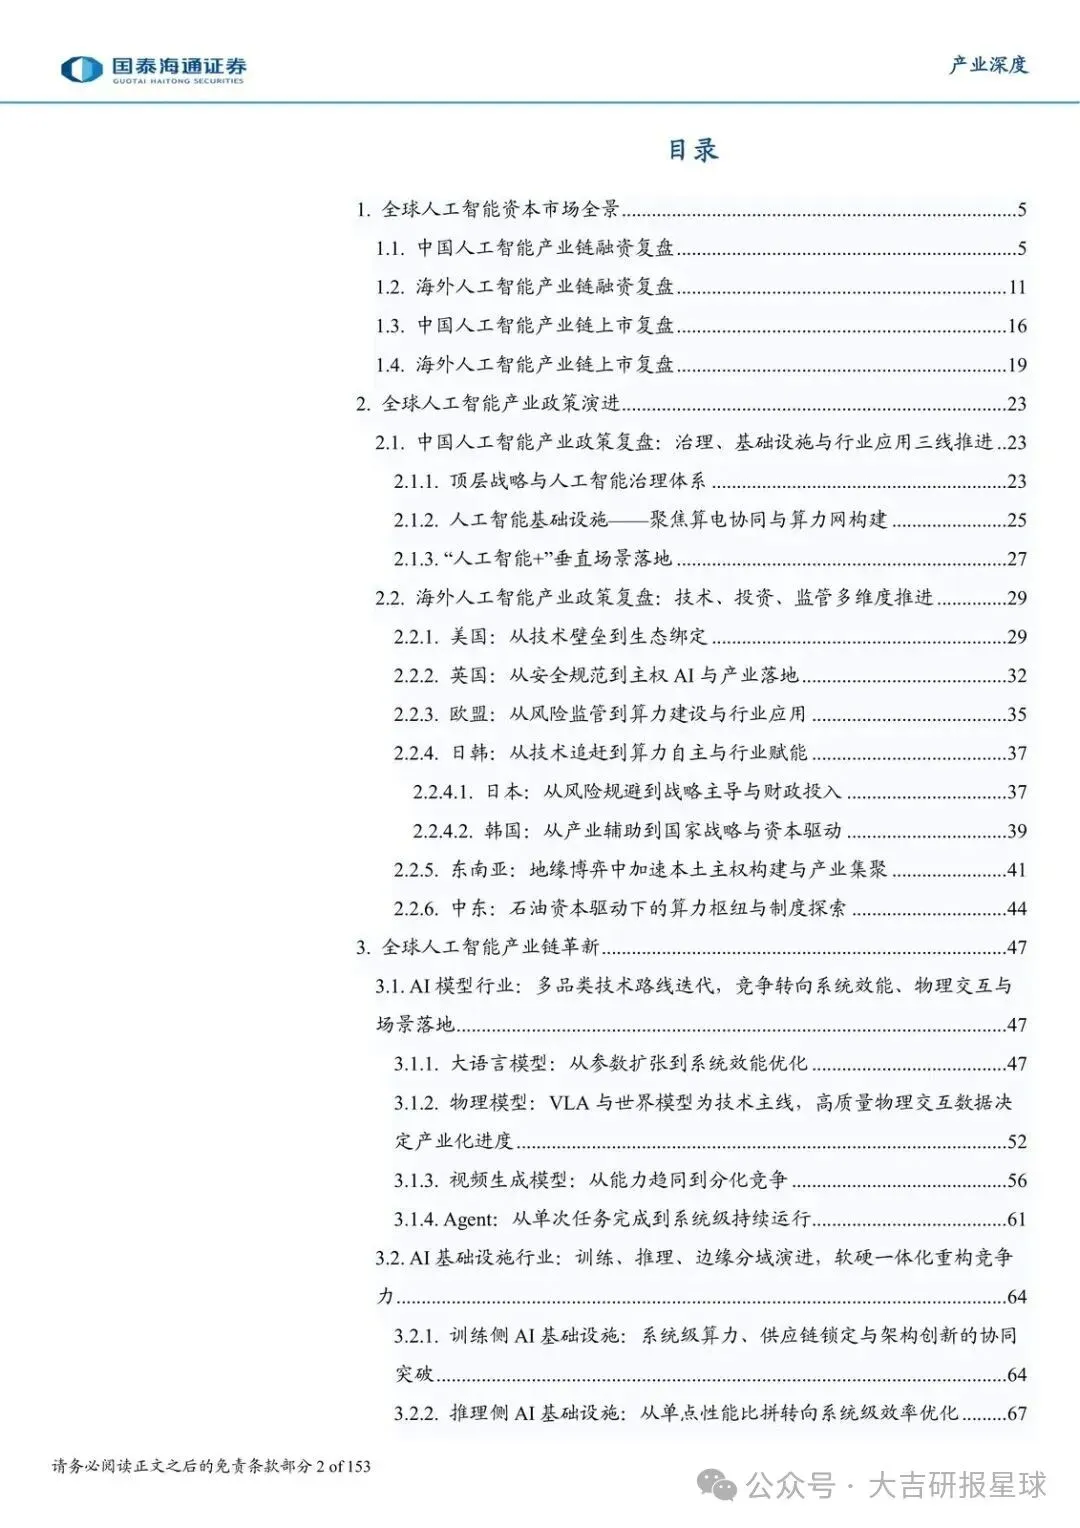
我先按写作风格说明和输入材料把主判断对齐,再只写正文。2026年一季度,全球AI的资本回暖已经裂成两半。中国是融资和上市一起热。海外融资只是边际回升,上市端空了一季。值得看,是因为定价权开始换手:钱要按能不能进产业重新排队。后文沿着三条线看这件事——资本怎么分叉,政策在给谁铺路,产业链用什么新标准挑人。
同一季度,两本不同的账
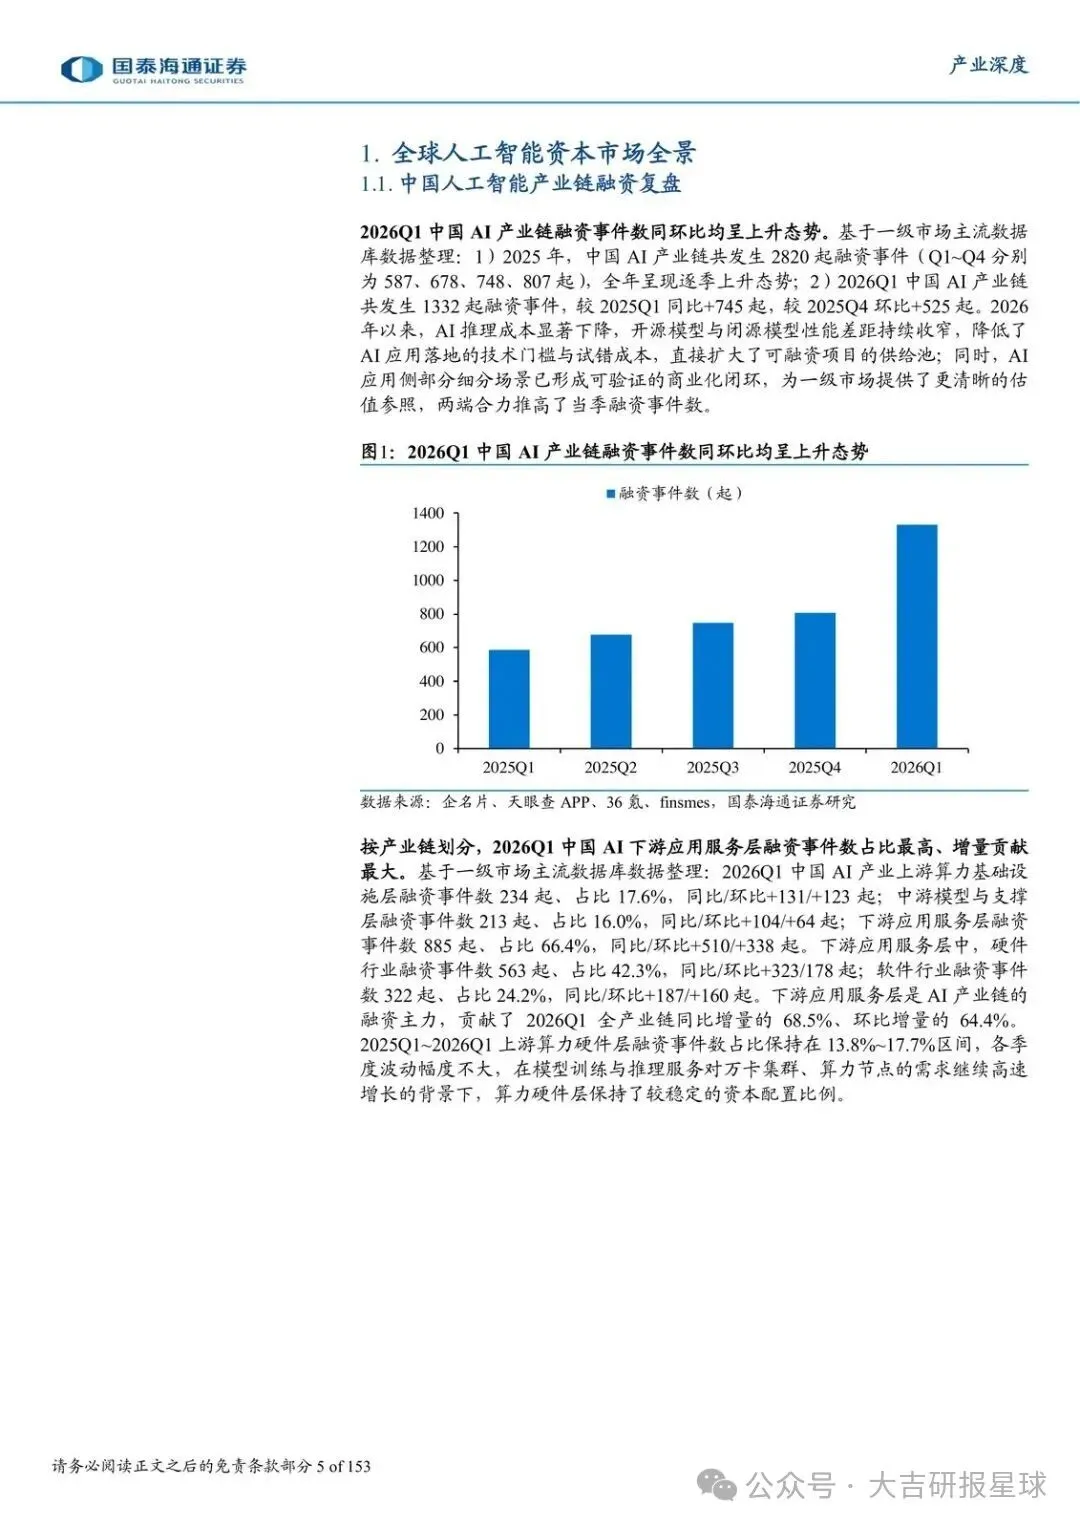
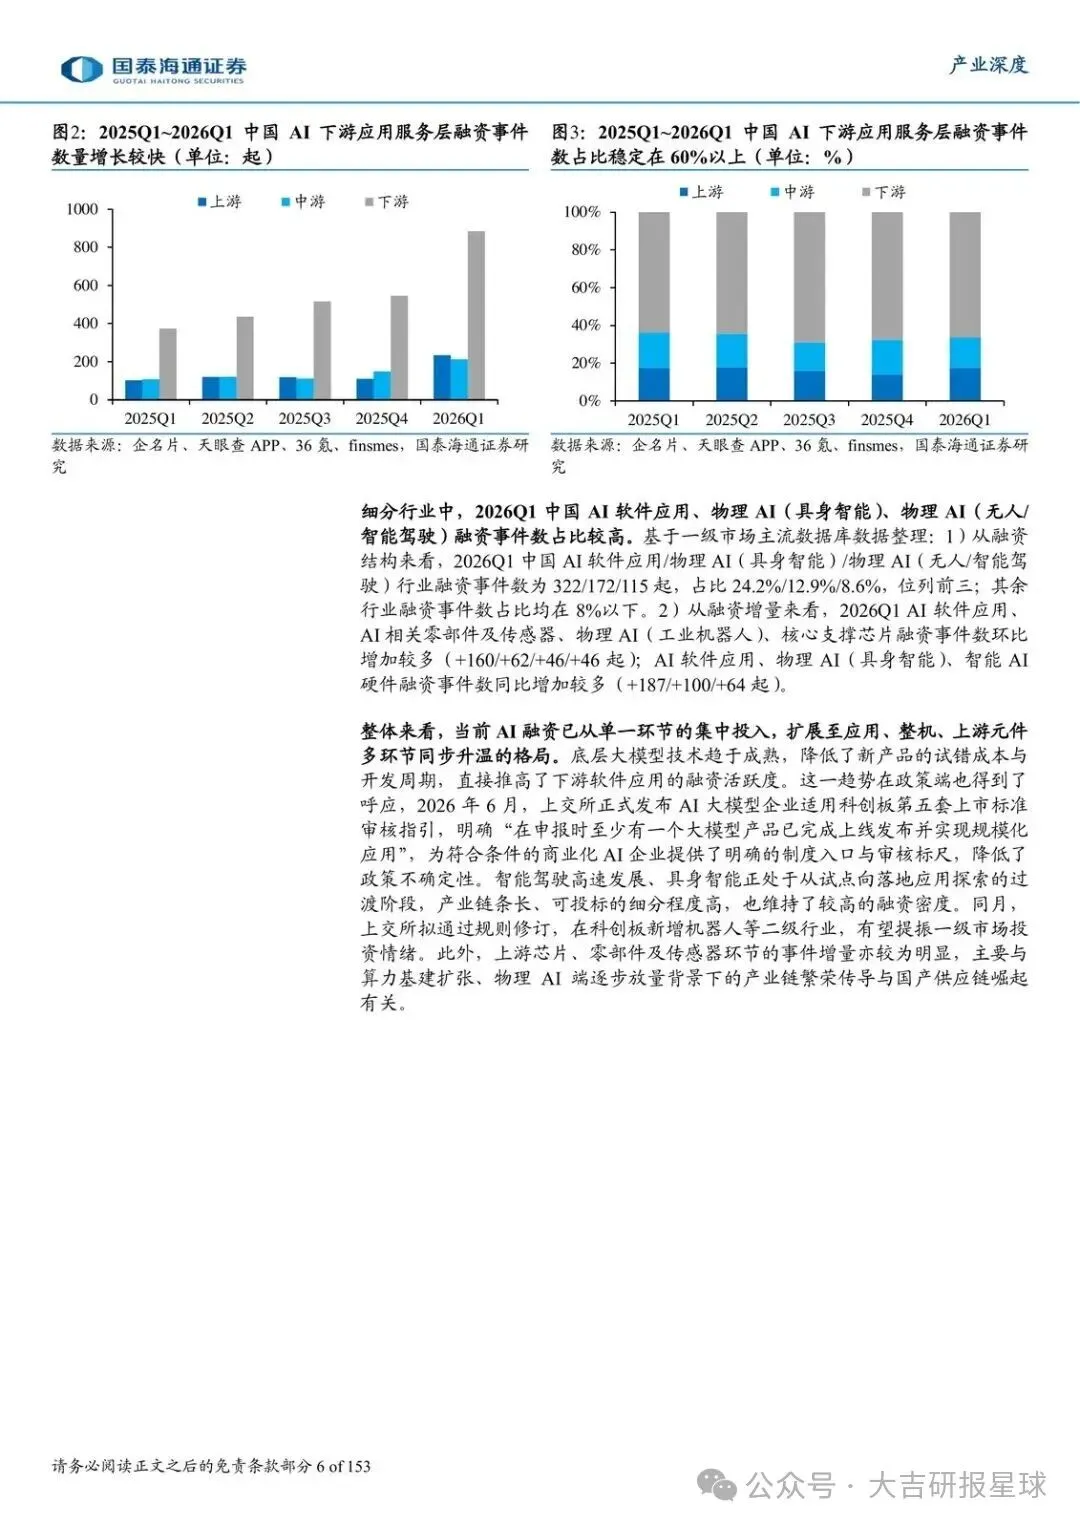
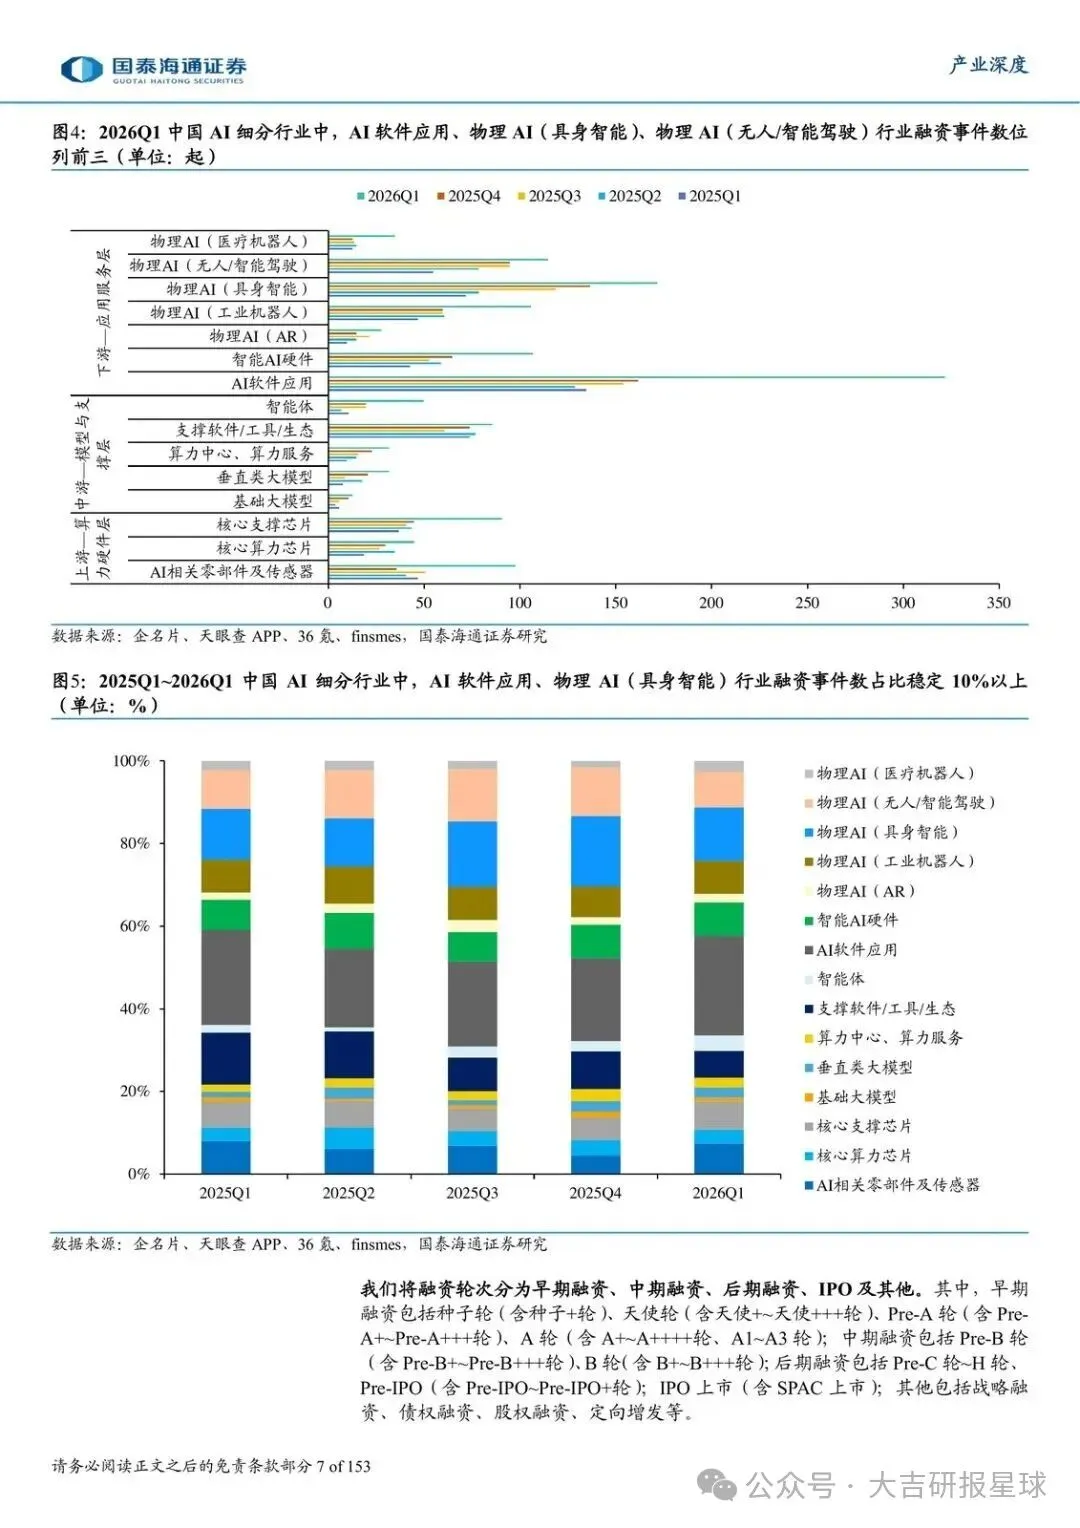
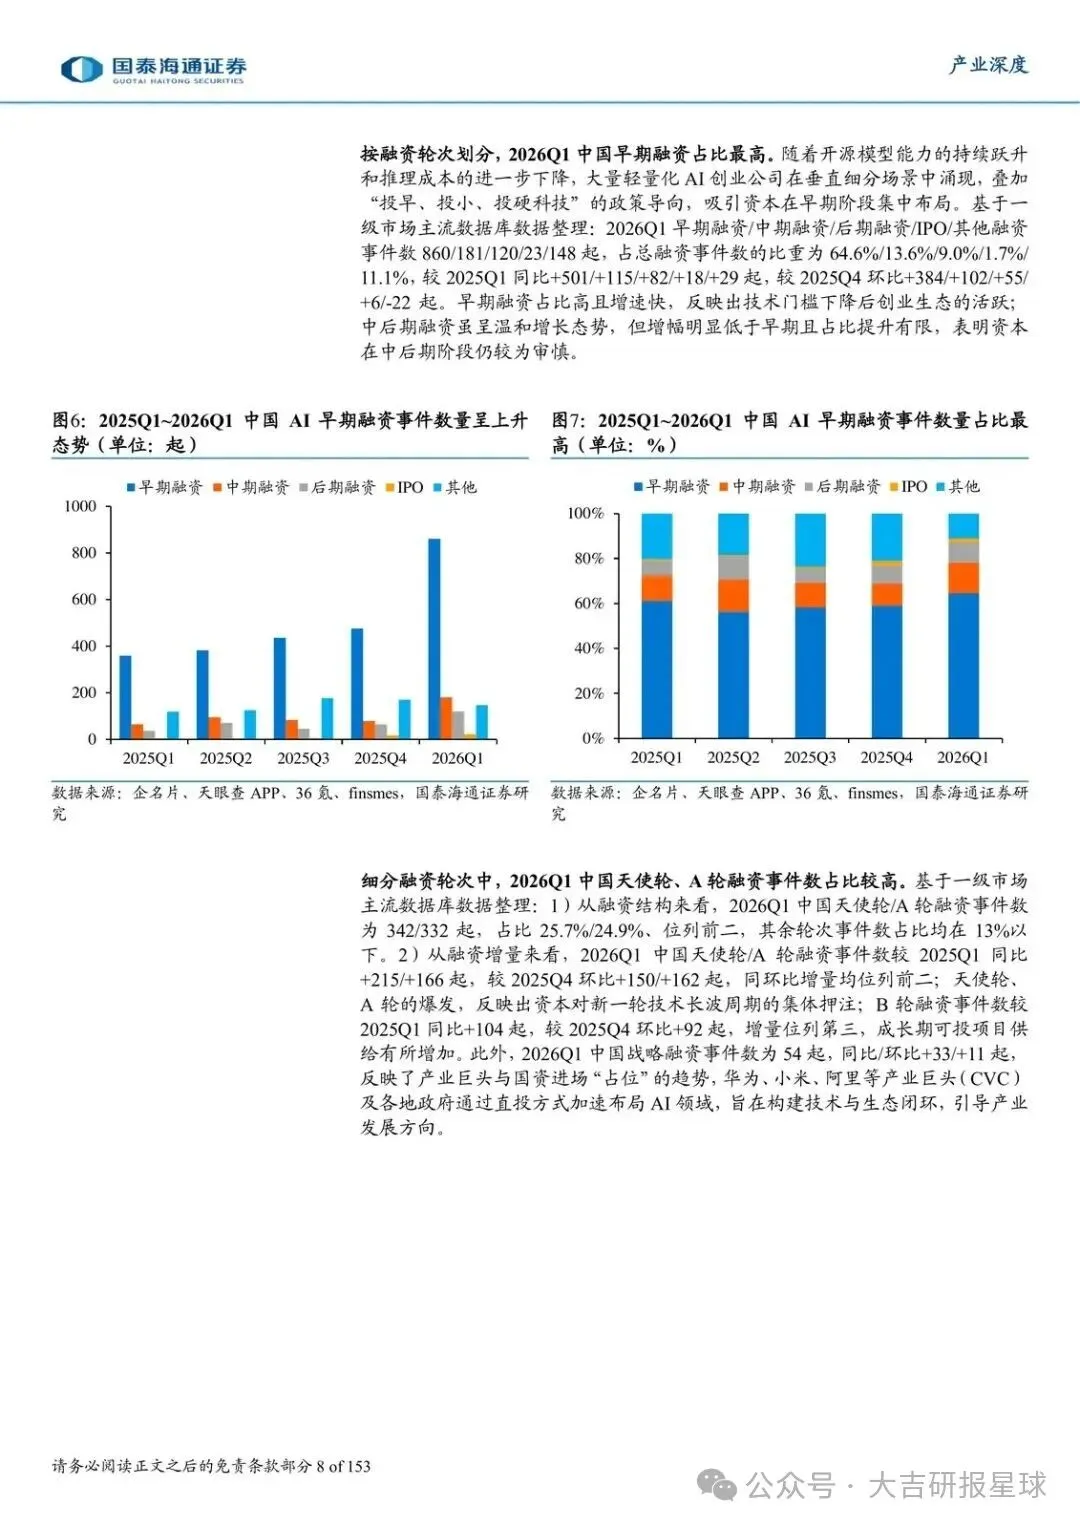
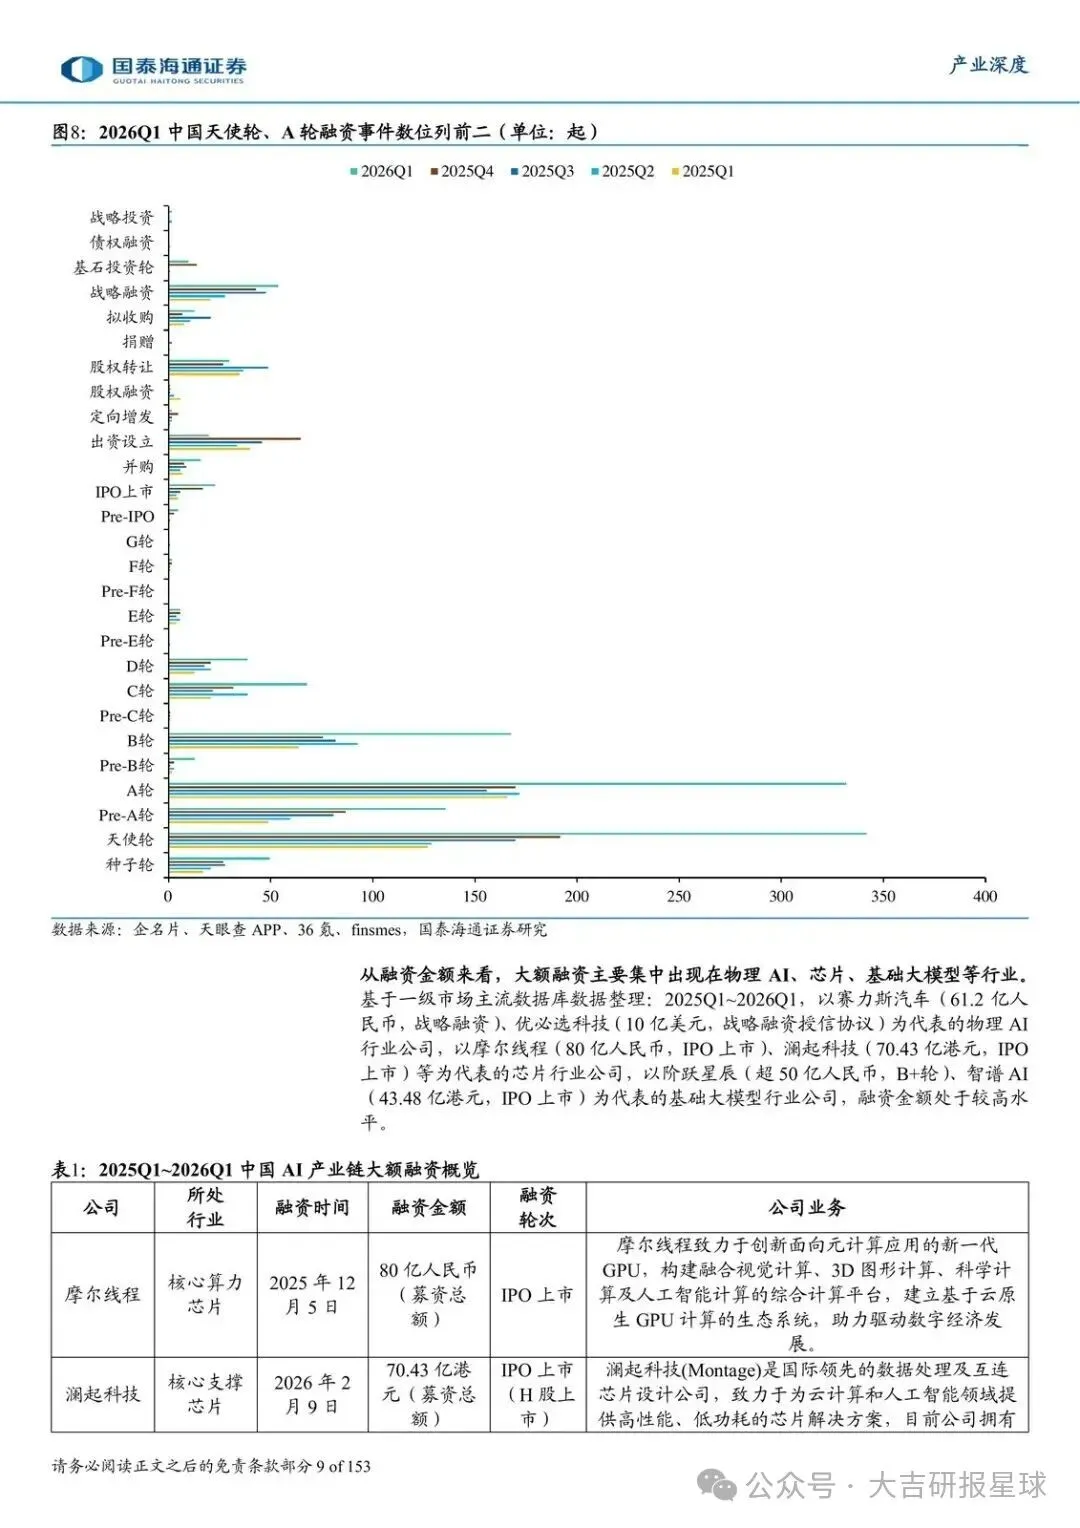
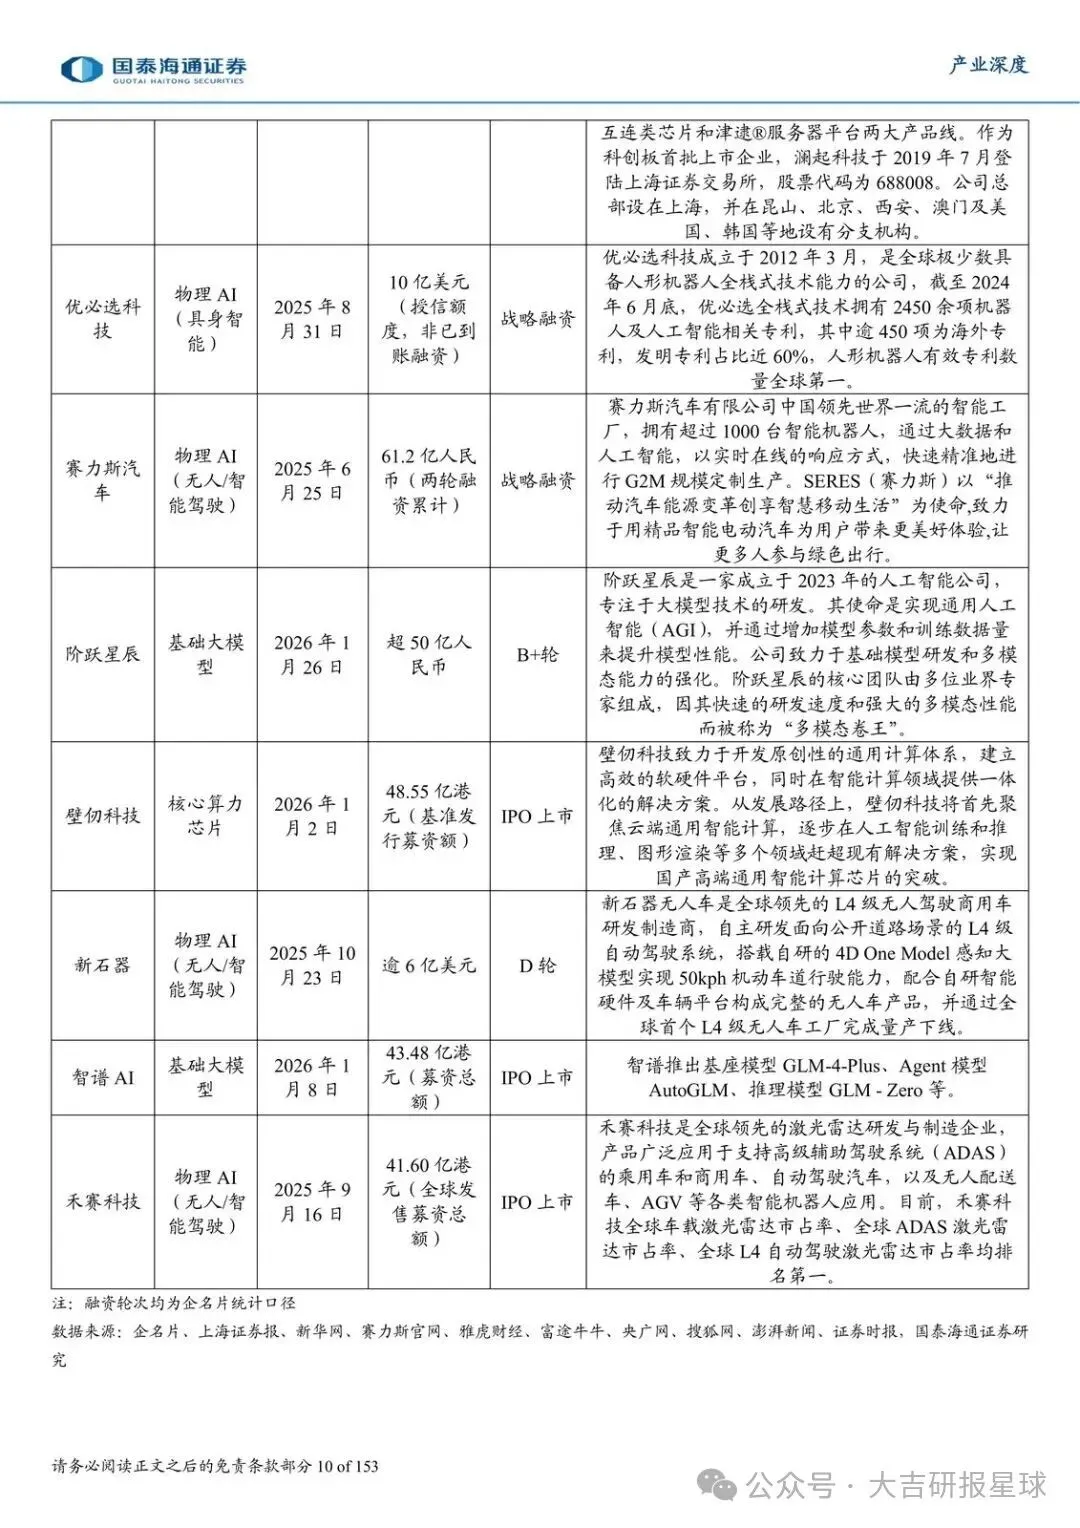
中国AI的钱,在2026年一季度明显加速。融资事件数同比、环比都大幅增长。增量没有铺满全产业链,而是挤向两类:AI软件应用,以及物理AI,也就是具身智能和智能驾驶。早期融资占比达到64.6%。材料把这个比例,对应到开源生态繁荣下的创业热潮。上市端同步回暖。IPO数量同比、环比都在升,芯片和应用层企业的上市进程在加快。
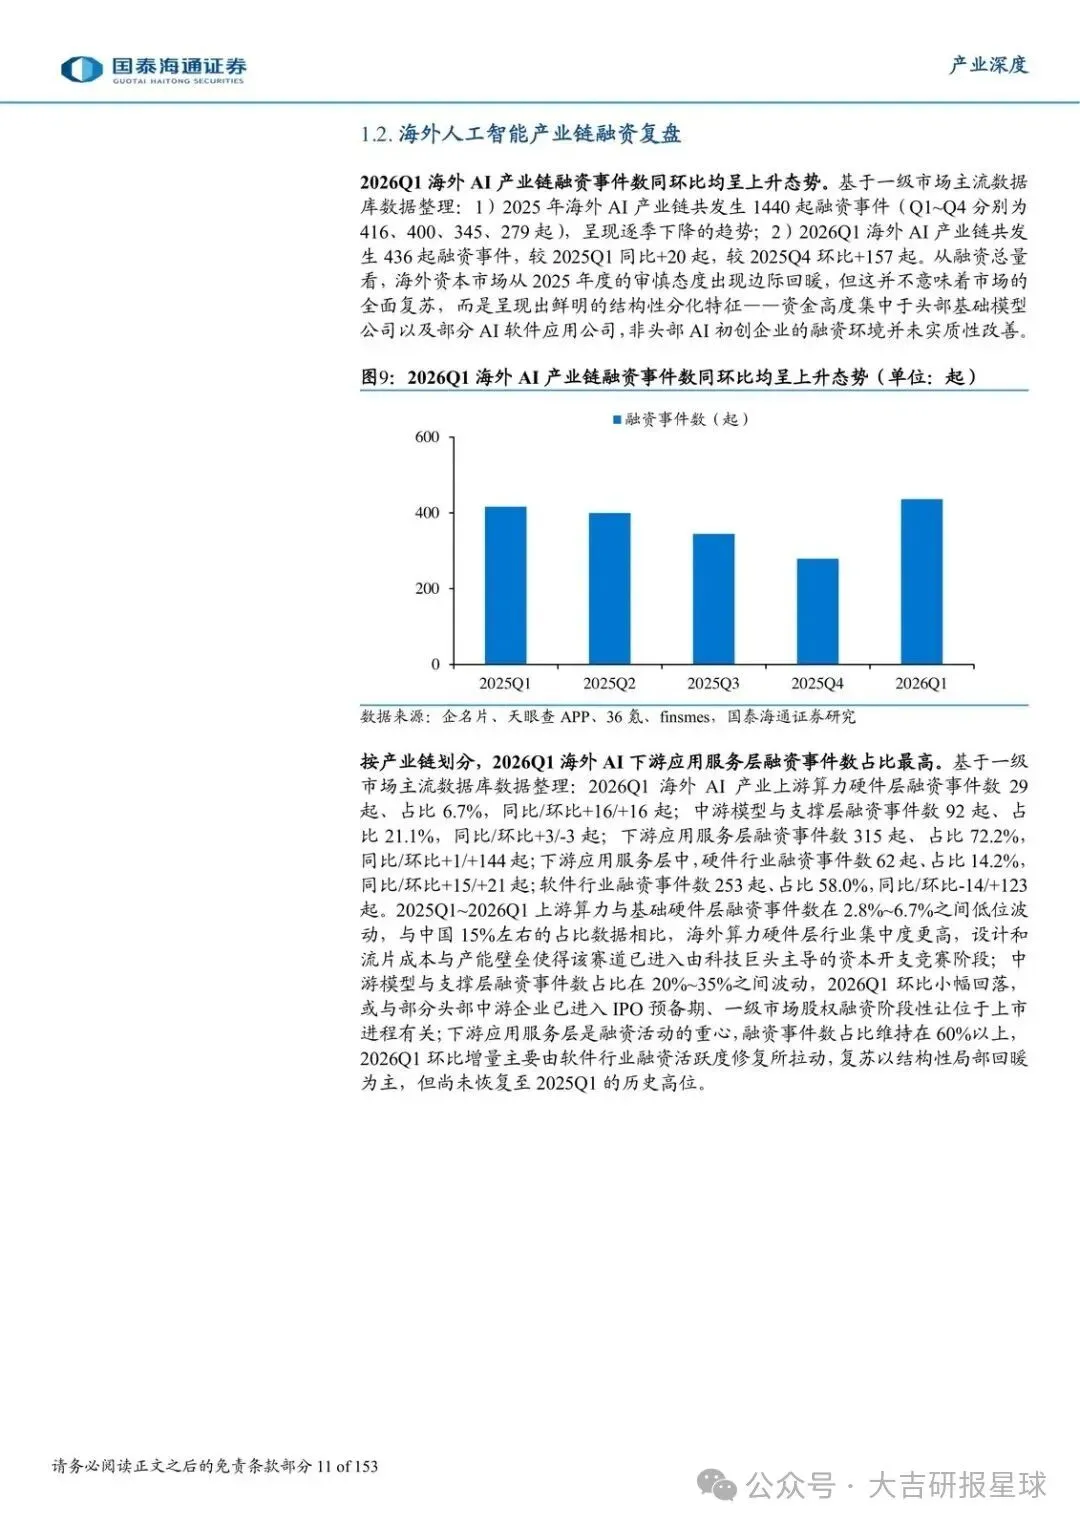
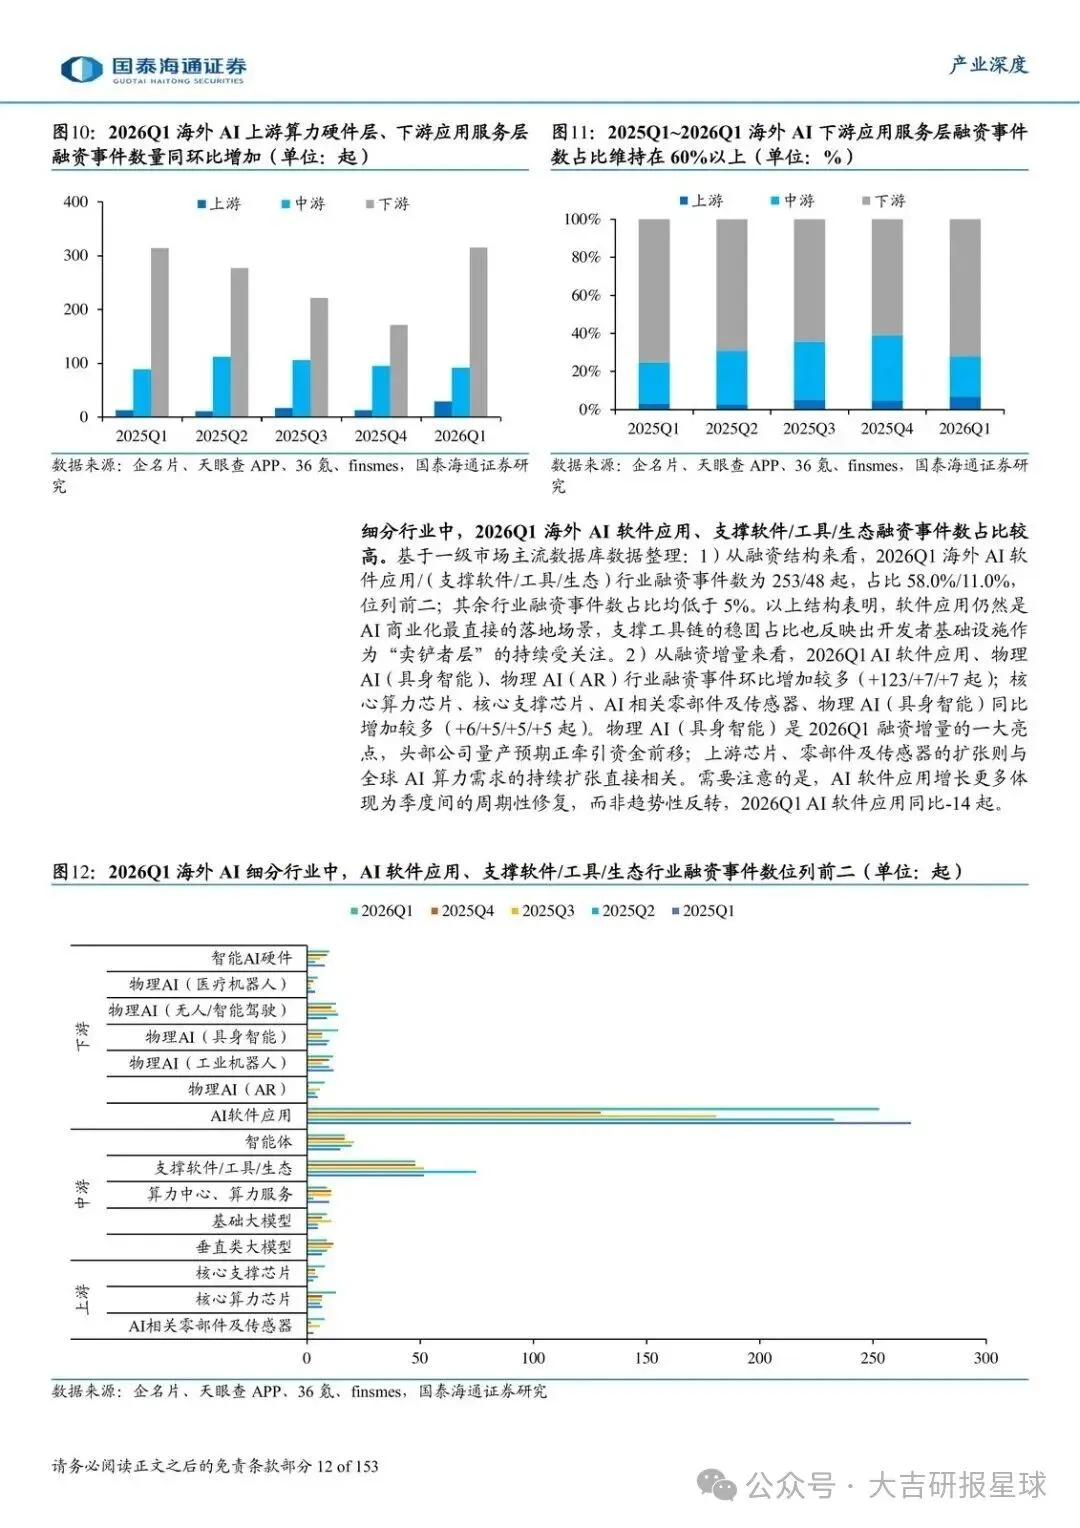
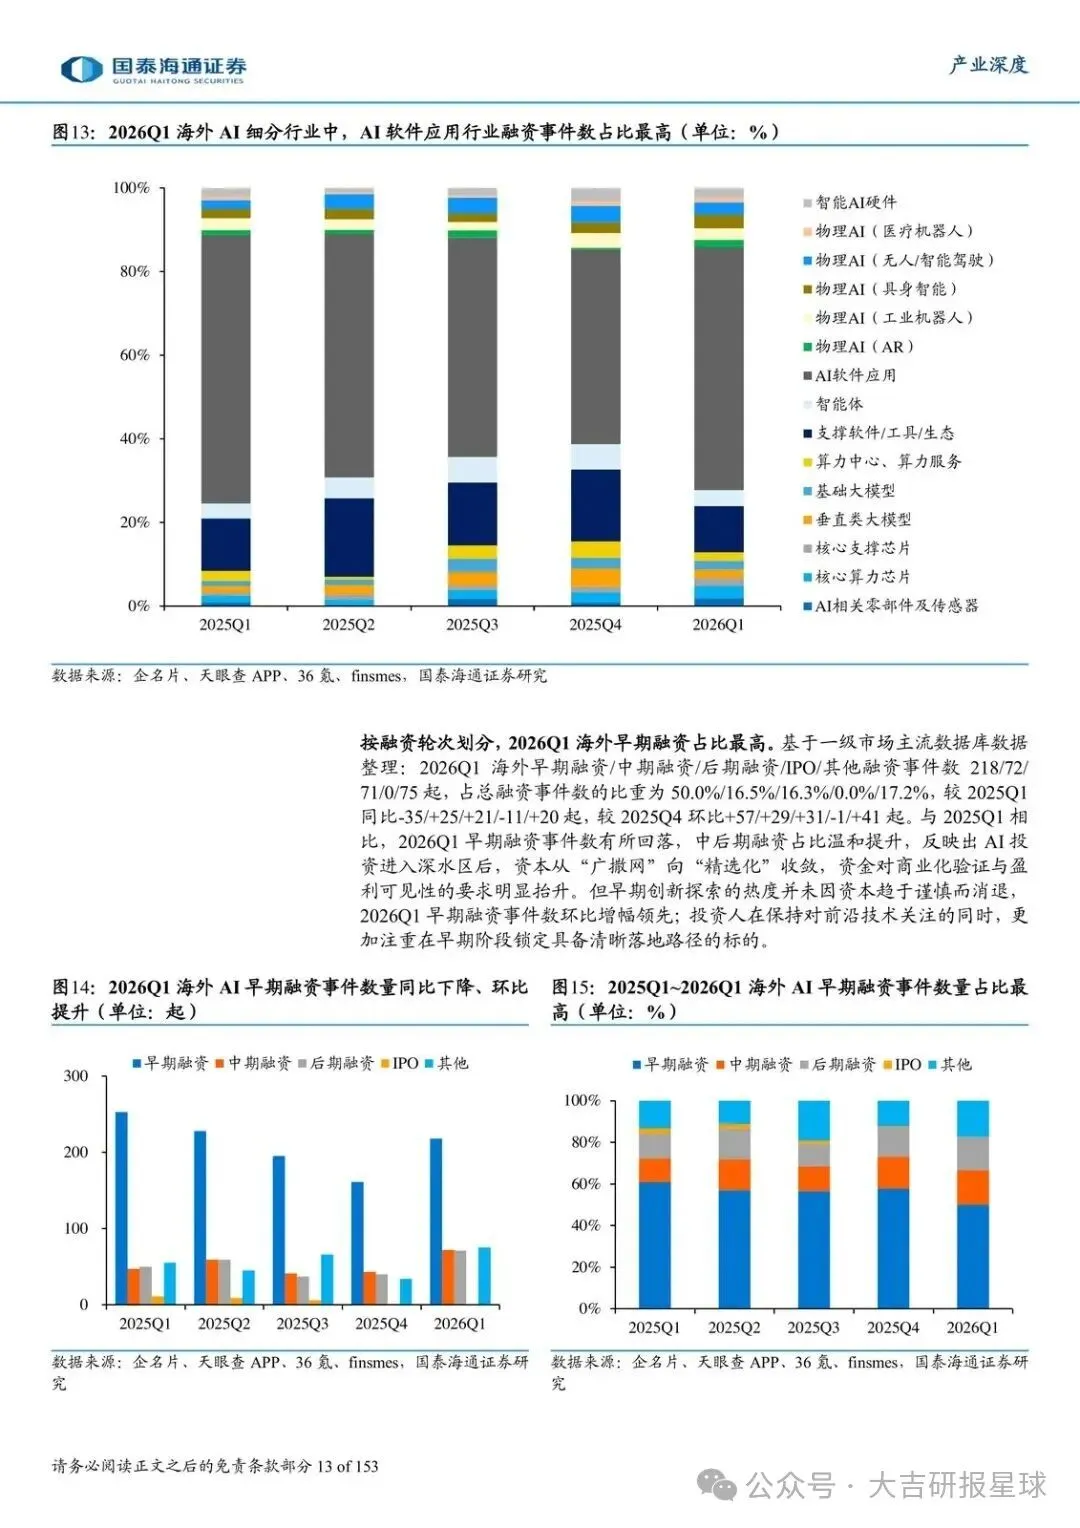
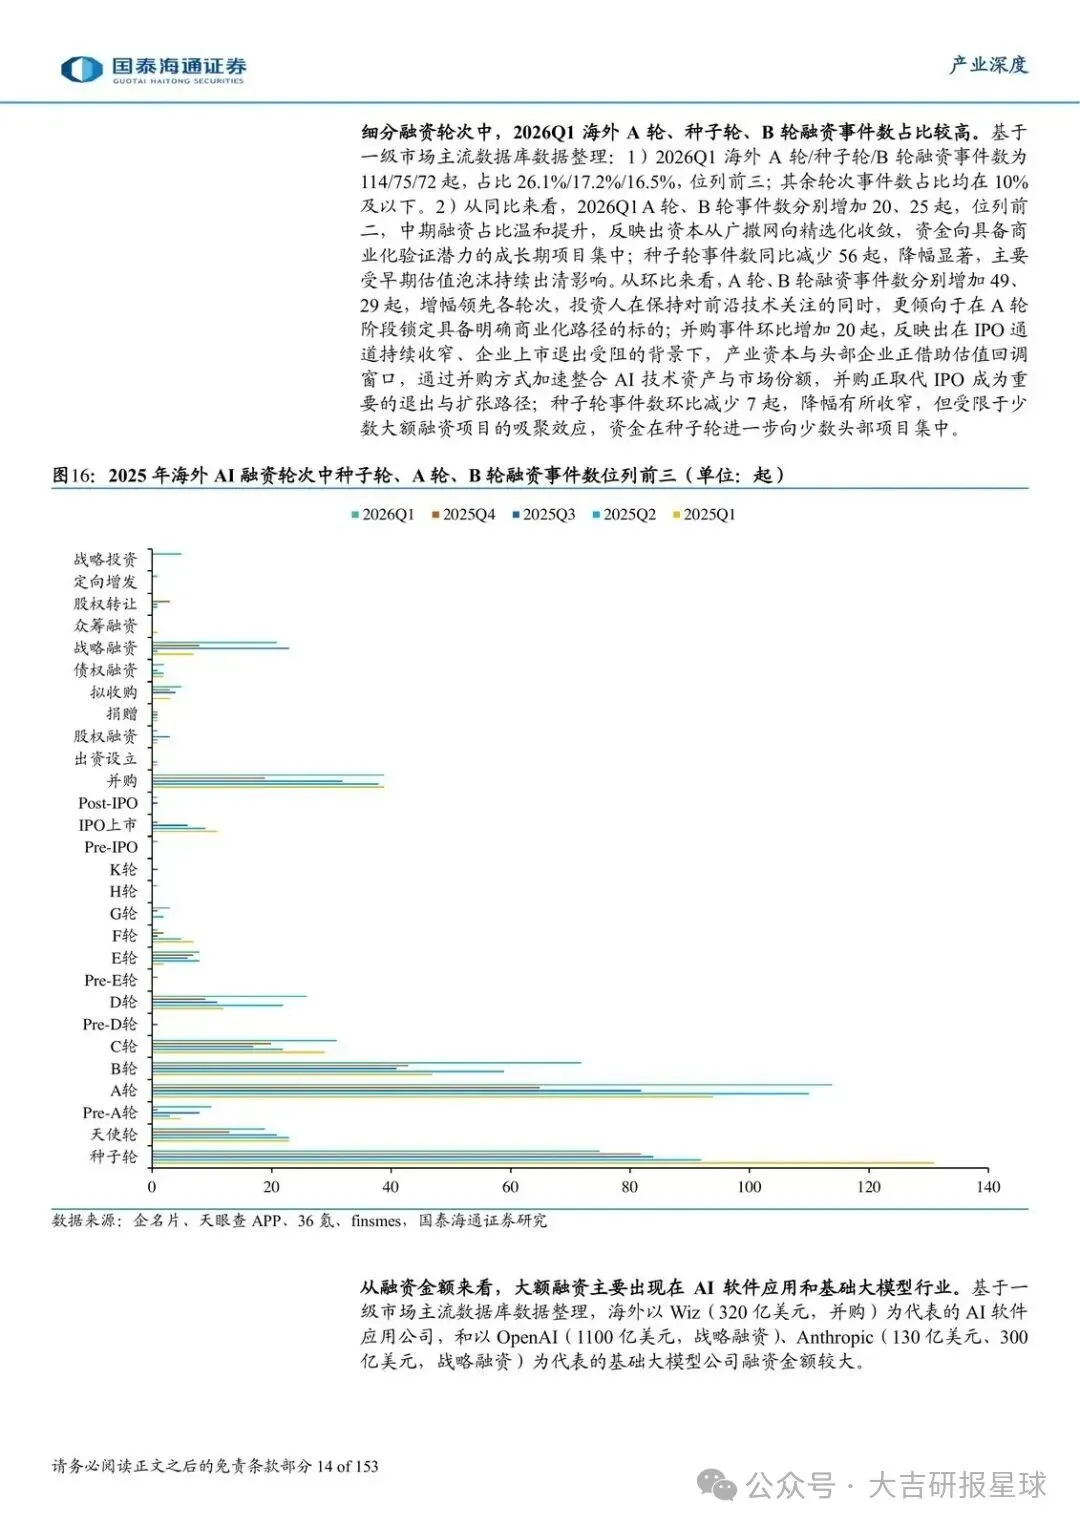
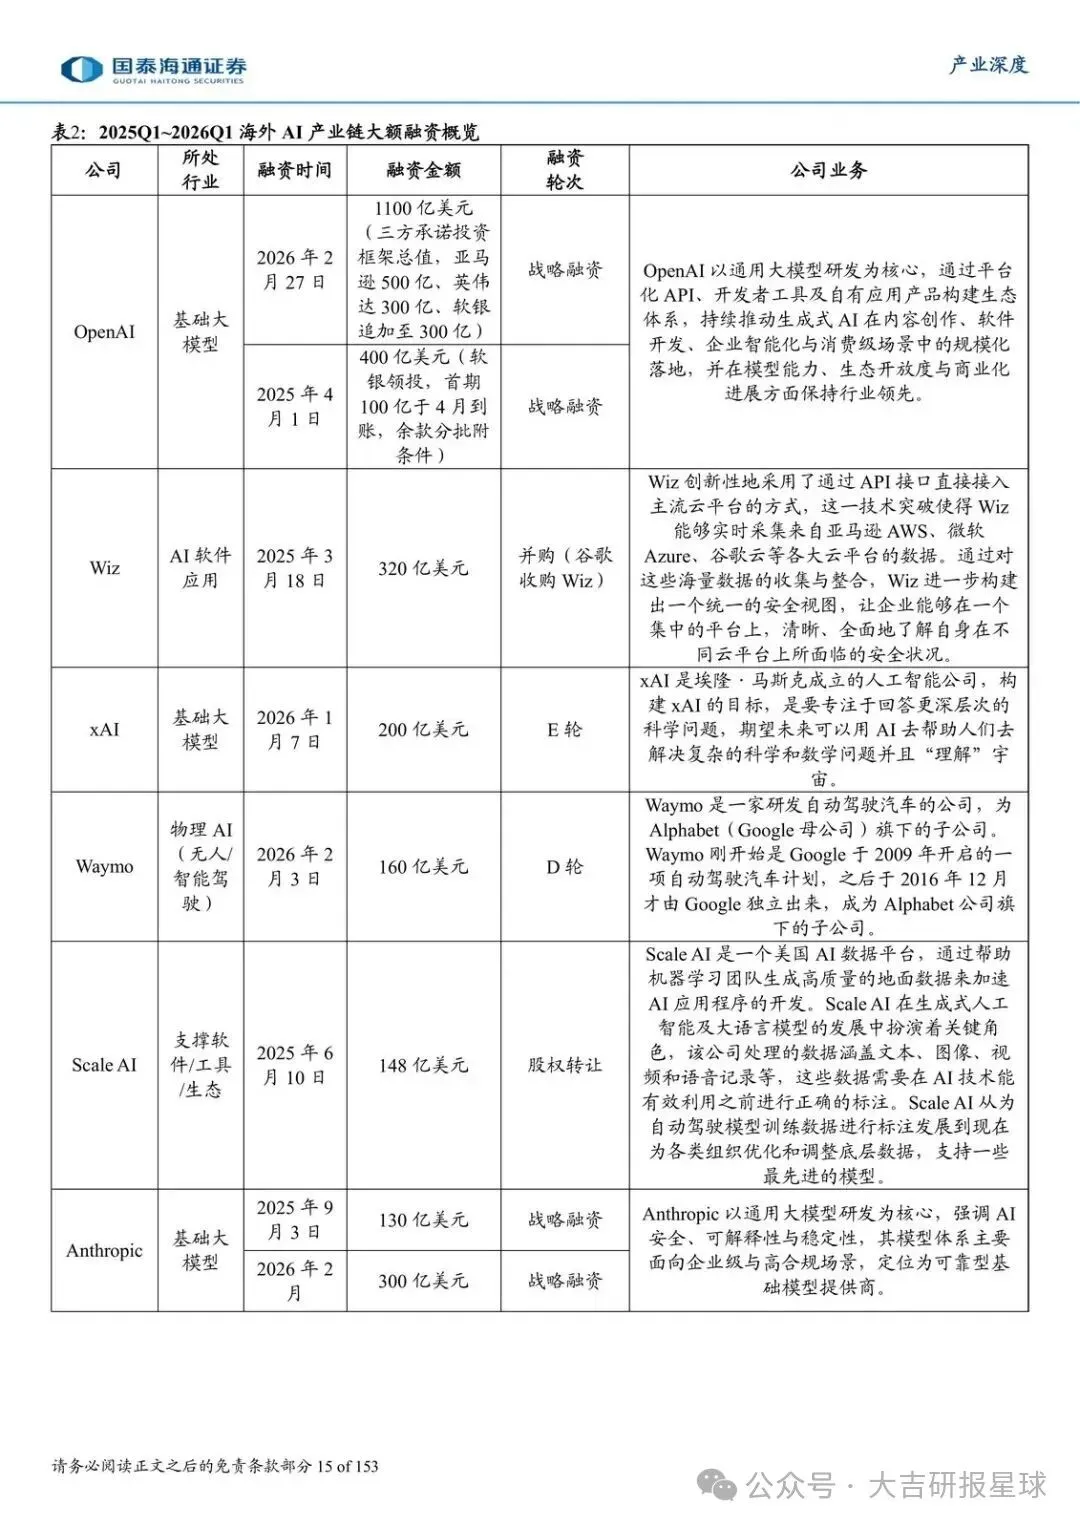
海外是另一本账。融资事件数同比、环比回升了,但这不是全面复苏。钱高度集中在头部基础模型,以及一部分软件应用公司。非头部企业的融资环境,没有实质改善。上市更冷。2026年一季度,没有AI企业上市。二级市场对高溢价AI项目,正在变得更挑。窗口可能留在下半年。2026年二季度,头部模型公司相继递交IPO文件,或带动2026年下半年海外AI产业链IPO回暖。
这个时点因此特殊。一级市场还愿意给早期项目和头部模型开支票。二级市场已经在用更严的价格筛人。接得住钱的,是中国的软件应用、物理AI,以及正在排队上市的芯片和应用层公司。海外能接住的,主要是头部基础模型和少数软件应用。融不到这个位置的海外非头部公司,以及还想用高溢价上市的项目,面对的是更紧的环境。
政策先把土翻开
资本愿意往产业走,前提是规则和底座先就位。2025年以来,全球AI政策的重点收在三件事上:治理规则落地、算力建设,以及“人工智能+”的场景扩展。
中国是三条线一起推。顶层上,“人工智能+”行动、场景培育、智能体规范、伦理审查、深度合成标准、AI计量体系陆续往前走。覆盖面从模型、数据、算力,伸到应用环境和安全治理。底座上,算电协同和算力网,是在补基础设施。
海外各自押不同的点。美国强调技术管制、芯片出口限制,以及全栈生态绑定。英国把重点放在主权AI和产业赋能。欧盟、日本、韩国在加快AI工厂、本土大模型、GPU采购和产业基金。东南亚和中东靠地缘、能源和主权资本,用数据中心、制度创新和区域枢纽,占一个差异化位置。
能接上算力网、算电协同、AI工厂和GPU采购的基础设施方,以及能把“人工智能+”做成行业场景的应用方,处在政策顺着推的一侧。美国这条线的关键词是管制、出口限制和生态绑定。留在绑定体系里的公司,和被芯片出口限制挡住的公司,面对的是两套供给条件。
尺子换了:交付比参数更值钱
2025年以来,产业链的迭代收成三层:模型能力、基础设施效率、应用能不能工程化交付。
模型侧,大语言模型从参数扩张,转向系统效能。混合架构、原生多模态、后训练、长上下文、推理预算,是这轮优化的主轴。物理模型两条腿一起走。VLA负责从感知到动作,世界模型负责物理推演。视频生成在短片段上,已经初具商业化条件。长视频仍被一致性卡住。Agent从做完一次任务,走向持续运行。
基础设施侧,训练看整柜交付。系统级有效算力、互联效率、HBM供应链,决定集群能不能按时交出来。推理看单位token成本。路径包括KV Cache管理、PD分离、异构芯片分层部署。边缘侧在做端边算力分层。软件工具链和预集成能力,重要性在上升。
应用侧已经有一批进入验证或交付。机器人走到工业量产,同时在家庭场景里验证。智能驾驶靠仿真、端到端模型和运营车往前推。企业Agent、AI编程、视频生成、金融,也在慢慢变成可交付产品。金融这条线,2025年已经有具体动作。4月7日,Bloomberg推出AI-Powered Document Insights,用自然语言查公司文件,并接上Terminal里的研究工具。6月10日,Broadridge旗下LTX推出BondGPT Intelligence,把生成式AI嵌进公司债交易和投资流程。BlackRock旗下Aladdin Wealth也推出了AI-Enabled Commentary。
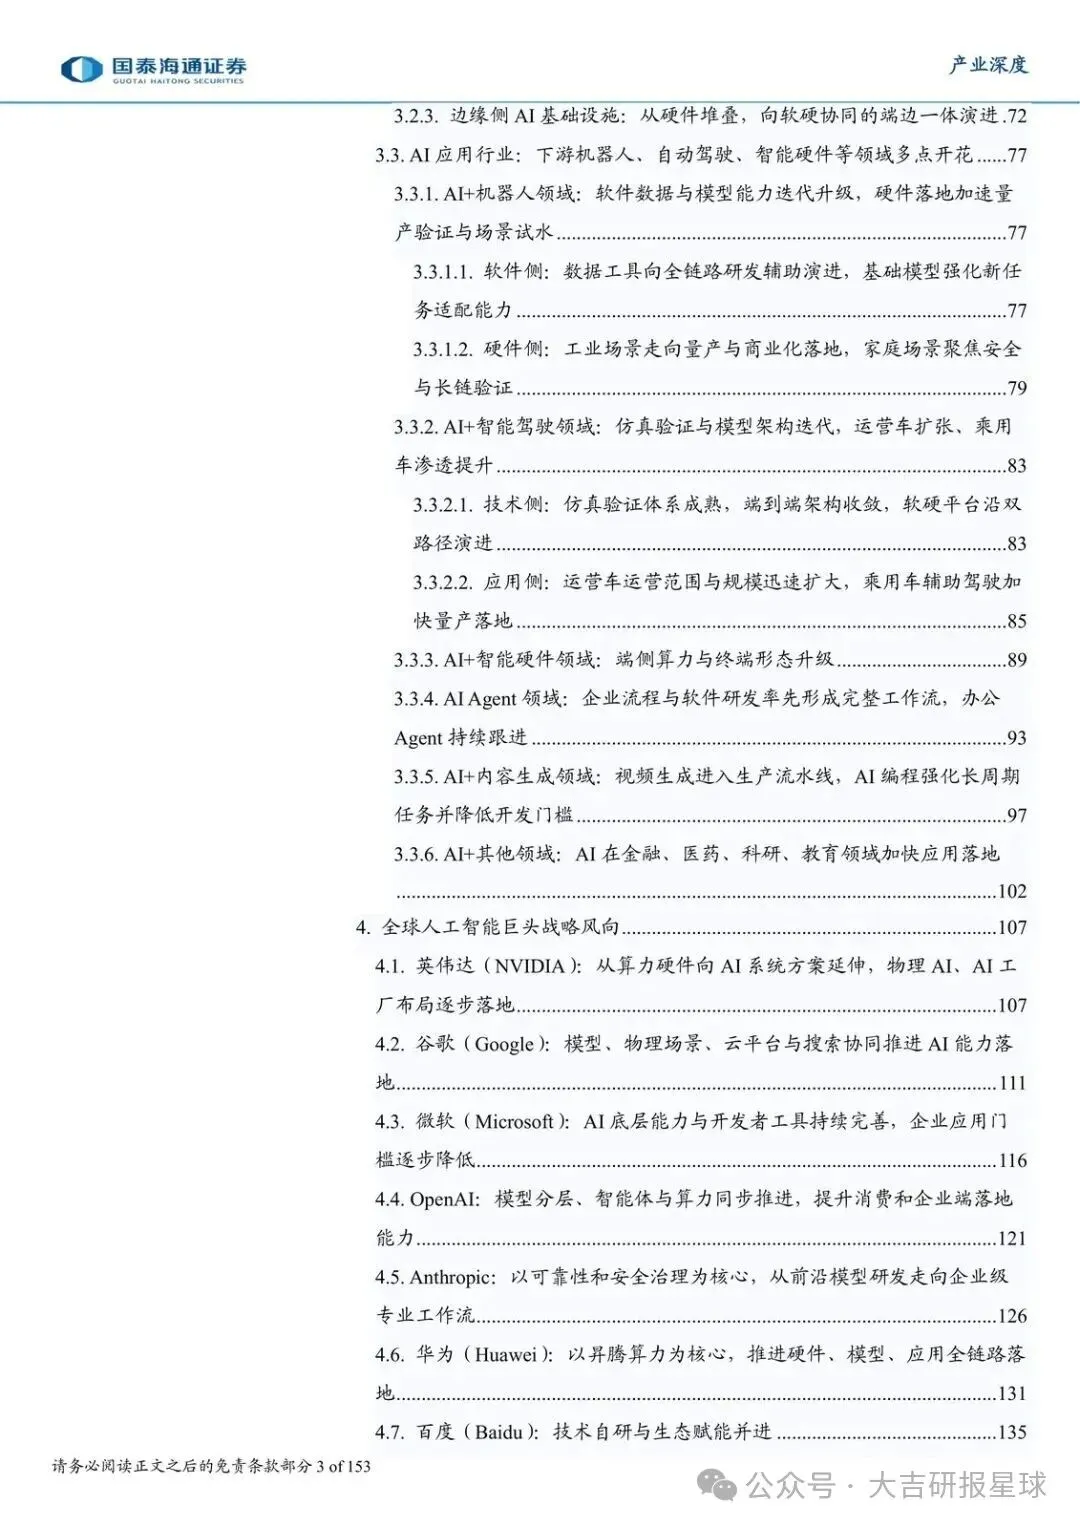
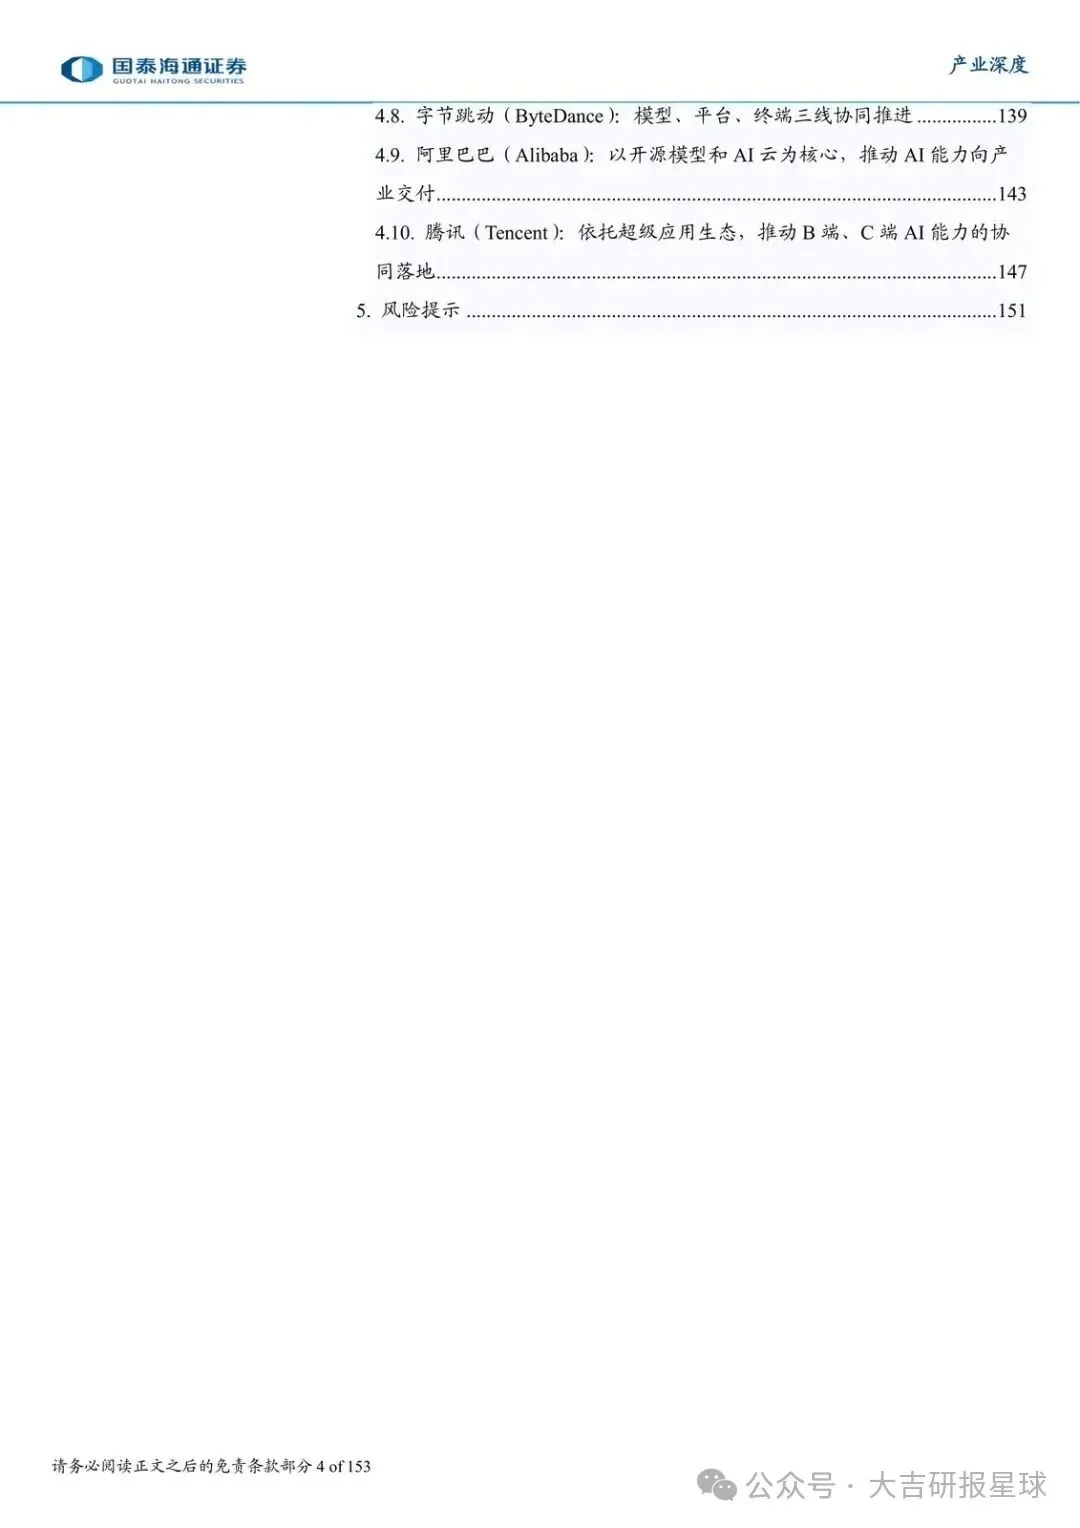
巨头的战略,和这把尺子对齐。2025年以来,它们集中在算力、模型、平台和场景。英伟达沿GPU、网络、液冷、AI工厂和物理AI工具链扩基础设施。谷歌用Gemini、TPU、云,加上搜索和办公入口。微软以Azure和Copilot为核,加开发者工具和企业智能体。OpenAI用模型分层、ChatGPT Agent、Codex和算力合作,同时覆盖消费端和企业端。Anthropic把Claude的可靠性、安全治理和企业工作流放在前面。
中国厂商走的也是落地,路径不同。华为用昇腾、盘古和行业方案做全栈。百度用文心、飞桨、千帆和昆仑芯服务企业。字节用豆包、火山引擎和终端语音助手铺生态。阿里用通义千问开源和AI云做产业交付。腾讯用混元,接上微信、游戏、广告和办公,把B端和C端连起来。
参数扩张不再是这轮竞争的重心。能把token成本打下来、把集群交出去、把机器人、智驾和企业Agent做成可交付产品的,会接住产业资金。短视频生成有商业化窗口。长视频还要等一致性。风险也写得很直:技术迭代、客户需求、研发迭代,只要有一条不及预期,再加上行业竞争加剧,交付故事就会慢下来。
接下来就盯这五件事
- 中国后续季度的AI融资,是否仍集中在软件应用、具身智能和智能驾驶,早期融资占比能否维持在2026年一季度64.6%附近。
- 中国芯片与应用层IPO数量,能否延续2026年一季度同比、环比上升的节奏。
- 海外在2026年一季度零AI企业上市之后,二季度已递交IPO文件的头部模型公司,能否在2026年下半年带动产业链上市回暖。
- 海外非头部企业的融资,是否仍停留在未实质改善,资金是否继续高度集中于头部基础模型和部分软件应用。
- 单位token成本、HBM与集群交付节奏是否改善;机器人工业量产和家庭验证、智能驾驶运营车、企业Agent与短视频生成,能否继续交出可交付产品,长视频的一致性约束有没有松动。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: