
 研报速递
2026年10月24日
2026 年 6 月,新能源轻卡的月度渗透率做到 38.7%,创历年新高。同一年 1 到 8 月,插电混动轻卡销量同比降 34.5%,燃料电池降 71.5%。《2026年9月轻型商用车市场预测研究报告》里,新能源这条线上,纯电一家把其他路线挤到了边上。
总量进了存量阶段,轻卡占近七成
2025 年轻型商用车完成 290.3 万辆,同比增 6.5%。2026 年全年预计 298.2 万辆左右,同比增 2.7%。增速从 6.5% 收窄到 2.7%,材料给出的定性判断是「结构性调整中保持总体平稳,进入存量主导新阶段」。
轻卡是绝对主力。2023 年 189.5 万辆、2024 年 189.4 万辆、2025 年 202.4 万辆,2026 年预计 208.0 万辆,2027 年回落到 200.0 万辆,2030 年 199.0 万辆。按 2026 年预测值算,轻卡占轻型商用车整体约 69.7%,轻客 48.5 万辆占 16.3%,微卡 41.7 万辆占 14.0%。
轻卡这两年的波动不小。2023 年同比增 19.5%,2024 年同比降 6.7%,两年下来几乎回到原点,2025 年才增 6.5%。2026 年之后预测值继续在 198 万到 208 万辆之间横盘,2027 年降 3.0%、2028 年降 2.5%、2030 年再降 2.4%,没有一条向上突破的曲线。
材料分三章:行业洞察、产品趋势分析、销量预测。销量预测用的是商用车市场预测数据库,新能源渗透率与动力形式来自商用车零售数据,宏观数据取自国家统计局。三个数据源各管一段,拼出的是同一张图。
微卡走的是另一条曲线。2023 年 62.6 万辆、2024 年 42.8 万辆,一年降掉近三成,2025 年 43.1 万辆基本持平,2026 年预计 41.7 万辆。到 2028 年预测反弹到 51.0 万辆,2030 年又回落到 43.5 万辆,波动明显大于轻卡。
轻客在稳步扩容。2023 年 40.0 万辆、2024 年 40.2 万辆、2025 年 44.8 万辆,2026 年预计 48.5 万辆。三个细分里只有轻客在 2025 到 2026 年保持 8% 以上的增长。
三个细分的走势在新能源时代有了不同含义。轻客是唯一保持高增长的细分,城配与商用车电动化往往从轻客这类场景起步;微卡 2028 年预测反弹到 51.0 万辆、2029 年持平,材料没有给出反弹依据,这个数要打问号看。
口径要先说清。这份材料的轻型商用车整体预测只含轻卡、微卡、轻客三个细分,微客未列入;新能源部分只覆盖轻卡,且轻卡口径为总质量 3.5 吨以上、6 吨及以下。读渗透率时要知道它说的是这个区间,不是全部轻卡。
往后看,2027 年按三个细分合计约 285.4 万辆,比 2026 年的 298.2 万辆又低一截,其中轻卡预计同比降 3.0%。材料把增长动力压在新能源转型深化与海外市场拓展两件事上。
月度数据的落差比年度值更能反映节奏。新能源轻卡渗透率 2026 年 6 月单月 38.7%,8 月单月只有 23.7%,两个月之间差了 15 个百分点。1 到 8 月累计 31.4% 落在两者之间,说明 6 月的高点带有季节性因素,不是稳态水平。
同比走势同样不均。材料提到 2026 年新能源轻卡销量全年只有 2 月出现同比下滑,8 月同比增 9.5%。上半年 30.8% 的累计增速主要由前几个月贡献,越往后动能越弱。
渗透率五年翻十五倍,纯电占 96.3%
新能源轻卡的年度渗透率是一条陡线。2021 年 2.5%、2022 年 7.5%、2023 年 9.4%、2024 年 18.1%、2025 年 26.4%。五年时间从百分之二点五走到四分之一以上,2026 年 6 月单月冲到 38.7%,1 到 8 月累计 31.4%。
销量侧,2026 年 1 到 8 月新能源轻卡累计实销 13.7 万辆,同比增 30.8%。这个增速放在轻型商用车整体 2.7% 的背景下,是唯一在快速放量的细分。
路线结构极度集中。2026 年 1 到 8 月,纯电动 132,268 辆、同比增 36.6%,份额 96.3%;插电混动 4,867 辆、同比降 34.5%,份额 3.5%;燃料电池 189 辆、同比降 71.5%,份额 0.1%。2025 年的结构还是纯电 92.0%、插混 6.1%、燃料电池 1.8%,一年之内插混与燃料电池双双腰斩。
插混曾经有过起色。2026 年 1 到 2 月插混份额一度突破 6%,此后回落。混动路线里远程一家占 74.3% 的份额,说明这块市场目前由单一企业的甲醇路线支撑,而不是多技术路线并进。
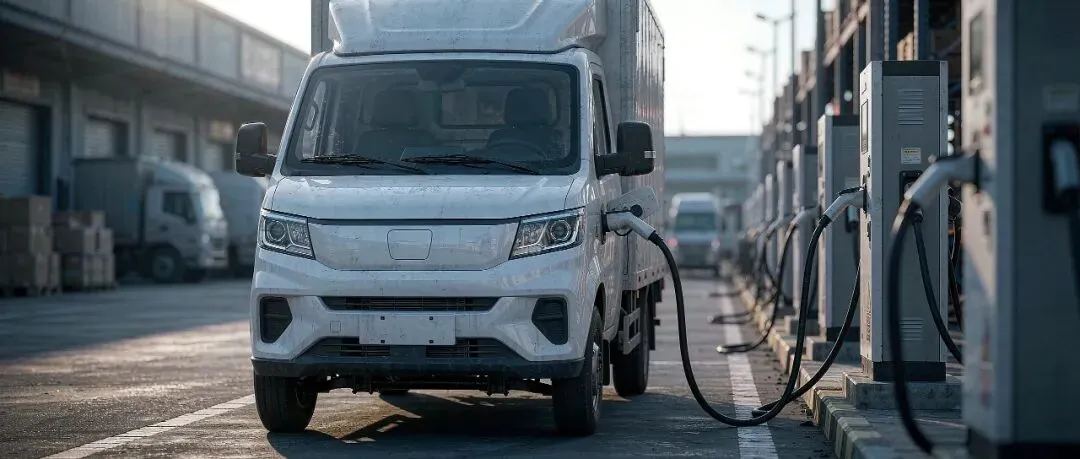
产品端给出了另一个视角。五菱扬光 Pro 增程版 9 月 1 日上市,权益一口价 10.48 万元,车厢 9 立方米,满油满电 850 公里续航,每公里成本 0.26 元。增程路线在微面市场把价格压到了十万级,与轻卡插混份额回落形成对照:路线之争不止看份额数字,也看谁能把成本做到个体卡友够得着的位置。质保口径同样在拉长,这一代新车的动力电池普遍给出 8 年或 40 到 60 万公里的电芯质保,把续航焦虑往售后环节转移。
纯电份额从 92.0% 到 96.3% 只用了一年。这一年里插混掉了 2.6 个百分点、燃料电池掉了 1.7 个百分点,两条路线合起来让出的空间全部被纯电吃掉。技术路线在这个细分里已经收敛,多路线并行的窗口正在关闭。
五年能省 5.33 万,买的人仍在算账
经济账是清楚的。按日均 200 公里测算,纯电轻卡每公里运营成本 0.76 元,燃油轻卡 1.1 元;电费按 1.5 元/度、燃油按 6.7 元/L 计算。年运营 6 万公里可省燃料费 2.88 万元,保养费用从 3000 元降到 1000 元,燃料加保养一年省 3.08 万元,五年总持有成本省 5.33 万元。
混动的处境更微妙。材料明确说混动轻卡并非为个体卡友设计:购车成本高于柴油轻卡,多数个体卡友依赖贷款,三成首付叠加月供对现金流压力大,两套动力结构导致街边店修不了,出保后维修成本陡增。它更适合日均 300 到 500 公里的城际场景与组织化客户。
出海被列为第二条增长线。奇瑞商用车发布全球化品牌,采取「先海外、再国内」路径,首要市场为欧洲;福田的海外战略提出到 2030 年海外年销量突破 40 万辆、新能源占比达 30%。头部车企把增量押在了海外与新能源的组合上。
重卡端的出海同步在推。福田欧曼银河 9 重卡已经登陆美洲市场。商用车出海的顺序基本是先把产品打进海外,再回头补国内的新能源转型,两条线在同一套供应链上跑。
出口本身仍处在高景气区间,但月度增速的边际动能在放缓。总量微增、结构剧变、海外补位,这三件事共同构成了 2026 年轻型商用车市场的基本面。
宏观侧的拖累同样具体。固定资产投资同比下降,房地产投资降幅持续扩大,工程建设与地产配套货运需求偏弱;制造业投资降幅扩大,内需偏弱叠加原材料涨价挤压利润;社零增长动能分化,汽车等大额消费拖累整体增速。
对买家来说,五年省下 5.33 万元是一道要自己验算的题:补能网络够不够密、冬季续航打几折,两个变量的答案直接决定这笔账划不划算。成本表给出的是上限,真正决定下单的是这两个数。
文章数据来源:《2026年9月轻型商用车市场预测研究报告》
扫码加入知识星球
星球成员可获取全部内容
今日星球更新内容:

发表评论
发表评论: