
 研报速递
RESEARCH · 688053.SH · Q3 2026
思科瑞三季度研究报告
表面扭亏,实质转弱 · 摘帽启动 ≠ 基本面反转
数据截至 2026-10-23(三季报披露当日收盘)· 财务数据 100% 取自公告原文
00
六句话结论(先看这个)
① 表面扭亏,实质转弱:前三季度归母净利 999.82 万元,同比 +1,128.60%,但第三季度单季归母净利为 -65.37 万元,已经转亏(扣非 -137.72 万元)。
② 利润暴增不来自主业:营业利润同比改善 1,075.11 万元(测算),其中信用减值损失转回贡献 +1,451.22 万元、管理费用压降贡献 +470.15 万元,而主营业务毛利实际减少 210.32 万元——主业是负贡献。
③ 毛利率逆势下滑 4.02 个百分点(40.23% → 36.21%,测算),而同期最直接可比公司西测测试的环境与可靠性试验毛利率修复 +20.29 个百分点,两者严重背离。
④ 扩产极为激进:在建工程从 533.17 万元暴增至 11,264.00 万元(+2,012.65%),前三季度购建长期资产付现 1.48 亿元,而公司前三季度营收仅 1.57 亿元。
⑤ ST 摘帽已启动:2026-10-23 董事会通过申请,上交所将在 15 个交易日内决定是否撤销其他风险警示;三项条件形式上均已满足。
⑥ 投资评价:财务质量弱、主业承压、估值极贵(年化扣非 PE 约 442 倍,测算)。摘帽是交易层面的利好,不等于基本面反转。
01
三季度经营业绩分析
1.1 核心财务指标总览(公告数据)
资产端(2026-09-30 vs 2025-12-31):总资产 17.51 亿元(-1.88%);归母所有者权益 15.97 亿元(+0.63%)。
1.2 收入增速阶梯式下滑(最需警惕的趋势)
+33.39% 2025 全年 | +17.25% 2026 Q1 | +7.13% 2026 前三季度 |
营收增速三个台阶往下走:33.39% → 17.25% → 7.13%。这是本次报告中最需要警惕的趋势性信号。
1.3 环比分析:Q3 单季已经转亏(核心发现)
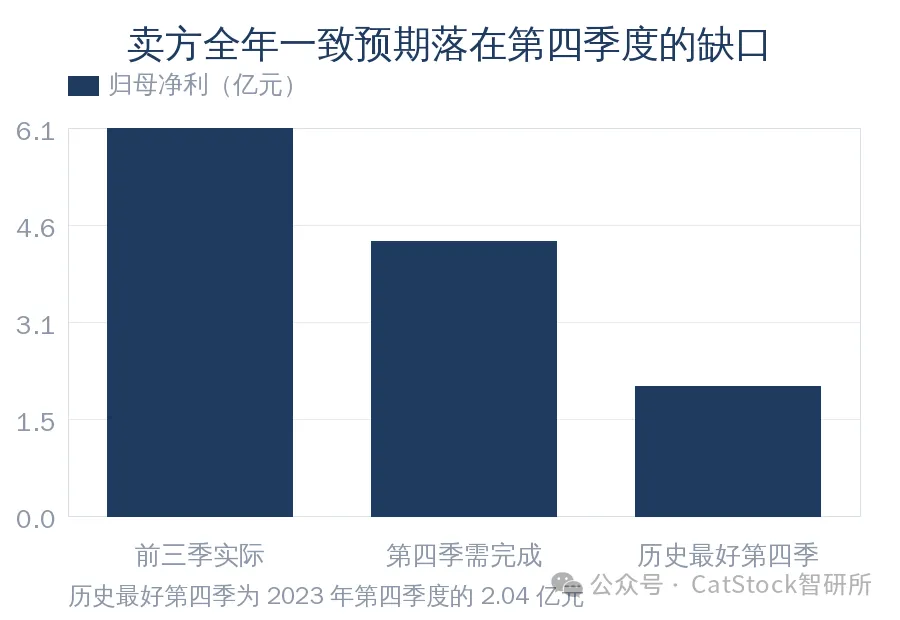
解读:上半年赚的 1,065.19 万元,在第三季度被吃掉 65.37 万元。前三季度「盈利」完全是上半年贡献的,Q3 单季经营性亏损。若 Q4 延续 Q3 的收入节奏与盈利水平,全年归母净利将回落至 1,000 万元以内,且 Q4 单季大概率继续亏损。
1.4 毛利率逆势下滑 4.02 个百分点
原因拆解:① 营业成本增速(14.33%)是营收增速(7.13%)的 2.01 倍;② 新产能折旧/摊销前置——成都、无锡基地陆续转固投产,固定资产基数 4.71 亿元;③ 产能利用率不足,收入增速掉到 7% 而产能按计划扩张;④ 不排除军工检测服务价格存在下行压力(推测,需三季报正文验证)。
1.5 利润增长归因:1,128.60% 的成色拆解(本报告最重要的一节)
前三季度营业利润 543.17 万元,去年同期 -531.94 万元,同比改善 1,075.11 万元。逐项归因(测算,单位:万元):
公告自己的机制解释(原文引用):「公司加大应收款项清收力度,应收票据陆续到期兑付,前期计提的信用减值准备转回,推动利润增长。」
量化结论:减值转回(+1,451.22 万元)超过了营业利润的全部改善额(+1,075.11 万元)——剔除减值转回,公司主业经营层面是净亏损的。另一个佐证:少数股东损益 -427.51 万元(亏损扩大),合并净利润 572.31 万元 < 归母净利 999.82 万元,亏损主要由非全资子公司承担,母公司口径被「美化」了(测算推断)。
1.6 现金流分析:+236.55% 的真相
关键判断:经营现金流改善不是回款改善(销售回款仅 +4.83%,低于营收增速 7.13%),而是采购支出收缩了 1,123.31 万元(-27.12%)(测算)。这是「少花钱」而非「多收钱」,质量不高、不可持续。人工支出反而 +13.21%,人员成本刚性上升。
1.7 资产负债分析:钱在变成厂房,应收在膨胀
另:应收票据 2,648.65 万(-32.88%)、存货 1,991.27 万(-11.99%)、应付账款 5,096.13 万(-30.44%)。
测算指标:资产负债率 6.89%、借款清零,财务结构极度稳健,无偿债风险;类现金资产(货币资金 + 其他流动资产)7.45 亿元,占总市值 36.70 亿元的 20.3%。
但另一面:应收账款 / 年化营收 = 112.9%(相当于 1.13 年收入),应收增速是营收增速的 3.97 倍,回款质量恶化;在建工程 1.13 亿元 ≈ 前三季度营收的 71.7%,扩张强度极高。
股东结构(公告):股东总数 4,960 户;控股股东铨钧企管持股 54.91%,与新余环亚诺金(1.82%)同为张亚控制,合计 56.73%(测算);回购专户持 141.99 万股(1.42%)。前十大股东中,宁波通泰信与通元优博的基金管理人同为通元致瓴。
02
业务进展与公告要点解读
2.1 三季报公告要点 vs 实际成色
2.2 ST 摘帽:完整时间线
撤销三项条件自查(均为客观可验证事项)
解读:① 摘帽概率较高——三项条件形式上齐备、无裁量性障碍,最迟约 2026 年 11 月中旬见结果;② 审核期间股票正常交易,摘帽预期可在交易层面提前反映(10-23 收盘 +2.29% 至 36.70 元,可能已部分反映)。
③ 一个细节:申请提交日(2026-10-23)与「满 12 个月」节点(2026-10-24)相隔一天,是否会被交易所要求补充说明,值得跟踪。④ 摘帽 ≠ 造假事实消除——撤销的只是交易状态,行政处罚认定的年报虚假记载事实本身不会因此改变。
03
行业景气与竞争格局
3.1 行业景气真实,但公司没吃到
行业层面:「十五五」开局之年,工信部与市场监管总局接连加码检测产业顶层文件;军工进入集中验收与批量交付阶段,可靠性检测需求刚性增长;商业航天成为新增长曲线(公司布局无锡、海南文昌)。
| -4.02 pct | ||
这是本报告最尖锐的一处发现:同一行业、同一时期,最直接可比公司的毛利率大幅修复,思科瑞的毛利率反而下滑。行业景气是真实的,但公司没有吃到,反而被自身的产能扩张成本反噬了。
3.2 同业对比(2026-10-23 收盘)
格局判断:思科瑞是四家中市值最小(36.70 亿,为广电计量的 1/3),PB 2.30 处同业偏低——估值便宜是有原因的:盈利质量最差、且背负行政处罚历史。西测测试同时具备元器件一筛/二筛/DPA 与失效分析能力,正面竞争重叠。区域布局(成都、西安、无锡、文昌)+ 800 余家客户是主要护城河,但这条护城河正被资本开支快速消耗现金来加固。同业普遍亏损在一定程度上「解释」了思科瑞的困境,但不能解释毛利率的反向背离。
3.3 战略与产能布局
成都基地厂房已投用、设备投产运行;无锡基地设备陆续投用(截至 2026-08-14,募集资金余额 1.11 亿元);海南文昌检测工程中心主厂房预计 2026 年下半年封顶,2026 年底至 2027 年初初步形成检测能力。战略上从单一环节向设计-测试-组装-封装-检测的系统级解决方案转型,纵向切入商业航天。
明确澄清:公司尚未开展光模块方面的检测业务——这一点对判断其是否沾边 AI 算力概念很重要。
摘帽是交易层面的利好 · 不等于基本面反转
本文仅为公开信息整理与分析,不构成投资建议
免责声明
一、本报告基于《成都思科瑞微电子股份有限公司 2026 年第三季度报告》及《关于申请撤销对公司股票实施其他风险警示的公告》等公开信息整理分析,力求但不保证所载信息的准确与完整。季度财务数据未经审计,请以公司正式披露的定期报告为准;文中标注「(测算)」的指标为依据公告数据的推导值,可能与公司口径存在差异。
二、本报告仅供研究参考,不构成任何证券买卖的要约、要约邀请或投资建议。文中对利润成色、毛利率背离、摘帽概率等的分析均为个人研究观点,不代表公司立场,亦不预示股价走势;文中所涉个股(含同业对比公司)均不构成买卖推荐。
三、市场有风险,投资需谨慎。ST 类股票波动风险显著高于普通股票,摘帽进程、诉讼进展、产能消化均存在不确定性,读者据此操作产生的任何损益,与本报告作者无关。如对报告内容有异议,欢迎留言指正。

发表评论
发表评论: