
 研报速递
核心结论
普洛药业(000739)明显高估。问题出在第四季度。
01估值结论
普洛药业(000739)明显高估。问题出在第四季度。前三季归母 6.13 亿元。卖方全年一致预期 10.47 亿元。剩下 4.34 亿元全压在第四季度。完成度只有 58.6%。这家公司历史最好的一个第四季度,也只赚过 2.04 亿元。图里那个缺口就是全部问题。价格站在三季报的另一边。现价 19.68 元对滚动归母 8.04 亿元。市盈率 28.4 倍。近三年 97.3% 分位。近五年 85.25% 分位。盈利却在往下走。前三季营收 68.35 亿元,同比 -11.97%。归母 -12.37%。经营现金流 6.75 亿元,同比 -12.80%。第三季度单季营收 20.11 亿元,同比 -13.28%。归母 0.91 亿元,同比 -33.47%。扣非 0.73 亿元,同比 -42.41%。市值 227.98 亿元。倍数往上,盈利往下。这个组合近三年没出现过。判断会错的条件:第四季度单季归母回到 2.5 亿元以上。CDMO 收入同比回到 25% 以上。上半年增速只有 14.17%,毛利率 42.61%。主营毛利率还得站上 30%。前三季是 27.66%。三条同时成立,全年 12 亿元路径站得住。对应每股 16.5 元以上,估值结论要改为合理。下一个观察点是明年 4 月的年报。看第四季度单季能不能做到 1.7 亿元。
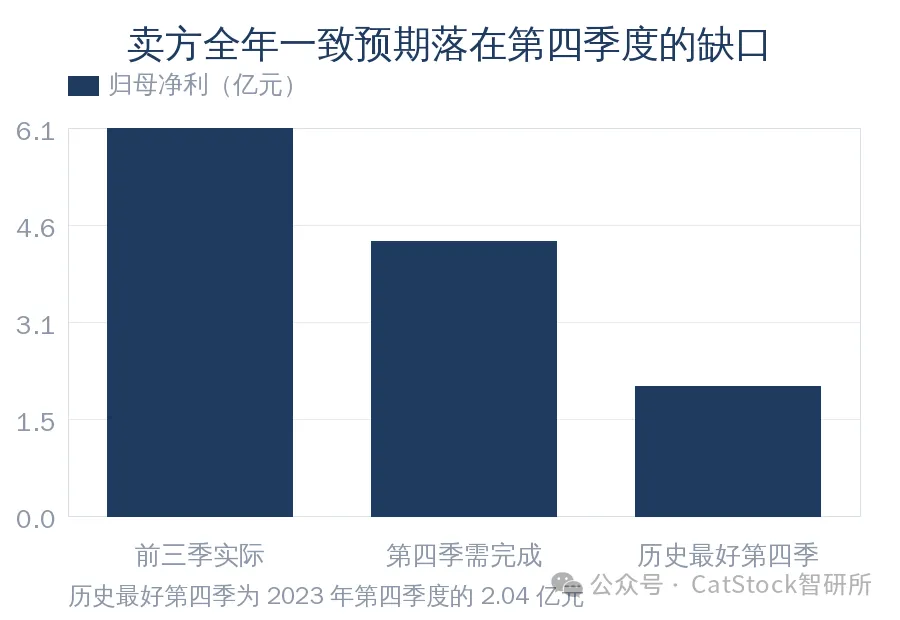
历史最好第四季为 2023 年第四季度的 2.04 亿元
02估值方法
方法选整体三年盈利折现法。不做分部加总。表里最该看的差额是:分部加总只给每股 12.8 元。它比折现法低 11%。两个方法方向一致。结果也落在同一区间。不用净资产折算法。权益占总资产 52%,看着像重资产。但产能由订单驱动。账面净资产不决定现金流。同业表里也能看出来。市净率 3.56 倍最高。净资产收益率 14.05% 只排第二。增长路径,今年跟着前三季营收 -12.1% 走。后两年给 +5.0% 与 +7.0%。依据是 CDMO 上半年收入 +14.17%。在手商业化订单 73 亿元。项目数 1620 个,同比 +37%。
三年盈利折现法的关键参数
03盈利预测
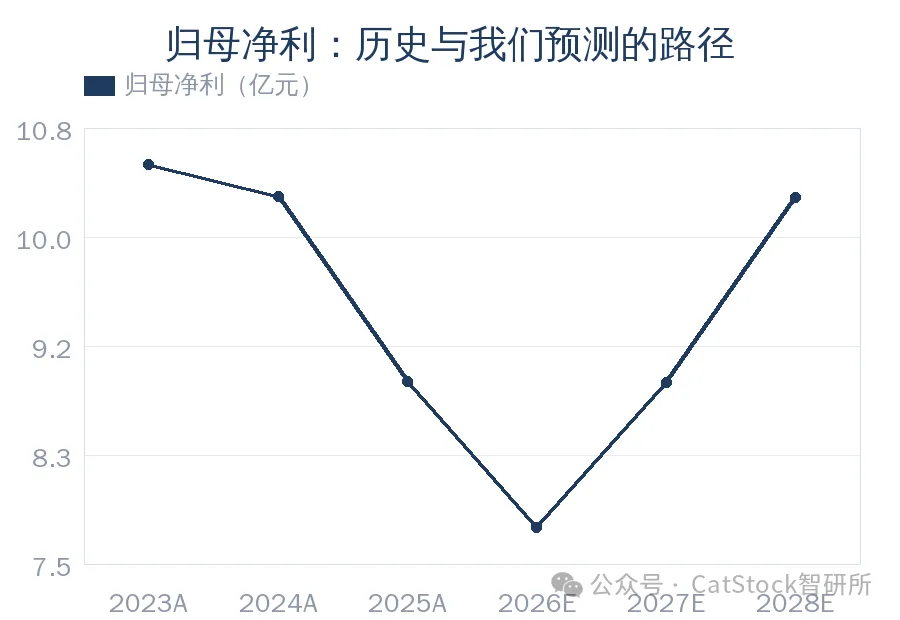
我们预测今年归母 7.8 亿元。它比卖方一致预期 10.47 亿元低 25.5%。三年后也只有 10.3 亿元。它低 32.4%。图里两条线越走越开。三条假设都能验证。第四季度营收同比例下滑 12.4%。单季归母 1.67 亿元。上年同期是 1.91 亿元。CDMO 后两年年均 +15%。毛利率每年提 0.9 个百分点。现价隐含了什么。扣掉三年分红现值每股 0.68 元。按 9% 折现推到三年后是 285.0 亿元市值。除以 20 倍终端倍数。隐含三年后归母 14.25 亿元。我们的预测只有它的七成。隐含值高出 38.3%。换算成复合增速,市场隐含 16.9%。我们 4.9%。分歧不在今年能不能增长。在 CDMO 订单什么时候变成利润。卖方三年后共识 15.24 亿元。现价已经把它兑现了 93.5%。而第一年的 10.47 亿元已经落空。
盈利预测表(卖方一致预期为 27 家机构整合值)
04合理价值
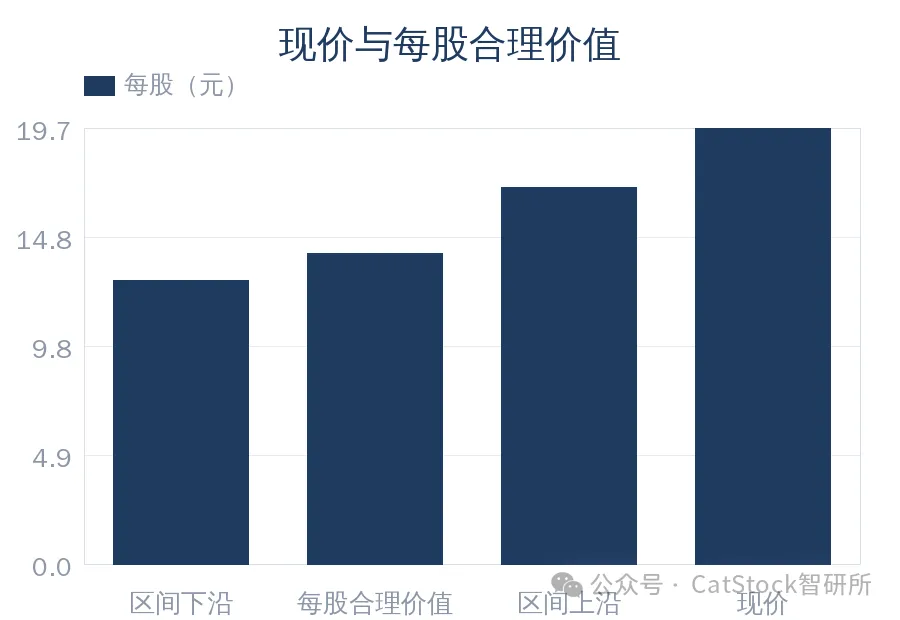
每股合理价值 14.0 元。合理区间 12.8~17.0 元。现价高出区间上沿 15.8%。溢价 40.6%。图里现价那根线落在区间外面。折现法给到 14.4 元。三年后归母 10.3 亿元 × 20 倍 = 206 亿元。按 9% 折现三年回到今天 159.1 亿元。加回分红现值 7.9 亿元。合计 167.0 亿元。除以 11.58 亿股。分部法交叉验证只有 12.8 元。按上半年毛利占比摊分 8.04 亿元归母净利。分别给 24 倍、12 倍、18 倍。合计 148.3 亿元。溢价不是市场错杀。是市场把转型的终局提前定价了。三个证据如下。市盈率从三年前 16.9 倍升到今年 9 月末的 40.0 倍。同期归母同比从 +6.69% 走到 -12.37%。97.3% 的分位只在近三年成立。近十年只有 45.45%。全年一致预期完成度只有 58.6%。最贵的那一段只持续了一个月。6 月末 16.66 元。9 月末 27.74 元。现在 19.68 元。
05历史分位
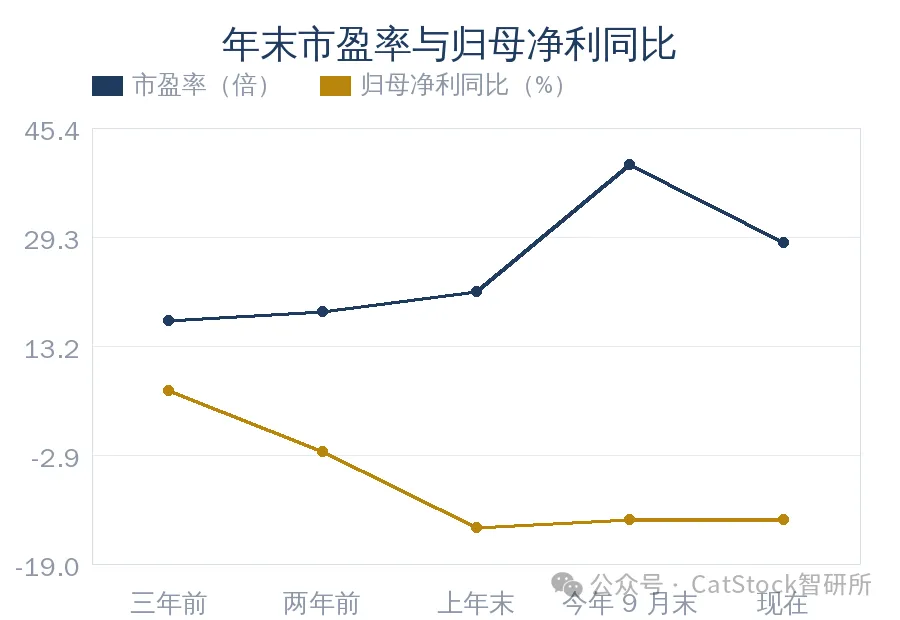
三个估值指标同时指向近三年高位。市盈率 97.3%。市净率 89.19%。市销率 91.89%。年末路径才说明问题。市盈率三年前 16.9 倍。两年前 18.3 倍。上年末 21.2 倍。现在 28.4 倍。9 月末一度到 40.0 倍。同期归母同比 +6.69%。之后 -2.32%。之后 -13.60%。之后 -12.37%。倍数升了 68%。盈利降了两成。压力来自分母(盈利)而非分子(价格)。长窗口是另一回事。近十年市盈率分位 45.45%。市净率 49.59%。市销率 62.81%。都在中游。近三年贵的那段,是四年前 58.6 倍的坑填平之后又多涨出来的。净资产收益率也在下行。四年前 18.88%。上年 14.03%。今年前三季年化约 12.8%。分位高但净资产收益率下行。这是贵信号,并非便宜信号。账面在增厚,但赶不上股价。每股净资产 5.47 元对应 3.56 倍。更新到 5.76 元对应 3.41 倍。净资产多了 5.3%。股价涨了 21.0%。三个指标在近三年的最大差距只有 8.1 个百分点。这是整体抬倍数,并非结构性重估。
06同业对比
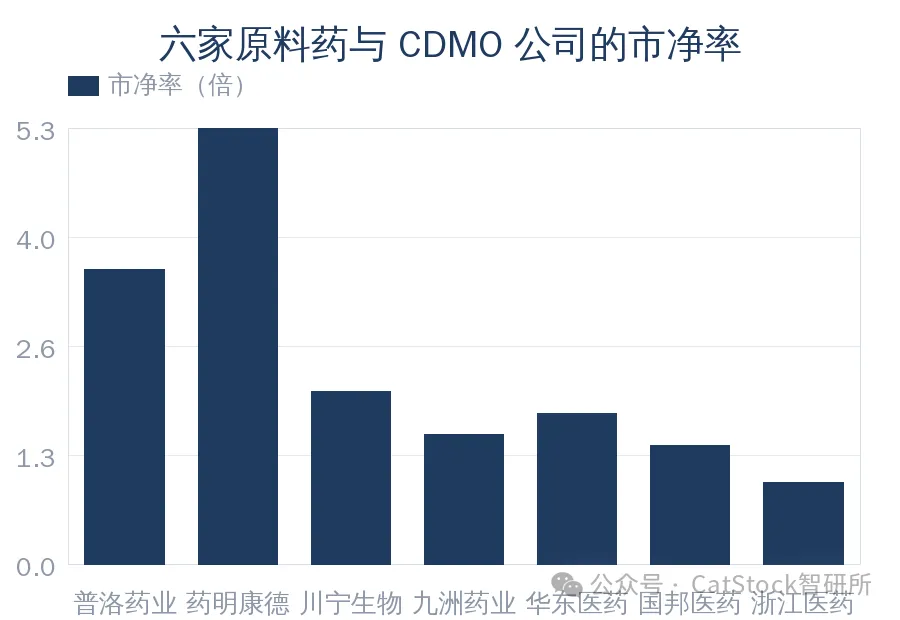
六家里普洛药业市净率最高,3.56 倍。净资产收益率第二,14.05%。图里最该看的是这个折算。市净率 ÷ 净资产收益率 = 0.253。它在六家最贵。比中位数 0.168 高 50.4%。差异不在资产质量,在收入趋势。营收同比为负的只有两家。普洛 -11.97%。川宁生物 -19.83%。其余四家正增长。药明康德 +15.84%。九洲药业 +6.74%。华东医药 +4.07%。国邦医药 +2.05%。它的净资产收益率靠砍低毛利原料药订单换来毛利率上行。上半年主营毛利率 +3.92 个百分点。不是靠收入扩张。换个角度看,收入基数做小了。CDMO 放量一旦跟不上,剩下的就是规模缩水、利润率好看的报表。用市盈率 × 净资产收益率再排一次。普洛 3.99 第二高。仅次于药明康德 4.84。它是中位数 1.925 的 2.07 倍。真正的差距在业务纯度。CDMO 只占总收入 29.3%。另外 70.7% 还在价格战的原料药和集采的制剂里。
同业估值对比(市值单位亿元,数据为同一交易日快照)
07敏感性矩阵
现价 19.68 元落在两格之间。一格是「12.0 亿元 × 24 倍」= 19.88 元。另一格是「14.0 亿元 × 20 倍」= 19.35 元。要让现价成立,要么三年后归母做到 12.0 亿元、市场愿意给 24 倍。这比我们预测高 16.5%。要么做到 14.0 亿元给 20 倍。高 35.9%。对应我们的假设,这一格是「10.3 亿元 × 20 倍」。每股 14.41 元。现价高出 36.6%。只要换一档假设,结论就会改变。三年后归母做到约 14 亿元,也就是卖方共识的 91.9%。20 倍下每股 19.35 元。与现价只差 1.7%。估值结论就得从明显高估改成合理。问题在于全部风险集中在一个变量。73 亿元在手订单,后两年是变成利润,还是只变成产能。跟踪三个数。第四季度单季归母,阈值 1.7 亿元。CDMO 收入同比,阈值 25%。主营毛利率,阈值 30%,前三季 27.66%。三个都过线,估值结论要改为合理。两个不过线,合理价值还得往下修。
每股合理价值敏感性矩阵:三年后归母净利(亿元)× 终端市盈率(元/股)
关注「CatStock智研所」
回复股票名称或代码(如 600519 / 00700),即可查询任意 A 股 / 港股的估值与财务评分。
#普洛药业 #000739 #股票估值
建议收藏
本篇为工具型内容:下次财报披露后,估值与评分数据会同步更新。收藏本篇,出财报后可直接回看最新版本。
免责声明
本内容由 Catstock_AI研究团队基于公开数据生成,仅供研究参考,不构成任何投资建议。市场有风险,投资需谨慎。文中数据来源于公司年报及公开市场信息,可能因统计口径不同存在差异。
出品:Catstock_AI研究团队
完整 7 节报告 + 9 张图表
点击文末「阅读原文」查看 H5 完整版

发表评论
发表评论: