
 研报速递
第一章 行业定义与边界
牛黄这东西,说白了就是牛科动物的胆结石,干燥之后入药。味苦,性凉,中医归心、肝两经,主治高热神昏、中风痰迷、咽喉肿痛。这味药材在中国用了两千多年,《神农本草经》把它列在上品。可真正把它推成产业议题的,只有两个字:稀缺。
按来源分,市面上流通的牛黄拢共三类。天然牛黄是活牛体内自然成石,发生率低到什么程度?屠宰环节的统计口径大多落在万分之一到千分之一之间,国内年产量长期在几百公斤徘徊,靠天吃饭,计划不了。人工牛黄出现得晚,上世纪七十年代才有,牛胆粉、胆酸、猪去氧胆酸、胆红素、胆固醇按固定配比调制成粉,工艺早就跑熟了,成本也低,牛黄解毒片、牛黄上清丸这类普药,用的基本是它。体外培育牛黄夹在中间:拿牛胆汁提取物作底物,在生物反应器里模拟胆囊内的成石环境,长出来的结晶体,成分谱和天然品很接近,1997年获批国家一类新药;到今天,国内还是一家企业持证生产。
产业链条不长,价值分布却极不均衡。上游是活牛养殖、屠宰,以及胆汁资源的回收网络,海外货源集中在南美(阿根廷、巴西、乌拉圭)和澳大利亚的屠宰场。中游做三类牛黄的加工与供应。下游是中成药生产企业,代表品种安宫牛黄丸、片仔癀、牛黄清心丸、局方至宝丹。终端动销握在品牌药企手里——同仁堂、片仔癀在各自品种上的定价权,反过来撑住了整个上游的价格体系。
口径得先交代清楚。本文所指的"牛黄行业市场规模",是天然牛黄、体外培育牛黄、人工牛黄三类原料的出厂或交易额合计,不含以牛黄为原料的中成药终端零售额——后者量级大得多,单是安宫牛黄丸一个品种,零售规模就盖过整个原料市场。若只统计天然牛黄,盘子会大幅缩水,何况这类交易多走非公开渠道,统计噪音极大。后文所有数字,都建立在这个前提上。
· · ·
第二章 行业发展现状
三类原料,三个生命周期。人工牛黄早就走到成熟期后段,普药端被监管收紧和集采两头挤,留下的增长空间不多。体外培育牛黄还在成长期,产能和销量这两年抬得很快。天然牛黄则是典型的资源约束型稀缺品,价格说了算。整体看,这不是一条爆发式赛道,更像被下游需求牵着走的紧平衡行业。
价格是最先说话的那个变量。2023年初,天然牛黄在药市的报价还是每公斤五六十万元,2024年一度冲到150万元以上,翻了一倍还多。原因不复杂:国内肉牛存栏走了个周期下行,屠宰量收缩,进口通道此前基本关着,可下游"双天然"产品的原料需求是刚性的。成本传得飞快,同仁堂2021年把双天然安宫牛黄丸提到860元一丸,片仔癀2023年5月把锭剂零售价调到760元一粒。但提价这条路能走多远?2024年下半程给出的答案是否定的。
政策端的转折,更值得单独记一笔。2023年10月,国家药监局与海关总署发布公告,允许符合检疫要求的天然牛黄进口用于中成药生产,先在北京、天津、上海、广东等地试点。这条政策的分量不轻——它没有提高国内牛的自然成石率,却把供给曲线的弹性撬开了。2024年至2025年,陆续有企业拿到进口货源,原料焦虑得到部分缓解。
需求端却在降温。2022年末到2023年,安宫牛黄丸被抢过一轮,囤货式的;随后渠道库存积压,2024年零售动销明显回落。片仔癀2024年的营收增速掉进个位数,2025年也没能回到高增长区间。终端一冷,中游涨价的故事就圆不下去了。
技术侧还有另一条线在热。体外培育牛黄的产能还在扩,合成生物学路线——用微生物发酵生产胆红素、胆酸——在2023年到2025年间拿到多轮融资。离规模化替代尚远,可资本已经下注了。
这个行业眼下最核心的矛盾,不是需求够不够,而是原料从哪来、成本会落在什么位置。供给端的确定性,谁先做出来,谁就能在下一轮定价里占住位置。
· · ·
第三章 行业市场规模
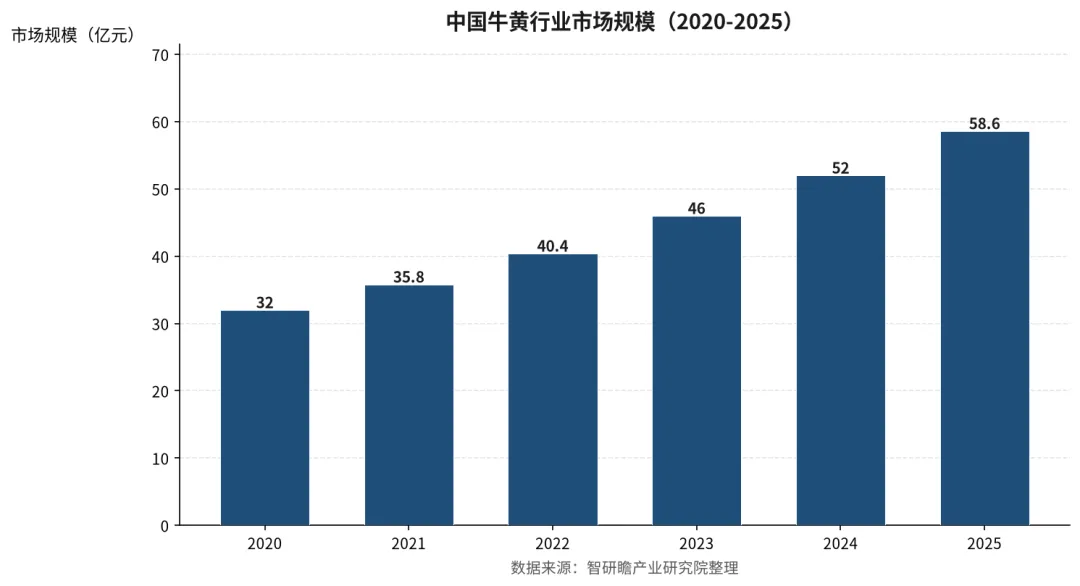
2020年,中国牛黄行业市场规模约为32.0亿元;2021年增至35.8亿元;2022年为40.4亿元;2023年达到46.0亿元;2024年约52.0亿元;2025年约58.6亿元。
从2020年到2025年,五年间盘子扩张了83%,年均复合增速约12.1%。这条曲线既不陡,也谈不上平——2020至2021年受疫情扰动,增速只有11.9%;2022年抬到12.8%;2023年、2024年守在13%到14%之间,是这轮周期里最有力的一段;2025年回落到12.7%。五年增速全部落在11%到14%,上下落差不超过3个百分点。这种"窄幅上行"的形态,在中药材原料类行业里并不多见。它更像一条被需求刚性托住底、被资源稀缺压住顶的通道,而不是撒欢奔跑的成长曲线。
结构上,天然牛黄依旧占着价值量的大头,单价高、交易又不透明,撑起市场规模的半壁以上。非天然牛黄这一块,2025年约11.61亿元,其中体外培育牛黄的占比逐年抬升。真正贡献增量的是两样东西:一是下游含牛黄中成药的刚性用料,安宫牛黄丸、片仔癀等品种的处方改不了,用量就摆在那里;二是原料单价中枢整体上移,天然牛黄价格翻倍之后,哪怕交易吨位没怎么长,货值也自己膨胀起来。
渗透率处在什么位置?若以体外培育牛黄在"可替代场景"里的用量占比来衡量,大致处在20%到30%的区间,属于渗透的早中段——工艺跑通了,产能还在爬坡,医院和药企的处方接受度一年比一年高,但远远没铺满。智研瞻产业研究院的判断是,这一轮增长的核心驱动,已经从单纯的"资源涨价"切换成"替代品放量+价格中枢上移"的双轮结构:前者决定量的弹性,后者决定价的弹性。两条腿走路,总比单靠稀缺叙事要稳。
· · ·
第四章 行业竞争格局
原料端是三张完全不同的脸。
天然牛黄市场极度分散。没有品牌,也谈不上标准,参与者无非产地经纪人、药材市场商户,加上少数专业进口商;价格由货源松紧和药市消息共同决定。这种市场里,谁手里有稳定货源谁说了算,护城河三个字用不上。
体外培育牛黄几乎是百分之百的垄断。武汉健民大鹏药业是唯一持证生产企业,健民集团参股,专利与技术工艺摆在那里,是硬壁垒,短期内看不到第二家获批的可能。天然牛黄价格越高,这个环节的议价能力就越强。
人工牛黄的生产企业有数十家,产品按胆酸含量分档,同质化严重,价格战打了多年,毛利率压得很薄。这一段拼的是成本与合规,不是品牌。
下游成品端的格局,反而清楚得多。安宫牛黄丸的城市零售市场里,北京同仁堂的份额长期居首,多家券商测算其占比在50%以上,广誉远、南京同仁堂、九芝堂等分食剩下的部分;片仔癀是独家品种,靠保密配方和稀缺叙事守住了高毛利。有意思的是,两家在原料策略上的选择并不一致——一家动手更早,多源采购和配方替代的准备都在推进;另一家坚持以天然原料为主的产品定位,代价是对上游价格波动的暴露度更高。
资本层面,有几件事正在重塑格局。2024年,健民集团体外培育牛黄板块的业绩贡献度明显上升,市场开始给"替代技术"重新定价;同年片仔癀市值从高位回落,投资者对"提价驱动增长"这套模式开始打折;2025年,若干中成药企业公告布局进口牛黄采购与战略储备。这些动作指向同一个判断:原料获取能力,正在从后台的成本项,变成前台的竞争项。
壁垒归结起来四条——配方与批文(国家保密品种、独家品种)、原料获取能力(进口渠道、长协、溯源资质)、替代配方的切换成本(绕不开审批与临床验证),还有品牌与渠道。前两条决定能不能活,后两条决定能活得多好。
· · ·
第五章 行业潜在风险
原料价格风险排在首位。发生概率中高,影响程度高。2023年至2024年天然牛黄价格翻倍,如果这种行情再来一遍,中小中成药企业会主动退出含牛黄品种,需求被动收缩,反过来咬上游一口。传导路径其实很短:药市报价上行→药企成本承压→普药端减产或停产→原料需求掉头。
政策风险来自两个方向。一是中成药集采扩围,含牛黄的大品种一旦进入集采,提价逻辑直接失效,价格中枢下移;二是进口政策的边际变化,放宽则压制国内价格,收紧则重新点燃稀缺预期。发生概率中等偏上,时间点很难预测。
技术替代的风险,结构性最强。体外培育牛黄继续扩产,合成生物学路线的胆红素、胆酸一旦把成本压到某个阈值以下,中游格局就得重画。这条路目前还在实验室到中试之间,概率中等;可真要成立,影响是颠覆式的,而非渐进的。
需求端的隐患也没出清。安宫牛黄丸的"囤货—去库存"周期还没走完,2025年部分渠道仍压着高价库存,个别区域已经出现终端价格倒挂。礼品属性走弱,叠加消费分级,高端中成药的量价关系,可能比预想的更脆弱。
质量与合规风险发生概率不高,但属于单点重创型——牛黄真伪鉴别(人造品冒充天然)、进口检疫要求、中成药说明书修订,任一环节出问题,对具体企业都是实打实的冲击。
· · ·
第六章 行业市场规模预测
基准情景的推演建立在四个前提上:进口牛黄政策延续并逐步扩大适用范围;天然牛黄价格在高位震荡,不再出现单边翻倍;体外培育牛黄产能按现有节奏释放;终端需求年均恢复2%到4%,且集采未大规模落到含牛黄的大品种上。
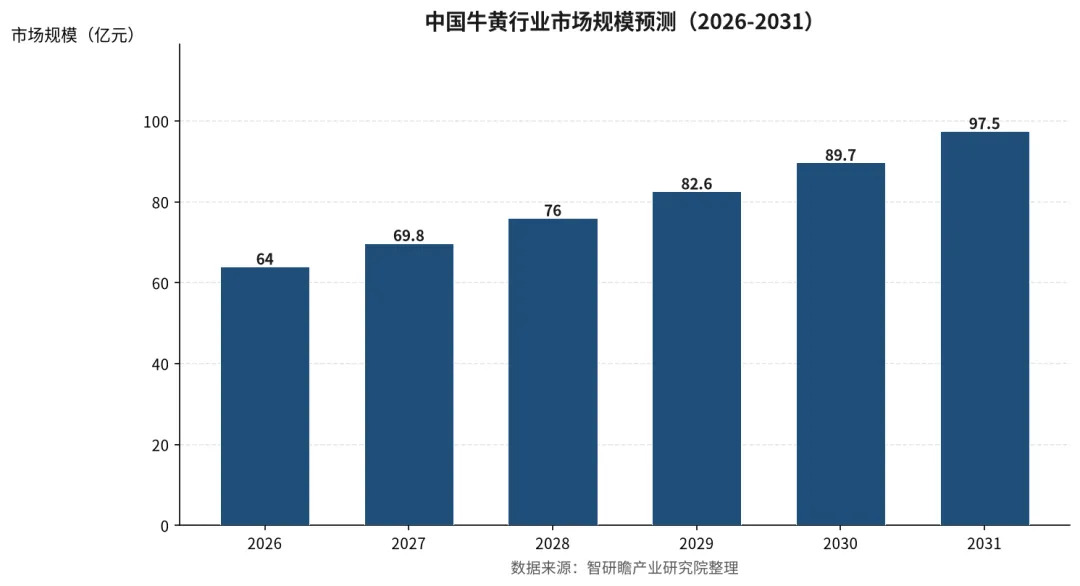
预计2026年达到64.0亿元,2027年为69.8亿元,2028年为76.0亿元,2029年为82.6亿元,2030年为89.7亿元,2031年升至97.5亿元。
以2025年为基期,2025年至2031年这六年的年均复合增速约8.9%,较2020年至2025年历史阶段的12.1%放缓约3个百分点。这个放缓是自然的:基数抬高了,翻倍式的价格贡献不可能重复;替代品的渗透率越往上走,剩下的边际空间越小。曲线形态会从"窄幅陡升"转向"温和抬升",年增量稳定在5亿到8亿元之间,2031年逼近百亿门槛。
乐观情景下,进口放量与消费回暖叠加,2031年有望触及110亿元上下;悲观情景下,集采落地叠加去库存延长,同期规模可能只有82亿到85亿元。两个情景的差额约25亿元,正好是原料价格弹性与终端需求弹性叠加出来的空间。
天花板在哪?原料用量受制于终端制剂的处方构成,天然牛黄的高价本身就在抑制需求,替代品越便宜,全行业货值反而越难做大。百亿之后,增量要看两处:含牛黄中成药向基层与海外市场的扩容,以及牛黄成分在非药领域的应用落地。
· · ·
第七章 行业发展前景与战略建议
有几件事已经形成共识。原料替代是确定方向,天然牛黄的稀缺无法逆转,体外培育与人工牛黄的份额只会往上走;进口常态化不可回头,供给弹性一旦打开就很难收回;头部品牌集中度抬升,中小企业在原料与合规双重压力下退出是趋势。
被低估的有三点。第一,价值链的重心正从"谁掌握资源"挪向"谁掌握稳定原料与替代工艺",这个迁移在2025年已经露头,市场给的估值却没跟上。第二,合成生物学路线是悬在中游头上的一重影子供给,2025年到2028年是其从实验室走向中试的关键窗口,目前的定价里基本没有体现。第三,含牛黄中成药的"成本—提价"博弈已经走到临界点,靠涨价消化原料成本的模式,边际效用正在衰减。
对不同参与者的建议不一样。
原料供应商,重点是确定性而非投机。进口渠道的检疫资质、与屠宰企业的长协、全程溯源体系,这三样是能穿越价格周期的资产。纯做囤货生意的贸易商,在进口通道打开之后,风险敞口会越来越大。
中成药生产企业,应当把原料结构当作战略问题而非采购问题。多源替代配方的审批准备越早越好,体外培育牛黄的战略储备与长期协议要提前锁定,同时评估集采情形下的产品线取舍——不是所有含牛黄品种都值得保。
投资机构,区分两类标的:一类是握有替代工艺与批文的技术型企业,特征是高壁垒、长周期、确定性慢变量;另一类是依赖资源涨价的公司,其估值弹性大但可持续性存疑。真要做配置,前者更接近价值,后者更接近交易。
新进入者,坦白讲,直接切入天然牛黄环节几乎没有胜算。更现实的方向是标准化人工牛黄、胆酸类衍生物,以及围绕牛黄鉴别与质量控制的第三方服务。
说句实在话,这个行业的长期逻辑不在于牛黄本身有多稀缺,而在于谁能用工程化的方式,把一种靠天吃饭的药材变成可控的工业品。谁先完成这件事,谁就拿到了下一轮周期里真正的定价权。
*因篇幅有限,本文仅展示部分内容。更多详情见智研瞻《牛黄行业完整版报告》。
— 智研瞻产业研究院 · 出品 — 欢迎转载、引用

发表评论
发表评论: