
 研报速递
全球电子信息产业运行状况,产业发展呈现多维度结构性特点。产业增长动力发生转换,传统PC、智能手机等消费电子市场增长乏力,整体进入存量竞争阶段;AI算力硬件、汽车电子、能源电子、光通信器件等新兴赛道成为增长主力,产业增长重心由面向个人消费市场逐步转向工业、能源、交通等产业端市场,细分领域景气度分化显著。
产业价值分配格局持续调整,产业链高附加值环节进一步向核心芯片、底层软件、高端设备与材料领域集中。终端组装制造环节利润空间持续收窄,头部企业依托技术、专利与生态优势巩固市场地位,中小企业更多聚焦细分元器件与配套服务。同时全球产业链加速重构,单一区域集中供应模式弱化,供应链布局兼顾成本效率与安全韧性,区域化、多元化布局特征愈发明显。
绿色化、智能化成为产业转型主线。产品设计、生产制造、回收利用全生命周期的低碳要求不断提高,各国能耗、环保相关法规持续收紧,倒逼企业优化工艺、开发低功耗芯片与节能终端产品。数字化工具深度应用于研发、生产、管理全流程,智能制造广泛普及,软硬件一体化解决方案逐步替代单一硬件销售模式,产业发展模式由产品制造向产品加服务转型。
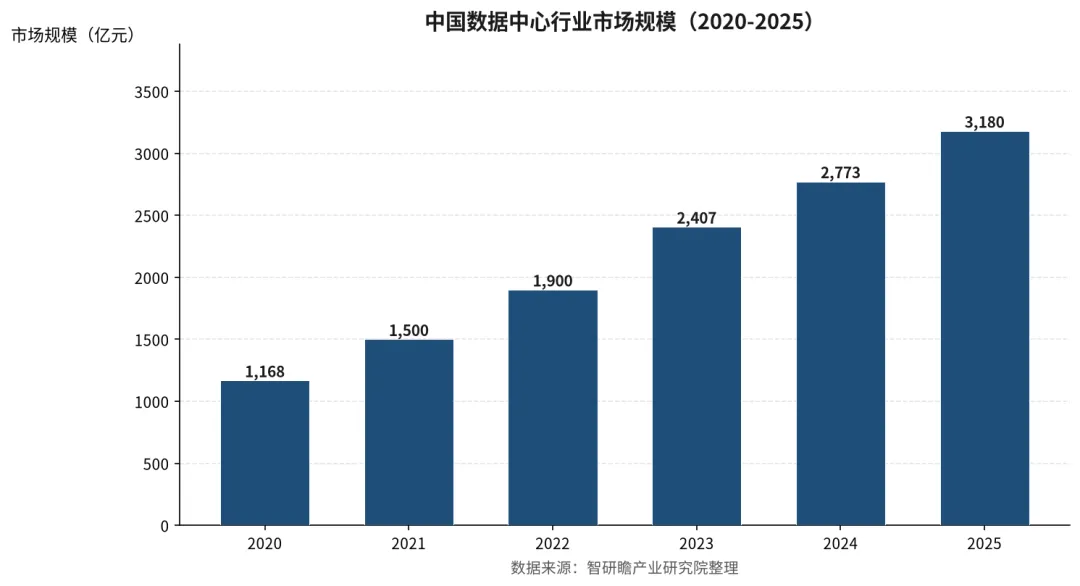
图表2021-2026年1-6月全球电子信息产业市场规模
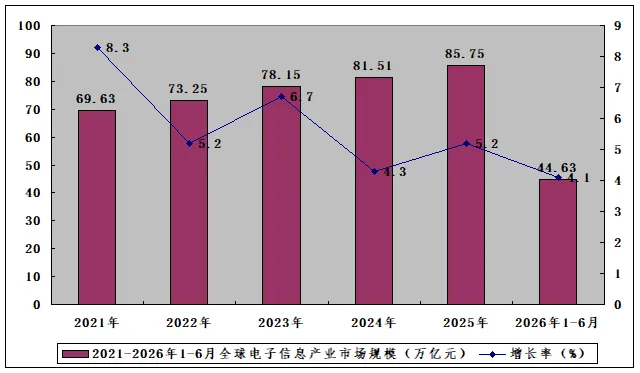
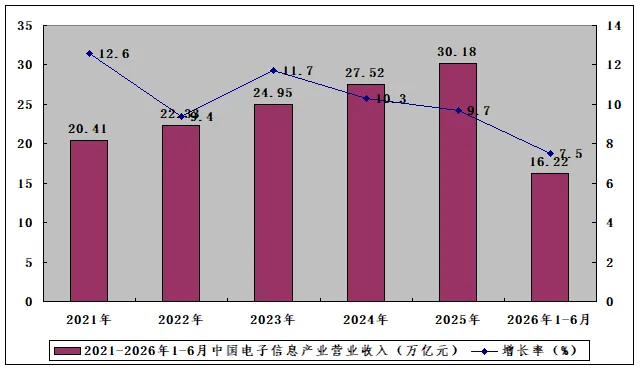
调查数据显示,2021-2026年1-6月中国电子信息产业营业收入呈现增长态势,据统计,2024年中国电子信息产业营业收入27.52万亿元,2025年中国电子信息产业营业收入30.18万亿元,同比增长9.7%。
图表2021-2026年1-6月中国电子信息产业营业收入
阅读原文丨详细报告目录,请见阅读原文
联系客服丨如需购买报告,请联系客服
010-8855 8925 / 8855 8955

发表评论
发表评论: