
 研报速递
第一章 行业定义与边界
数据中心说到底是给电子信息设备提供运行环境和配套保障的建筑场所。机房之内,机柜、供配电、制冷、消防、安防、网络接入,几套系统彼此咬合,可对外交付的其实只有三样:机架空间、电力容量、带宽。这个行当站在数字经济的中间层。往上走,是土地、电力、柴发与UPS、冷却设备、服务器、交换机、光模块;往下走,是云服务商、互联网平台、金融机构、制造企业与政务单位。
价值的流转并不复杂。上游的电力与设备成本是大头,中游运营商把它们组装成可出租的机柜,按功率密度和区位溢价卖给下游。真正决定毛利的就两头——拿电的价钱,卖柜的价钱。
统计口径上,本文取窄口径。机房侧的基础设施租赁与运维服务收入计入;服务器、交换机等IT硬件的销售不计;云厂商对外售卖的计算与存储服务也不计。要是把整机和云服务一并装进来,中国"泛数据中心"产业的体量能膨胀好几倍,代价是跟硬件制造业、软件服务业的边界大面积重叠,行业分析也就没了意义。运营商自建机房收入、云厂商自用机房按内部结算价折算的收入、第三方IDC的批零收入,都在统计范围内;100个机柜以下的企业级机房、分散的边缘节点则剔除在外——这块体量还小,归属场景又杂,单独跟踪更妥。
按交付方式划分,业内习惯看批发型和零售型。批发型对着超大客户,单笔合同额高、租期长,毛利被压得比较薄;零售型服务中小客户,单柜单价好看,可获客成本与空置风险全得自己扛。这几年还冒出"定制代建"这个过渡形态——照客户图纸盖好再整体移交,条件夹在两者之间,在头部云厂商的招标里已经占了不少份额。还有一点得补上:随着智算需求上量,行业内部又裂出一条按功率密度划分的暗线。20千瓦以下算通算,以上归入智算,两边的客户、造价与运维逻辑,几乎不是一回事。
· · ·
第二章 行业发展现状
中国数据中心行业已经翻过最陡的那段坡,眼下正从高速扩张切入成长中后段。凭据不在增速本身,而在供需两端的结构变化。
2022年2月"东数西算"工程全面启动,八大枢纽节点、十大集群的布局把新增产能往西部引。此后三年,政策节奏相当密集。2023年10月,工信部等六部门印发《算力基础设施高质量发展行动计划》,提出到2025年算力总规模超过300 EFLOPS、智能算力占比达到35%;同年12月,发改委等四部门发布深入实施"东数西算"工程、加快构建全国一体化算力网的实施意见;2024年7月,《数据中心绿色低碳发展专项行动计划》落地,要求2025年底全国数据中心平均PUE降至1.5以下,新建大型、超大型项目不得高于1.25。
政策的另一面是约束。一线城市的能耗指标已经成了稀缺资源,北京、上海、深圳对新建项目的审批口径大体锁在"只减不增"或"等量置换"上。供给的地理分布就这么被改写了。
需求侧的变动更剧烈。2023年起,大模型训练拉动高功率机柜需求;2025年初DeepSeek引发的推理算力浪潮,又把需求从集中训练推向分散推理。单机柜功率从传统的6至8千瓦抬到30千瓦以上,部分智算中心突破100千瓦,风冷在20千瓦以上就开始吃力,液冷渗透率因此被强行提速。
冷热不均的问题也一并暴露。西部集群的土地与电价优势明摆着,网络时延和本地客户不足却拖累上架率,部分集群实际投用比例长期在三成上下徘徊;东部一线一柜难求,租金坚挺。说到底,这既不是简单的过剩,也不是简单的短缺,是错配。
资本的取向同样在变。2023年8月,贝恩资本以约31.6亿美元将秦淮数据私有化,2024年完成退市;万国数据于2024年3月把昆山等地资产打包发行C-REIT,存量资产的退出通道被打通。一级市场的钱不再追捧"机柜规模"这个指标,转而盯住上架率、客户结构与电价锁定年限。
· · ·
第三章 行业市场规模
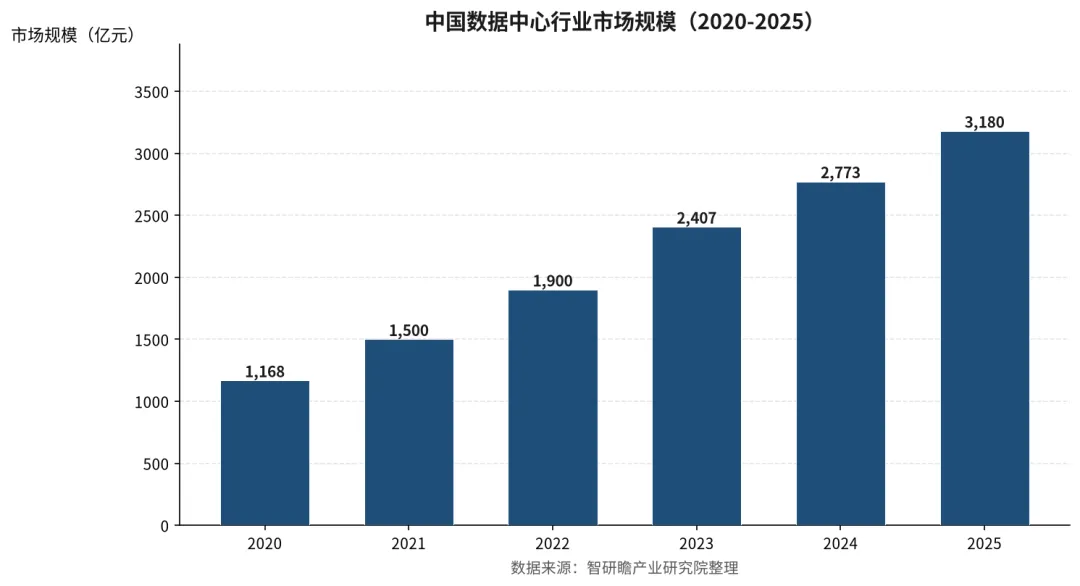
2020年,中国数据中心市场规模约为1168.0亿元;2021年增至1500.0亿元;2022年达到1900.0亿元;2023年为2407.0亿元;2024年约2773.0亿元;2025年约3180.0亿元。据智研瞻测算,这六年的年均复合增速约为22.2%。
这条曲线本身分了两段。2021至2023年,同比增速依次为28.4%、26.7%、26.7%,斜率陡峭,那是云计算扩容与"东数西算"基建落地的叠加期;2024年增速回落到15.2%,2025年进一步降至14.7%,后半段明显走平。前陡后缓的一条爬坡线——这属于成长型行业的典型形态,但从斜率变化看,它已经脱离了爆发期的特征,向稳态扩张靠拢。
支撑这轮增长的力量也换了手。2020至2022年,移动流量、公有云与企业上云是基本盘;2023年之后,智算接棒,贡献了增量中的大头。结构上,批发型项目的收入占比已接近一半,智算中心在新增投用机柜中的份额快速抬升,而传统低功率通算机柜的租金在部分二线城市出现松动。
渗透率走到哪儿了?2024年底,全国在用标准机架已超过880万架,绝对规模全球第二,但每万人机架数仍明显低于美国、新加坡等市场。换个角度看,中国数据中心机柜的平均功率密度不足8千瓦,若未来三年平均密度抬升到12千瓦以上,仅存量改造一项就能撑起可观的收入空间。渗透的故事没讲完,只是重心从"建多少"移到了"装多满、跑多快"。
· · ·
第四章 行业竞争格局
按在用机架规模衡量,三大电信运营商合计占约六成份额。中国电信的"2+4+31+X"资源池、中国移动的"4+3+X"布局,加上各省公司的属地机房,构成了行业最厚的那层底座。它们的优势不在技术,在电力获取、网络接入与政企客户关系——这三样,恰好是新进入者最难复制的东西。
第三方阵营分两个梯队。万国数据、润泽科技、世纪互联、数据港、光环新网、奥飞数据、科华数据等构成第一阵营,单家机架规模多在十万架级别,客户以头部云厂商和互联网平台为主;区域性中小IDC构成第二阵营,靠本地客户和价格灵活性生存。行业集中度呈现"总盘子分散、高端市场集中"的样貌:CR5约在50%上下(含运营商),CR10接近65%,20千瓦以上的高功率机柜则更加集中在少数几家手里。
竞争壁垒有四道。能耗指标与电力接入是第一道,也最硬,拿不到指标等于没入场;第二道是资本开支强度,单机柜投资从通算的8万至12万元到智算的30万元以上不等,规模效应的门槛被抬得很高;第三道是客户结构,单一云厂商占收入过半的项目,议价权基本不在自己手上;第四道落在运维与能耗管理上,PUE每降0.1,对一个十万架规模的运营商而言就是数千万元的电费差。
近两年的资本动作正在重塑格局。秦淮数据私有化退市,说明外资对重资产IDC的估值逻辑与中国二级市场存在落差;万国数据C-REIT的发行,则给行业提供了一条"投建—运营—证券化退出"的路径参照。智研瞻研究团队认为,未来两到三年,头部第三方之间的分化将主要发生在资产周转效率上,而非机柜绝对数量——谁能把已投产资产的现金流更快地盘活,谁就掌握下一轮扩张的子弹。
· · ·
第五章 行业潜在风险
第一类风险是结构性错配,发生概率高,影响中等。西部部分集群上架率长期偏低,东部一线指标又批不出来,结果是总量看似平衡、局部严重失衡。传导路径清晰:上架率不足抬高空置成本,租金随之下行,毛利率被压缩,资本开支被迫延后。
第二类是能耗与电价政策。绿电强制比例、PUE考核、碳排放核算口径趋严,都在把运营成本往上推。电价每上浮5%,一个中等规模IDC的年度电费支出增加数千万元,这部分很难全额转嫁给客户。概率高,影响也高。
第三类是算力硬件供应。高端GPU的进口限制尚未松动,国产芯片在单卡性能、互联生态与软件栈上仍有差距。若算力卡交付出现断层,智算中心的投产节奏会被打乱,已签约的算力租赁订单面临履约压力。概率中高。
第四类是客户集中与信用风险。第三方IDC的头部客户往往是少数几家云厂商或互联网平台,一旦客户转向自建、压价或延迟付款,运营商几乎没有还手余地。2024年以来,部分中小IDC已出现应收账款周期拉长的迹象。
第五类风险来自AI资本开支本身。若大模型的商业化进度不及预期,训练侧的投资会先踩刹车,租赁需求的回落会在一到两个季度内传导到机柜价格上。平心而论,这一条的触发条件目前还没有出现,但它对应的敞口最大,不容轻视。
最后一类是技术路线切换的沉没成本。液冷改造、预制化模块、高压直流供电,每一项都是钱,押错方向的机房可能在三五年内就被市场归入低效资产。
· · ·
第六章 行业市场规模预测
基准情景的推演建立在几项假设之上:能耗与绿电政策延续现有节奏,不出现一刀切的收紧;工商业电价年均上浮2%至3%;国产算力芯片产能逐步释放,交付不再成为硬约束;AI推理需求年均增速保持在30%以上;期间无重大宏观冲击。
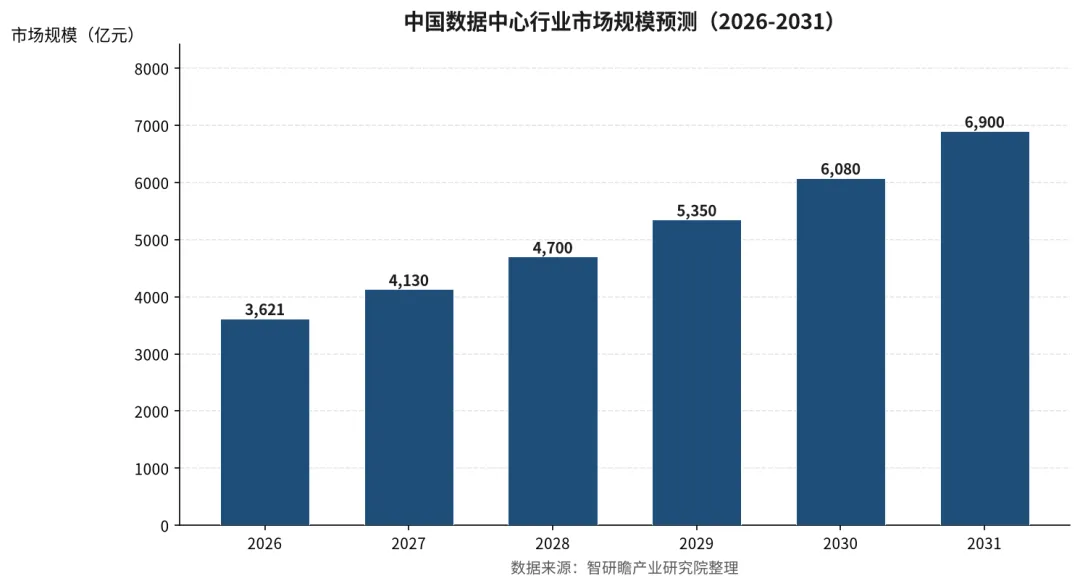
预计2026年达到3621.0亿元,2027年为4130.0亿元,2028年为4700.0亿元,2029年为5350.0亿元,2030年为6080.0亿元,2031年升至6900.0亿元。六年间年均复合增速约13.8%,较2020至2025年历史阶段的22.2%回落约8个百分点。值得一提的是,这段预测期的年度同比增速稳定在13.5%至14.1%的窄幅区间内,几乎是一条直线外推的形态。这本身就说明,行业正在进入一个增速可预期、波动收敛的阶段。
乐观情景下,若推理需求超预期放量、国产芯片在2027年前后完成规模替代、绿电采购成本持续下降,年均增速有望达到16%至17%,2031年市场规模可上看7700亿元以上。悲观情景的前提则是AI投资退潮、能耗指标进一步收紧、一线租金转入下行通道,年均增速落在10%至11%,2031年约为5900亿元。
增长动能的持续性,得打个折扣看。单位算力的能效比大约每两年翻一番,同样的业务量所需的物理空间与电力逐年收缩,这会系统性地压制机柜收入的天花板。真正的变量不在需求端,而在行业能否把收入结构从"卖空间"迁移到"卖算力"与"卖服务"上——迁移成了,天花板会往上抬一档;迁不成,13%的增速就是常态上限。
· · ·
第七章 行业发展前景与战略建议
有三件事已成共识:智算机柜占比继续抬升,液冷从可选配置变成必选项,绿色指标成为项目准入的硬门槛。共识之外,还有几条被低估的线索。
其一是存量改造的生意,规模可能大于新建。全国八百多万架机柜中,能承载20千瓦以上功率密度的比例并不高,若把其中一成改造成智算机柜,对应的投资额与新建一个中型枢纽集群相当,而且周期更短、指标压力更小。
其二是电力获取能力正在取代机柜规模,成为这个行业真正的核心资产。谁能锁定长期绿电、拿到低电价的长协,谁就掌握定价权。数据中心公司未来的估值逻辑,恐怕要更多地参照电力企业而不是地产企业。
其三是西部集群的角色迁移。它不会被长期锁死在冷存储和备份上,一旦时延容忍度高的推理业务西迁,上架率的拐点就会出现——这个拐点的触发条件不是政策,而是网络时延与推理调度的技术成熟度。
其四是C-REITs改变的不只是融资方式。资产周转率一旦进入考核体系,运营商的商业模式会从"持有收租"转向"开发—运营—退出",轻资产运作的比例会往上走。
落到建议层面,各类参与者的动作应当有区别。运营商该做的,是把网络与算力真正协同起来,别在低上架率区域继续铺量,资源应优先投向枢纽节点之间的互联互通。第三方IDC要把自己从"卖机柜"里拔出来,往运维服务、算力调度和行业解决方案延伸,同时把单一云客户的收入占比压到三成以下,合同条款里电价联动与最低上架率承诺要写细。设备厂商的确定性最高,液冷、高压直流、储能与预制化模块这四条线在未来三年的订单能见度都比较清楚,但也要防着产能一拥而上把毛利打薄。对投资机构而言,看这个行业别只数机柜,要看三组数:上架率的爬坡曲线、客户合同的剩余期限、以及电费占运营成本的比重。至于跨界进入者,态度应当克制——能耗指标与电力接入是绕不过去的硬门槛,拿不到这两样,模式再新也是空转。
在智研瞻看来,这个行业最赚钱的阶段,很可能不是建得最多的那几年,而是算力利用率被真正打满、电费与租金之间那道价差被稳稳攥在手里的那几年。
*因篇幅有限,本文仅展示部分内容。更多详情见智研瞻《数据中心行业完整版报告》。*
— 智研瞻产业研究院 · 出品 — 欢迎转载、引用

发表评论
发表评论: