
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/bcc6e315884e
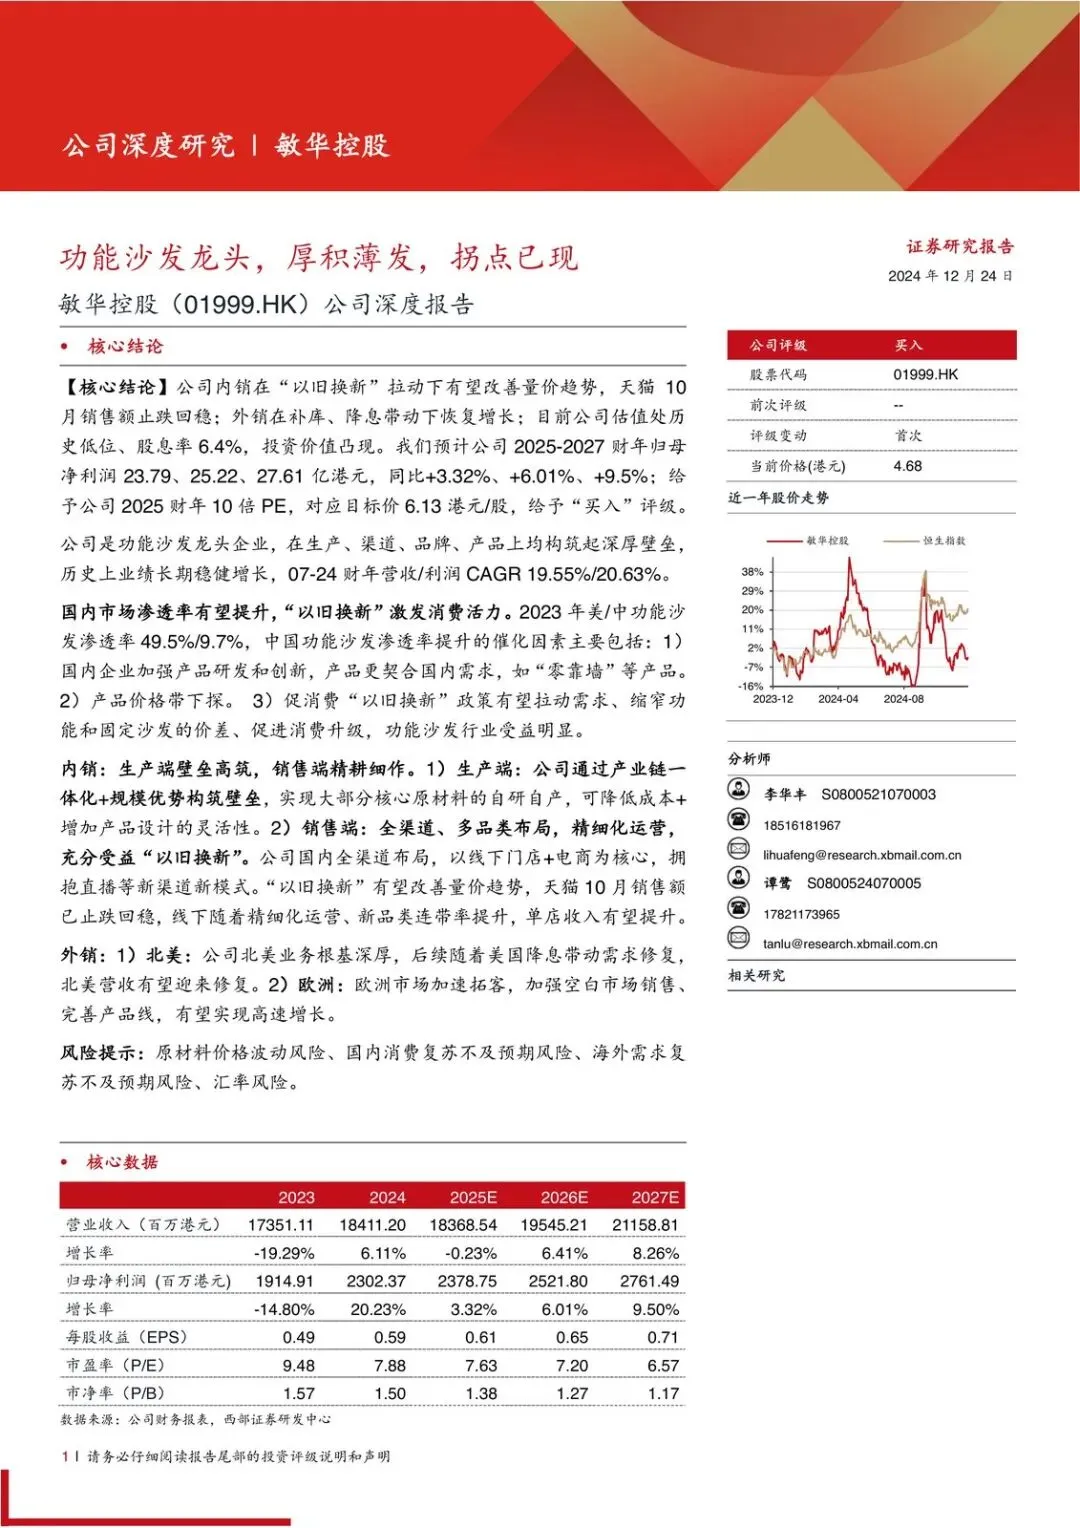
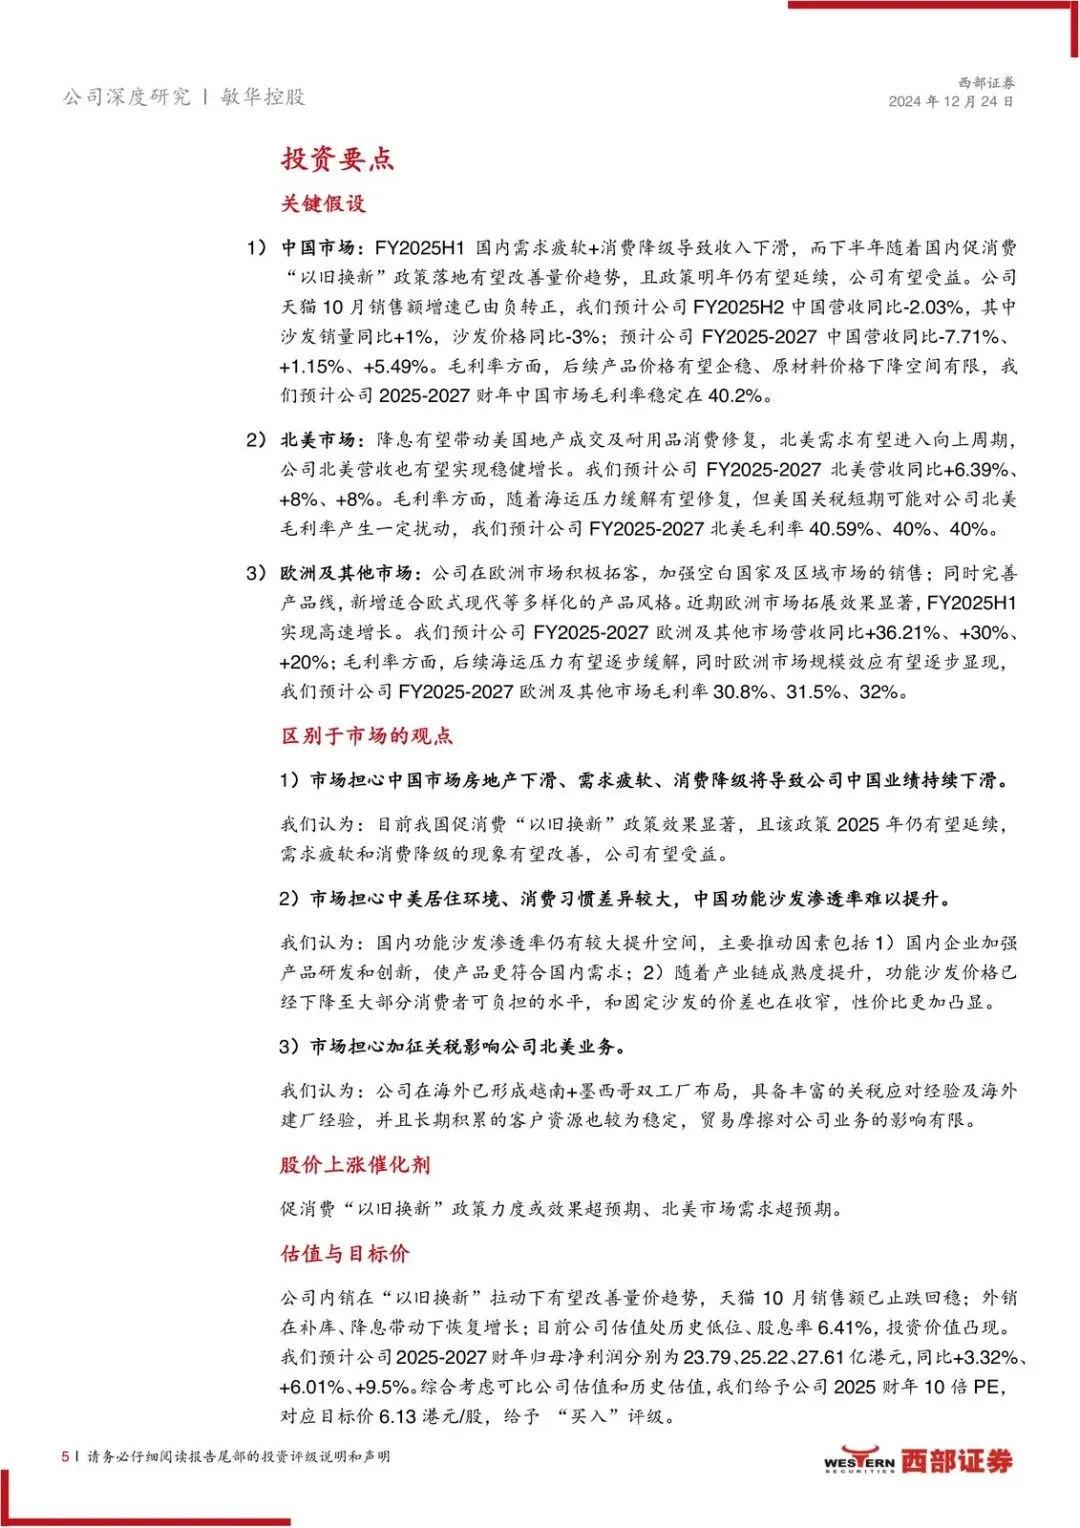
敏华控股现在更像“便宜的龙头拐点”,而不是还在等基本面证明自己的故事股。
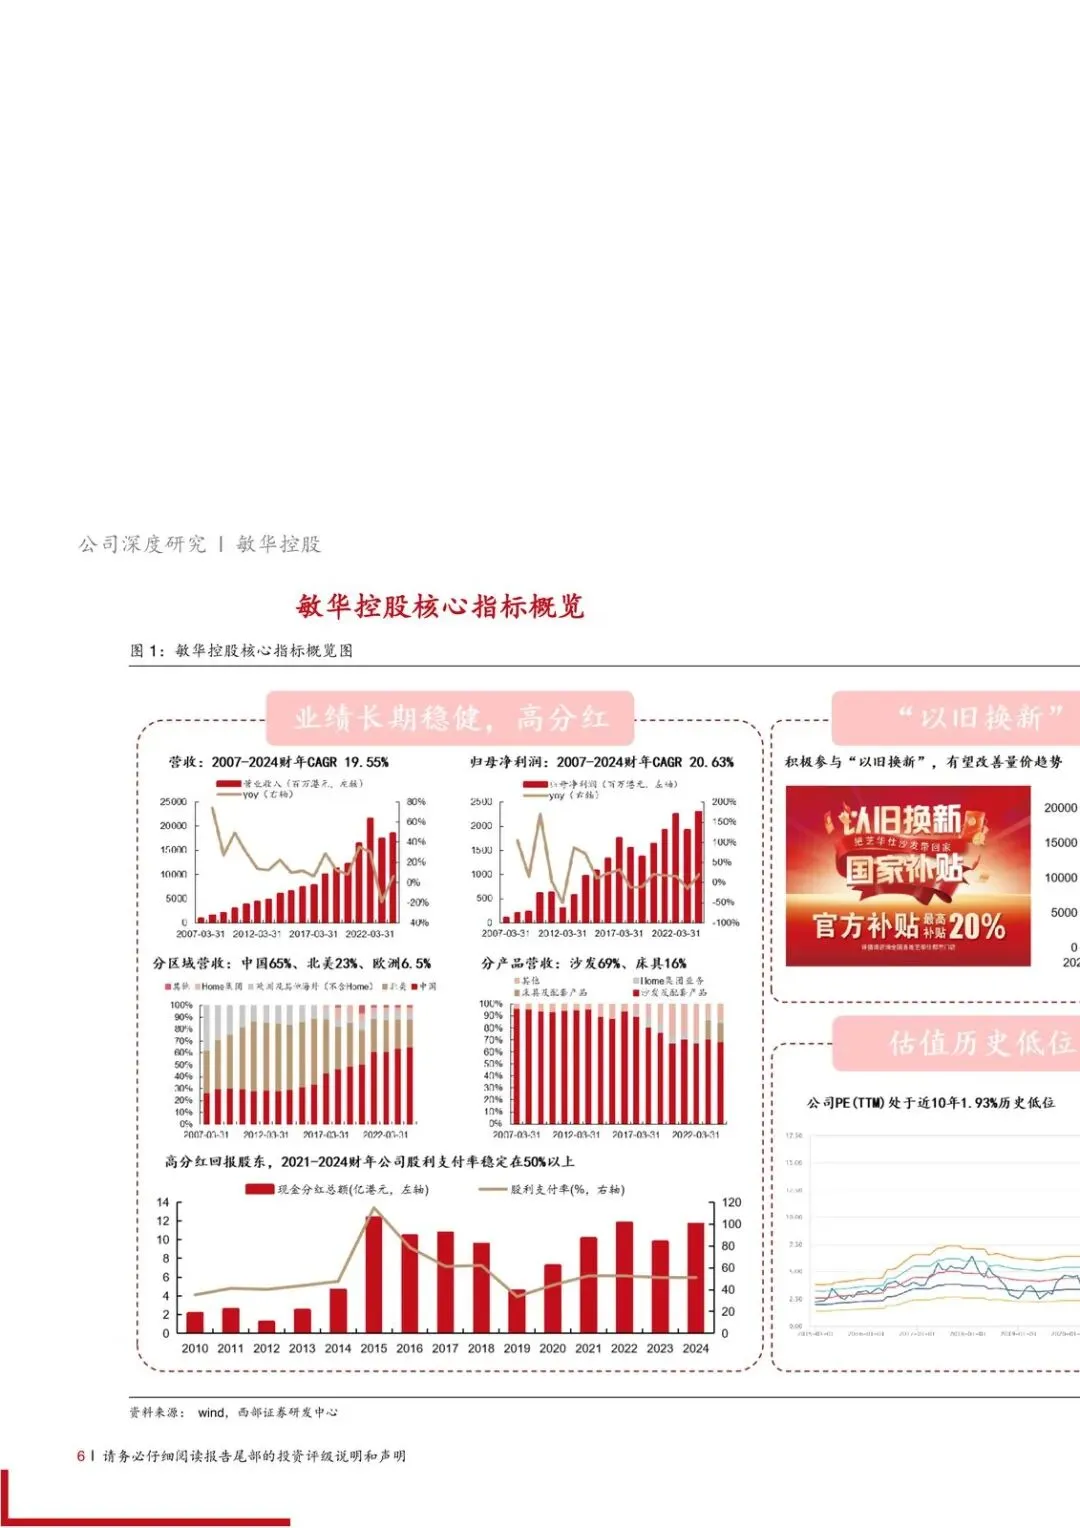
股价在历史估值低位附近,股息率约 6.4%,机构给的是买入、2025 财年 10 倍 PE、目标价 6.13 港元。判断能不能站住,不看叙事有多完整,看内销量价和外销补库能不能同时转正。
主线就两条:国内渗透率被政策和技术一起推高;海外则是北美修复、欧洲拓客。矛盾也两条:利润增速被写成温和(2025–2027 财年归母净利约 23.79、25.22、27.61 亿港元,同比约 +3.3%、+6.0%、+9.5%),营收 2025 财年还被假设几乎持平(约 183.7 亿港元,-0.23%);以及“拐点已现”仍高度依赖以旧换新和美国降息,这两件事一旦不及预期,便宜会变成 convenance trap。
为什么是现在:渗透率差太大,政策刚好打在价差上
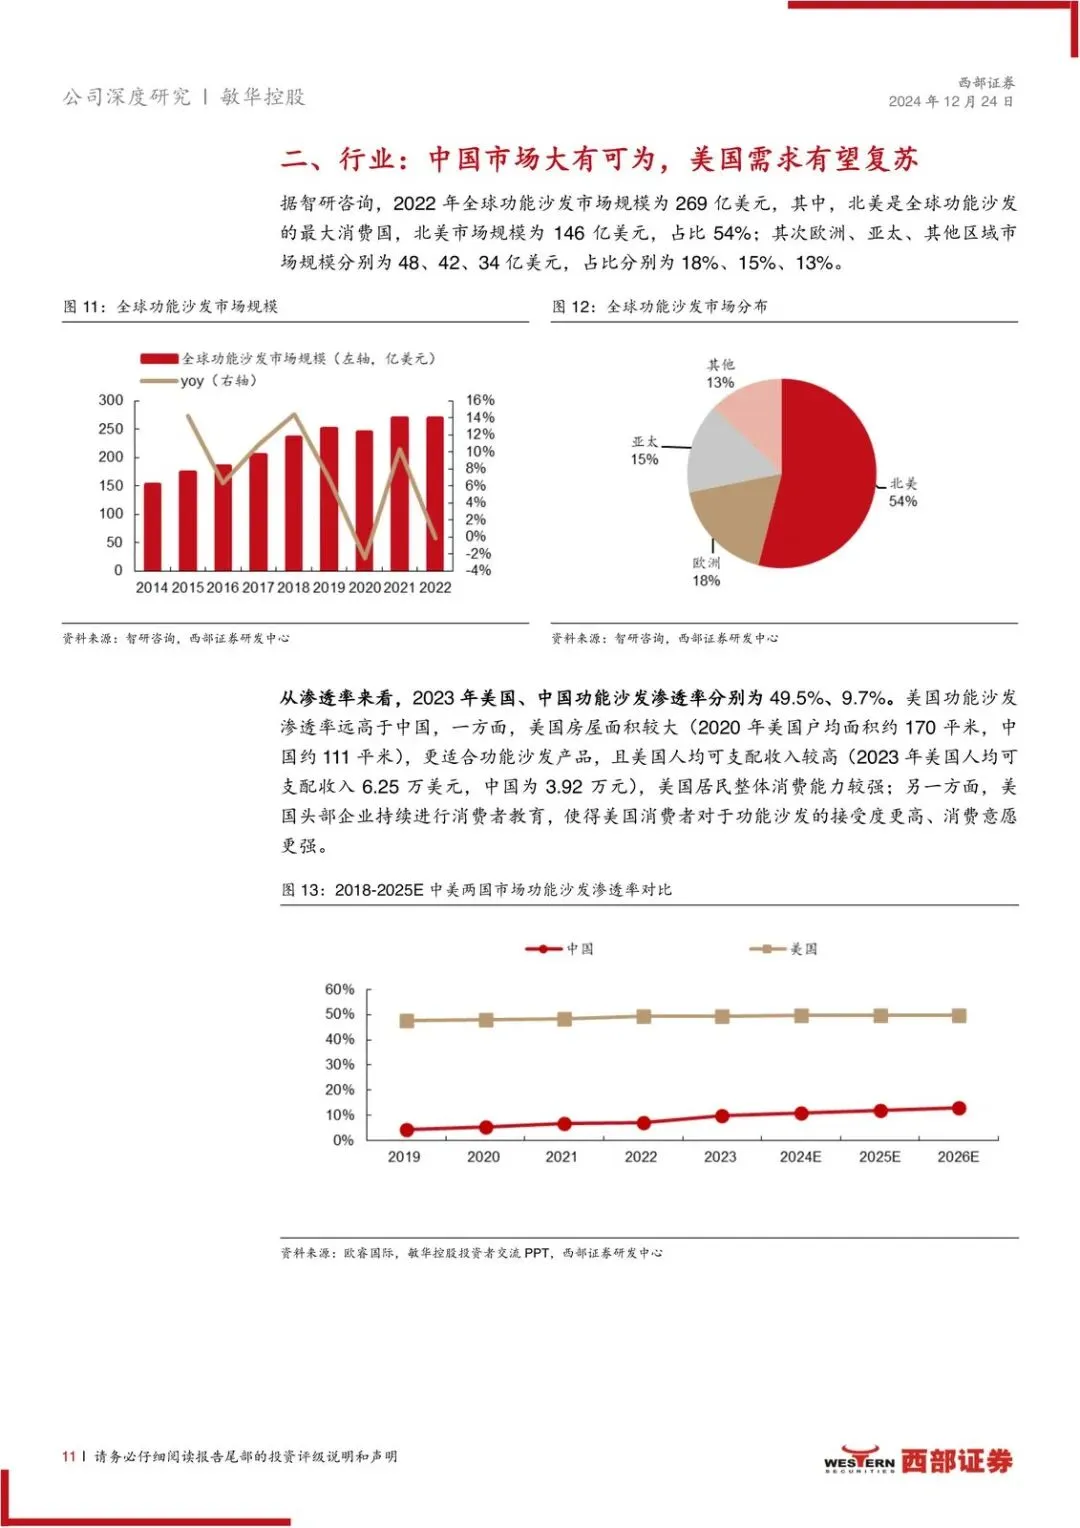
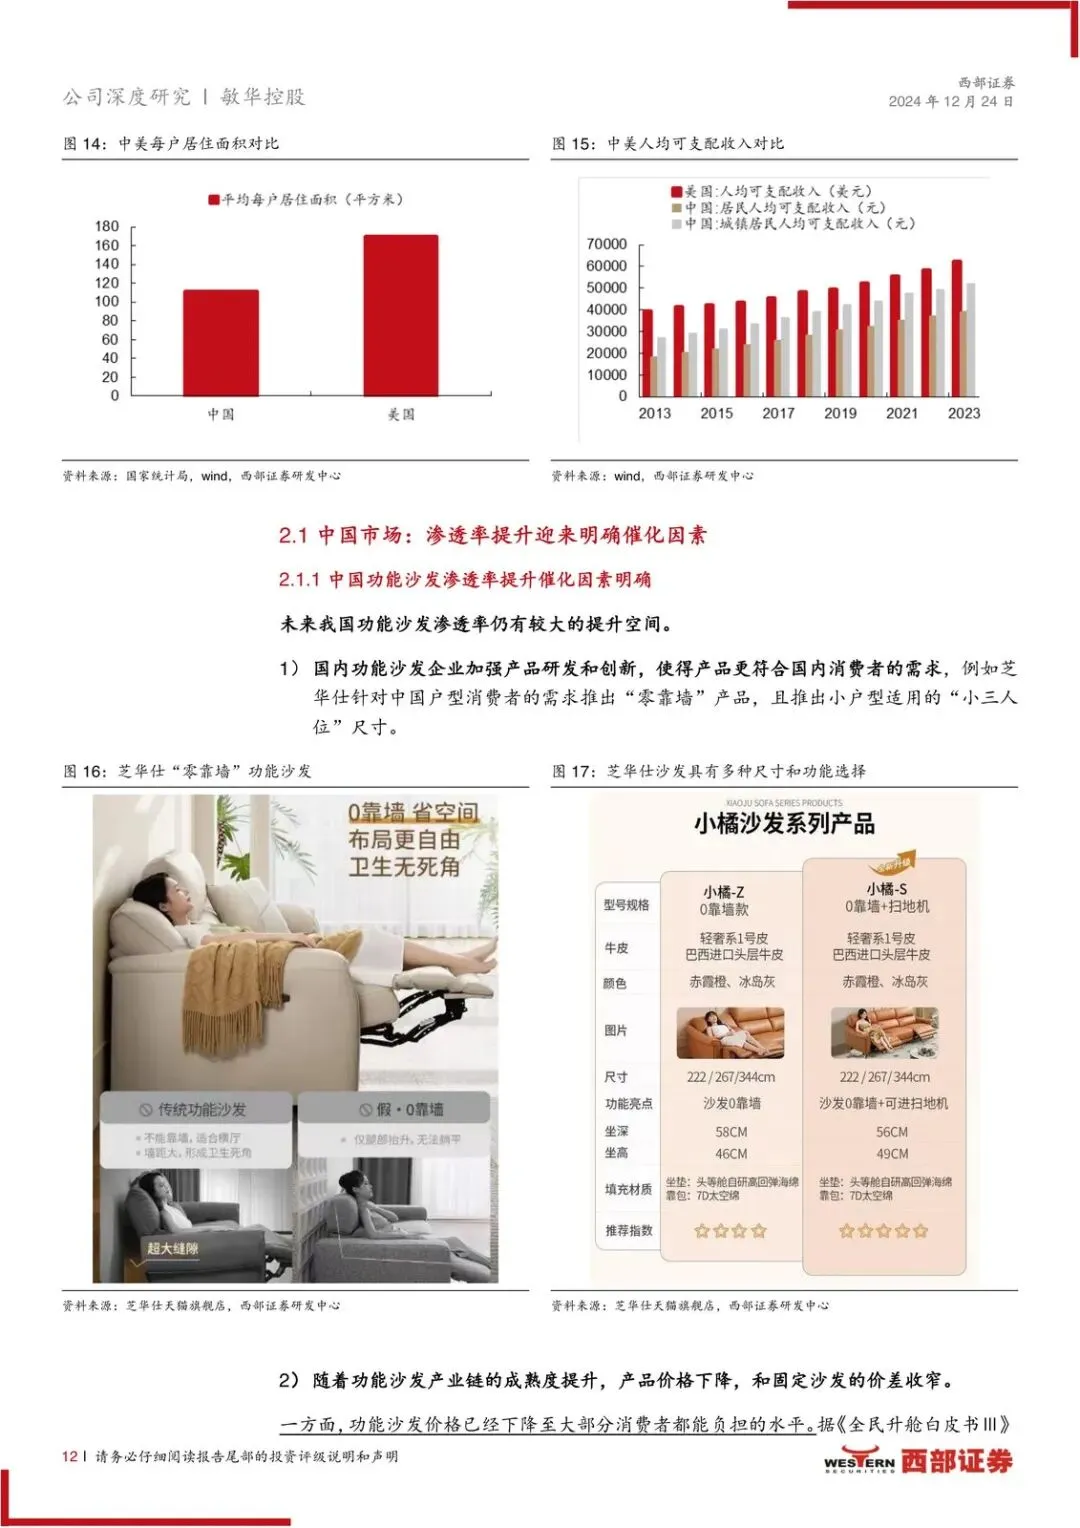
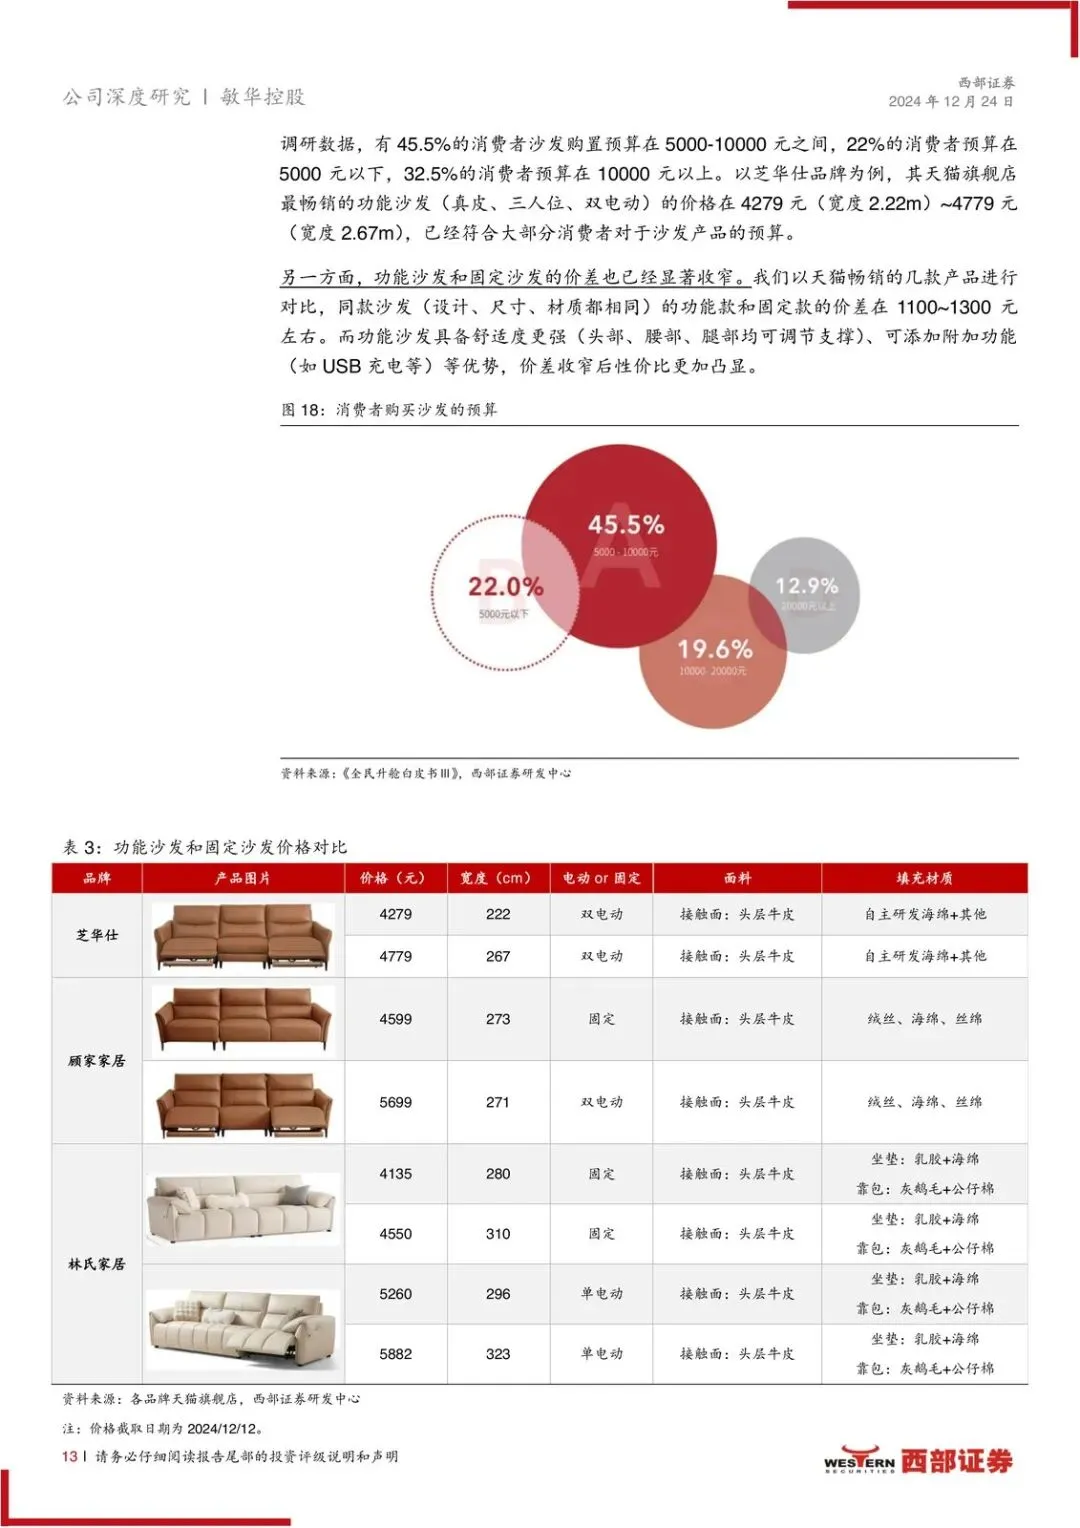
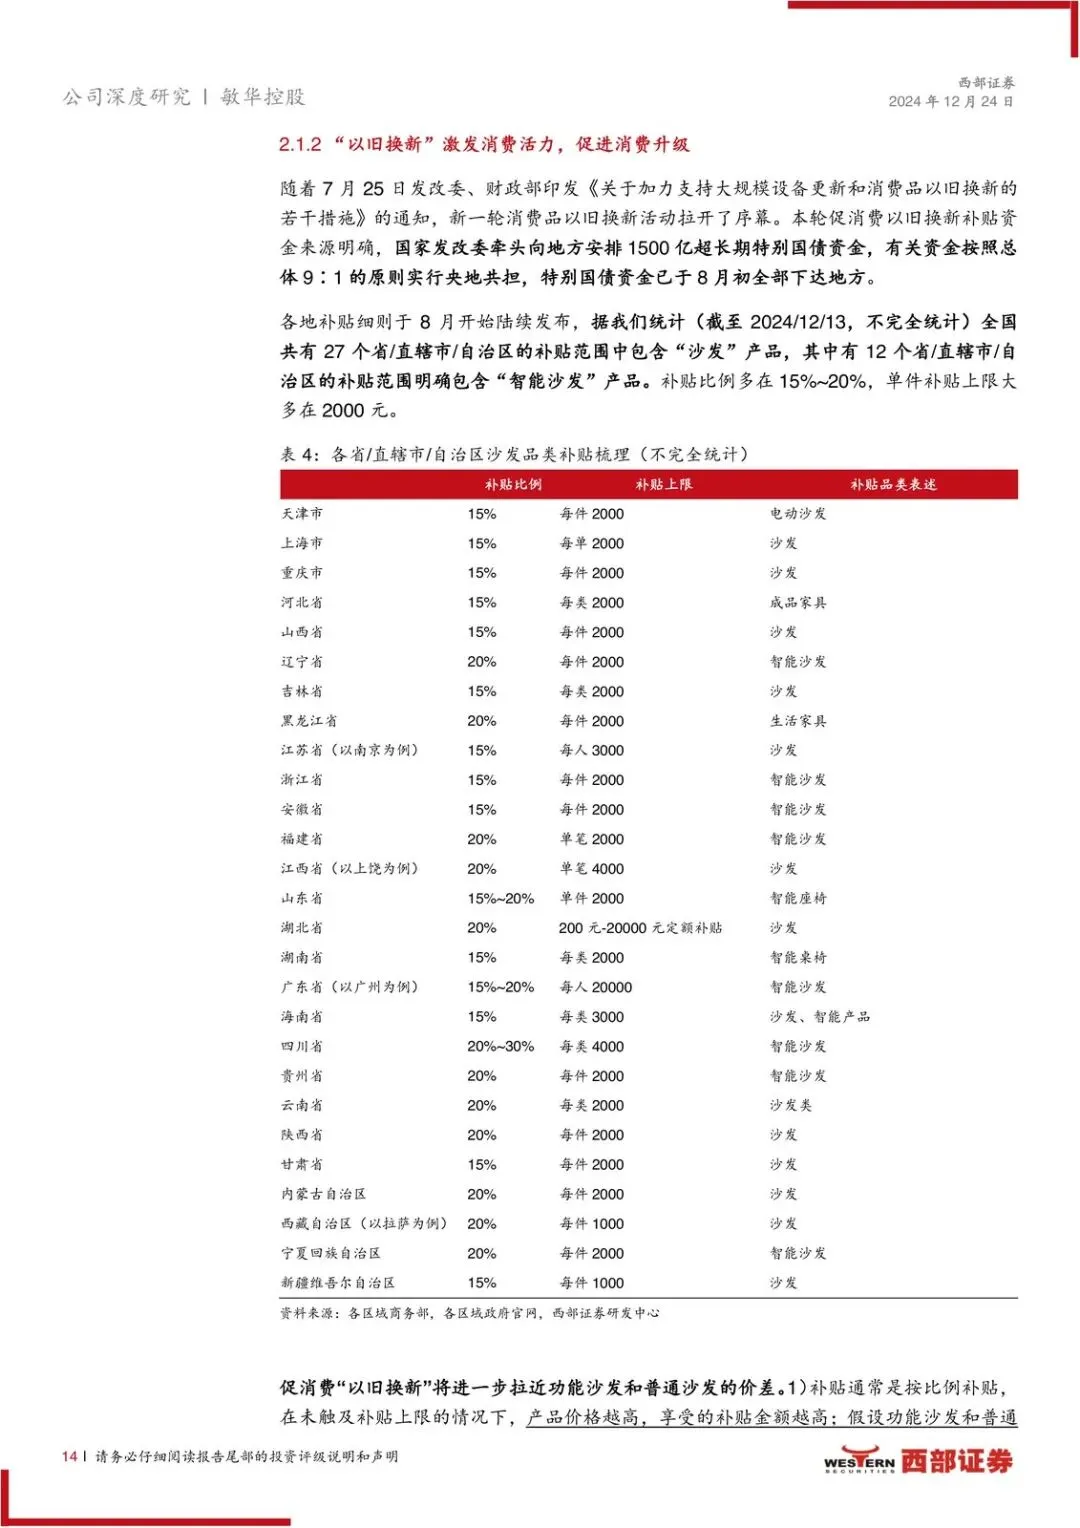
2023 年功能沙发渗透率,美国约 49.5%、中国约 9.7%。差距本身不是新闻,新闻是催化因素开始对齐:产品更贴国内场景(比如“零靠墙”)、价格带下探、以旧换新既拉需求又缩窄功能和固定沙发的价差。
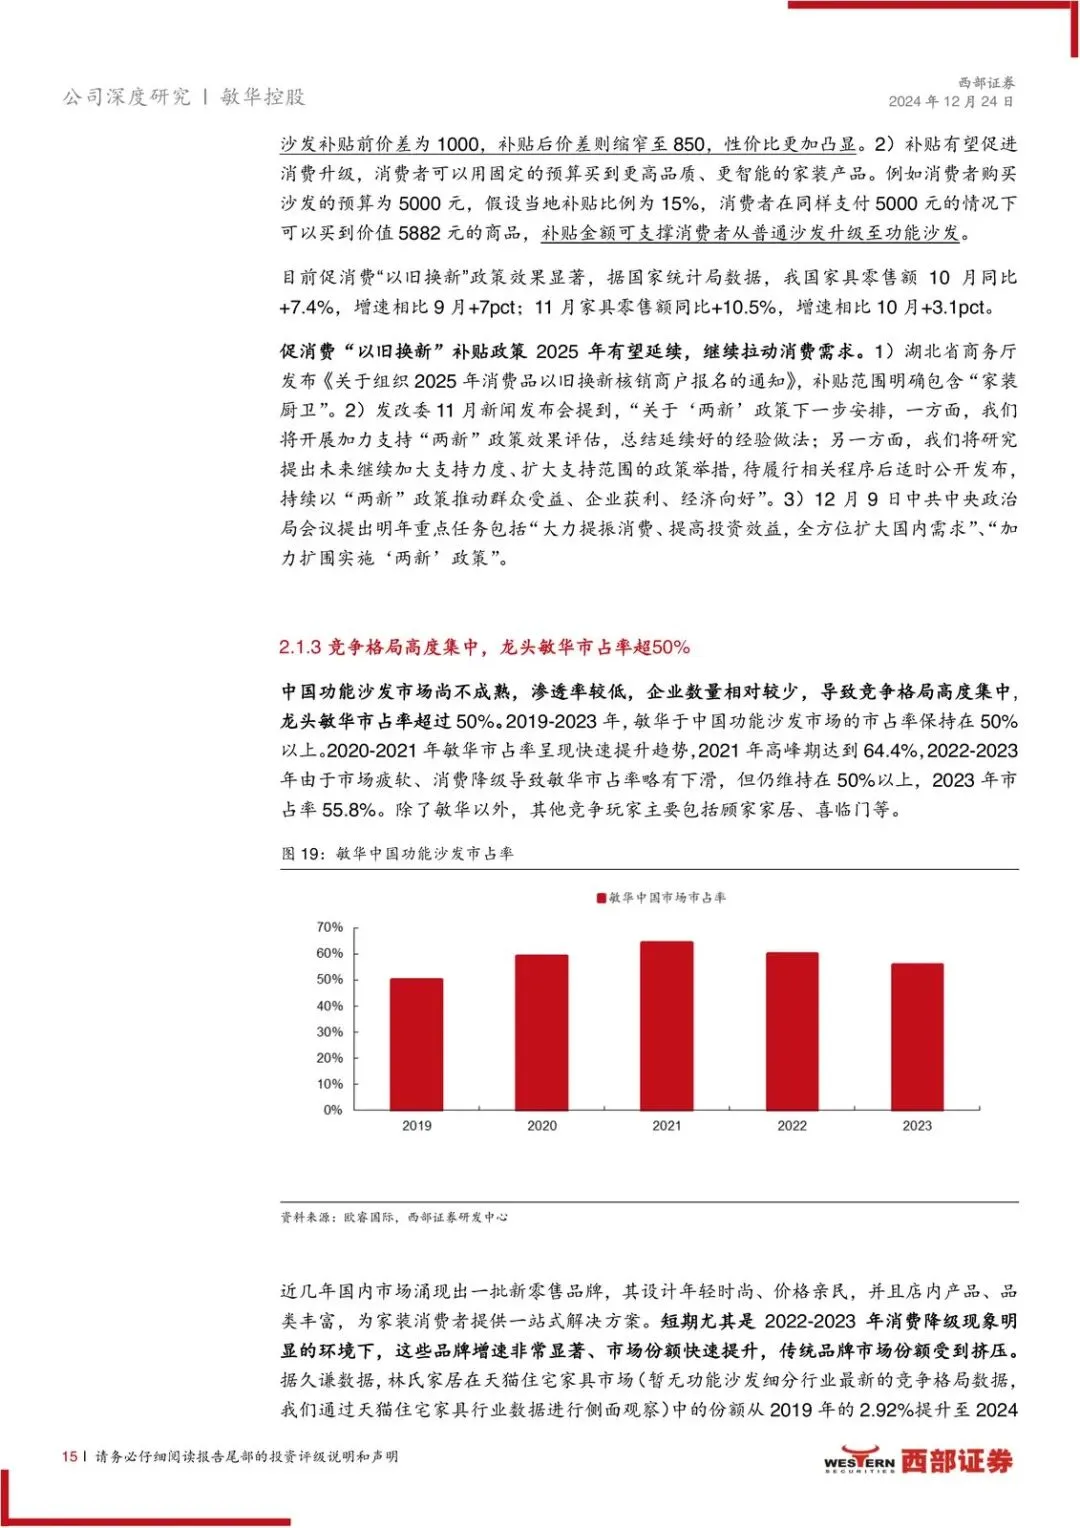
受益的是已经把市占率做到超 50% 的龙头。受损的是只会卖固定沙发、渠道和供应链跟不上升级的后来者。接下来盯的不是宏观口号,而是功能沙发对固定沙发的替代速度,以及补贴落地后客单价有没有被真正托住。
内销:工厂壁垒先于渠道故事
生产端是一体化加规模:大部分核心原材料自研自产,成本可控,设计也更灵活。销售端是线下门店加电商,再加直播等新渠道。研报把天猫 10 月销售额止跌回稳当成量价改善的早期信号,并认为精细化运营和新品类连带率能抬单店收入。
谁受益:能把补贴转化成客流、再转化成客单的全渠道玩家。谁受损:只有线上价格战、没有店效和品类矩阵的跟跑者。该盯的是电商同比是否持续回稳、线下单店和连带率有没有跟上,而不是门店数量本身。
外销:北美等降息,欧洲赌拓客
北美根基深,逻辑是补库加降息带动需求修复。欧洲是空白市场销售加产品线完善,被写成有望高速增长。两者节奏不同:北美是周期修复,欧洲是份额扩张。
受益的是已经铺好北美渠道、还能把欧洲空白填上的出口商。受损的是库存还没消化、又吃汇率和原材料波动的中小代工。该盯美国补库订单和欧洲新客户贡献,而不是把“海外复苏”当成一个词。
估值把安全垫写得很厚,增速却写得很克制
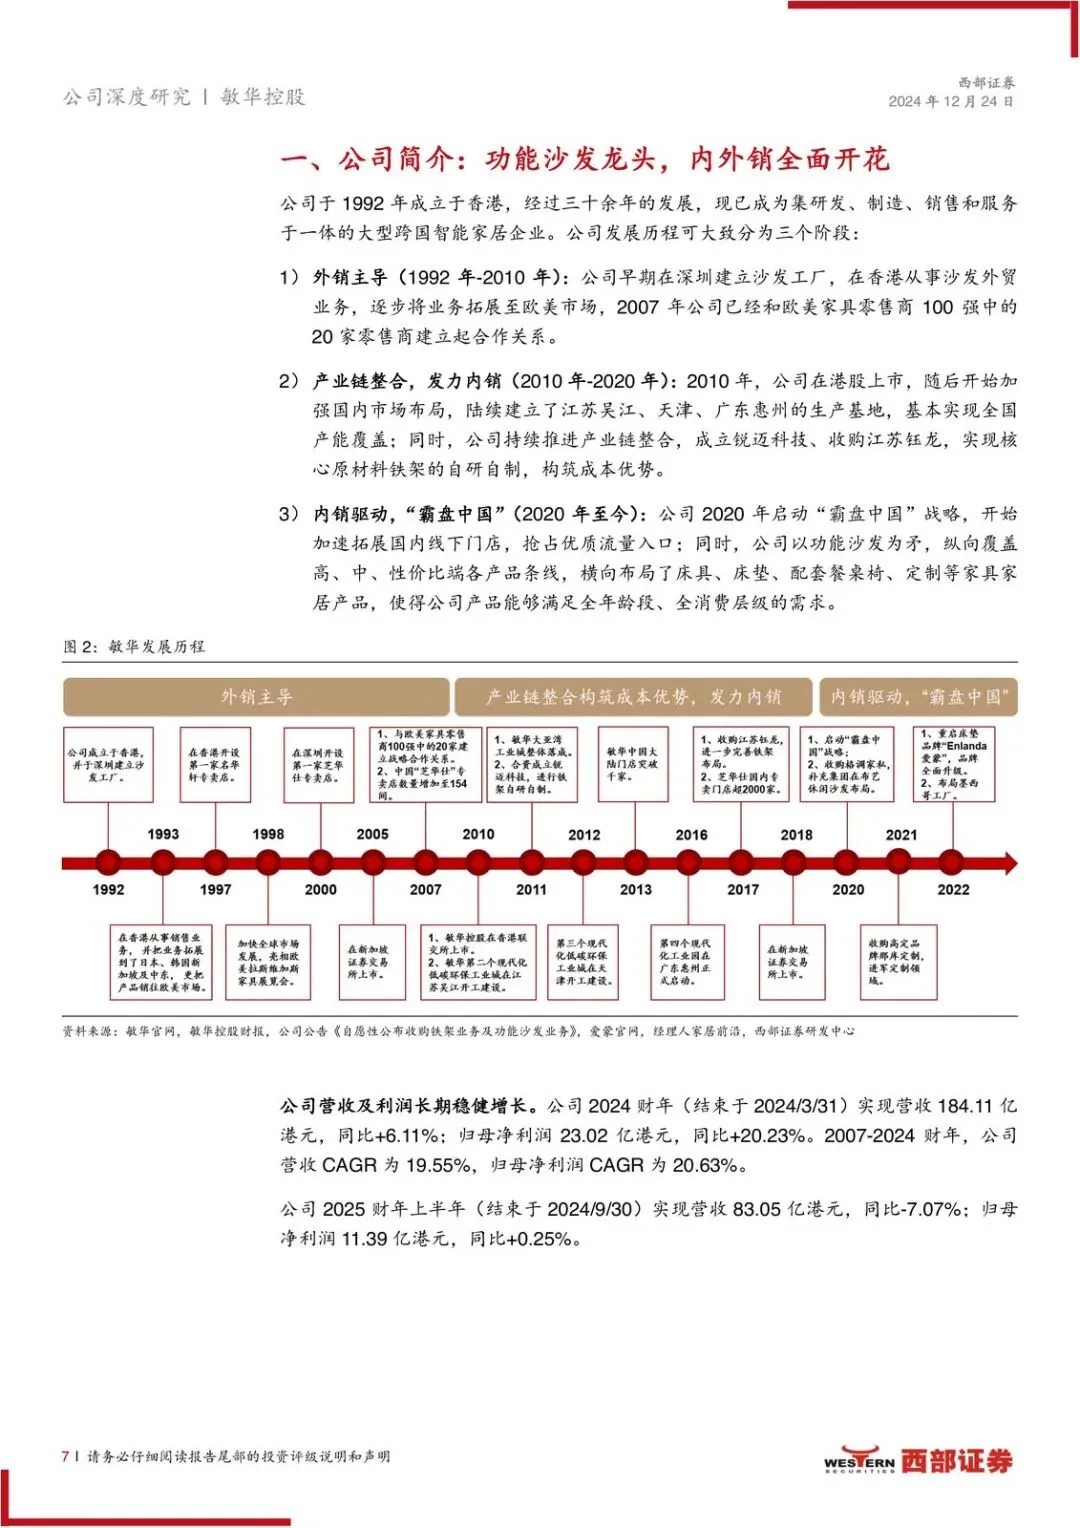
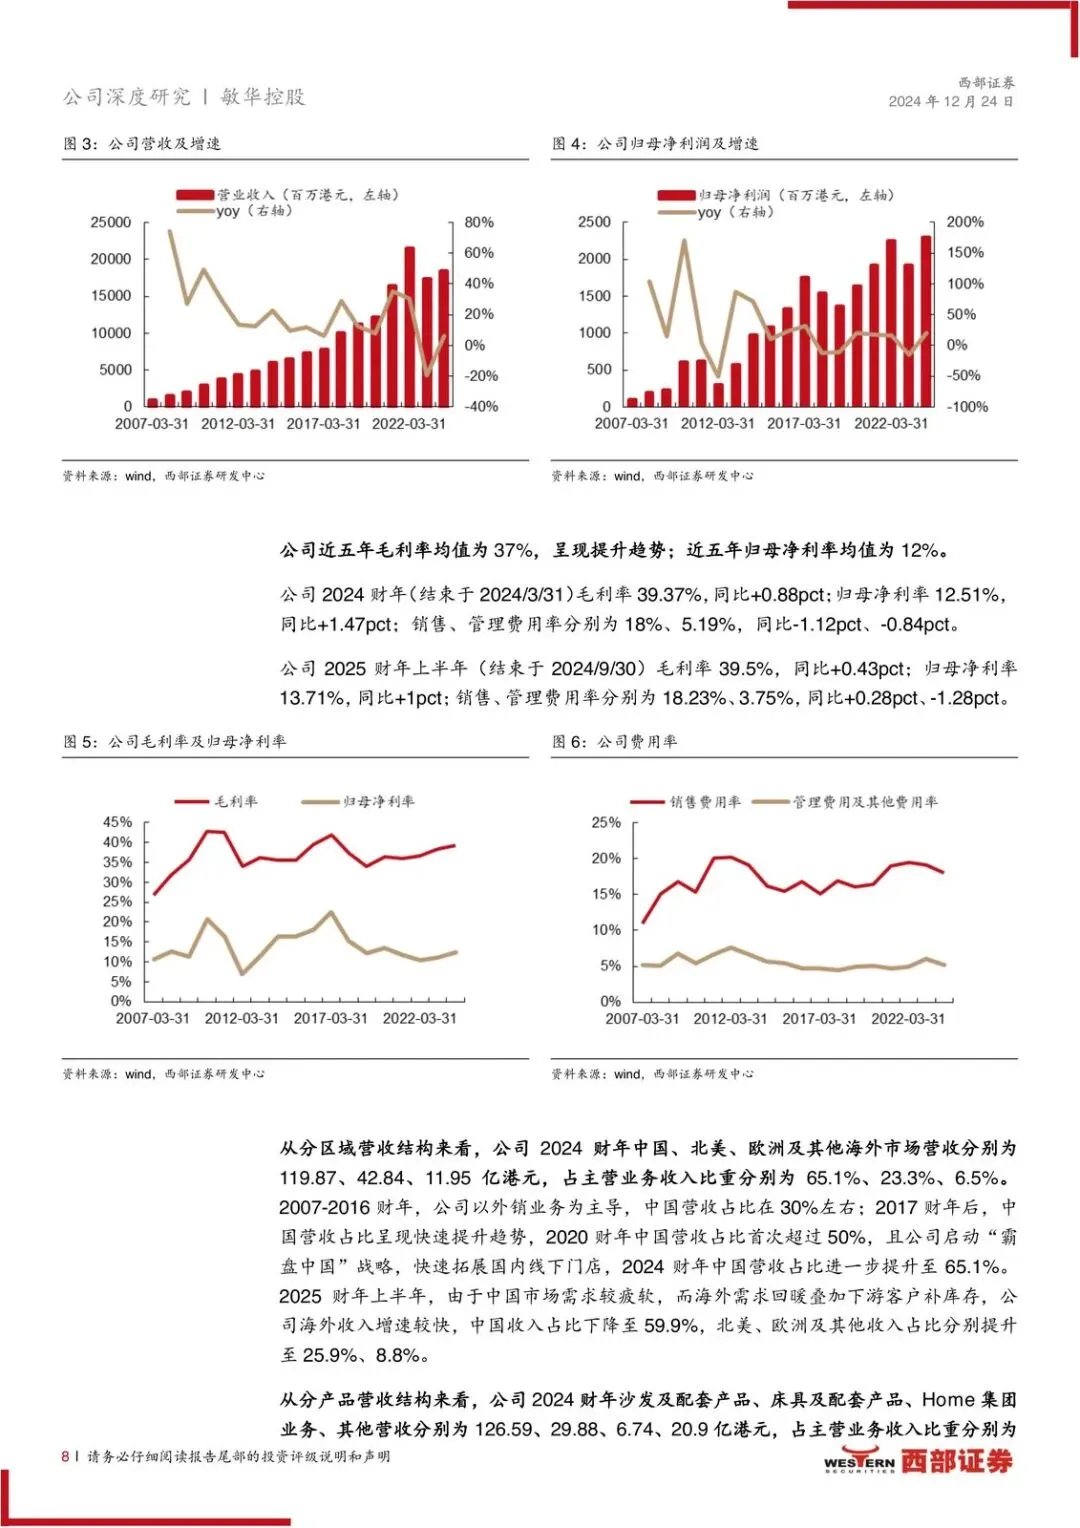
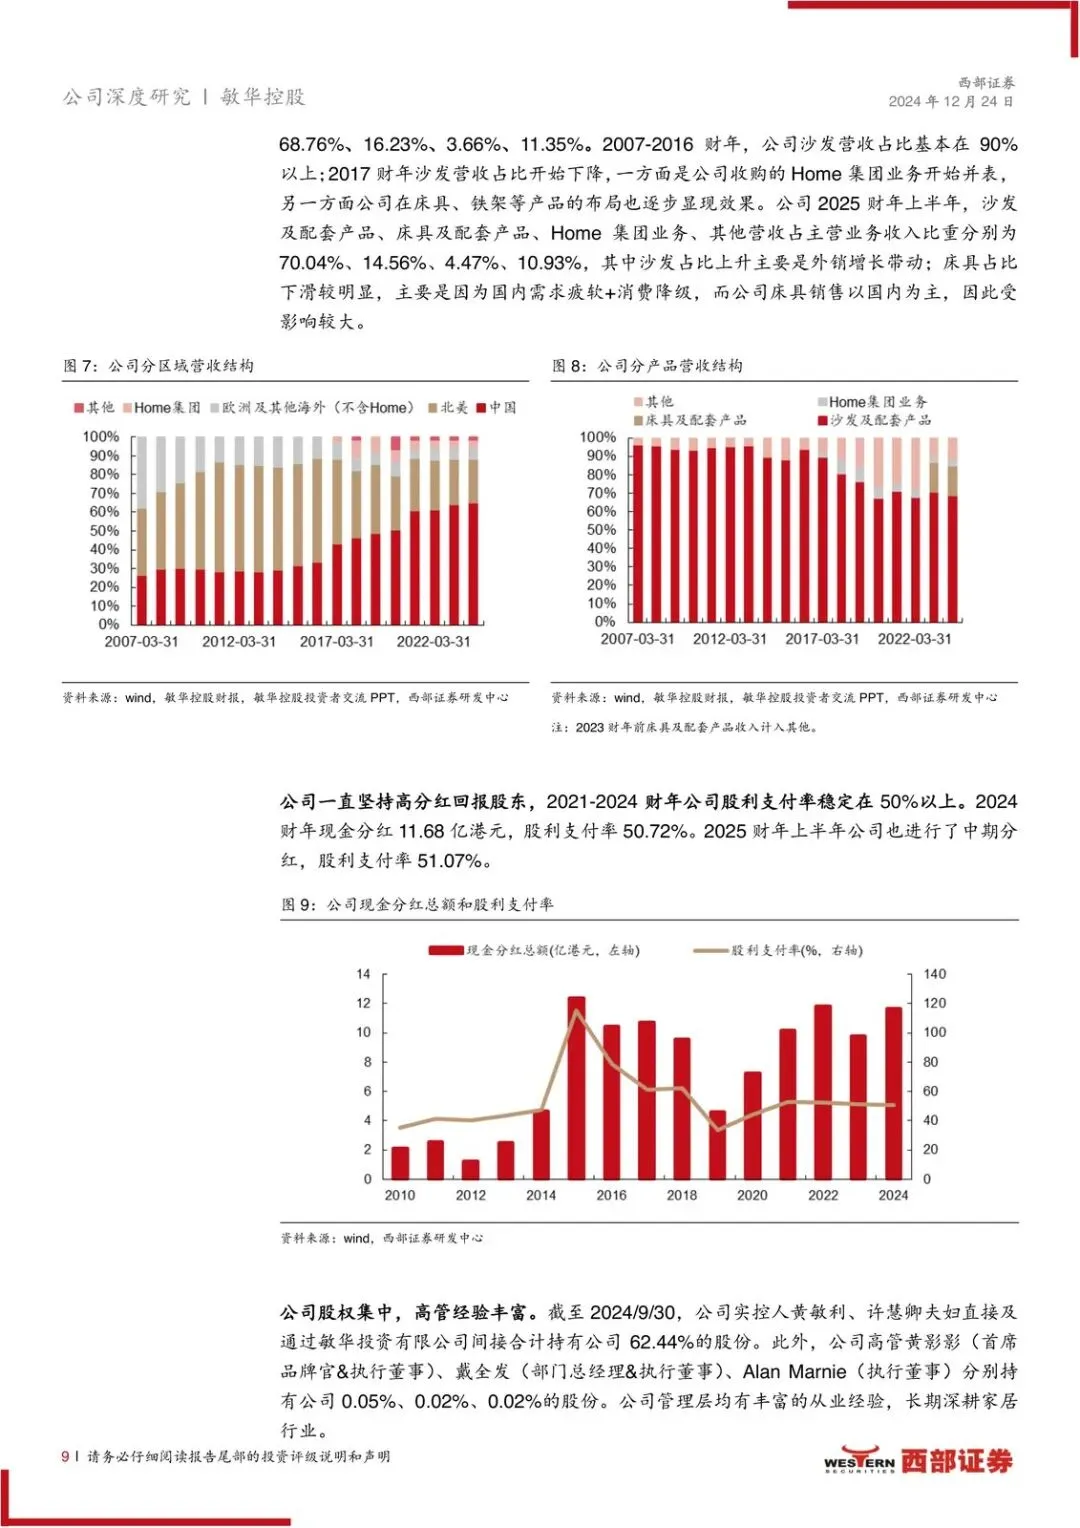
07–24 财年营收/利润 CAGR 约 19.6%/20.6%,历史上是长跑型龙头。但这一轮预测并不激进:2024 财年利润已同比约 +20%,往后三年利润增速明显放缓,2025 营收甚至略降。买入评级建立在“估值历史低位 + 股息 6.4% + 拐点验证”上,不是建立在高增长幻想上。
风险也写死了:原材料、国内消费、海外需求、汇率。任何一个证伪,10 倍 PE 的安全垫会先被改写。
观察清单
- 国内电商:天猫等平台销售额是否在 10 月止跌后连续回稳,而不是单月反弹。
- 以旧换新:功能沙发相对固定沙发的价差是否收窄,客单价和连带率是否同步改善。
- 外销:北美订单/补库是否随降息预期兑现,欧洲空白市场是否贡献可见的增量营收。
- 盈利节奏:2025 财年营收是否接近持平(约 184 亿港元附近),归母净利能否兑现约 23.8 亿港元、同比约 +3%。
- 估值与分红:股价相对 6.13 港元目标价的折溢价,以及约 6.4% 股息率是否被派息兑现,而不是只停留在研报数字。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: