
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/b9bbffb62993
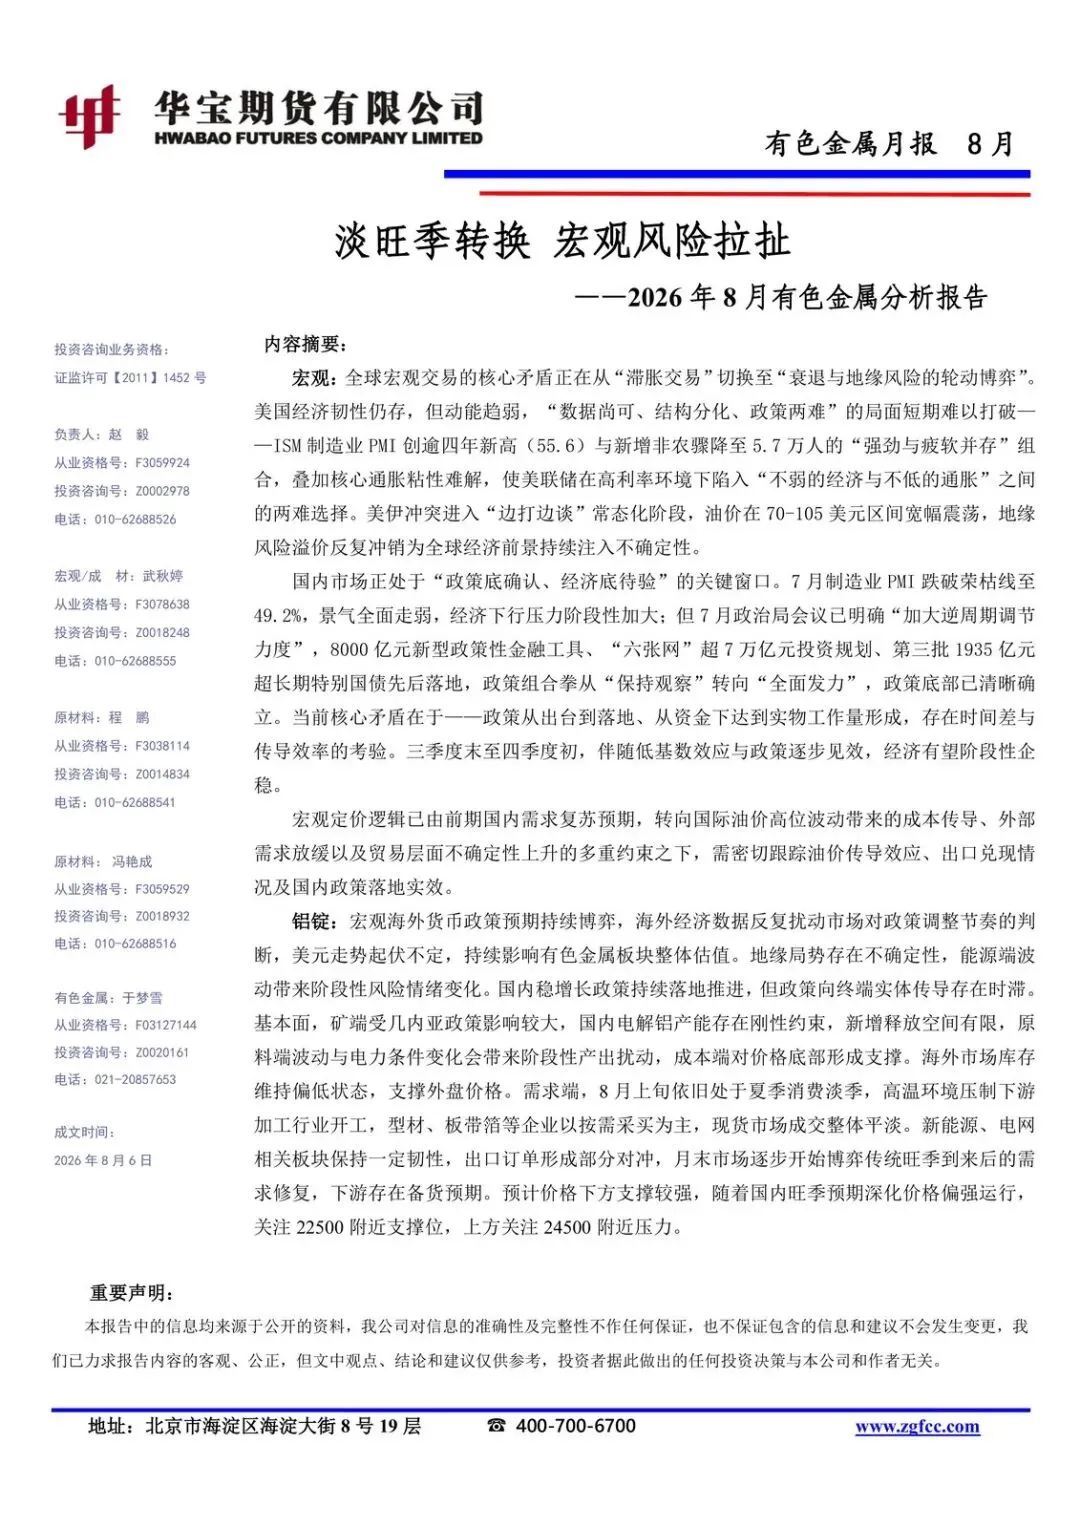
8月有色的定价,已经从“国内需求会不会起来”切到了“海外宏观来回拉、国内旺季能不能兑现”这一档。
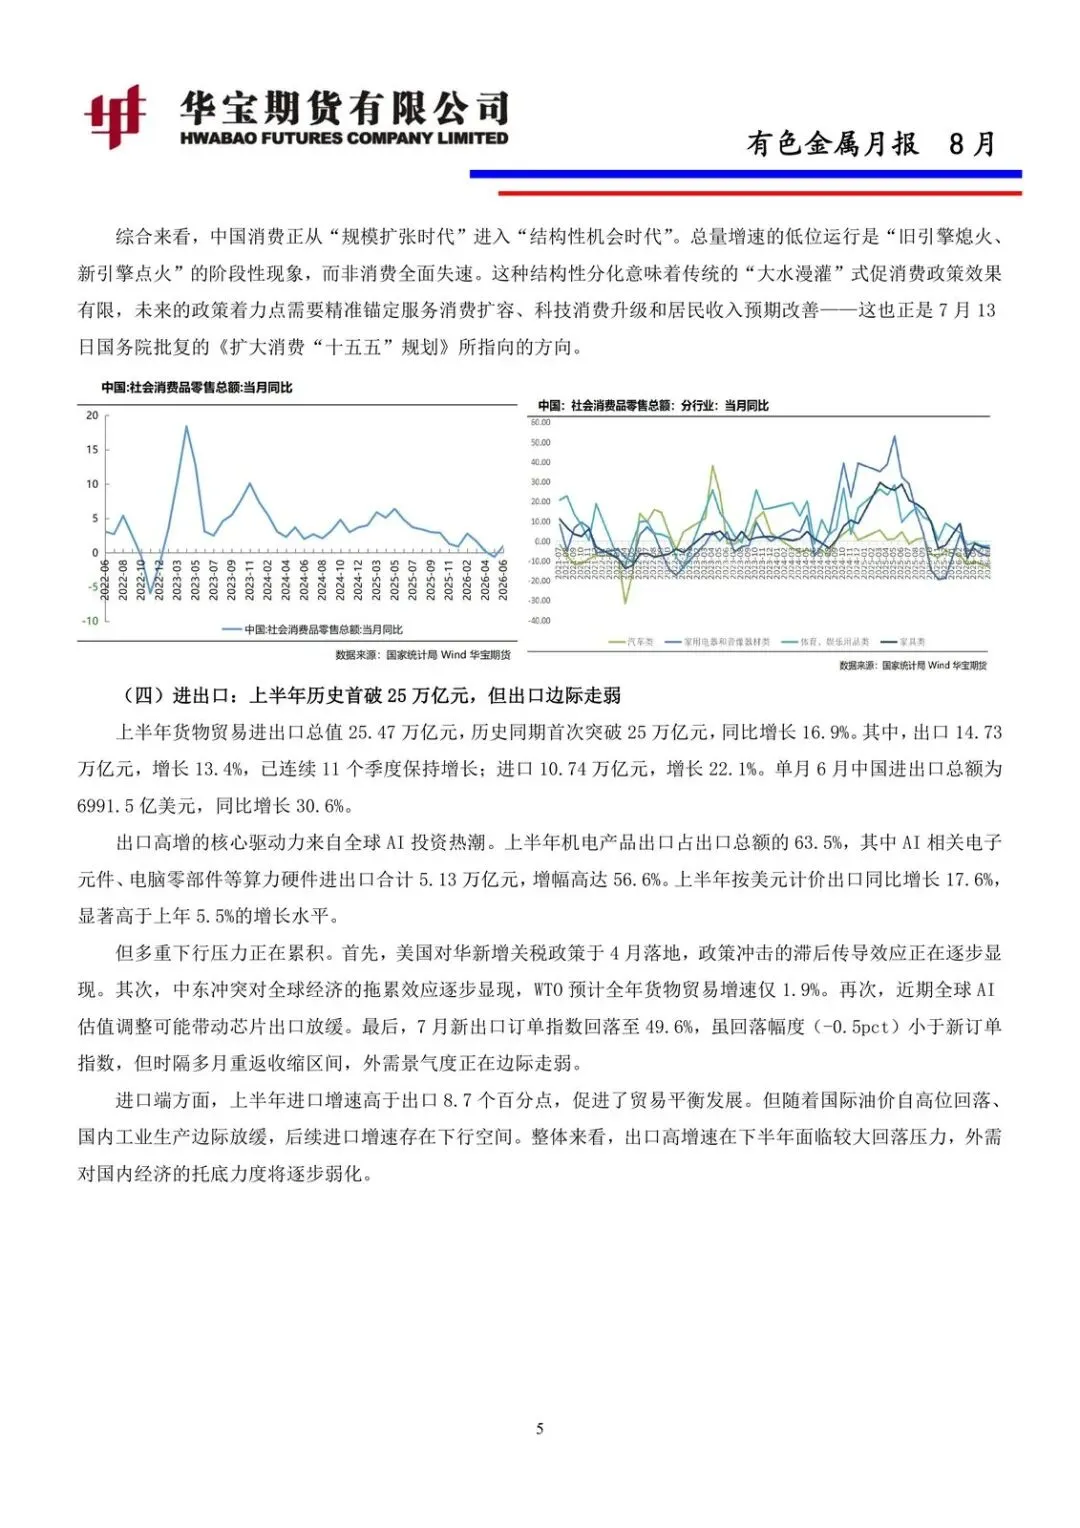
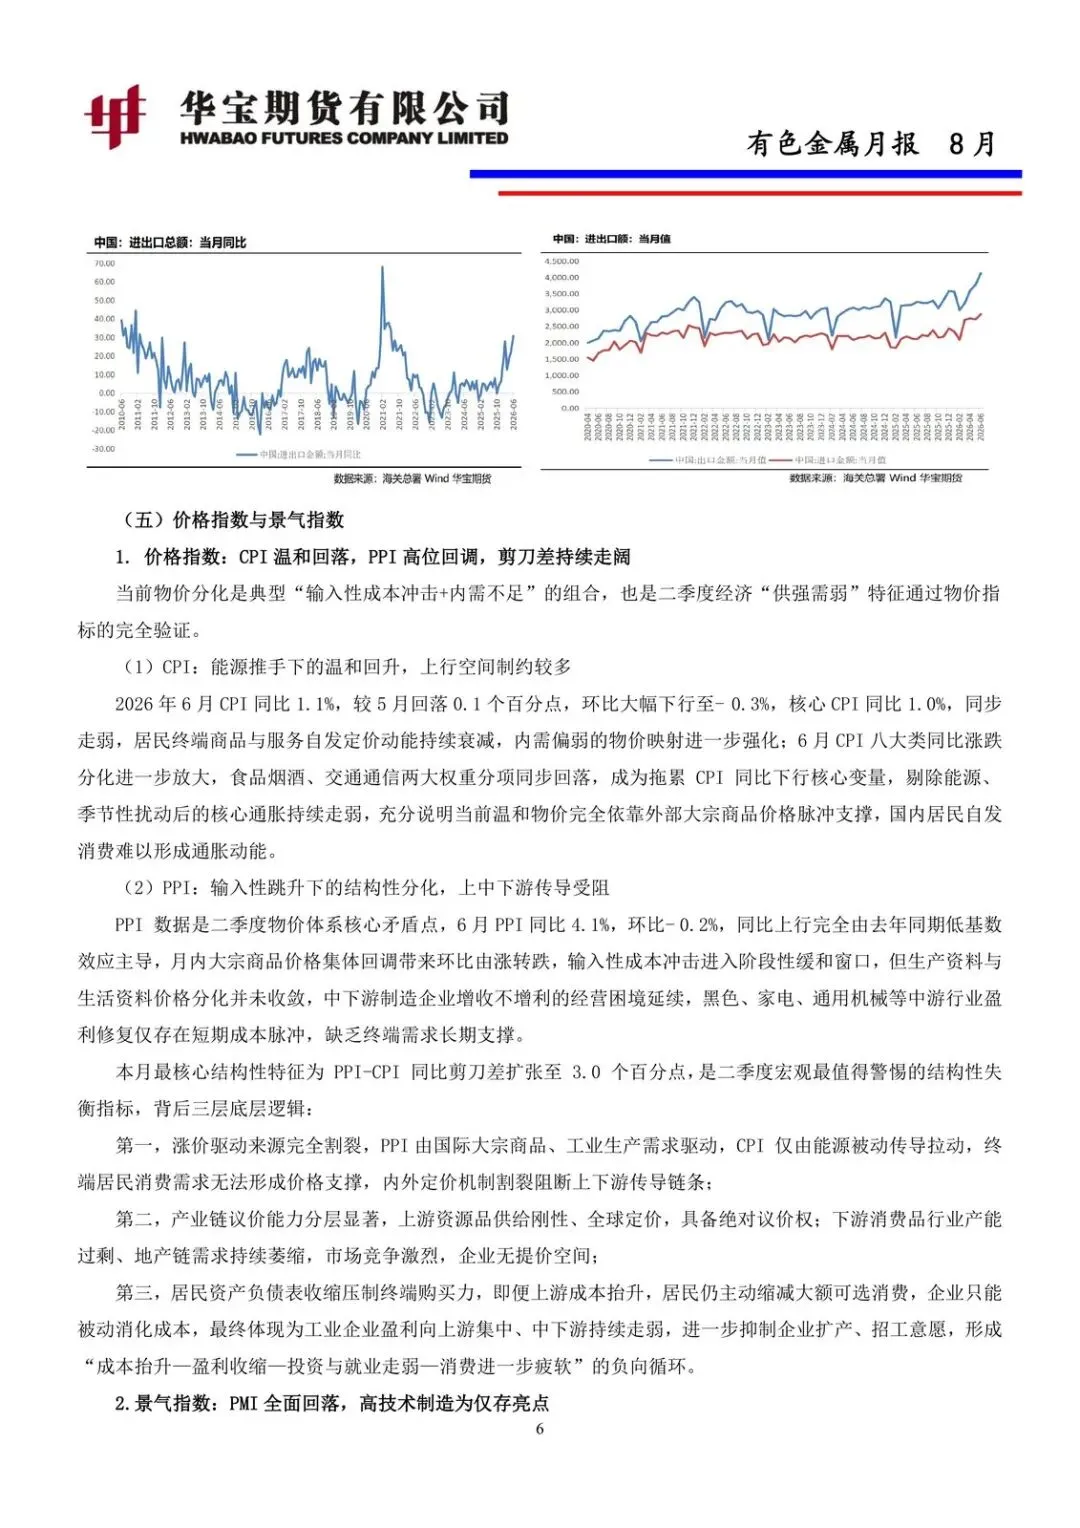
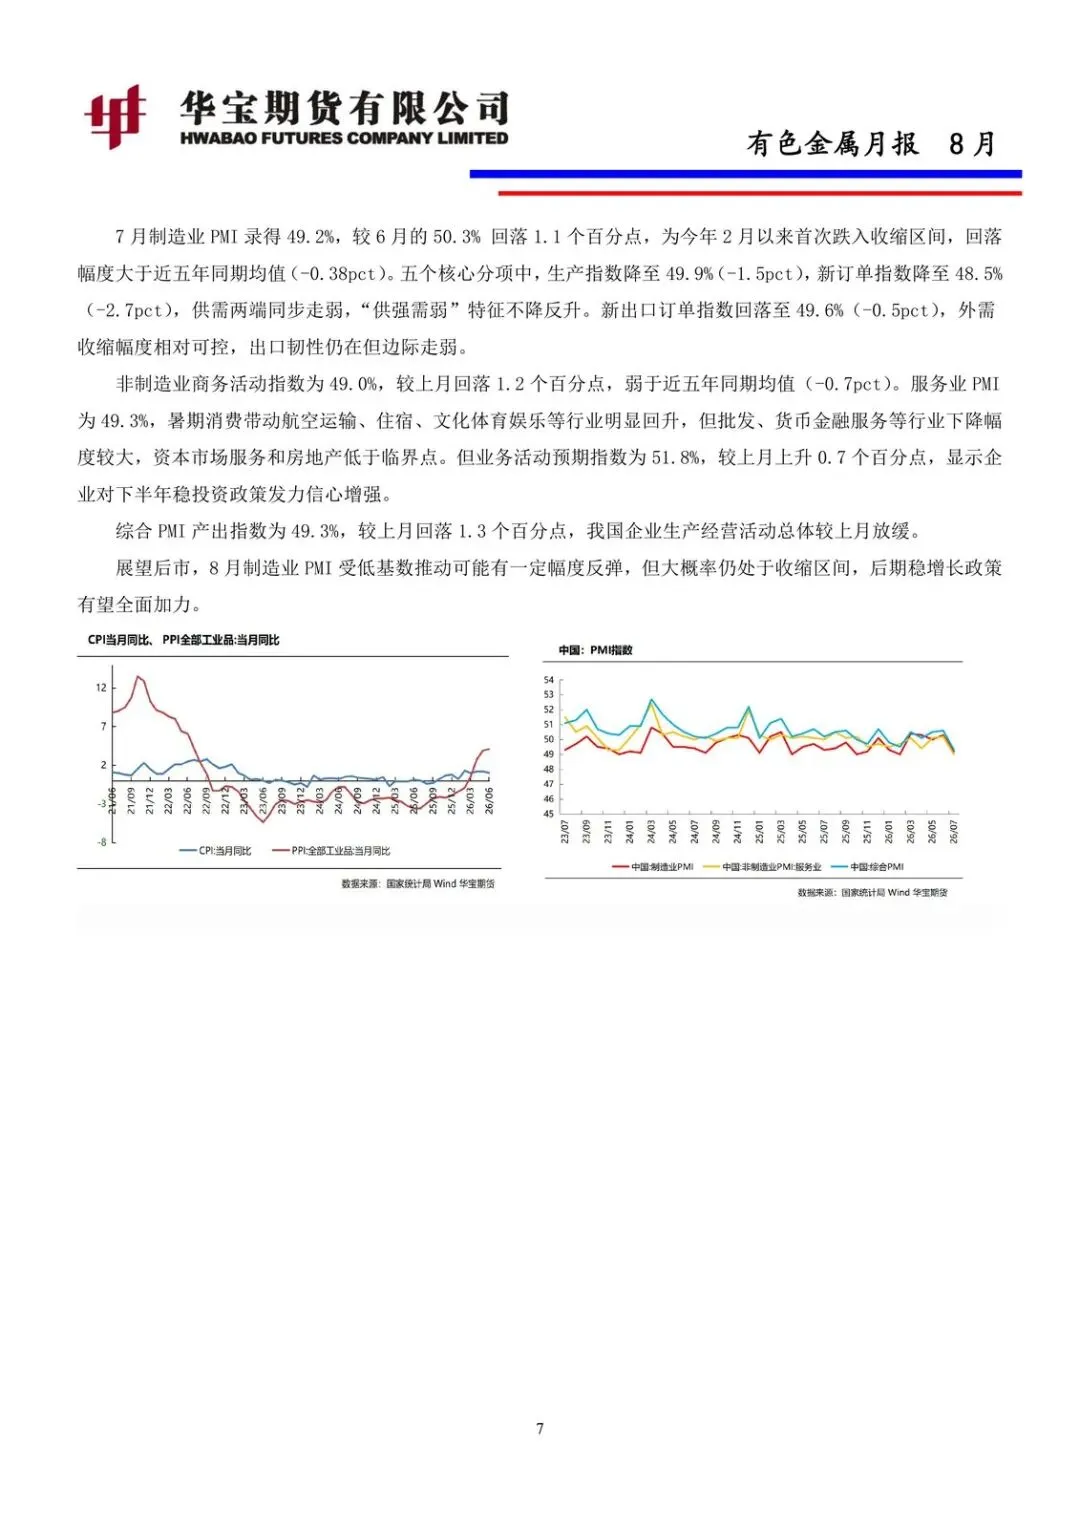
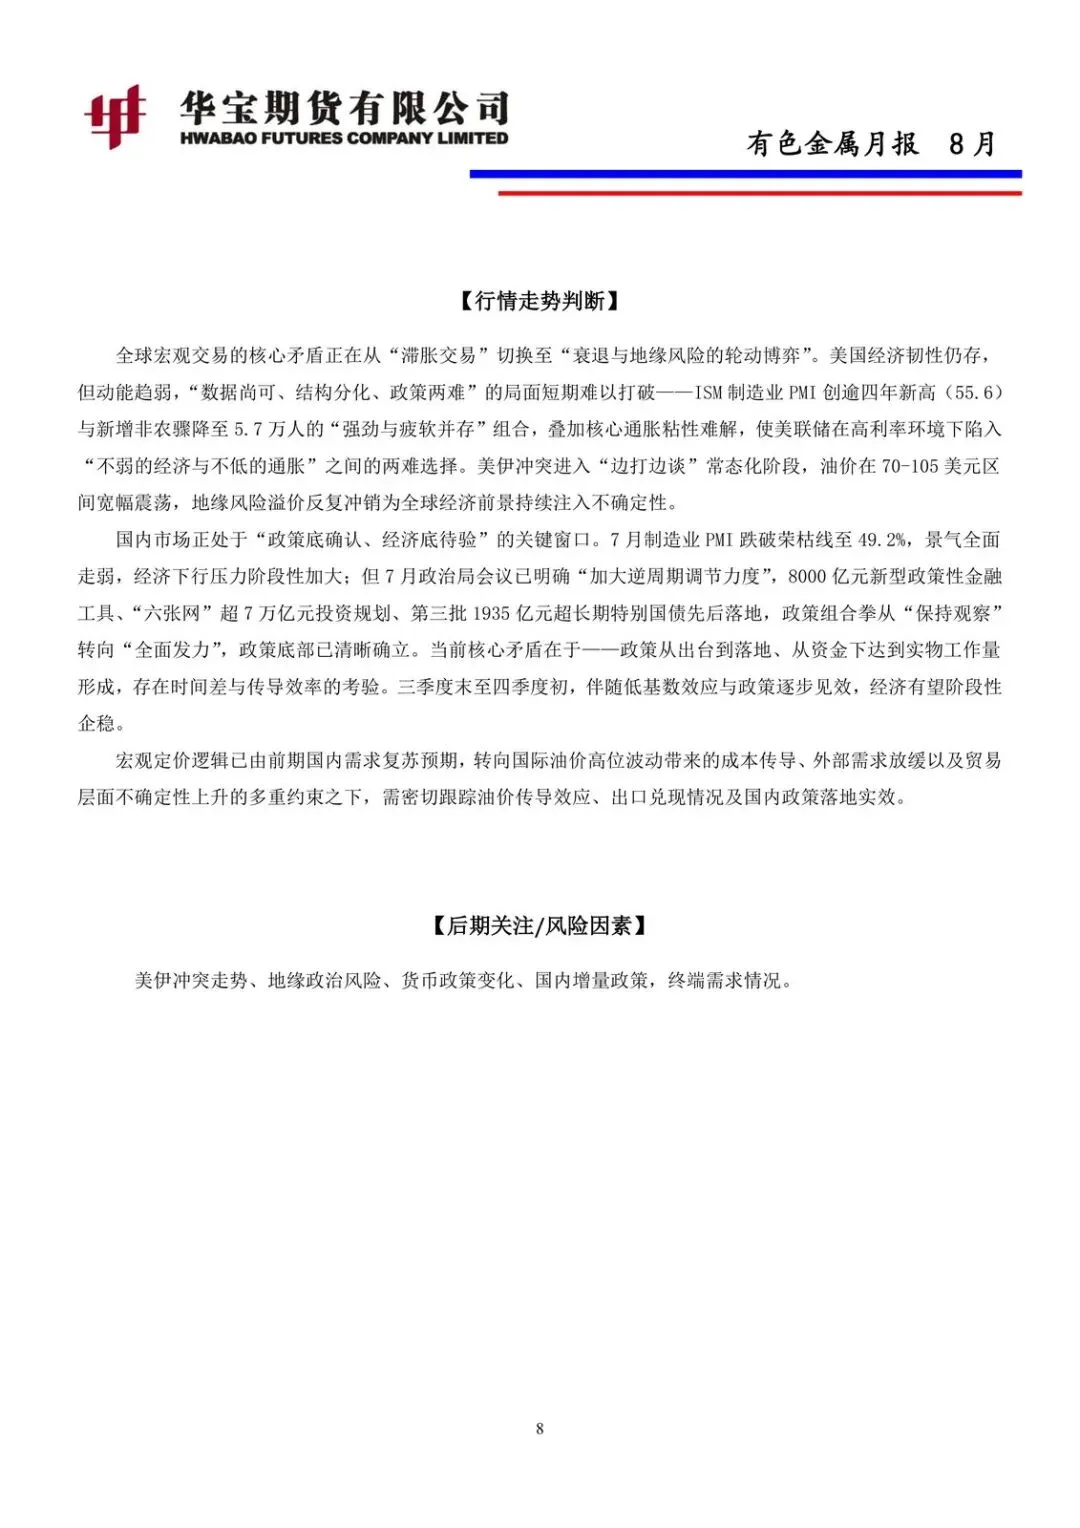
美国一边是ISM制造业PMI冲到55.6、创四年多新高,一边是新增非农掉到5.7万人。经济不弱、通胀也不低,美联储卡在高利率里。油价在70–105美元晃,美伊“边打边谈”,风险溢价反复冲掉增长预期。国内则是政策底已经亮出来——7月PMI落到49.2,政治局明确加码逆周期,8000亿政策性金融工具、“六张网”超7万亿规划、第三批1935亿超长期特别国债落地——但钱到项目、项目到实物工作量,中间有时差。宏观定价因此被油价成本、外需放缓、贸易不确定性三头夹住。
主线就一条:供给端在托底,需求端在等金九;谁先兑现,谁决定8月是震荡偏强还是冲高回落。
宏观:政策底确认,经济底还在路上
海外交易从滞胀,滑向衰退叙事和地缘风险轮着炒。美元跟着数据来回拧,有色估值被带着晃。国内受益的是政策相关链条——电网、基建、新型政策性金融工具能落到实物的那些环节;受损的是还在等订单的传统加工,以及高度依赖出口兑现的那一端。
接下来盯三件事:油价会不会把成本再往上顶一层;出口订单能不能扛住外需放缓;8000亿和特别国债有没有变成可验证的开工。三季度末到四季度初,低基数加上政策见效,材料里倾向阶段性企稳,但那是“待验”,不是已经验过。
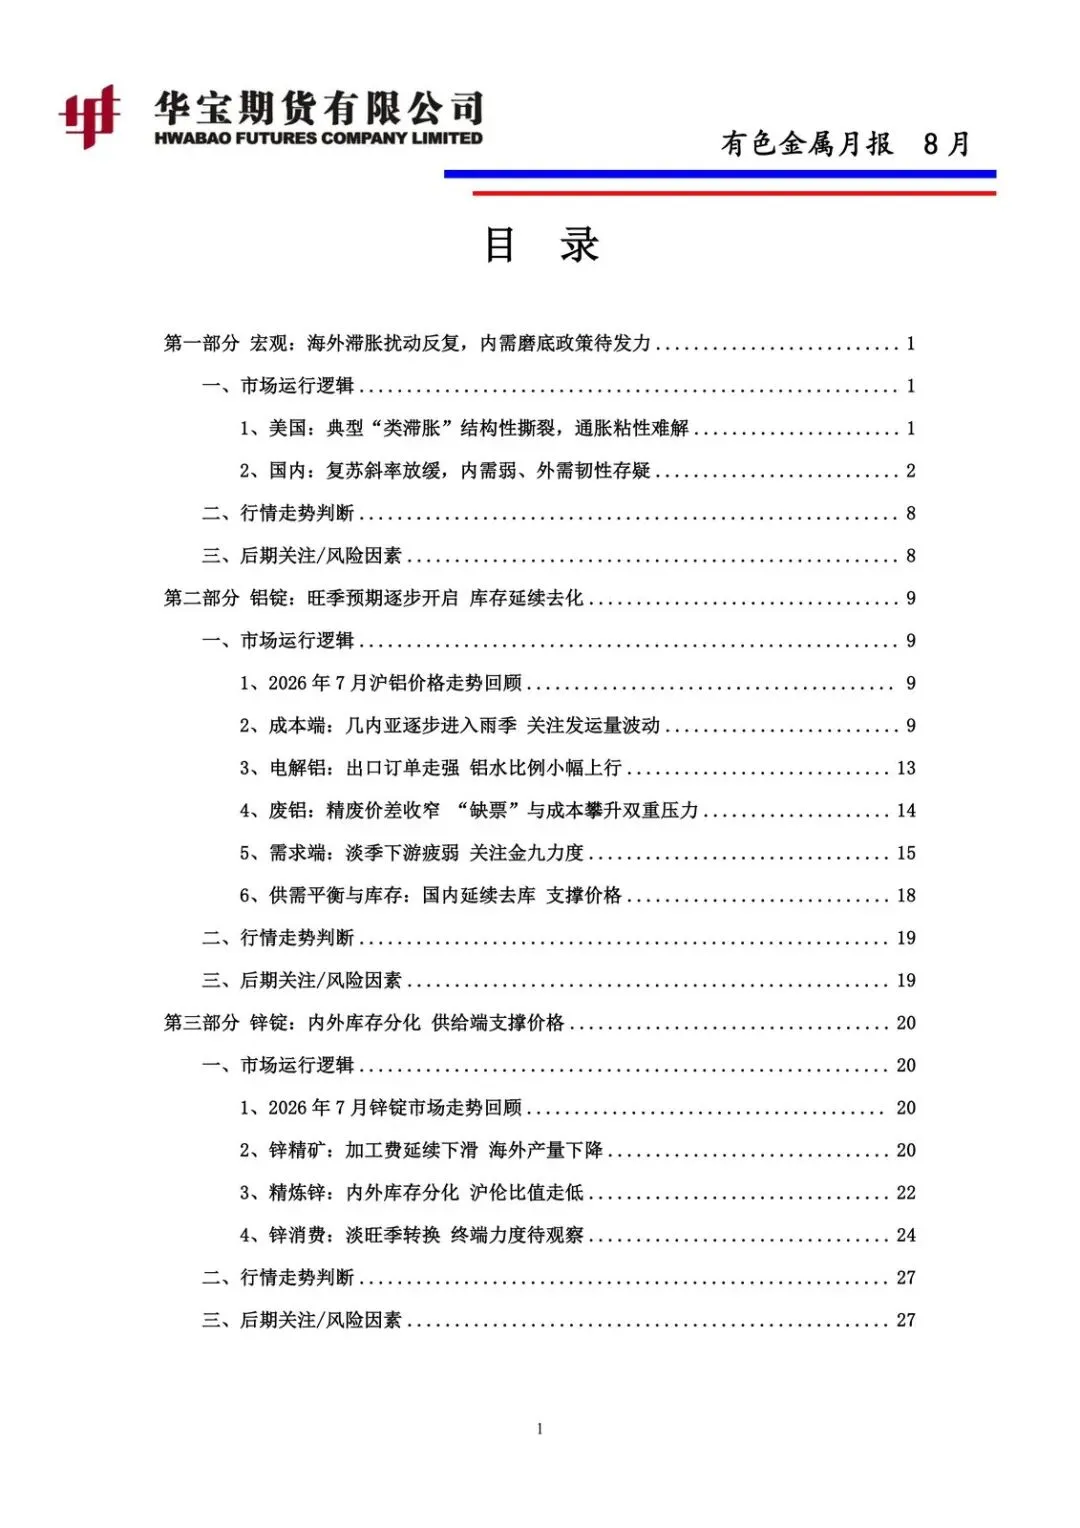
铝和锌:旺季预期对上淡季现货
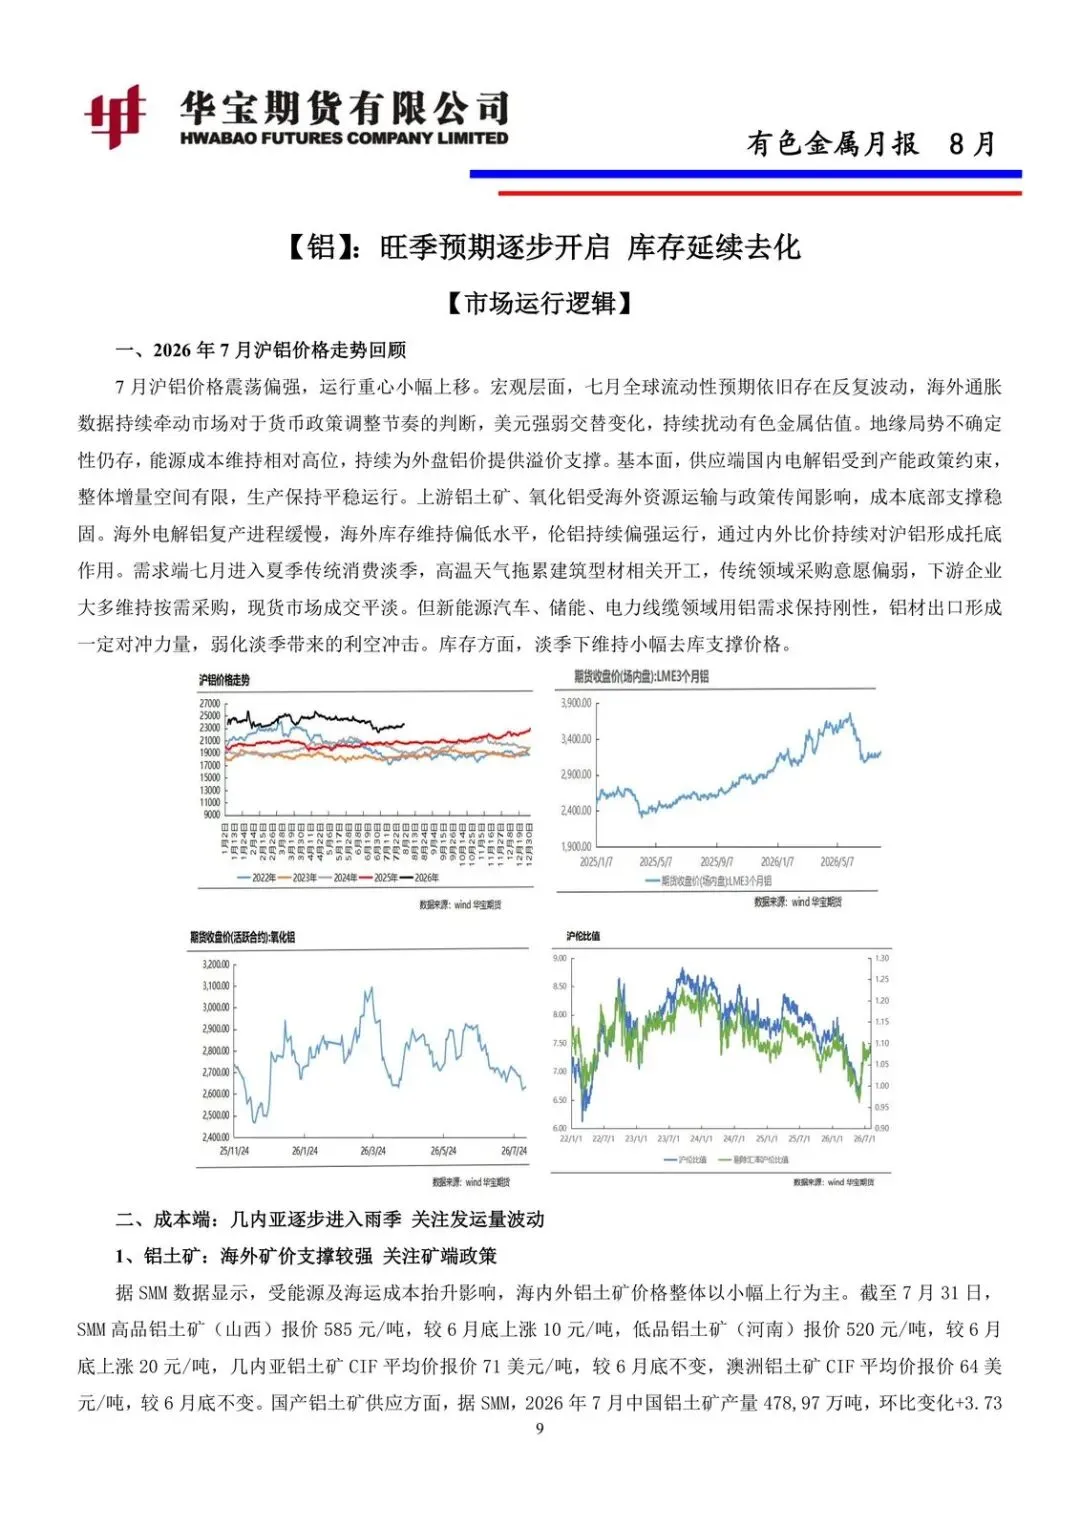
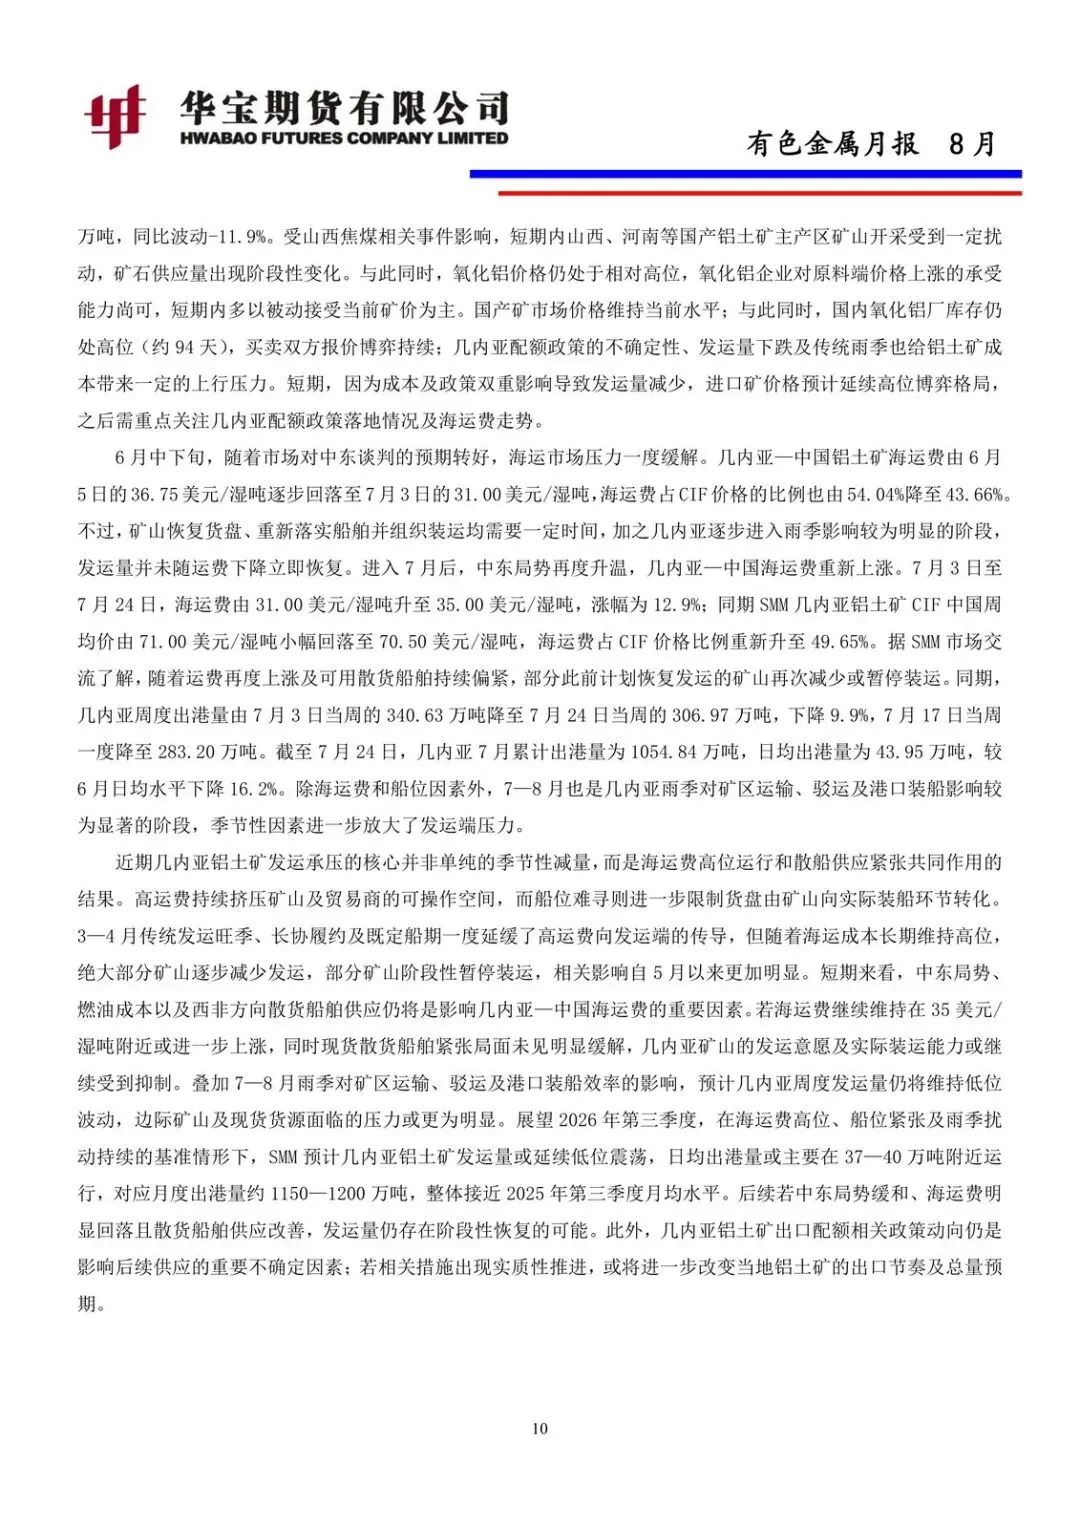
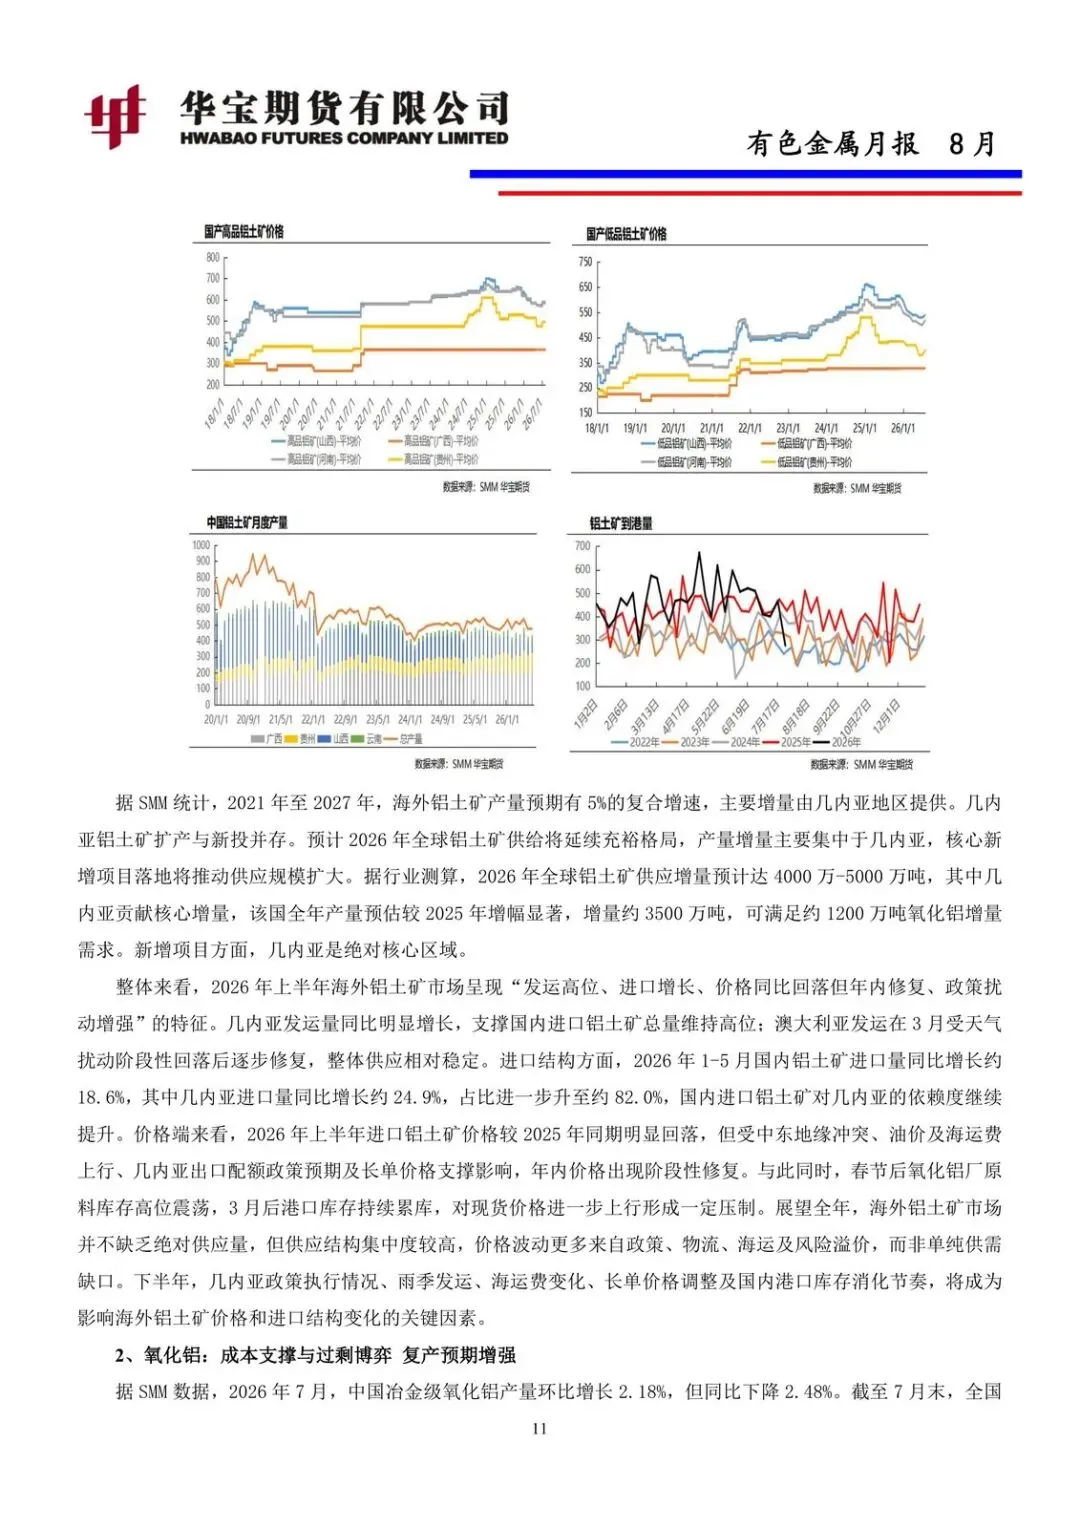
铝的故事更干净。矿端看几内亚雨季发运,电解铝产能刚性、新增有限,电力和原料扰动会阶段性抽供给。海外库存偏低托外盘。8月上旬还是高温淡季,型材、板带箔按需买,现货平淡;新能源、电网有韧性,出口部分对冲。月末开始博弈旺季备货。下方看22500附近支撑,上方24500附近压力,偏强运行靠的是旺季预期深化,不是当下成交已经热了。
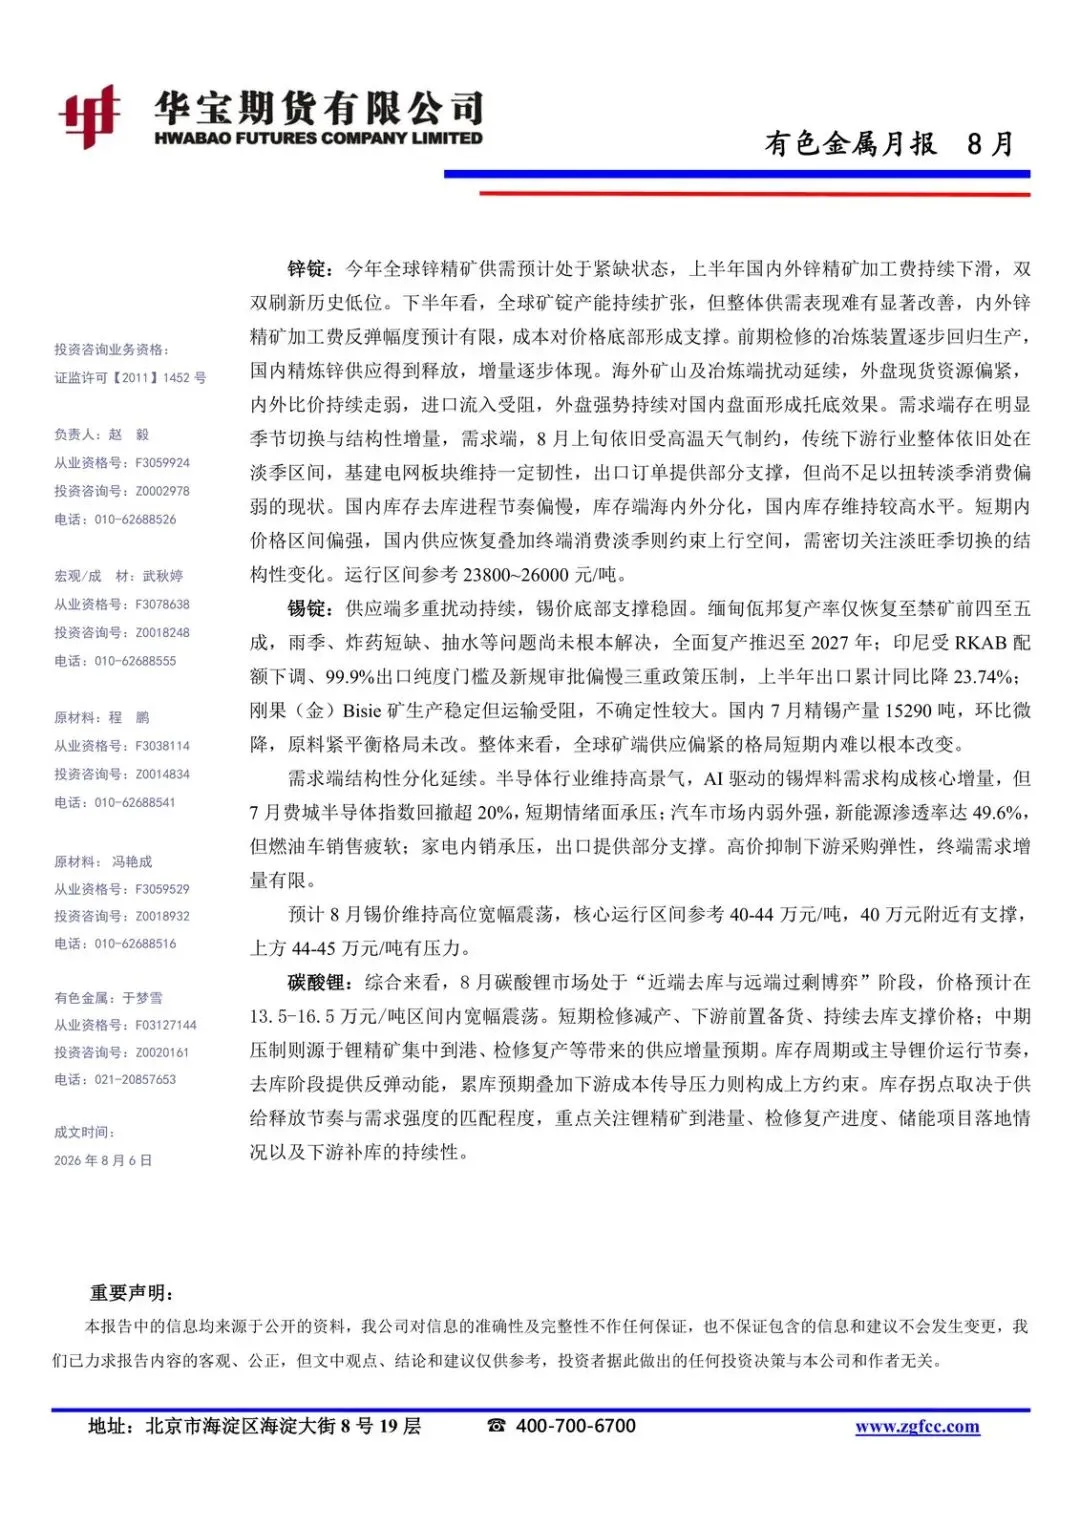
锌更拧巴。全球锌精矿紧缺,加工费刷新历史低位,成本托底;但国内检修回归,精炼锌增量在出来。海外现货紧、内外比价走弱、进口受阻,外盘强在托内盘。需求同样淡季,基建电网和出口撑一点,国内库存偏高、去库慢,海内外库存分化。运行区间参考23800–26000。供应恢复叠加淡季消费,上行空间被卡住;受益的是原料紧、外盘强的持货端,受损的是高库存下的国内现货。
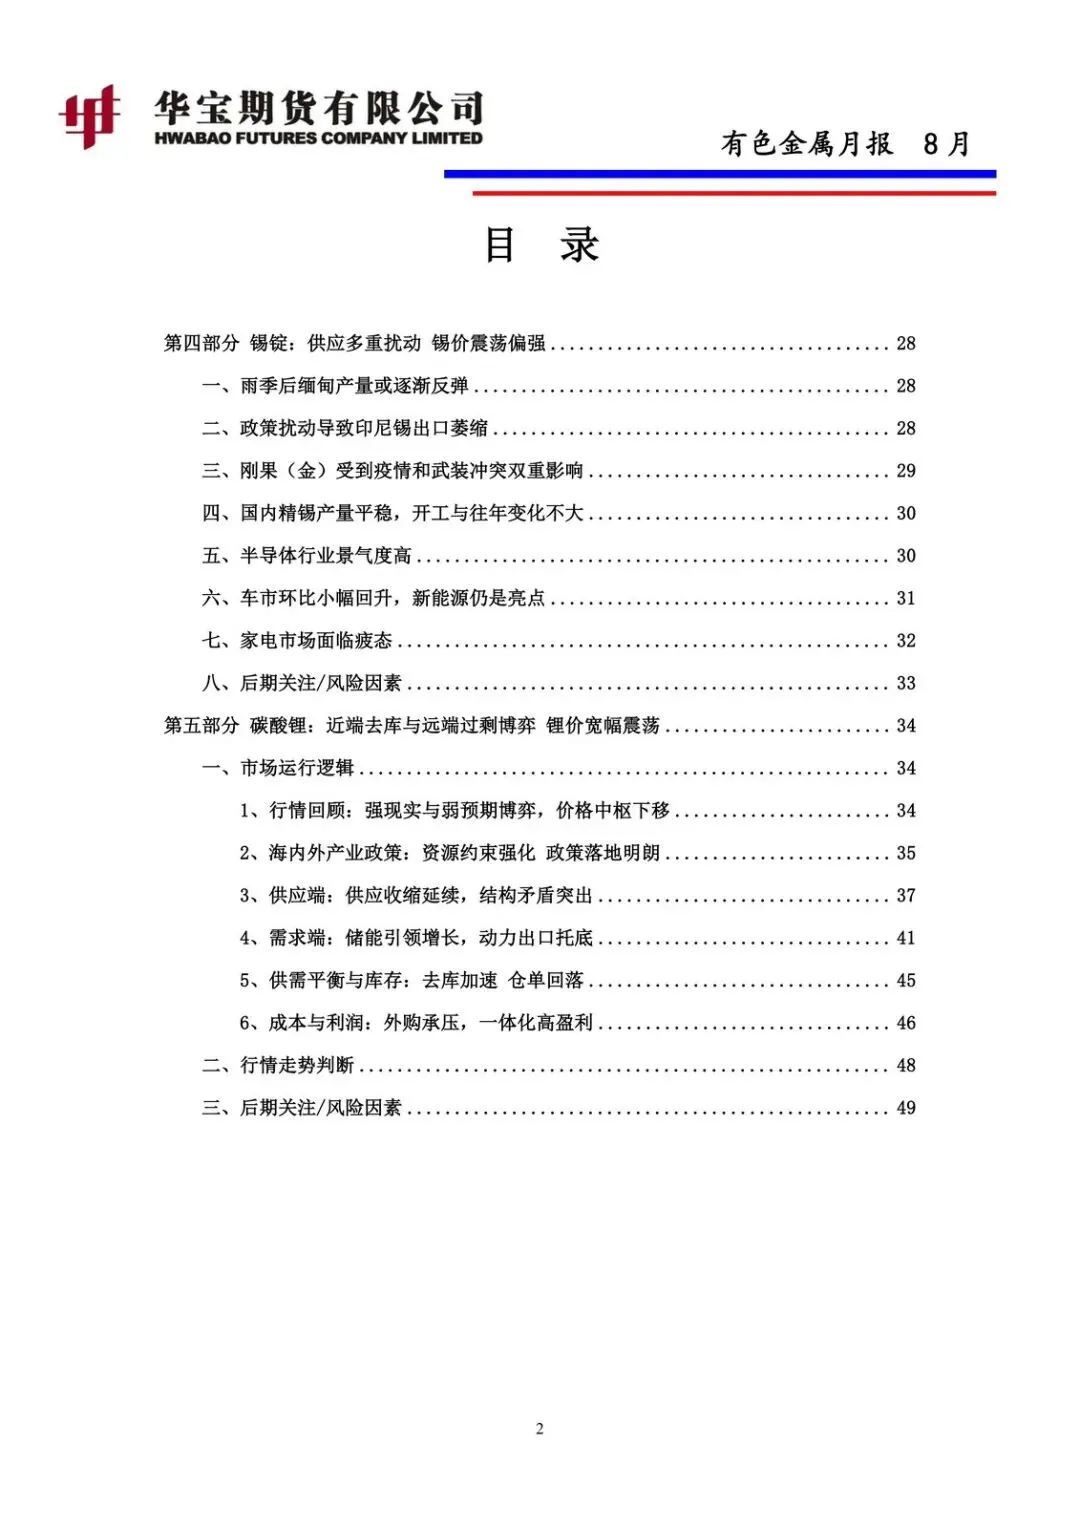
锡和锂:供给扰动对上情绪和库存周期
锡的底部来自矿。佤邦复产只有禁矿前四到五成,全面复产拖到2027;印尼RKAB下调、99.9%出口门槛、审批偏慢,上半年出口累计同比降23.74%;刚果(金)Bisie生产稳、运输不稳。国内7月精锡15290吨,环比微降,紧平衡没改。需求是结构:AI焊料是增量,但费城半导体7月回撤超20%;新能源车渗透率49.6%,燃油车弱;家电内销压、出口补。高价压采购弹性。8月看40–44万元,40万附近有支撑,44–45万有压力。
碳酸锂是近端去库、远端过剩在打架。材料给的电池级碳酸锂约15.3万元、工业级约14.9万元,月环比大约-7%。8月价格看13.5–16.5万元宽幅震荡:检修减产、前置备货、去库撑近端;锂精矿集中到港、检修复产撑远端过剩预期。锂云母精矿现货月环比-10.4%,下游三元、钴酸锂也在4%–5%这一档回落。库存拐点取决于到港、复产、储能落地和补库能不能对上。
该盯什么
- 铝现货:高温过后型材、板带箔开工和备货有没有从“按需”切到主动补库,价格能否守住22500、冲击24500时成交是否跟得上。
- 锌:国内精炼锌增量落地节奏 vs 去库速度;内外比价是否继续压制进口,现货能否走出23800–26000上沿。
- 锡:佤邦复产率、印尼出口是否仍同比大幅下滑、费城半导体情绪能否止住;价格跌到40万附近下游是否愿意接货。
- 锂:锂精矿到港量、检修复产进度、储能项目落地,以及碳酸锂能否在13.5万附近止住去库逻辑被证伪。
- 宏观验证:7万亿级“六张网”和8000亿工具有没有变成实物工作量;油价是否再次冲出70–105美元区间,改写成本定价。
以下为原文预览:
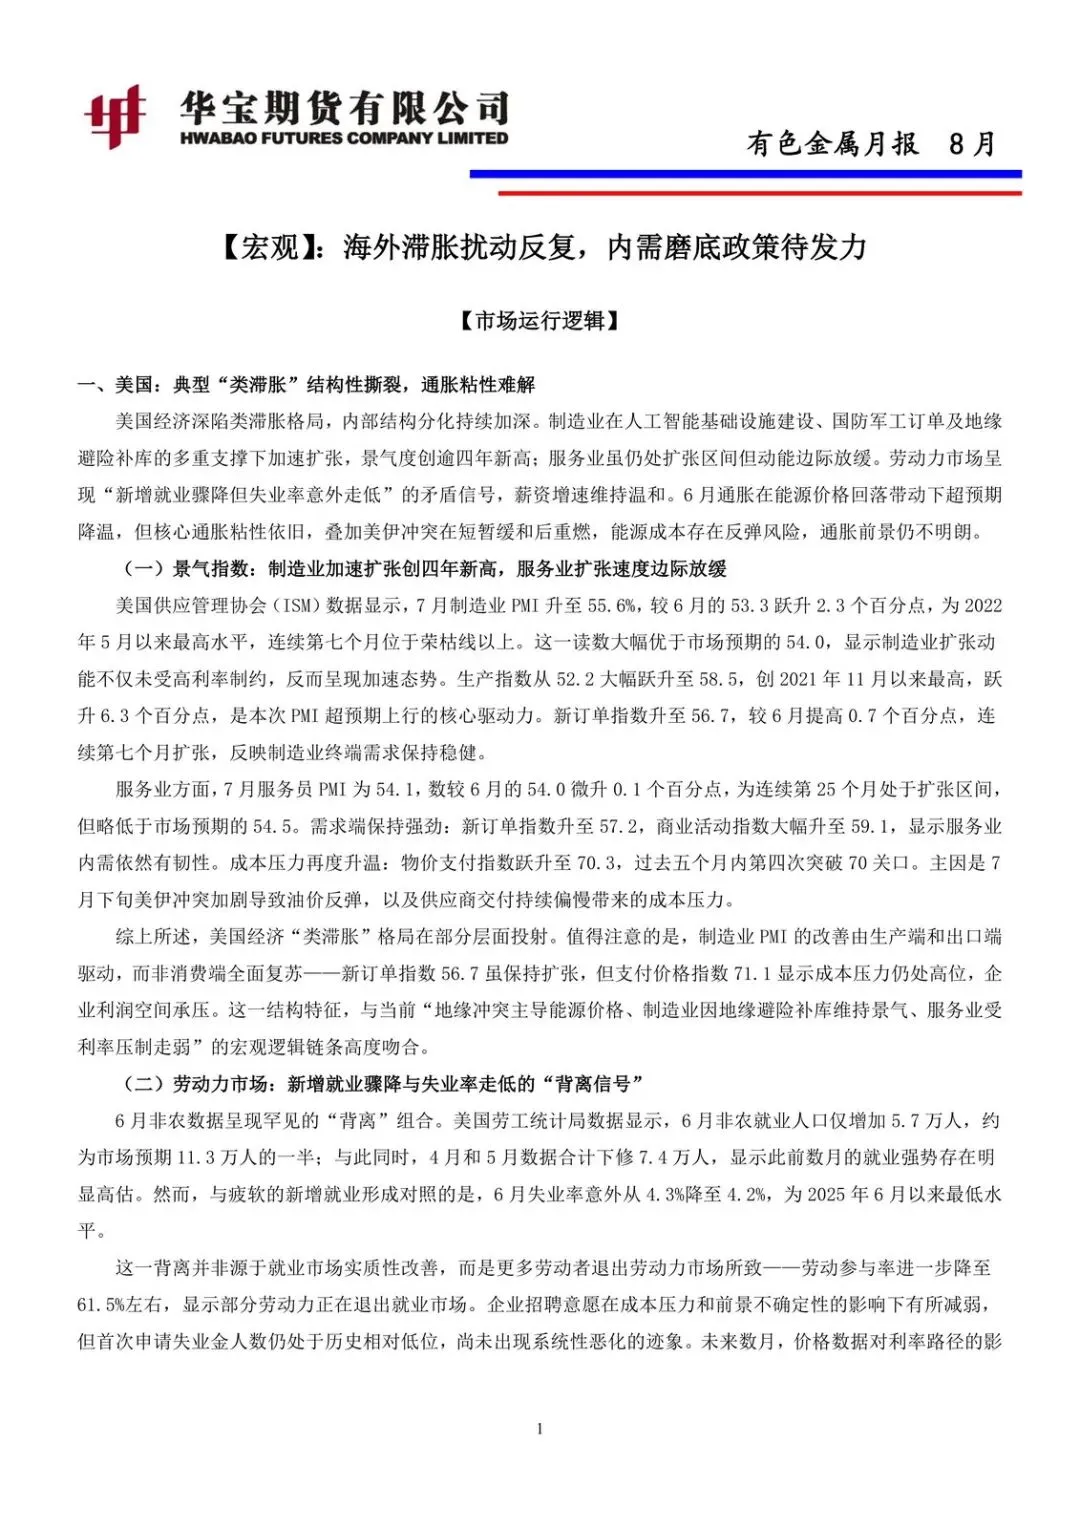
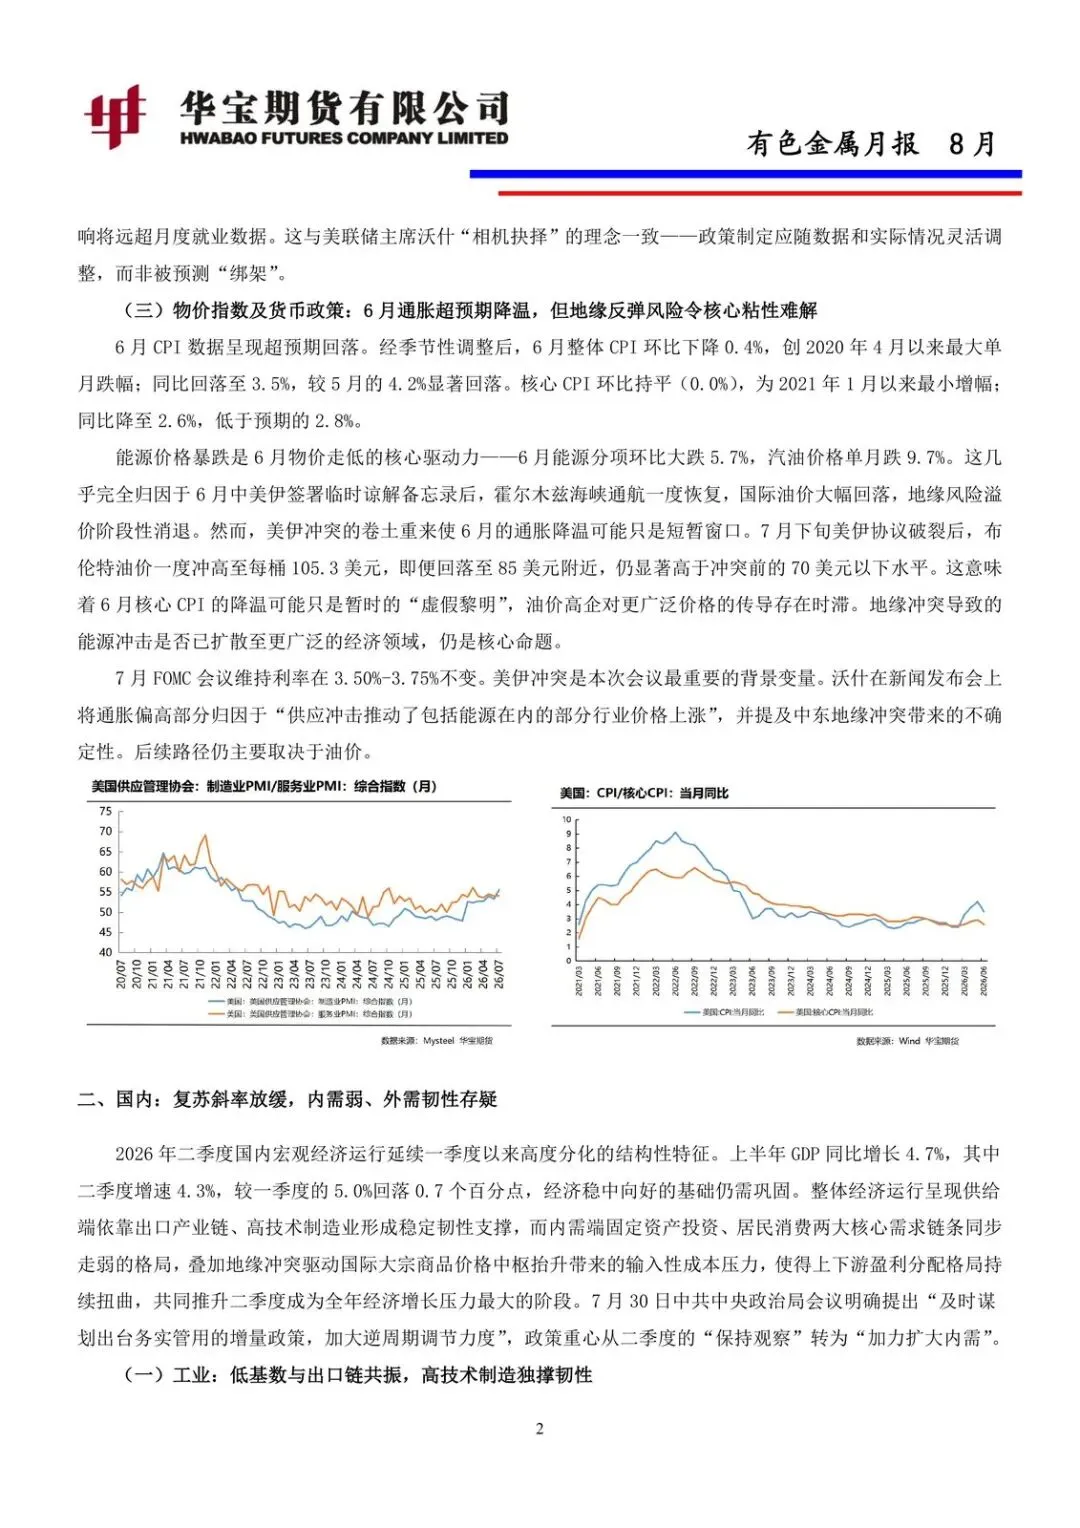
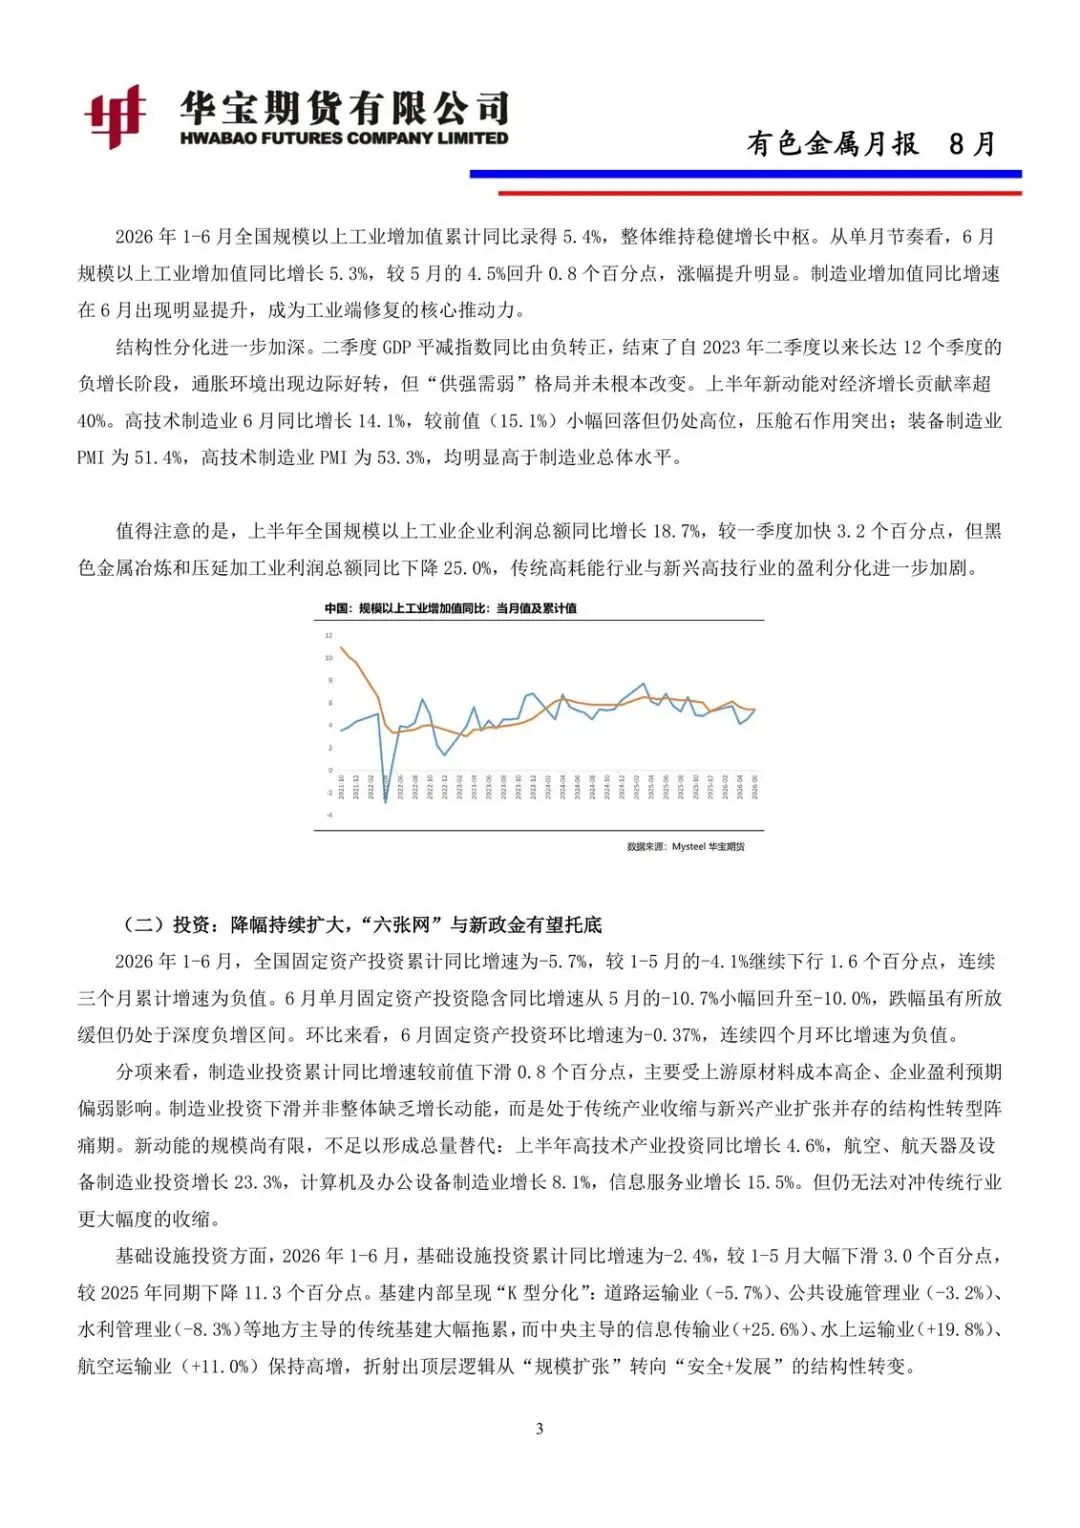
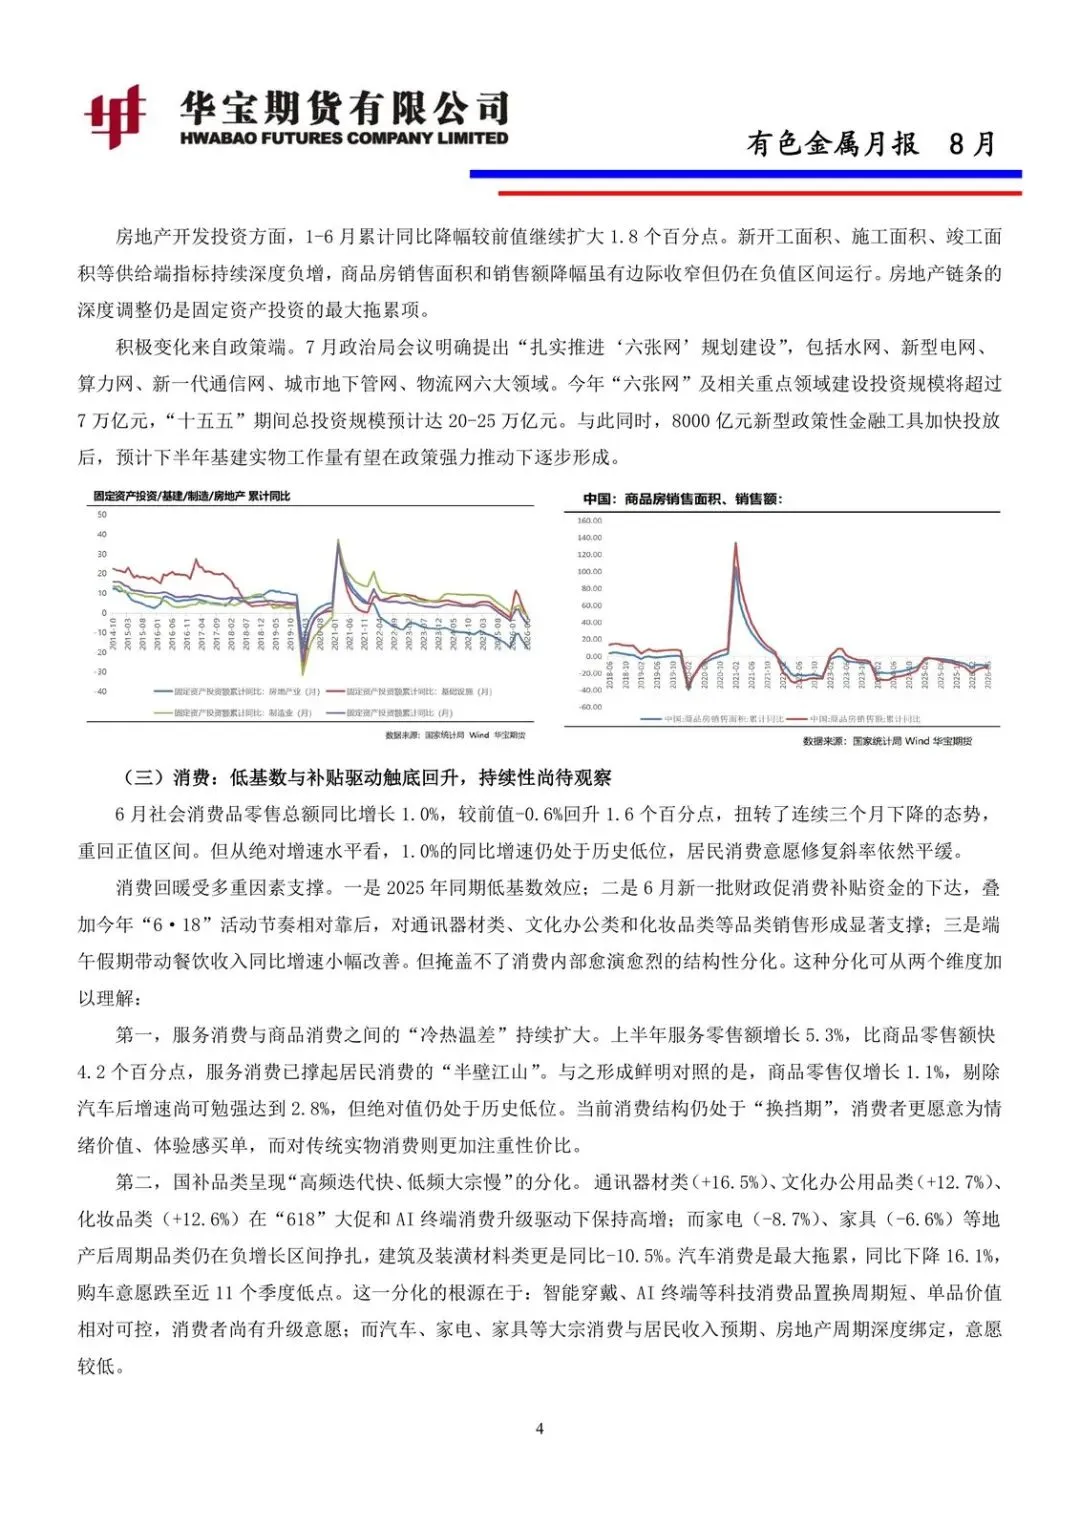
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: