
 研报速递
调研时间:2026年10月12日—10月15日
01调研概况
本次调研走访晋蒙地区十余家煤矿、洗煤厂、焦化厂及钢厂企业,实地了解煤炭生产、焦化利润、钢厂需求等方面情况。
从区域产业格局来看,山西煤矿近期确有明显复产,但仍受产能指标与安全生产政策约束,产量弹性有限;内蒙古乌海地区煤矿生产总体正常,未受山西超产核查影响,且受化工焦利润较好带动,冶金焦转产化工焦的现象有所增加。
市场观点方面:综合本次一线调研信息,当前黑色产业链的矛盾仍集中在煤炭端,现货"近强远弱"特征明显。供给端,山西有复产但增量有限、蒙煤日通关量出现回升,但仍明显低于正常水平;需求端,焦化厂与钢厂原料库存普遍不高,本周集中补库,带来山西、乌海地区煤价普涨100元/吨以上,煤矿库存去化加快,下游补库已在途中。焦炭首轮提涨50/55元/吨已提出,但钢厂焦炭库存水平不低,短期接受提涨也较为困难。远月合约持续交易煤矿复产、保供政策及蒙煤通关恢复的预期,市场对01合约多空分歧较大。
整体判断:近端现实偏强,远端预期偏弱,盘面维持区间震荡、近远月分化的格局。
02煤炭供给端:产能指标约束是主基调,山西复产增量有限
传:内蒙古申报核增量约8000万—1亿吨,陕西申报约6000万吨,估计10月底11月初就会确定最终核定量。申报核增产量超预期,但能批复多少还是未知数,今日盘面先交易复产预期,暴跌。
调研中了解到,节后山西煤矿产量确实出现明显增量,矿山累库也较为明显,部分煤矿顶仓,催促下游提货。9月,根据山西省能源局文件,完成全年产量任务的煤矿,符合条件的,可申请剩余3个月按核定产能的1/12继续组织生产,节前已申报的煤矿,节后核增手续已批复,上周度煤矿产能利用率环比+5%,主因产能核增的煤矿增产以及假期期间停产煤矿节后复产,国有大矿近期有明显增产,长协兑现率由此前最低6成恢复至8成左右。后续仍有小幅增量,但空间已不大。
山西煤矿仍普遍存在产能指标紧张的问题。部分煤矿,后三个月剩余产量指标所剩无几。本次核增中,高瓦斯矿不适用,且本次核增产能需缴纳罚款,故煤矿增产意愿有限。严格不超产要求下,部分民营煤矿产量仅能达到核定产能的四五成。部分煤矿因剩余产量较少,已不再公开发调价函,只针对意向客户销售。
安全生产新规已将"月度不超产"放宽为"季度不超产",三季度产量呈现7—8月偏低、9月偏高的节奏,四季度生产开始回归正常,但整体仍难回到矿难前的产量高度。明年仍将按核定产能组织生产,最多超产10%,因此产业内对中长期煤价并不悲观。也有煤矿对市场相对谨慎,认为明年1月新产能指标出来后供给将边际增加,因此不看好冬储行情。
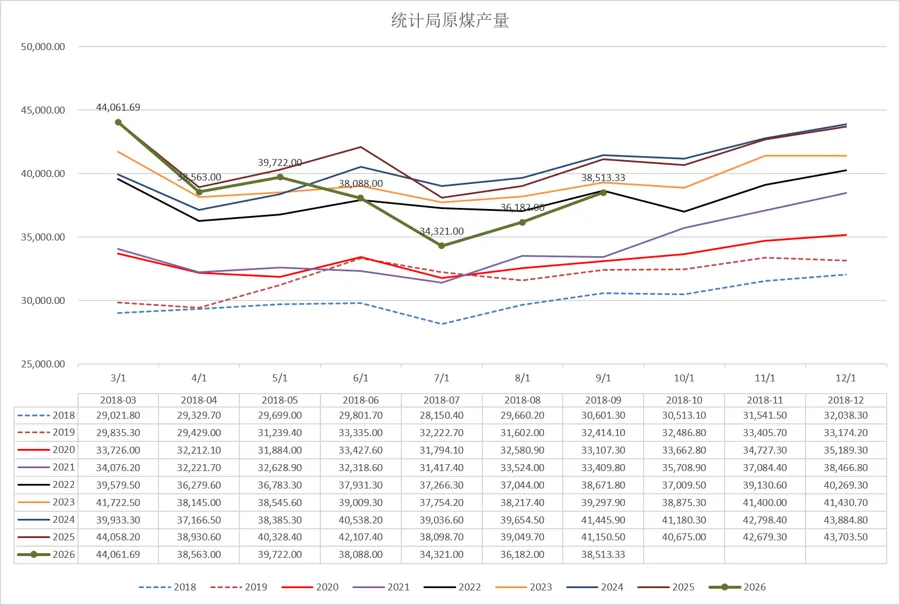
价格与库存方面,节后山西煤矿一度累库、个别煤矿顶仓,催促下游提货,但节前所补库存已基本消化,上周煤矿销售明显转好,买货的多为终端,也有部分贸易商囤货。山西、乌海地区煤价普涨100元/吨以上,煤矿库存也下降明显,部分煤矿库存已清零,个别煤矿卖出一周的量。部分焦化厂算上在途,库存补到月底左右。矿端对当前焦煤涨幅有所顾虑,倾向于趁高价多销售现货,认为阶段性补库后市场将趋于冷静。
10月16日,国家发展改革委、国家能源局会同有关部门在山西太原召开加快煤矿复产增产保供工作推进会。会议要求山西省加快停产煤矿复工复产,在确保安全的基础上全力增加煤炭供应,促进煤炭市场平稳运行。要“一矿一策”制定复产计划,优化复产验收程序,推动临时停产煤矿加快复产。要督促复产煤矿优化生产组织,尽快达产满产,将煤炭产量提升至正常水平。要强化每日监测调度,及时协调解决煤炭生产供应中的突出问题。要加强电煤保供中长期合同签订履约,着力提高合同兑现率。要挖掘省内增产保供潜力,研究确定一批应急保供煤矿,加快释放煤炭先进产能。要进一步压实煤炭保供责任,发挥好煤炭主产地作用,全力保障能源安全稳定供应。
煤种结构上,进入11月后所有保供煤矿均须优先保供电厂。受此影响,贫煤、气煤、贫瘦煤将更多流向动力煤领域,气煤已有明显缺货迹象。叠加焦化厂当前化产利润较好、增加高挥发分煤种的使用量,气煤预计将更为缺货。
内蒙古乌海地区煤矿生产总体正常,未受山西超产核查影响,且受化工焦利润较好带动,冶金焦转产化工焦的现象有所增加。
03进口煤:海煤出现分化,蒙煤通关仍是最大变量
不同于产地煤价火热氛围,海煤港口价格与产地价格出现分化,近期海煤到港较多,且本轮大量海煤做了套保,等待01合约在复产预期下拉开基差后再逐步出货;当前海煤现货成交不佳,为成交或需主动降价约40—50元。若产地现货上涨,海煤后期可能跟涨,但远期进口煤报价持续阴跌,后续进口到港成本仍在下降、港口期现利润又偏高,限制海煤跟涨幅度。
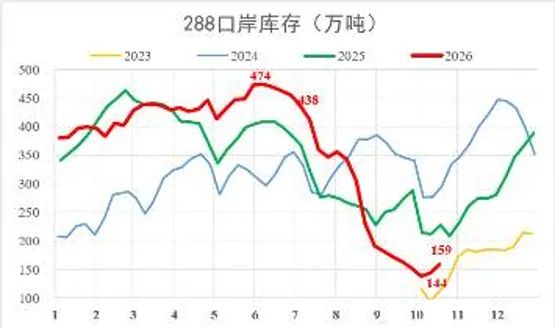
蒙煤方面,近期价格相对平稳,周末起,日通关量从600多车回升至800车以上,口岸消息,后期通关或控制在800-1000车水平,距历史正常的1000—1200车仍有明显缺口,现货短期偏紧,但口岸库存已出现拐点。
Mysteel煤焦:市场消息人士称,巴彦淖尔市交通运输局拟于11月初组织甘其毛都口岸与蒙方跨境运输对接会,就提升甘其毛都口岸通关车数进行沟通。Mysteel与甘其毛都口岸相关部门调研获悉,11月起逐步恢复正常通关水准,甘其毛都口岸通关车数预期1100-1500车区间内。今日甘其毛都口岸现货市场情绪转弱,主流煤种蒙5#原煤报价1640-1650元/吨。
以上为钢联消息,未核实,仅供参考。
04中间环节:洗煤厂、贸易商库存不高,拿货转向积极
洗煤厂节前有一波囤货,目前尚未回本,量不大,社会库存整体不高。贸易商手中库存也已不多,前期下跌时已出货一波,近两天虽有囤货但量不大,谨慎看涨。
05焦化厂:利润承压、库存中性偏低,补库已在途中
调研中了解到,下游焦化厂原料库存普遍不高:个别焦化厂库存煤仅3天,多数约为节前库存的一半水平;山西本地焦化企业库存长期在3—7天区间波动,福建系焦化企业补库则相对激进,一次性能补接近半个月的量再慢慢消耗。焦化厂普遍"看着期货做现货",期货上涨便补一些库存。头部焦化厂上周已开始补库。
当前焦化厂焦煤库存总体处于中性水平,节后并未将库存降至极低、也未大规模补库,但近几天各家多少都在拿货。按当前价格少量拿货,焦化厂不至于亏损过多。10—11月预计仍有行情:若钢厂利润维持,焦化厂还会补充焦煤库存;经历一两轮补库后,11月库存或维持中性,12月还需再补一波。
利润方面,第二轮焦炭提降已落地,随着焦煤价格上涨,焦化厂利润下滑,目前处于盈亏平衡状态。按静态价格测算,捣固焦大致不亏、现金流有几十元利润,顶装焦在现金流平衡附近;若焦煤继续上涨,焦化厂可能再度亏损。当前钢厂焦炭到货增加,焦化厂焦炭环节有所累库。关于焦炭价格博弈,市场存在分歧:部分观点认为若焦煤继续上涨,月底或下月初焦炭现货需要提涨落地;也有观点认为即便提出提涨,落地难度亦较大,更多是对冲提降预期的博弈筹码。
06钢厂:利润修复进入平台期,铁水缓慢回落
节后钢厂生产变化不大,唐山地区钢厂仍有复产计划,本地产量环比预期增加。钢厂利润从前期快速修复转入平台期,了解到的钢厂利润已修复约150元甚至更多;但按实际生产口径核算,部分钢厂每吨仍亏损约80元,按账面点对点核算才接近平衡。唐山钢厂焦炭库存已回升至8天以上,接单仍有压力。故焦炭提涨落地困难。
铁水产量按钢厂利润和检修计划,10月铁水仍有小幅回升空间,当前仍在233万吨以上,尚未降到足以推动负反馈的水平——市场普遍认为,铁水至少要降到230万吨以下,压力才能更充分地传导至原料端。节后成材库存由增转降,降幅看似较大,但节后补库因素对数据的影响也较明显,成材去库给价格提供底部支撑,而原料成本松动又限制上方空间。
07需求端:建筑用钢疲弱,板材分化,出口托底
建筑端明显偏弱:下游建筑公司统计的今年接单量同比下降约30%,国内基建和房地产需求明显不足,海外接单增长相对明显。山西本地钢厂建材开工率处于近年低位、甚至低于春节期间水平,建材库存创近年新低,建筑钢材呈产量、需求同步下降的状态。当前需求可能已接近低位,进一步走弱空间不大,但恢复仍需观察。
板材端产量变化不大,节后库存略增但增幅收窄。品种间有所分化:带钢略好于热卷,带钢下游的冷系、镀锌系列又好于焊管;欧洲对汽车板的限制可能使冷系产品承压;集装箱用钢表现较好,9月接单约100万吨仍处高位。板材总体仍偏弱,供应维持高位、尚无明显减产,11月还有新产线投产。
出口端整体尚可,节后各钢厂出口接单基本维持在5—10万吨,上周部分钢厂钢坯接单约10万吨。出口尚难以成为需求的主要拉动项,更多是在内需偏弱时形成托底。若国内钢材产量不降,旺季结束后进入淡季,供需压力将更加明显,最终可能仍需通过亏损倒逼减产;届时钢价走弱幅度,取决于原料还能给钢厂让出多少利润。11月天气转冷后,终端需求可能进一步转弱。
08 总结与展望
当前黑色产业链的核心矛盾仍在煤炭端。01合约多空分歧很大:做多逻辑关注现货偏强,认为后续补库时盘面可能修复基差;做空逻辑关注蒙煤通关恢复、产地复产和保供政策,认为这些将持续压制远月。当前现货强势更容易体现在近月合约,远月更多受供给回归预期和资金交易影响。
当前焦煤供需仍有缺口,但随着国产+蒙煤增量,缺口将有缩小,库存仍低,很难直接进入大幅过剩。只要近端复产不及预期,叠加下游阶段性补库或冬储,就可能出现短期供需错配及收贴水行情;01合约更可能反复波动,维持区间交易思路。
盘面节奏上,短期受整体商品氛围影响,叠加发改委再度强调保供,上涨动力不足,可能还需向下修复,但不宜过分看空,待保供预期充分交易后,再看是否存在缺口。
欢迎关注,掌握煤焦钢矿第一手信息~

发表评论
发表评论: