
 研报速递
一、沪电股份的位置:一家台资老厂的"二次创业",做到了三个全球第一
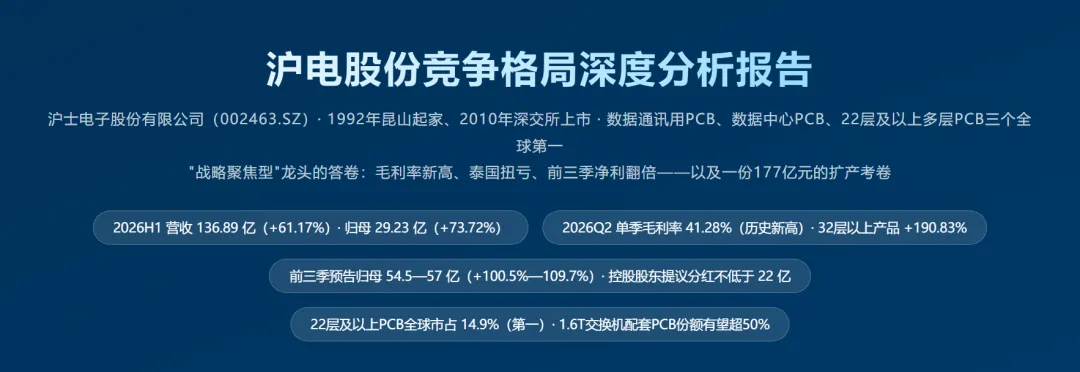
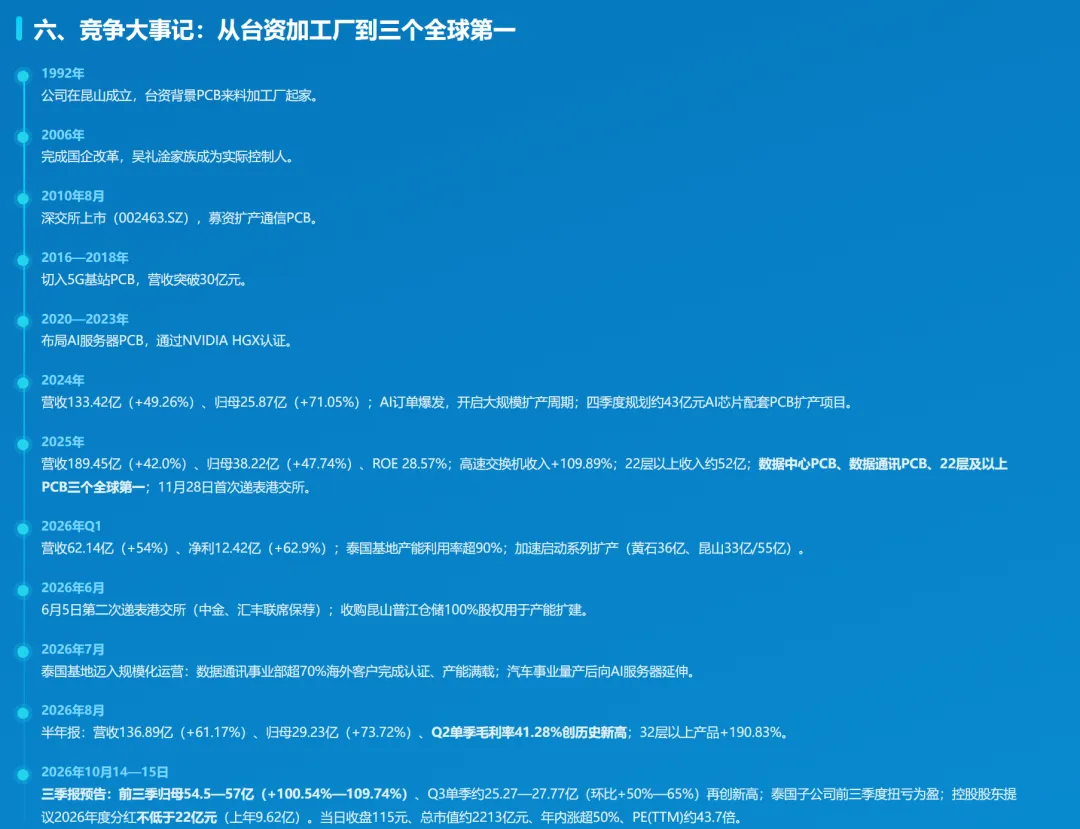
沪电股份(沪士电子股份有限公司)1992年4月在江苏昆山成立,最初是一家台资背景的PCB来料加工厂;2006年完成国企改革、吴礼淦家族成为实际控制人,2010年8月18日登陆深交所。此后它走了一条与多数同行不同的路:2016—2018年切入5G基站PCB、营收突破30亿;2020—2023年布局AI服务器PCB、通过NVIDIA HGX认证;2024—2025年AI订单爆发,进入大规模扩产周期。2026年6月5日第二次向港交所递表(联席保荐中金、汇丰),向"A+H"再进一步。
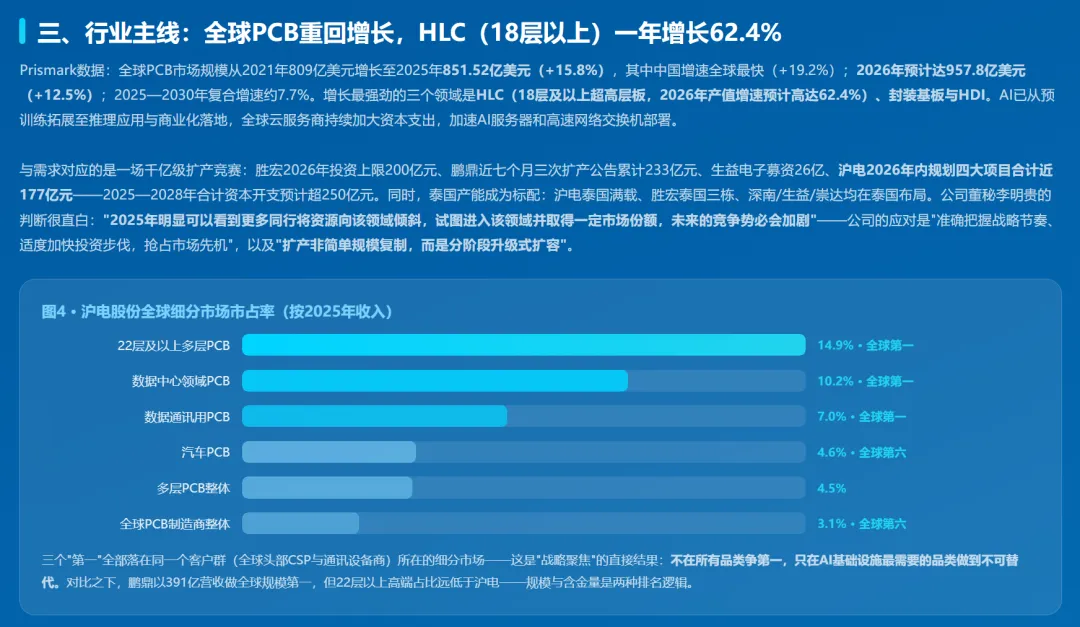
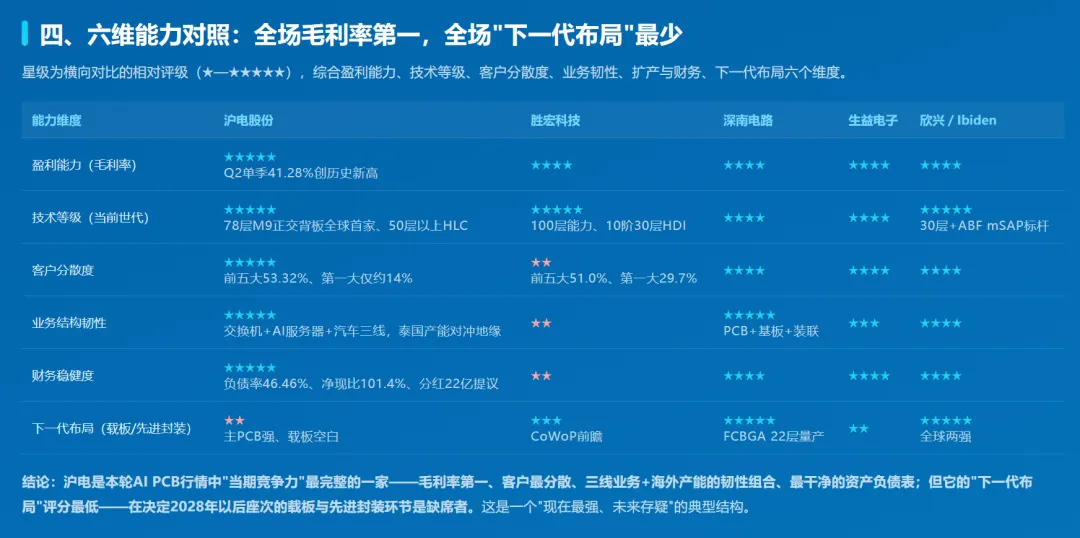
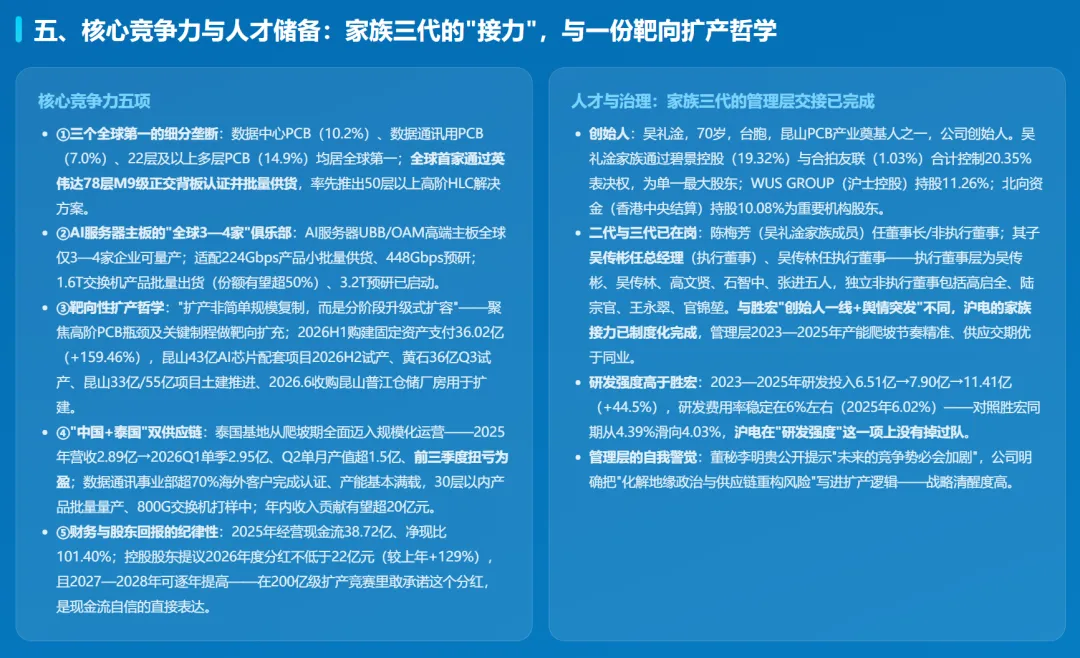
它的行业位置可以用一组数字概括。按2025年收入计:全球PCB制造商第六(市占3.1%);数据通讯用PCB全球第一(7.0%);数据中心领域PCB全球第一(10.2%);22层及以上多层PCB全球第一(14.9%);汽车PCB全球第六(4.6%);工业控制PCB全球第六(1.9%)。客户囊括全球前五大通讯设备商与全球前五大AI算力基础设施服务商——前五大客户营收占比从2023年的47.87%升至2025年的53.32%,但第一大客户占比始终控制在14%左右,在AI PCB厂商中客户分散度最佳。
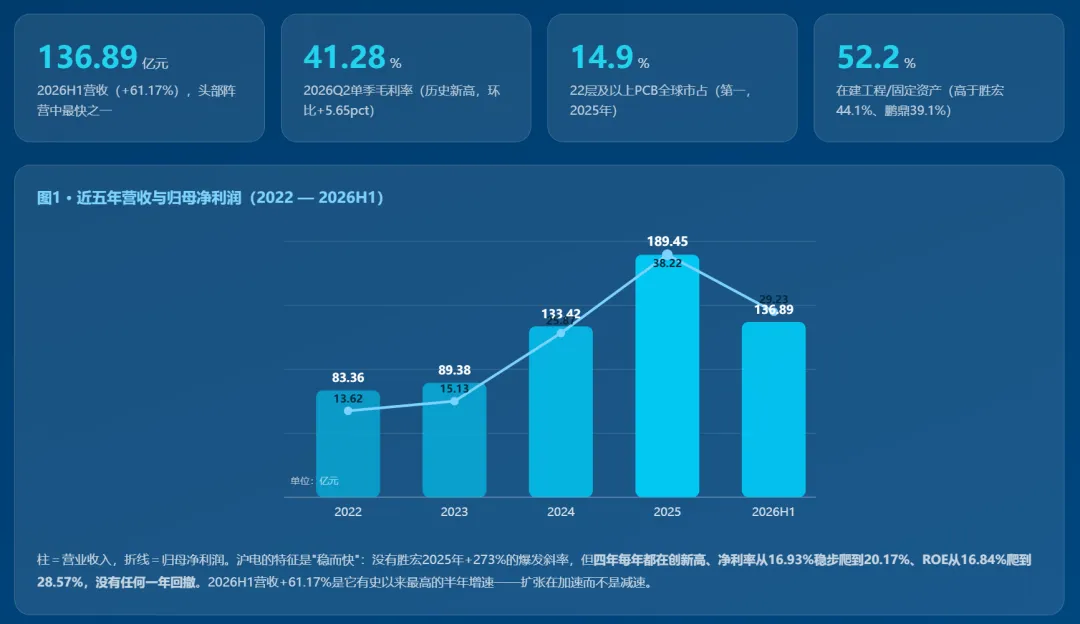
财务曲线是这条路径的兑现:营收从2022年83.36亿→2023年89.38亿→2024年133.42亿(+49.26%)→2025年189.45亿(+42.00%);归母净利润13.62亿→15.13亿→25.87亿(+71.05%)→38.22亿(+47.74%);ROE从16.84%一路抬升至28.57%;2025年经营现金流38.72亿(+66.52%)、净现比101.40%、资产负债率46.46%——这是一张同行业里最干净的资产负债表之一。
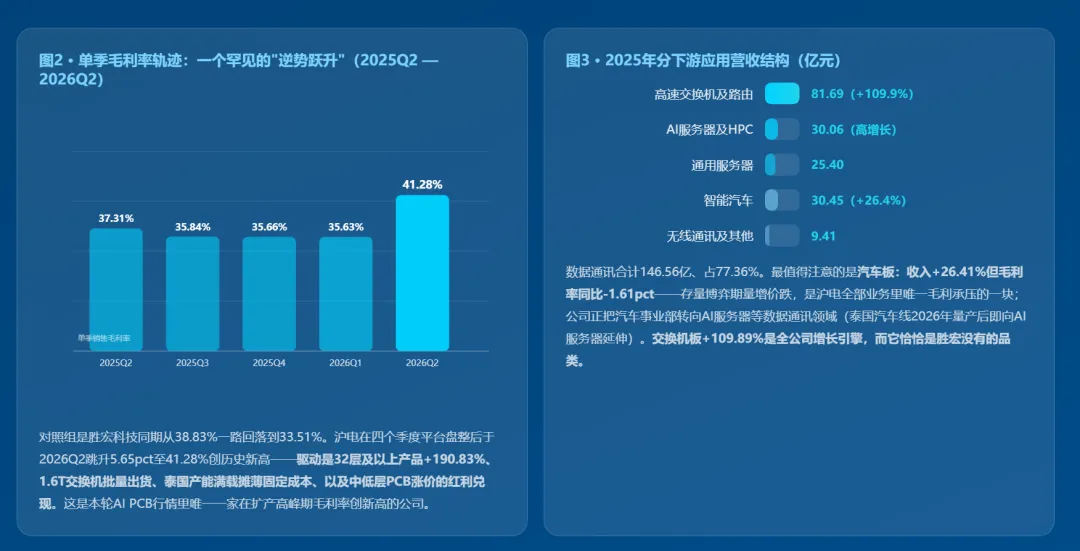
2026年的半年报把故事推向更高:营收136.89亿(+61.17%)、归母29.23亿(+73.72%)、扣非27.95亿(+70.00%);Q2单季营收74.75亿(环比+20.29%)、归母16.81亿(环比+35.36%)、单季毛利率41.28%(环比+5.65pct,历史新高);32层及以上PCB收入同比大增约190.83%。10月14日晚的三季报预告再加码:前三季度归母54.5—57亿元(+100.54%—109.74%),扣非53.6—55.5亿元——扣非与归母基本同步,说明增长全部来自主业;Q3单季约25.27—27.77亿元,环比再增50%—65%,单季利润再创历史新高。次日,控股股东BIGGERING (BVI)提议2026年度现金分红不低于22亿元(上年实际发放9.62亿元,增长近129%),并建议2027、2028年度若业绩持续增长可逐年提高。
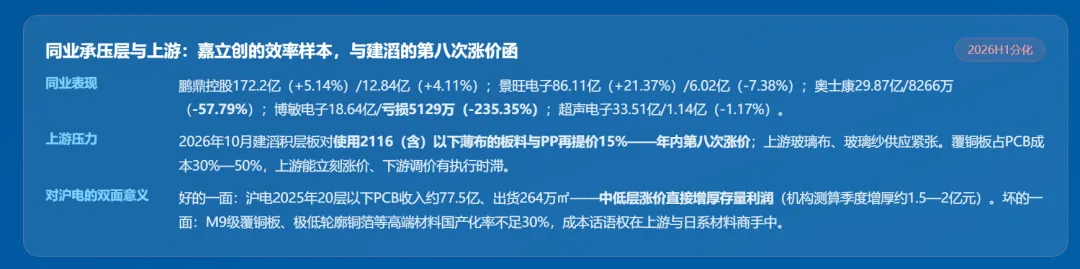
分业务看,2025年结构已高度AI化:数据通讯146.56亿(占77.36%、+45.2%)——其中高速网络交换机及配套路由81.69亿(+109.89%,增长最快)、AI服务器及HPC 30.06亿、通用服务器25.40亿;智能汽车30.45亿(+26.41%,但毛利率同比-1.61pct);22层以上高端PCB收入约52亿、占PCB业务28.7%。2026H1数据通讯收入113.30亿(+73.46%),其中交换机71.39亿、AI服务器及HPC约18.28亿。
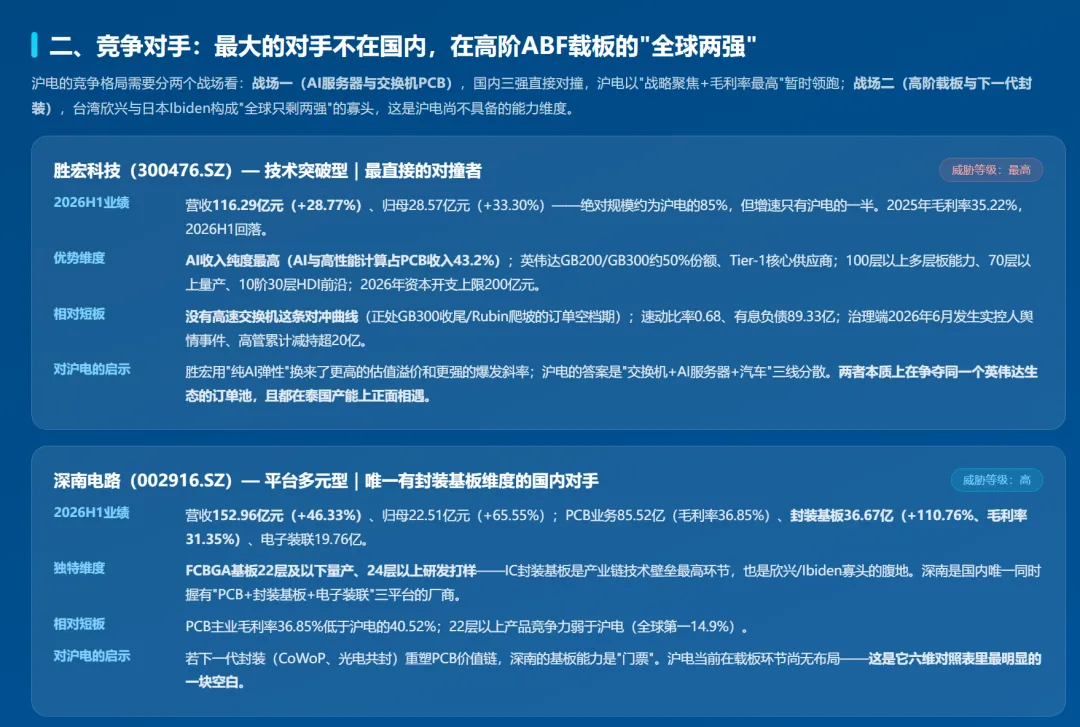
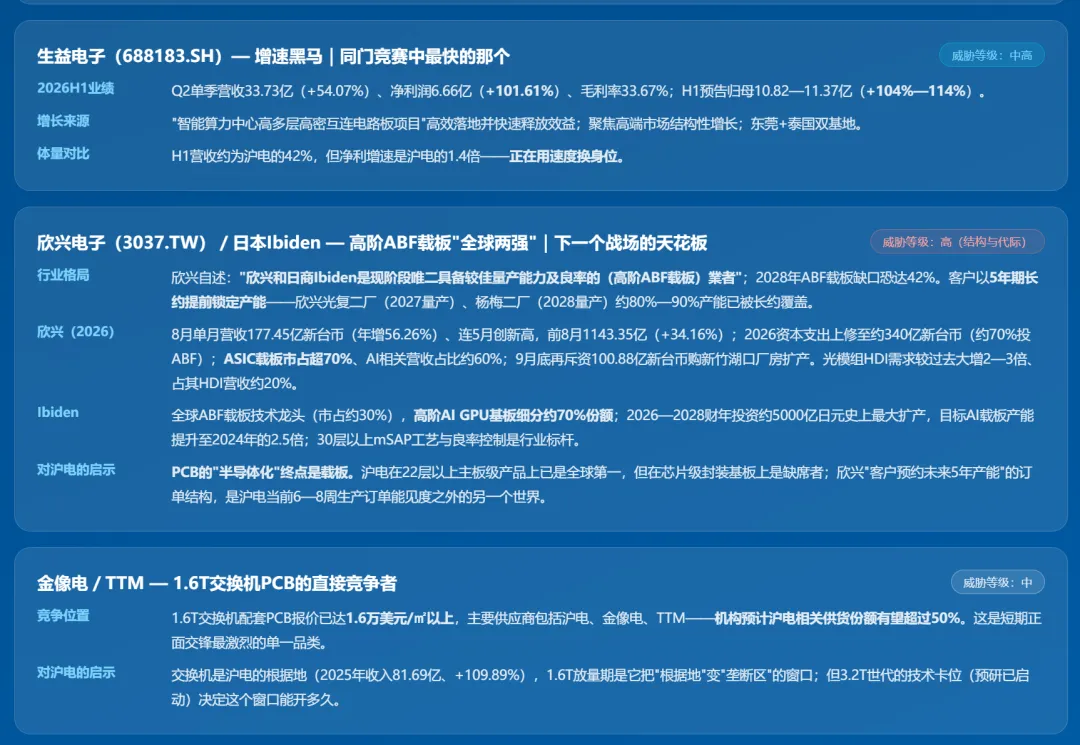
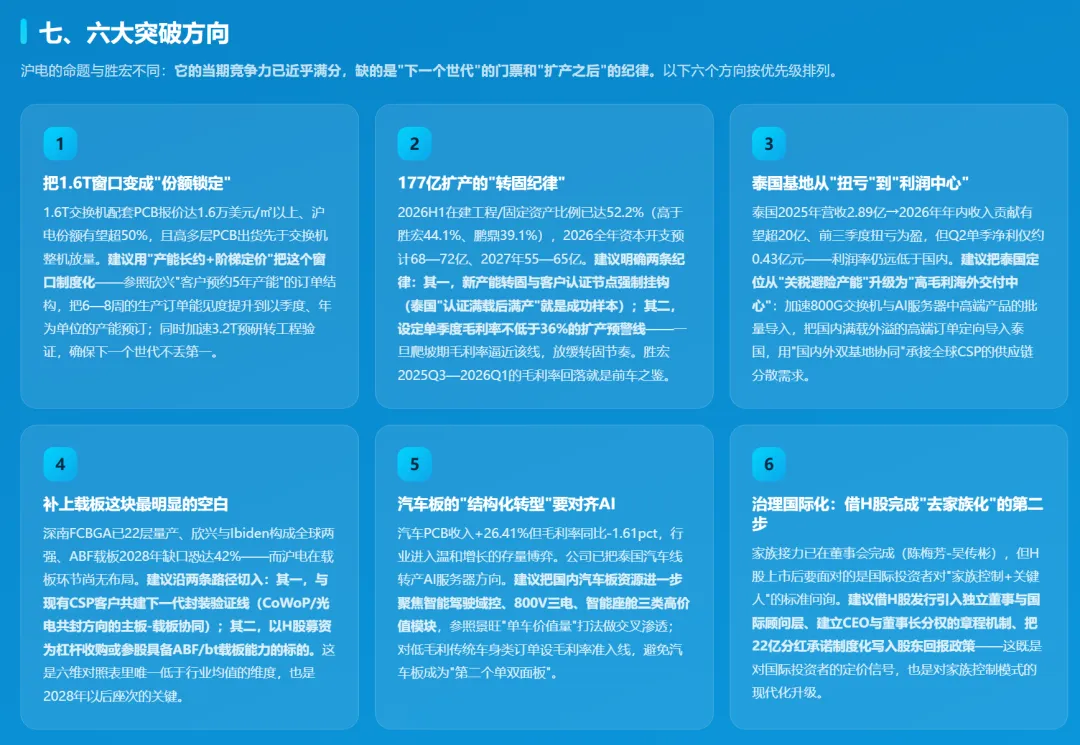
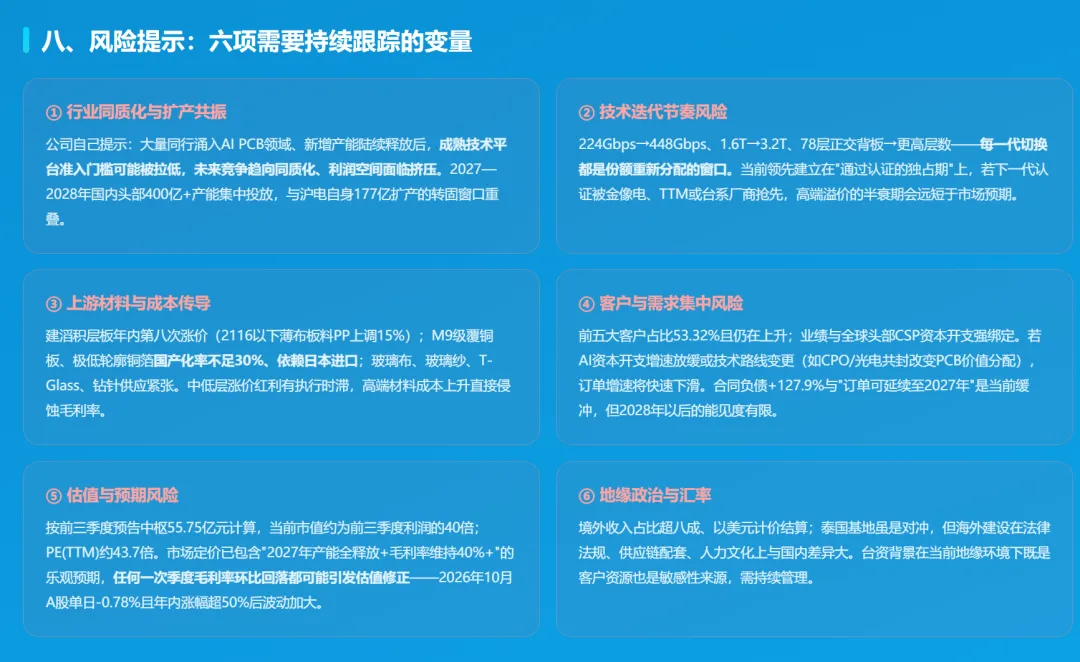
但这份成绩单里藏着这份报告最核心的一个问题:公司自己在投资者交流中明确提醒——大量同行涌入AI PCB领域,新增产能逐步释放后,成熟技术平台的准入门槛可能被拉低,未来竞争趋向同质化、利润空间面临挤压。沪电的领先是真的,但它能不能守住领先,取决于下面两件事:技术迭代的持续速度(224Gbps小批量供货、448Gbps预研;1.6T批量出货、3.2T预研),和177亿元扩产计划的转固纪律。
本报告基于公开信息整理,仅供研究参考,不构成任何投资建议。数据截至2026年10月18日。
发表评论
2026-10-19 15:29:42 回复该评论
发表评论: