
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/c5c3f5cb712e
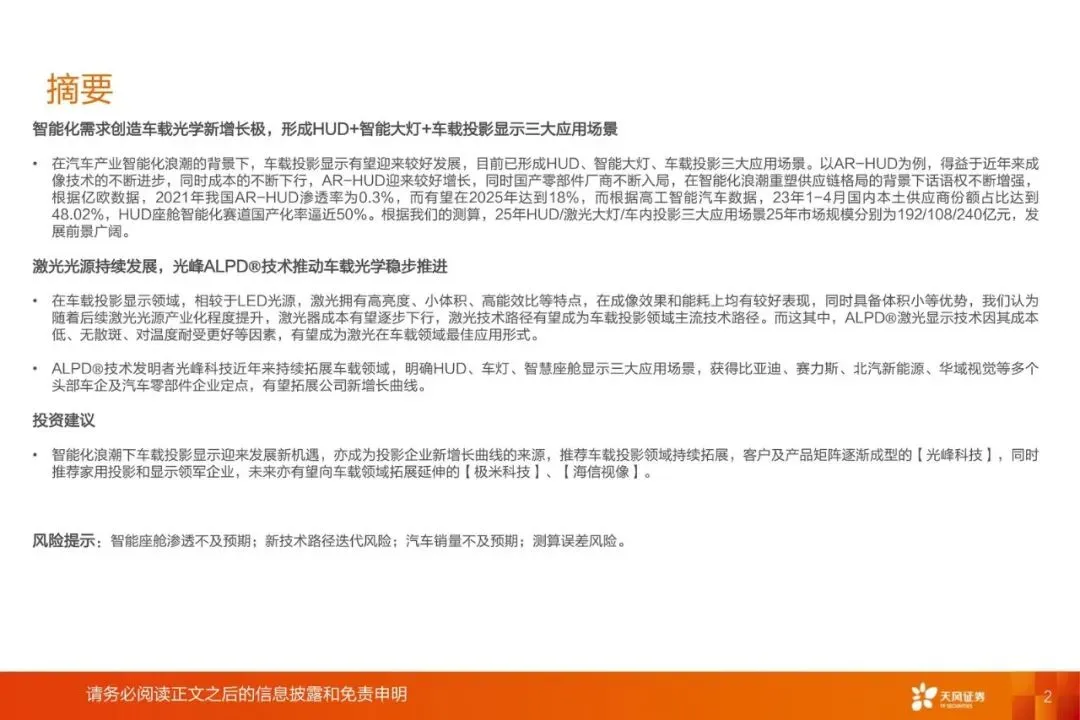
车载投影不是家电公司“顺便上车”,而是智能座舱把显示从一块屏拆成三块光学生意:HUD、智能大灯、车内投影。2025年这三块测算规模分别约192、108、240亿元,合计540亿元量级;激光路径一旦过成本关,投影龙头会比传统车灯厂更先吃到增量。
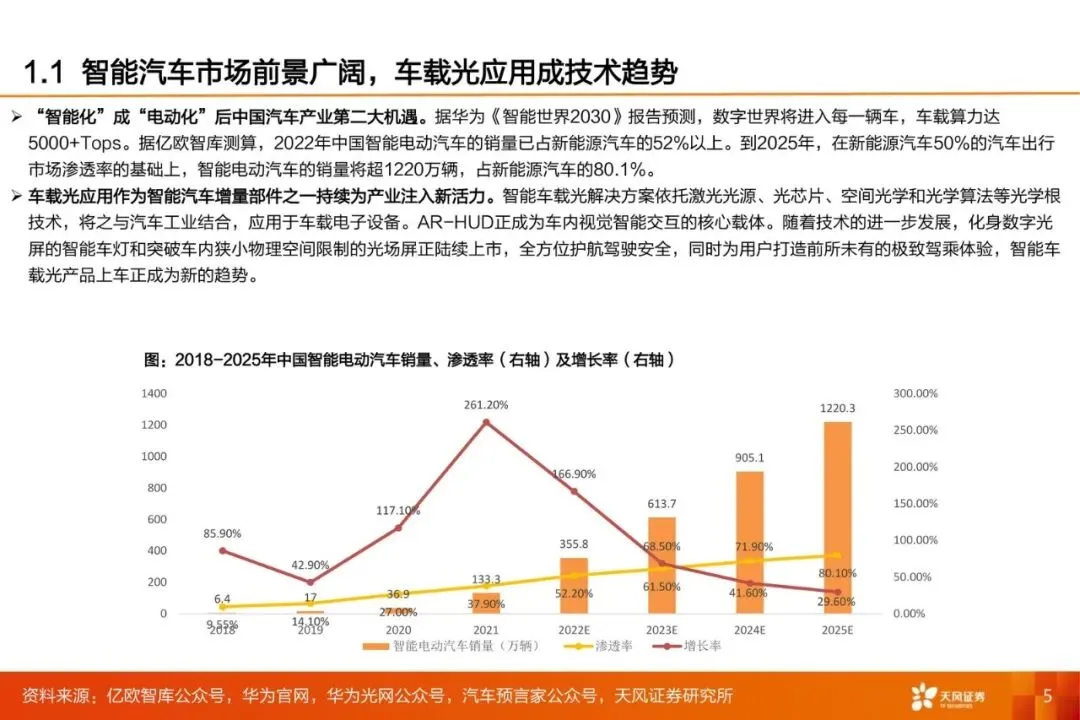
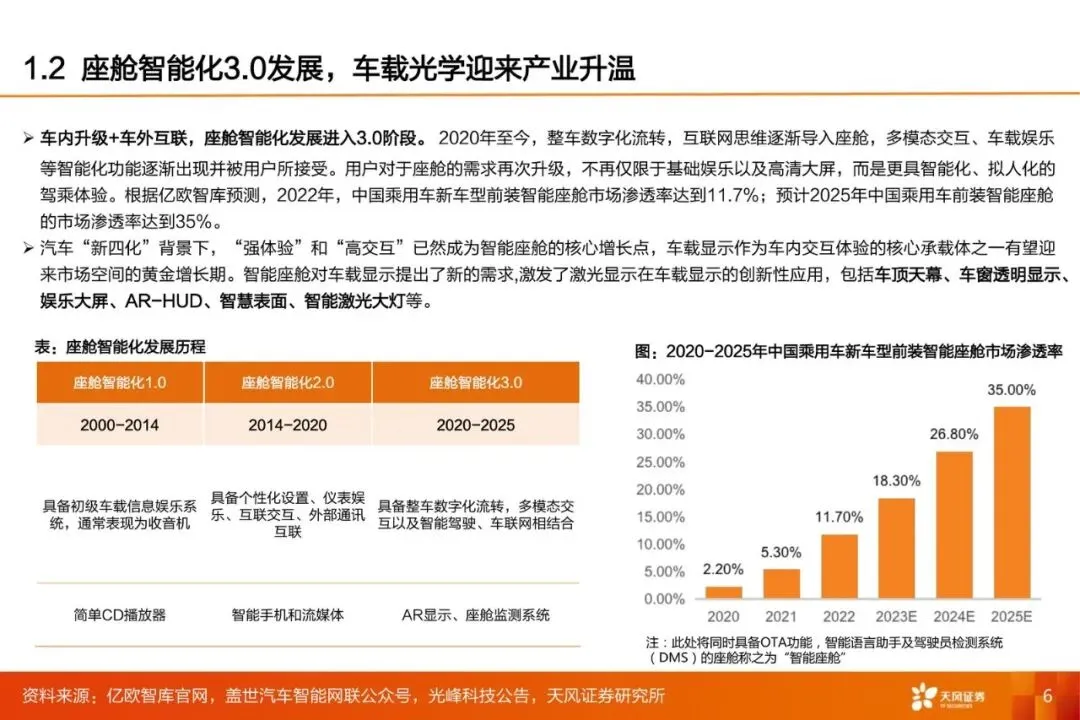
为什么是现在:电动化之后的第二波是智能化。亿欧测算2022年智能电动车已占新能源销量一半以上,2025年有望超1220万辆、占新能源约80%。座舱也进了3.0——前装智能座舱渗透率从2022年的11.7%指向2025年的35%。用户要的不再是多一块高清屏,而是AR显示、天幕、车窗、智慧表面、激光大灯这一套“光交互”。
两个矛盾先摆明:一是渗透率还很低,但国产份额已经不低;二是激光更适合车载,但LED仍便宜、量更大。后文就围绕“空间从哪来、激光凭什么、谁能接到定点”展开。
三大场景:空间不是概念,是渗透率在抬
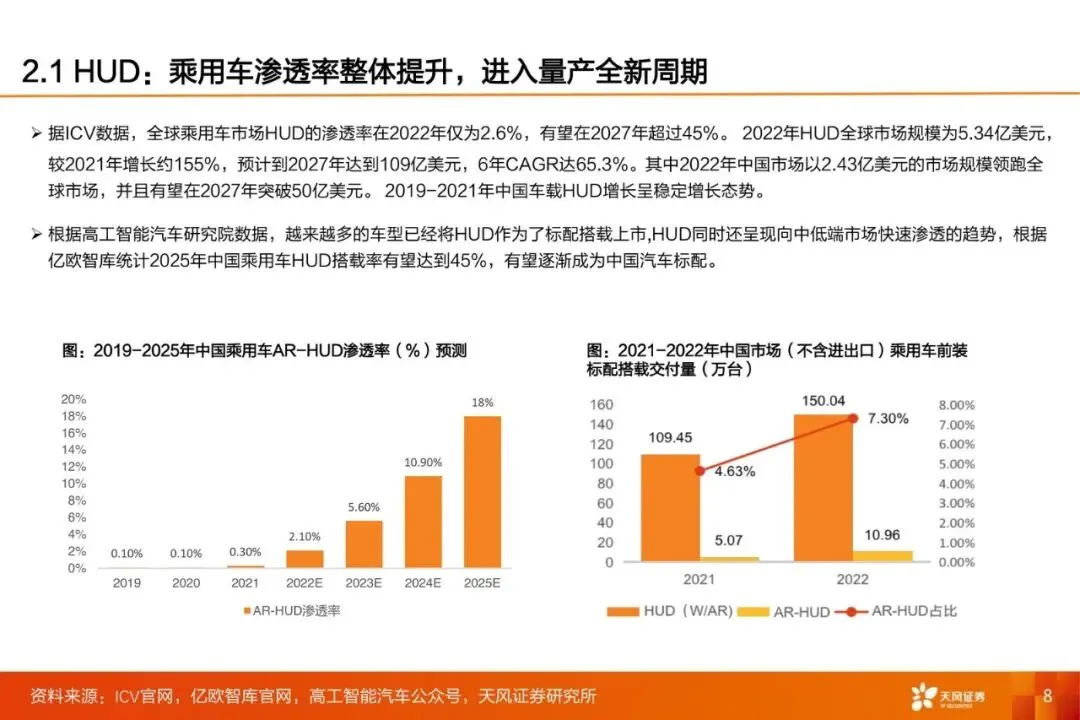
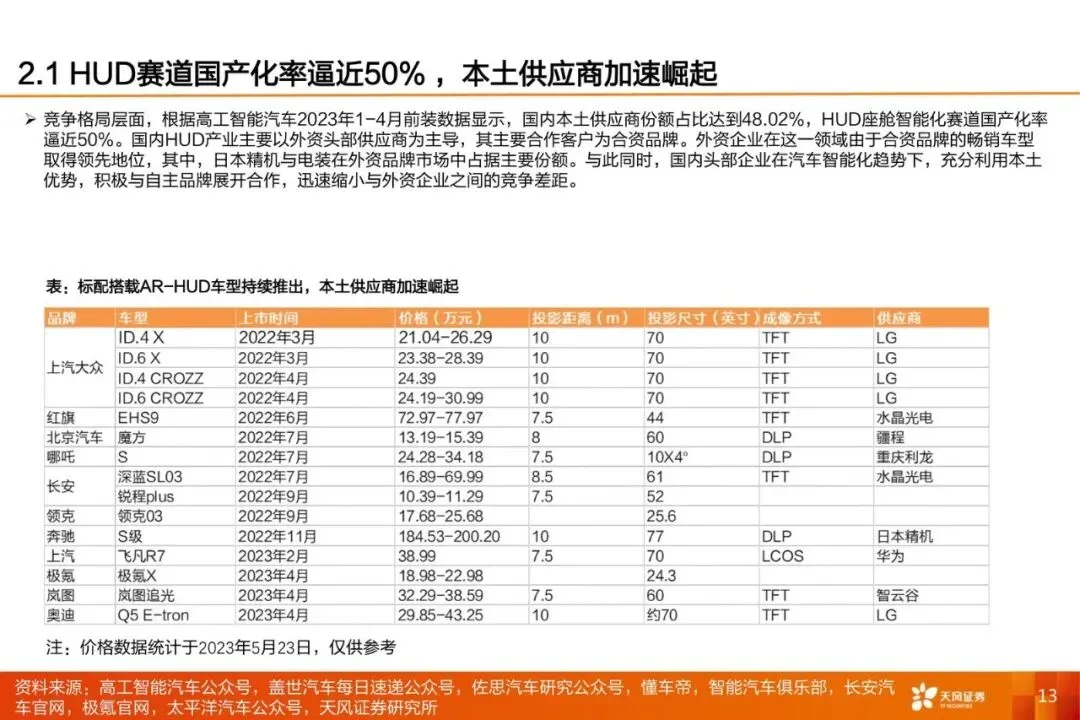
HUD先看全球:2022年乘用车HUD渗透率仅2.6%,市场规模5.34亿美元、同比约翻1.5倍,ICV预计2027年超45%、规模到109亿美元,六年CAGR约65%。中国2022年已是2.43亿美元、全球最大单一市场,2027年有望破50亿美元。AR-HUD更陡:亿欧口径2021年渗透率0.3%,2025年指向18%。高工智能汽车:2023年1–4月国内本土供应商份额48.02%,国产化率逼近一半。
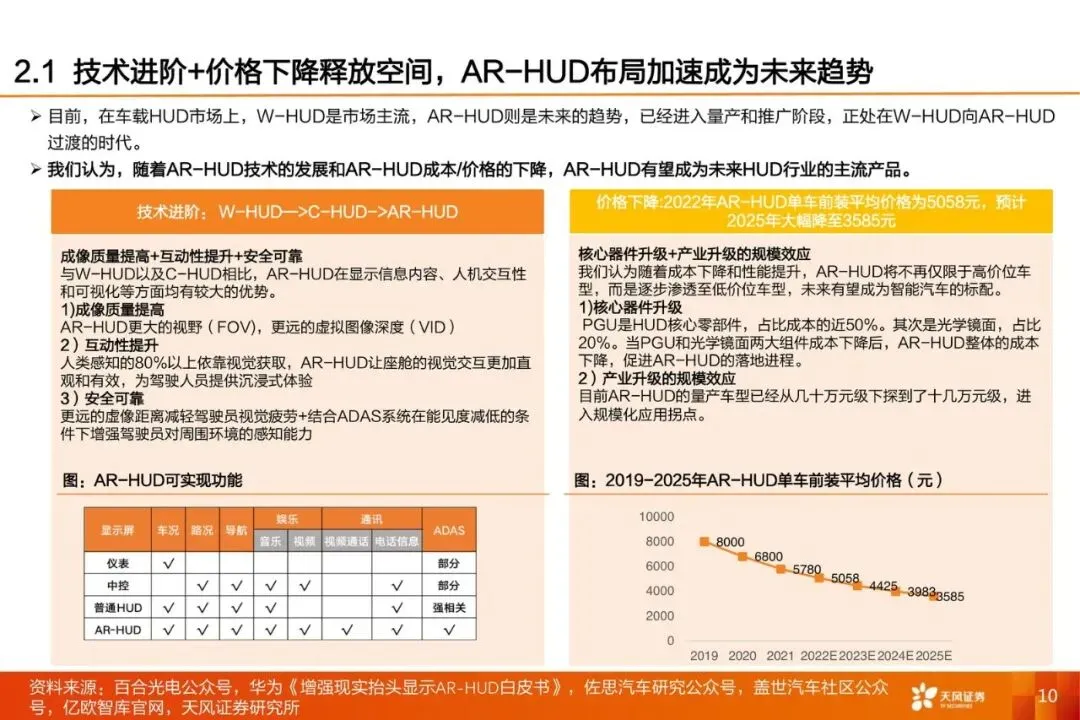
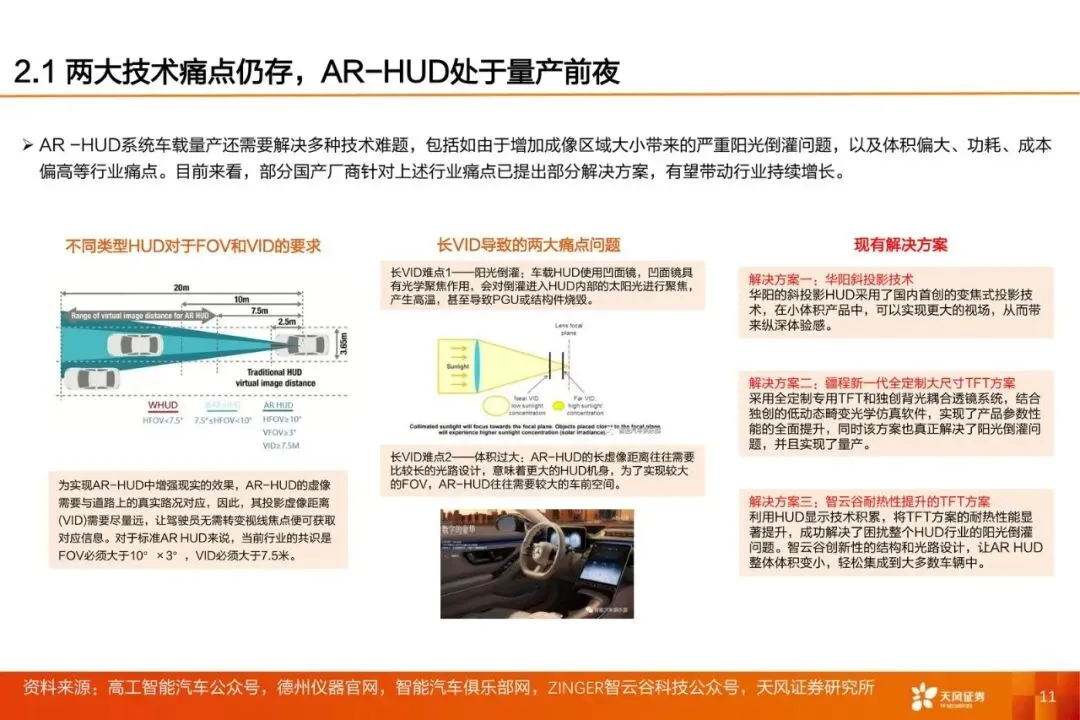
价格在帮渗透。AR-HUD单车前装均价2022年约5058元,2025年测算降到约3585元。技术路径从W-HUD、C-HUD往AR走:视野更大、虚像更远,PGU约占成本近半、光学镜面约两成,这两块下来,十几万元级车也能装,不再只是几十万的玩具。
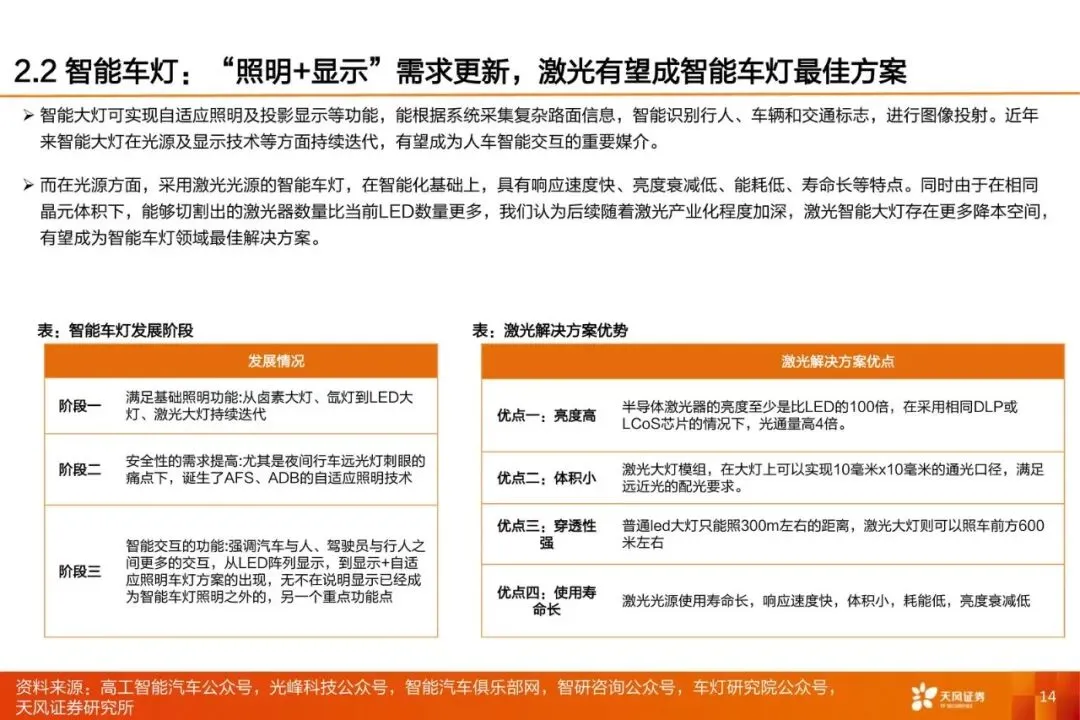
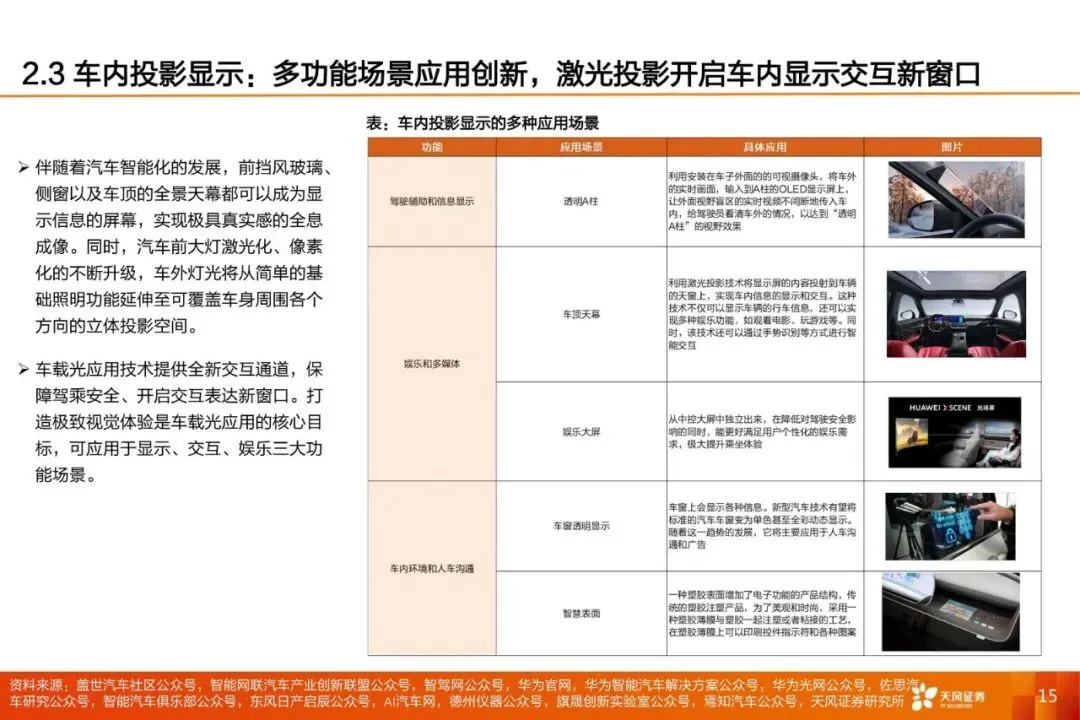
智能大灯和车内投影是另外两块。测算上激光大灯2025年约108亿元,车内投影约240亿元——天幕、车窗、娱乐大屏、光场屏,本质是用光把座舱物理空间“撑开”。受益的是能把光源、光机、算法一起卖进前装的人;受损的是只会卖一块液晶中控、跟不上AR和数字光屏规格的显示方案。
激光 vs LED:车载更吃亮度、体积和温差
车里不是客厅。亮度要够、体积要小、能效要高、还要扛温度。材料判断:产业化起来后激光器成本会往下走,激光有望成为车载投影主流;其中光峰ALPD®被写成更贴车载的形态——成本相对低、无散斑、对温度更耐受。
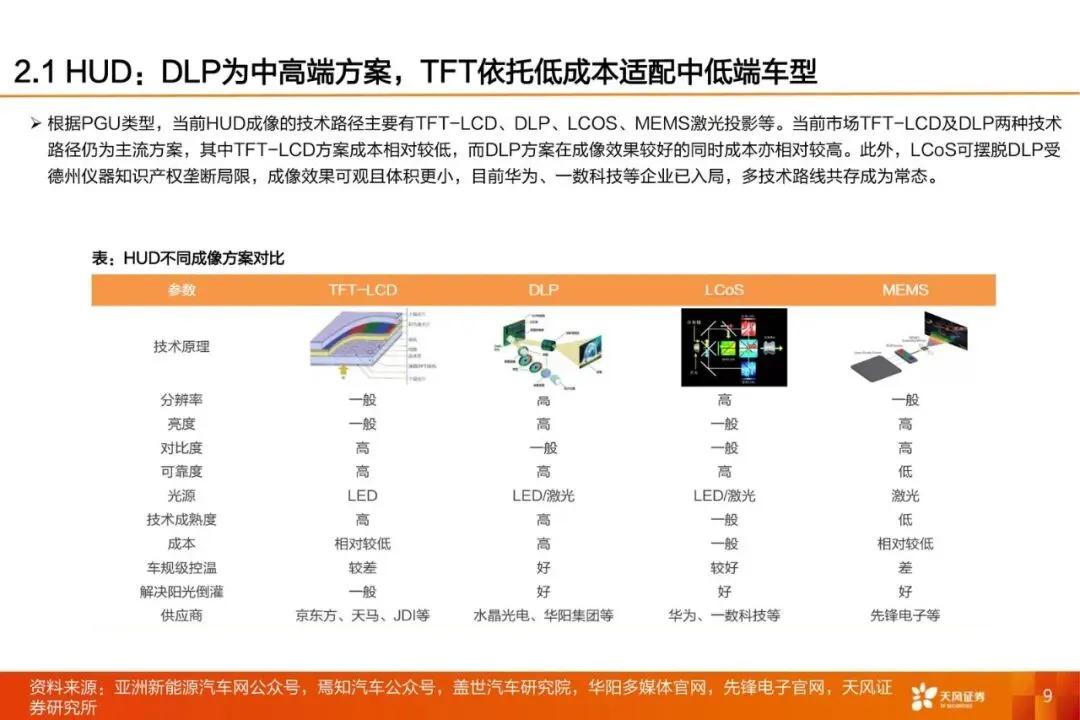
这不等于LED立刻出局。HUD里DLP偏中高端、TFT靠低成本打中低端,分层会长期存在。该盯的是:激光方案有没有从定点变成量产装车,以及单车BOM是否真的跟着规模下来。
谁能拿走订单:定点比故事更硬
光峰被写成ALPD发明者,场景对齐HUD、车灯、智慧座舱显示,定点名单里有比亚迪、赛力斯、北汽新能源、华域视觉。投资建议同时点了极米、海信视像——家用投影/显示领军,材料写的是“有望向车载延伸”,还不是已经兑现的第二曲线。
供应链重塑对国产光学件是窗口:智能化把话语权往本土挪,HUD国产化率已经摸到约50%。反过来,智能座舱渗透不及预期、技术路径被迭代、车市销量掉、测算误差,都是原文明确的风险。车载验证周期长,定点不等于当年利润。
观察清单
- AR-HUD国内渗透率是否沿“2021年0.3%→2025年18%”走,以及十几万元级新车标配HUD的车型是否继续增加。
- 本土HUD供应商份额能否在2023年1–4月48%附近稳住或再抬,而不是被外资方案打回去。
- AR-HUD前装均价是否从约5058元向3585元(2025测算)靠拢,PGU/镜面降本有没有公开证据。
- 光峰HUD/车灯/座舱显示定点是否从比亚迪、赛力斯、北汽新能源、华域视觉扩到更多量产车型,并出现可核对的装车节奏。
- 三大场景合计测算(2025年HUD 192亿、激光大灯108亿、车内投影240亿)若被后续跟踪下调,优先看是渗透率慢了还是激光路径被LED/TFT拖住。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: