
 研报速递
前天那一砸,不少人周五开盘时是捂着眼睛的。
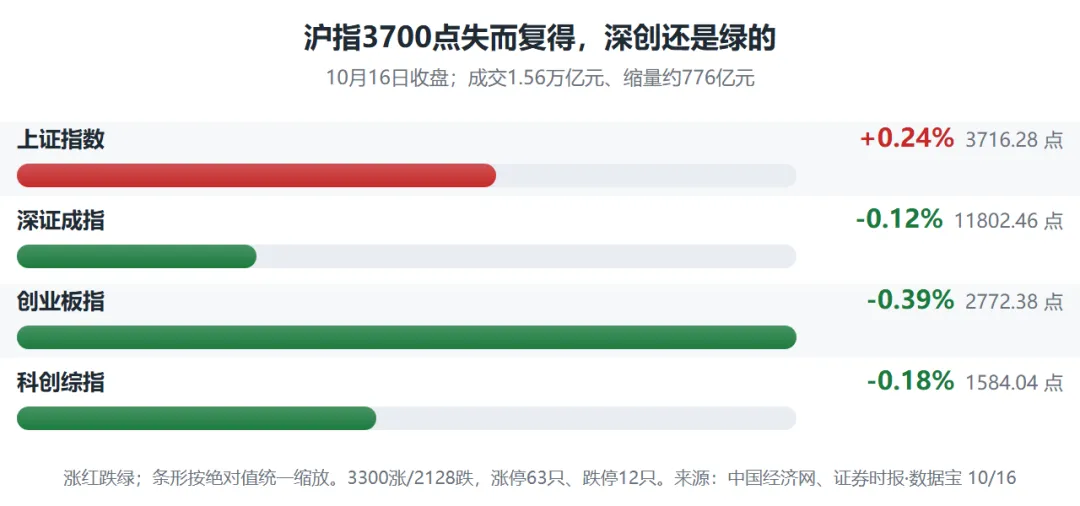
结果周五沪指高开震荡,3700 点失而复得,收涨 0.24% 报 3716.28——午间一度涨 0.95%、最高摸到 3750.77,午后却掉头向下、盘中翻绿最低见 3681.28,尾盘反抽才拉回红盘。可前天向下跳空留下的那个缺口(3724.56 到 3761.96)并没有补完,离上沿还差 11 个点,收盘连缺口下沿都没够着——深证成指还绿 0.12%,创业板指跌 0.39%,成交只有 1.56 万亿、缩了 776 亿。指数稳住了,剧本换了:跌的是 PCB、游戏、CXO,涨的是军工、内房和黄金。
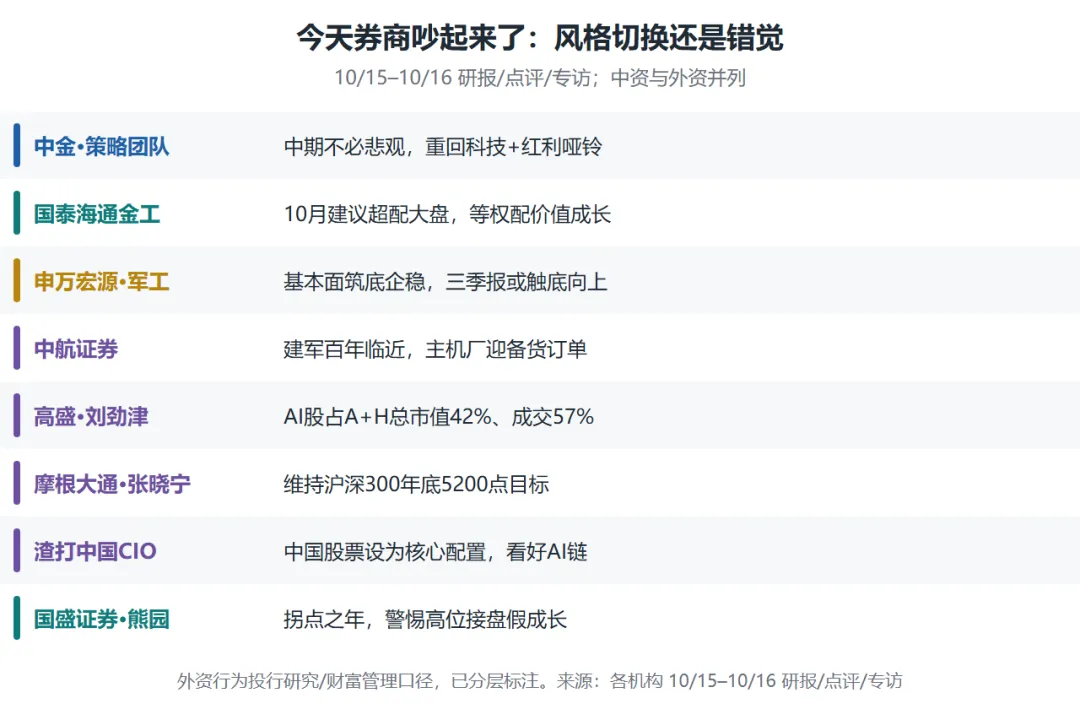
十四家券商周五几乎同时开口,说的话分成好几派。我把各家的口径摆进了一张表,你们先感受一下这个密度。
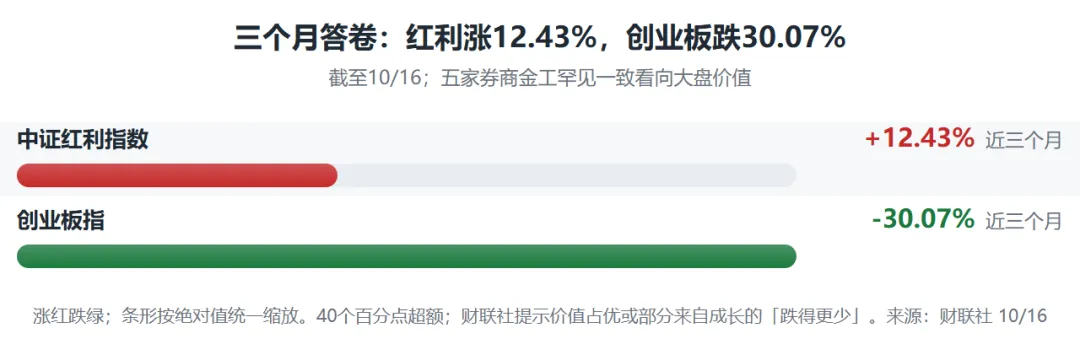
第一桌:风格到底切不切换。财联社周五做了件难得的事,把国泰海通、中金、广发、招商、华福五家金工团队的观点摆到了一起——几乎同一时间得出同一个结论:大盘价值有望占优。过去三个月,中证红利涨了 12.43%,创业板指跌了 30.07%,40 个百分点的超额就摆在盘面上。但报道自己也留了问号:当前价值的相对优势,很大部分来自成长板块估值收缩、风险偏好下行带来的「跌得更少」,而不是传统行业自身盈利全面改善;再综合各家宏观观点,红利资产更多可能是阶段性占优。说回盘面,周五动量资金的去处是军工和低空经济,红利和 AI 硬件这两条长线资金认可的主线,反而没人拉。中金的说法是两头下注:一端押三季报业绩增速环比改善的领域,一端押高股息——翻译一下就是,券商自己也不确定,所以一边一半。招商金工的风格模型把话说得更细:大盘与小盘得分 0.02 对 -0.03,差距很窄,市值上别赌单边;可成长 -0.82 对价值 0.76,分化摆得很开,估值上明明白白偏向价值。他们给未来一周的择时信号整体偏谨慎,市场或延续震荡整理,三季报验证期板块之间的分化还会进一步拉大。
房子这条暗线,周五落地了最后一环。杭州发布商品住房销售制度改革实施细则,和前天出台的深圳细则凑成一对:8 月 28 日之后新出让的土地,主体结构封顶才能预售,符合条件优先现房销售。算上此前的北京、上海、广州、武汉、天津,全国已经有 7 个重点城市出齐方案,四个一线城市就此集齐。港股内房股周五的涨幅就是这么来的——龙湖涨 6.21%,贝壳涨 4.54%。
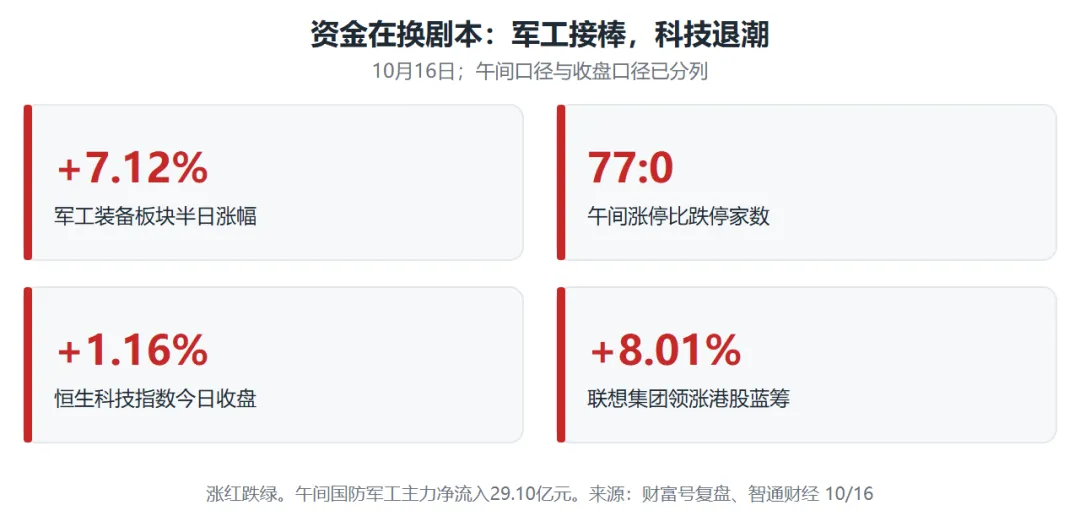
第二桌:军工这一棒,接得住吗。周五最热闹的是军工。第十六届中国国际航空航天博览会定档 12 月 7 日到 13 日,珠海,航展创办 30 周年,参展企业超 1100 家,军贸订单的预期跟着升温。周五午间军工装备板块涨 7.12%,国防军工半日主力净流入 29.10 亿元;华力创通、晨曦航空、中科海讯、广联航空 20CM 涨停,北交所晟楠科技盘中摸到 30CM,长城军工、广东宏大、航天晨光等十余只 10CM。午间全市场 77 家涨停、0 家跌停。基本面这边有人背书:申万宏源说军工基本面筑底企稳、三季报业绩或触底向上,叠加十五五规划落地和军贸订单持续兑现;中航证券说 2027 建军百年临近,主机厂和核心配套链有望迎来新一轮备货和订单释放。但澎湃的看盘留了一句冷的:这类品种更偏好主题投资,业绩兑现的情况并不太佳,涨的时候聚集人气,场外资金并不认可,所以收盘成交只有 1.56 万亿。托力犹存,张力不足。巧的是,中央网信办等四部门也在周五印发通知,要开展为期两个月的网络涉军不当营销和炒作信息专项整治——炒预期的和查炒作的,同一天出手。
第三桌:AI 这局,说外语的坐进来了。高盛刘劲津团队那篇《AI 改写格局:中国崛起》把账算得很直白:AI 股票占 A 股加港股总市值的 42%、总成交额的 57%,DeepSeek 时刻以来中国 AI 公司造出近 5 万亿美元市值,研究范围内 1700 多家 AI 公司里,360 多家海外收入占比超过四成。摩根大通张晓宁维持沪深300 年底 5200 点的目标,理由是未来 12 个月每股收益还有 19% 的增长,AI 硬件供需紧张至少持续到 2028 年,等拥挤度和动量广度这些指标回落到历史低位,风险回报比才更有利。渣打中国首席投资总监办公室 10 月展望更直接:中国股票设为核心配置,AI 产业链是当前最值得关注的方向,因为在岸股票的股权风险溢价已经回到历史中位数以上,股票相对债券并没有显著高估。瑞银王宗豪补了一刀时间差:团队对国内半导体和 AI 产业链保持乐观,但 2027 年市场会更关注哪些公司能真正把 AI 投入转化为收入和盈利。
中资这边的算法不一样。中金说中期不必悲观——估值调整和盈利修复仍有望提供支撑,全年有望迎来过去五年最佳业绩期——但短期逆风也摆了一串:通胀黏性、美债利率下不来、AI 财报期观望、交收偏弱增量不足。国盛熊园周五的专访说得最直白:现阶段更需要警惕的是「高位接盘假成长」,而不是担心错过新动能;投资新动能不能简单等同于配置热门赛道,关键是判断企业能不能把产业趋势变成持续的收入和利润。他还给 2026 年定了性——「拐点之年」:新旧动能转换要走过萌芽期、加速期、主导期三个阶段,现在是从萌芽期刚进加速期,离主导期还有距离。一个佐证是,8 月社融里直接融资增量占比首次超过 50%,融资结构是真的在变。你看,外资在算市值,中资在算兑现。同一桌牌,两种算法。
说回国内。郭磊 10 月 15 日的报告把流动性拆开了:9 月社融增加 3.5 万亿、高于市场平均预期,但拆到部门,政府部门多增、居民部门明显少增、企业部门变化不大;DR001 降到 1.3% 以下,这轮宽松和 4 到 5 月的自发式宽松不一样,有政策驱动特征,是稳增长政策的延续;往后看,政策性金融工具和债务结存限额集中落地,才是四季度固投企稳的关键线索。CCEF 收录的德邦证券首席经济学家程强补了一个证据:9 月钢铁、水泥这些建筑链条的价格环比止跌回升,是稳投资政策向实物工作量转化的积极信号;但 PPI 和 CPI 的剪刀差走阔到 4.1 个百分点,生活资料价格还在跌。成本往上,需求没跟上——这句话说了三周,到现在依然成立。
资金的面貌也值得记一下。北向资金周五成交 2252.73 亿,占两市 14.48%。三季度以来,硬件设备行业融资净卖出 1401.80 亿元,高居榜首;半导体紧随其后,净卖出 889.68 亿;全市场 35 个二级行业里,只有家庭用品和耐用消费品两个还录得融资净买入。杠杆在撤,ETF 在接——钱没走,只是在换位置。
谨慎的声音也有。天风周五的晨会口径是:节后 A 股延续弱势,成交量尚未回归 2 万亿元,本轮调整的时间和空间已经相对充分,但从政策底到市场底,还得继续观察市场微观结构的变化。国联民生把话直接撂到了下周:四季度的胜负手,在于行情能不能从「政策预期定价」切换到「盈利验证定价」——这句话,其实和三季报 10 月 31 日披露完毕是同一个时间表。
港股周五也在找回温度。恒生指数收报 24186.83、涨 0.52%,恒生科技涨 1.16%,国企指数涨 0.31%,主板成交 1782.07 亿港元;联想集团大涨 8.01% 领涨蓝筹,百济神州涨 4.36%、新东方涨 5.90%,内房股继续走强。华泰的复盘把近期波动归因于三点,其中政策预期差的变化或为主因:当前内外综合环境显著优于 6–7 月中旬,定量测算的风险溢价已接近彼时水位,11 月上旬前大概率在支撑位区域震荡;配置上建议盯住医药和互联网这类对美债利率敏感、同时盈利预期在改善的方向。
周五真正值得记住的,不是 3700 点失而复得,是换剧本的动作:国防军工午间净流入 29.10 亿,天孚通信一只票就被卖出 8.07 亿;新华传媒收了 11 个连板,封单 9.08 亿。指数的温度和连板的高度,各走各的。
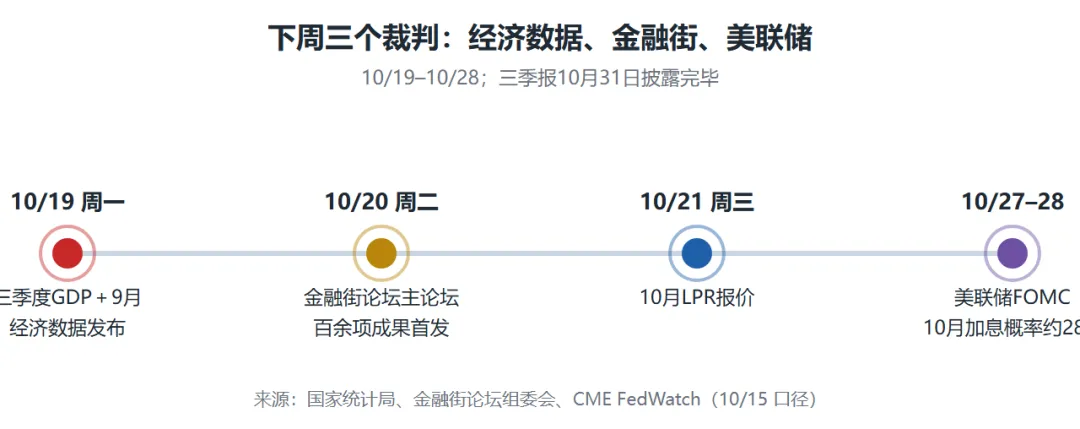
下周有三个裁判排队:10 月 19 日三季度 GDP 和 9 月经济数据,同一天金融街论坛年会开幕,四大金融监管部门的负责人都要出席、百余项成果首发;10 月 21 日 LPR 报价;10 月 27 到 28 日美联储开会。三季报 10 月 31 日披露完毕,市场的定价锚要从「估值」换成「盈利」。剧本换没换对,下周见分晓。

发表评论
发表评论: