
 研报速递
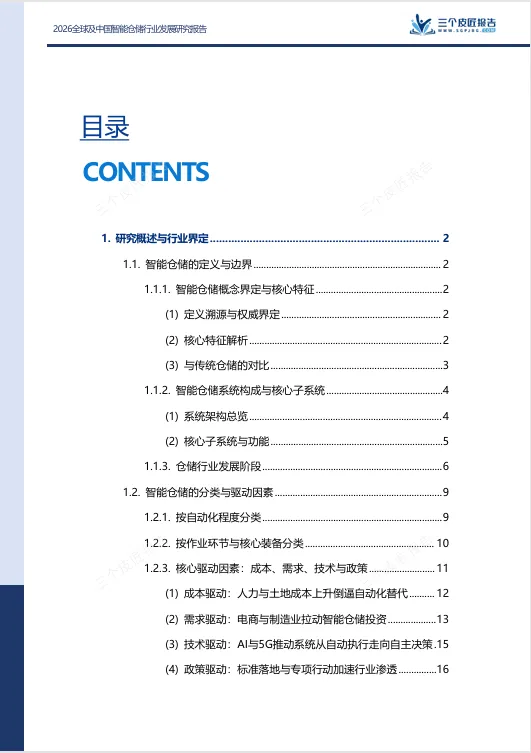
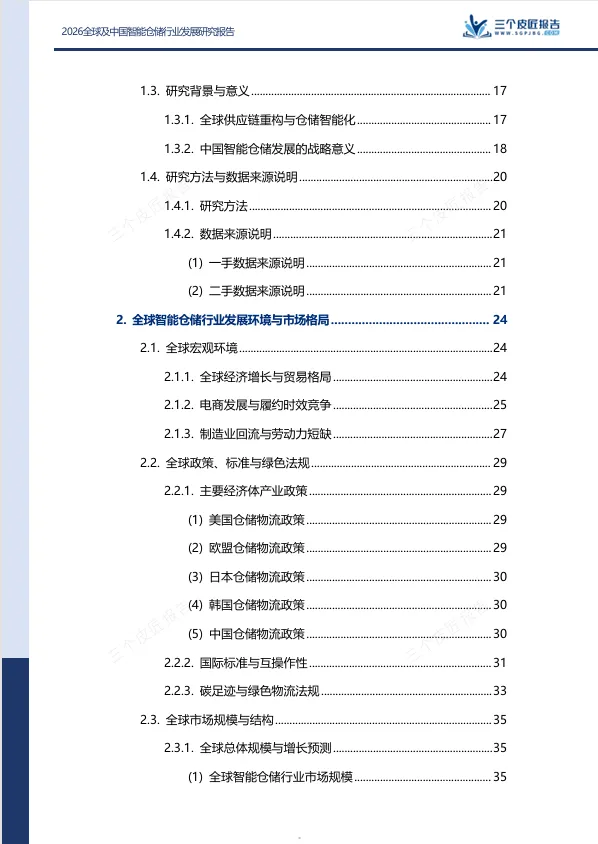
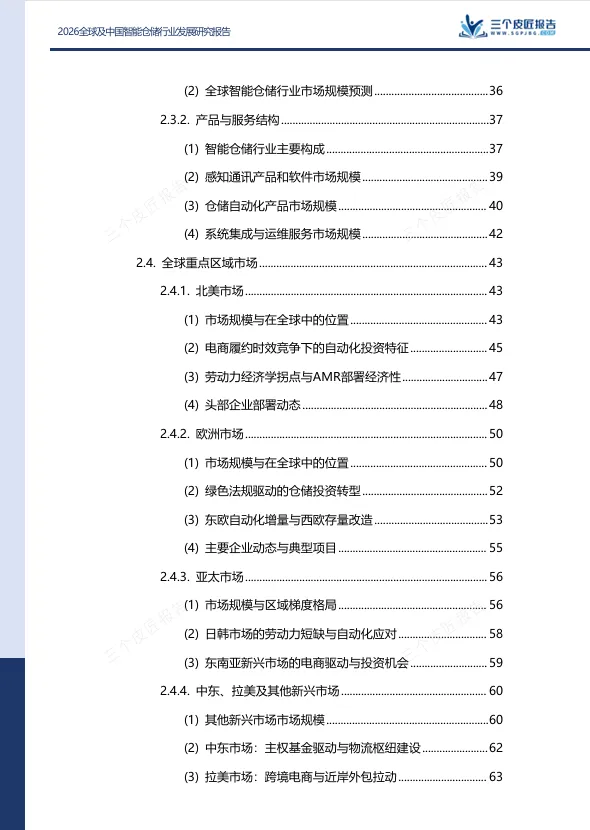
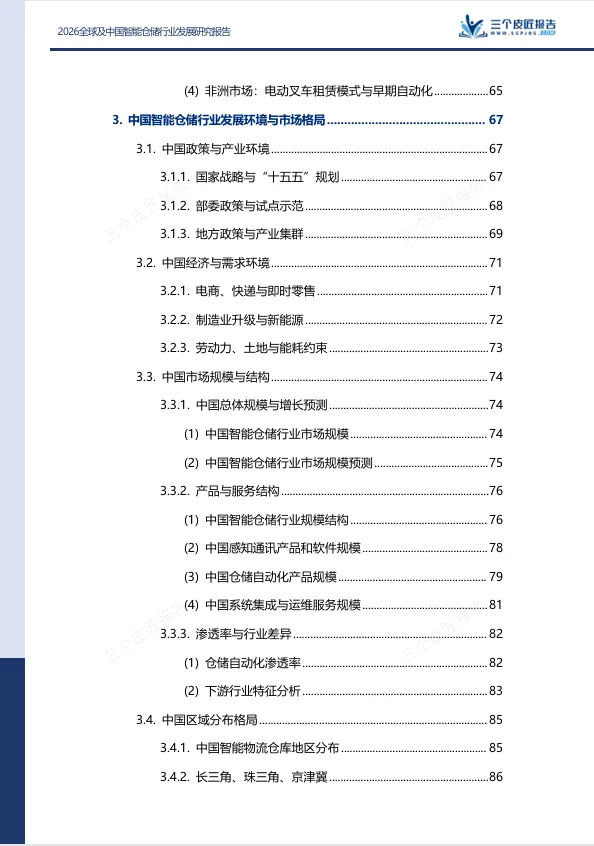
报告名称:《2026全球及中国智能仓储行业发展研究报告》-文末附下载方法
报告出品:三个皮匠报告
网络上,黑灯仓、仓储机器人的案例屡见不鲜,仿佛仓库已经全面进入无人时代。
但走进大量普通企业的库房,纸质单据、人工盘点、叉车搬运依旧是日常。
智能仓储落地,远没有视频演示那般轻松。老旧厂房的先天条件、高昂的改造成本、异构系统对接难题、后续运维压力,一道道门槛横在面前。
头部企业已经走到智能化阶段,但更多市场主体仍停留在机械化作业。
所谓的“无人”,最先要跨过的其实是适配这一关。适配难,难在每个企业的厂房条件、订单结构、系统环境都不一样,没有一套方案能直接复制。
01
三条驱动力:
成本、需求、技术
仓储行业面临的核心矛盾不是工资高,而是用工荒。
中国物流与采购联合会数据显示,2024年四季度企业用工成本增长的企业占比为25.6%,其中快递速运行业高达45.8%。仓储蓝领岗位作业环境艰苦、上升通道有限,年轻劳动力不断流出。
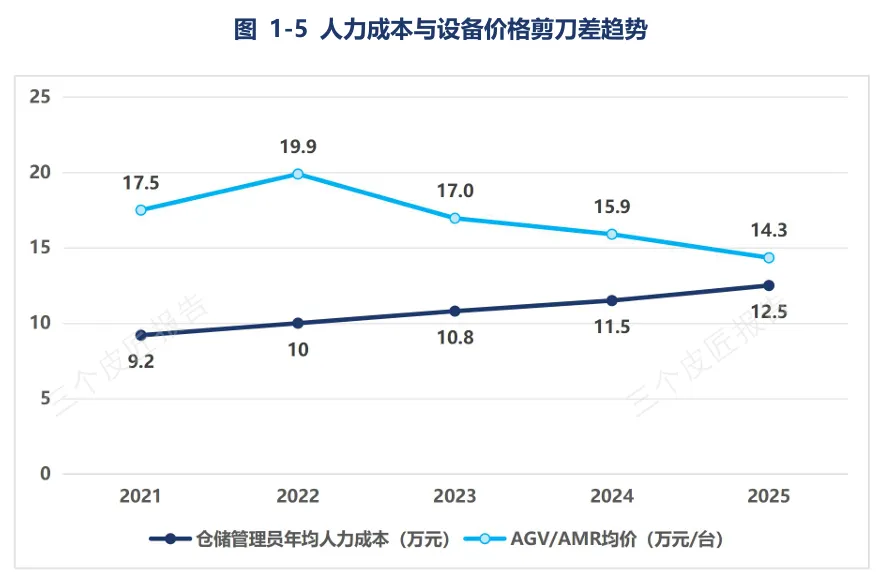
与此同时自动化设备价格持续下行。激光雷达等关键零部件均价从2021年的10.6千元下降至2025年的5.7千元,直接带动AGV产品降价。中国移动机器人产品均价从2020年的18.7万元/台降至2025年的14.3万元/台,六年累计下降约23.5%。
人力成本上行、设备成本下行形成的剪刀差,缩短了自动化项目投资回报周期。不少企业的现实选择,已经不再是“人和机器二选一”,而是招人困难之下,只能依靠自动化设备补产能。
电商快递依旧是智能仓储体量最大的单一应用场景。
2025年我国快递业务量完成1989.5亿件,同比增长13.6%,日均快递处理量超过5.4亿件。不过电商赛道仓储自动化渗透率已经处在较高水平,行业增量由新建仓库逐步转向存量仓库改造升级。
制造业升级则成为新的高增长来源。
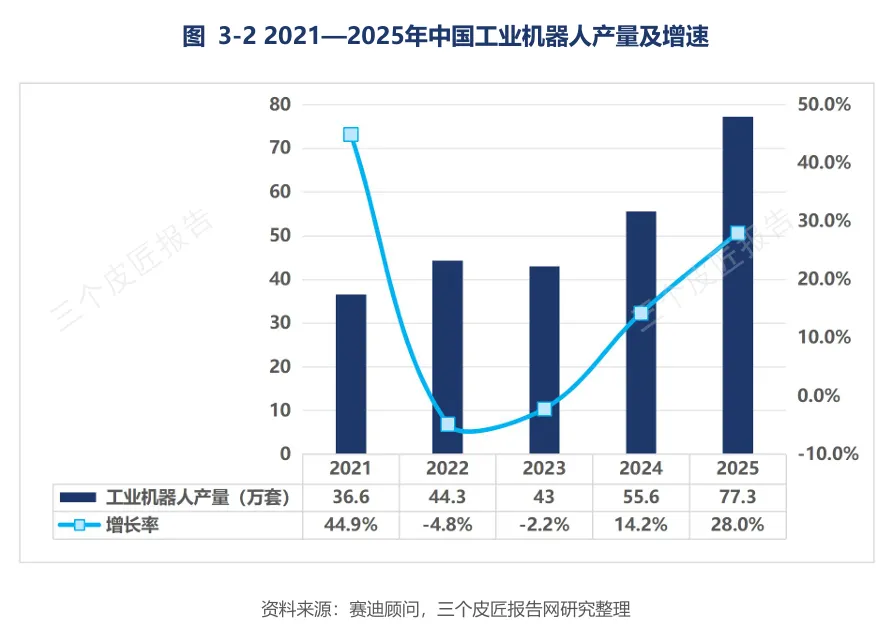
2025年我国新能源汽车产量达1652.4万辆,同比增长25.1%;集成电路产量4843亿块,同比增长10.9%。新能源汽车零部件体积大、重量高、单品价值不菲,人工搬运极易发生磕碰损耗,企业需要依靠AGV、无人叉车完成精准配送。半导体工厂对洁净环境、物料全链路追溯有着严苛标准,仓储系统要实现晶圆盒自动存取、批次精细化管理。
AI正在成为缓解用工荒的技术方案。
MIT与Mecalux联合发布的《2025全球仓储AI采用现状报告》显示,60%的仓库已经在日常运营中落地AI技术,超过90%仓库使用过某一类AI或者高级自动化方案。其中库存优化算法(61.7%)、自动拣选系统(56.4%)、路线优化(55.5%)应用最为广泛。多数企业会把11%-30%技术预算投向AI与机器学习项目,这类项目典型投资回收期仅2-3年。
02
中国市场:
规模翻倍,但硬件仍是绝对主体
2024年,中国智能仓储市场规模达到2110亿元,预计2031年将增长至5013亿元,六年复合增速约15.0%,高于全球14.3%的平均增速。
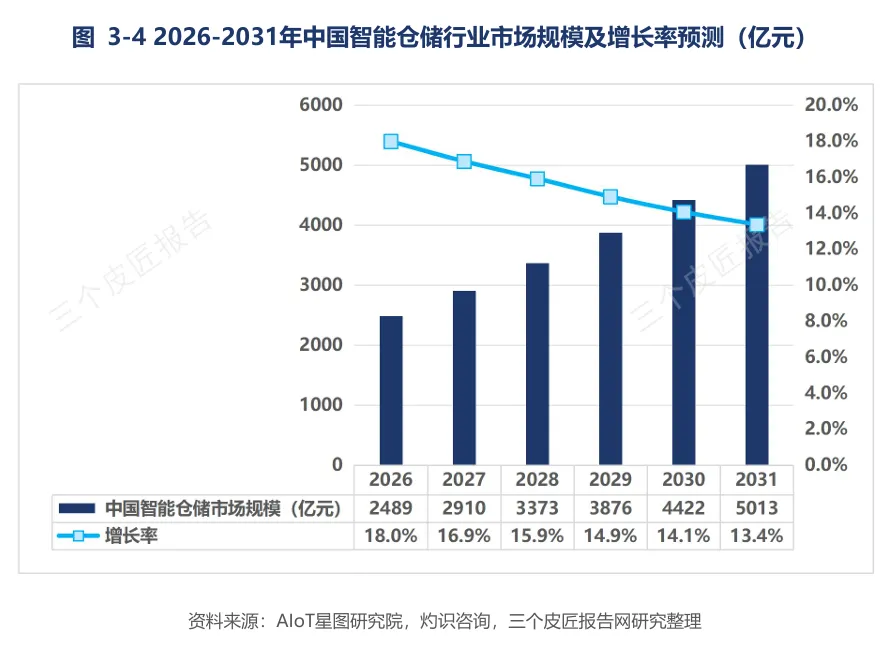
国内市场结构依旧偏重硬件。
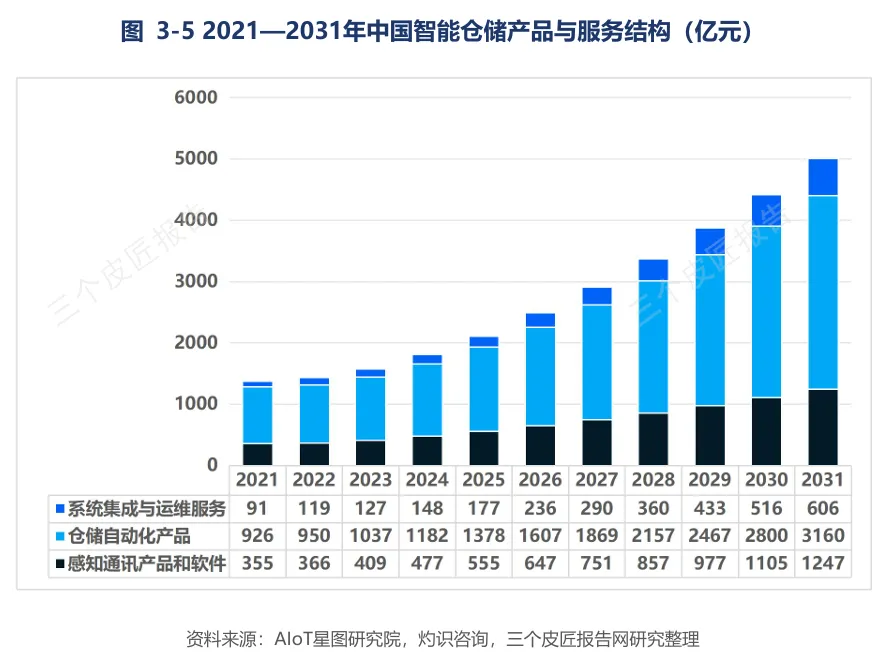
2025年仓储自动化设备规模1378亿元,占整体市场65.3%;感知通讯产品及软件555亿元,占26.3%;系统集成与运维服务177亿元,占8.4%。作为对照,全球市场的系统集成与运维服务占比约为12%,国内硬件主导的特征更加突出。
硬件占比较高的背后,是国内依旧以卖硬件为主要商业模式。不少项目属于企业第一次做自动化升级,设备采购自然成为投资重心。
结构正在缓慢发生变化。
2021-2031年,仓储自动化硬件产品占比从67.5%小幅回落至63.0%;系统集成、运维服务占比由6.6%提升至12.1%,是唯一占比持续走高的板块。变化趋势和全球市场趋同,但国内服务板块起步晚,还有不小提升空间。
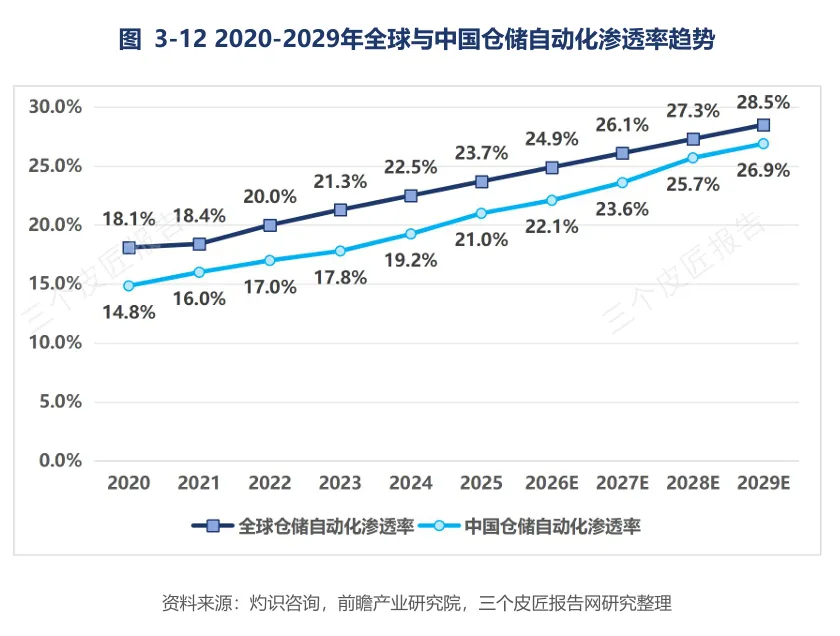
2020-2029年,全球仓储自动化渗透率由18.1%提升至28.5%,中国从14.8%提升至26.9%。中外差距从2020年的3.3个百分点,收窄到2029年的1.6个百分点。
国内渗透率提升在2023年之后明显提速。2020-2022年年均仅提升1.1个百分点,2024年渗透率来到19.2%,2025年进一步抬升至21.0%。这一轮提速背后,是新能源、半导体高端制造产能持续扩张。
03
区域格局:
长三角、珠三角、京津冀各走各路
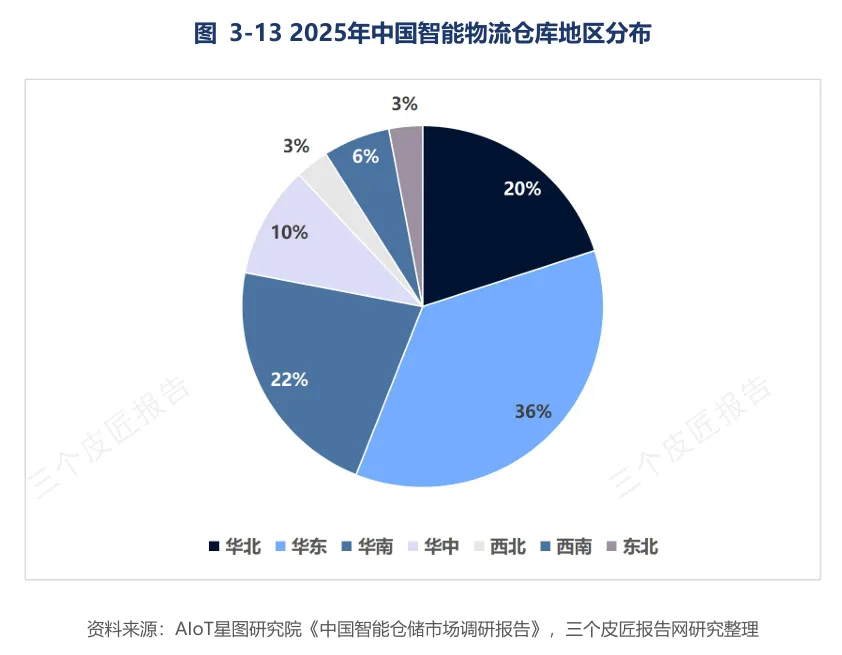
国内智能仓储资源地域集中度很高。2025年华东地区占全国36%,华南占22%,华北占20%,三大区域合计拿下全国78%的市场份额。
长三角沉淀了整机制造与系统集成的完整产业能力。
浙江安吉的中力股份安吉北工业园区,搭建起覆盖生产-物流-仓储的数智化体系,厂区布局120余条智能物流路线,200多台搬马机器人形成多场景作业矩阵,50余个分布式数智新仓嵌入生产流程,物流岗位人工实现100%精简,生产效率提升50%。
海柔创新落子盐城建湖,总投资10亿元仓储机器人项目2025年投产,建成4条机器人装配、整机测试产线,它的箱式仓储机器人在全球细分赛道占有率处于前列。
珠三角更多依托跨境外贸产业,朝着高强度无人化作业方向突破。
珠免集团高栏港免保衔接仓2025年末投用,总面积约6100平方米,采用保税仓、免税仓双仓分区模式,批量部署料箱机器人、潜伏举升机器人、四向穿梭车,整体分拣效率达到传统仓库的2-3倍。
极兔速递大湾区数字化供应链产业园2025年10月投产,占地392亩,建筑面积32万平方米,采用双层矩阵+交叉带分拣设备,自动化覆盖率约90%,日均快件处理能力超1500万件,是极兔体量最大的自建全球物流枢纽。
京津冀地区探索共享模式,降低中小企业智能化改造门槛。
涿州京南图书文化产业园依靠13米高立体货架,仓库空间利用率提升44%;搭配自动化设备、RFID技术,单日处理量提升5倍,出入库效率提高1.3倍。设备共享机制,帮助入驻企业直接砍掉60%设备投入,园区入驻率达到95%。
邯郸永年紧固件数创云仓,推行仓储、服务、货源三方共享,依托WMS、OMS系统完成入库、分拣、出库全链路数字化管控,作业效率较传统仓库提升3倍。当地中小紧固件企业不需要自建仓库,按需付费即可使用整套智能仓储能力。
三个区域的路径差异很明显。
长三角的优势在设备制造和集成供应链,
珠三角依托跨境外贸追求作业端无人化,
京津冀则在尝试用共享仓模式解决中小企业无力承担整套自动化投入的问题。
04
产业链:
利润分配走出典型的微笑曲线
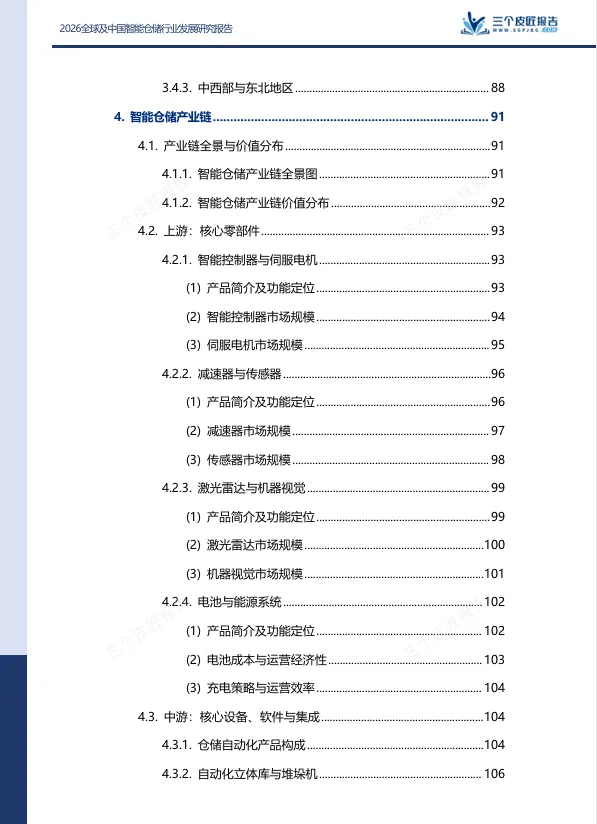
智能仓储产业链分为上游核心零部件,中游设备、软件与集成服务,下游行业客户。
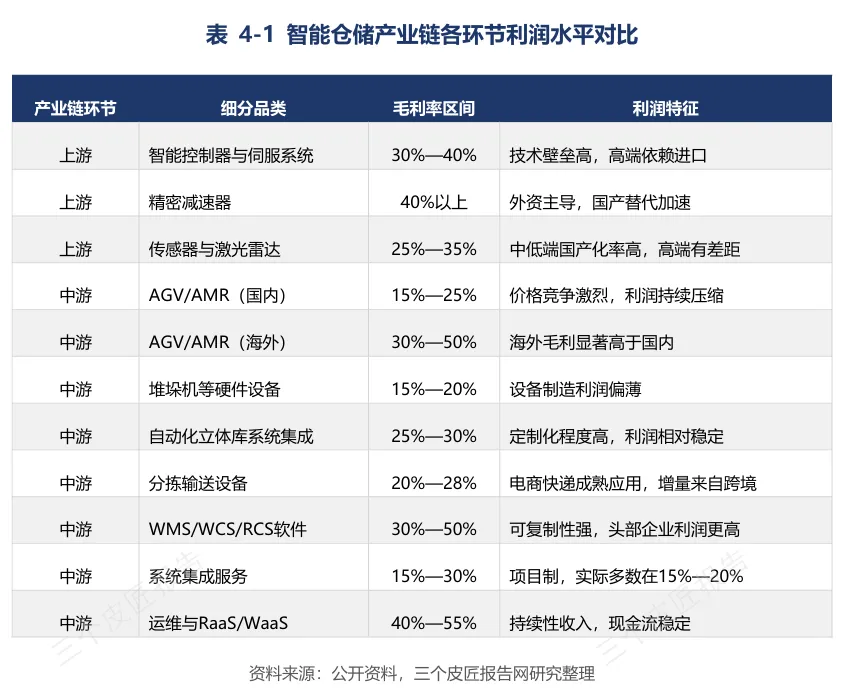
整条产业链利润分配走出典型的微笑曲线:上游核心零部件、中游软件服务占据利润高地,硬件制造环节利润空间被压缩。
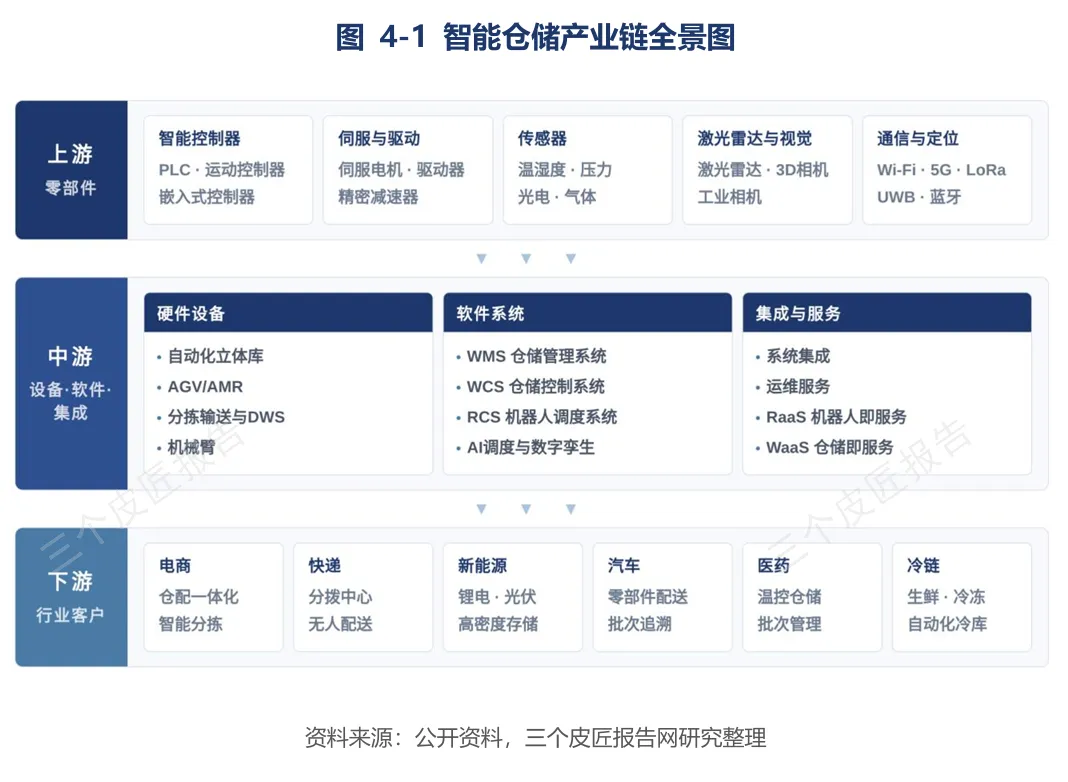
上游核心零部件壁垒较高,高端品类仍高度依赖海外厂商。
智能控制器、伺服系统毛利率普遍30%-40%,精密减速器毛利率可达40%以上,传感器、激光雷达毛利率处于25%-35%区间。高端运动控制器市场主要由西门子、倍福、罗克韦尔占据;精密减速器被日本纳博特斯克、哈默纳科主导;高精度工业传感器以基恩士、康耐视等外资品牌为主。
国产替代已经在中低端市场落地。汇川技术、埃斯顿占据国内伺服中端市场,绿的谐波、中大立德在减速器赛道加速突围。只是高端产品在精度稳定性、批次一致性上,和海外产品依旧存在差距。
中游硬件制造是全链条利润洼地,价格竞争最为激烈。
国内AGV/AMR整机毛利率大多15%-25%,出口高端机型可以做到30%-50%;堆垛机等立体库硬件毛利率15%-20%;分拣输送设备毛利率约20%-28%。硬件赛道技术差距不断收窄,产品趋同之后,价格战随之而来。
软件与运维服务是产业链的另一个利润高地。
WMS、WCS、RCS类软件毛利率30%-50%,标准化头部产品可以摸到区间上限;系统集成服务毛利率大多落在15%-20%;运维服务毛利率40%-55%,RaaS机器人代运营同样可以达到50%左右。
兰剑智能2024年运维服务毛利率52.05%,代运营业务50.84%,对比自动化系统业务30.74%;北自科技2025年综合毛利率18.34%,仓储系统业务14.11%,运维业务毛利率高达51.77%。
硬件同质化加剧内卷,软件服务具备更高边际收益,客户粘性更强。具备硬件+软件+服务综合交付能力的厂商,在产业链竞争中更占优势。
05
竞争格局:
细分赛道高度集中,整体市场十分分散
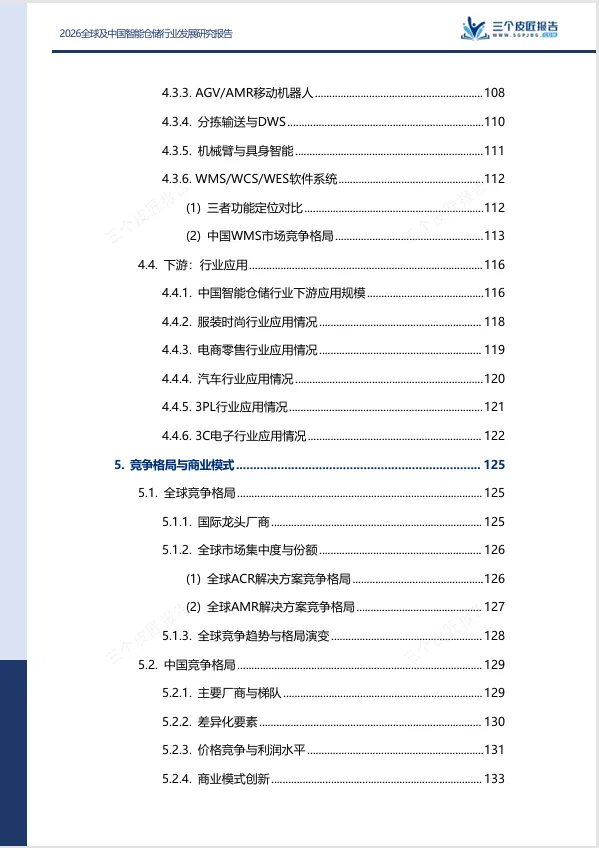
全球仓储自动化市场呈现出细分赛道头部集中,但大盘整体高度分散的特征。
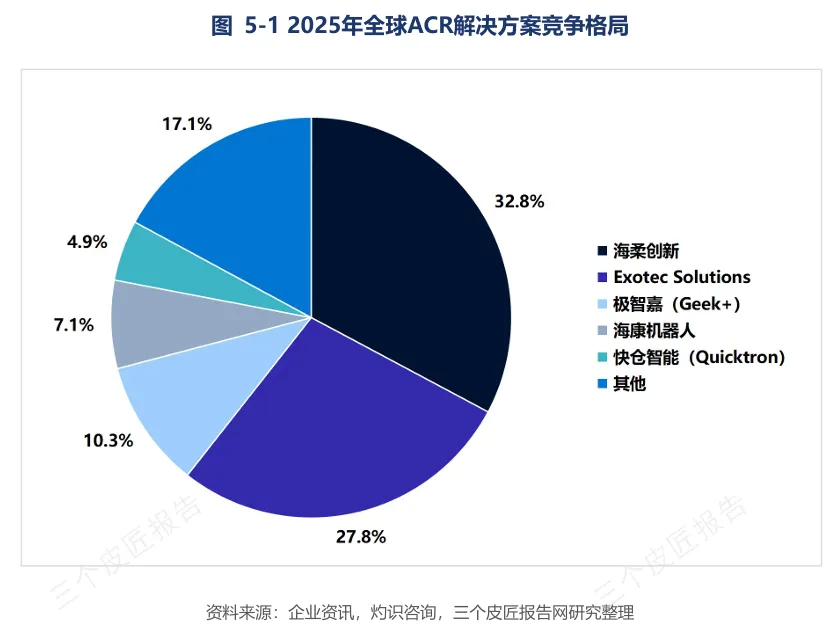
ACR箱式机器人赛道头部效应极强。
2025年海柔创新全球份额32.8%排名第一,Exotec Solutions占27.8%,两家合计超六成;前五企业合计份额82.9%。
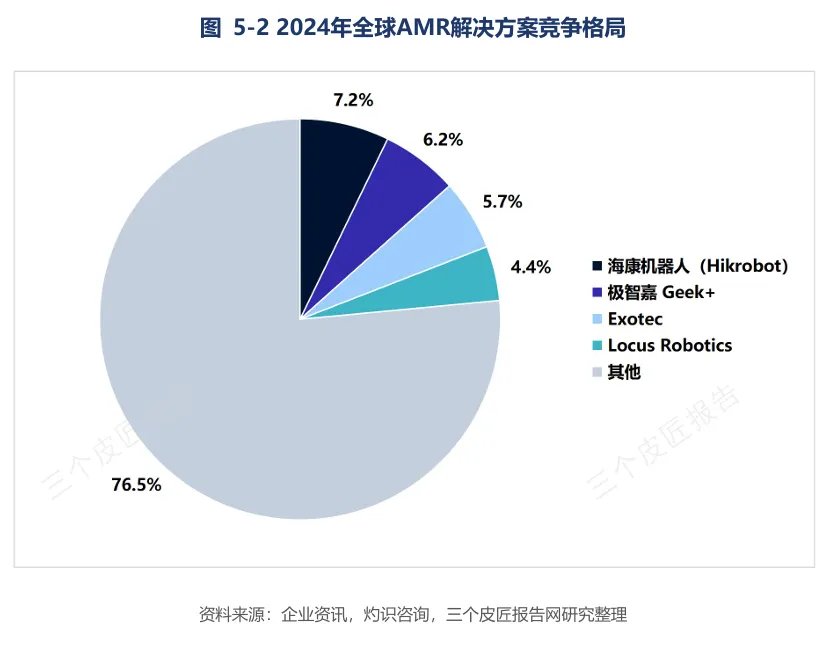
AMR通用移动机器人赛道格局十分碎片化。
2024年海康机器人7.2%份额位居第一,极智嘉6.2%,Exotec 5.7%,Locus Robotics4.4%,前四家合计仅23.5%。由于应用场景碎片化,入局玩家多,价格博弈持续,很难诞生绝对龙头。
中国厂商在全球市场的角色正在切换。
2025年,全球合计550家仓储机器人企业,中国企业占230家。简单换算可知,全球投产的移动机器人当中,约三分之二产自中国企业。但出货量占比显著高于营收占比,反映出海外销售仍以中低端产品为主。
极智嘉2025年7月港交所上市,成为全球第一家上市仓储AMR企业,海外业务毛利率优于国内市场;海柔创新海外营收占比过半,业务落地全球40多个国家与地区。国内厂商正在从过去低价供货的替代者,向技术方案输出方转变。
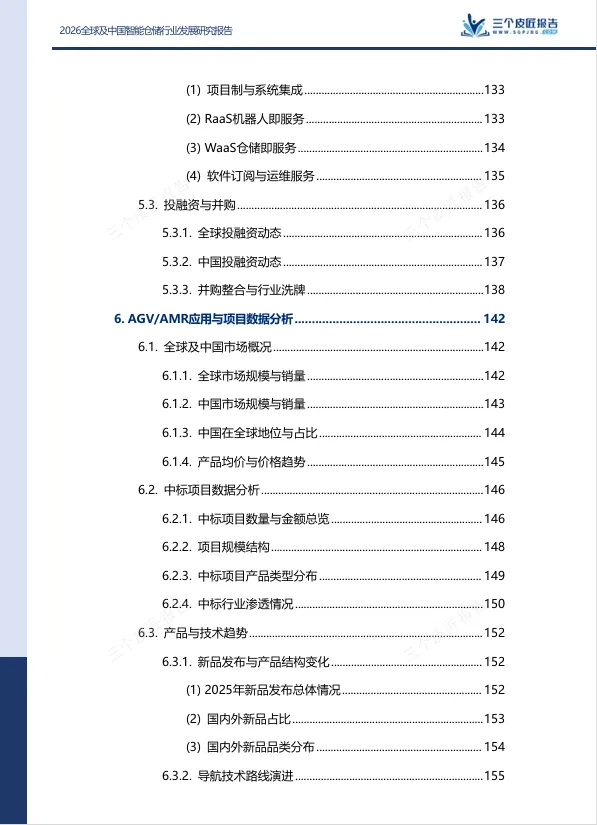
价格战正在系统性压缩行业利润空间。
标准化AGV/AMR品类成为价格战重灾区;立体库、大型集成项目定制属性强,客户更看重交付能力,价格竞争相对温和。
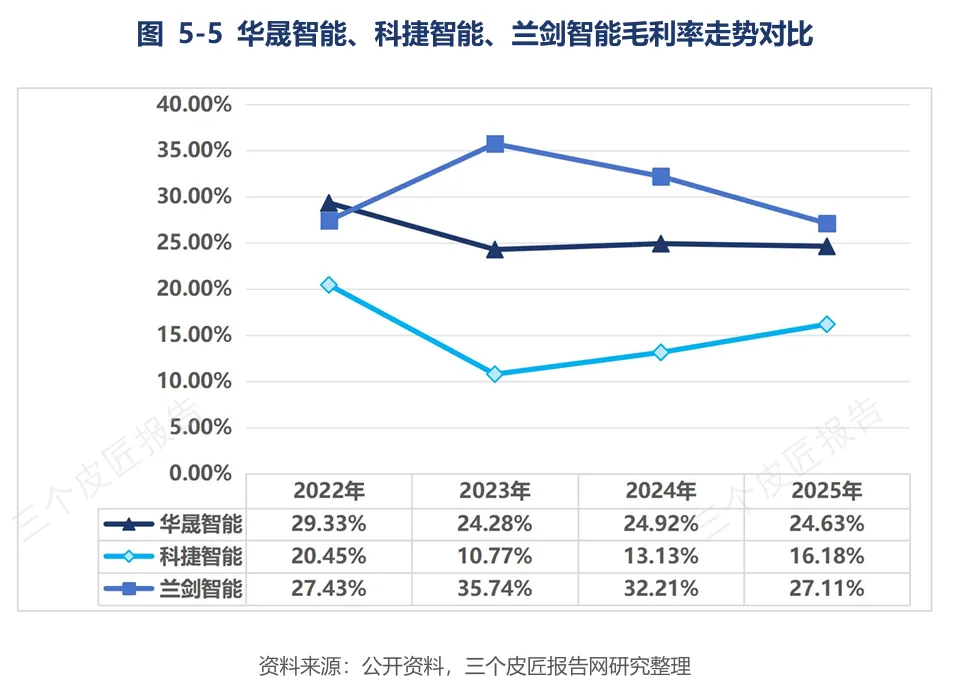
华晟智能综合毛利率由2022年29.33%下滑至2025上半年21.24%;科捷智能仓储业务毛利率从30.09%回落至14.46%。井松智能2025上半年归母净利润同比下滑98.05%,企业披露重要诱因就是为保份额承接低毛利项目。
06
技术趋势:
从自动化到智能化的能力叠加
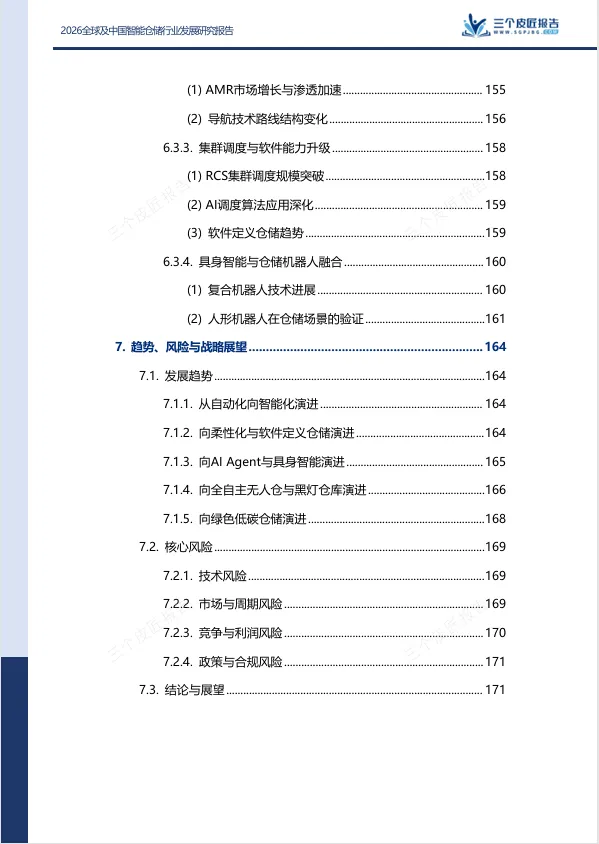
软件调度能力,正在拉开不同厂商之间的差距。
当现场AGV/AMR集群达到百台以上,任务分配、路径规划、充电调度的复杂度会指数级上涨,传统固定规则算法很难应对动态现场。调度平台性能,直接决定整套仓库系统的实际吞吐效率。
海康机器人RCS-2000平台可管控千台级别机器人,能够一秒之内完成1000台机器人、2000个任务的最优匹配求解;励微机器人调度系统支持多型号机器人混跑,依靠强化学习完成动态路径规划,百台设备并行状态下拥堵率控制在0.1%以内。
导航方案的市场结构正在迭代。
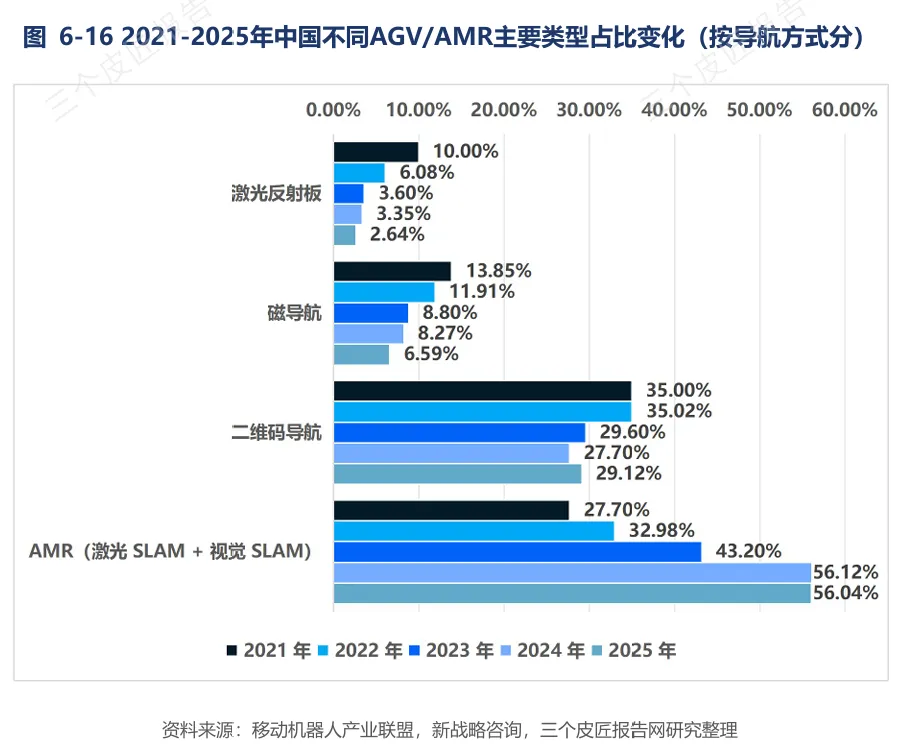
激光反射板导航占比由2021年10.00%降到2025年2.64%;磁导航从13.85%降至6.59%;二维码导航由35.00%回落至29.12%。而激光+视觉SLAM的AMR方案占比从27.70%攀升至56.04%,已经成为市场主流选择。
具身智能已经走出实验室,进入仓储小规模试点。
2025年复合类新品占全球新品26.19%,国内新品占比更是达到30.2%,仅次于无人叉车。节卡S3复合机器人实现手-眼-脚协同,40秒内可以完成货架取料、卸料全流程,定位精度±0.5mm。
人形机器人在仓储场景的验证也在同步推进。天奇股份和长城汽车达成合作,人形机器人正式落地工厂物流;Agility Robotics Digit人形机器人和Mercado Libre签约,在美国德州履约仓库完成超过10万次货箱搬运。
但现阶段采购成本高,复杂作业场景故障率偏高,多数项目还属于示范验证,尚未大规模铺开。
07
核心挑战:
价格战、下游周期、技术瓶颈
行业很难对冲下游资本开支波动。
国内快递业务增速从2021年29.9%回落至2025年13.6%,电商仓库自动化改造更多做存量升级。新能源、半导体曾是拉动行业增长的主力,但是2024年光伏全行业亏损,锂电产能利用率走低,直接拖累上下游企业仓储设备投资。当多个支柱下游同步收缩,行业缺少有效的缓冲手段。
把少数“灯塔无人仓”复制到普通库房,最大卡点在于系统故障后的自主恢复能力。
当下自动化仓库一旦设备报错,依旧高度依赖人工介入排查处理。京东物流宿迁亚洲一号自动化率超90%,异常故障环节仍然离不开人工兜底。少人仓依靠人处理突发问题;真正的全自主无人仓,则要求系统可以自主完成故障诊断、任务重分配。
除了行业层面的风险,企业落地层面还有老旧厂房的现实障碍。
大量厂房层高、地面地基、原有旧系统参差不齐,标准化机器人方案拿来不能直接落地,二次改造、系统对接成本高企,也是制约普及的现实障碍。
08
写在最后
机器人、AI调度、具身智能的技术迭代不会停下脚步。但示范项目的参考价值有限,不能直接套用到千千万万普通库房。
智能仓储的普及,不代表每个企业都要追求极致无人。比起一味追求少人化、黑灯作业,更现实的路径,是根据厂房现状、订单特征、企业承受能力做适配改造。可以是局部环节自动化,可以是人机协同,不必一味追求一步到位的全无人方案。
到2031年,中国智能仓储市场规模预计达到5013亿元。这个增量不会全部来自黑灯仓,更多来自存量仓库的局部改造和渐进式升级。
报告节选
三个皮匠报告自研库
八大板块,100+原创报告
定制报告品质
专属自研数据图表库
限时799/2年
报告下载
点击图片/文字下载报告

发表评论
发表评论: