
 研报速递
过去三年,"低空经济"是A股最火的概念之一。但如果你真的去翻一翻无人机整机上市公司的财报,会发现一个非常拧巴的事实:中国供应了全球民用中小型无人机80%的整机和零部件,大疆一家2025年营收突破800亿元、利润超过200亿元;可A股几家无人机整机龙头,2025年归母净利润加起来还不到1.3亿元。
2026年10月 · 行业研究 · 数据截至2026年9月
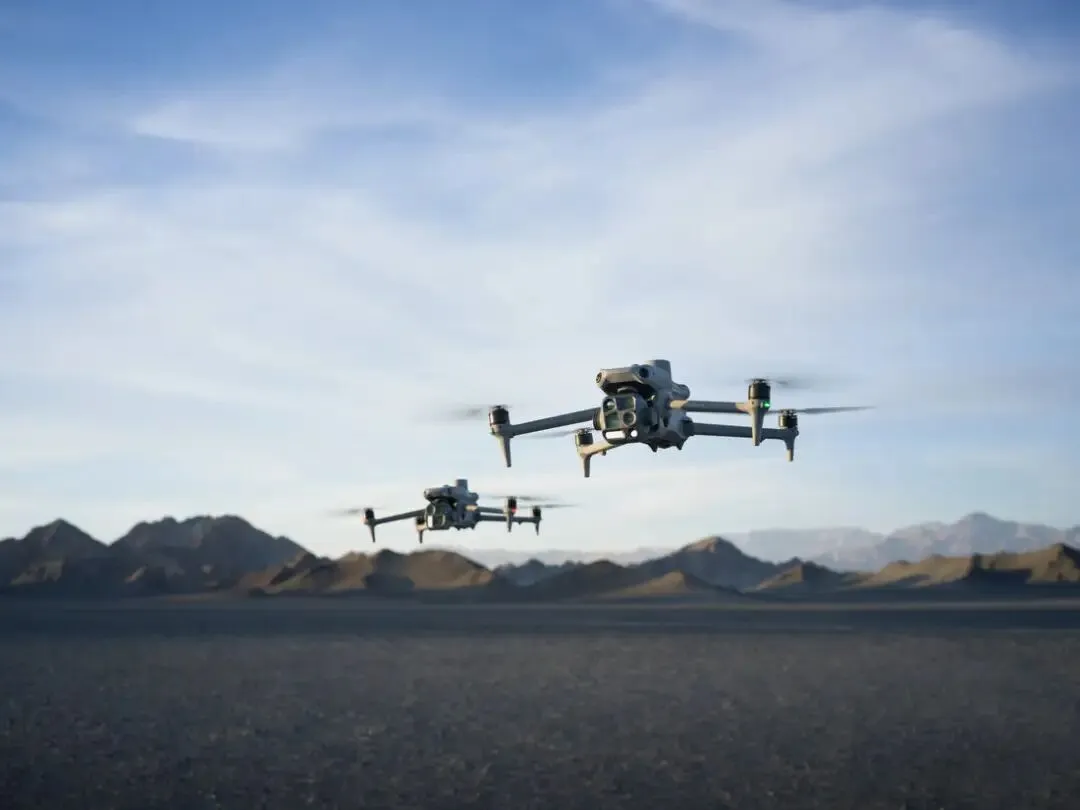
01现状:全球80%份额在中国,但市场已经裂成三层
要看懂无人机整机行业,首先要打破一个错觉——"无人机"不是一个统一市场。按用途和客户,它实际上裂成了三层,每层的玩家、毛利率、增长逻辑完全不同。
第一层是消费级无人机,也就是大家熟悉的航拍无人机。这一层被大疆近乎垄断。2025年大疆在全球消费级无人机市场份额超过70%,仅美国市场就达到77%,海外收入占比约45%。整个行业在这一层已经没有第二家上市公司什么事了。
第二层是工业级无人机,应用在电力巡检、测绘、安防、物流吊运、农业植保等场景。这一层是A股上市公司的主战场。据行业研究机构预测,2026年中国工业级无人机整机市场规模约1510.8亿元,同比增长约20%,与2025年增速基本持平。全球商用无人机市场则从2025年的339.6亿美元增长到2026年的385.6亿美元,预计2034年达到1064.9亿美元。
第三层是军用/军贸无人机,也就是翼龙、彩虹系列这类察打一体无人机。这一层过去两年因为中东和北非战场的实战消耗,订单爆发式增长,但客户是军队和军贸公司,采购节奏和民用完全不同。
出口数据最能说明中国无人机在全球的地位。海关总署数据显示,中国无人驾驶航空器出口量从2022年的326.95万架增长到2025年的494.73万架。英国皇家联合军种国防研究所(RUSI)估计,中国供应了全球民用中小型无人机市场80%的整机和零部件。
政策端也在持续加码。2026年2月,工信部等五部门发布《关于加强信息通信业能力建设 支撑低空基础设施发展的实施意见》,明确到2027年全国低空公共航路地面移动通信网络覆盖率不低于90%。2026年新修订的民航法首次把"低空经济"写入法律文本,明确300米以下低空空域分类分级管理,部分空域审批从"一事一批"转为备案制。2025年全年,中国低空经济赛道融资事件255起,同比增长71%。
所以现状一句话总结:中国无人机整机产业在全球具备压倒性的制造和供应链优势,工业级市场保持20%左右的稳健增长,军用无人机正在经历实战订单驱动的爆发期。
02困局:增收不增利、价格战、监管收紧三座大山
但表面的高增长之下,行业里的从业者这两年普遍感觉"生意越来越难做"。具体是三座大山压下来。
第一座山:硬件同质化引发价格战
下游客户的采购逻辑已经变了。据行业反馈,过去客户是"买设备、做试点"的试探性投入,现在变成了"要结果、常态化运营"的硬需求。这意味着客户对价格极其敏感。
最典型的例子发生在消费级市场。影石创新2025年12月发布首款全景无人机"影翎A1",正面切入大疆腹地,结果大疆Avata 360跟进后,影石A1上市仅四个月全系直降1300元,售价逼近硬件成本线,叠加渠道分成和售后费用后接近贴钱销售。2026年6月以来,大疆和影石几乎所有品类"你降我也降",最高直降2500元。
工业级市场同样如此。传统纯硬件企业受原材料波动和同质化价格战影响,普遍营收承压、毛利率下滑。世界无人机大会2026年8月的一篇行业观察直言:"订单缩水、价格战打得利润见底"。
第二座山:增收不增利
这一点在上市公司财报上体现得淋漓尽致。
1中无人机(688297):2025年营收30.16亿元,同比暴增340.11%,归母净利润8857.49万元,勉强扭亏。但2026年一季度营收5.74亿元、同比再增143.59%,归母净利润却仅微增0.11%——典型的"增收不增利"。
1航天彩虹(002389):2025年营收29.30亿元、同比增长14.16%,归母净利润仅2693.44万元,同比大降69.45%;扣非净利润亏损6478.39万元,亏损同比扩大近8倍。
1纵横股份(688070):2025年营收6.21亿元、同比增长30.94%,归母净利润仅968万元,刚扭亏;2026年上半年营收1.77亿元,归母净利润又亏了2648万元。
这组数据背后的原因很一致:营收大增主要靠低毛利的整机交付和项目制订单堆出来的,研发费用、人员成本、军品定价机制约束了利润释放。央广网2026年5月的一篇报道标题很直接——《从"讲概念"到"拼盈利",低空经济如何讲好A股叙事》。
第三座山:监管从放松转向收紧
这是很多投资者没有意识到的一个拐点。2026年之前,低空经济的关键词是"放开""促进";2026年开始,关键词变成了"规范""管制"。
最具标志性的是北京。2026年3月27日,北京市人大常委会通过《北京市无人驾驶航空器管理规定》,明确北京全域为管制空域,所有室外飞行均需申请,并禁止向在京单位和个人销售、运输无人驾驶航空器及其核心部件,自2026年5月1日起实施。这意味着,在无人机最主要的消费和展示市场之一——北京,普通人买无人机、飞无人机都成了需要审批的事。
与此同时,多项低空强制性国家标准密集出台,eVTOL(电动垂直起降飞行器)适航取证流程趋严。行业从"野蛮生长"进入"合规成本上升"的阶段。
03前景:三条增长曲线正在跑出来
讲完困局,我们再看机会。券商一致看好的增长曲线有三条。
第一条曲线:物流吊运市场爆发
这是2025—2026年无人机整机行业最超预期的细分市场。财新网2026年4月报道,大疆方面透露,截至2026年4月,用户已使用大疆无人机运输物资超过1150万吨。吊运市场在2025年已经出现实质性爆发,2026年体量有望再翻倍。
这个场景的逻辑非常硬:山区、海岛、建筑工地、电力铁塔之间的物资运输,过去靠人背马驮或直升机,成本极高。无人机吊运一吨货物的成本可能只有直升机的零头。大疆2026年4月发布大型运载无人机,正式加码这个市场。
第二条曲线:军贸出海
2026年3月8日,沙特正式官宣与中国签署价值约50亿美元的翼龙-3无人机合作协议,核心是在沙特吉达建设一条年产48架的翼龙-3总装生产线,配套技术转移、人才培训和运维保障,三年内本地部件率要达到45%。
这不是简单的"卖飞机",而是中国无人机军贸从"整机出口"升级到"技术输出+本地组装"的标志性事件。中无人机在2026年4月的投资者关系活动中透露,翼龙-X已开展海外市场销售,翼龙-2斩获新订单并实现复购,海外客户群体持续增长。
中东战场的消耗战反过来强化了中国无人机的性价比优势。券商的共识是:军用无人机的内需换装和军贸出口,是未来三年业绩确定性最高的板块。
第三条曲线:eVTOL前夜
eVTOL常被称为"飞行汽车",但它本质上是无人机技术的延伸——从遥控/自动驾驶小型机,演进到载人的多旋翼电动飞行器。
新华网2026年1月报道,预计到2027年,国内主要eVTOL企业可能完成适航取证。时的科技等企业已进入国内验证阶段,最快2027年拿证。随着规模化使用,未来eVTOL每座每公里费用有望大幅下降。
但要清醒:eVTOL对2026—2027年的上市公司业绩贡献几乎为零,它更多是估值层面的想象空间。
04头部企业玩法:四种截然不同的生存策略
把上市公司和非上市龙头放在一起看,你会发现无人机整机行业的头部企业,其实在走四条完全不同的路。
大疆:通吃者,用规模和生态碾压
大疆2025年营收突破800亿元,利润超过200亿元。它的玩法不是卖单机,而是卖"硬件+软件+生态":从飞控、云台、相机到操作系统、配件、行业应用解决方案,全部自己做。2025年大疆在全球手持智能相机市场拿下62.4%的出货份额。它现在的增长引擎已经从消费航拍转向工业行业应用和吊运市场。
中无人机:军工国家队,靠军贸和内需换装
中无人机是航空工业集团旗下翼龙系列的总师单位。它的逻辑很简单:国内察打一体无人机换装需求+中东、非洲、拉美军贸出口双轮驱动。国盛证券2026年9月首次覆盖给予"买入"评级,预测2026—2028年归母净利润分别为1.08亿、2.53亿、3.72亿元。
航天彩虹:老大哥的转型阵痛
航天彩虹是彩虹系列无人机的研制单位,业务覆盖整机平台、导航飞控、测控链路、任务载荷、机载武器全链条。但2025年业绩下滑明显。中航证券2026年9月点评认为,公司"机弹一体"(无人机+机载弹药协同发展)正在打开成长空间,预测2026—2028年归母净利润分别为0.85亿、0.93亿、1.35亿元。
纵横股份:从硬件商到运营服务商
纵横股份是A股少有的工业级垂直起降固定翼无人机龙头。它的转型方向最值得关注:不再只卖飞机,而是做"硬件+软件+运营"一体化,深耕智慧城市、安防、测绘等场景。2025年公司综合毛利率49.91%,同比提升7.71个百分点——这是整机企业里非常高的毛利率水平。有券商预测其2026—2028年营收分别为8.08亿、10.20亿、12.61亿元。
新玩家也在闯入。影石创新2025年营收97.41亿元、同比增长74.76%,带着全景影像的技术储备切进无人机赛道。这说明无人机整机行业的技术壁垒正在被跨界玩家重新定义。
05盈利情况:毛利率49%,净利率却只有个位数
这是整个行业最值得玩味的一组数据。
先看毛利率。纵横股份2025年综合毛利率49.91%,2026年一季度进一步提升到约52%。这个毛利率水平,放在A股制造业里已经是非常优秀的——比大多数汽车零部件企业(15%—25%)高出一倍。
但净利率呢?纵横股份2025年营收6.21亿元,归母净利润968万元,净利率约1.6%。航天彩虹2025年净利率不到1%。中无人机2025年净利率约2.9%。
毛利率和净利率之间的巨大裂口,钱去哪了?主要去了三个地方:
1研发投入:无人机整机行业技术迭代极快,飞控、避障、载荷、通信每一代都要重投。研发费用率常年在10%—20%。
1销售和项目交付成本:工业级无人机大量是项目制,要陪客户做试点、做运营、做售后,人力成本高。
1军品定价机制:军用无人机的价格受审价约束,不像民用市场可以自由溢价。这也是中无人机营收暴增340%但利润释放缓慢的核心原因。
对比一下大疆:800亿营收、200亿利润,净利率约25%。差距不在毛利率,而在规模效应和生态溢价。大疆把研发、供应链、渠道全部摊薄到千万级出货量上,单机成本极低,而A股整机企业年出货量可能只有几十到几百架,规模完全不在一个量级。
所以行业盈利的真相是:技术上能做出高毛利率的产品,但商业上还没跑出规模效应;谁能在某一个细分场景(吊运、巡检、军贸)做到绝对龙头,谁才能真正把利润兑现。
06估值:PE 200倍的板块,券商在争什么
最后看市场最关心的估值。直接上数据:
1中无人机:国盛证券预测2026—2028年归母净利润1.08/2.53/3.72亿元,对应PE约245倍/105倍/71倍;另一家券商预测2026—2028年净利润1.34/2.00/2.93亿元,对应PE约194倍/130倍。
1航天彩虹:中航证券预测2026—2028年归母净利润0.85/0.93/1.35亿元,对应PE约221倍/202倍/139倍。
1纵横股份:券商预测2026—2028年归母净利润0.50/0.84/1.18亿元。
1航天电子(无人机产业链配套):券商预测2025—2027年归母净利润5.82/6.89/8.07亿元,对应PE约66倍/56倍/48倍。
你会发现一个非常明显的特征:纯无人机整机上市公司的PE普遍在100—250倍,而产业链配套企业的PE只有50—60倍。这意味着市场给整机龙头的估值,本质上是在为"未来三年军贸订单和工业场景爆发"的预期买单,而不是为当下的盈利能力买单。
07券商共识与分歧:一张清单说清楚
把2026年以来主流券商的观点放在一起对比,共识和分歧都很清晰。
券商共识(多数派观点)
1中国无人机整机在全球具备供应链和制造成本优势,这个地位未来3—5年难以撼动。
1军用无人机是未来三年业绩确定性最高的方向,逻辑是"内需换装+军贸出海+实战验证"三重共振。
1工业级无人机市场保持约20%的年增速,物流吊运是超预期的细分场景。
1低空经济政策持续加码,但行业从"概念投资"进入"拼盈利"阶段,真正能兑现利润的公司会跑出来。
1eVTOL是长期方向,但2027年前难以贡献实质性业绩。
券商分歧(少数派或谨慎观点)
1估值分歧:乐观派认为军贸大单(如沙特50亿美元翼龙-3协议)会快速消化高估值;谨慎派认为100—200倍PE已经透支了未来两年的业绩,一旦订单落地节奏不及预期,杀估值风险大。
1盈利分歧:乐观派认为纵横股份这类高毛利、转型运营服务的公司会率先兑现利润;谨慎派认为军品审价机制和项目制运营的费用率上升,会持续压制净利率。
1竞争分歧:乐观派认为大疆的生态优势不可复制;谨慎派认为影石等跨界玩家的进入,加上国内工业级无人机价格战,会让硬件利润率长期承压。
1监管分歧:乐观派看到新民航法把低空经济写入法律、空域审批转备案制;谨慎派看到北京全域管制空域、强制性国标趋严,认为合规成本上升会压制短期消费级和城市应用场景。
08写在最后:这个行业到底该怎么看
把全文浓缩成三句话:
第一,无人机整机行业的产业地位是真实的——全球80%份额、494万架年出口量、20%的工业级市场增速,这些都是硬数据,不是概念。
第二,A股整机上市公司的盈利能力是阶段性的——增收不增利、毛利率高但净利率低、研发和项目交付费用吞噬利润,这些问题要靠规模效应和场景龙头化来解决,时间可能比市场预期的长。
第三,估值已经为未来三到两年的乐观预期付了钱——100—250倍PE的整机股,本质是在赌军贸订单和吊运场景的兑现节奏。
对于普通投资者,更务实的观察角度是:不要只看"低空经济"四个字,去盯三个可验证的指标——翼龙和彩虹的军贸订单公告、大疆吊运市场的年度出货量、以及A股整机公司季度报告里的净利率拐点。这三个数据比任何概念都更能说明行业走到了哪一步。
风险提示
本文仅为行业研究信息整理与分析,不构成任何投资建议或买卖依据。无人机行业受军品订单节奏、政策监管变化、技术迭代、国际贸易环境、行业价格战及公司经营管理等多重因素影响,上市公司业绩与估值存在较大不确定性。文中涉及的券商预测、市场规模数据均来自公开资料,可能与实际情况存在偏差。投资有风险,入市需谨慎,请独立判断并自行承担投资决策的全部后果。
关键词:无人机整机、工业无人机、消费级无人机、大疆、中无人机、航天彩虹、纵横股份、翼龙无人机、彩虹无人机、低空经济、eVTOL、无人机出口、无人机军贸、物流吊运无人机、无人机行业研报、无人机龙头股、无人机概念股、无人机上市公司、2026无人机行业、无人机市场规模、无人机毛利率、无人机估值、券商研报、中信建投低空经济、中航证券军工、国盛证券无人机、工业级无人机市场、察打一体无人机、无人机产业链。

发表评论
2026-10-16 19:04:28 回复该评论
发表评论: