
 研报速递
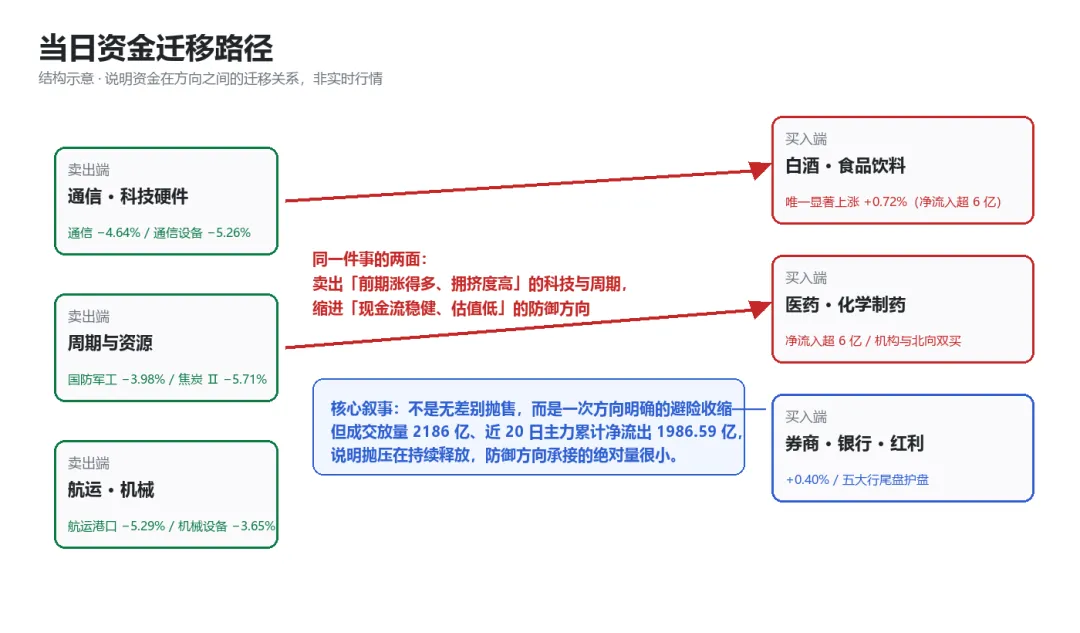
结构示意 · 当日资金在方向之间的迁移关系,非实时行情
今天上证收在 3707.48 点,跌 1.59%,尾盘险守 3700 点。深证成指跌 2.43%,创业板指跌 2.92%,科创50 跌 1.50%,北证50 跌 3.44%。指数普跌之外,更值得记住的是三组同时出现的数字。
第一组是全市场 430 只上涨、5108 只下跌,红盘率只有约 7.7%;跌停 26 至 28 家,已经逼近涨停的 36 家。第二组是两市成交 16330 亿元,比上一交易日放量约 2186 亿元——是放量下跌,不是缩量阴跌。第三组是 31 个申万一级行业里只有 2 个上涨。
一句话定性:这不是无差别抛售,而是一次方向明确的避险收缩。钱从光模块、半导体、航运、煤炭、军工撤出,缩进白酒、券商、五大行与化学制药。同日央行加量续作 7000 亿元 6 个月期买断式逆回购、净投放 2000 亿元,宽基 ETF 尾盘放量是当日为数不多的托底信号。
一、明日板块关注次序
先把观察次序放前面,再逐条展开叙事。需要说清楚的是,这是关注次序,不是涨跌判断;排序依据全部是可核对的事实,即当日资金与结构证据的强度,加上次日的可验证事件窗口。
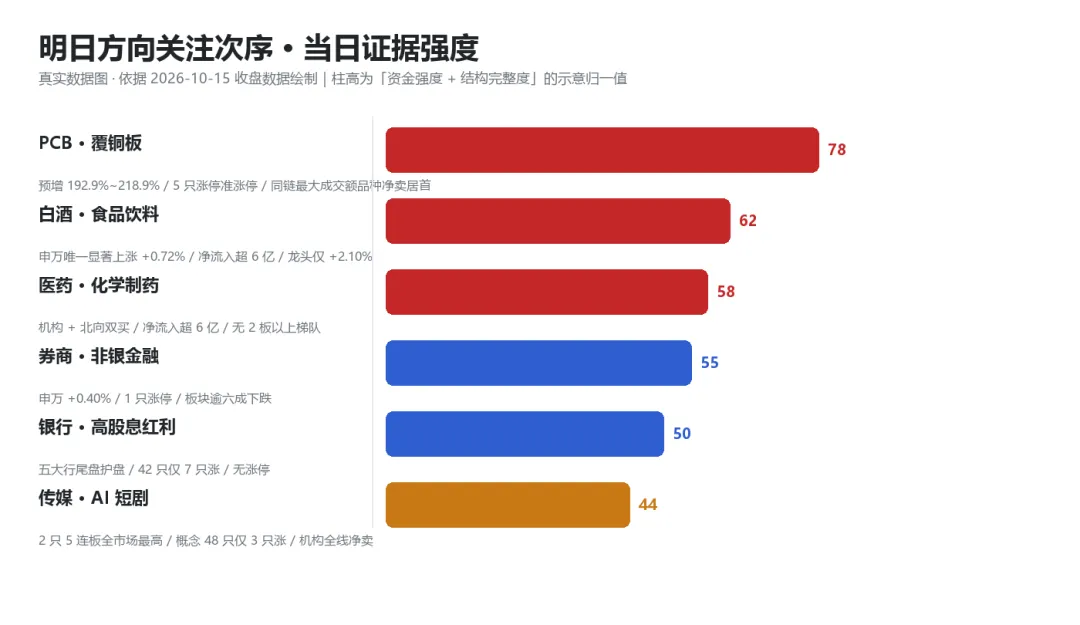
真实数据图 · 依据 2026-10-15 收盘数据绘制
① PCB · 覆铜板
客观状态 当日唯一成规模的逆势方向:业绩预增品种封板(一只 20cm 首板、一只一字板),另有一只区间高标走出 19 天 11 板。但同链成交额最大的品种龙虎榜净卖出居两市第一,机构同向净卖
次日关键变量(可核对) 前排封单留存率;同链成交额最大品种能否止跌;是否出现新的首板补位;是否再有新的预增公告
② 白酒 · 食品饮料
客观状态 唯一显著上涨的申万一级行业(+0.72%,白酒Ⅱ +1.72%);结构为小市值先动、龙头跟随;该方向获主力净流入超 6 亿元,为仅有的两个净流入方向之一
次日关键变量(可核对) 龙头能否接棒(当日龙头仅 +2.10%);板块内是否仍有个股收跌(当日有一只 −2.98%);主力净流入能否连续两日
③ 券商 · 非银金融
客观状态 第二个上涨的申万一级(+0.40%);一只品种回封涨停、龙虎榜净买居全市场第二;但板块 49 只中逾六成收跌,机构席位小幅净卖
次日关键变量(可核对) 板块内下跌家数是否收敛;全市场成交额能否恢复;机构席位能否由净卖转净买
④ 银行 · 高股息红利
客观状态 尾盘护盘主力:五大行尾盘集体拉升,一只盘中创历史新高且总市值重回 A 股第一;但板块 42 只仅 7 只收涨,城商行、农商行普跌
次日关键变量(可核对) 尾盘拉升是否重现;城商行、农商行能否止跌;宽基 ETF 尾盘放量是否延续
⑤ 医药 · 化学制药
客观状态 机构与游资共同介入的方向:一只龙虎榜净买居全市场第三,一只获机构净买叠加北向净买;但板块 161 只中仅个案涨幅居前、中后段普遍收跌
次日关键变量(可核对) 机构与北向同向的品种能否延续;是否出现 2 板以上梯队(当日无);主力净流入能否连续两日
⑥ 传媒 · AI 短剧
客观状态 高度最高但机构最不认:两只品种封住 5 连板为全市场最高连板,但概念 48 只中仅 3 只收涨,机构在最高连板上系统性净卖出
次日关键变量(可核对) 两只 5 连板的封单变化;机构是否继续兑现;3 板、4 板档位是否出现新成员(当日空缺)
二、整体市场特征速览
指数表现 沪深300 −1.23% > 上证 −1.59% > 深证成指 −2.43% > 创业板指 −2.92% > 中证500 −3.02% > 中证1000 −3.28% > 北证50 −3.44%;指数越「小」跌得越深,大盘价值明显抗跌
成交额 沪深两市 16330 亿元(沪 7743.92 亿元 + 深 8586.04 亿元),较前一交易日 14144 亿元放量约 2186 亿元
涨跌家数 430 涨 / 5108 跌 / 38 平(另一口径 425 / 5105 / 38);上涨占比约 7.7%
涨跌停 涨停 36 家(主板 34 + 创业板 2);跌停 26 家(另一口径 28 家);涨幅 9% 以上 45 只、跌幅 9% 以上 69 只;涨停行业分布前三为电子 6 只、交通运输 4 只、传媒 4 只
连板高度 最高 5 连板(2 只并列);3 天 2 板 2 只;另有 1 只走出 19 天 11 板并创历史新高;前一日 4 连板品种当日未晋级(仅 +0.78%)
行业广度 31 个申万一级行业 2 涨 29 跌:食品饮料 +0.72%、非银金融 +0.40%;跌幅前三为通信 −4.64%、国防军工 −3.98%、机械设备 −3.65%;银行 −0.16% 为跌幅最小
资金流向 全市场主力净流出 300.62 亿元(超大单 −263.88 亿元、大单 −36.74 亿元、中单 +89.86 亿元、小单 +210.76 亿元);板块级净流入方向仅白酒、化学制药,均超 6 亿元
消息面 隔夜纳指 −1.88%、费城半导体指数 −4.30%(芯片股六连跌,为 2025 年 5 月以来最长);美国 9 月 CPI 同比 +3.7% 超预期;央行开展 7000 亿元 6 个月期买断式逆回购、净投放 2000 亿元
两融(截至 10-14) 两市融资余额 24974.85 亿元(较前一日 −0.42%),融券余额 295.36 亿元(−0.10%);该数据滞后一日,不代表 10-15 当日
三、六条叙事摆在一起
先给全景六行,再展开逐条。
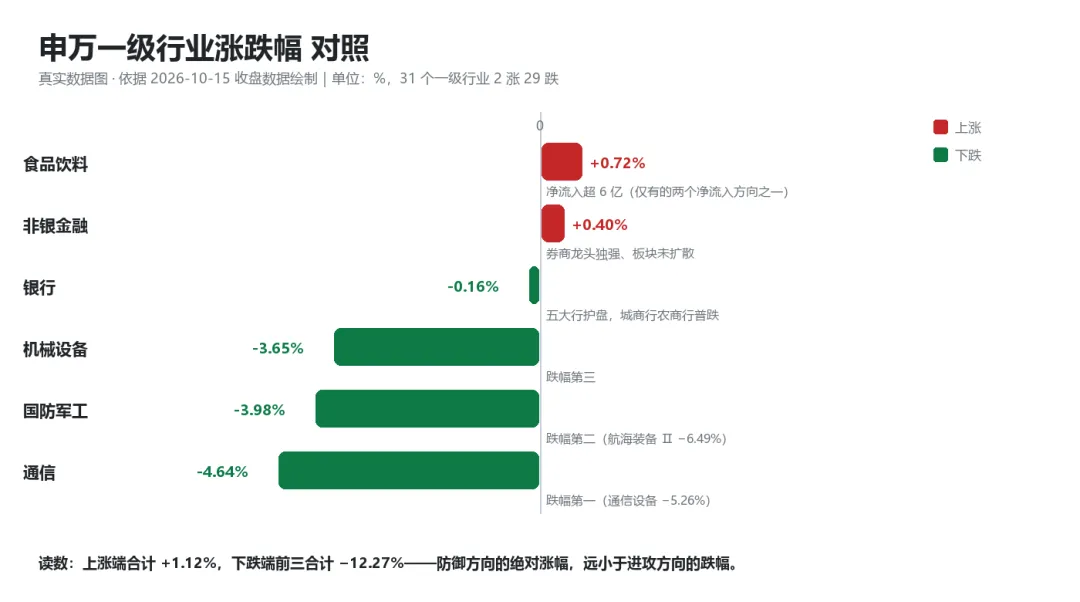
真实数据图 · 依据 2026-10-15 收盘数据绘制
PCB · 覆铜板
催化 三季报预增近 2 倍(公告数字);覆铜板价格再度上调
想象空间 中高(AI 硬件材料量价齐升)
当前阶段 一日集群后内部分叉(业绩股上涨、无预告股被卖)
持续性档位 中偏弱
白酒 · 食品饮料
催化 机构判断白酒 2026 年进入新一轮周期;四季度资金向现金流稳健方向收缩
想象空间 中(低估值修复)
当前阶段 低位预热(小市值先动、龙头跟随)
持续性档位 中
券商 · 非银金融
催化 央行净投放 2000 亿元叠加宽基 ETF 尾盘放量
想象空间 高(成交量弹性)
当前阶段 低位预热(龙头独强、板块未扩散)
持续性档位 中
银行 · 高股息红利
催化 央行呵护流动性;机构量化信号建议超配大盘风格
想象空间 低(类债属性)
当前阶段 尾盘护盘承接
持续性档位 中偏弱
医药 · 化学制药
催化 药监局发布牙膏分类目录;创新药政策友好
想象空间 高(创新药)
当前阶段 低位预热(点状活跃、面未起来)
持续性档位 中
传媒 · AI 短剧
催化 腾讯上线短剧应用;AI 漫剧概念继续发酵
想象空间 中高(内容变现)
当前阶段 高位拥挤(冲高回落、机构兑现)
持续性档位 弱
四、前六大热点:叙事与结构定位
热点一 · PCB · 覆铜板
市场叙事:这是当日全市场唯一成规模的逆势抱团方向,靠的不是题材而是三季报。业绩预增品种 20cm 封板,另一只一字板;同方向还有一只走区间 19 天 11 板的高标创历史新高。但同一条链上成交额最大的品种只收涨 5.38%,龙虎榜净卖出居两市第一——板块内部已经明显分叉。
消息面:一只有业绩预告的品种披露前三季度归母净利同比预增 192.88% 至 218.92%(公司公告),是当日最硬的业绩锚。同期市场对 PCB 海外采购限制传闻敏感,但据梳理,相关限制主要针对特定国防采购、337 调查仍处立案阶段尚未作出实质认定,传闻未落地。
情绪面:方向内涨停及准涨停 5 只;当日涨停股封单金额前三中 PCB 占两席(一字板 3.27 亿元、20cm 首板 2.75 亿元)。反向读数是同链成交额最大的品种龙虎榜净卖出 2.37 亿元居两市首位,机构同向净卖出。
逻辑面:传导链条是「AI 服务器需求 → 高多层与 HDI 板 → 覆铜板、树脂、铜箔 → 专用设备与材料」。三重催化里业绩已披露(硬)、涨价提供弹性(中)、海外限制尚未落地(软),确定性差异极大。
结构定位:情绪层由业绩预增的封板品种与区间高标占据,是当日「情绪与业绩」最匹配的一组;容量层为链内流通市值最大的品种,当日仅小幅收涨。中军层空缺——低换手大盘标的机构席位未覆盖,唯一有机构记录的品种为机构净卖。结构实质是「业绩个股的独立行情」,而非「板链行情」。
热点二 · 白酒 · 食品饮料
市场叙事:在超 5100 只个股下跌的普跌日里,食品饮料是唯一显著上涨的申万一级行业(+0.72%,白酒Ⅱ +1.72%)。但结构是「小市值先动、龙头跟随」:一只小市值品种走出 3 天 2 板、一只区域酒企涨 6.90%,而龙头仅涨 2.10%、次高端权重涨 2.56%。
消息面:机构观点认为白酒历经四年调整期、2026 年有望迎来新一轮发展周期;另有量化信号建议超配大盘风格。行业层面无当日公告级催化,四季度资金向「现金流稳健 + 高股息」收缩是当日的一致特征。
情绪面:方向内涨停 3 只;但板块并非共振——一只权重品种收跌 2.98%、另有两只收跌,说明这是被动避险的落点,不是主动进攻的方向。
逻辑面:链条是「外围风险偏好下降 → 资金撤离高估值成长 → 低估值高现金流承接」。白酒是本轮调整最深的消费板块之一,具备「跌不动的现金流资产」属性,当日与化学制药并列仅有的两个净流入方向。
结构定位:情绪层由走出 3 天 2 板的小市值品种占据,但该品种龙虎榜净买的同时机构为净卖,机构在卖、游资在买。容量层为板块市值与成交额最大的龙头。中军层空缺——该方向除情绪龙头外无个股登上当日龙虎榜,机构席位数据不可得。方向更像承接地,而非发动地。
热点三 · 券商 · 非银金融
市场叙事:非银金融是当日另一个上涨的申万一级行业(+0.40%),但内部严重分化:一只品种回封涨停、另一只涨近 5.89%,而证券板块 49 只中逾六成收跌,两只品种当日停牌。
消息面:行业层面无直接催化。当日关键变量在流动性:央行开展 7000 亿元 6 个月期买断式逆回购,对冲到期后净投放 2000 亿元;叠加 10 月短期限已加量,10 月两品种合计净投放 4000 亿元。同时宽基 ETF 尾盘大幅放量,沪深300ETF 成交创近 9 个月新高。资金端券商是流动性敏感型品种,但当日板块内只有 1 只个股涨停。
情绪面:唯一涨停品种的龙虎榜净买居全市场第二,但机构席位小幅净卖,买盘以游资为主;板块下半段普跌,跌幅多在 0.7% 至 0.8%。
逻辑面:链条是「流动性宽松预期 + 低估值 + 指数维稳需求」。该方向缺乏行业景气数据配合,持续性依赖成交量能否恢复,而非估值。
结构定位:情绪层由唯一涨停品种占据,其资金背书为游资而非机构;容量层为板块市值最大的品种与成交额最大的品种,当日均小幅收涨。中军层空缺——方向内唯一上榜品种为机构净卖,其余未上龙虎榜。这本身是重要结论:该方向当日只有游资在买,属「板块指数属性大于个股题材属性」。
热点四 · 医药 · 化学制药
市场叙事:机构与游资罕见地同时介入的方向。一只品种龙虎榜净买居全市场第三;另一只获机构净买叠加北向净买。但化学制药 161 只板块内涨幅集中在这几个个案,中后段普遍收跌——点状活跃,面还没有起来。医药生物行业整体 −0.80%,相对抗跌。
消息面:国家药监局当日发布《牙膏分类目录》,为牙膏功效分类与宣称划定规范边界;创新药方向当日活跃。
情绪面:方向内涨停及准涨停 5 只,其中一只 20cm 涨停、一只新股首日涨超 400%。反向读数是一只上涨 8.66% 的品种当日龙虎榜净卖出 1.13 亿元、机构净卖出 1.31 亿元——涨着被卖。
逻辑面:链条是「外围风险偏好下降 → 资金寻找低位防御 → 政策友好 → 化学制剂与创新药」。医药是年内相对滞涨板块,在普跌日兼具「低位 + 防御」双重属性,机构在低位建仓而非在涨停板上承接。
结构定位:情绪层由龙虎榜净买居全市场第三的品种、以及机构与北向双买的品种共同占据。容量层为板块市值最大的品种与创新药权重。中军层近似具备——机构与北向双买的品种机构净买为正、北向同向,但其换手 18.78% 不符合「换手温和」判据且为涨停股,严格按判据不达标。方向可概括为「有资金、缺梯队」。
热点五 · 银行 · 高股息红利
市场叙事:五大行尾盘集体护盘,是沪指跌幅(−1.59%)远小于个股中位数跌幅的直接原因。一只盘中创历史新高、总市值重回 A 股第一,另一只盘中亦创新高。但分层很清楚:国有大型银行上涨,而城商行、农商行普跌(一只城商行 −2.66%)。
消息面:央行当日净投放 2000 亿元 6 个月期买断式逆回购,10 月两个期限品种合计净投放 4000 亿元;机构量化信号建议超配大盘风格。政策呵护流动性意图明确,但行业本身无新催化。
情绪面:国有大行 4 只收涨,同时城商行、农商行多只跌超 2.4%。当日板块 42 只仅 7 只收涨——这是「护指数」,不是「买银行板块」。
逻辑面:链条是「外部风险上升 → 风险偏好下降 → 高股息类债资产承接 → 大市值权重稳定指数」。叠加尾盘集体拉升与宽基 ETF 尾盘放量,具有明显的时点特征,不像自然买盘。
结构定位:情绪层由盘中创新高的国有大行占据,是当日唯一逻辑清晰的大行领涨。容量层为总市值重回 A 股第一的权重。中军层数据不可得——银行股属典型低换手大盘标的,不上龙虎榜,机构专用席位数据未覆盖,此为系统性缺口而非当日特例。该方向是当日的「稳定器」而非「机会方向」。
热点六 · 传媒 · AI 短剧
市场叙事:人气仍然最高,但掉队最明显。两只品种封住 5 连板,仍是全市场最高连板;但板块整体冲高回落,短剧互动游戏概念 48 只中当日只有 3 只收涨,一只被龙虎榜净买近 1 亿元却收跌 3.04%。这是典型的「情绪还在、资金在撤」结构。
消息面:腾讯低调上线短剧应用,AI 漫剧概念继续站上风口。收评口径明确,传媒娱乐和短剧游戏板块当日呈冲高回落态势。
情绪面:两只最高连板品种均封 5 板;另有出版方向个股涨停。但概念内跌幅居前的同样密集,一只跌 4.97%、一只跌 6.71%。前排封板与后排杀跌同时发生。
逻辑面:链条是「AI 内容生成降本 → 短剧供给放量 → 内容平台与影视 IP → 出版与版权」。中期逻辑仍在,但筹码结构已恶化:机构在最高连板上系统性净卖出,其中对一只净卖 2,291.6 万元、对另一只净卖 2,408.9 万元。
结构定位:情绪层由两只 5 连板品种占据,是当日最高连板。容量层为板块市值最大的品种,当日跌 4.41%。中军层空缺——本方向上榜个股机构席位全线净卖,唯一机构净买入的品种为出版方向个股,但不满足「非连板 + 换手温和」判据。方向上榜梯队完整(5 板—3 板—首板)但机构全线净卖,属纯游资接力结构,扩散基础弱于 PCB。
五、龙虎榜席位结构
当日沪深两市共 57 只标的登上龙虎榜(含 3 只可转债),个股口径约 54 至 56 只。全口径净买额前列的品种分布在电力设备、券商、医药与 PCB 等方向,其中净买额最高的一只约 2.64 亿元。
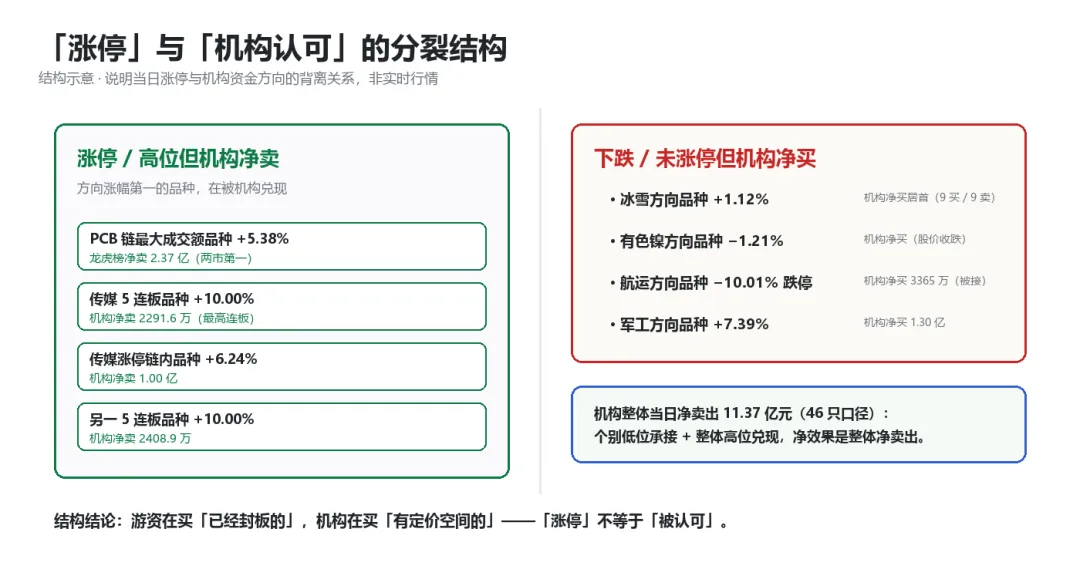
结构示意 · 涨停与机构资金方向的分裂关系,非实时行情
席位属性结构上,本日最突出的特征是机构整体为净卖出。机构席位口径统计:46 只个股出现机构专用席位,22 买 24 卖,全天合计净卖出 11.37 亿元(买入 82.84 亿元、卖出 94.21 亿元);另两套口径分别为 40 只与 37 只。三套口径覆盖面不同,不可互相加总。
机构的净买入集中在「下跌的」和「未涨停的」品种上:机构净买居前的品种里,第二高涨幅仅 7.39%,第三位品种股价收跌 1.21%,第七位品种跌停;机构净买前十里没有一只封板股(除一只 20cm 涨停)。而游资侧的买入集中在已经封板的品种上,机构则在买有定价空间的。两者分工清晰。
净卖出方向的结构更值得留意。全场最大机构净卖出出现在一只上涨 2.03% 的高位品种上(约 4.13 亿元),其次是一只 PCB 链上涨 5.38% 的品种(约 3.99 亿元);涨 6.24% 的一只传媒品种遭机构净卖 1.00 亿元,跌停的一只航运品种反被机构净买。也就是说,「涨停」与「机构认可」在本日是两件事,而「跌停」与「被机构抛弃」也不必然同向。
口径提示:同一只个股当日可能因多个原因同时上榜,各条原因下的机构席位数与净额不同;且不同数据源对同一标的给出的机构方向可能相反。另需注意,部分口径合并了同一只个股多个异动榜单(含「连续 N 日涨幅偏离累计」等区间榜),与按交易所单一单日榜计算的数值不可直接比较,引用时必须确认窗口。
六、连板梯队结构
全场最高高度为 5 连板,共 2 只,均属传媒内容方向;另有 3 天 2 板 2 只,以及一只走出 19 天 11 板的区间高标。首板数量未完整统计,全市场涨停 36 家(主板 34 + 创业板 2)。
高度尚在,但宽度极窄。最高 5 连板不算低,但涨停总数只有 36 家、跌停 26 至 28 家,跌停已逼近涨停——这是典型的「高度维持、宽度崩塌」组合。更关键的是中间档位:3 板、4 板档位几乎是空的,前一日 4 连板品种当日仅涨 0.78% 未晋级,前一日的 3 连板品种当日跌停。接力链条断裂,一旦最高板断板,没有次高板承接。
梯队读数还需要留意两点。一是新旧周期切换不温和:前一日活跃的煤炭、化工、航运方向贡献了当日跌停家数的大头。二是高度集中在单一方向——两只 5 板全在传媒内容,其余方向最高仅首板或 2 板,说明资金没有在多个方向同时做加速。2 连板的完整名单本次未取得。
七、核心风险信号
外围冲击仍在进行中。隔夜纳指 −1.88%、费城半导体指数 −4.30%、芯片股六连跌创 2025 年 5 月以来最长下跌纪录;亚太同步走弱,韩国 KOSPI 开盘一度跌超 6%,韩交所启动暂停程序化卖盘机制。这条线的传导尚未终结。
美国 9 月 CPI 全面超预期(同比 +3.7%,预期 3.6%),推升利率预期上移,是当日全球风险偏好下降的直接外部变量之一;多位官员后续表态「不急于行动」,部分缓和但未消除。
赚钱效应接近消失。红盘率仅 7.7%,跌幅 9% 以上个股 69 只,多于涨幅 9% 以上 45 只;跌停逼近涨停。这不是结构性调整,是无差别普跌。
主力资金是持续性流出,不是当日突发。当日净流出 300.62 亿元,近 5 日、近 10 日、近 20 日累计净流出分别为 592.69 亿元、1453.60 亿元、1986.59 亿元。把今日的下跌全部归因于隔夜外围,会低估内部资金撤离的持续性。
「放量下跌」比「缩量阴跌」更需警惕。成交 16330 亿元、较上日放量约 2186 亿元,而指数跌 1.59%。放量意味着分歧加大、抛压仍在释放。
高位方向筹码已现松动。当日两个最热方向均出现「高位被卖」:传媒方向机构在最高连板上净卖出,PCB 方向成交额最大的品种龙虎榜净卖出居两市第一。高度与资金方向背离,是接力环境转差的直接读数。
连板梯队断裂,缺乏接力结构;技术面偏空(沪指冲击 5 日均线未果、双创指数创阶段收盘新低),多位投顾口径提及需「地量地价共振」才能确认阶段性底部,此条为第三方观点,仅作参考。
最后是资金面时点。10 月中长期流动性到期规模合计 2.4 万亿元(年内最大月份),政府债净融资预计 1.31 至 1.43 万亿元且主要集中在下旬,税期顺延至 10 月 26 至 28 日。央行本次 2000 亿元净投放仅覆盖 6 个月期到期量的 40%。
八、数据来源与口径说明
指数行情与成交额来自东方财富行情接口,时点为 2026-10-15 收盘。上证前收 3767.23 与 10-14 实测收盘逐项吻合,年份已交叉校验。
涨跌家数、涨停、跌停、连板与封单数据来自证券时报·数据宝、Wind、智通财经、澎湃新闻、新华财经、证券日报网等二手汇总,交易所原文未取到。
行业涨跌幅与行业资金来自多源 Wind 数据与结构化行情;板块级资金与个股资金来自结构化数据接口,时点均为 2026-10-15 收盘。
龙虎榜数据来自全市场榜与机构榜的结构化汇总;机构净买卖排名分别采用巨灵数据口径与第一财经口径,均为二手来源,交易所原始公示文件未取到。
口径冲突并列如下,不作二选一。主力净流出口径为上证指数口径 300.62 亿元。机构席位覆盖家数三套口径为 46 只、40 只、37 只,差异来自是否含北交所与是否重复计入同一股的多异动类型,不可互相加总。
机构净额的统计窗口差异是根因:一套口径合并同一只个股的多个异动榜单(含区间榜),数值普遍大于按单一单日榜计算的数值,同一标的「单日榜净买 / 多日累计榜净卖」可以同时成立。个别标的机构方向在不同数据源间相反,本报告两套并列、不二选一。
跌停家数两套口径为 26 家与 28 家;涨跌家数三个版本为 430 / 5108 / 38 与 425 / 5105 / 38;成交额三源一致为 16330 亿元,另有「沪深北三市合计约 1.65 万亿」的更宽口径。
两融数据为截至 2026-10-14 的口径,不是 10-15 当日数据,不得表述为当日。
另需说明,本次龙虎榜检索返回的背景段落给出「上证 3718.97、成交 1.41 至 1.47 万亿元、缩量」等数据,与指数检索(3707.48、16330 亿元、放量 2186 亿元)互相矛盾,且其提及的连板状态为前一日状态。经判定为陈旧数据,本轮整体弃用该段,仅采用其龙虎榜明细表,该表已与另两路来源逐项交叉一致。
九、本次未覆盖项
本次未取得的数据包括:连续 3 年扣非净利润、ROE 与估值历史分位(六个热点方向的「基本面扎实」维度均未取数,不作判断);个股近 30 日龙虎榜上榜次数;当日炸板率与封板率;2 连板完整名单与连板晋级率;北向资金全市场全日净额。
此外未取得的还有:当日两融余额(最新为截至 10-14);交易所官方原始交易公开信息文件(全部为接口汇总与媒体二手来源);机构专用席位官方全量名单;各热点方向 2 板、3 板完整成员名单;跌幅居前方向的成分股资金明细。
最后是:多只个股的申万三级归属未逐一核对,按方向口径列示;游资席位与账户的对应关系无法核实;行情软件与公告页真实截图(无人值守运行无法取得,配图以基于真实收盘数据本地绘制的图表与结构示意图替代,图注已区分)。
免责声明:以上内容基于公开数据和量化分析,仅供参考,不构成投资建议。市场有风险,投资需谨慎。任何投资决策应结合个人风险承受能力、资金状况和投资目标独立判断,必要时咨询持牌专业机构。过往表现不预示未来收益。

发表评论
发表评论: