
 研报速递
01
摘要-
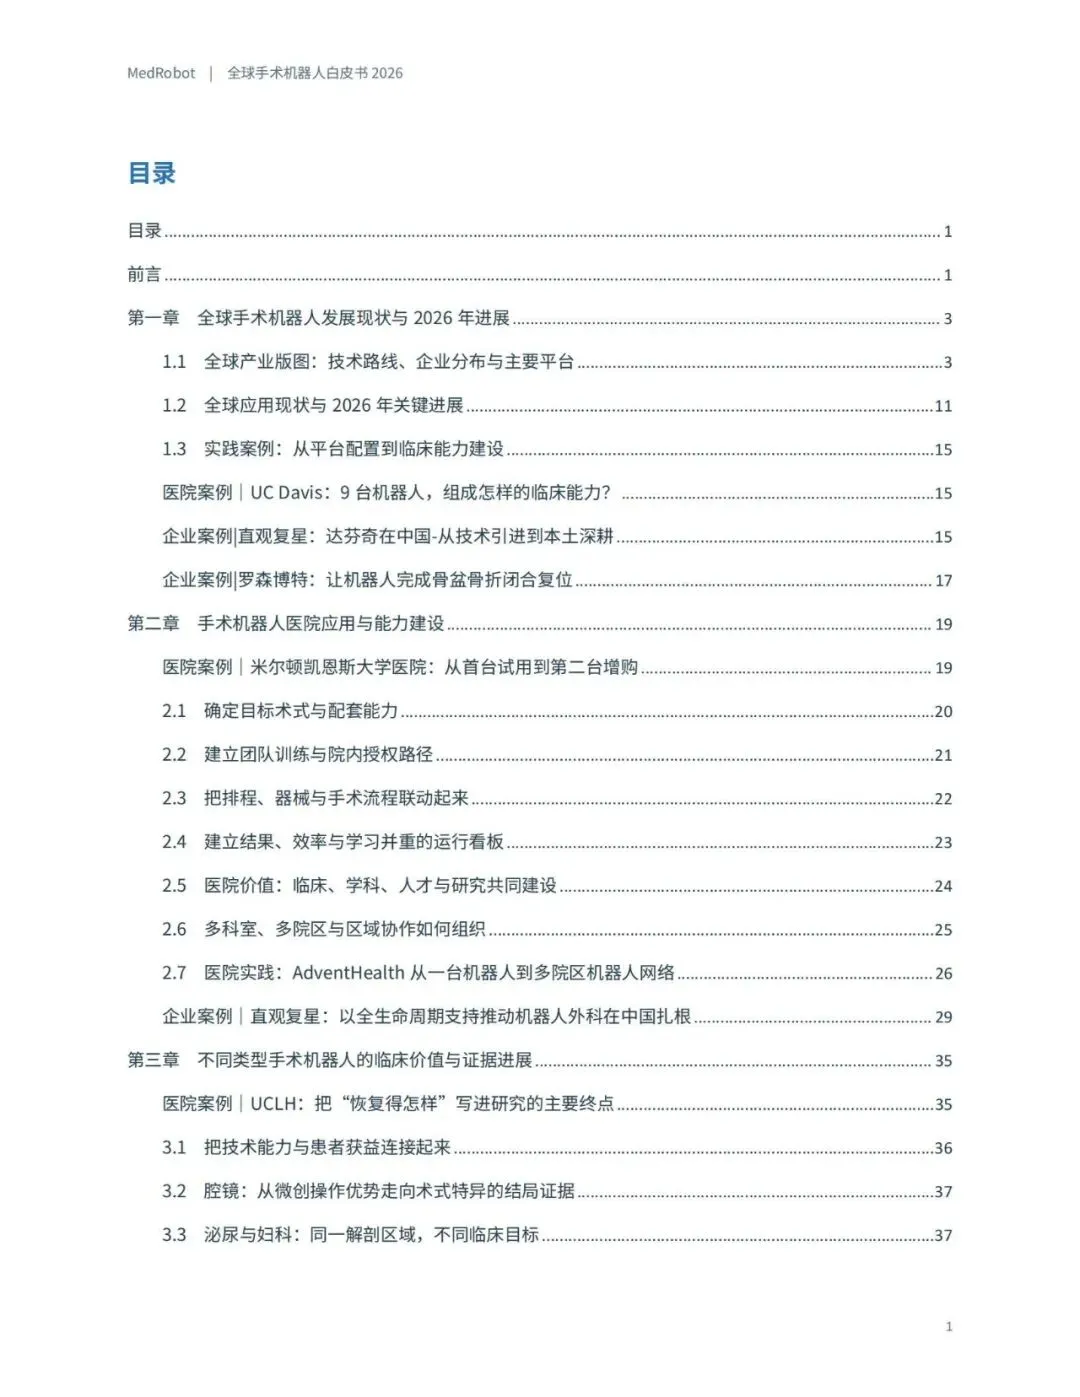
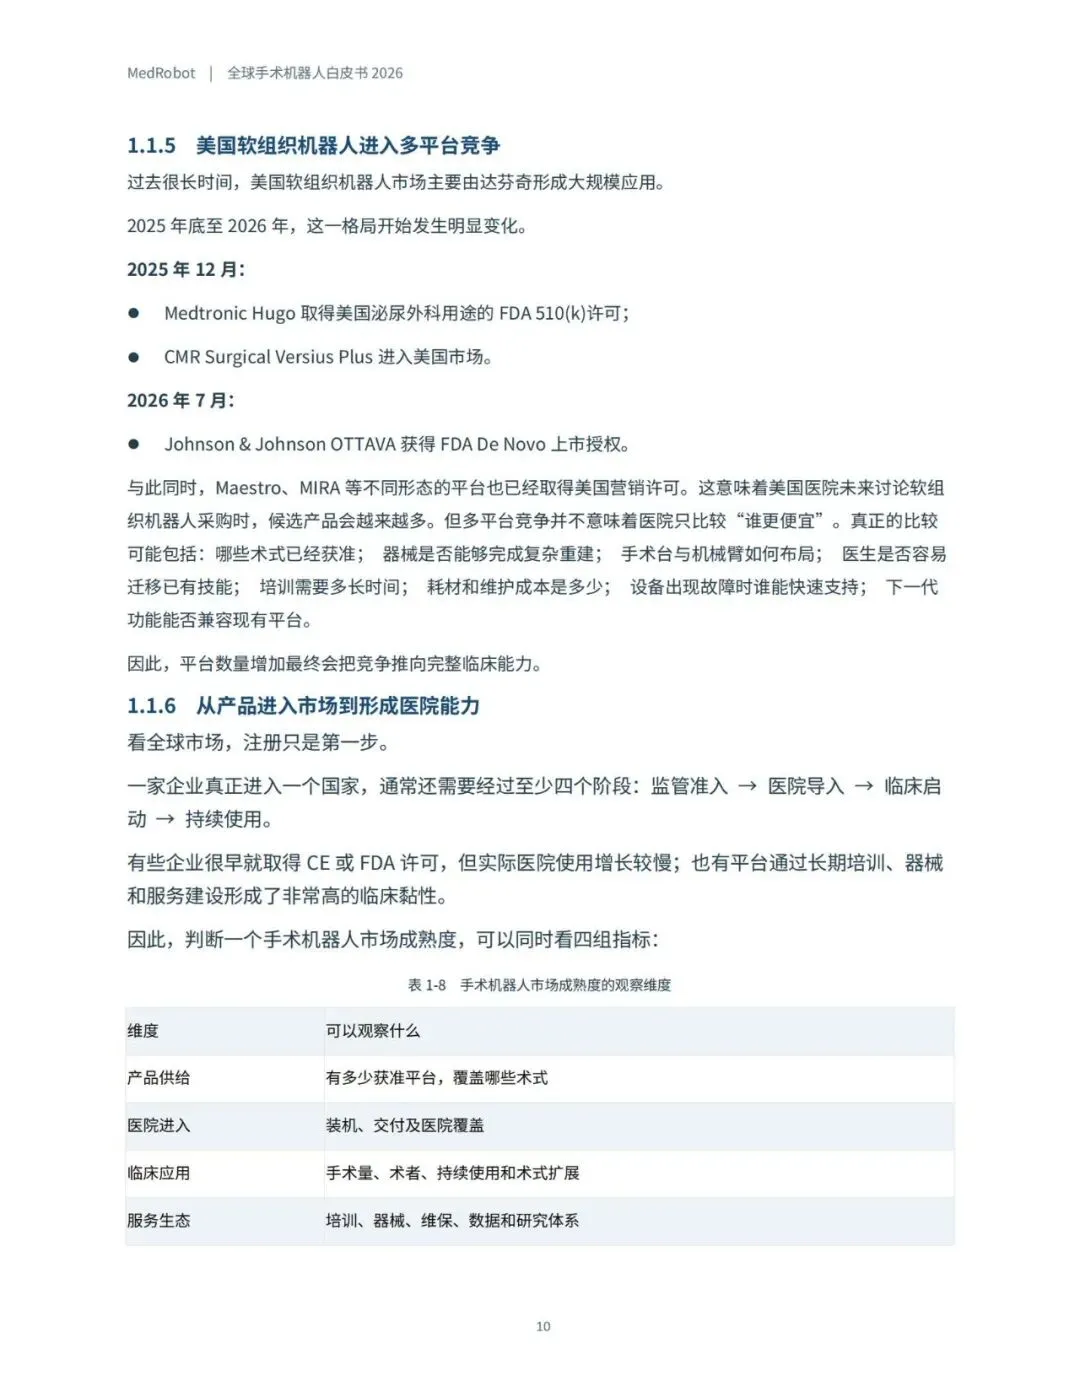
全球格局:多平台竞争与临床分工
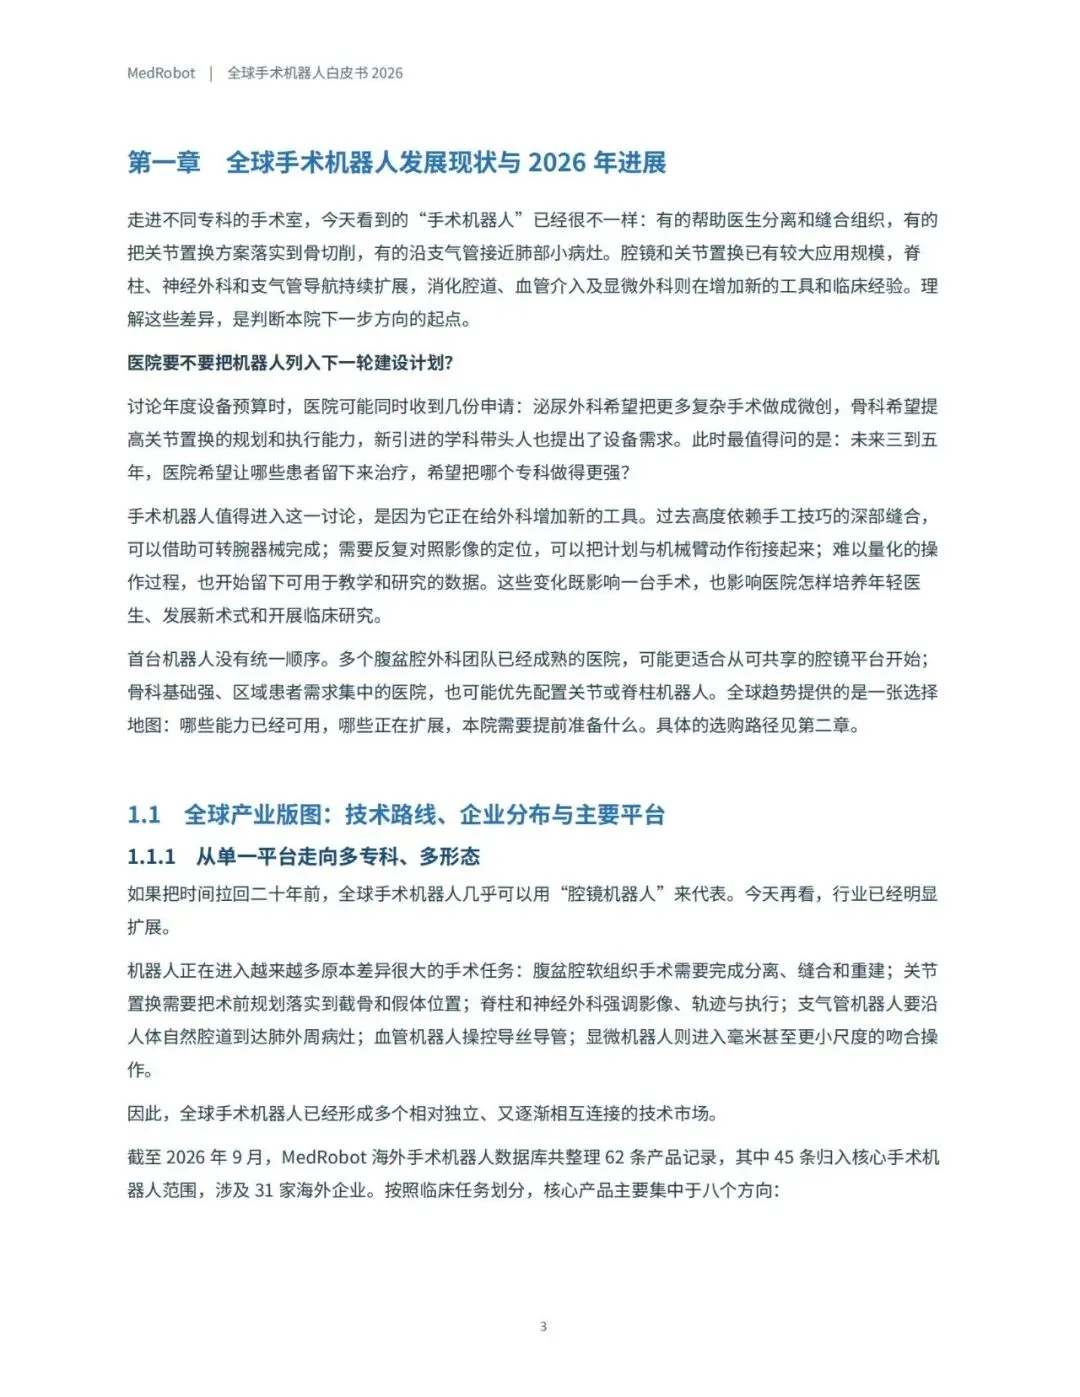
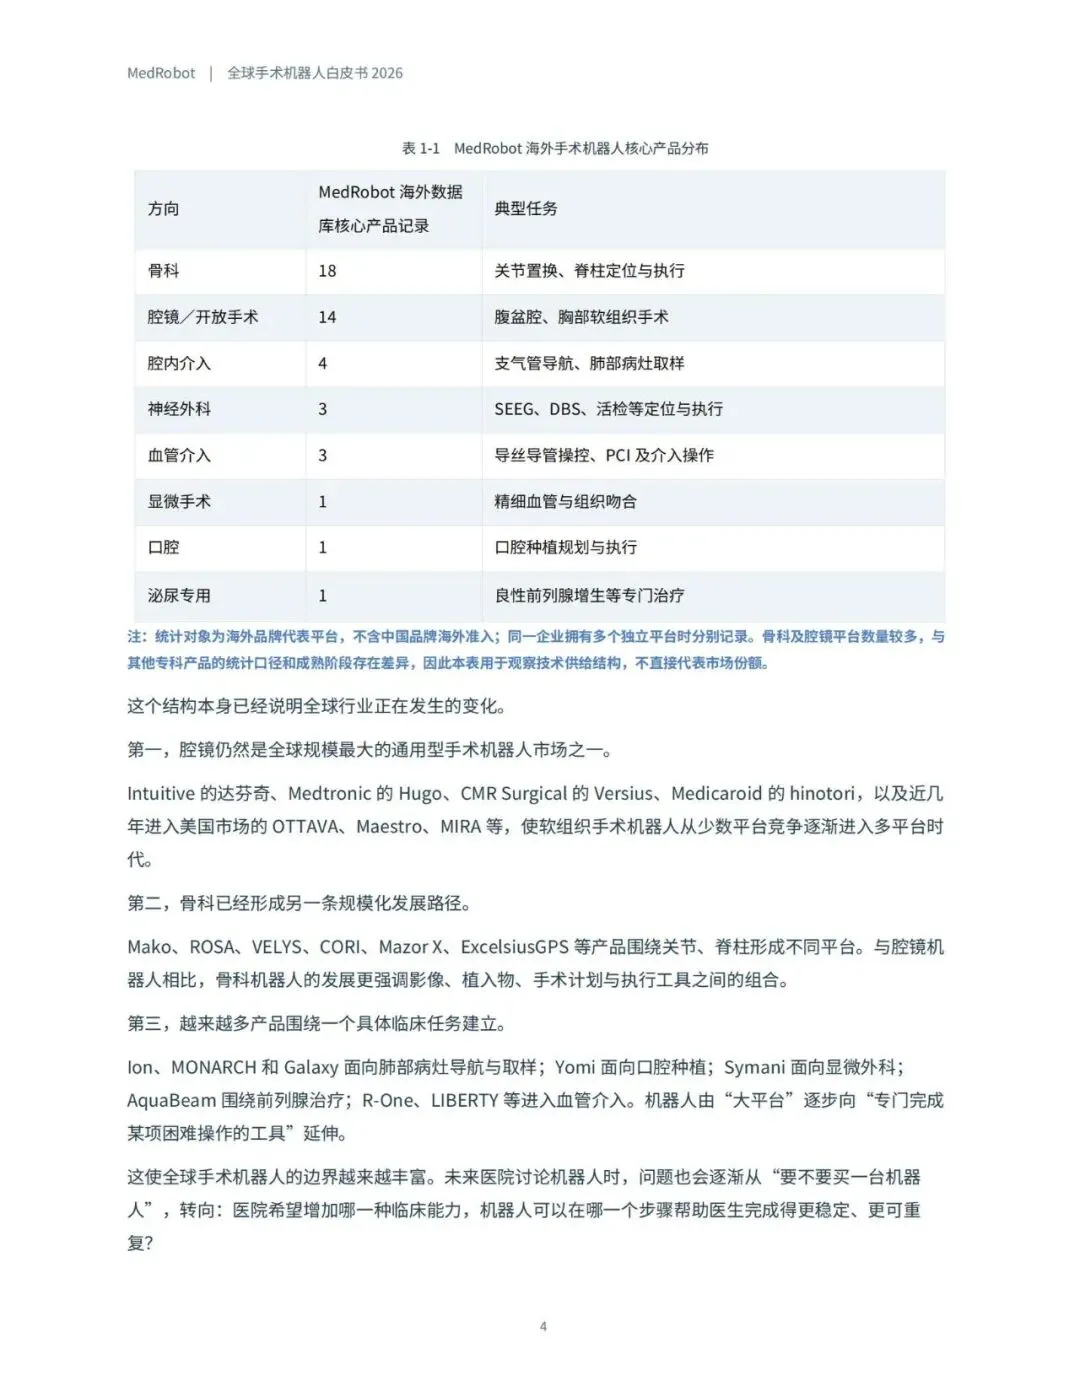
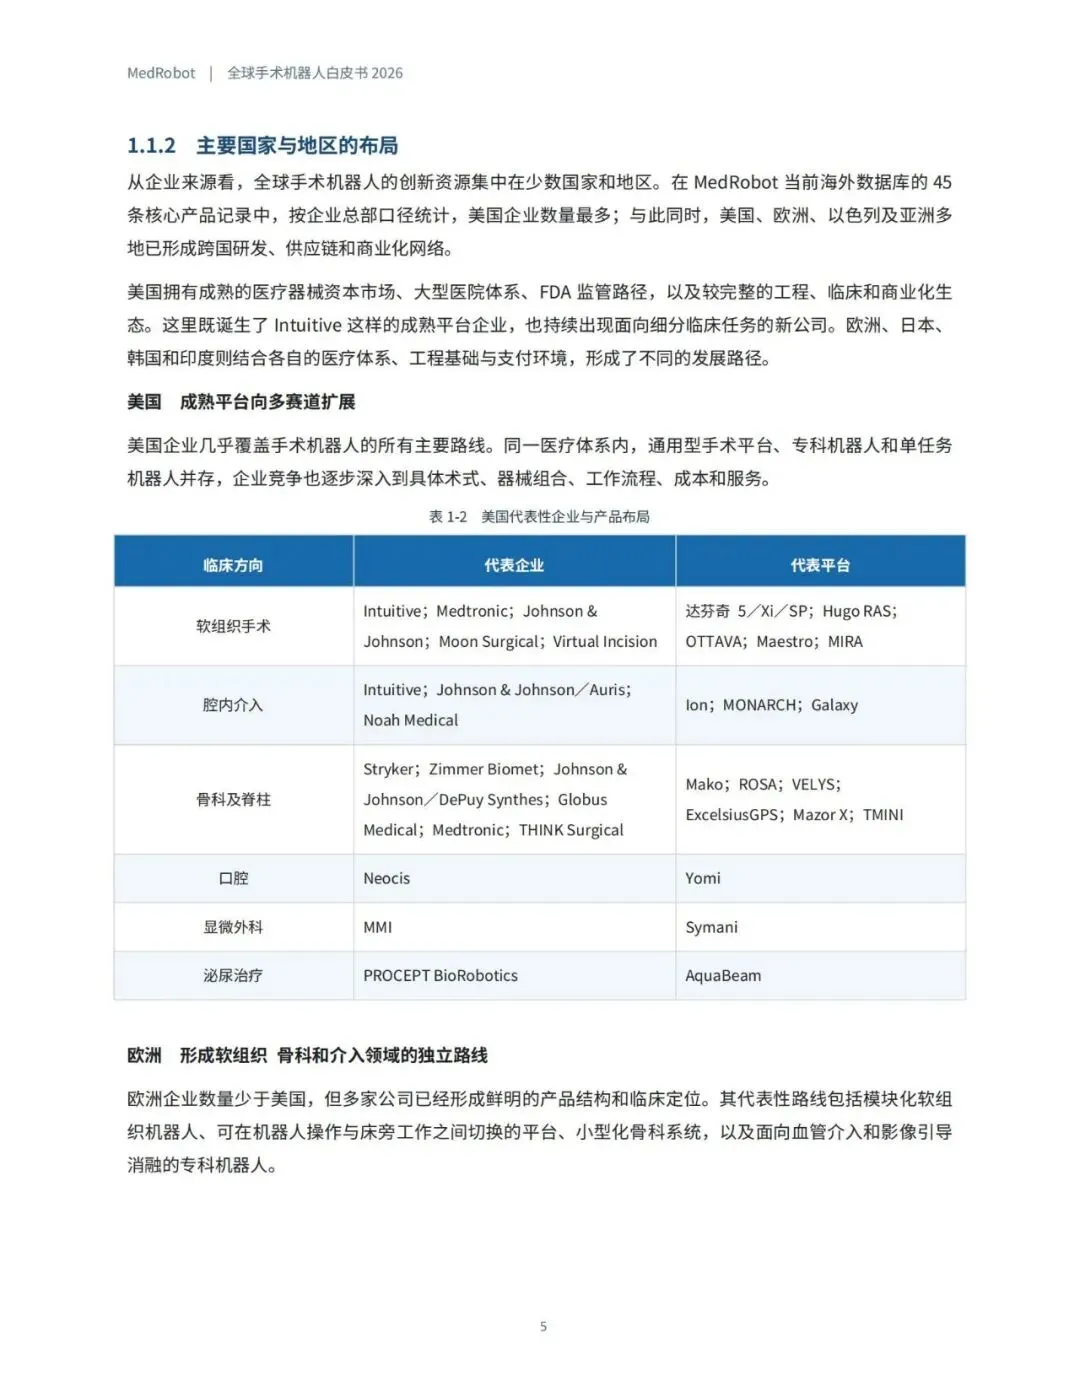
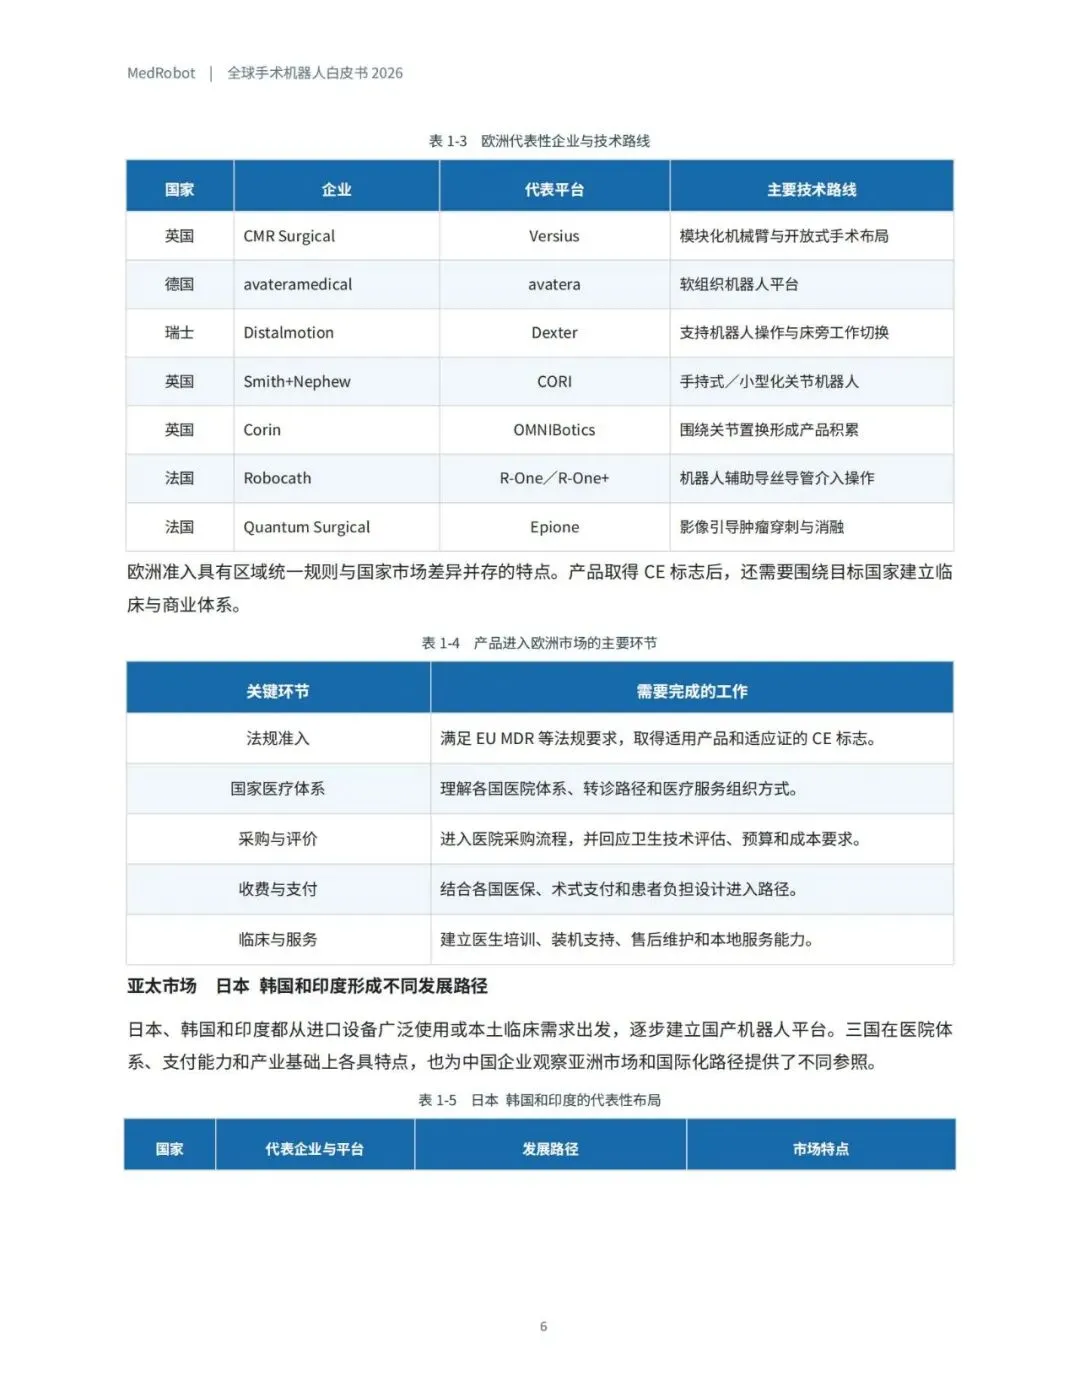
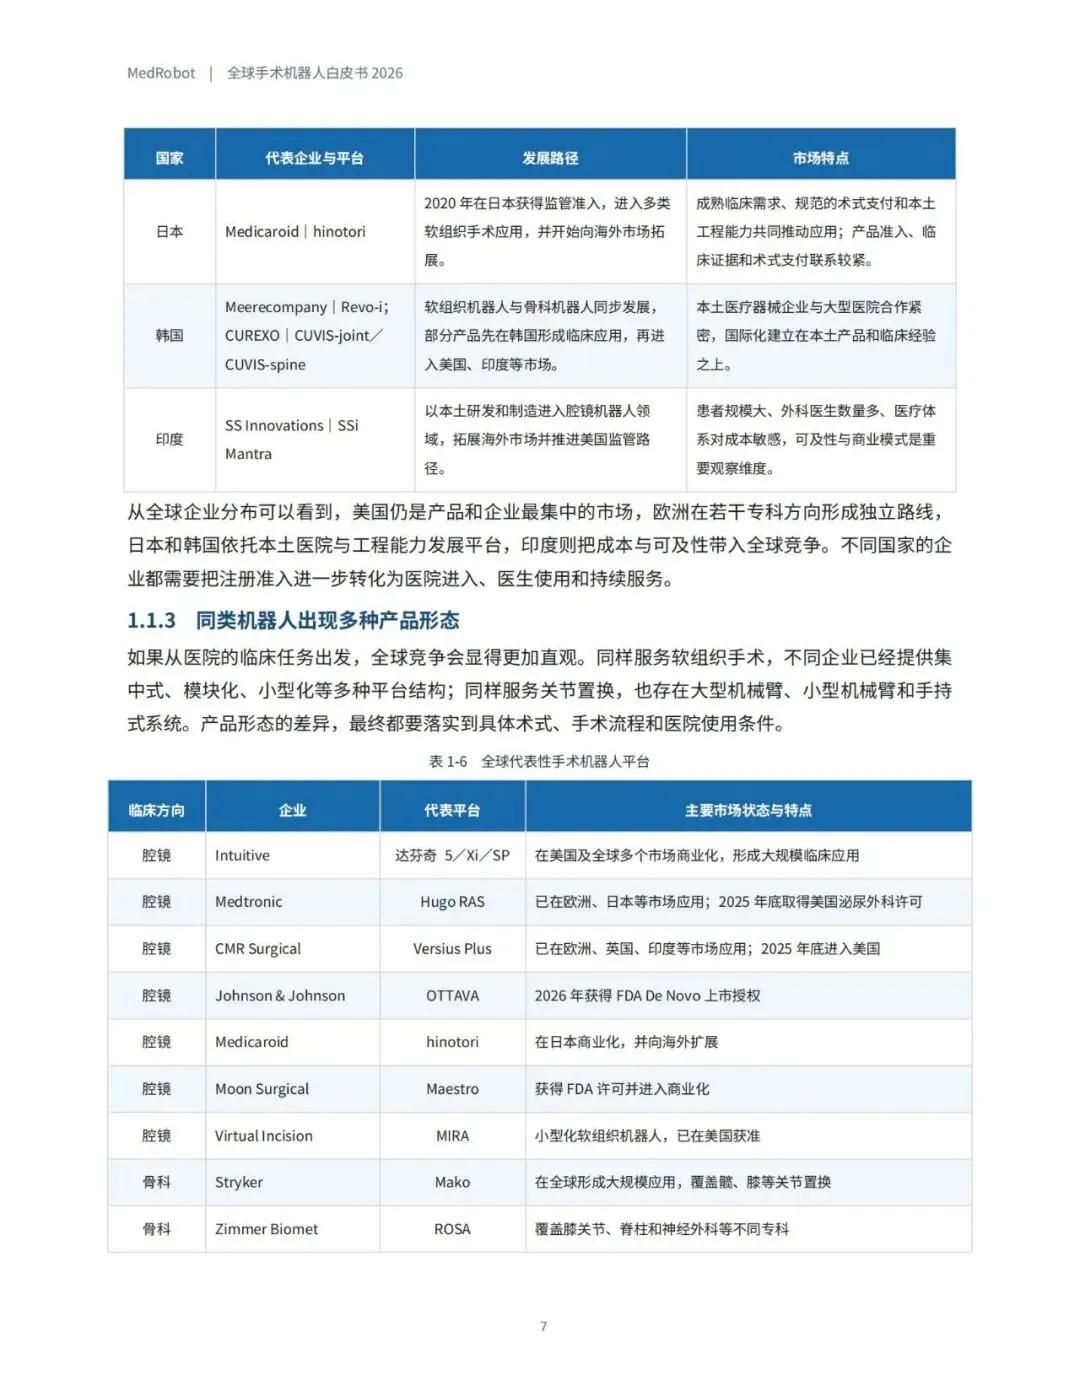
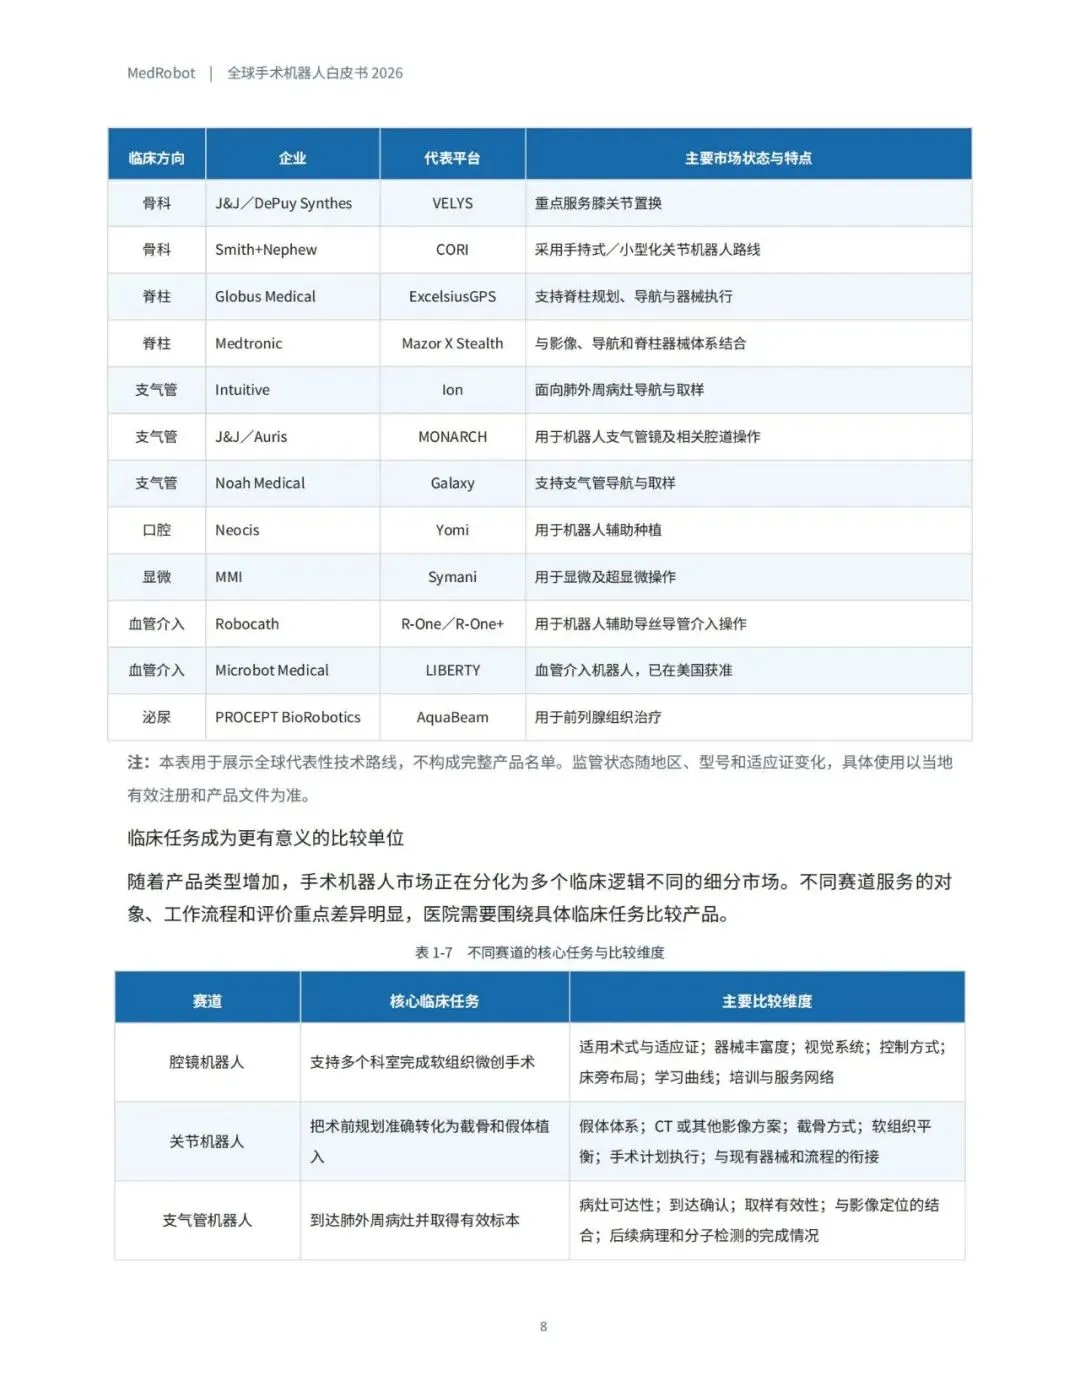
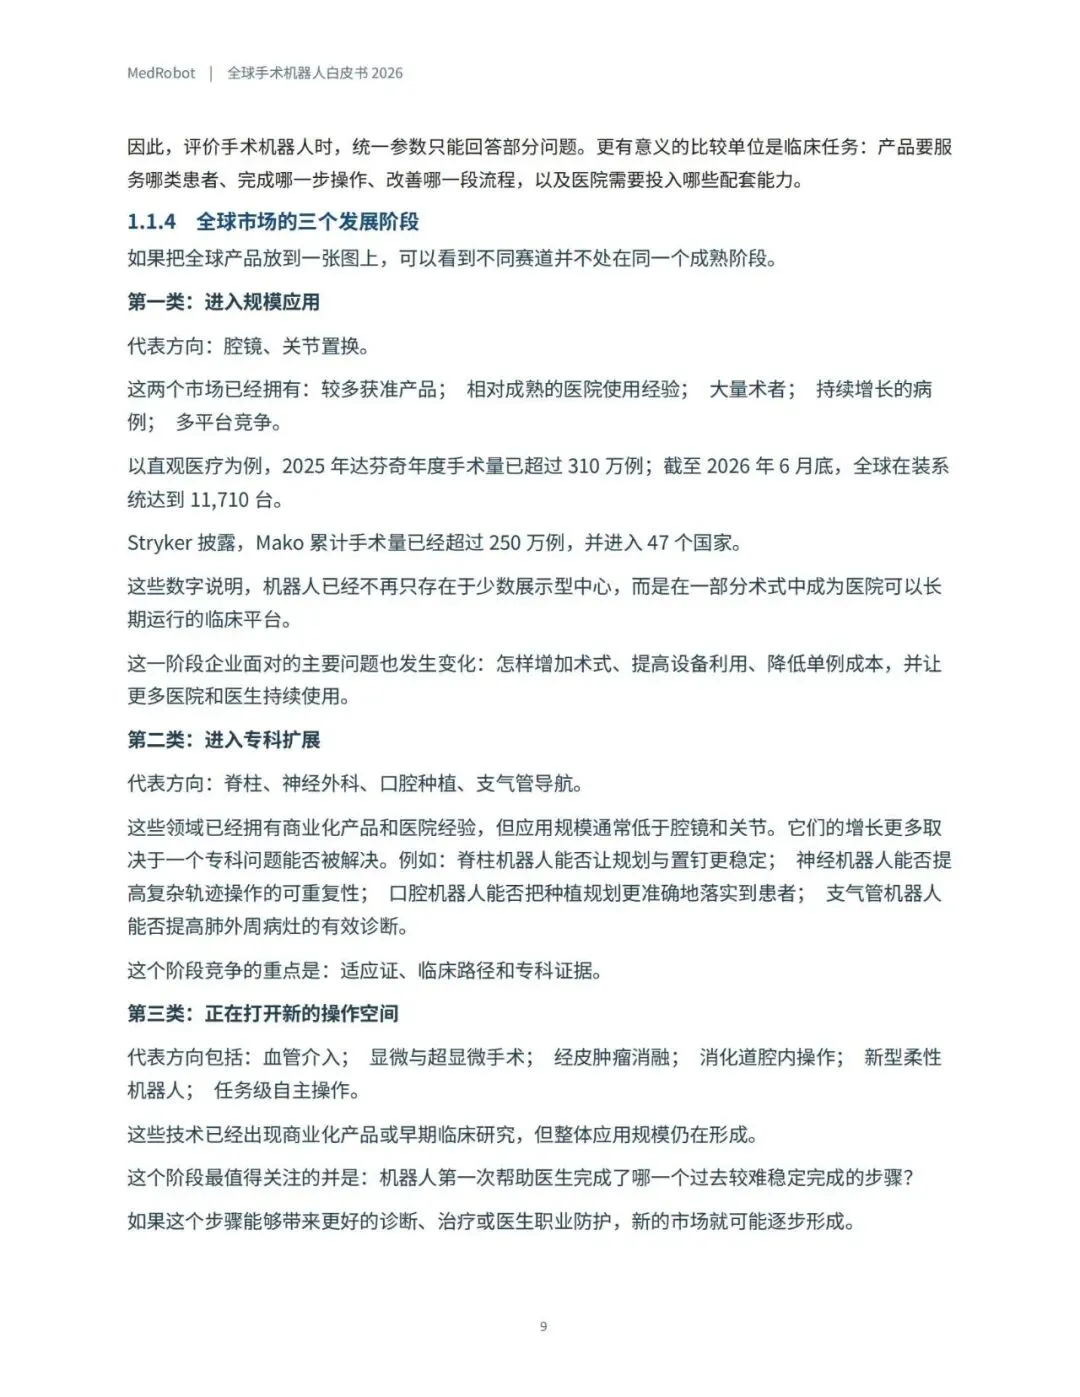
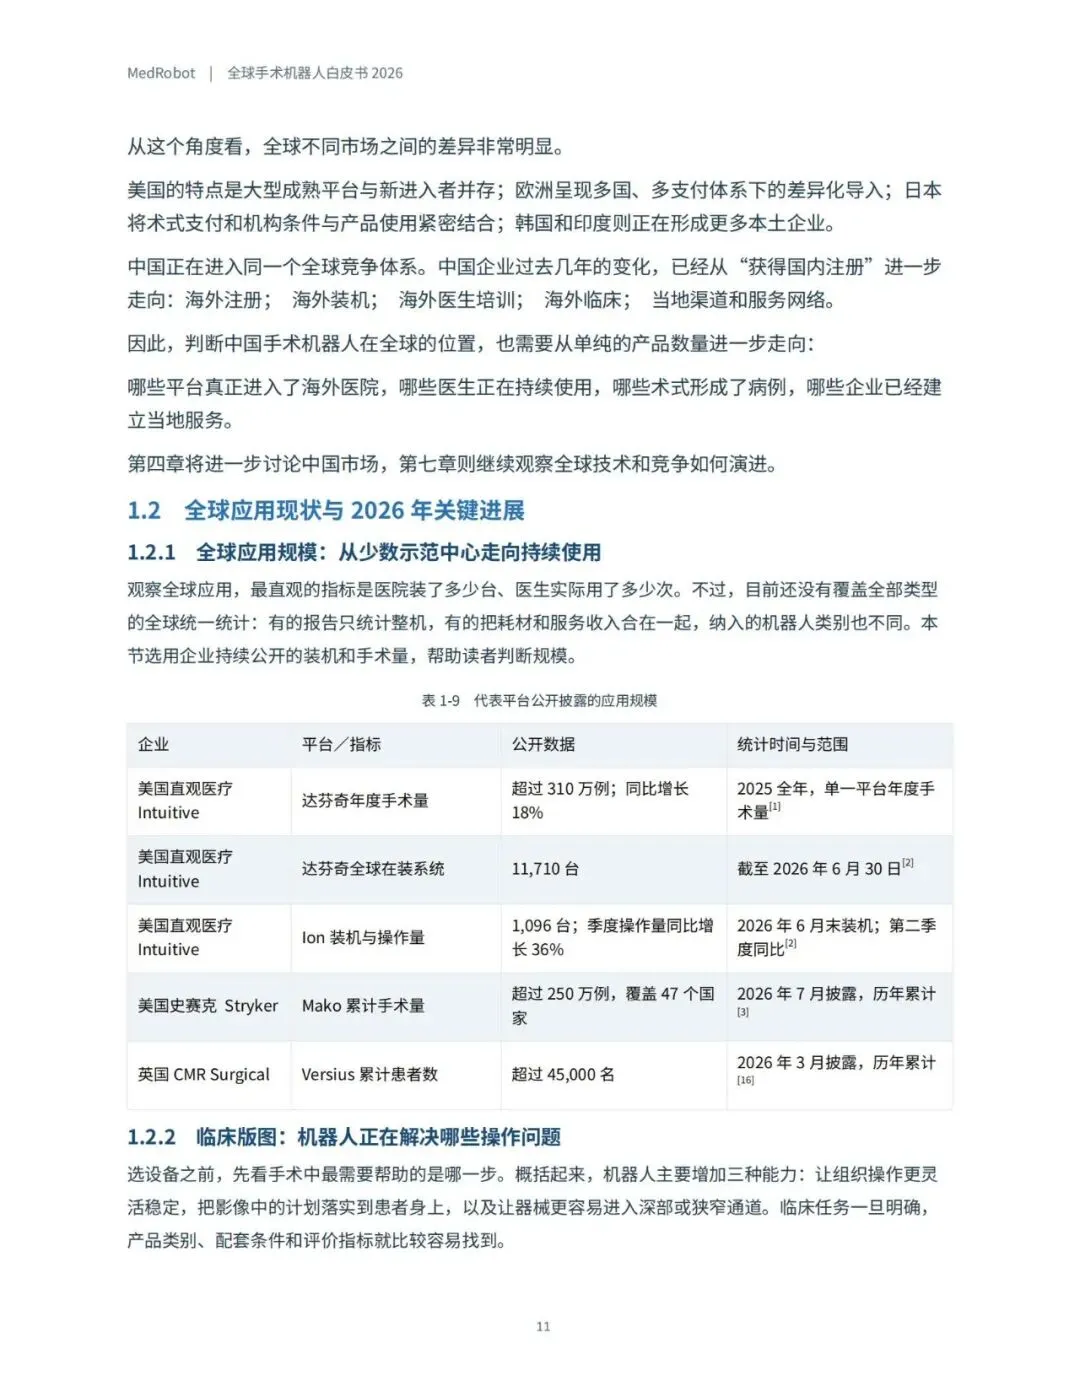
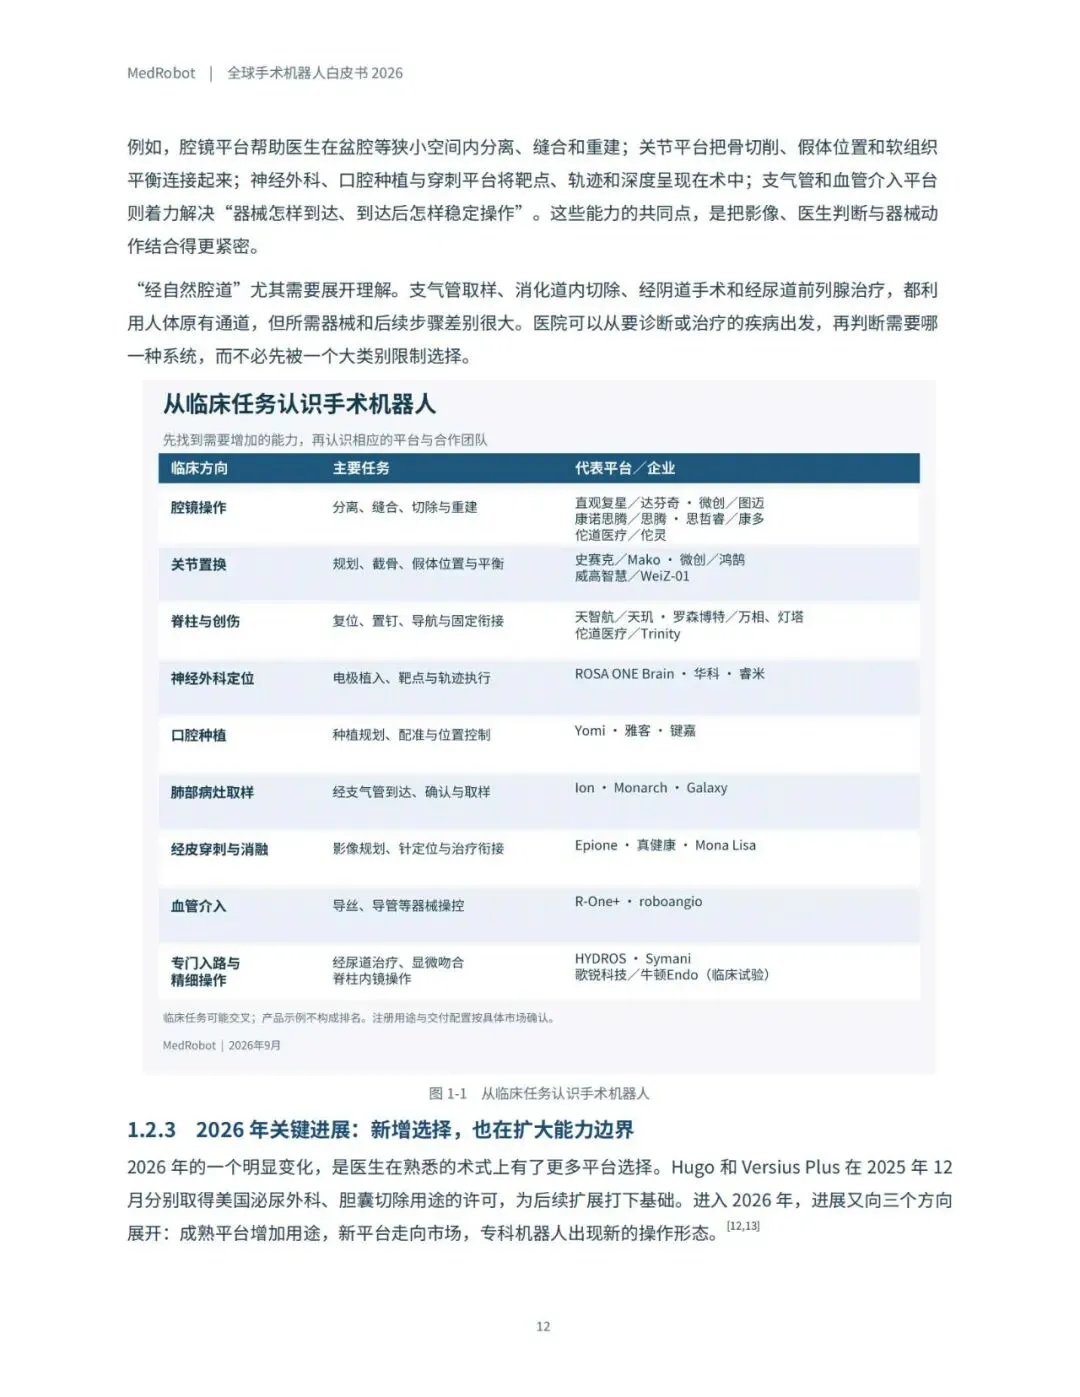
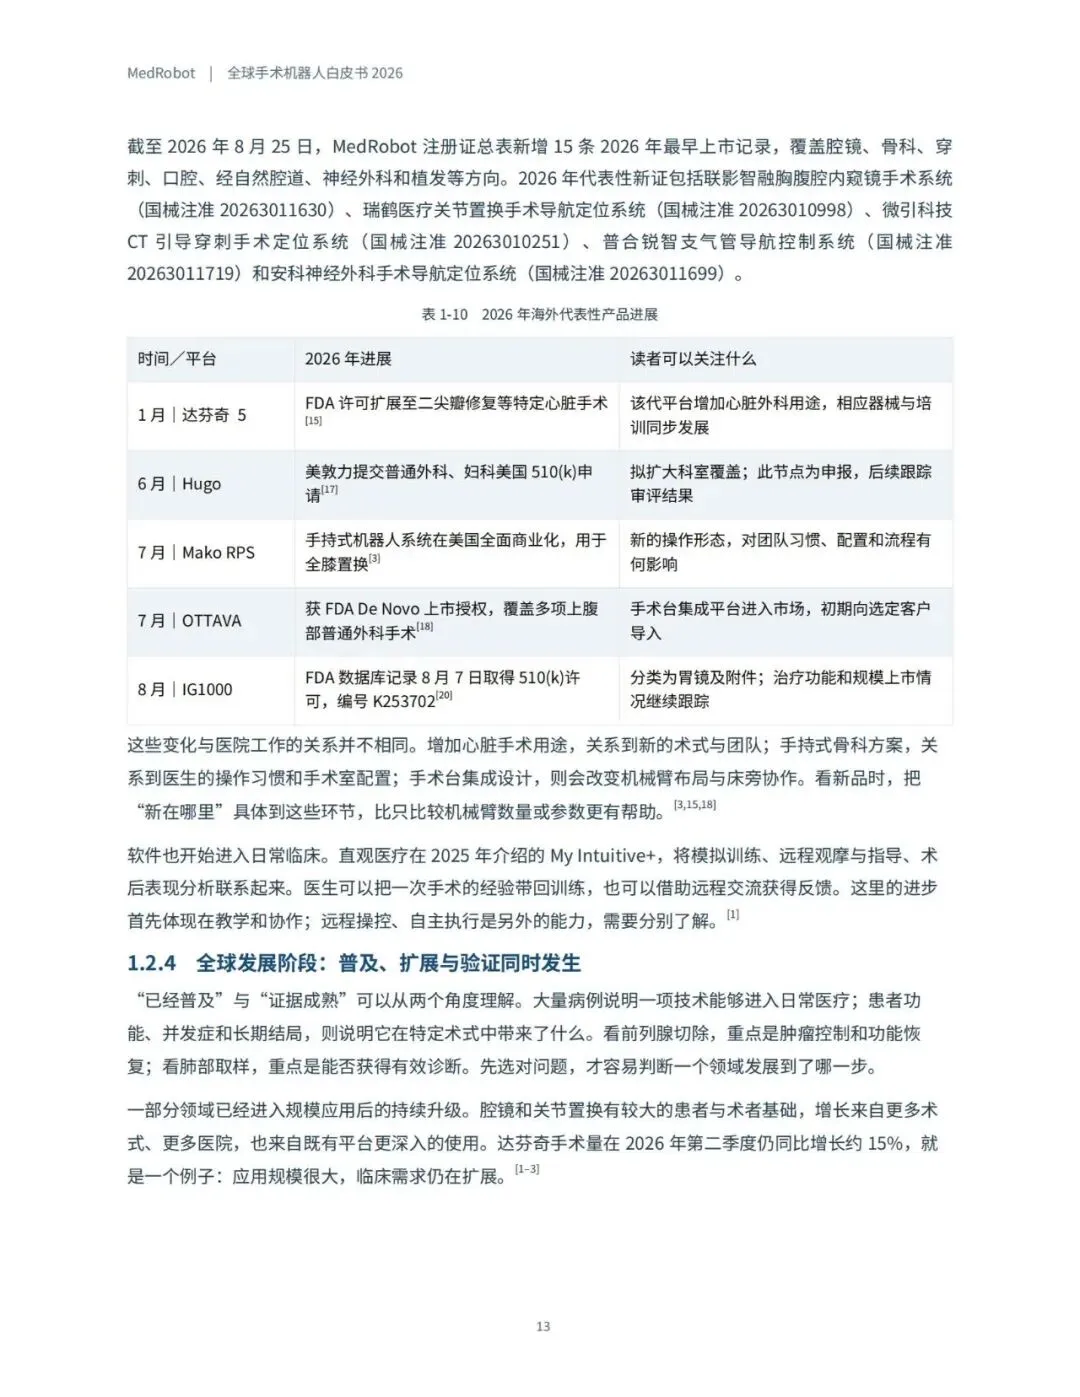
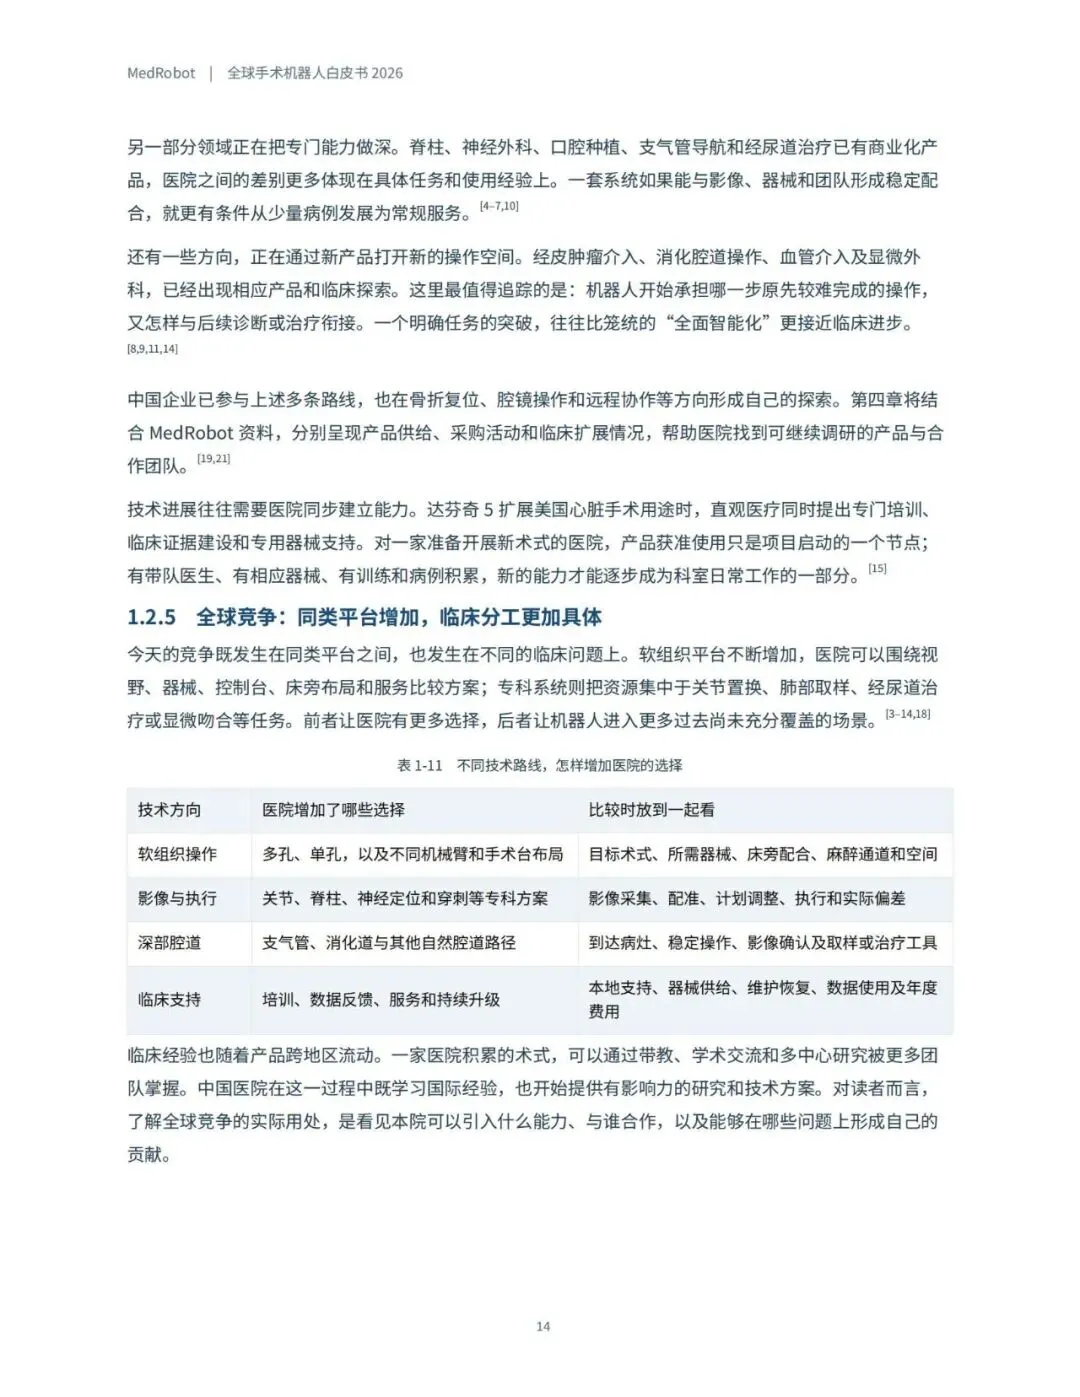
全球手术机器人已从单一腔镜平台扩展为多专科、多形态市场,形成八个方向:骨科、腔镜、腔内介入、神经外科、血管介入、显微手术、口腔及泌尿专用。美国仍是产品与企业最集中地,欧洲在软组织、骨科和介入领域形成独立路线,日本、韩国、印度各具路径。腔镜与关节置换进入规模应用,脊柱、神经、口腔、支气管导航进入专科扩展,血管介入、显微外科等正打开新操作空间。2026年关键进展包括Hugo、Versius Plus、OTTAVA等获美国许可,软组织机器人进入多平台竞争。
中国格局:从拿证进院走向持续使用
截至2026年8月25日,中国共167条注册记录,涉及81个企业/品牌。骨科79条居首,腔镜19条、穿刺23条、口腔14条、神经外科11条、经自然腔道9条、血管介入7条。2026年上半年公开中标124台,骨科44、神经外科34、腔镜27。中国下一阶段重点是持续使用、术式扩展与临床证据积累,国产平台在多中心研究中已产出高水平成果。
医院应用与能力建设
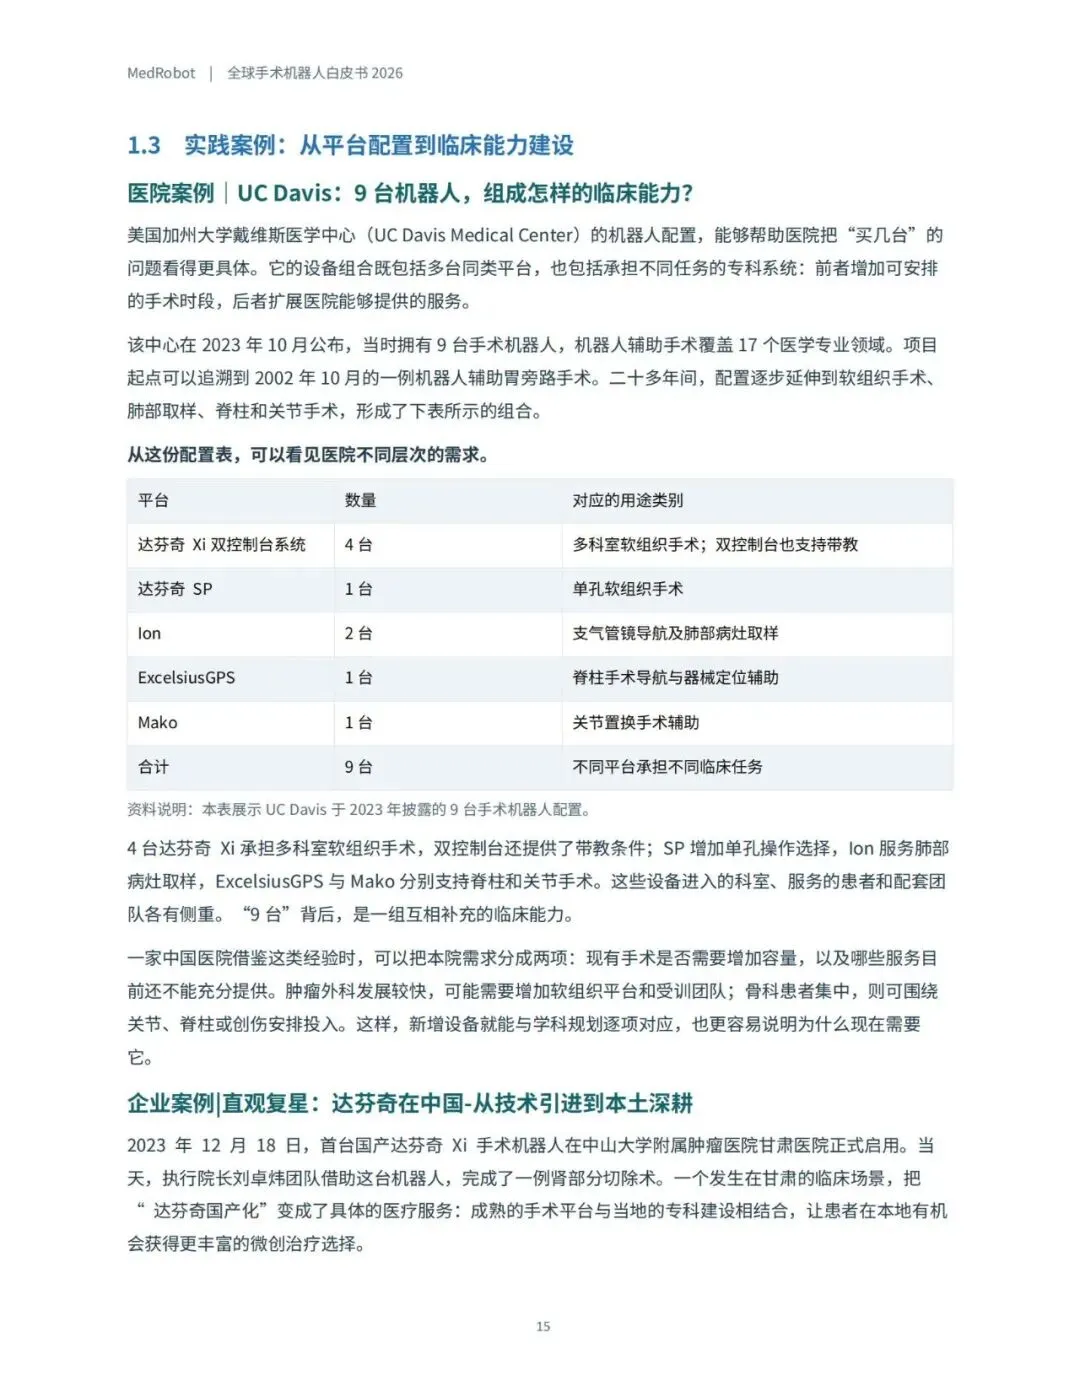
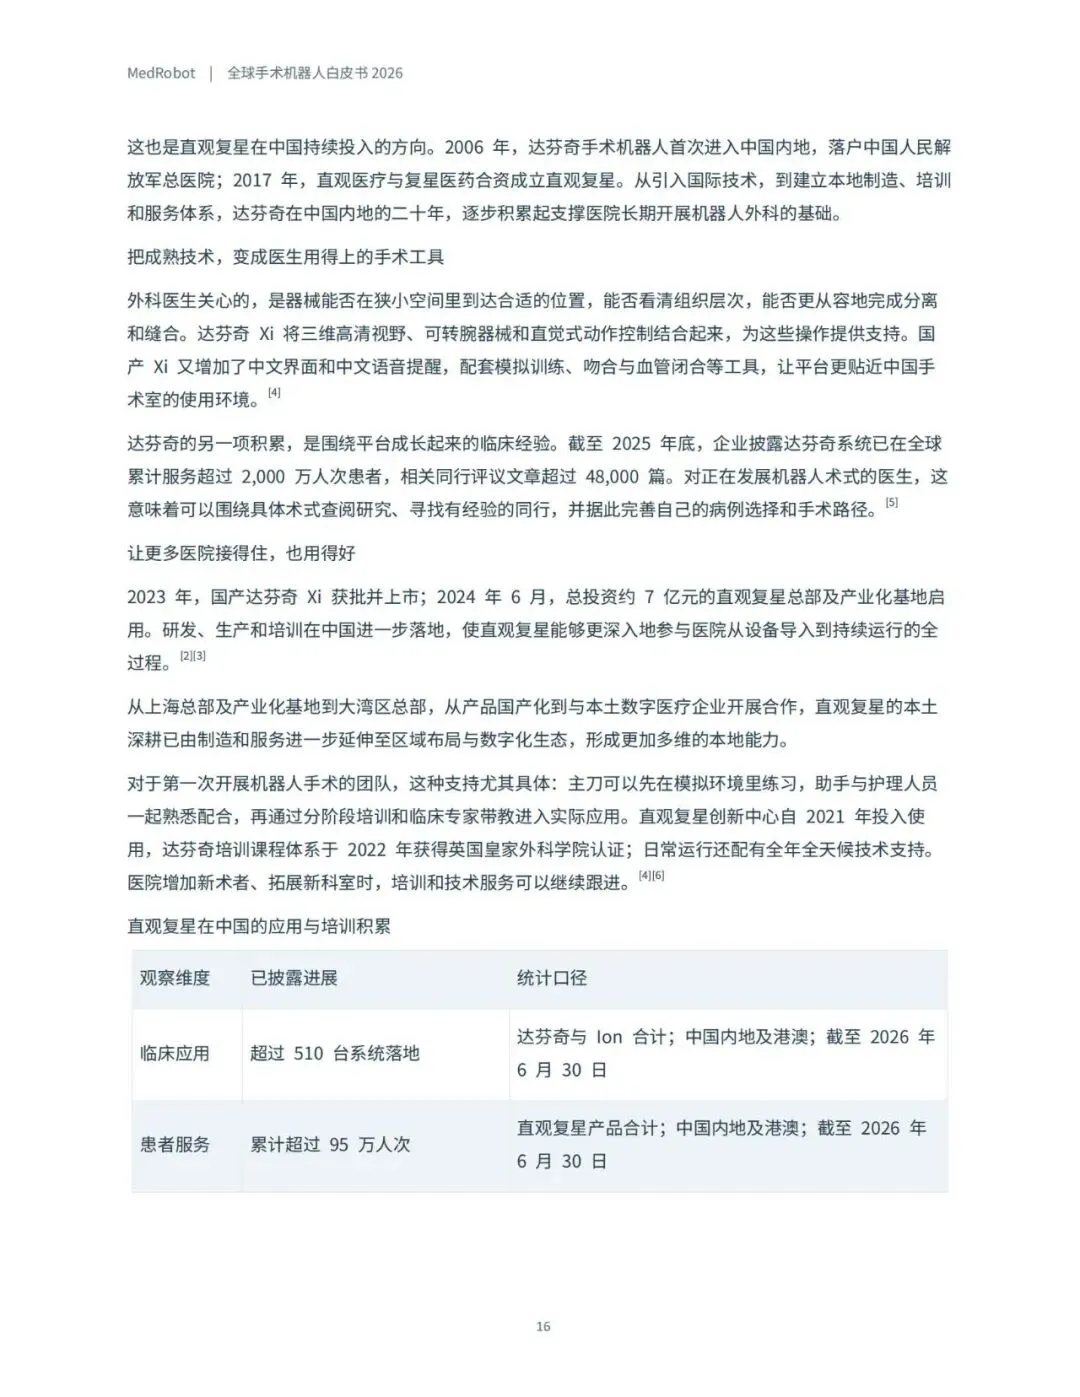
白皮书以UC Davis、MKUH、AdventHealth等案例说明:首台机器人应从学科规划、患者需求与团队基础出发;建设需覆盖目标术式、团队训练、院内授权、排程器械联动、运行看板与多院区协作。医院价值涵盖临床、流程、经济、学科、人才与研究六个维度,分阶段评价。
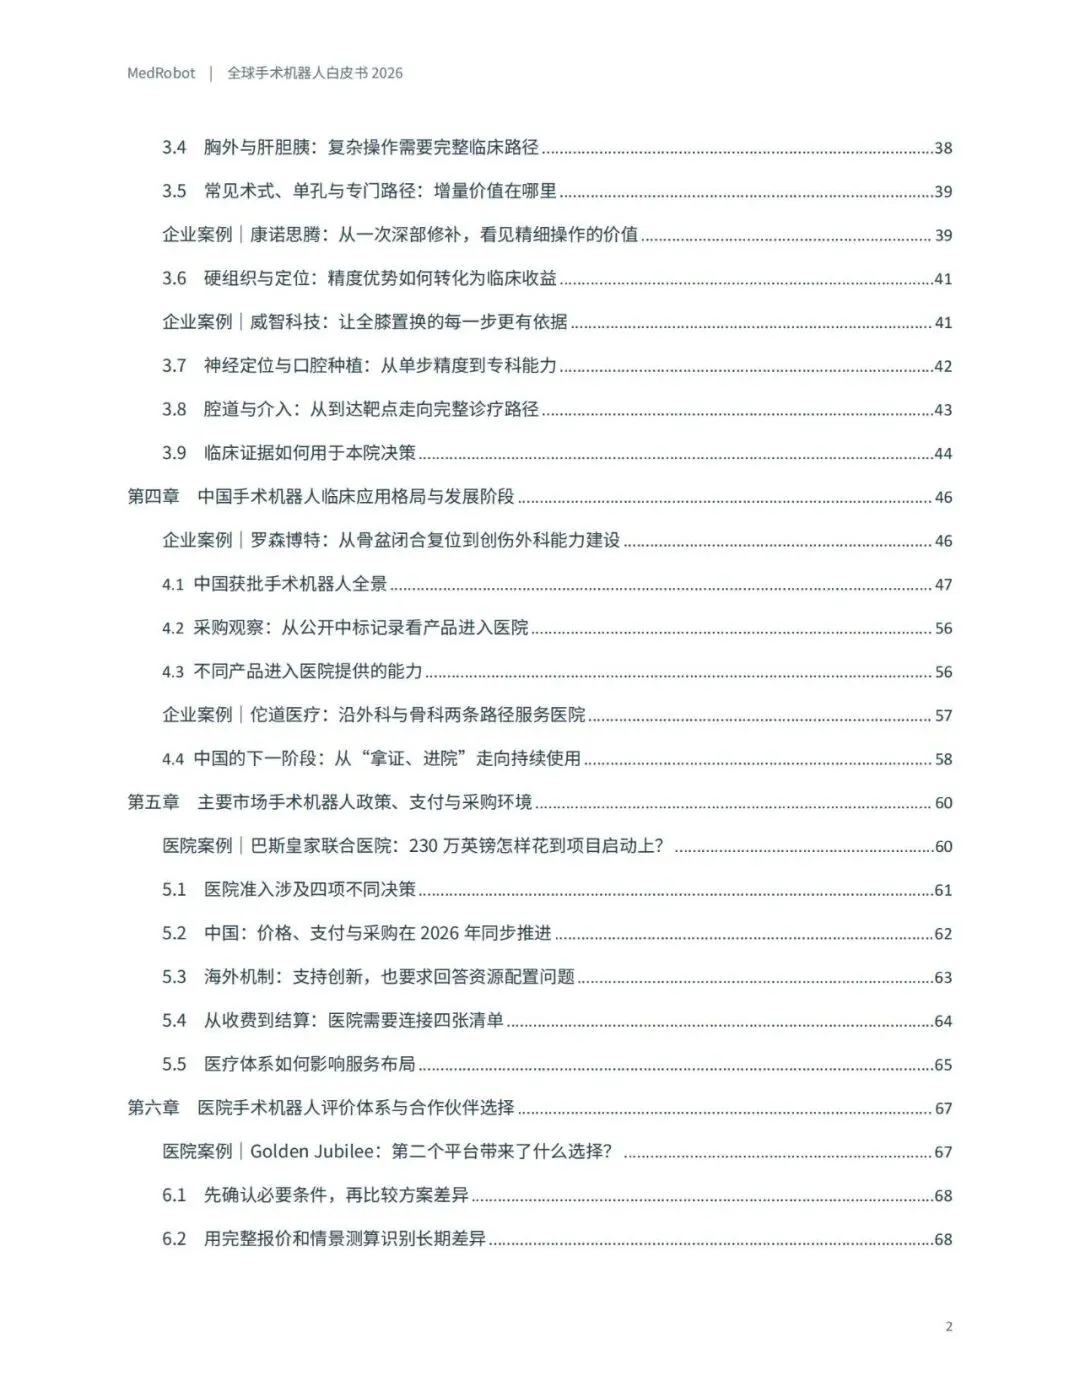
临床价值与证据
腔镜、泌尿妇科、胸外肝胆胰、骨科、神经、口腔、支气管、介入等方向证据进展各异。机器人价值需从操作精度、诊疗过程到患者长期结果逐层评价,不能由精度提升直接推定长期优势。中国REAL、PORTAL等研究为直肠癌、胰腺外科提供本土循证。
政策支付与采购
中国2026年同步推进价格立项、DRG/DIP 3.0版分组与省级设备集采。医院需连接产品实施、配置采购、服务收费、待遇结算四张清单。海外机制如英格兰NICE附带证据生成、日本术式点数与机构条件,均强调资源配置与证据积累。
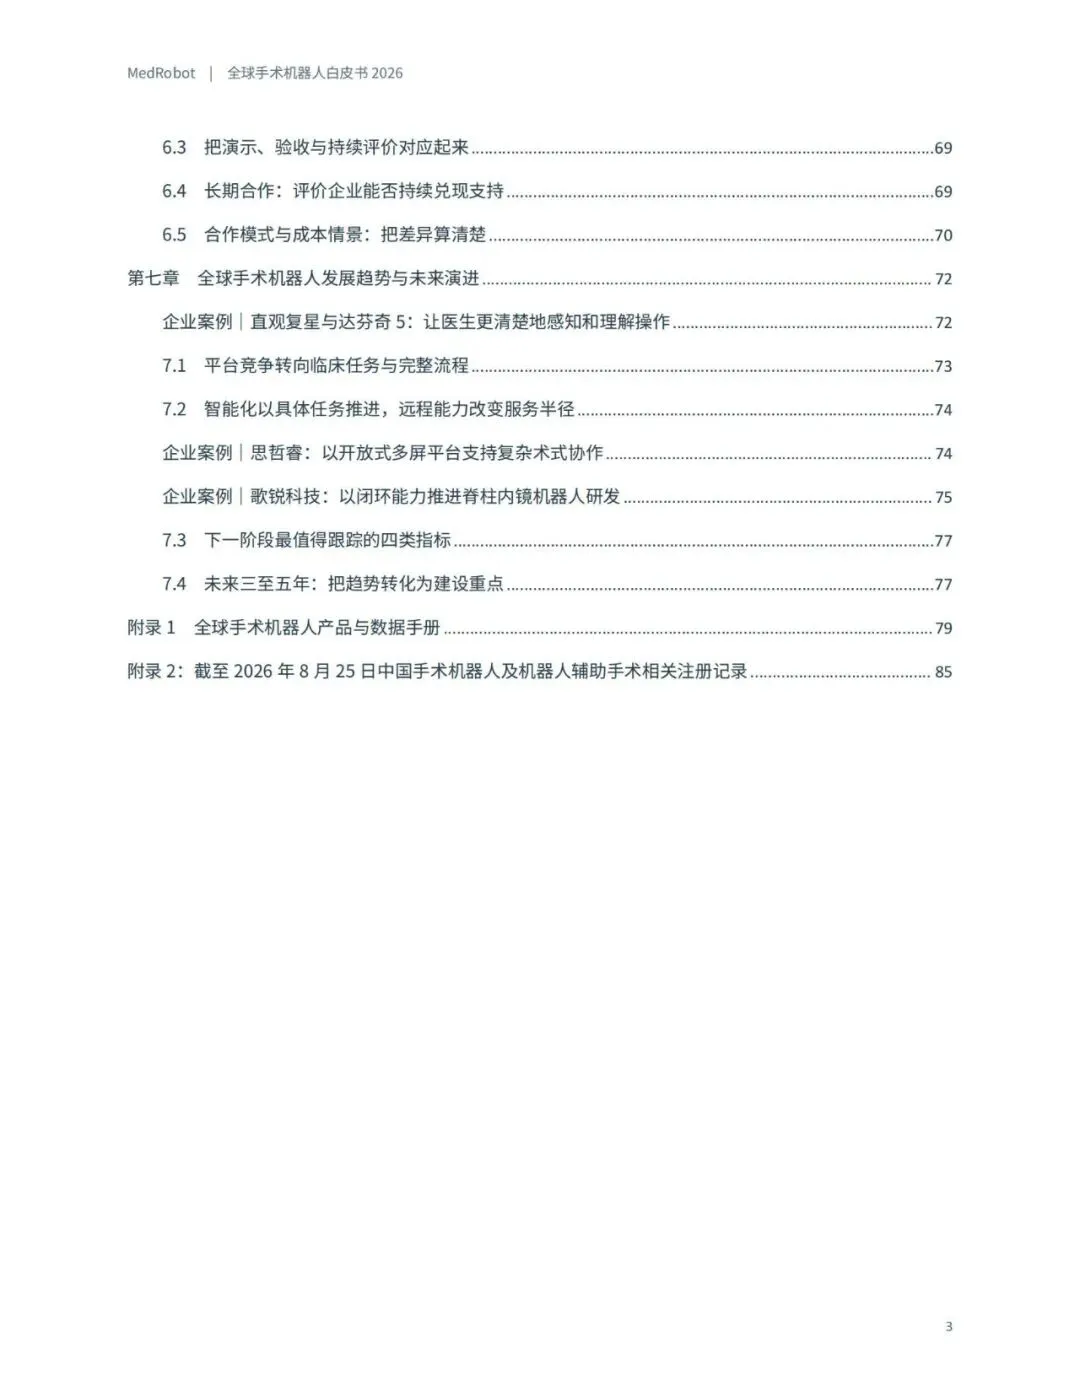
趋势与未来
平台竞争转向临床任务与完整流程,智能化以具体任务推进,远程能力改变服务半径。未来三至五年,医院应围绕微创服务扩展、数据连接、任务级智能协作、远程服务持续运行和中国经验参与全球评价提前准备。
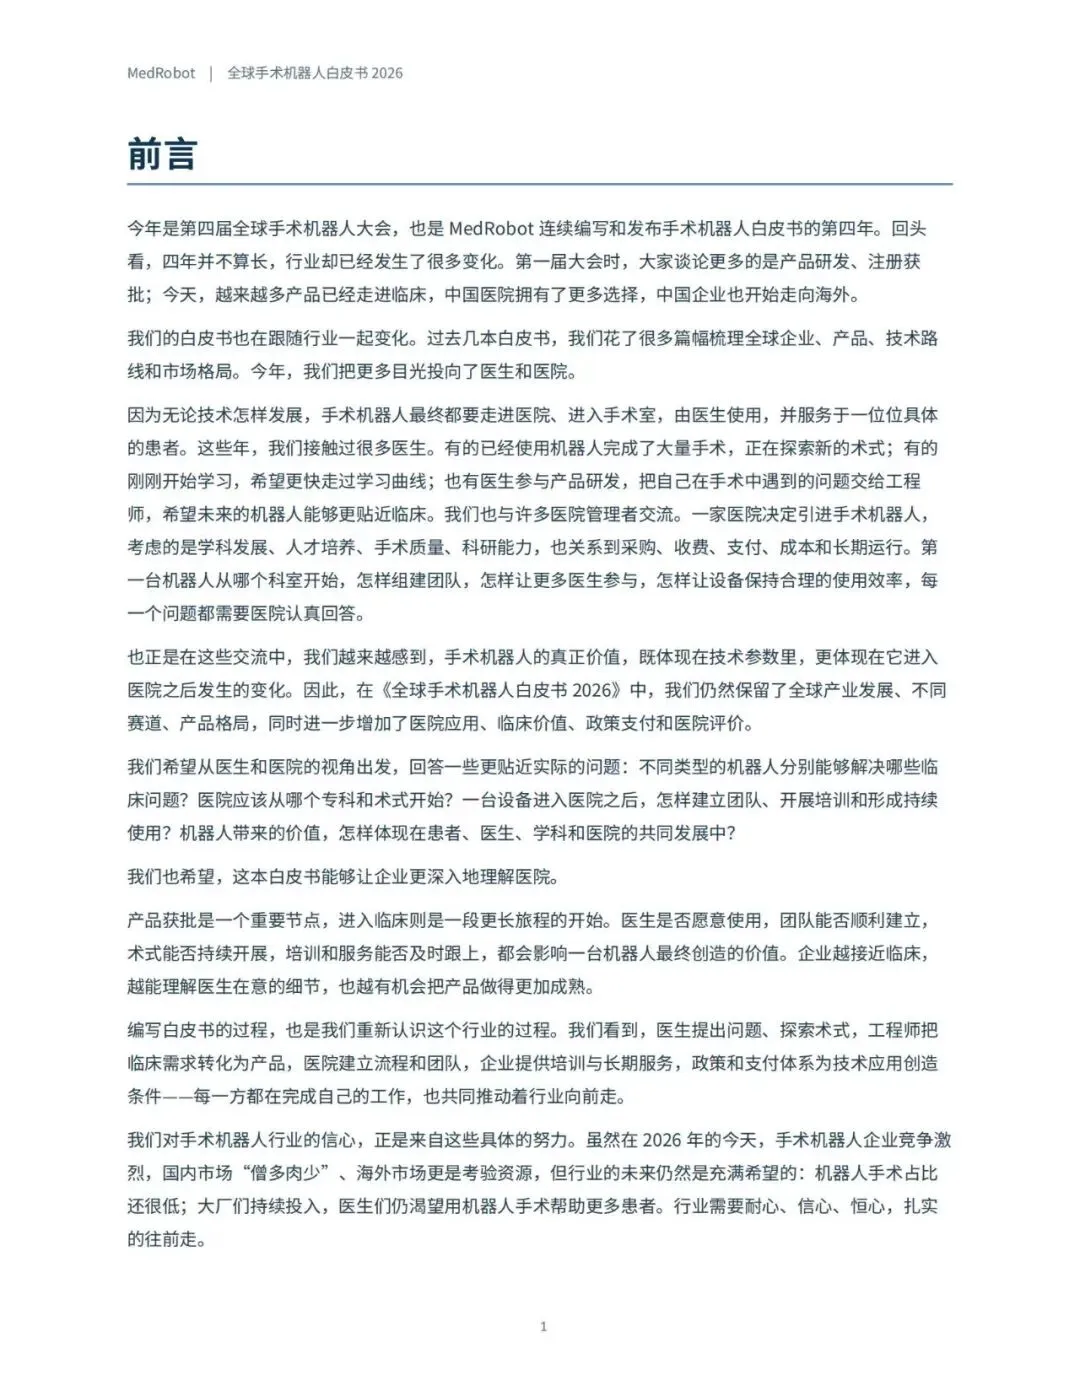
白皮书强调:手术机器人真正价值体现在进入医院后发生的变化,需医生、工程师、医院、企业、政策共同推动,行业需要耐心、信心与恒心。
02
引用内容(部分)
声明:
本平台只做内容的收集及分享,版权归原发布机构所有,均通过公开合法渠道获得,且仅用于业内交流和学习,无商业利益。如涉及侵权,请联系我们删除;如对内容存疑,请与撰写、发布机构联系

发表评论
发表评论: