
 研报速递
当636亿元的AI营销Agent市场在2026年落定,当超过七成的广告营销场景接入AI技术赋能,当成立仅两年的AI营销平台Profound以1.8亿美元D轮融资将估值推至18亿美元、收入半年暴涨三倍——这个曾经以“创意和人海”为信条的行业,正在完成一场静默但彻底的权力交接。
AI营销从来不是一个可以速成的行业。从洞察到内容,从投放到运营,每一个环节都考验着技术与业务的融合深度。2026年上半年,国内头部广告企事业单位实现营收10373.8亿元,同比增长11.3%;互联网广告发布收入达6121亿元,同比增长25.3%,在广告发布总收入中的占比飙升至86%。AI营销渗透率从2025年的38%跃升至70%以上。
但光鲜的数字背后是残酷的分化。蓝色光标2026年上半年归母净利润2.11亿元,同比增长119.28%,AI驱动收入达28.45亿元,同比增长81.4%。然而,大量GEO服务商仍在“有订单、没利润”的泥潭中挣扎。这是一场“头部吃肉、尾部喝汤”的淘汰赛。
这不是一份关于“AI工具”的浅层综述。这是对一场正在从工具型应用到战略核心、从单点提效到系统重构的产业跃迁的冷峻凝视。
第一章行业全景:从工具应用到战略核心的跃迁
一、2026年的规模坐标
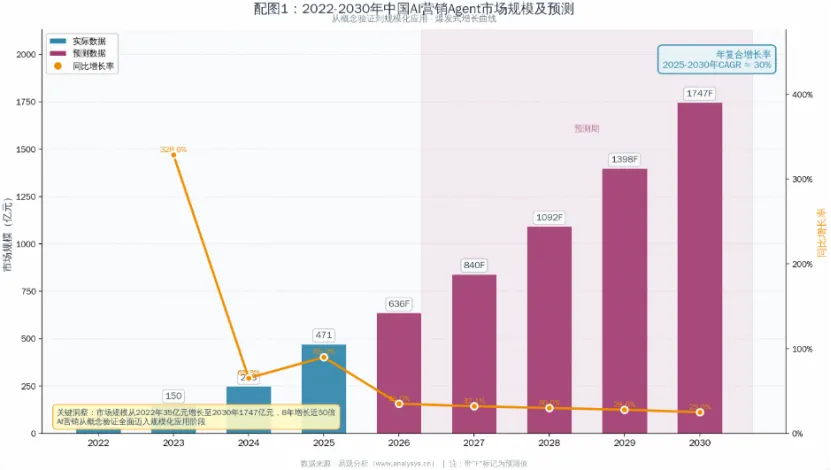
2026年,中国AI营销SaaS/Agent市场规模预计达636亿元,较2025年的471亿元同比增长35%,预计到2030年将突破1747亿元。综合艾瑞咨询、IDC等多机构测算,中国AI营销市场规模区间覆盖636亿至3200亿元,受统计口径差异影响数值略有浮动,但行业年复合增长率稳定维持在35%以上。
放眼全球,AI广告增长势能同样强劲。2026年美国AI广告市场支出达320.3亿美元,同比实现近三倍增长,预计2030年将攀升至682.5亿美元。全球人工智能营销市场规模从2025年的354亿美元增长至2026年的465亿美元,年复合增长率达31.4%。
二、全链路
过去AI仅用于广告修图、简单文案生成等单一辅助场景。2026年,行业已实现AI全流程自动化闭环,覆盖策略研判、创意生产、素材制作、智能投放、数据优化、效果复盘全链路。
在内容生产端,AI赋能后广告素材制作成本较纯人工模式降低70%至90%,短视频、图文海报、营销文案等素材可实现小时级批量产出。以游戏、电商广告投放为例,传统人工制作投流视频的交付周期长达3至4周,依托垂类AI营销大模型可压缩至1周以内。
在投放运营端,AI算法彻底替代人工经验决策。AI可基于用户实时行为数据、人群画像、场景特征,自动完成渠道筛选、预算分配、人群定向和动态调价,同时实现投放数据实时回流、策略迭代优化。
三、从“AI工具”到“AI员工”
瓴羊在2026云栖大会上发布AgentOne AI员工及“AI员工7日上场计划”,联合利华、光明乳业、百雀羚和岚图汽车分享了在销售、客服、运营和营销场景的应用成果。瓴羊CEO朋新宇强调:“我们把AI分成三层:Chat解决‘知道’,Work解决‘做完’,Business解决‘增长’。瓴羊站在Business层,让AI走进经营现场,直接对业务结果增长负责。”
浙江数字化发展与治理研究中心基于1498家企业样本的调研发现,当前企业AI应用呈现“广而不深”的特点,仍以员工自用、单点提效和局部业务优化为主。“从工具到能力的价值实现,不仅是一个技术问题,更是一个组织管理的问题。”
第二章竞争格局:GEO新赛道的爆发与分化
一、GEO:从“边角料”到“主预算池”
当消费者购买一台电脑,过去会在百度上搜关键词;现在,他可能直接问ChatGPT或豆包“最适合经常出差商务人士的电脑是哪几款”。品牌需要知道AI会不会提到自己、怎么评价自己,以及怎样增加被推荐的概率。这就是GEO(生成式引擎优化)的底层逻辑。
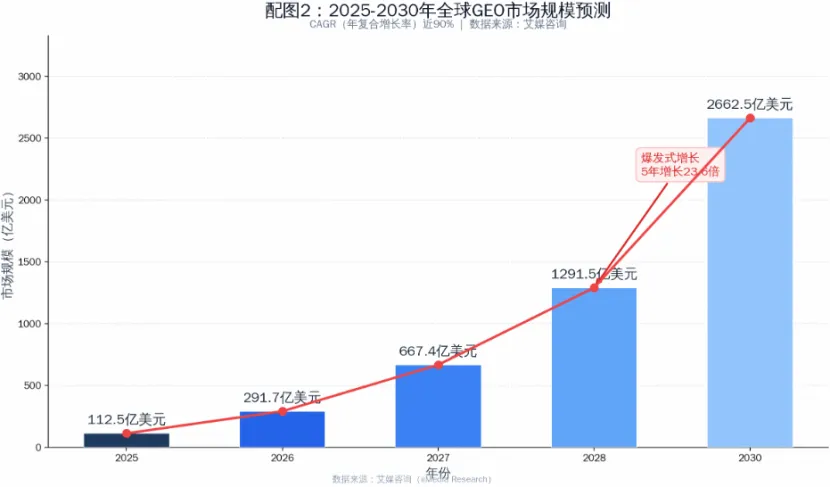
2026年,中国GEO市场规模预计增长至约30亿元,2027年预计达到约90亿元。全球GEO市场规模2025年为112.5亿美元,2026年预计增至291.7亿美元,到2030年将达到2662.5亿美元,五年间增长超22倍,年复合增长率接近90%。
二、美国卖软件,中国卖
同样叫GEO,中美两国的商业模式截然不同。Profound从AI搜索监测起家,已向整个营销工作流扩张,做成了可反复销售的软件和营销基础设施。企业客户已超过1000家,包括沃尔玛、雅诗兰黛等,超过三分之一的《财富》100强企业都在使用。
中国则不同。模力指数CEO焦世斗指出:“国内很多GEO公司,说到底还是在做服务。签完合同,主要交付还是帮客户做内容、发媒体稿,这种模式很难算真正的科技生意。”
这直接导致了中美GEO公司的估值差距。Profound估值达18亿美元,而国内GEO服务商即便技术最强的原生创业公司,也面临“小客户单子太小养不活团队,大客户门槛进不去,拼低价又拼不过低成本发稿公司”的夹缝困境。
三、资本用脚投票
2026年,AI销售与营销初创公司在全球融资超37亿美元,AI交易在风险投资中占据主导地位。钛动科技完成新一轮融资,由华泰泛大西洋基金领投,鲲鹏光远、广汽资本、金沙江联合资本等机构跟投,资金将重点用于自研“钛极大模型”与“Navos营销多智能体”的深度打磨。前米哈游高管创业公司LeapMind Growth完成由CMC资本领投的天使+轮融资,出海企业光年触达完成百万美元天使轮融资。
资本的逻辑清晰而残酷:投的是有技术、能复制、能快速放大的项目。那些主要靠人一单一单做服务的GEO公司,技术壁垒不高,融资很难做大。
第三章技术跃迁:从多智能体到GEO范式
一、多智能体协同:从单点工具到工作流
2026年WAIC大会上,钛动科技正式发布全球首批AI营销智能体Navos 2.0,以多智能体协同的方式串联市场分析、创意生成、广告投放等营销全链路环节。Navos 2.0打造了AI选品、AI创意、AI达人等多个智能体,接入以Seedance 2.0为代表的全球顶尖多模态大模型,以及全球1.5亿达人资源网络,首次实现了在同一入口推进市场机会识别、优质素材生产和多语种达人建联的完整闭环。
更具前瞻性的是AI桌面助手功能——可在授权范围内操作网页、读取文件、连接飞书、Microsoft Office等主流办公工具,让多智能体协作不只是提建议,更能跨应用完成工作、交付结果。钛动科技创始人兼CEO李述昊表示:“Navos 2.0让AI走出了对话框,进入企业的真实工作流。”
二、自研垂类大模型的壁垒
钛动科技自研的营销专业大模型“钛极”在SuperCLUE-Mkt广告营销专业大模型最新评测中,问答推理模型荣登全球第一,市场洞察与文字创意生产能力均达到行业顶尖水平。凭借在全球出海营销场景积累的领先AI营销技术,钛动科技已正式牵手OpenAI,成为ChatGPT Ads的官方技术合作伙伴。
不是所有的通用大模型都能解决营销领域的复杂问题。将基础大模型的广泛通用性与垂类多模态大模型的专业针对性相结合,才能充分满足营销领域复杂多样的需求。
三、消费者的决策入口正在被AI重构
凯度研究显示,60%的消费者会借助AI辅助购买决策。AI使用人群中有24.8%借助AI进行消费决策。消费者的选择逻辑正从搜索时代的“曝光-搜索-抉择”转变为对话时代的“提问-AI推荐-决策”。
CTR移动互联网用户趋势报告显示,2026年8月智能AI应用月活同比增幅达259%,AI APP设备覆盖率达56%。品牌因此不只是争夺搜索排名,而是在争夺一个更直接的位置:能不能成为AI给用户答案时愿意引用和推荐的品牌。这就是GEO开始受到重视的原因。
第四章企业格局:上市公司的业绩分化
一、蓝色光标:AI驱动收入翻倍
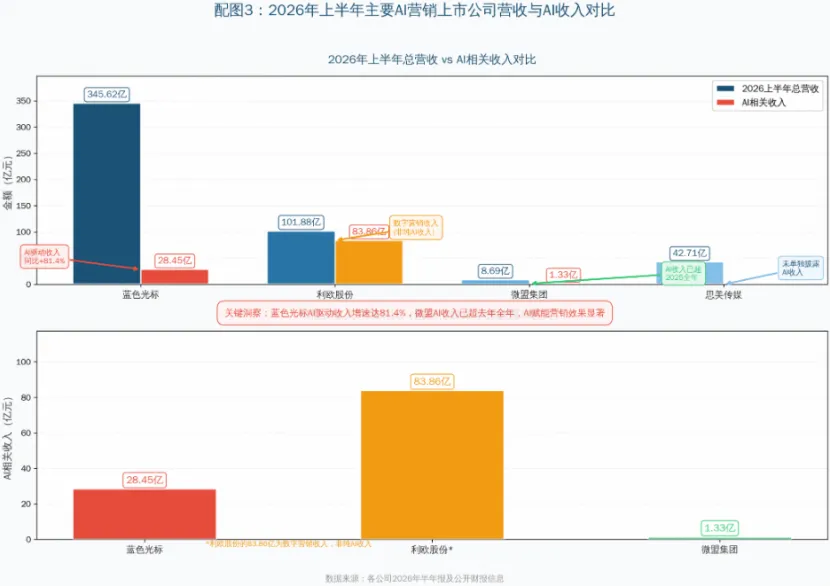
蓝色光标2026年上半年实现营业收入345.62亿元,同比增长6.80%;归母净利润2.11亿元,同比增长119.28%;用于AI的研发投入9458.49万元,AI驱动收入达28.45亿元,同比增长81.4%。
二、利欧股份:数字营销板块占比持续提升
利欧股份2026年上半年实现营业收入101.88亿元,同比增长5.74%,数字营销业务板块收入达83.86亿元,占比从去年同期的77.6%上升至82.31%。利欧数字基于通用LO级语言模型,融合营销领域专业知识,开发了适配多平台投放流程的SEMGPT专属模型,以电商领域为例,“AI电商投手”在双11大促期间实现了单环节人力效率22倍的显著提升。
三、微盟:AI收入超去年全年
微盟2026年上半年总收入8.69亿元,AI收入1.33亿元,超去年全年。营销助力商户投放的广告毛收入约为77.2亿元,付费商户增长4.0%至40855名。
四、思美传媒与引力传媒
思美传媒2026年上半年实现营业收入42.71亿元,同比增长20.06%,归母净利润同比增长108.94%。引力传媒实现营业收入48.31亿元,同比增长6.35%,归母净利润同比增长10.05%。
第五章趋势预判与战略路线图
一、四大核心趋势
AI营销渗透率突破70%:从2025年的38%跃升至2026年的70%以上,超七成广告营销场景已接入AI技术赋能,智能化成为行业标配。
GEO成为新增长风口:东吴证券研报指出,AI营销以数据智能驱动替代经验驱动,GEO应用崭露头角,成为行业新增长风口。国内AI营销应用市场规模预计2029年达976亿元,CAGR达36.5%。
从“效率革命”到“战略资产”:AI营销不再局限于替代人工完成重复性营销工作,而是深度渗透到品牌战略制定、用户关系管理、价值创造的每一个环节,推动营销从“被动响应需求”向“主动挖掘需求、创造需求”转变。
“混合AI基座+AI智能体”成为标配:依托“大模型+垂直场景适配+全链路闭环”架构实现向智能自主营销跃迁,多模型调度与算力支撑保障多场景落地。
二、行业终局研判
到2030年前后,中国AI营销行业将呈现 “智能体平台寡头+GEO技术领跑者+垂类场景运营专家”的多层权力结构。
智能体平台寡头(钛动科技、瓴羊、百度营销)将通过多智能体协同架构和自研垂类大模型构建生态系统;GEO技术领跑者将在生成式搜索优化领域建立数据壁垒和算法护城河;垂类场景运营专家将在电商、游戏、出海等特定赛道深耕,建立不可替代的行业知识和客户网络。
三、战略启示
GEO是下一个十年的入场券。当60%的消费者借助AI辅助购买决策,当AI APP设备覆盖率达56%,品牌在AI答案中的“被提及率”将成为比搜索排名更核心的指标。那些不在GEO版图上的品牌,将发现自己被压缩在一个不断萎缩的传统搜索市场里。
自研垂类大模型是核心壁垒。钛动科技“钛极”大模型在SuperCLUE-Mkt评测中荣登全球第一,成为OpenAI的ChatGPT Ads官方技术合作伙伴——这一合作的背后是近十年海外营销场景的专业数据积累。
从“买工具”到“买成果”。行业正从“买工具”转向“买成果”,与提供RaaS(Result as a Service,结果即服务)模式的伙伴合作,聚焦结果导向交付,可以降低企业风险,提高ROI。
总结
中国AI营销行业正站在一个历史性的拐点上。636亿元的AI营销Agent市场、291.7亿美元的全球GEO市场、70%的AI营销渗透率——这些数字既是过往的注脚,也是未来的起跑线。
从工具到智能体、从搜索到对话、从经验驱动到数据智能——这场转型的深度和烈度,将决定谁能在2030年的全球AI营销版图上占据一席之地。
CTR的调查揭示了一个关键信号:77.4%的广告主认同“AI已成为营销工作中能带来实质性竞争优势的工具”。但在AI营销迈向“实效落地”的过程中,行业存在显著的“红皇后效应”——营销投入不断增加却难以拉开竞争差距。这意味着,真正的胜负手不在于谁用了AI,而在于谁把AI用进了体系。
智能体的竞赛不会停歇,GEO的卡位战不会逆转,垂直大模型的突破不会等人。对于这个行业的所有参与者而言,唯一的问题不是“变革是否会发生”,而是“当变革发生时,你在哪里”。
大家先检查一下,公众号有没有设为【星标】。不然文章推送有延迟,免得错过牛哥及时性的观点和核心品种。
文章看完,也欢迎大家顺手点个赞、留句话。长期跟下来,你会慢慢发现,真正有价值的不是某一天的热闹,而是对市场节奏的持续积累。有什么板块看不明白,直接放在评论区,牛哥会认真看,也会尽量把逻辑讲透。


发表评论
发表评论: