
 研报速递
2026年9月,长春房地产市场整体延续“供小于求、以价换量、去库存”的主基调,政策端则呈现“短期促销、中期框架、阶段性支持退出”特征。当月土地市场成交3幅、总建面12.50万㎡、总价约1.58亿元,溢价率0.00%延续全年零溢价;商品住宅成交2104套、成交金额22.03亿元、成交面积24.86万㎡,普通住宅供求比0.63,整体供不应求,成交均价8863元/㎡。
政策层面,9月7日发布购房消费券延续通知与稳定市场措施征求意见稿,供需两端协同发力;9月30日起取消公积金代际互助提取,阶段性纾困工具进入退出通道。商办市场中办公零供应、商业局部供应,整体仍处存量去化阶段。
总体看,土地市场活跃度处于低位、房企拿地意愿待修复,商品住宅呈现“中小户型短缺、改善型供大于求”的结构性分化,市场以去库存、控风险为主导。数据来源为中国房地产决策咨询系统(CRIC)及市场公开数据。
本月重磅政策
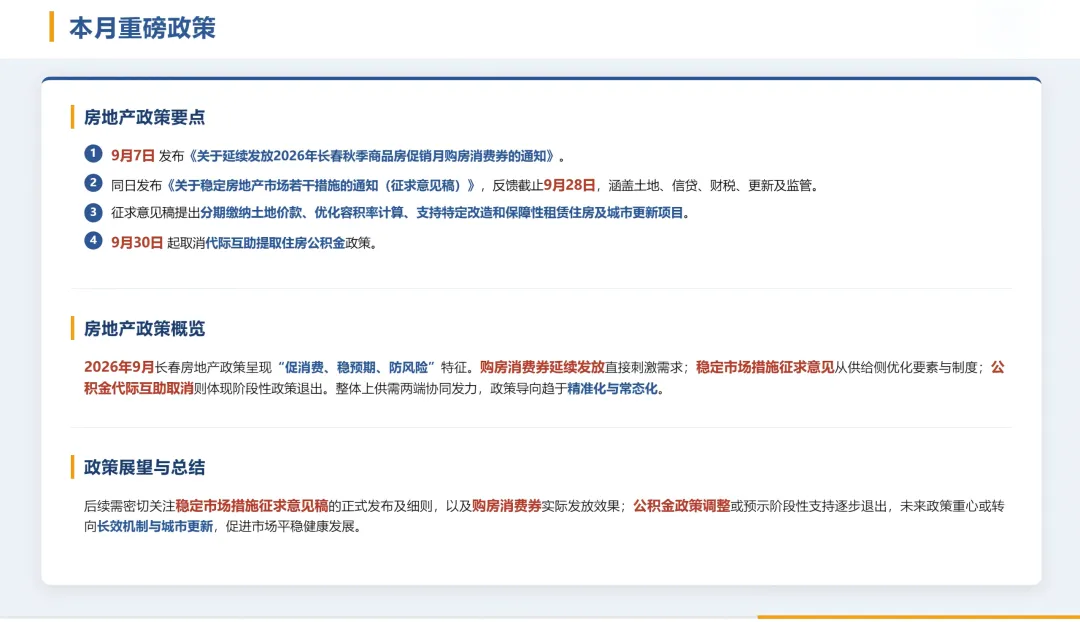
2026年9月,长春房地产政策呈“短期促销、中期框架、阶段性支持退出”特征,整体呈现“促消费、稳预期、防风险”特点,供需两端协同发力,政策导向趋于精准化与常态化。
政策要点方面:一是9月7日发布《关于延续发放2026年春秋季商品房促销月购房消费券的通知》,直接刺激需求端;二是同日发布《关于稳定房地产市场若干措施的通知(征求意见稿)》,反馈截止9月28日,涵盖土地、信贷、财税、更新及监管,并提出分期缴纳土地价款、优化容积率计算、支持特定改造和保障性租赁住房及城市更新项目,从供给侧优化要素与制度;三是9月30日起取消代际互助提取住房公积金政策,体现阶段性政策退出。
政策概览与展望:购房消费券延续发放直接刺激需求,稳定市场措施征求意见从供给侧优化要素与制度,公积金代际互助取消则体现阶段性政策退出。整体上,本月政策信号密度较高,但正式落地内容有限。后续需密切关注稳定市场措施征求意见稿的正式发布及细则,以及购房消费券实际发放效果;公积金政策调整或预示阶段性支持逐步退出,未来政策重心或转向长效机制与城市更新,促进市场平稳健康发展。
整体市场分析
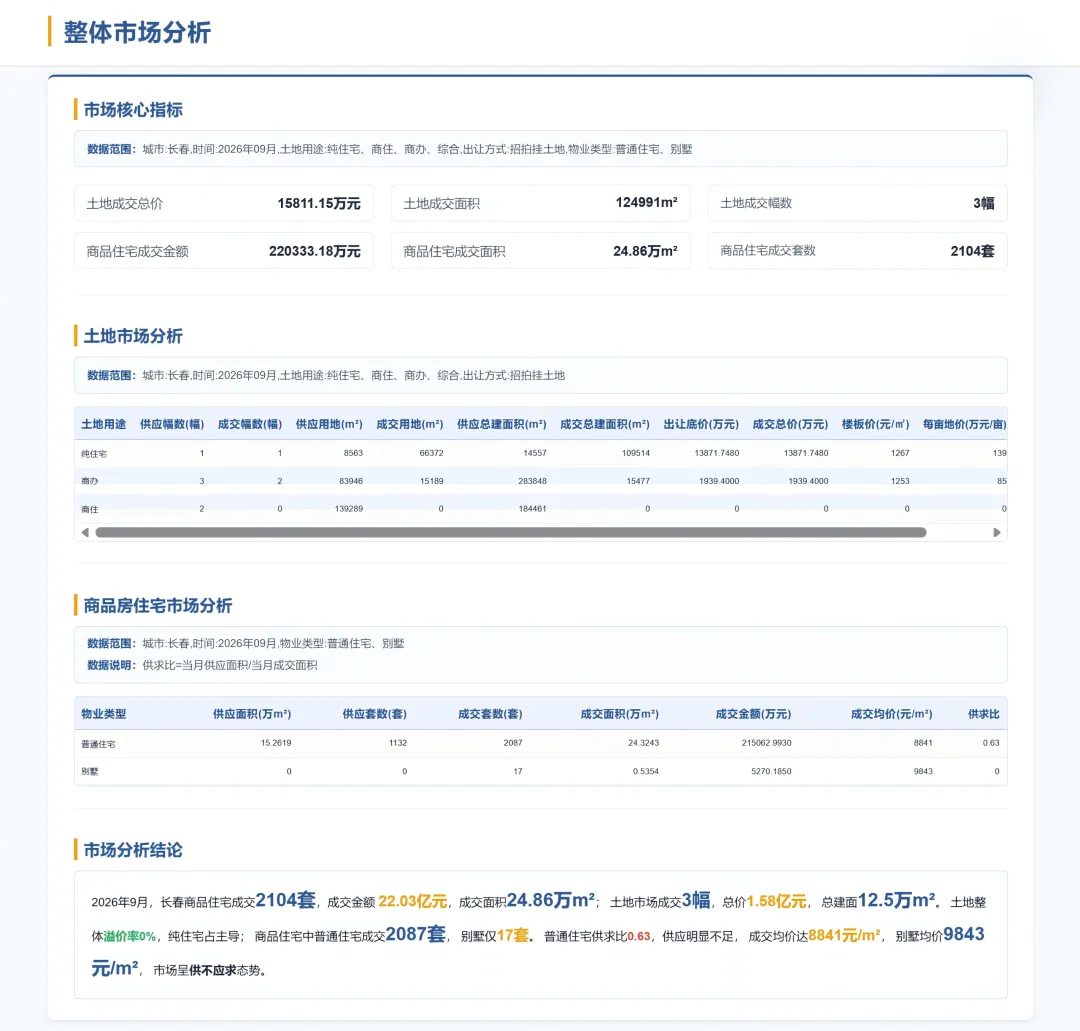
2026年9月长春土地成交3幅、总建面124991㎡、总价15811.15万元,溢价率0.00%,延续全年零溢价状态。土地市场纯住宅成交总建109514㎡,占比87.6%,楼板价1267元/㎡;商住供应184461㎡但零成交;商办供应283848㎡、成交15477㎡,宅地偏好明显、商办供给高于成交。
商品住宅成交2104套、成交金额220333.18万元、成交面积24.86万㎡。其中普通住宅成交2087套、成交面积24.32万㎡、均价8841元/㎡,供求比0.63,供应明显不足;别墅零供应、成交17套、均价9843元/㎡,以存量去化为主。整体成交均价8863元/㎡,普通住宅为绝对主力,市场呈供不应求态势。
一、 土地市场
1.1 招拍挂土地量价
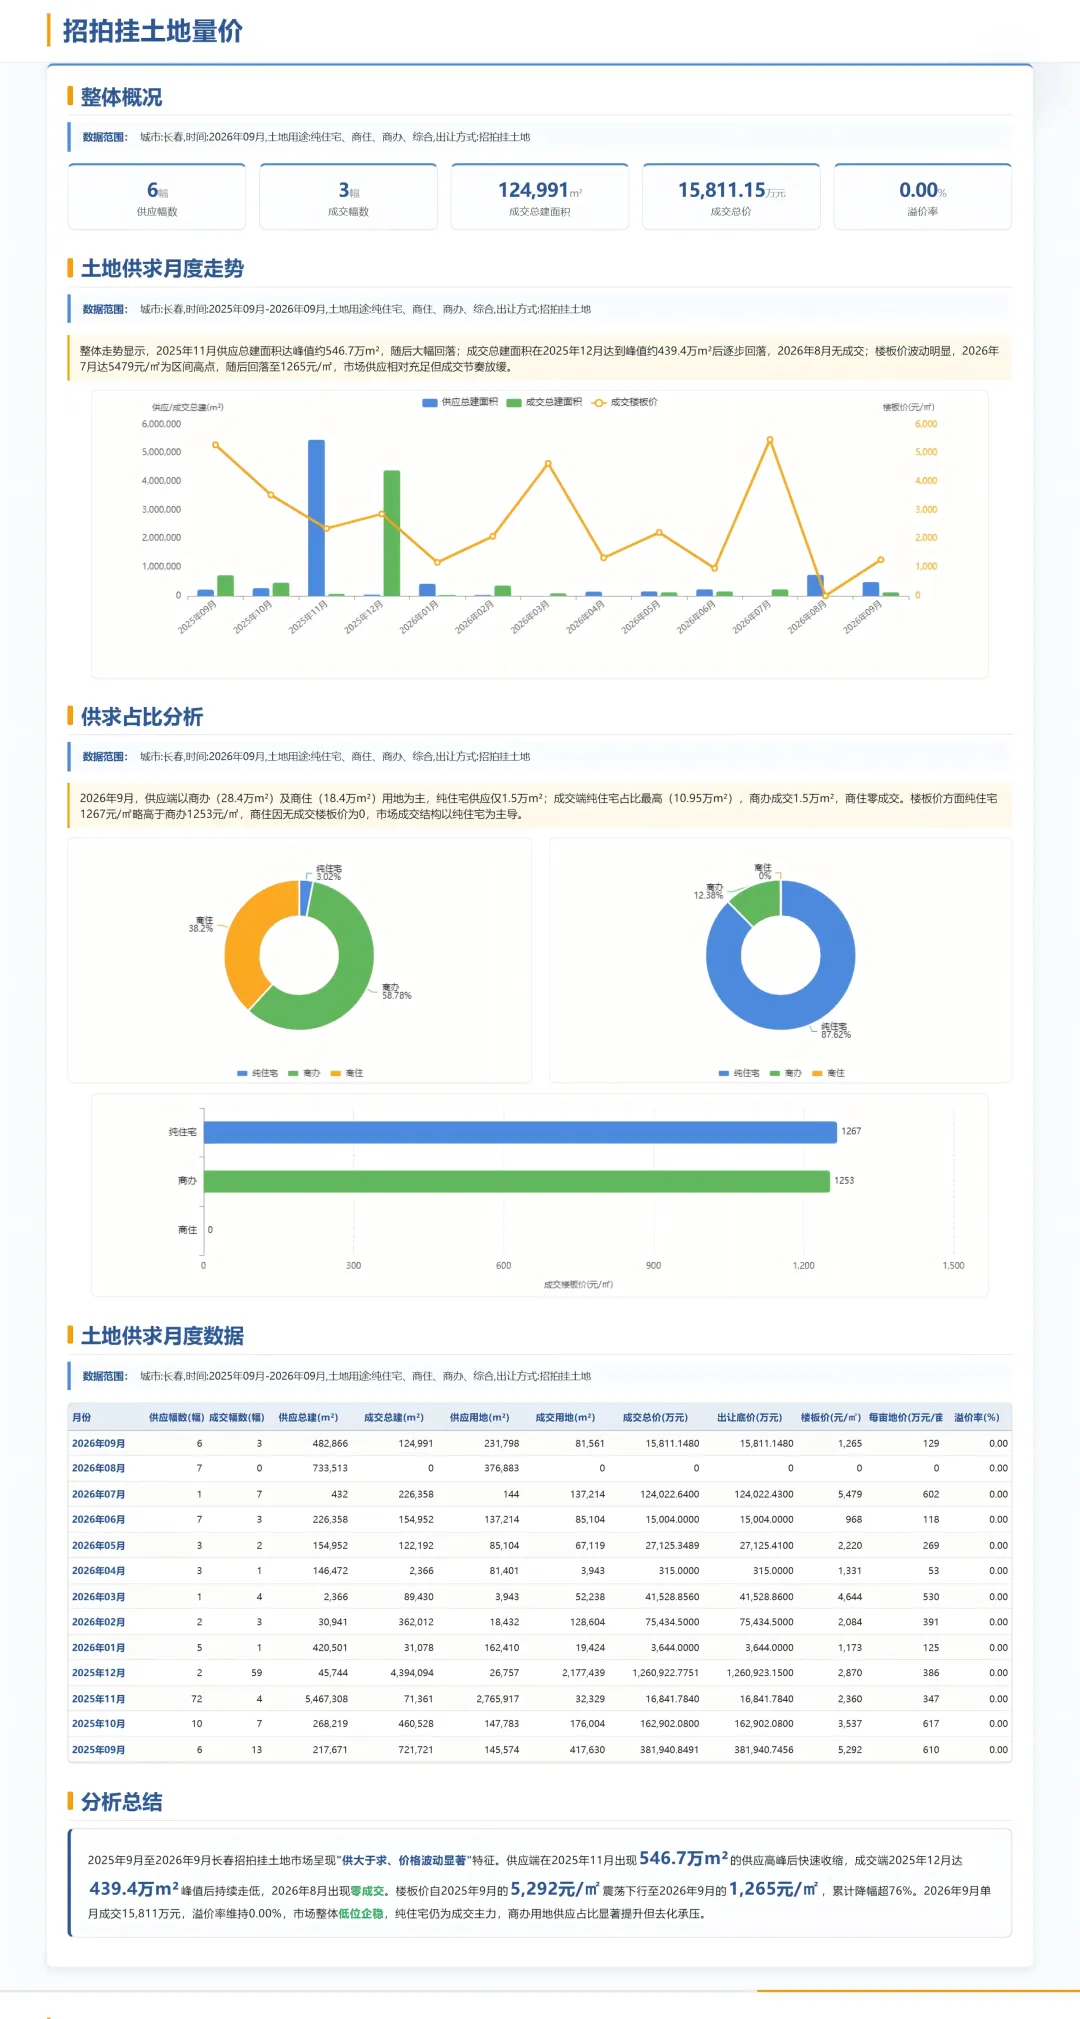
整体概况:2026年9月长春招拍挂土地供应幅数6幅、成交幅数3幅、成交总建面积124991㎡、成交总价15811.15万元、溢价率0.00%。
2026年9月长春招拍挂土地成交3幅、总建面124991㎡、总价15811.148万元,溢价率0.00%,延续全年零溢价状态。环比看,8月零成交后小幅回升;同比则大幅收缩,2025年9月成交总建面721721㎡、总价381940.8491万元,量价降幅均超80%。供应端9月供应6幅、总建面482866㎡,环比下降34.2%,但成交转化率仅25.9%。
月度走势:2025年11月供应总建面积达峰值约546.7万㎡后大幅回落;成交总建面积在2025年12月达峰值约439.4万㎡后逐步回落,2026年8月无成交;楼板价波动明显,2026年7月达5479元/㎡为区间高点,随后回落,市场供应相对充足但成交节奏放缓。
供求占比:供应端以商办(28.4万㎡)及商住(18.4万㎡)用地为主,纯住宅供应仅1.5万㎡;成交端纯住宅占比最高(10.95万㎡),商办成交1.5万㎡,商住零成交。楼板价方面纯住宅1267元/㎡略高于商办1253元/㎡,商住因无成交楼板价为0,市场成交结构以纯住宅为主导。
分析总结:2025年9月至2026年9月长春招拍挂土地市场呈现“供大于求、价格波动显著”特征。供应端在2025年11月出现546.7万㎡供应高峰后快速收缩,成交端2025年12月达439.4万㎡峰值后持续走低,2026年8月出现零成交。楼板价自2025年9月的5292元/㎡震荡下行至2026年9月的1265元/㎡,累计降幅超76%。2026年9月单月成交15811万元,溢价率维持0.00%,市场整体低位企稳,纯住宅仍为成交主力,商办用地供应占比显著提升但去化承压。
1.2 涉宅用地土地量价
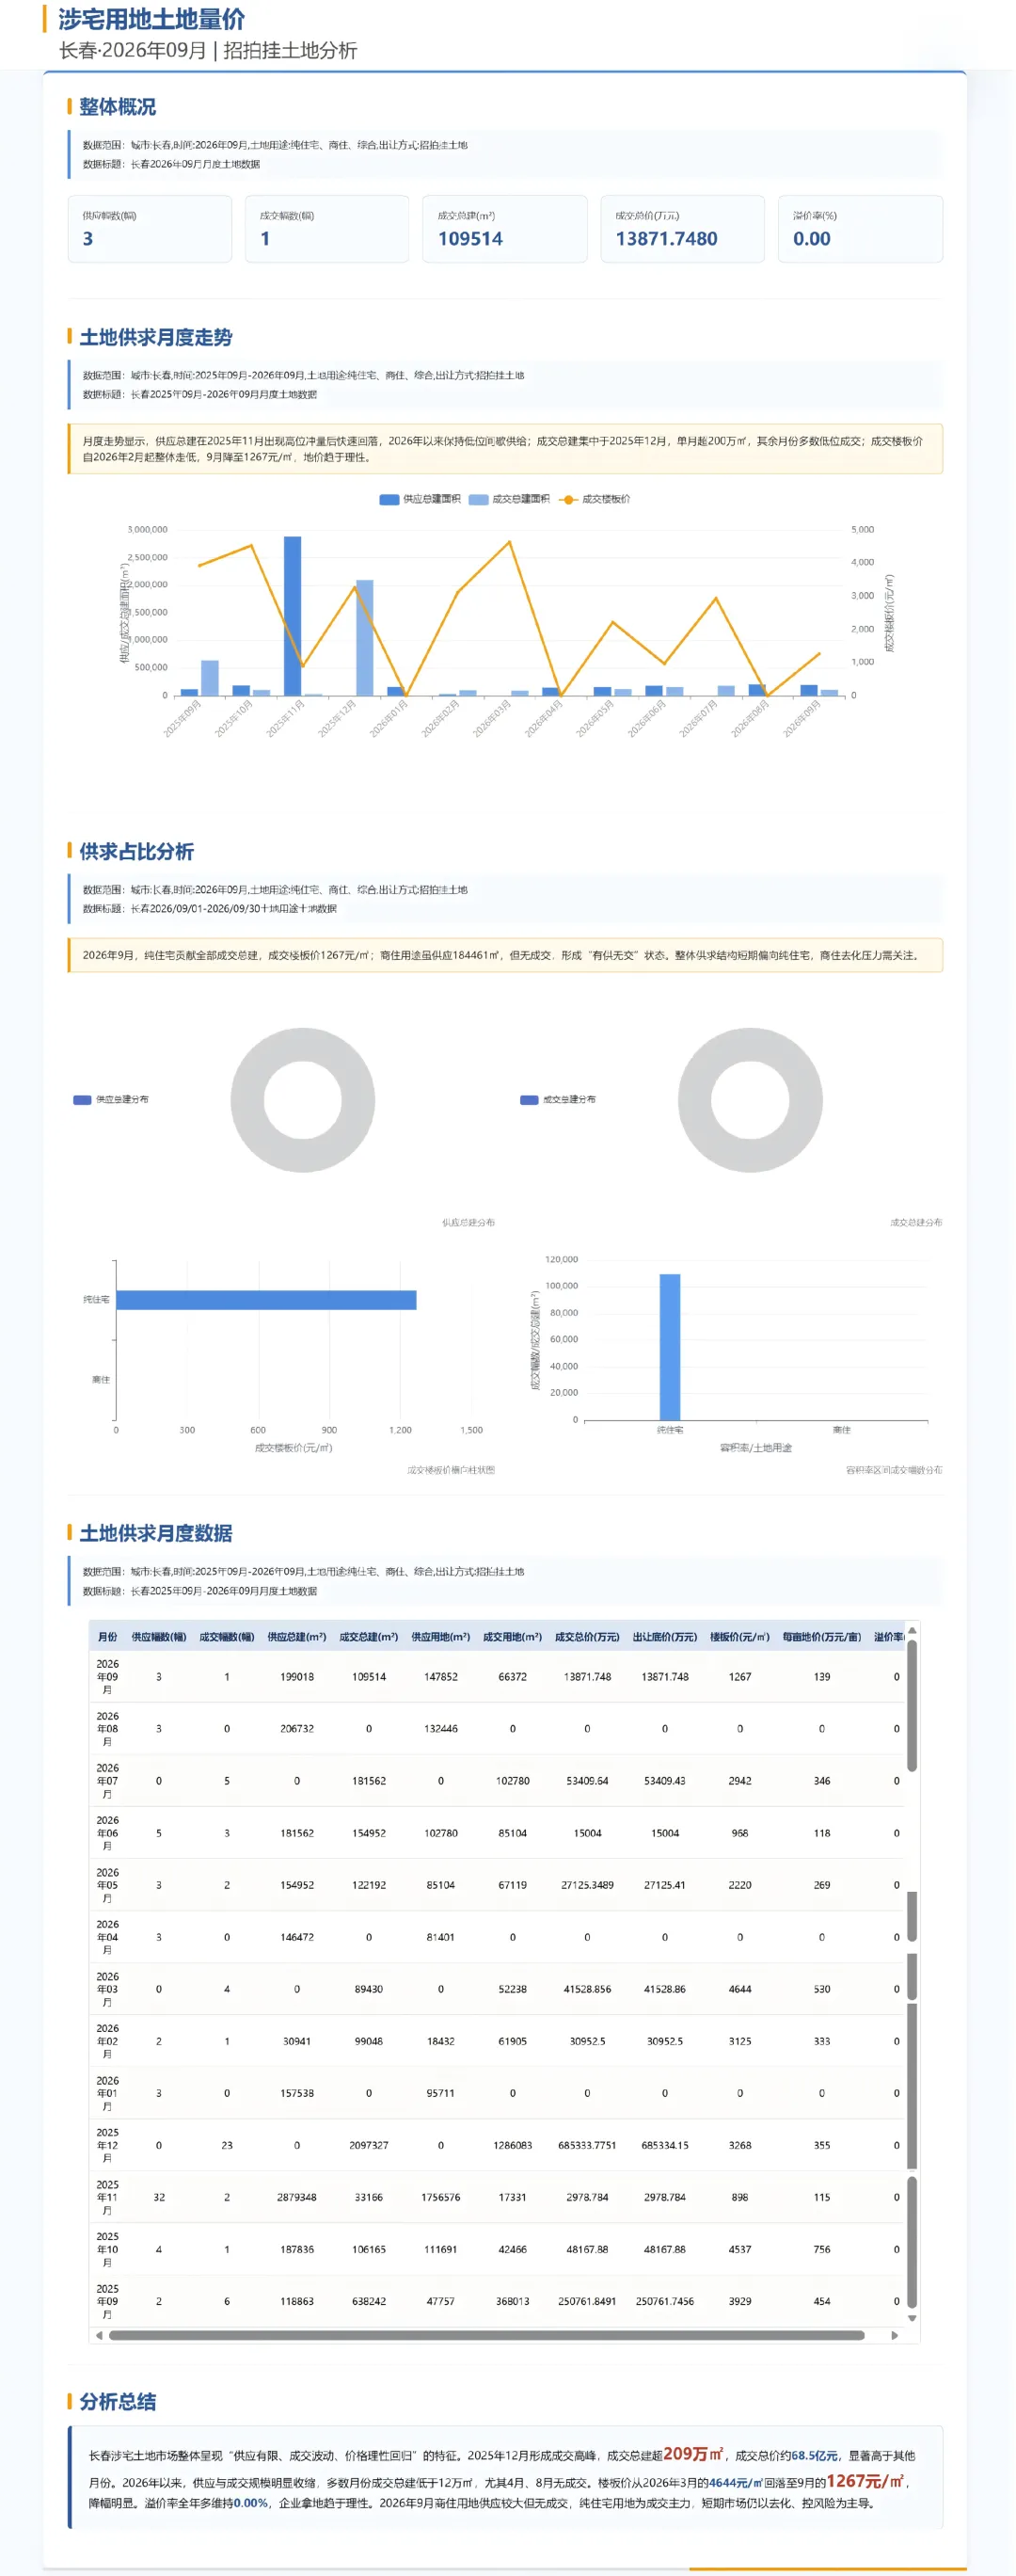
整体概况:2026年9月长春涉宅用地供应幅数3幅、成交幅数1幅、成交总建109514㎡、成交总价13871.748万元、溢价率0.00%。
2026年9月长春涉宅用地成交总建109514㎡、成交总价13871.748万元,同比降82.8%、94.5%;8月零成交,环比由零转增。楼板价1267元/㎡,同比降67.8%,较7月2942元/㎡降56.9%,溢价率0%。供应总建199018㎡,同比增67.4%、环比降3.7%,供应/成交比1.82。商住供应184461㎡、零成交,占92.7%;纯住宅成交109514㎡,超过当期供应14557㎡,成交依赖纯住宅存量去化,新增商住滞销。
月度走势:供应总建在2025年11月出现高位冲量后快速回落,2026年以来保持低位间歇供给;成交总建集中于2025年12月,单月超200万㎡,其余月份多数低位成交;成交楼板价自2026年2月起整体走低,9月降至1267元/㎡,地价趋于理性。
供求占比:2026年9月纯住宅贡献全部成交总建,成交楼板价1267元/㎡;商住用途虽供应184461㎡但无成交,形成“有供无交”状态,商住去化压力需关注。
分析总结:长春涉宅土地市场整体呈现“供应有限、成交波动、价格理性回归”特征。2025年12月形成成交高峰,成交总建超209万㎡、成交总价约68.5亿元,显著高于其他月份。2026年以来供应与成交规模明显收缩,多数月份成交总建低于12万㎡,尤其4月、8月无成交。楼板价从2026年3月的4644元/㎡回落至9月的1267元/㎡,降幅明显。溢价率全年多维持0.00%,企业拿地趋于理性。2026年9月商住用地供应较大但无成交,纯住宅用地为成交主力,短期市场仍以去化、控风险为主导。
1.3 涉宅用地供求明细
2026年9月长春涉宅用地供应3宗、成交1宗,供应端与成交端分化。供应端,宽城火车站板块两宗棚改地块用地面积为9619㎡、8563㎡,容积率3.0、1.7,每亩地价336万元、233万元;朝阳永春板块地块用地面积129670㎡,容积率1.2,每亩地价269万元。成交端,德惠市纯住宅地块用地面积66372㎡,容积率1.7,总建面109514㎡,成交总价13871.748万元,由吉林省宸宇房地产开发有限公司以底价竞得,溢价率0%,楼板价1267元/㎡,每亩地价139万元/亩,无竞价溢价,反映非核心区域土地市场热度偏低;地块为低密纯住宅项目,上述地价指标为后续开发提供成本基准。
结构上,纯住宅成交占比87.6%(109514㎡),楼板价1267元/㎡;商办成交15477㎡,楼板价1253元/㎡;商住供应184461㎡全部滞销。市场呈供过于求、底价成交常态化特征,商住类去化压力突出。与主城口径存在差异,核心棚改地块地价高、体量小,外围及县域地块低价底价成交,区域冷热分化明显。本期榜单仅收录1宗成交、样本有限,单宗成交不足以推断长春全市涉宅用地市场走势。
1.4 涉宅用地区域分析
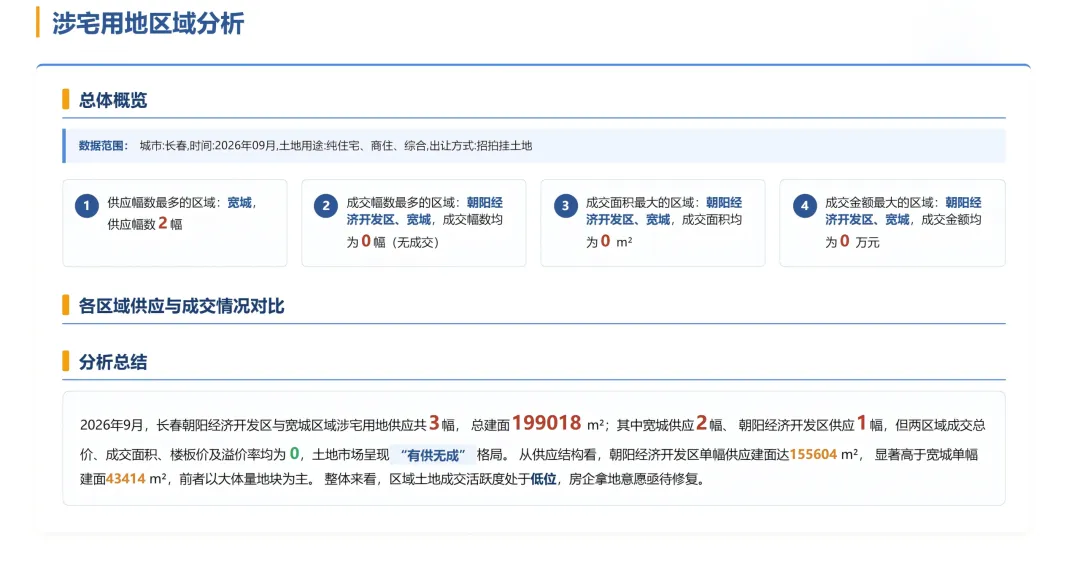
图 7 涉宅用地区域分析:总体概览、区域供应成交对比与总结
总体概览:供应幅数最多的区域为宽城(2幅);成交幅数、成交面积、成交金额最多的区域均为朝阳经济开发区与宽城,成交均为0幅、0㎡、0万元(无成交)。
2026年9月长春涉宅用地供应集中在朝阳经济开发区和宽城,合计供应3幅、总建面199018㎡;两区域成交幅数、成交总建、成交总价均为0,溢价率均为0%,市场无实质成交。其中宽城供应2幅、总建面43414㎡,平均单幅21707㎡,以小体量地块为主;朝阳经济开发区供应1幅、总建面155604㎡,为大体量地块,单幅供应建面显著高于宽城。区域供应结构差异明显,供应端有挂牌但成交端完全零成交,反映房企对长春涉宅用地获取意愿低迷,或供应地块条件与当前市场需求匹配不足,土地市场活跃度处于低位,房企拿地意愿亟待修复。
1.5 涉宅用地板块分析
2026年9月,长春招拍挂涉宅用地供应集中在火车站、永春两板块,合计供应3幅、供应总建199018㎡。火车站板块供应2幅、供应总建43414㎡,为供应幅数最高板块;永春板块供应1幅、供应总建155604㎡,占合计78.2%。两板块成交幅数、成交总建、成交总价、楼板价、溢价率均为0,表明当月供应未形成成交,市场呈“有供无成”。整体来看,板块供应结构分化:火车站多幅小体量,永春单幅大体量。
二、 商品房市场
2.1 商品住宅月度供求
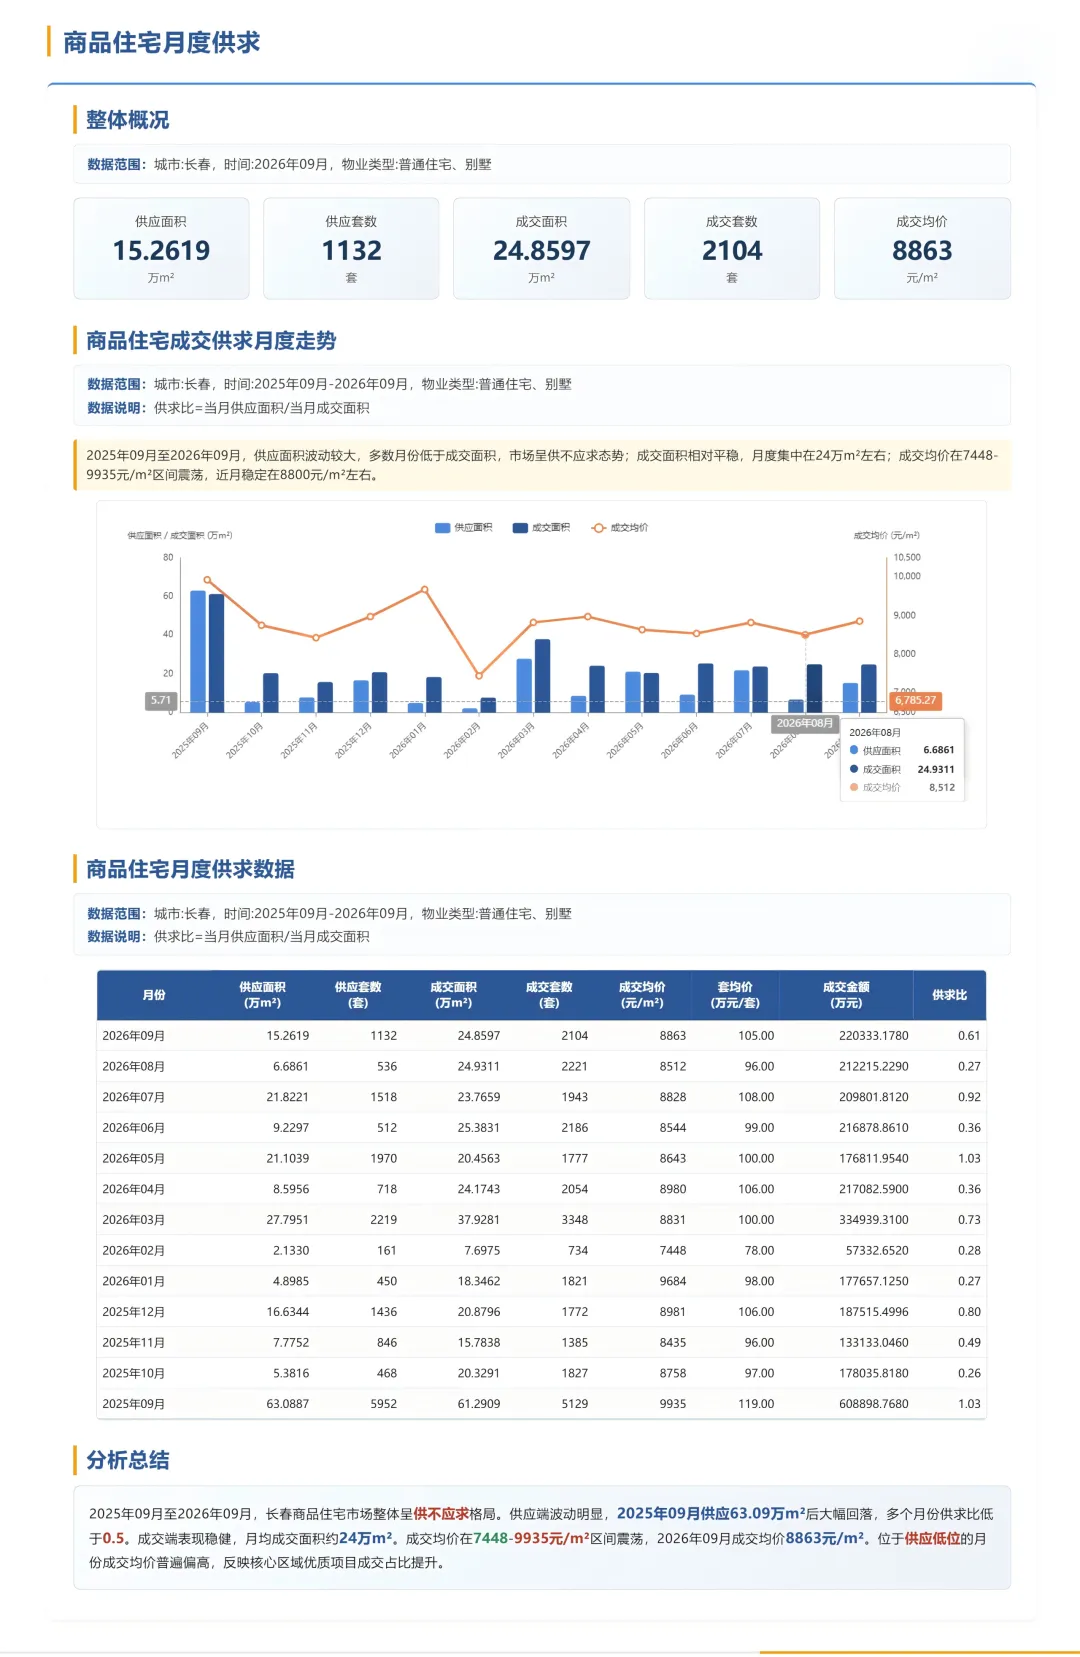
整体概况:2026年9月长春商品住宅供应面积15.2619万㎡、供应套数1132套、成交面积24.8597万㎡、成交套数2104套、成交均价8863元/㎡。
2026年9月长春商品住宅供应面积15.26万㎡,成交面积24.86万㎡,供求比0.61,延续供小于求。供应面积环比增长128.3%、同比下跌75.8%;成交面积环比基本持平(-0.3%)、同比下跌59.4%。成交均价8863元/㎡,环比上涨4.1%、同比下跌10.8%。从2025年9月至2026年9月走势看,成交套数在2026年3月冲高至3348套后回落至2000套左右,均价自2026年2月低点7448元/㎡回升后于8500—8900元/㎡区间震荡,价格修复力度有限,市场以去库存为主。
分析总结:2025年9月至2026年9月,长春商品住宅市场整体呈供不应求格局。供应端波动明显,2025年9月供应63.09万㎡后大幅回落,多个月份供求比低于0.5。成交端表现稳健,月均成交面积约24万㎡。成交均价在7448—9935元/㎡区间震荡,2026年9月成交均价8863元/㎡。位于供应低位的月份成交均价普遍偏高,反映核心区域优质项目成交占比提升。
2.2 商品住宅物业类型供求
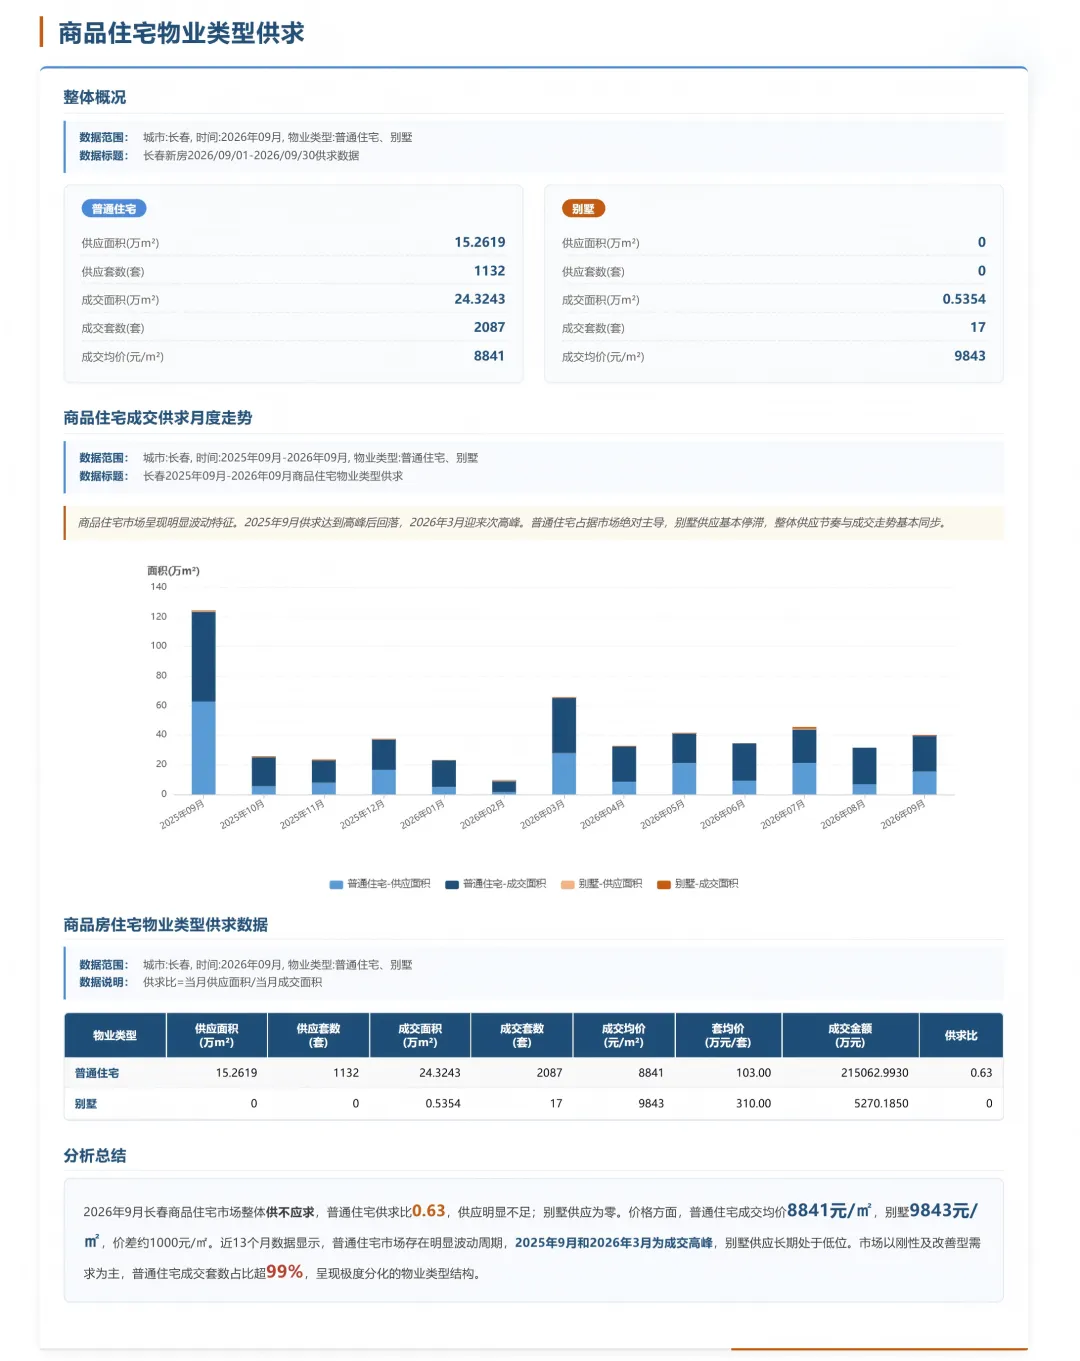
整体概况:普通住宅供应面积15.2619万㎡、供应1132套、成交24.3243万㎡、2087套、均价8841元/㎡;别墅供应0、成交0.5354万㎡、17套、均价9843元/㎡。
2026年9月长春商品住宅市场整体供不应求,普通住宅供求比0.63,供应明显不足;别墅供应为零。价格方面,普通住宅成交均价8841元/㎡,别墅9843元/㎡,价差约1000元/㎡。普通住宅9月供应面积15.26万㎡,环比上涨128.2%、同比下跌75.7%;成交面积24.32万㎡,环比下跌2.2%、同比下跌59.9%;供应套数1132套、成交套数2087套,短期供不应求。别墅零供应,成交17套、0.54万㎡,环比上涨880.6%(低基数)、同比下跌9.8%。
价格上普通住宅均价8841元/㎡、别墅9843元/㎡,价差较小;但别墅套均价310万元显著高于普通住宅103万元,反映单套面积差异。近13个月数据显示,普通住宅市场存在明显波动周期,2025年9月和2026年3月为成交高峰,别墅供应长期处于低位。整体看,供应端同比明显收缩,普通住宅主导成交,市场呈去库存特征,以刚性及改善型需求为主,普通住宅成交套数占比超99%,呈现极度分化的物业类型结构。
2.3 商品住宅区域供求
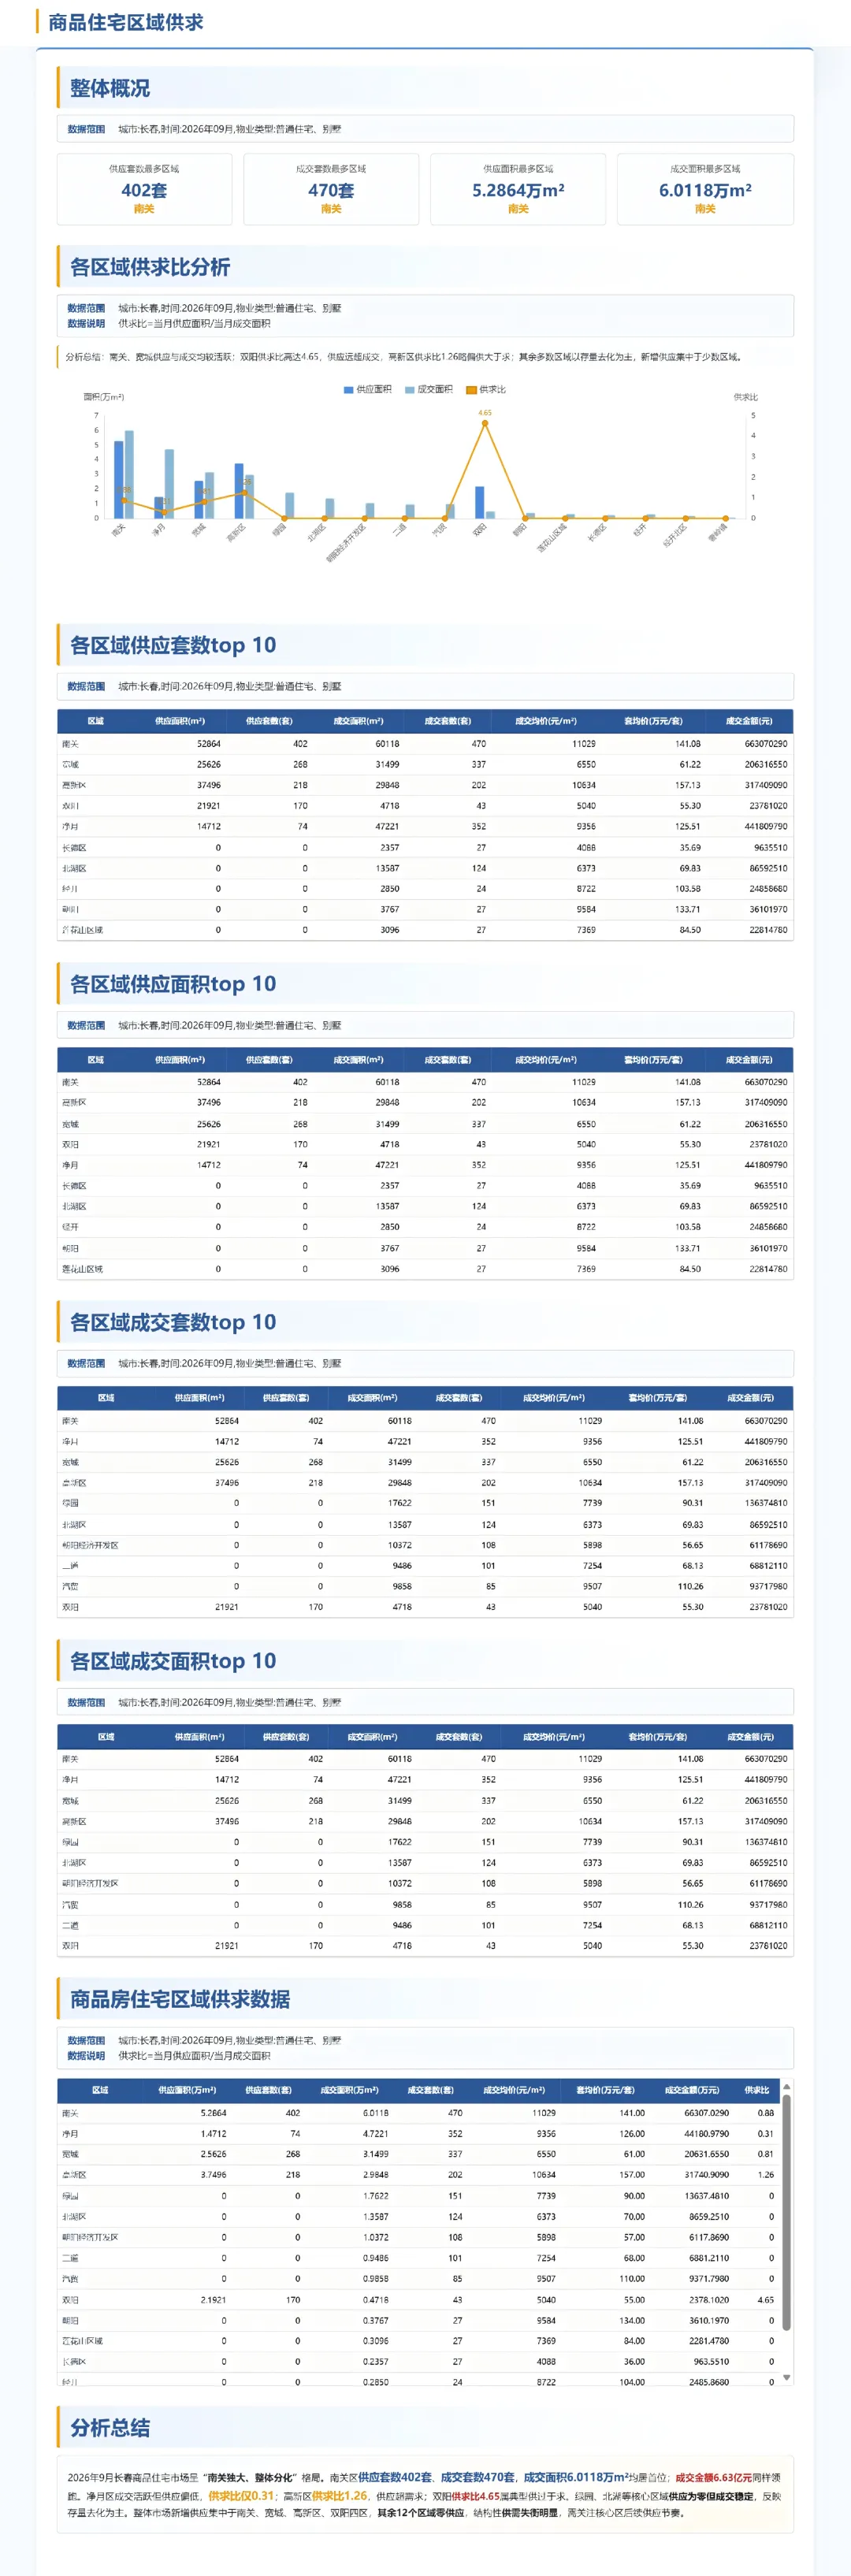
整体概况:供应套数、成交套数、供应面积、成交面积最多的区域均为南关(402套、470套、5.2864万㎡、6.0118万㎡)。
2026年9月长春商品住宅供应集中于南关、宽城、高新区、双阳、净月五区,合计供应1132套、15.2619万㎡;全市成交2104套、24.8597万㎡,整体供求比约0.61,呈供不应求。区域分化显著:净月供应74套、成交352套,供求比0.31;南关供应402套、成交470套,供求比0.88;宽城供应268套、成交337套,供求比0.81,需求主导。高新区供应218套、成交202套,供求比1.26;双阳供应170套、成交43套,供求比4.65,供应过剩压力突出。其余区域零供应但仍有成交,以存量去化为主。
分析总结:2026年9月长春商品住宅市场呈“南关独大、整体分化”格局。南关区供应套数402套、成交套数470套,成交面积6.0118万㎡均居首位,成交金额6.63亿元同样领跑。净月区成交活跃但供应偏低,供求比仅0.31;高新区供求比1.26,供应超需求;双阳供求比4.65属典型供过于求。绿园、北湖等核心区域供应为零但成交稳定,反映存量去化为主。整体市场新增供应集中于南关、宽城、高新区、双阳四区,其余12个区域零供应,结构性供需失衡明显,需关注核心区后续供应节奏。
2.4 商品住宅板块供求
2026年9月长春商品住宅新增供应集中,仅临河街、八一水库、铁北、净月大学城、净月公园5个板块有供应,合计13.0698万㎡,临河街以5.2864万㎡居首。成交与供应错位:南部新城成交面积2.9482万㎡居首,净月新城2.2698万㎡次之,但均无新增供应,以存量去化为主;临河街成交230套最多。八一水库、临河街供求比分别为3.06、1.94,短期供大于求;净月公园供求比0.81,供应偏紧。价格梯度明显,净月公园成交均价13634元/㎡居首,最低板块均价仅5141元/㎡,二者比值约2.65倍。整体供应面积占成交面积55.5%,市场呈去库存特征。
2.5 商品住宅面积段供求
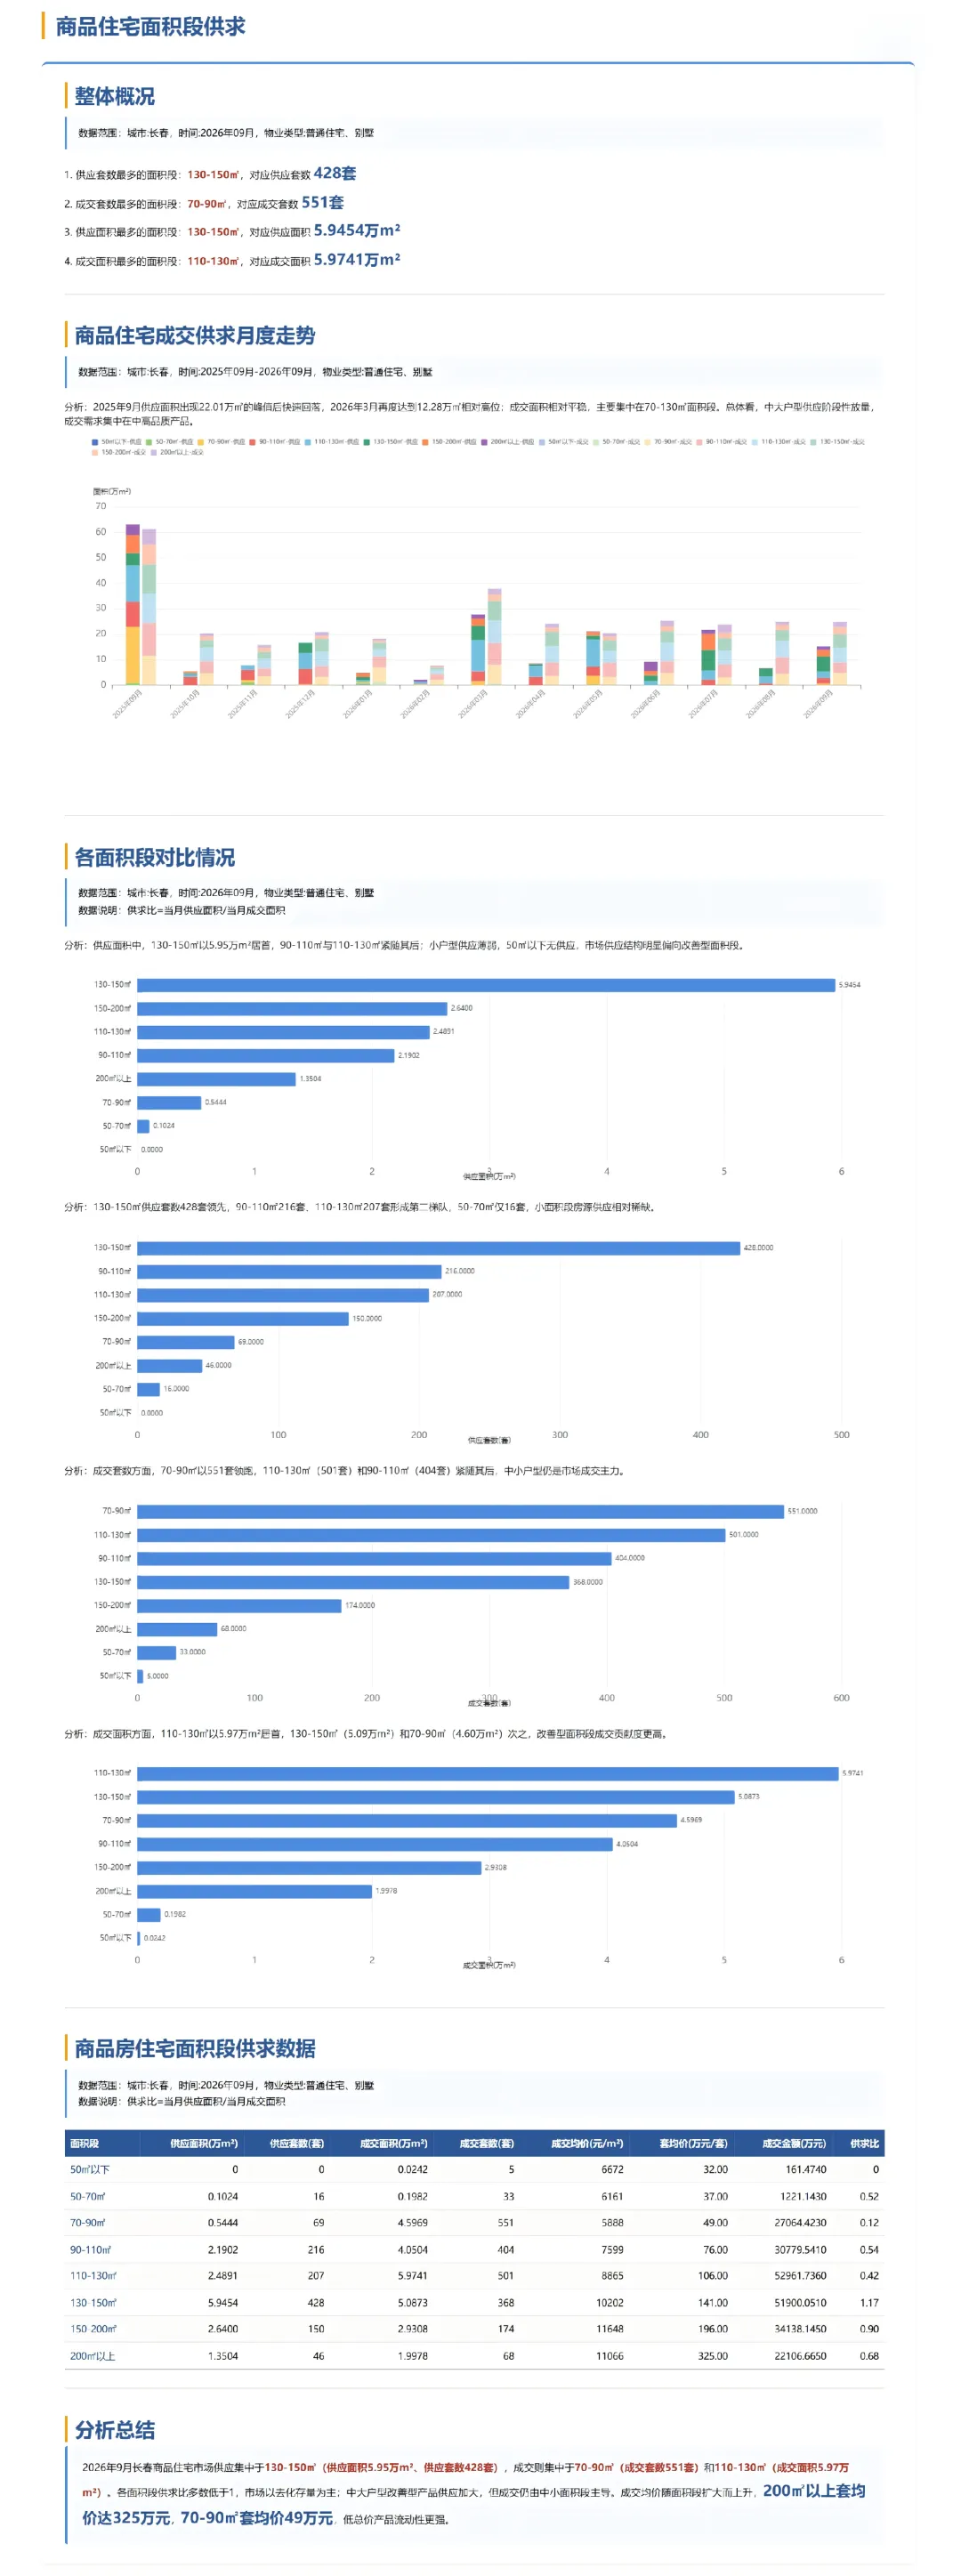
整体概况:供应套数最多的面积段为130-150㎡(428套);成交套数最多为70-90㎡(551套);供应面积最多为130-150㎡(5.9454万㎡);成交面积最多为110-130㎡(5.9741万㎡)。
2026年9月长春商品住宅成交呈现“中小户型短缺、改善型供大于求”的结构性分化。70-90㎡成交551套居首,供求比仅0.12,为各面积段最低,供应面积同比由2025年9月的22.0053万㎡收缩至0.5444万㎡,供应缺口突出;90-110㎡、110-130㎡成交分别为404套、501套,供求比均低于0.55,需求稳健。130-150㎡供应面积5.9454万㎡,环比上涨101.2%,供求比1.17,为唯一供过于求的区间,去化压力显现。成交均价随面积增大整体上行,由70-90㎡的5888元/㎡升至150-200㎡的11648元/㎡,200㎡以上回落至11066元/㎡,大面积高总价段价格支撑边际走弱。
分析总结:2026年9月长春商品住宅市场供应集中于130-150㎡(供应面积5.95万㎡、供应套数428套),成交则集中于70-90㎡(成交套数551套)和110-130㎡(成交面积5.97万㎡)。各面积段供求比多数低于1,市场以去化存量为主;中大户型改善型产品供应加大,但成交仍由中小面积段主导。成交均价随面积段扩大而上升,200㎡以上套均价达325万元,70-90㎡套均价49万元,低总价产品流动性更强。
2.6 商品住宅房型分析
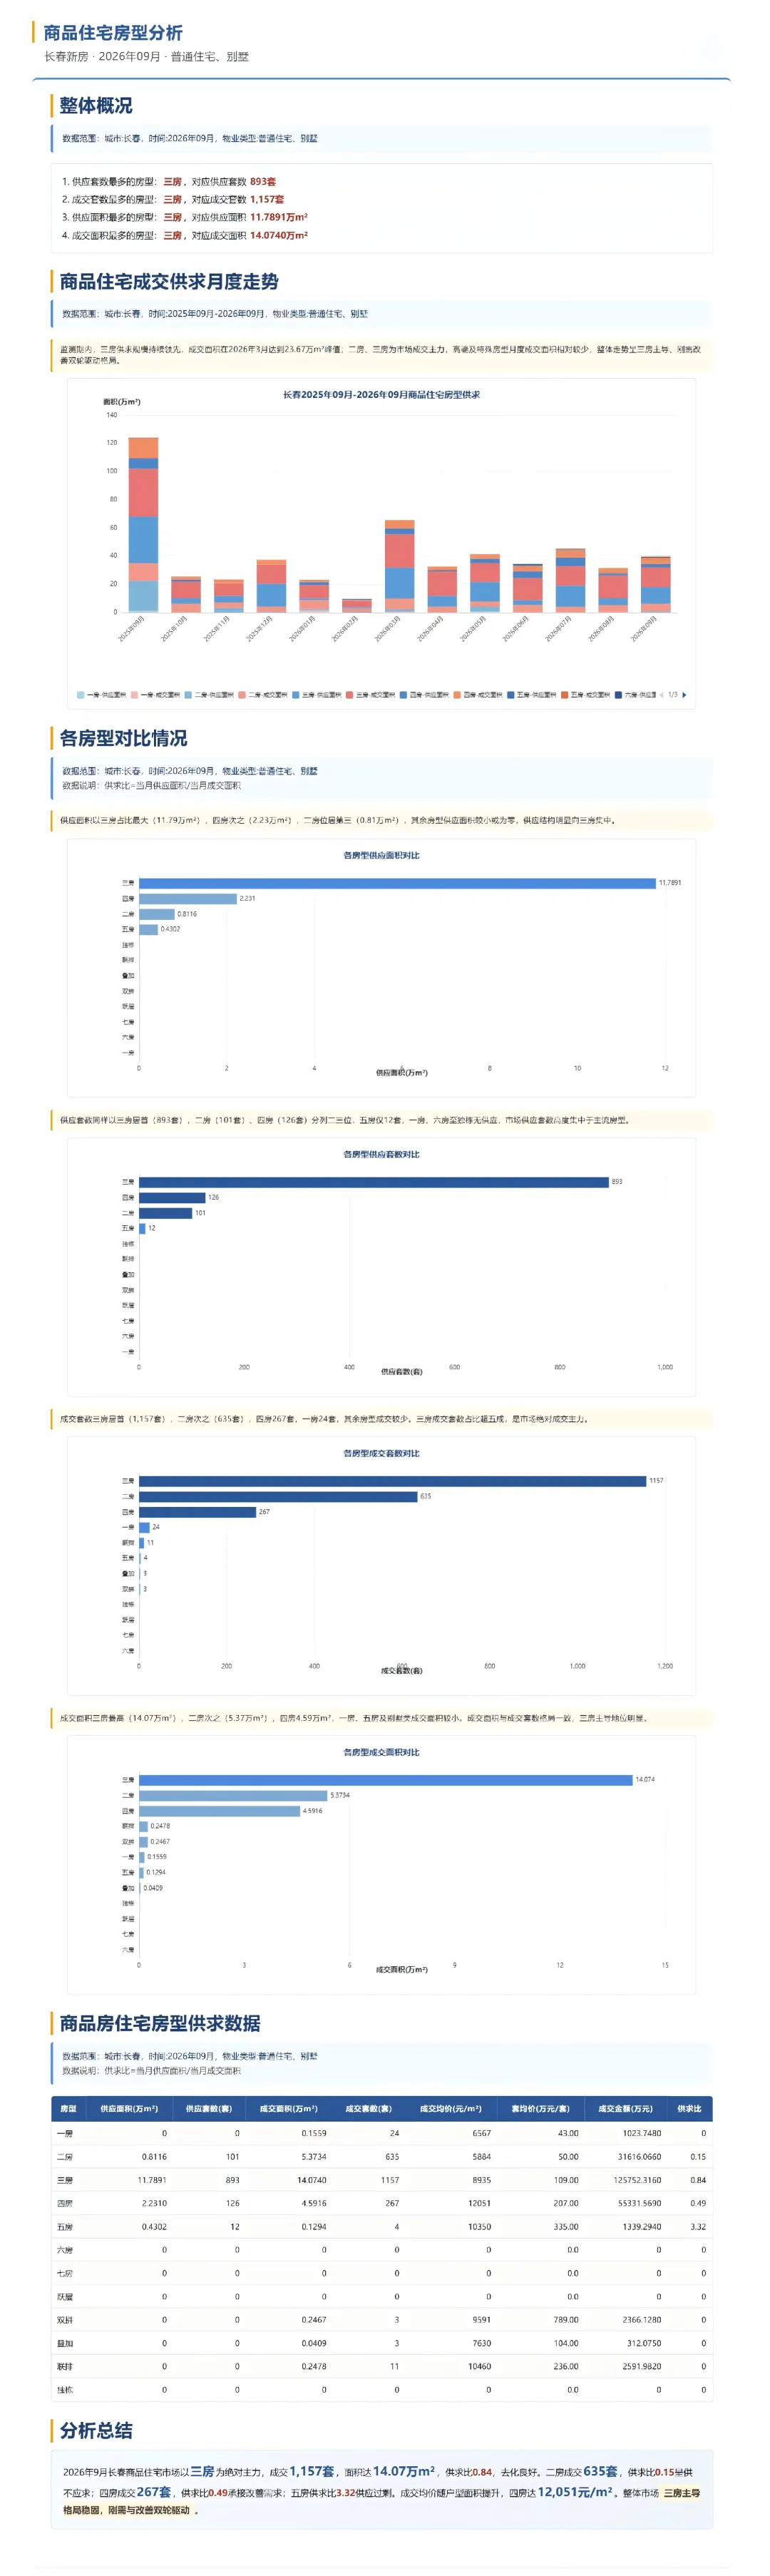
整体概况:供应套数、成交套数、供应面积、成交面积最多的房型均为三房(893套、1157套、11.7891万㎡、14.0740万㎡)。
2026年9月长春商品住宅成交以三房为主导,成交1157套、14.074万㎡,供求比0.84,表现相对均衡;二房成交635套,供求比仅0.15,呈供不应求。四房成交267套,成交均价12051元/㎡,为普通住宅中最高,显示改善需求价格承受力较强。五房供求比3.32,供应12套、成交仅4套,去化压力突出。别墅类双拼、叠加、联排均无新增供应,成交均为存量去化。同比看,2025年9月三房成交面积34.0012万㎡,2026年9月降至14.074万㎡,降幅58.6%,市场整体成交规模收缩明显。
分析总结:2026年9月长春商品住宅市场以三房为绝对主力,成交1157套、面积14.07万㎡,供求比0.84,去化良好。二房成交635套,供求比0.15呈供不应求;四房成交267套,供求比0.49承接改善需求;五房供求比3.32供应过剩。成交均价随户型面积提升,四房达12051元/㎡。整体市场三房主导格局稳固,刚需与改善双轮驱动。
2.7 商品住宅房企成交排行榜
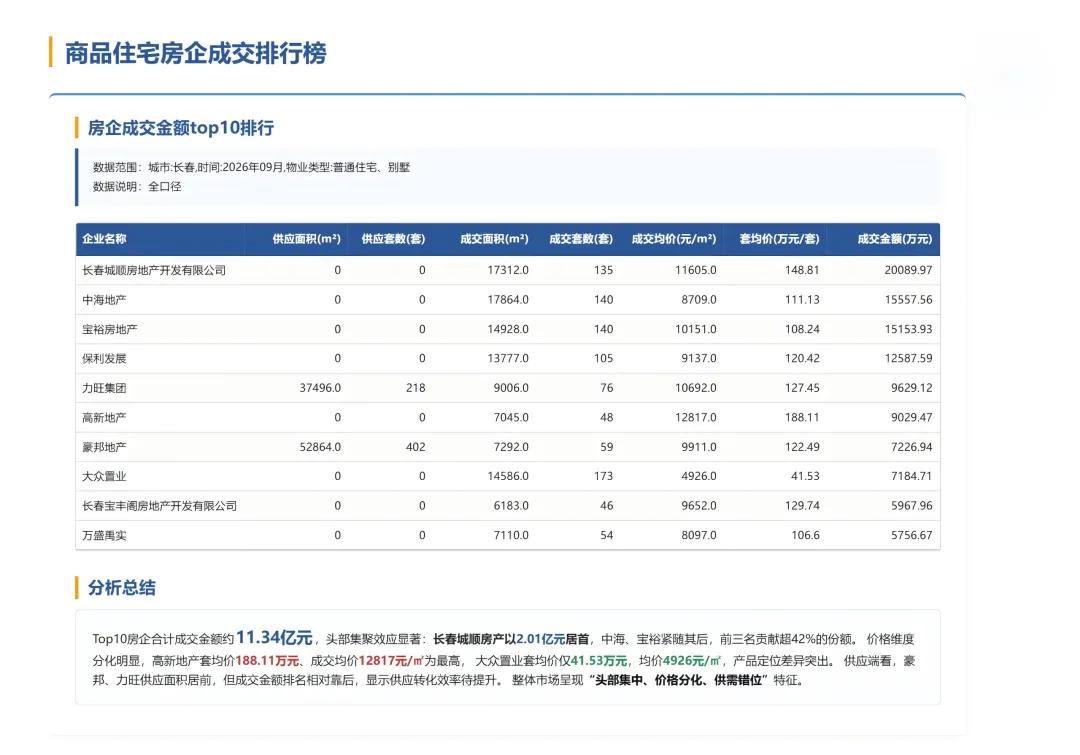
2026年9月长春商品住宅房企成交金额TOP10合计约11.34亿元,头部集聚效应显著。长春城顺以20089.97万元居金额榜首,成交均价11605元/㎡;中海、宝裕成交套数均为140套,中海以17864㎡的成交面积高于宝裕14928㎡,列金额第二,但宝裕成交均价10151元/㎡高于中海。价格梯度明显:高新地产仅48套,以12817元/㎡、188.11万元/套为前十最高;大众置业成交173套最多,但成交均价4926元/㎡,以价换量。供应端仅力旺、豪邦有新增,合计供应620套、90360㎡;豪邦成交59套,去化承压。
分析总结:Top10房企合计成交金额约11.34亿元,头部集聚效应显著:长春城顺房产以2.01亿元居首,中海、宝裕紧随其后,前三名贡献超42%的份额。价格维度分化明显,高新地产套均价188.11万元、成交均价12817元/㎡为最高,大众置业套均价仅41.53万元、均价4926元/㎡,产品定位差异突出。供应端看,豪邦、力旺供应面积居前,但成交金额排名相对靠后,显示供应转化效率待提升。整体市场呈现“头部集中、价格分化、供需错位”特征。
三、 商办市场
3.1 办公市场供求分析
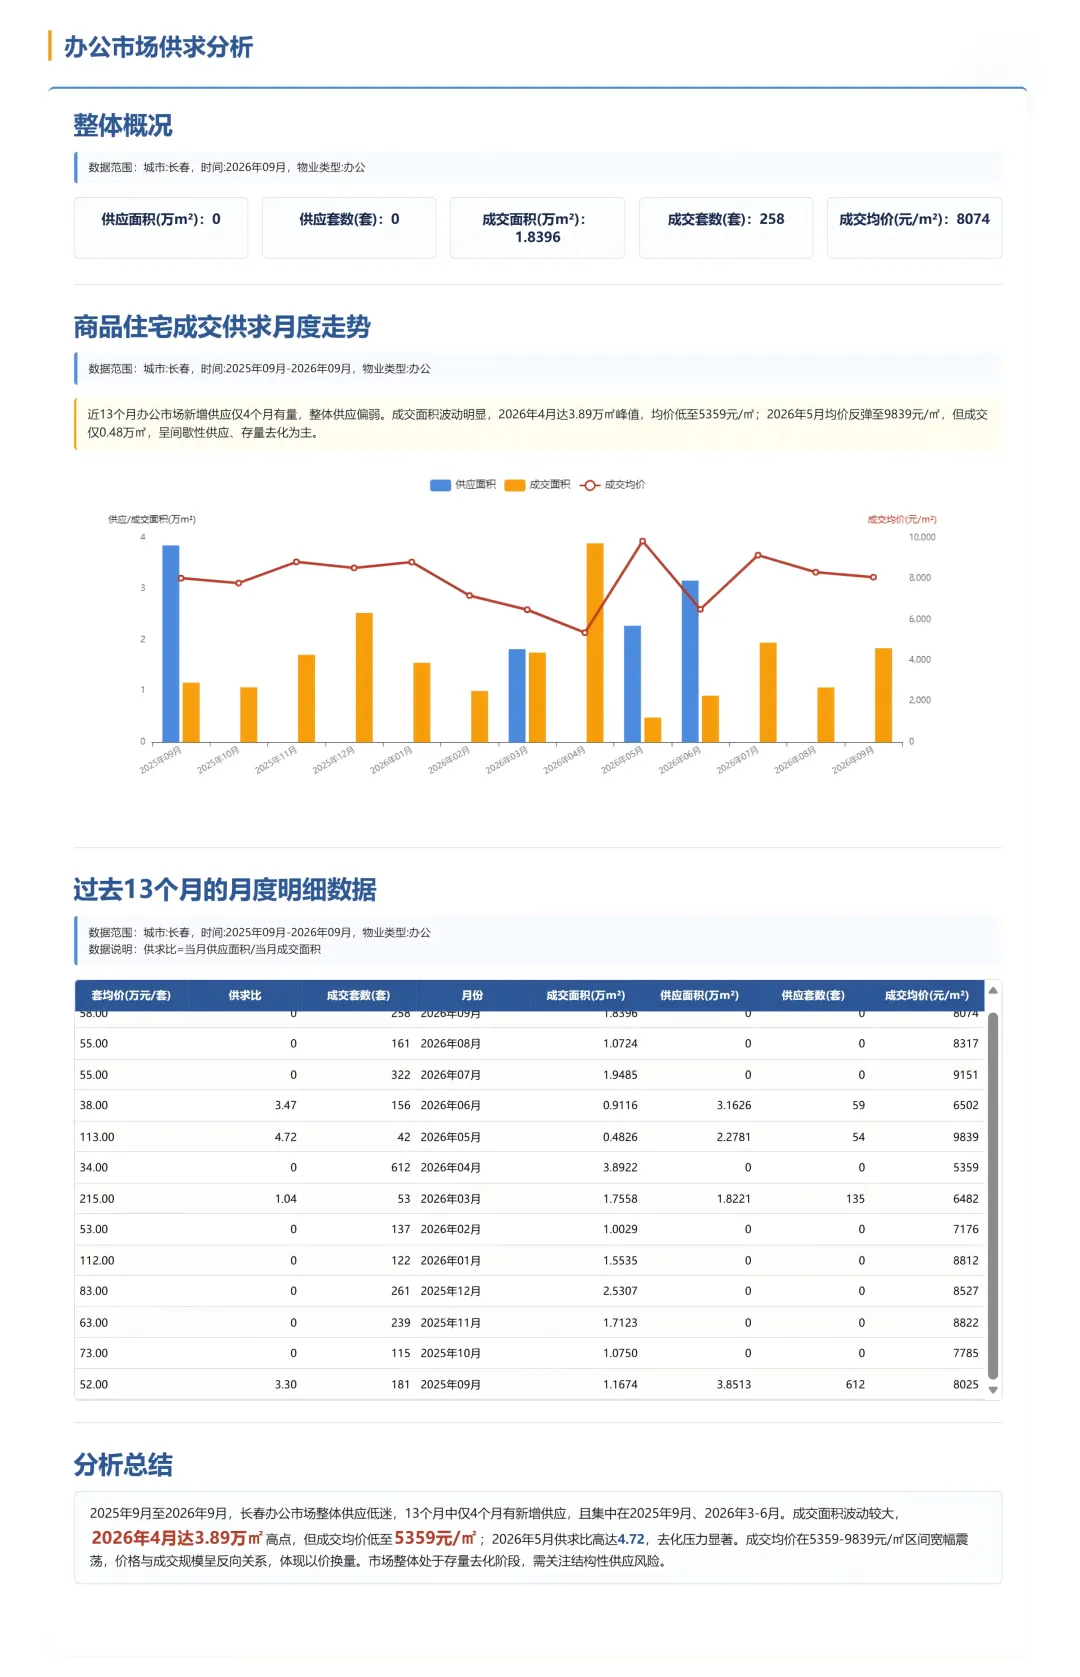
整体概况:2026年9月长春办公物业供应面积与套数均为0,成交面积1.8396万㎡、成交258套、成交均价8074元/㎡。
2026年9月长春办公市场供应为0,成交面积1.8396万㎡,环比上涨71.5%、同比上涨57.6%;成交258套,环比上涨60.2%。自7月起连续三个月零供应,市场以存量去化为主。成交均价8074元/㎡,环比下跌2.9%、同比微涨0.6%,呈量升价稳。年内供应集中于3、5、6月,5月供求比4.72、6月3.47,阶段性供过于求;4月成交3.8922万㎡为峰值,均价5359元/㎡,为低价放量。9月套均价58万元/套,环比上涨5.5%、同比上涨11.5%,套均面积扩大。
分析总结:2025年9月至2026年9月,长春办公市场整体供应低迷,13个月中仅4个月有新增供应,且集中在2025年9月、2026年3-6月。成交面积波动较大,2026年4月达3.89万㎡高点,但成交均价低至5359元/㎡;2026年5月供求比高达4.72,去化压力显著。成交均价在5359—9839元/㎡区间宽幅震荡,价格与成交规模呈反向关系,体现以价换量。市场整体处于存量去化阶段,需关注结构性供应风险。
3.2 商业供求分析
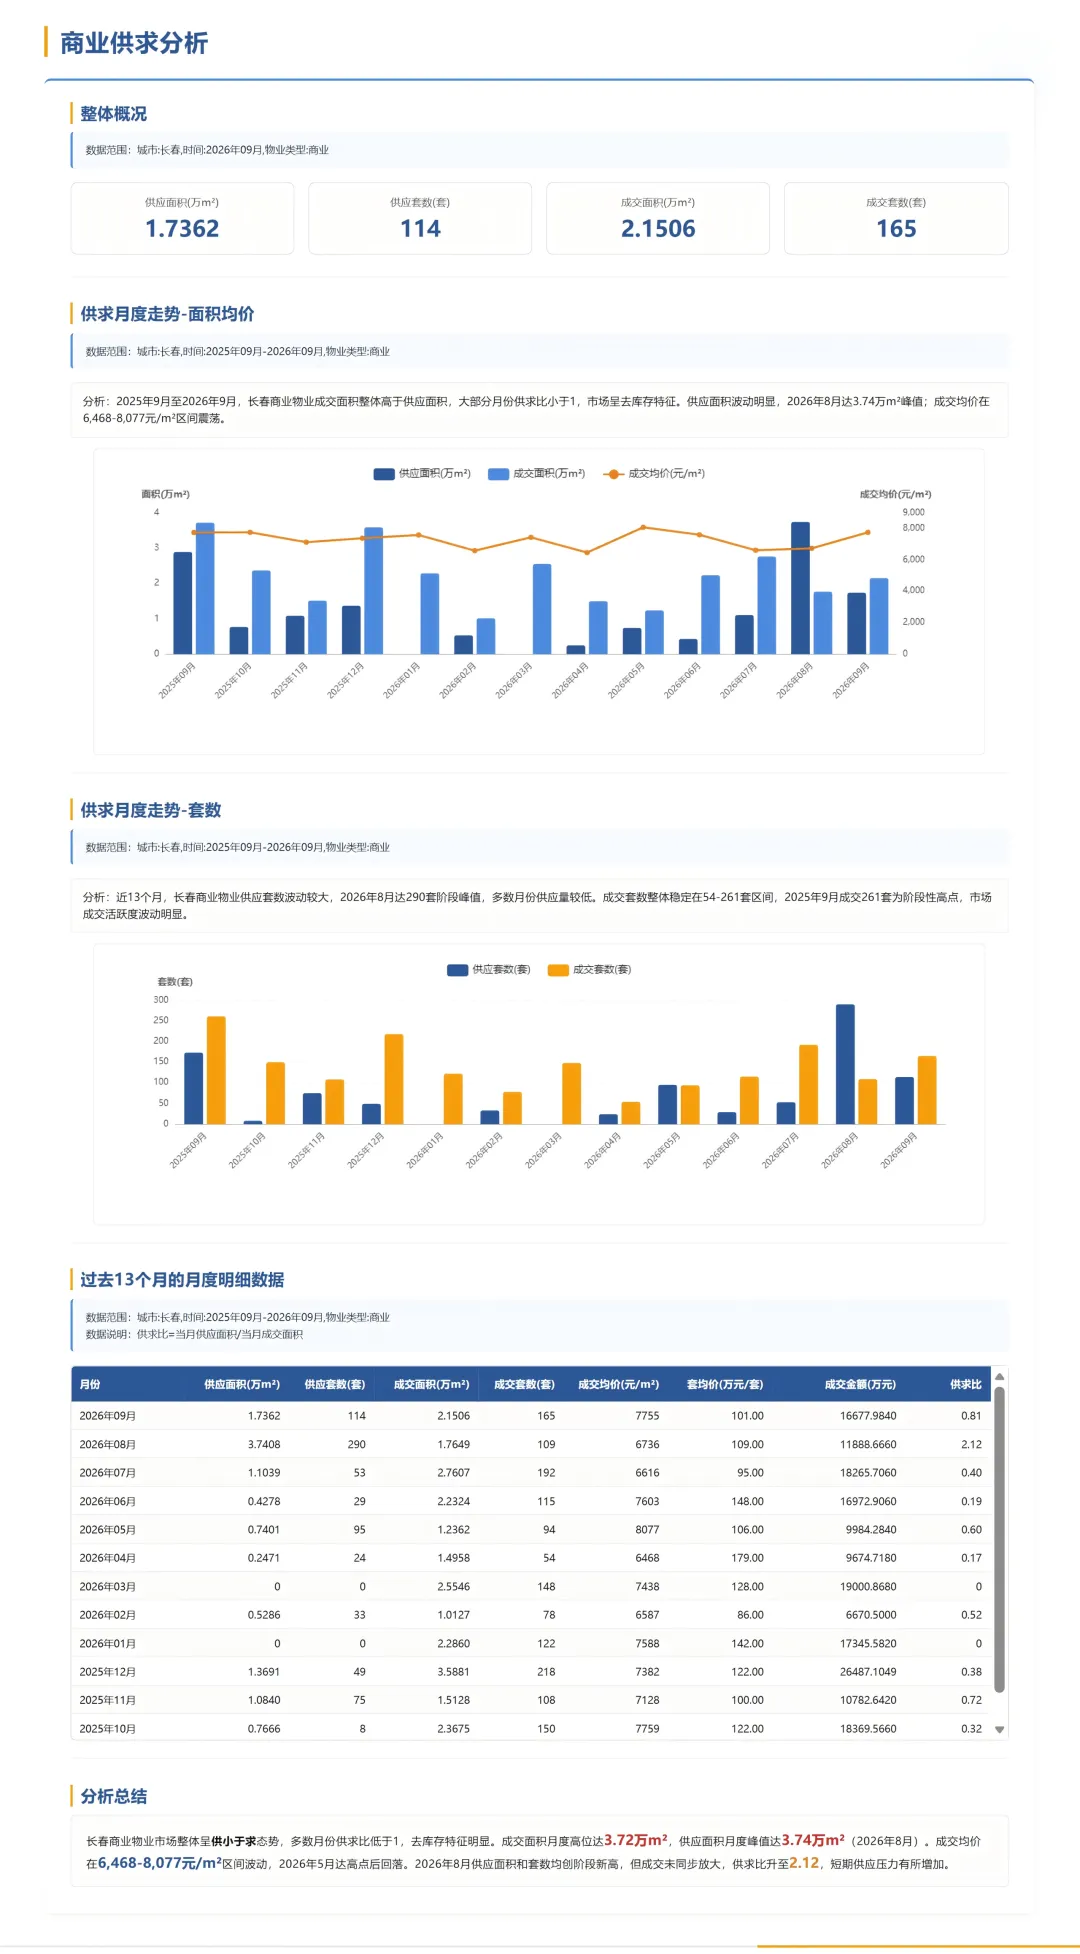
整体概况:2026年9月长春商业市场供应面积1.7362万㎡、供应套数114套、成交面积2.1506万㎡、成交套数165套。
2026年9月长春商业市场供应面积1.7362万㎡,环比下降53.6%、同比下降39.9%;成交面积2.1506万㎡,环比增长21.9%、同比下降42.2%。供应套数114套,环比下降60.7%;成交套数165套,环比增长51.4%。供求比由8月2.12回落至0.81,重回供小于求。成交均价7755元/㎡,环比上涨15.1%、同比微涨0.1%;但套均价101万元/套,环比下降7.3%,套均成交面积由161.9㎡降至130.3㎡,显示中小面积商业成交占比上升,均价上涨受成交结构变化推动。整体成交环比修复,同比仍处低位。
分析总结:长春商业物业市场整体呈供小于求态势,多数月份供求比低于1,去库存特征明显。成交面积月度高位达3.72万㎡,供应面积月度峰值达3.74万㎡(2026年8月)。成交均价在6468—8077元/㎡区间波动,2026年5月达高点后回落。2026年8月供应面积和套数均创阶段新高,但成交未同步放大,供求比升至2.12,短期供应压力有所增加。
3.3 商办区域供求
2026年9月长春商办市场办公零供应、商业局部供应。办公供应面积均为0万㎡、供求比均为0,成交集中于绿园(50套、0.65万㎡)、净月(71套、0.37万㎡)、南关(55套、0.33万㎡),均价4700—10320元/㎡。商业供应仅净月、汽贸、宽城;净月供求比9.96,供应1.53万㎡、成交0.15万㎡,去化压力显著;汽贸、宽城供求比0.07、0.24。商业价格分化明显,朝阳均价16990元/㎡,双阳仅1250元/㎡。核心风险为净月商业供应过剩。
THE END
特别提醒:
本文由【克而瑞(长春)研究中心】分析师王宝鹏撰写,【克而瑞(长春)研究中心】深耕长春房地产行业二十余载,依托长期沉淀的海量行业数据库与标准化成熟研究体系,紧跟行业发展趋势、贴合多元客户研究需求,以克而瑞资深地产专家团队为核心动力,搭配行业领先的地产COWORK分析工具,形成 “资深专家+大数据+AI技术” 的协同研发模型;研究范围覆盖政策、土地、新房、商办、长租等地产赛道;分析维度贯穿宏观经济、行业趋势、市场供求、城市发展、房企运营、产品客研等六大层面;形成形式包含热点快评、深度专题、周度 / 月度 / 季度 / 年度常规系列报告,提供完整、多层次的地产研究咨询。本文内容仅作行业研究交流之用,不构成任何投资建议或决策依据。
往期精彩内容:
商务合作:卢女士13804356185

发表评论
发表评论: