
 研报速递
导语
在资本市场中,新股发行(IPO)的定价之谜一直是学术界和业界关注的焦点。普遍存在的IPO抑价现象(即新股上市首日收盘价显著高于发行价)困扰着全球各大市场,信息不对称被认为是导致这一现象的重要原因之一。在这一背景下,证券分析师作为信息中介,其角色显得尤为关键。
那么这些上市前的研报,究竟是帮投资者看清了一家公司的真实价值,还是只为“炒新”?
日前,北京大学光华管理学院金融学系教授贾春新、副教授卢瑞昌与合作者的论文《Pre-IPO Analyst Coverage: Information Production or Hype?》(IPO前分析师覆盖:信息挖掘还是炒作造势?)已被国际金融学顶刊Journal of Financial and Quantitative Analysis正式接收,该论文系统地回答了这个问题。
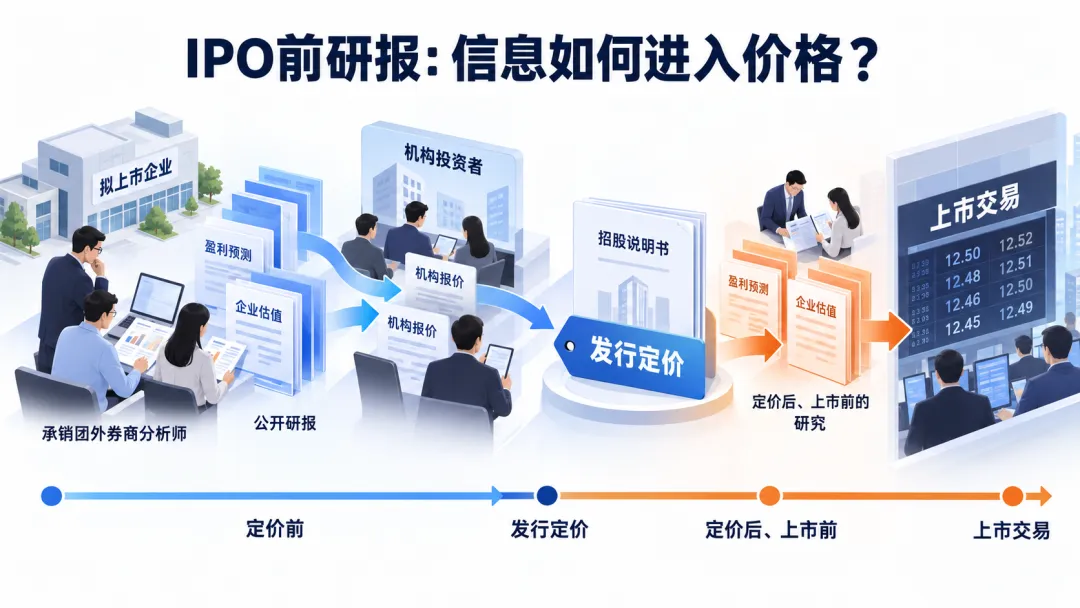
中国IPO市场的独特样本
新股发行时,企业与投资者之间的信息差往往很大。谁来挖掘有效信息,这些信息又如何帮助市场判断企业价值,是IPO定价的关键。在美国,监管层设置了“静默期”:与承销商有关联的分析师在新股上市前公开发布研报受到限制,其他分析师的上市前研究也近乎绝迹。美国也曾尝试扩大IPO前交流。2012年《JOBS法案》允许新兴成长企业的承销关联分析师更多参与投行会议,并在投行安排下与潜在投资者沟通,这类沟通主要围绕承销机构与机构投资者之间的交流展开。不过,有研究发现,相关分析师上市后的首次研究覆盖更乐观、盈利预测更不准确,市场反应也更弱。这说明,扩大交流并不必然改善信息质量,交流方式和研究独立性同样重要。
在2009年至2012年的中国A股市场,IPO前的分析师研报却异常活跃。这为研究分析师在IPO定价中的真实作用提供了一个独特的“天然实验场”。贾春新与卢瑞昌及合作者的研究选取了2009年至2012年间的859宗IPO数据,这一时期中国证监会未对IPO发行价设定市盈率上限,使得发行价能更充分地反映市场信息。数据显示,平均每家IPO在上市前有10.56家券商的分析师发布研报,超过98%的IPO拥有上市前分析师覆盖。这种高覆盖率为研究提供了丰富的数据基础。
研报真能抬价?
研究首先确认了一个关键事实:上市前的研究,对新股定价有实质影响。
在定价日之前,覆盖的券商每增加一个标准差(约3.6家),发行价相对拟发行价的上调幅度平均增加6.88个百分点,对一只平均规模的IPO而言,相当于多募资约5890万元人民币(约940万美元)。分析师的盈利预测越乐观,发行价被抬升的幅度越大,乐观程度增加一个标准差,对应发行价上调幅度增加约73个百分点。
不过,一个现象值得注意:在美国,发行价上调越多,上市首日涨幅往往也越高(即“部分调整”现象);但在这一中国样本中恰恰相反,发行价修订幅度越大,首日收益反而越低。研究者解释,这可能与中国IPO独特的“混合拍卖”机制有关。由于承销商没有自主配售权,无法利用折价发行的股票奖励提供信息的机构投资者,加上发行价通常低于市场出清价的拍卖特征,机构投资者可能较少压低报价,使得发行价更充分地反映了市场信息,从而削弱了首日回报的空间。
信息生产胜过炒作
那么,这些研报究竟是理性研究,还是煽动情绪的炒作?研究给出了三组关键证据,均指向前者。
其一,分析师覆盖与机构投资者的网下申购显著正相关,却与散户的网上申购无关。说明研报主要服务于成熟机构,而非挑动散户情绪。
其二,分析师的盈利预测,并不会随申购热度升高而追涨调整。他们没有被动附和市场情绪。
其三,也是最有说服力的:定价后、上市前的分析师覆盖与其后一至两年的长期持有回报显著正相关,定价前覆盖与两至三年的回报呈边际显著正相关;而乐观预测与长期回报没有显著关系。如果研报主要是在短期推高价格,理论上应与较低的长期回报相关,但数据并未支持这一点。
研究还考察了与承销商存在交叉持股关系的“关联分析师”。在中国,部分券商存在共同大股东:与承销商有共同大股东的关联券商,其分析师确实更愿意覆盖关联公司承销的新股——覆盖概率约30%,高于全样本约16%的平均水平。但有意思的是,这些“关联分析师”并未给出显著更乐观的盈利预测。剔除这些关联报告后,研究的核心结论依然成立。
这告诉我们:即便存在利益关联,分析师的声誉约束仍可能发挥作用。研报整体上承载的是有价值的信息,而非单纯的营销炒作。
工具变量创新
研究证券分析师对股票市场的影响,内生性是一个难以逾越的话题。研究者很难找到一个理想的工具变量,而这一研究创造性地提出了一个崭新的工具变量:分析师撰写研报的时间窗口。 IPO发行时期越长,分析师撰写研报的时间越充裕,覆盖的分析师就会越多。这也是由一级市场分析师研究的特性所决定的。二级市场循环流转,念念不住,每只股票不存在特有的研究时间窗口,测量分析师覆盖只能用相同的日历起点与终点。而一级市场上,每只IPO股票,发行过程各自有不同的日历起点与日历终点,时长各不相同。
结论与启示
这项研究为我们理解中国IPO市场中分析师的角色提供了重要证据。总体而言,IPO前的分析师研报并非单纯的炒作,而是发挥了信息生产的功能。
中国这一制度实践的创新意义,在于将承销团之外券商的公开研究与上市前市场化定价相结合,为IPO价格发现提供更广泛的信息来源。研究表明,即使存在潜在利益冲突,分析师仍可能提供有用的信息。这为如何鼓励上市前研究、同时管理利益冲突提供了具有国际参考价值的中国经验。
论文最后显示,近年来新上市企业呈现出向规模较小、科技属性更强企业集中的趋势,与此同时,IPO定价前的分析师覆盖明显减少,甚至相当一部分企业在发行定价前缺乏任何公开分析师研究。文章讨论了多方面可能原因,包括专业研究门槛较高、企业不确定性较强、机构关注度有限,以及新股供需特征削弱了部分市场主体的信息获取激励等。这一现象表明,在更加市场化的定价环境下,如何持续激励高质量信息生产,仍是提高发行定价效率和市场资源配置功能的重要议题。
注:本篇论文的其他作者还包括佛罗里达大学Jay R. Ritter,上海财经大学Zhen Xie,南卡罗来纳大学Donghang Zhang。
贾春新,北京大学光华管理学院金融学系教授,北京大学金融与证券研究中心主任,北京大学曹凤岐金融发展基金理事会副主席兼秘书长。1981年(不满15岁)读金融本科。1999年在北京大学获得金融专业经济学博士学位。2002年2月至2003年1月任加拿大卡尔加里大学Haskayne商学院HSBC(汇丰银行)访问教授。2009年7月至2010年5月为美国哥伦比亚大学访问学者。主要研究领域为金融市场与金融机构。在英文金融学顶刊Review of Financial Studies, Journal of Financial and Quantitative Analysis,以及《中国社会科学》《经济研究》《管理世界》《金融研究》等著名刊物发表论文数十篇。2024年获得第二十届北京市高等教育教学名师奖,2022年和2006年两度获得北京大学教学优秀奖,还获得了2017年曾宪梓优秀教学奖,2009年北京银行奖教金,2008年首届厉以宁教学奖,2001年北京大学摩托罗拉奖教金。他入选2010年教育部“新世纪优秀人才支持计划” 。
卢瑞昌,北京大学光华管理学院金融学系副教授,2014年获新加坡国立大学商学院金融学博士学位,2014年加入北京大学光华管理学院金融学系,长期从事公司金融与金融中介领域的研究。其研究聚焦银行贷款定价、金融机构行为与公司治理等核心议题,注重在制度背景与微观数据基础上识别因果机制。学术成果发表于 Management Science (3篇)、Journal of Financial and Quantitative Analysis、Review of Accounting Studies 等国际权威期刊,并在《金融研究》《管理科学学报》等国内重要刊物发表多篇论文。研究主题涵盖银行关系与信贷供给、并购融资、IPO定价与投资者行为、信息披露等方向。在政策研究方面,长期参与中国证监会、国家发展改革委等部委委托课题,多项成果服务于资本市场制度设计与政策评估,推动学术研究与监管实践的有效对接。卢瑞昌的研究以严谨实证方法为基础,以现实问题为导向,在银行与公司金融交叉领域形成了系统框架,持续贡献于学术认知与实践。

来源丨北大光华对外关系部
排版丨李珅
编辑丨王小雅
审阅丨塔娜
往期发布:
蓝天保卫战背后,地方政府的考核博弈与治理选择丨学术光华

发表评论
发表评论: