
 研报速递
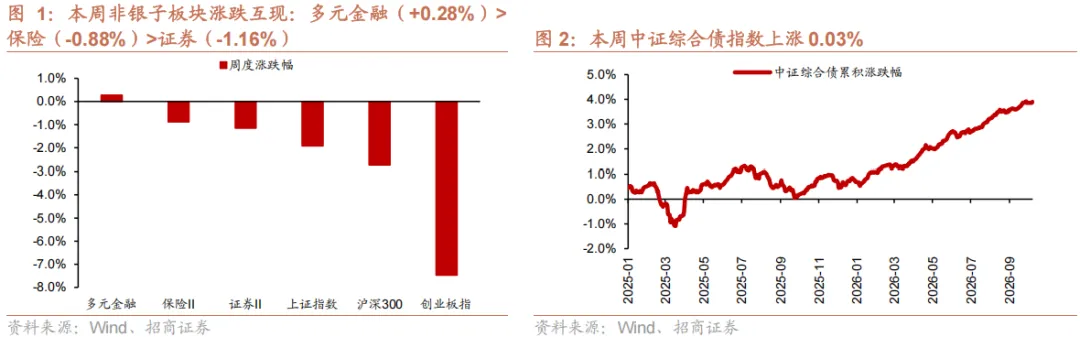
本周(2026/9/28-2026/10/9)非银子板块涨跌互现:多元金融(+0.28%)>保险(-0.88%)>证券(-1.16%)。
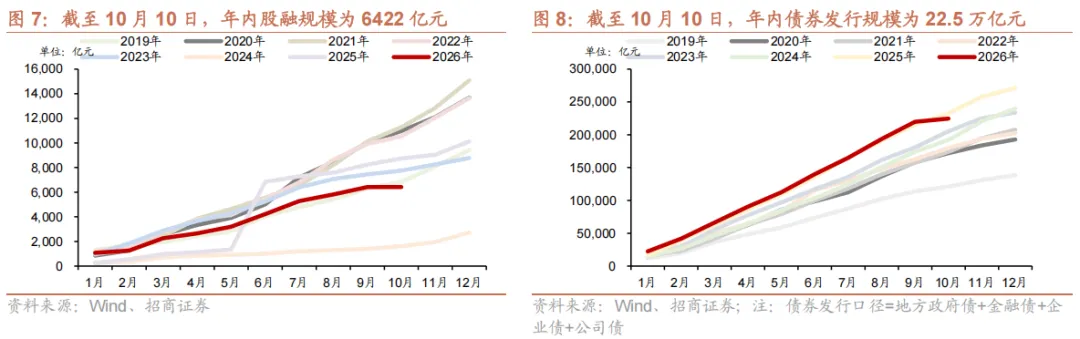
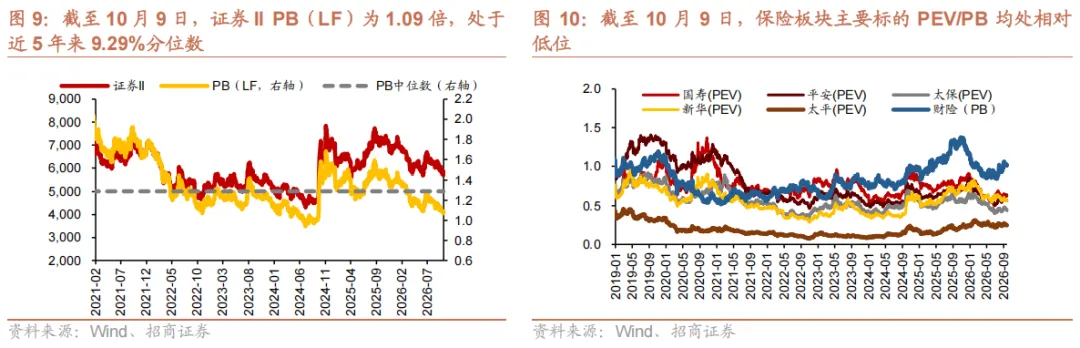
证券板块:监管释放利好信号,看好板块后市表现。10月10日,中国证监会主席吴清召开资本市场和金融形势专家座谈会,吴清主席表示,“上市公司和行业机构是市场的重要主体,…共同把资本市场建设好,更好回报广大投资者”,后续“稳市机制”工具箱有望扩容,“更多增量政策工具”值得期待。对于券商板块而言,三投联动收益入表,有望支撑3Q26业绩同比两位数增长,我们预计3Q26 42家上市券商归母净利润为742亿,同比+14%,环比-21%。而截至10月9日,证券II PB为1.09倍,处于近5年9.29%分位点处;26Q2券商板块机构持仓为0.60%,远低于标配水平3.13%,考虑3Q26证券II 下跌9.0%、预计目前机构持仓远低于这一水平;板块机构持仓、估值水平和优良基本面严重错配。往后看,考虑监管维稳决心坚定、市场资金面分散,叠加三季报业绩披露期将近,券商作为政策敏感性板块,估值修复机会明确,建议高度重视目前的配置机会。(个股推荐详见招商证券公开报告)
保险板块:8月人身险公司累计保费增速转负,主因基数和短期政策影响,四季度重心备战2027年开门红。根据金融监管总局披露数据,(1) 保险行业 1-8月累计保费收入为48192亿,同比+0.4%(前值+1.9%),增速进一步放缓; 8月单月保费收入为5302亿,同比-10.3%(前值-8.6%),连续四个月单月负增长。(2)人身险公司1-8月累计保费收入同比-0.2%(前值+1.8%),年内增速首次转负,8月单月保费收入同比-13.6%(前值-13.2%),降幅小幅扩大,预计主要受去年同期高基数以及银保65号文规范市场行为影响。(3)财产险公司1-8月累计保费收入同比+2.2%(前值+2.3%),8月单月保费收入同比+1.8%(前值+3.6%)。其中车险单月保费收入继续受汽车销量下滑影响(广义乘用车和新能源车8月销量降幅较7月分别扩大2.6pt和6.2pt),同比-0.1%再次转负(前值+0.2%);非车险单月保费收入同比+4.6%(前值+8.2%),增速放缓但依旧保持韧性。预计四季度保险行业以筹备2027年开门红为主,上市险企产品策略主打分红险,在持续低利率和居民存款搬家趋势下,预计仍有较强收益率和跨周期投资优势。截至10月9日,各上市险企估值为:中国人寿0.60xPEV、中国平安0.56PEV、中国太保0.44xPEV、新华保险0.56xPEV、中国太平0.22xPEV、中国财险0.95xPB。(个股推荐详见招商证券公开报告)
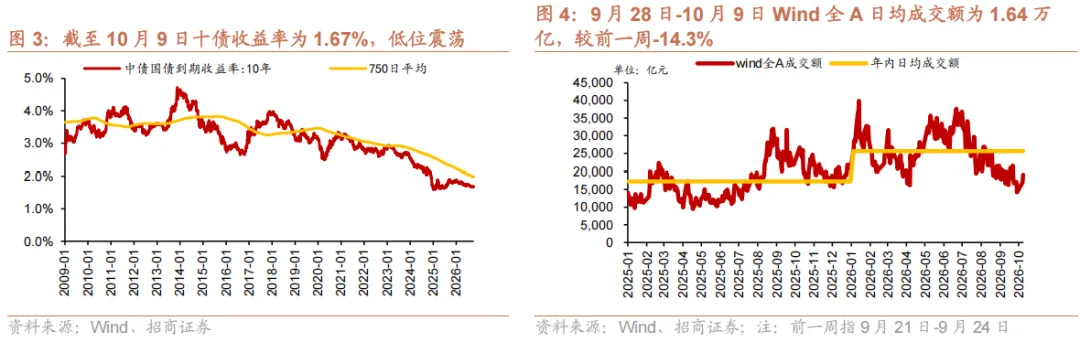
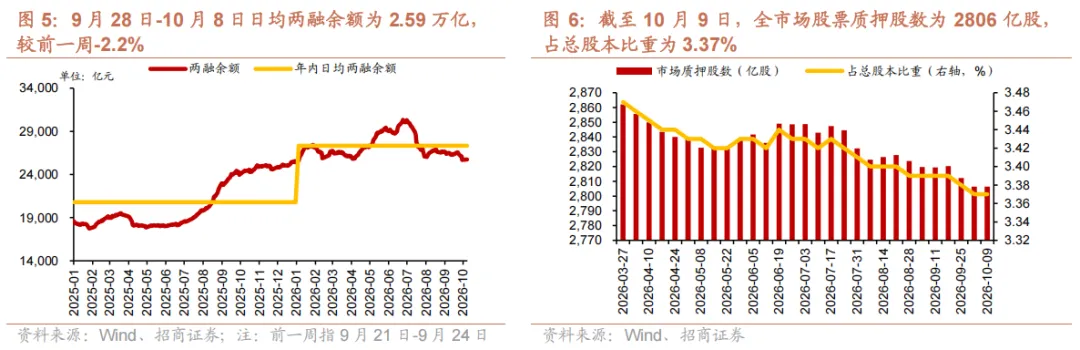
风险提示:经济增长不及预期;监管收紧;产品吸引力下降;资本市场波动;利率下行;大灾频率升高。
特别提示:
本公众号不是招商证券股份有限公司(下称“招商证券”)研究报告的发布平台。本公众号只是转发招商证券已发布研究报告的部分观点,订阅者若使用本公众号所载资料,有可能会因缺乏对完整报告的了解或缺乏相关的解读而对资料中的关键假设、评级、目标价等内容产生理解上的歧义。
本公众号所载信息、意见不构成所述证券或金融工具买卖的出价或征价,评级、目标价、估值、盈利预测等分析判断亦不构成对具体证券或金融工具在具体价位、具体时点、具体市场表现的投资建议。该等信息、意见在任何时候均不构成对任何人的具有针对性、指导具体投资的操作意见,订阅者应当对本公众号中的信息和意见进行评估,根据自身情况自主做出投资决策并自行承担投资风险。
招商证券对本公众号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。对依据或者使用本公众号所载资料所造成的任何后果,招商证券均不承担任何形式的责任。
本公众号所载内容仅供招商证券股份客户中的专业投资者参考,其他的任何读者在订阅本公众号前,请自行评估接收相关内容的适当性,招商证券不会因订阅本公众号的行为或者收到、阅读本公众号所载资料而视相关人员为专业投资者客户。
一般声明:
本公众号仅是转发招商证券已发布报告的部分观点,所载盈利预测、目标价格、评级、估值等观点的给予是基于一系列的假设和前提条件,订阅者只有在了解相关报告中的全部信息基础上,才可能对相关观点形成比较全面的认识。如欲了解完整观点,应参见招商证券网站(http://www.cmschina.com/yf.html)所载完整报告。
本公众号所载资料较之招商证券正式发布的报告存在延时转发的情况,并有可能因报告发布日之后的情势或其他因素的变更而不再准确或失效。本资料所载意见、评估及预测仅为报告出具日的观点和判断。该等意见、评估及预测无需通知即可随时更改。
本公众号所载资料涉及的证券或金融工具的价格走势可能受各种因素影响,过往的表现不应作为日后表现的预示和担保。在不同时期,招商证券可能会发出与本资料所载意见、评估及预测不一致的研究报告。招商证券的销售人员、交易人员以及其他专业人士可能会依据不同的假设和标准,采用不同的分析方法而口头或书面发表与本资料意见不一致的市场评论或交易观点。
本公众号及其推送内容的版权归招商证券所有,招商证券对本公众号及其推送内容保留一切法律权利。未经招商证券事先书面许可,任何机构或个人不得以任何形式翻版、复制、刊登、转载和引用,否则由此造成的一切不良后果及法律责任由私自翻版、复制、刊登、转载和引用者承担。

发表评论
发表评论: