
 研报速递
10月12日研报精选,今日收录47篇,精选18篇,涵盖宏观、行业和个股方向。以下是主要看点。
核心看点
📈 超预期业绩
▸ 景旺电子:同比增长53.5%-75.1%,环比增长29.7%-47.9%;归母净利9.12-10.89亿,同比增长205.5%-264.7%,环比增长147.2%-195.2%;扣非归母净利9.39-11.16亿,同比增长294.3%-368.7%,环比增长239.9%-304.0%。
▸ 宏发股份:毛利率为32.68%,同比-1.56pct。
▸ 思源电气:收入达31.83亿元,同比增长11.22%,收入占比提升至29.49%。
🔥 AI算力
▸ 德邦科技:同比增长27.54%;归属于上市公司股东的净利润 6,805.53万元,同比增长49.33%。
🏭 高端制造
▸ 文峰光电:市场规模为75.56亿元,较2024年增长8.38%;预计2026-2028年军用特种线缆行业市场规模增长至101.54亿元,年均复合增长率为10.35%; 2025年我国累计发射运载火箭93 次,其中商业航天发射50 次,占比全年发射总数54%。
精选个股
首次覆盖报告:综合氟化工企业 制冷剂聚合物齐发力
🏷️ 个股:永和股份(605020)
机构 国泰海通 | 评级:增持
🏛 近3日2家机构覆盖
核心观点:参考可比公司及公司成长性,给予2026年17倍PE,目标价35.63元,首次覆盖给予“增持”评级。我 们预测公司 2026-2028年的 EPS 为2.10、2.51、2.95元,增速为+90.6%、+19.9%、+17.4%。
2026 年上半年,公司实现营业收入31.34 亿元,同比增长28.16%;实现归属于上市公司股东的净利润5.13 亿元,同比增长89.01%;扣除非经常性损益后归母净利润5.27亿元,同比增长96.75%。
Q3业绩预增大超预期 看好AI放量叠加主业涨价双轮驱动
🏷️ 个股:景旺电子(603228)
机构 招商证券
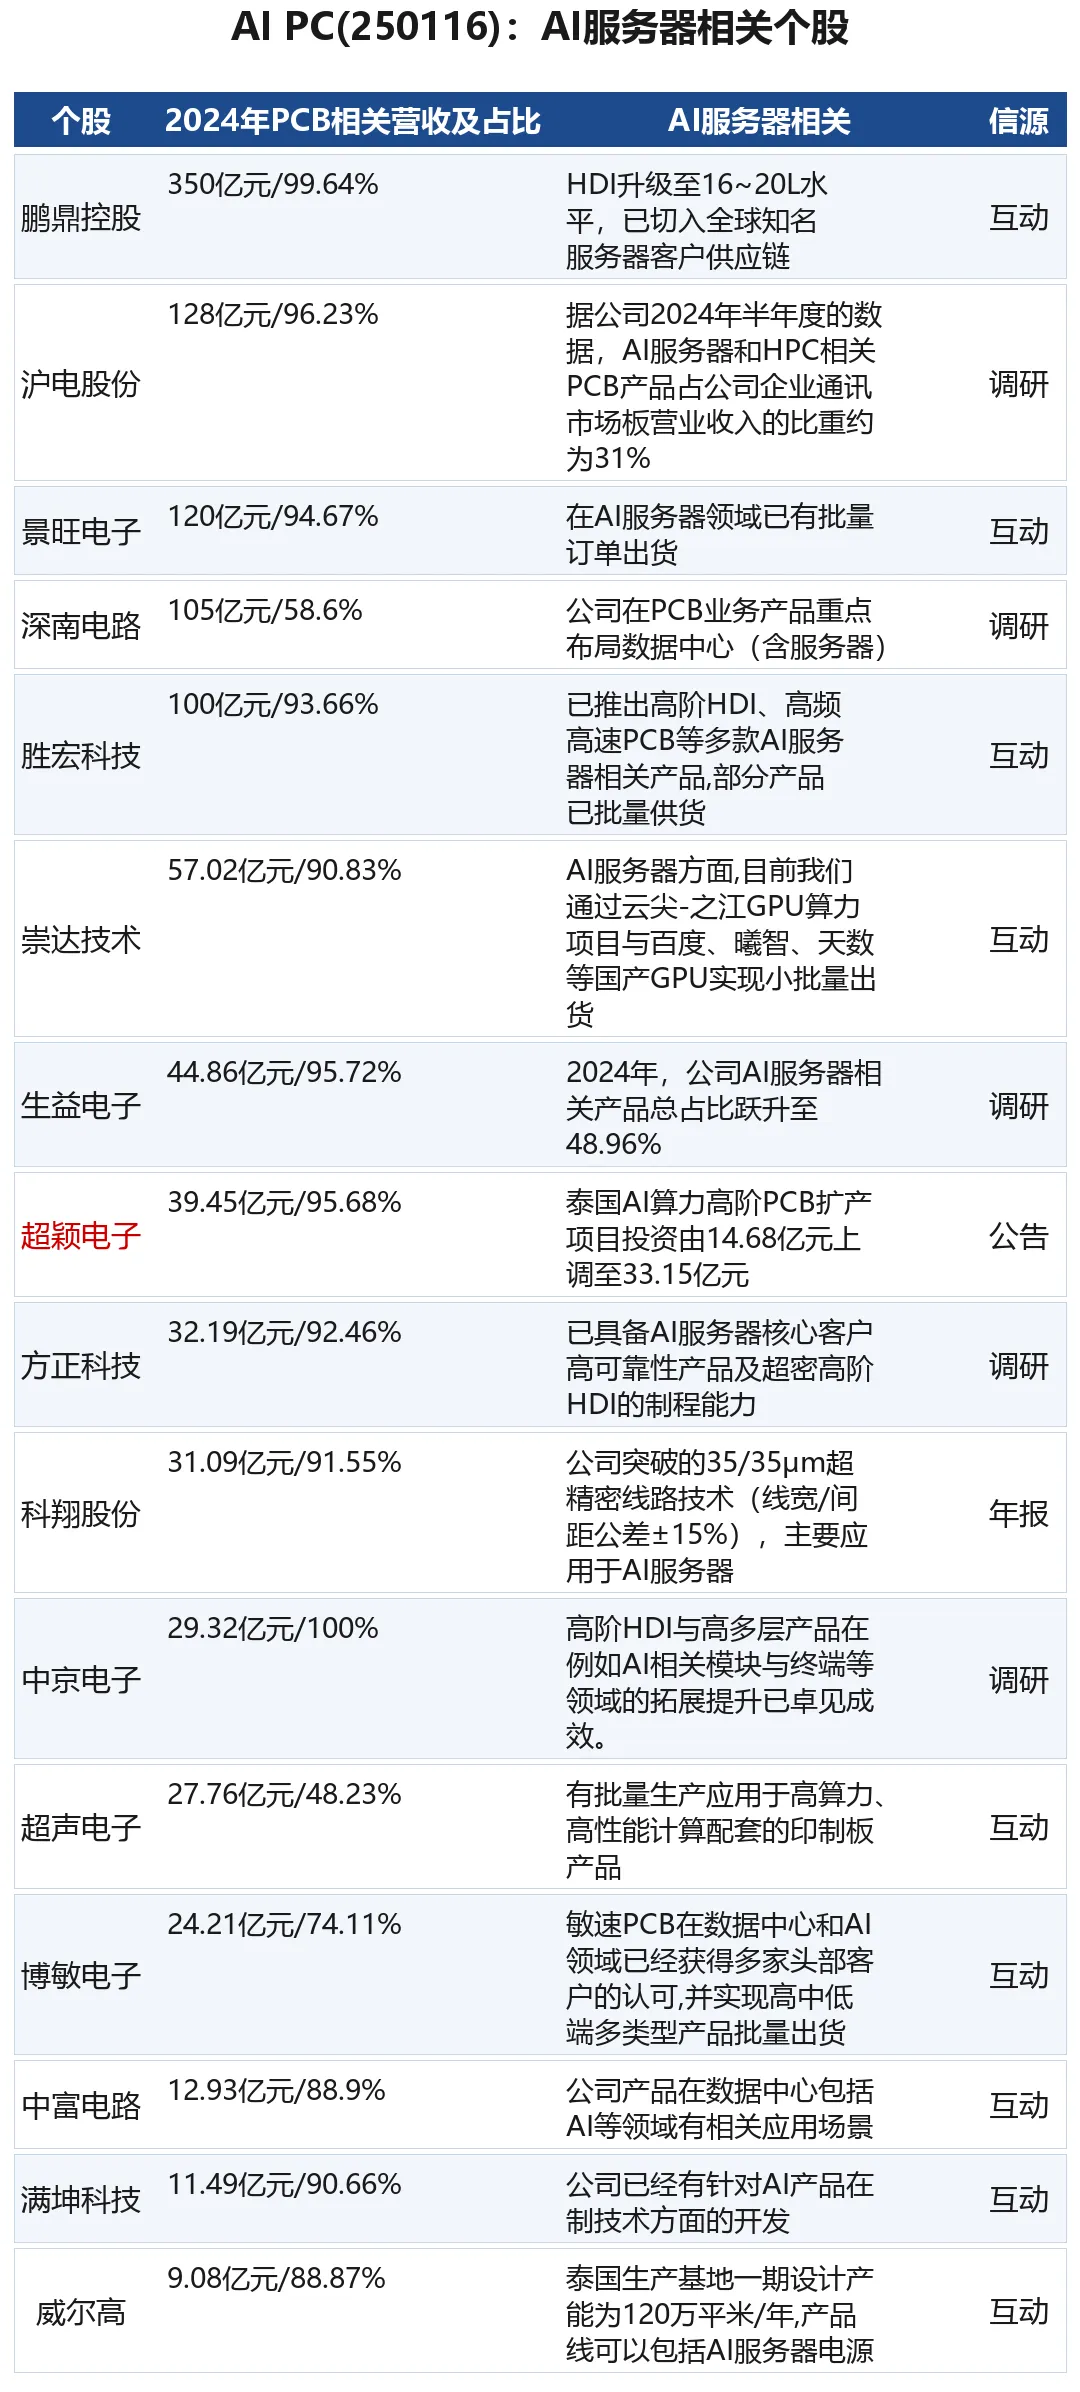
核心观点:事件:9 号公司盘后公告Q3 业绩预增:26Q3 收入61.2-69.8亿,同比增长53.5%-75.1%,环比增长29.7%-47.9%;归母净利9.12-10.89亿,同比增长205.5%-264.7%,环比增长147.2%-195.2%;扣非归母净利9.39-11.16亿,同比增长294.3%-368.7%,环比增长239.9%-304.0%。投资建议:考虑到公司Q3 业绩超预期,且下游N 客户Rubin 服务器订单进入放量期,光模块PCB 订单批量交付加速,算力领域订单将呈现高速增长态势, 且传统业务成本传导顺畅, 故我们最新预测26-28年营收为230.4/322.5/451.6亿, 归母净利30.1/54.8/89.9亿, 对应EPS 为2.80/5.09/8.36元, 对应PE 为34.7/19.0/11.6倍,维持“强烈推荐”评级。考虑到公司和行业的发展趋势,我们认为景旺未来在大客户中的订单份额将持续获得超预期的提升,除了高多层料号,Rubin 的高阶HDI 计算板亦有望在Q4 得到量产突破,且参考其mSAP 工艺能力来看,高阶HDI 的良率爬坡亦值得期待。公司传统主业将显著受益于此轮涨价周期,盈利能力有望持续修复,并贡献超预期的利润弹性。按照中位数计算,净利率15.3%,同比+7.6pcts 环比+7.5pcts;扣非净利率15.7%,同比+9.7pcts 环比+9.8pcts。
我们看好公司优秀管理能力,汽车、数通高端产能升级打开中长线业绩和估值的向上空间。
多远布局增长引擎强劲 深耕创新筑牢竞争壁垒
🏷️ 个股:宏发股份(600885)
机构 华安 | 评级:买入
核心观点:我们预计26-28年收入分别为197.54/226.97/259.24亿元;归母净利润分别为19.76/23.97/25.72亿元,对应PE 分别25.30/20.85/19.43倍,维持“买入”评级。2026Q2 实现营收59.14亿元,同比增长35.52%,实现归母净利润6.72亿元,同比增长21.45%,实现扣非归母净利润6.53亿元,同比增长19.49%。继电器:2026H1 公司继电器实现营收101.1亿元,同比增长32.7%。公司发布2026年半年度报告,2026H1 实现营收110.22亿元,同比增长32.05%,实现归母净利润11.56亿元,同比增长19.89%,实现扣非归母净利润11.02亿元,同比增长18.97%,毛利率为32.68%,同比-1.56pct。公司创新研发投入4.79亿元,同比增长26.8%,研发投入总额占营业收入比例达到4.35%。
其他个股
上半年收入业绩高增 集成电路封装+散热材料诸多亮点
🏷️ 个股:德邦科技(688035)
机构 浙商证券 | 评级:买入
核心观点:2026H1 收入业绩高增速,业绩受益于规模扩大与成本费用管控增速更佳2026H1 公司实现营业收入 87,995.82万元,同比增长27.54%;归属于上市公司股东的净利润 6,805.53万元,同比增长49.33%。2026H1 泰吉诺实现营收6005.5万元同比+57.28%,随着光模块性能提升带动散热需求提升,该业务有望持续增长。公司核心技术团队在集成电路封装等领域实现多项技术突破,随国产化进程加速业绩有望持续释放,预计2026-2028年归母净利润分别为1.59/2.47/3.98亿元,对应当前PE 分别为56.81/ 36.52/22.69x,“买入”评级。公司AI 材料业务覆盖多个领域,我们认为下列细分板块构成重要看点。分业务来看:集成电路封装(17921.03万元同比+58.45%)、智能终端封装(21703.92万元同比+30.32%)等业务持续深耕带动收入高增。
业绩稳健增长 海外业务占比提升
🏷️ 个股:思源电气(002028)
机构 华安 | 评级:买入
核心观点:我们预计26-28年收入分别为297.00/380.16/475.20亿元;归母净利润分别为43.96/58.03/74.22亿元,对应PE 分别21/16/12倍,维持“买入”评级。2026H1 实现营收107.95亿元,同比增长27.05%,实现归母净利14.64亿元,同比增长13.23%,扣非归母净利润13.98亿元,同比增长13.12%。海外:2026H1 收入达31.83亿元,同比增长11.22%,收入占比提升至29.49%。合同负债及存货:截至2026H1 报告期末,公司合同负债增长至38.29亿元,同比增长49.45%。存货增长至59.99亿元,同比增长27.23%,均较去年及年初有显著提升,为后续收入确认奠定坚实基。
蛋氨酸价格上行推动公司稳健增长
🏷️ 个股:新和成(002001)
机构 天风证券 | 评级:买入
核心观点:2026年上半年,公司实现收入131.3亿元,同比增长18.3%。实现归母净利润40.1亿元,同比增长11.3%。实现扣非净利润39.2亿元,同比增长6.5%。2026年第二季度,公司实现收入68.4亿元,同比增长20.7%,环比增长8.6%。经营活动现金净流量为19.6亿元,同比增长18.8%,环比增长16.2%。
盈利预测与估值:预计公司2026-2028 年归母净利润分别为81、89、98亿元,维持“买入”的投资评级。
北交所新股申购报告:军工特种线缆“小巨人”叠加商业航天新增长极 2025年末在手订单+144%
🏷️ 个股:文峰光电(920296)
机构 开源证券
核心观点:2023-2026H1 文峰光电实现营收2.07/1.94/2.30/1.69亿元,2026H1 实现营收同比增长26.59%。2023-2026H1实现归母净利润6,952.12万元、5,812.82万元、7,098.10万元、5,492.92万元,2026H1 实现归母净利润同比增长12.97%。军工特种线缆“小巨人”, 2026H1 实现归母净利润+12.97%文峰光电主要从事高性能、高可靠性特种线缆及光电组件等产品的研发、生产和销售,产品主要应用于军工领域,主要客户为中航工业、航天科技、航天科工、兵器工业、兵器装备及其下属骨干企业和科研院所等。线缆产品贡献超80%毛利,募投项目扩建航空航天用轻型线缆等产能线缆类产品为文峰光电主要的营收贡献产品,2023-2026H1 分别占总营收比例达到87.83%、87.01%、82.95%、89.53%。2024-2026H1 文峰光电盈利能力稳定提升,毛利率分别为55.16%、57.27%、57.67%,净利率分别为29.96%、30.89%、32.42%,持续保持较高水平。
宏观
情绪与估值:量能回暖 风险偏好仍趋谨慎
国泰海通 | 评级 买入
PE-TTM 历史分位:除上证50持平外,其余指数均回落,中证1000、创业板指均下降2.3 pct。
换手率:主要指数均回升,创业板指增长35.0%居首,中证1000 增长26.1%。
北交所策略专题报告:北交所并购重组再添案例:科创新材实控人将变更 MBO控29.99%
开源证券
我们认为,服务创新型中小企业的北交所能够及时把握并购机遇。
A股观往知来系列之十五:深度复盘
中信建投
8 月上旬,中报密集披露,前期利空好转,市场定价重回业绩驱动,业绩兑现方向板块领涨超跌修复,前期防御板块调整。
3)阶段三(8.4-8.18):海外美伊谈判进展推动油价回落、美股科技财报强劲,前期利空边际好转,市场定价重回业绩驱动,中报兑现能力强板块领涨超跌修复,前期领涨防御板块调整。
策略研究:A股指数探底回升 短期有望构筑双底
湘财
不过,10 月9 日A 股指数走势已呈现为探底回升,预期市场短期有望走出与7 月下跌相呼应的双底形态。
国内方面:中美在贸易领域冲突暂缓,但存在受其他因素影响被中断的风险;我国房地产领域的投资进一步下滑,继续拖累固定资产投资增速;我国宏观杠杆率已连续5 个季度突破300%,制约了短期政策持续宽松的空间。
策略市场周鉴:三星电子业绩强劲 但仍低于市场预期
中信建投
三星电子发布初步业绩,第三季度营业利润约107.4万亿韩元,同比增长782.5%,这是三星电子单季营业利润首次突破100万亿韩元。
行业
电力设备:产业周跟踪:9月储能采招高增 坚定看好锂电固态
华福
9 月新能源批发预估167万辆、环增11%。
风电板块核心观点:大金重工唐山基地首批产品发运,国内约1.6GW海风项目启动施工招标。
AI应用研究感思录(二十七):天时地利人和 谈谈我们坚定看好AI影视的逻辑
招商证券 | 评级 推荐
这波AI 大浪潮,在一开始我们认为就是堪比甚至超过互联网+的大浪潮,而互联网+,特别是移动互联网,诞生了像字节抖音,米哈游,拼多多,小红书等众多巨头。
银行行业点评报告:银行视角看房贷贴息及央行政策工具加码
开源证券 | 评级 中性
财政贴息政策边际拉动银行新增按揭贷款规模,呵护净息差规模上,政策有望边际刺激按揭规模。
2026年国庆节假日数据点评:假期旅游消费彰显韧性 出入境双向稳增政策红利持续释放
申万宏源 | 评级 推荐
投资分析意见:我们认为,2026年国庆假期出行高位稳态延续,总量弹性让位于结构变化,出入境双向高增、免税量价齐升、头部自然景区供给稀缺为核心亮点。
黄金珠宝方面,金价高位震荡,国内足金饰品价格突破 1240 元/克,同比上涨 7%-8%,"金九银十"婚庆旺季叠加消费者逐步适应高金价环境,黄金珠宝消费有望旺季回暖。
国防军工行业:全球地缘局势紧张 商业航天发展加速
财通证券
投资建议:建议关注商业航天相关标的。
农业行业:关注厄尔尼诺 从预期到现实
国泰海通 | 评级 推荐
国家气候中心预计,未来三个月赤道中东太平洋海表温度将继续升高,在秋末冬初达到峰值,此次厄尔尼诺事件将成为有系统性监测以来最强厄尔尼诺事件。
宠物: 国庆宠物消费彰显强劲增长势能根据央视财经,家政平台数据显示,国庆假期家政服务订单中,涨幅最明显的是宠物上门服务订单,周环比增长超300%。
本报告根据公开研报信息整理,仅供参考,不构成投资建议。市场有风险,投资需谨慎。

发表评论
发表评论: