
 研报速递
《2026即时零售洞察报告-NIQ》关键观点解读,完整文档获取请添加文章底部“小云”二维码获取,真免费下载。
当“30分钟送达”成为消费常态,即时零售的底层竞争逻辑已然改写。尼尔森IQ最新发布的报告提出:即时零售不再是线下商超的线上复刻,而是高价值人群管理时间、经营家庭与日常生活的核心基础设施;渠道价值,也从单纯满足“即时需求”,升级为即时×价值需求。
规模持续高增,2026年市场规模预计达1.24万亿元
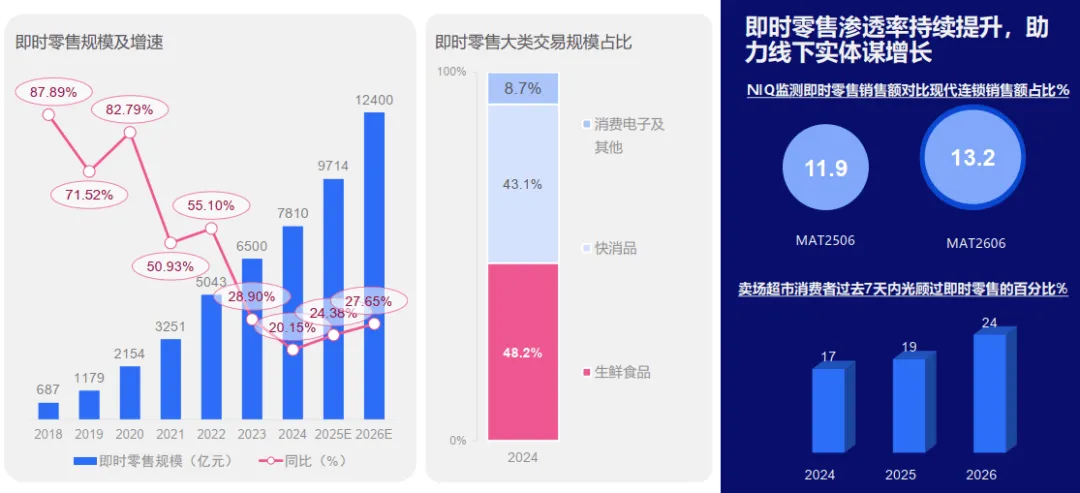
即时零售市场规模自2018年687亿元攀升至2024年7810亿元;预计2025年达到9714亿元,2026年突破12400亿元。2023-2026E同比增速依次为28.90%、20.15%、24.38%、27.65%。
渗透率同步上行,由MAT2506的11.9提升至MAT2606的13.2;卖场超市客群中,近7天使用过即时零售的消费者占比逐年抬升:2024年17%、2025年19%、2026年24%。
从交易结构看,2024年生鲜食品占比48.2%、快消品43.1%、消费电子及其他品类8.7%。统计口径仅限本地线下零售体系,不含餐饮外卖。
竞争换挡:迈入综合经营能力比拼的新阶段
报告将行业发展划分为四个阶段:2010-2015年外卖打底、商品试水;2016-2019年,从外卖附属业态走向独立赛道;2020-2022年,居家场景催化全民消费习惯;2023年至今,深度渗透、模式分化。
行业竞争重心,转向供应链建设、成本管控与用户精细化运营的综合实力博弈。增长破局点回归“人、货、场”:锚定高价值人群核心需求做用户运营,依托全域货盘重构商品结构,打造主题化场景、通过跨品类组合挖掘新增量。
消费人群画像:女性为消费主力,中产高频用户构筑基本盘
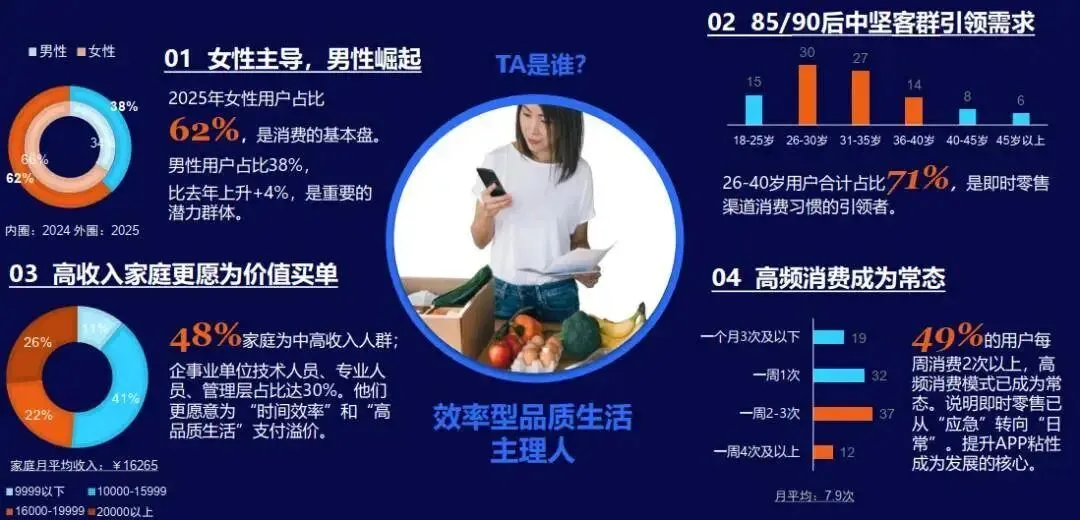
2025年女性用户占比62%,男性占38%,男性用户同比提升4个百分点;26-40岁群体合计占71%;48%用户来自中高收入家庭,企事业单位技术、专业及管理层人员合计占30%。用户消费粘性突出,49%人群每周下单2次以上,月均下单7.9次。
核心消费动机:节省时间/不愿外出占44%,应急需求、出行不便均为40%,日常补货34%,三餐食材采购32%,夜宵等非正餐需求31%。
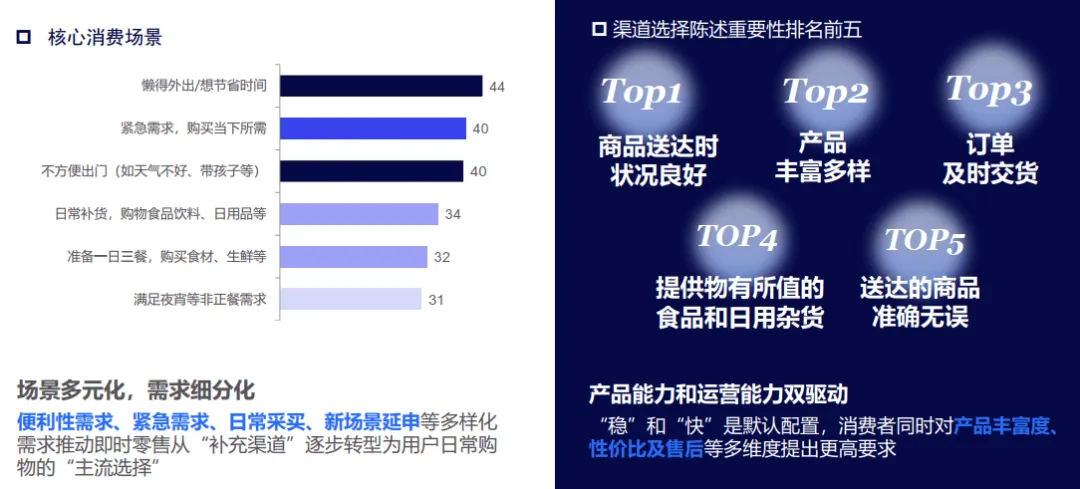
与此同时,消费者对履约与商品品质的标准持续拉高:商品完好度、SKU丰富度、履约准时性、商品性价比、订单准确率均提出更高要求。
货盘与定价:差异化、高端化,驱动增长新引擎
即时零售不等同于线下超市的线上复刻,品牌与商家需重点放大个护、酒水饮料、母婴品类优势。
头部重点品类TOP100 SKU平均重合度仅48%;81%的品类增长由差异化商品贡献。数据显示:非重合单品平均销售额增幅+16.7%,重合单品-8.5%;差异化高端产品扛起55%的增量,高端品销售额增幅+24.0%;非食高端品销售额占比68%,食品高端品占比48%。
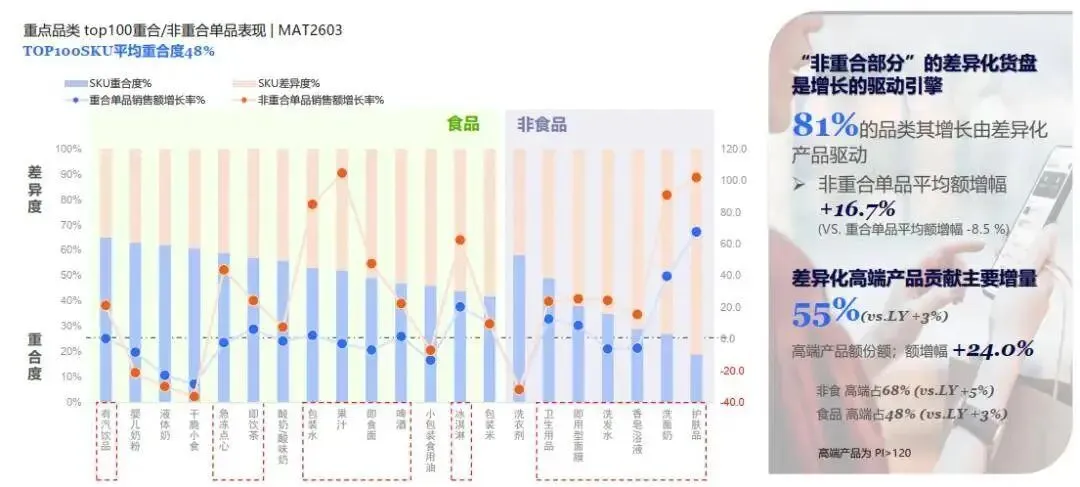
个护赛道高端价格带销售表现亮眼:面膜89%、护肤品83%、洗面奶73%、洗发水60%、香皂浴液45%。细分功效品类增长强劲:多功能面霜(+41.2%)、复合功能面膜(+15.9%)、卸妆膏/油(+22.0%)、头皮护理(+30.6%)。
定价层面,O2O渠道与线下门店价差明显,分层定价策略兼顾溢价增收与折价走量;MAT2603重合单品溢价成功率39%、折价成功率35%。
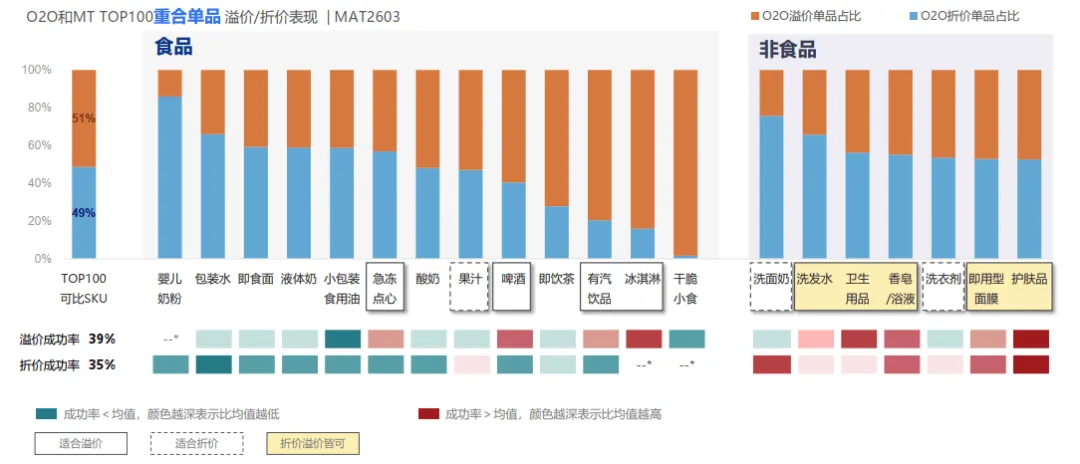
溢价来源于场景紧迫性、确定性需求、产品功效与品牌认可度,防晒、安睡裤、高端冰淇淋、精酿啤酒等品类已显现溢价红利。
场景深度挖掘:拉长夜间消费周期,释放夜间增量
32%消费者通过即时零售采购三餐食材;27%用户对三餐食材的时效容忍阈值为40分钟,超时即判定低效;31%订单来自夜宵、零食、饮品等非正餐场景。18:00-23:00是订单高峰,贡献38%订单;0点之后虽体量偏小,但以5%占比成为增长最快时段。
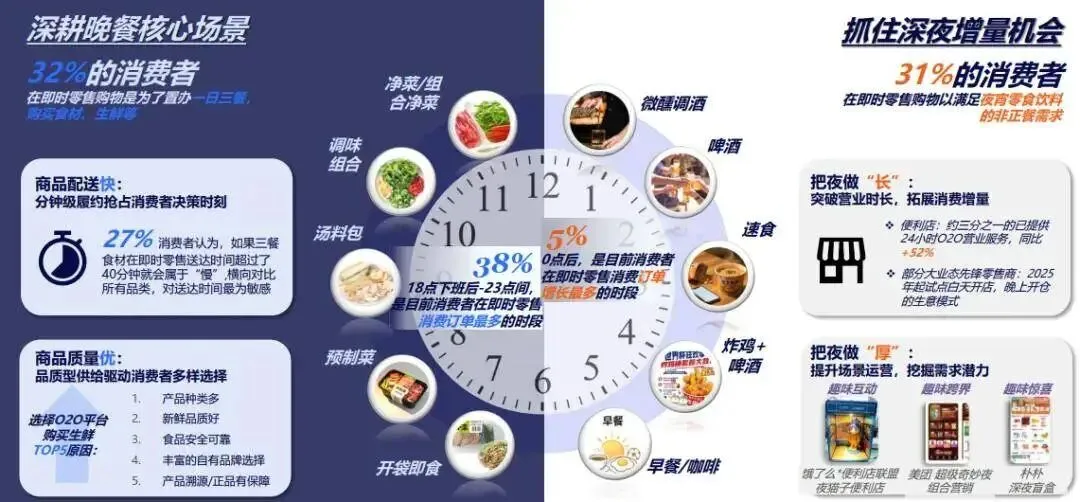
供给端持续适配夜间需求:约1/3便利店上线24小时O2O服务,同比增长52%;部分头部大型零售商自2025年开启创新试点——白天门店营业、夜间仓库履约。
行业展望:价值跃迁,实体零售长效共生
用户需求,从单纯追求“快”,升级为快、准、稳、优,高价值、高品质消费将成为长期主线;行业竞争,从履约速度比拼,升级为货盘差异化、定价分层化、场景深度运营的复合竞争。未来行业方向,将围绕货盘重构、场景破界、实体业态转型,走向多方长效共生。
往期精选资料
获取完整资料可添加下方助理,回复“最新研报”进行获取下载。
点击图片加入资源库,海量资源免费获取
做方案、规划、管理更是如虎添翼啦~
内容有帮助,请“点赞”和“分享” 支持一下呀

发表评论
发表评论: