
 研报速递
一、海外半导体个股 & 行业研报
1. McKinsey 全球研究院 —《AI 经济:互联力量、反馈回路与变化速度》(2026-09-24,宏观框架)
- 核心论点
:AI 能力的进步呈指数级,而数据中心、电网、芯片工厂、矿山等物理基础设施的建设是线性的;不同环节速度严重错配,一处瓶颈缓解会暴露下一处。
- 结论
:领导者需学会多速度管理——基础设施/组织跟不上时增速放缓,采纳速度超过治理/公众接受度时风险上升。用系统视角而非孤立看技术。
2. Cantor Fitzgerald — ON Semiconductor(ON.US,2026-09-16)
- 评级/目标价
:Neutral(中性),目标价 $90(自 $110 下调),现价 $66.60。
- 背景
:Analyst Day 后股价跌约 9%。核心新发布是 EPP(嵌入式功率平台)——多颗芯片集成到单片硅上,功率器件尺寸缩小 >50%、工作温度降低 20%,用前道工艺解决后道挑战。
- 观点
:EPP 若兑现有望成为破解功率瓶颈的 game changer;叠加周期回暖 + 仓位偏低(隐含 8x CY30 EPS 折现),风险收益比渐趋吸引力,但暂维持 Neutral。
- 数据
:2026E 营收 $65.67 亿 / EPS $3.21;2027E 营收 $73.5 亿 / EPS $4.50。
3. Wolfe Research — ON Semiconductor(ON.US,2026-09-17)
- 评级
:Peer Perform(中性),无目标价。
- Analyst Day 要点
:2030 营收 CAGR 12–14%、毛利率目标 53%(不变)、营业利润率 38%(自 40% 下调);CY30 EPS 约 $9(回购前)。
- 数据中心
:2027 年 DC 收入 >10 亿、2030 年 >25 亿;单机架 TAM 从 15k 扩至 115k。
- Synaptics(SYNA)收购
:预期增速 >15%、毛利率 >55%、$2 亿费用协同,约增 $0.80 至 2030 EPS。
- 估值
:约 15x CY27 EPS($4.55),认为合理。
4. Truist Securities — ON Semiconductor(ON.US,2026-09-18)
- 评级/目标价
:Hold(持有),目标价 $75(自 $91 下调),现价 $68.30。
- 核心论点
:功率(而非算力)正成为 AI 数据中心的主要瓶颈。ON 凭高压功率器件 + Treo 智能功率 IC + 传感 + EPP 全链布局。
- TAM
:总计 $2130 亿(汽车 $930 亿 / 工业 $690 亿 / AI DC $470 亿 / 新兴 $30 亿)。
- AI DC 收入
:2026 >5 亿 → 2030 >25 亿(约 50% CAGR);汽车+工业各约 9–10% 增长至 2030。
- 财务模型变化
:capex 强度下调 6%、FCF 利润率上调 5%、回购比例从 50% 提高至 100%。
5. Wolfe Research —《2Q26 半导体库存分析》(2026-09-18,行业)
- 关键数据
:半导体客户库存天数 2Q 环比 +4 天至 58 天(连续第 3 季上升),近 3 季累计 +12 天,仍低于 62 天前高(1Q23);金额环比 +16%(同比 +52%)。
- 原因
:去库存结束、存储涨价、2H AI 需求前置备货、模拟芯片涨价引发提前补库。
- 判断
:库存亮黄旗需警惕,但本轮周期独特、尚不认为结束;存储供应商库存连续 6 季下降至 99 天;CY26 半导体供应商收入 +32% y/y、CY27 +39% y/y。
6. Kepler Cheuvreux — Nordic Semiconductor(NOD.NO,2026-09-25)
- 评级/目标价
:Buy(买入,高确信度),目标价 NOK 230(自 235 下调),现价 NOK 185.30,上行空间 24.1%。
- 逻辑
:2026E 营收 +27%(LFL),2027–28E 各 +19%/年,由 nRF54(短距)/nRF92(长距) 新品放量驱动;2027 起或随晶圆厂涨价提价。
- 利润率
:EBITDA 利润率自 2025 年 10% → 2028E 21%,2028 后有望 25%。
- 估值
:约 17x 2028E EBIT;存储短缺对可穿戴/配件市场直接影响有限。
7. 中银国际 BOCI —《半导体行业:GOOGL 直接采购 HBM;AMD DC'27 上行;INTC 银边》(2026-09-28,行业 Neutral)
- GOOGL/AVGO
:谷歌激进直接采购 HBM(2028 年或成全球第三大 bit 买家),削弱博通全服务代工角色;MTK 在 TPU 供应链占比快速提升(2027 年 80/20 vs 2026 年 95/5)。博通维持 Hold(TP $450)。
- AMD
:维持 Hold,TP $520(自 $475),30x 2027 EPS。Venice EPYC(台积电 N2)需求爆发,2027 DC 指引(服务器 CPU +70%、AI/GPU >100%)大概率超预期;但拥挤多头、27.5x 2028 EPS,且 OpenAI/META 认股权证各约 10% 股份带来稀释风险。
- 代工
:偏好顺序 台积电 > 华虹 > 中芯。台积电 BUY(TP 3500 台币)、华虹 BUY(TP 220 港元)、中芯 Hold(TP 90 港元)。
8. Wedbush — Micron(MU.US,2026-09-28)
- 评级/目标价
:Outperform(跑赢),现价 1,082.28,目标价 1,400。
- 核心
:存储涨价持续超预期——DRAM CQ2 涨近三倍、NAND 高双位数;CQ3 再涨 20–30%。FQ4 EPS 或达 mid $30s;CQ4 续涨 10–20%。
- 预测
:FY2027(8 月财年)EPS $149.88、营收 $2,361.7 亿;按 9x FY27 EPS 给 $1,400。
- 结论
:短期基本面威胁有限,2027 年价格继续走高,12 月 9 日起可恢复回购。
9. Yuanta Securities(韩国)—《半导体/设备 10 月展望》(2026-09-30)
- 9 月回顾
:HBM 规格下调担忧 vs Meta Muse(agentic AI,15 天下载超 300 万);AMD +32.2% 领涨板块。
- 10 月关键事件
:OCP 全球峰会(10/12–16,圣何塞),聚焦 OAM 形态、模块化机架接口、HBM4 基座 die 集成。
- 存储
:维持 Overweight,超级挤压持续至 2028;三星 BUY(TP 63 万韩元)、SK 海力士 BUY(TP 330 万韩元)。
- 催化剂
:美光 FY4Q26 财报(10/1)大概率超预期;大厂 capex:GOOGL 10/29、META 10/29、MSFT 10/30。
二、国内 AI 算力 &国产替代产业链研报
10. 方正证券 —《关注 TIM 导热界面材料在 AI 服务器中的应用》(2026-09-30,行业推荐)
- 定义
:TIM1(芯片–封装外壳)、TIM2(封装外壳–热沉)。NV 单台服务器功耗从 HGX A100 的 6.5kW 升至 B200 的 14.3kW,散热成为瓶颈。
- 市场
:全球 TIM 2024 年 $20.12 亿 → 2031 年 $41.48 亿;ADAS 与数据中心 TIM 市场 2022–2034 分别增长 9 倍 / 18 倍(IDTechEx)。
- 格局
:杜邦(11.5%)、陶氏(6.48%)、汉高(6.05%)全球前三;国内中石科技(全球 2.83%)、飞荣达(2.25%)、鸿富诚(1.36%)。
- 关注
:鸿富诚、中石科技、飞荣达。
11. 方正证券 —《电子测量仪器专题:AI 算力与国产替代双轮驱动》(2026-10-02,行业推荐)
- 市场
:中国 2025 年 558.1 亿 → 2029 年 826.4 亿(CAGR 10.31%);全球 2025 年 1527.2 亿 → 2029 年 2074.2 亿(CAGR 7.95%)。
- 三大驱动
:① 光模块设备量价齐升(数通光模块 2029 年 $258 亿、CAGR 27%);② 信号完整性测试(SerDes 112G→224G,VNA 测量频率 67GHz→110GHz,测试从抽检转全检);③ 政策推动国产化(政府采购国产优先、贴息、增值税即征即退)。
- 国产化
:国产品牌份额自 2020 年 8.4% 升至 2024 年 16.8%。
- 关注
:联讯仪器、罗博特科、电科思仪、普源精电、鼎阳科技、创远信科、华兴源创等。
12. 天风证券 —《半导体延续高景气,MFC 国产替代大势所趋》(2026-10-06,强于大市)
- MFC(质量流量控制器)
:半导体设备制程关键零部件,直接参与刻蚀/薄膜沉积/清洗前道工艺。
- 需求
:2026 年 1–7 月中国集成电路出口 $2,160 亿、同比 +99.5%。
- 供给
:国内半导体 MFC 国产化率不足 5%,被 Horiba(全球 60%)、MKS、Brooks 垄断;美日荷出口管制倒逼自主可控。
- 关注标的
(仅罗列):高凯技术(指标对标国际)、星源材质(压电陶瓷)。
13. 国金证券 —《算力的高结构方向》(2026-10-06,计算机行业专题)
- 方向一:AI PCB半导体化——M9
材料体系、mSAP 工艺、CoWoP 方案、正交背板四大新路线重塑价值量;二三线厂商迎订单外溢红利(年内 13 家 PCB 厂近 590 亿元扩产)。
- 方向二:AI 缺电 → SOFC 卡位 time-to-power——Bloom Energy
为 Oracle 交付仅 55 天供电;电堆价值量最高(三环集团全球隔膜片份额第一);氧化钪成材料咽喉(先导基电稀缺)。
- 方向三:磷化铟(InP)光通信上游紧缺物料——
供给缺口超 70%,2 英寸衬底自 $800 涨至 $2,300–2,500。
- 标的
:工业富联、胜宏科技、中际旭创、新易盛、麦格米特、三环集团、英维克、先导基电等。
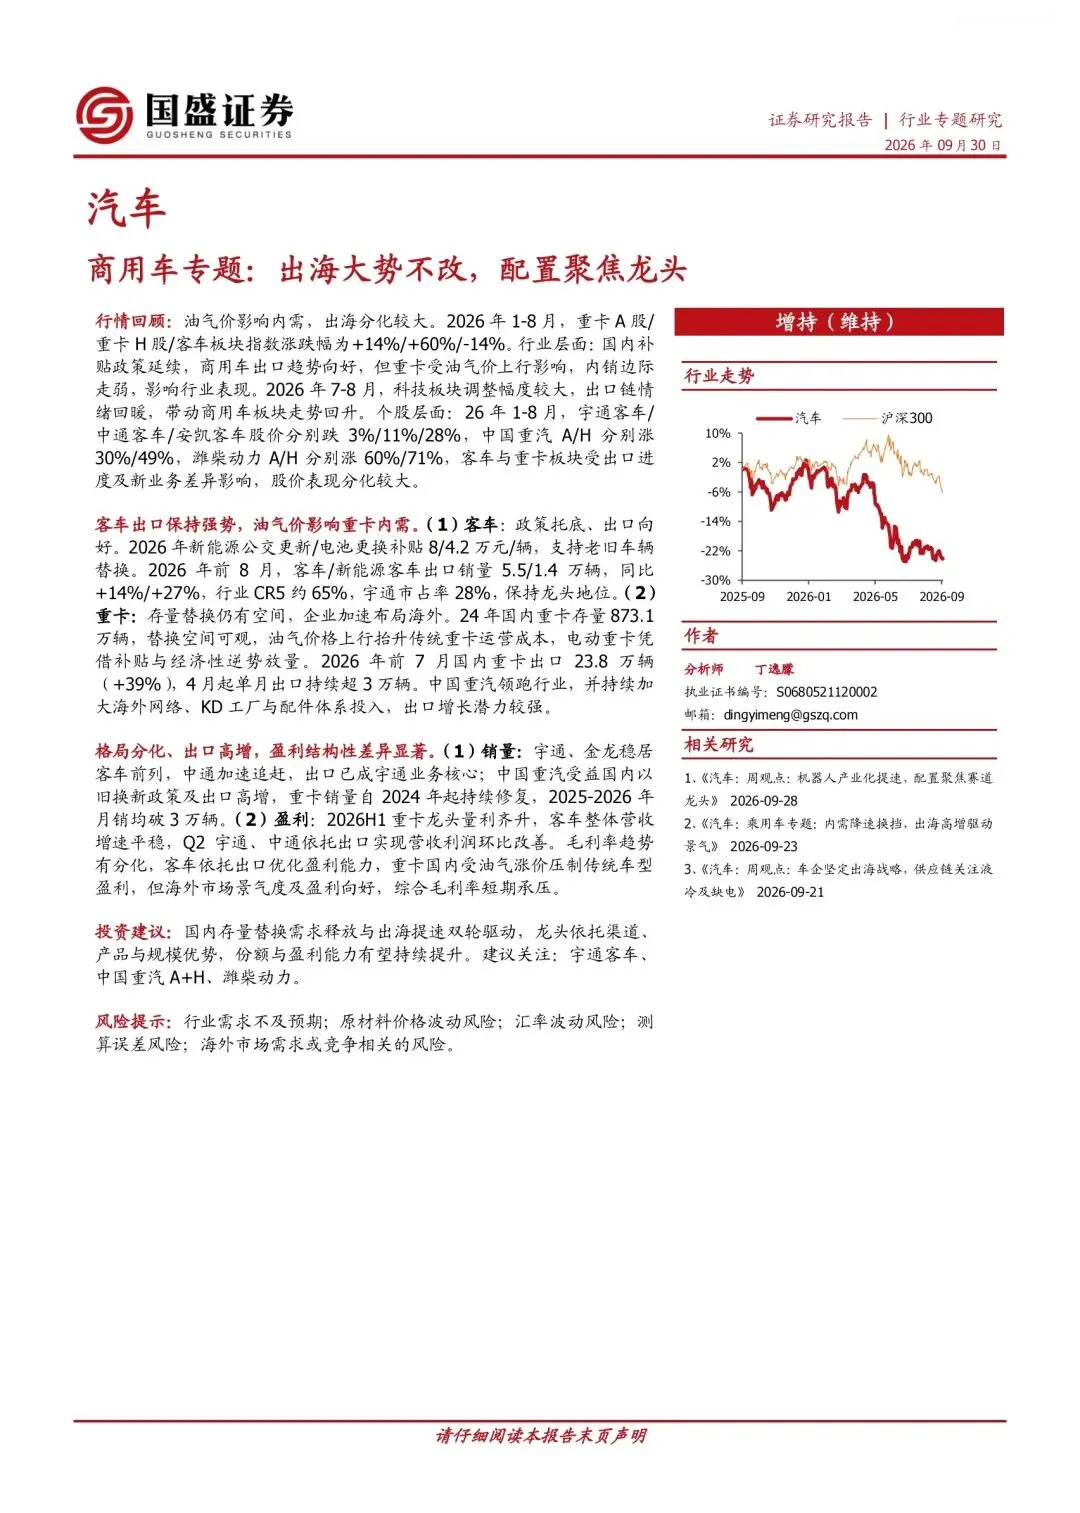
14. 国盛证券 —《AI 算力催生电力缺口,燃机景气周期下国内产业链迎发展良机》(2026-10-07,汽车行业增持)
- 逻辑链
:AI 数据中心 GW 级建设 → 北美并网难 → 现场供电(燃气轮机)成主流。美国在建燃气发电容量 26H1 同比 +76% 至 52GW。
- 格局
:GE Vernova、西门子能源、三菱重工占重型燃机 85% 份额;2025 年燃气发电设备新订单 $1,150 亿(+43%),订单积压排至 2030 年前后。
- 国内突破
:东方电气 G50 全国产化并首次出海;上海电气 26H1 新订单 58.9 亿(+158.7%);杰瑞股份燃机订单超 $31 亿;应流股份配套热端叶片。
- 关注
:东方电气、上海电气、哈尔滨电气、杰瑞股份、应流股份、豪迈科技、崇德科技等。
15. 开源证券 —《电子级羟胺:半导体清洗刻蚀 + 莱赛尔双赛道共振,锦华新材国产化突围》(2026-10-07,北交所)
- 电子级羟胺
:湿电子化学品中纯度要求最高品类之一(金属杂质 ppb 级),用于刻蚀后清洗液、蚀刻液,直接影响芯片良率。
- 市场
:全球刻蚀后清洗液 2023 年 $2.28 亿 → 2030 年 $4.09 亿(CAGR 7.60%);莱赛尔纤维产能扩张同步拉动羟胺需求。
- 格局
:巴斯夫主导高端;锦华新材(北交所)国产化突围,已获 13 项羟胺水溶液发明专利,500 吨/年 JH-2 中试推进;2025 年营收 10.32 亿、归母净利 1.95 亿。
16. 方正证券 —《AI 带动半导体设备需求增长,国产替代加速》(2026-10-07,机械行业深度)
- 市场
:2026 年全球半导体设备销售额 $1,659 亿(+23.2%),2028 年 $2,295 亿,连续五年增长(SEMI);WFE 2026 年 $1,439 亿(+23.1%)。
- 构成
:光刻 20%、刻蚀 20%、薄膜沉积 20%、量检测 10–15% 等。
- 国产化
:刻蚀/沉积/清洗/CMP 已有突破,北方华创、中微公司等平台化;但涂胶显影、量检测、离子注入国产化率仍低。
- 关注
:北方华创、中微公司、华海清科、芯源微、拓荆科技、中科飞测、长川科技等;零部件:富创精密、正帆科技等。
三、16 份研报的共同主线
主题 | 核心结论 |
海外功率半导体 | ON 的 EPP 技术 + 功率成瓶颈逻辑,从汽车/工业转向 AI 数据中心 |
存储 | Micron/三星/SK 海力士涨价周期延续,HBM 超级挤压持续至 2028 |
半导体周期 | 客户库存连升 3 季亮黄旗,但 AI 需求仍强,周期未结束 |
AI 算力硬件 | 光模块、PCB、电源、液冷、磷化铟、电子测量仪器全面量价齐升 |
国产替代 | MFC、电子级羟胺、TIM 材料、半导体设备、电子测量仪器多点突破 |
电力缺口 | AI 算力 → 燃气轮机现场供电 → 国内产业链出海良机 |
研报发星球了。
四、个人判断
未来1-2个季度,我对AI产业需求保持积极判断,对半导体产业链维持结构性判断,需求向服务器CPU、内存与系统效率扩散,电力和散热约束仍在;消费、汽车不存在景气斜率外推。
优先关注依然是EPS持续上修的行业:服务器内存及互联、已有订单支撑的设备和供电链优先;高端PCB材料、仪器及热管理寻找产品升级与客户验证;小品类国产替代按认证和收入进度筛选。
库存方面,AI扩产没有被研报否定,但涨价和紧缺预期已经诱发备货;若旺季终端动销不足,部分供应链可能出现业绩增长与股价回撤并存。
你A关注度排序:看可兑现的盈利
优先级 | 方向 | 业务映射 |
优先研究 | 服务器内存与高速互联 | 澜起科技(官方产品与公告补充核验) |
优先研究 | 有订单支撑的半导体设备与量检测 | 北方华创、中微、拓荆;中科飞测、精测等(方正列示) |
优先研究 | 已供货的发电与电力转换链 | 杰瑞、应流等燃机链;麦格米特、欧陆通、三环等(报告映射) |
继续验证 | 高端PCB、覆铜板和关键材料 | 胜宏、沪电、鹏鼎、生益、联瑞等(国金列示) |
继续验证 | 光通信上游与高端测试仪器 | 东山、源杰等光互联;联讯、鼎阳、普源等仪器(报告列示) |
继续验证 | TIM及其他热管理 | 中石科技、飞荣达、鸿富诚等(方正列示) |
观察 | MFC及核心部件 | 高凯技术;星源材质为上游间接映射 |
观察 | 电子级羟胺等耗材 | 锦华新材(开源列示) |
逐项判断 | 消费、工业、汽车与边缘连接 | Nordic为海外新产品/连接市场例证 |
澜起值得继续沿“服务器内存升级与互联升级”继续关注,9月28日公告第五代DDR5 RCD量产,官方产品体系包含内存接口及PCIe/CXL互联。结合本批研报中的CPU、高性能DDR5与企业存储方向,其业务相关性有更扎实的产业解释。澜起要看新代RCD出货结构、MRDIMM/MRCD/MDB采用、Retimer客户部署与收入确认;美光存储涨价不会自动等比例传给澜起利润。不同服务器平台也可能选择不同内存形态,路线分化要保留。


发表评论
发表评论: