
 研报速递
今日市场
调研纪要
2026/10/7
星期三
农历八月二十七
【风险提示/免责声明】:以下所有信息均系通过公开市场渠道、社交媒体网络平台以及券商机构观点等多元途径收集与整理而成,旨在作为信息共享之用。文中提及的任何个股及相关观点,均不构成任何形式的投资建议或决策参考。若文中或图中存在侵权内容或违反信息披露规则的情况,敬请通过后台留言与我们取得联系。投资有风险,入市需谨慎。
1.大科技
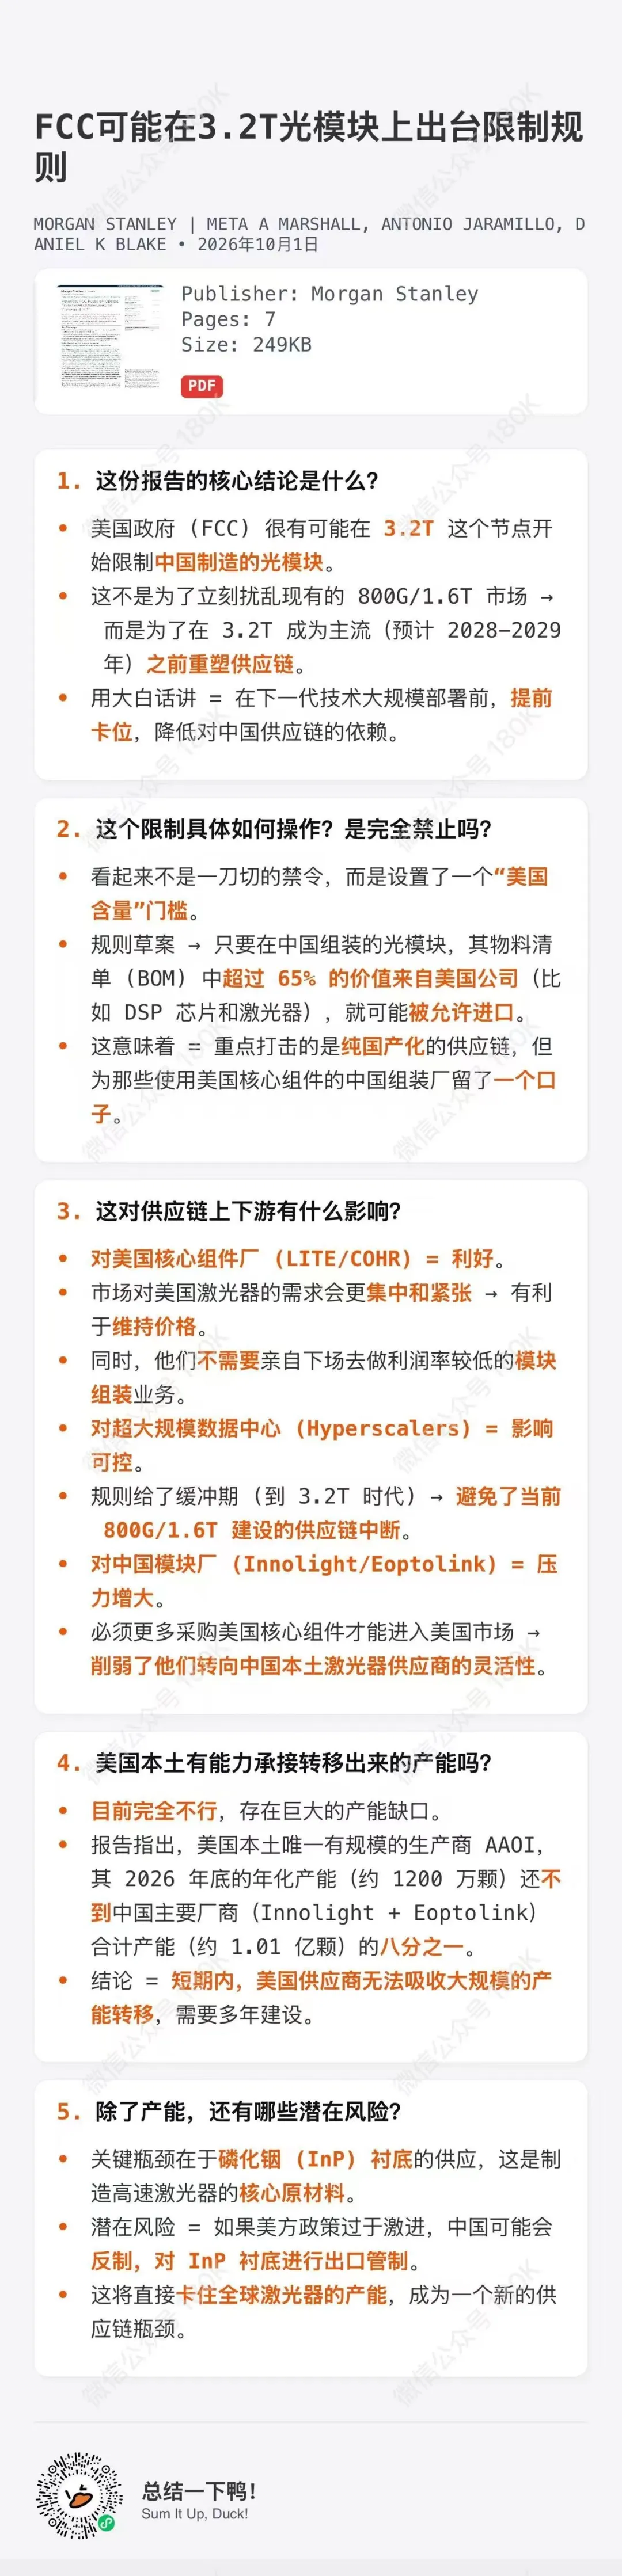
光: 
AI软件: AI营销龙头【汇量科技】近况更新
1. 底层:新一代GPU AI Infra(AI基础设施)
预计2026年4季度正式上线,是整套GPU集群架构,用来承载更复杂的广告机器学习模型训练+线上实时推理。
• 老架构限制:很难处理长时序用户行为特征,中重度游戏(IAP,内购付费游戏)LTV生命周期价值预估不准,广告主不敢投大额预算。
• 新架构能力:GPU算力大幅提升,可以纳入更多时序、多维用户行为特征,训练更复杂的ROAS(投入产出)预估模型,推理延迟更低。
• 作用:把汇量的IAP ROAS模型规模化落地,重点攻坚中重度手游广告客户(高预算广告主)
2. 上层核心业务模型:IAP ROAS智能出价模型
• IAA:广告变现小游戏(简单,原来模型就能搞定,是汇量传统基本盘)
• IAP:靠游戏内充值赚钱的中重度手游,之前是短板,因为用户付费周期很长,预估难度极高
• 新模型目标:直接预测玩家后续充值收益,广告投放时自动出价,保证广告主ROAS达标
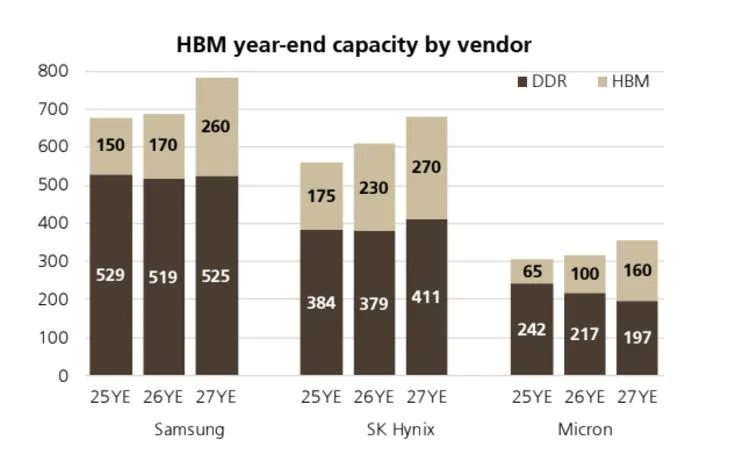
存储: 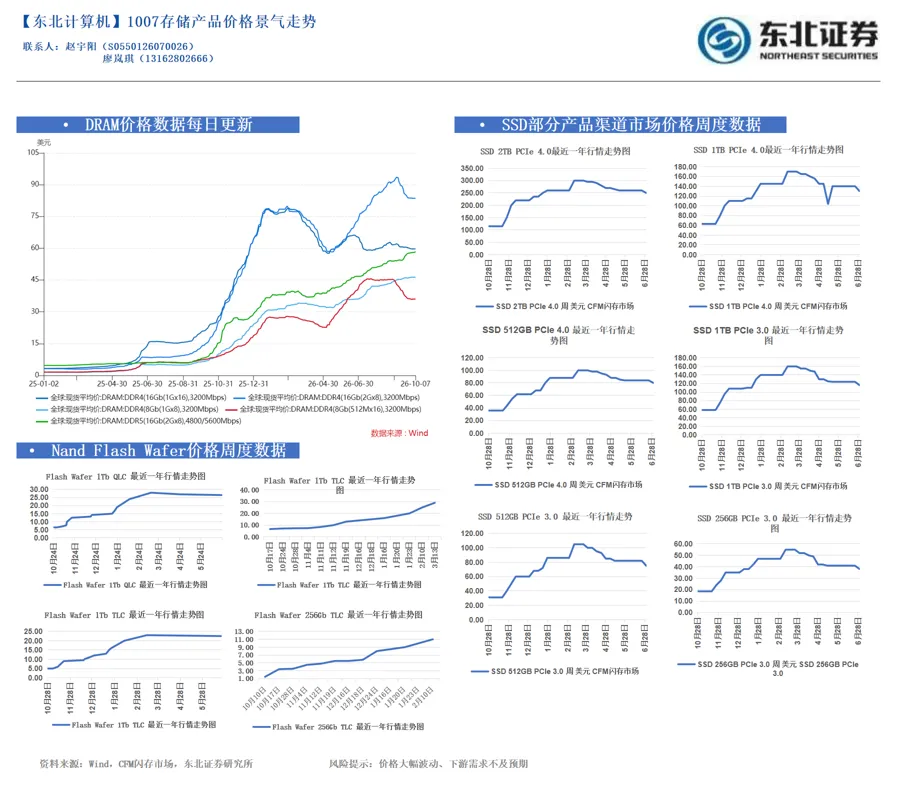
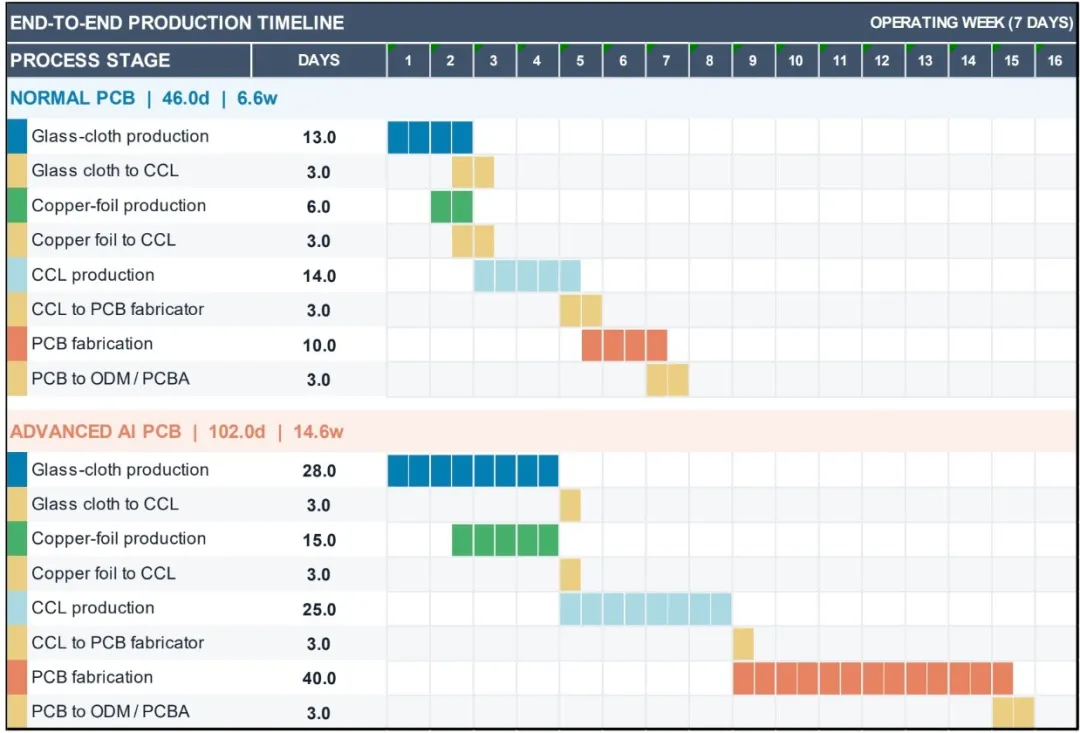
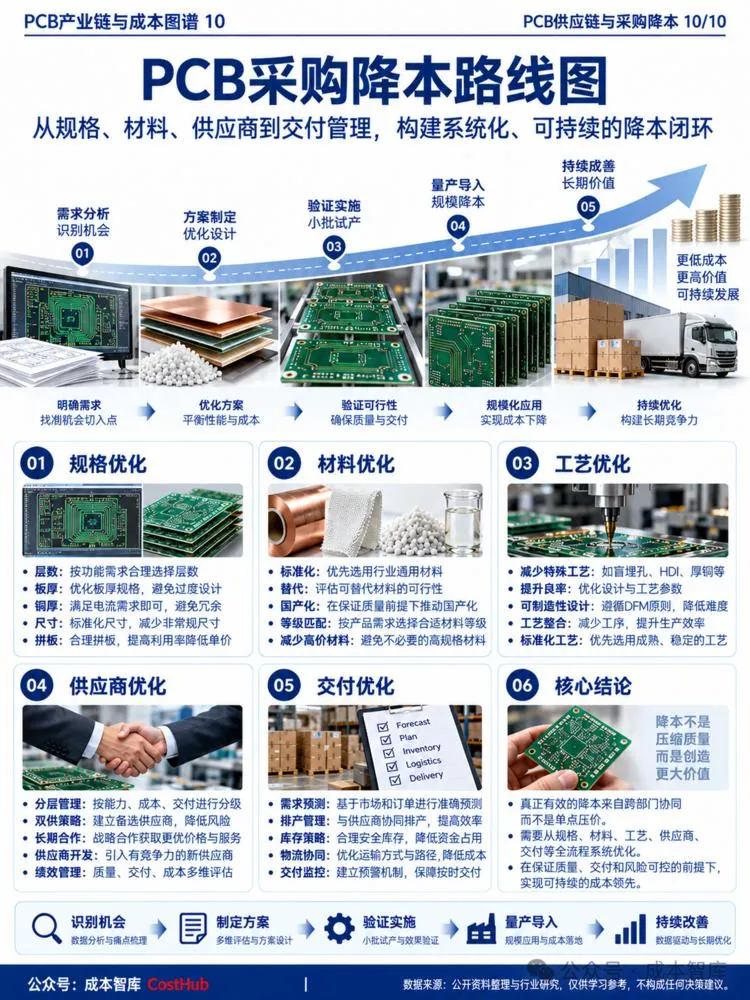
PCB/CPU: 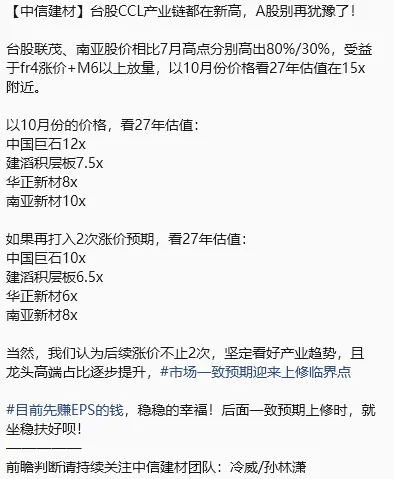
MLCC: ❗️【天风汽车】MLCC观点更新:日韩股价强势,国内头部原厂已涨价,维持看好 - 1007
———————————
✅日韩MLCC强势原因:日本出口数据验证产业趋势,太诱+TDK合作、三星披露大单边际催化
1、8月日本MLCC出口金额732亿日元,同比+24.1%;出口量881亿只,同比-6.3%;均价0.83日元/只,#同比+32.4%、环比+2.8%,1-8月涨幅16%。验证此前逻辑,日系厂商开始砍低价值转向高附加值订单,呈现量减价升趋势。
2、9月29日太诱和TDK签署MoU,以AI服务器、物理AI的 MLCC/电感联合开发为核心,磋商制造代工、原材料采购,保留远期资本合作的探讨。我们认为一方面助于技术协同互补(太诱侧重小型化高容、TDK侧重车规高温高压),另一方面25年太诱、TDK合计市占率18.2%,接近三星的22.5%,形成集团性合力。
3、三星10月6日再次公告MLCC订单,金额2856亿韩元(占25年营收2.5%),今年已披露5份订单,交期均为27年,合计2.4万亿韩元,相当于25年营收的21%。
✅国内Q4原厂涨价进行时,现货侧有望企稳
1、原厂仍然维持涨价趋势,目前#三环已给代理商普涨10-30%(当前库存订单价格不变,新排订单上涨),中小代理拿货价格更高,预计原厂侧Q4业绩仍将维持高增。
2、现货侧上周个别品牌高压料号上涨2-3%,其余有小幅下滑,贸易商正在观望是否公示调整现货价格,一旦供需侧有明显扰动,预计现货将企稳回升。
✅投资建议:经过长达1.5个月的震荡调整,日韩MLCC板块重回上涨,10.1-10.7 TDK、太诱、三星、村田股价分别上涨24%、22%、9.6%、9.1%,产业趋势仍然上行。我们持续看好MLCC板块,标的首推国产替代领军+自身强α的【三环集团】,其次关注【风华高科】、【火炬电子】、【昀冢科技】等。
———————————
欢迎交流:孙潇雅/李俊漾
电子布/玻璃基板/树脂: 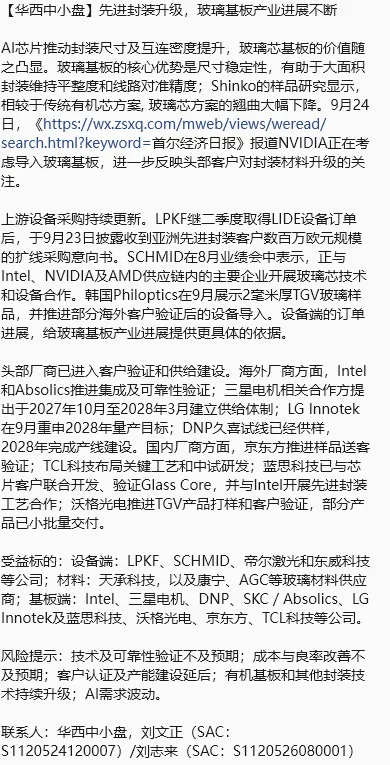
半导体设备/材料/零部件: 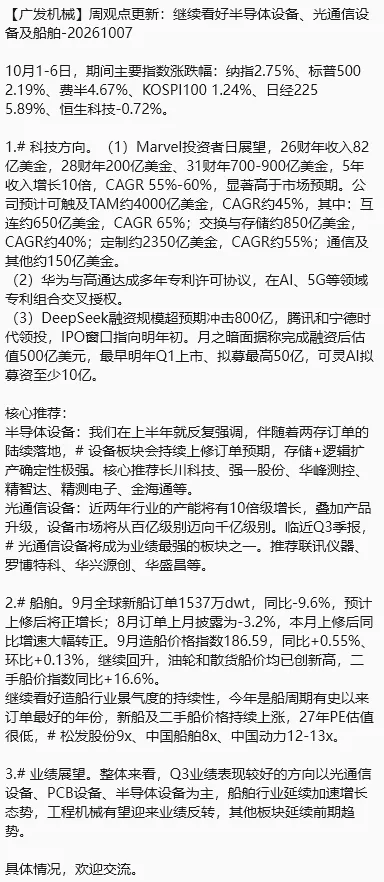
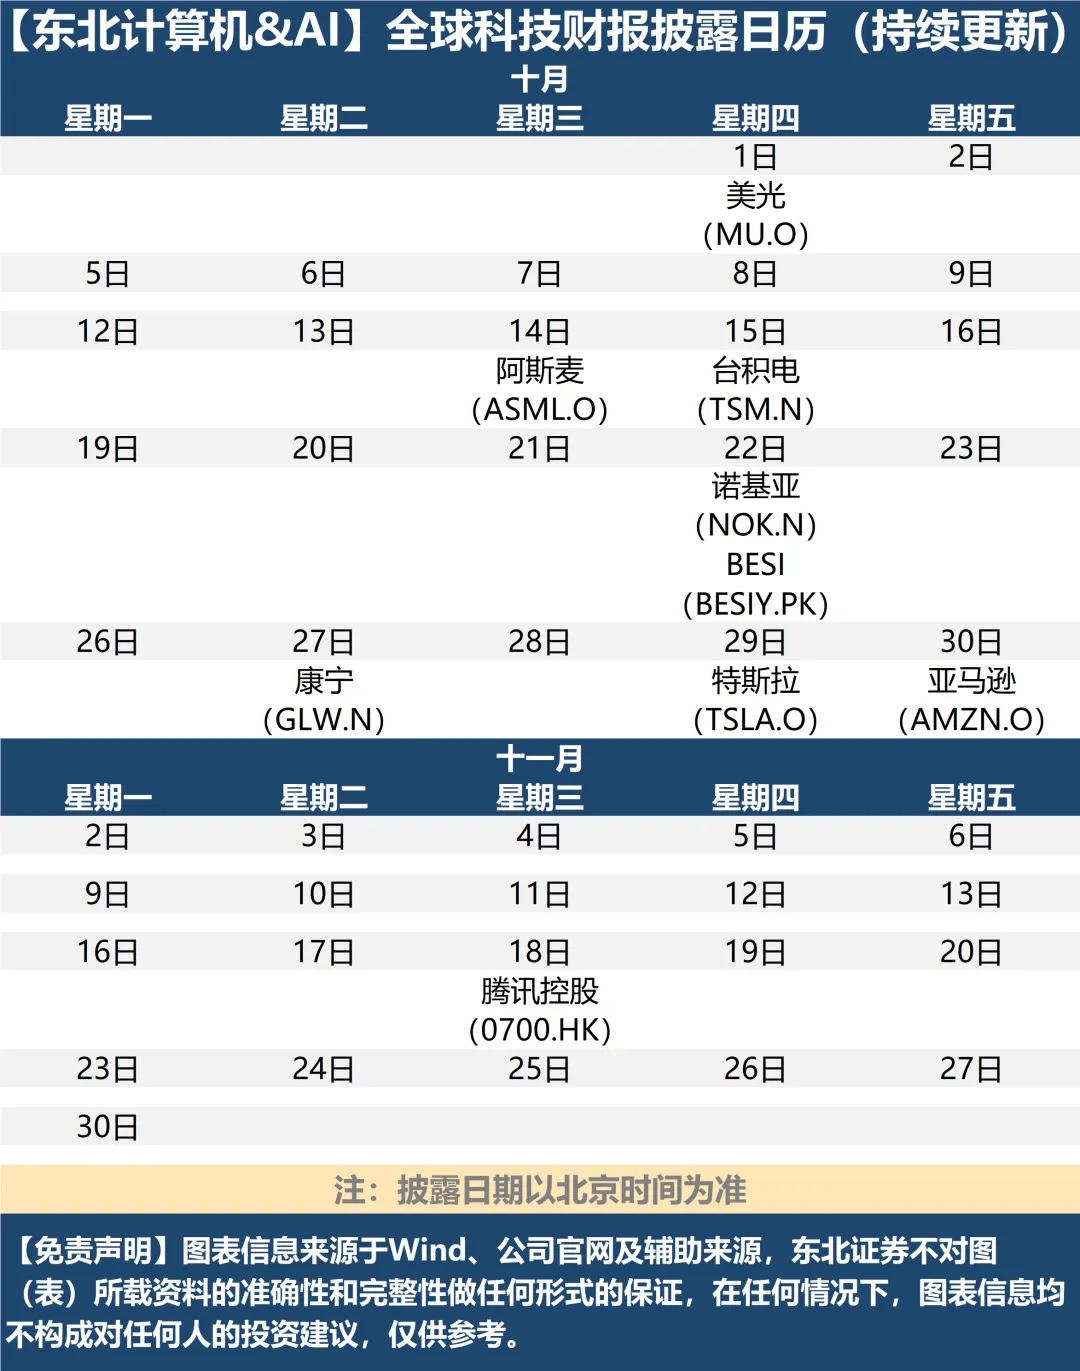
重要图、表格及其链接:
2.医药
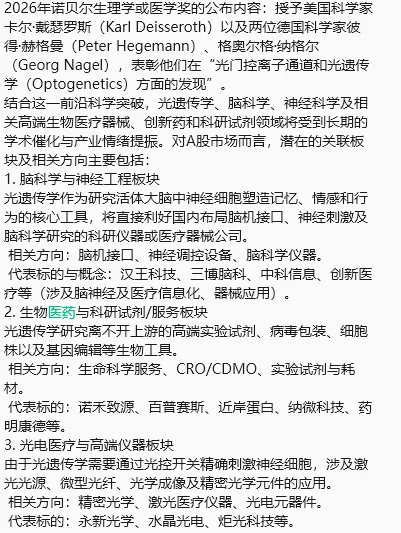
重要图、表格及其链接: 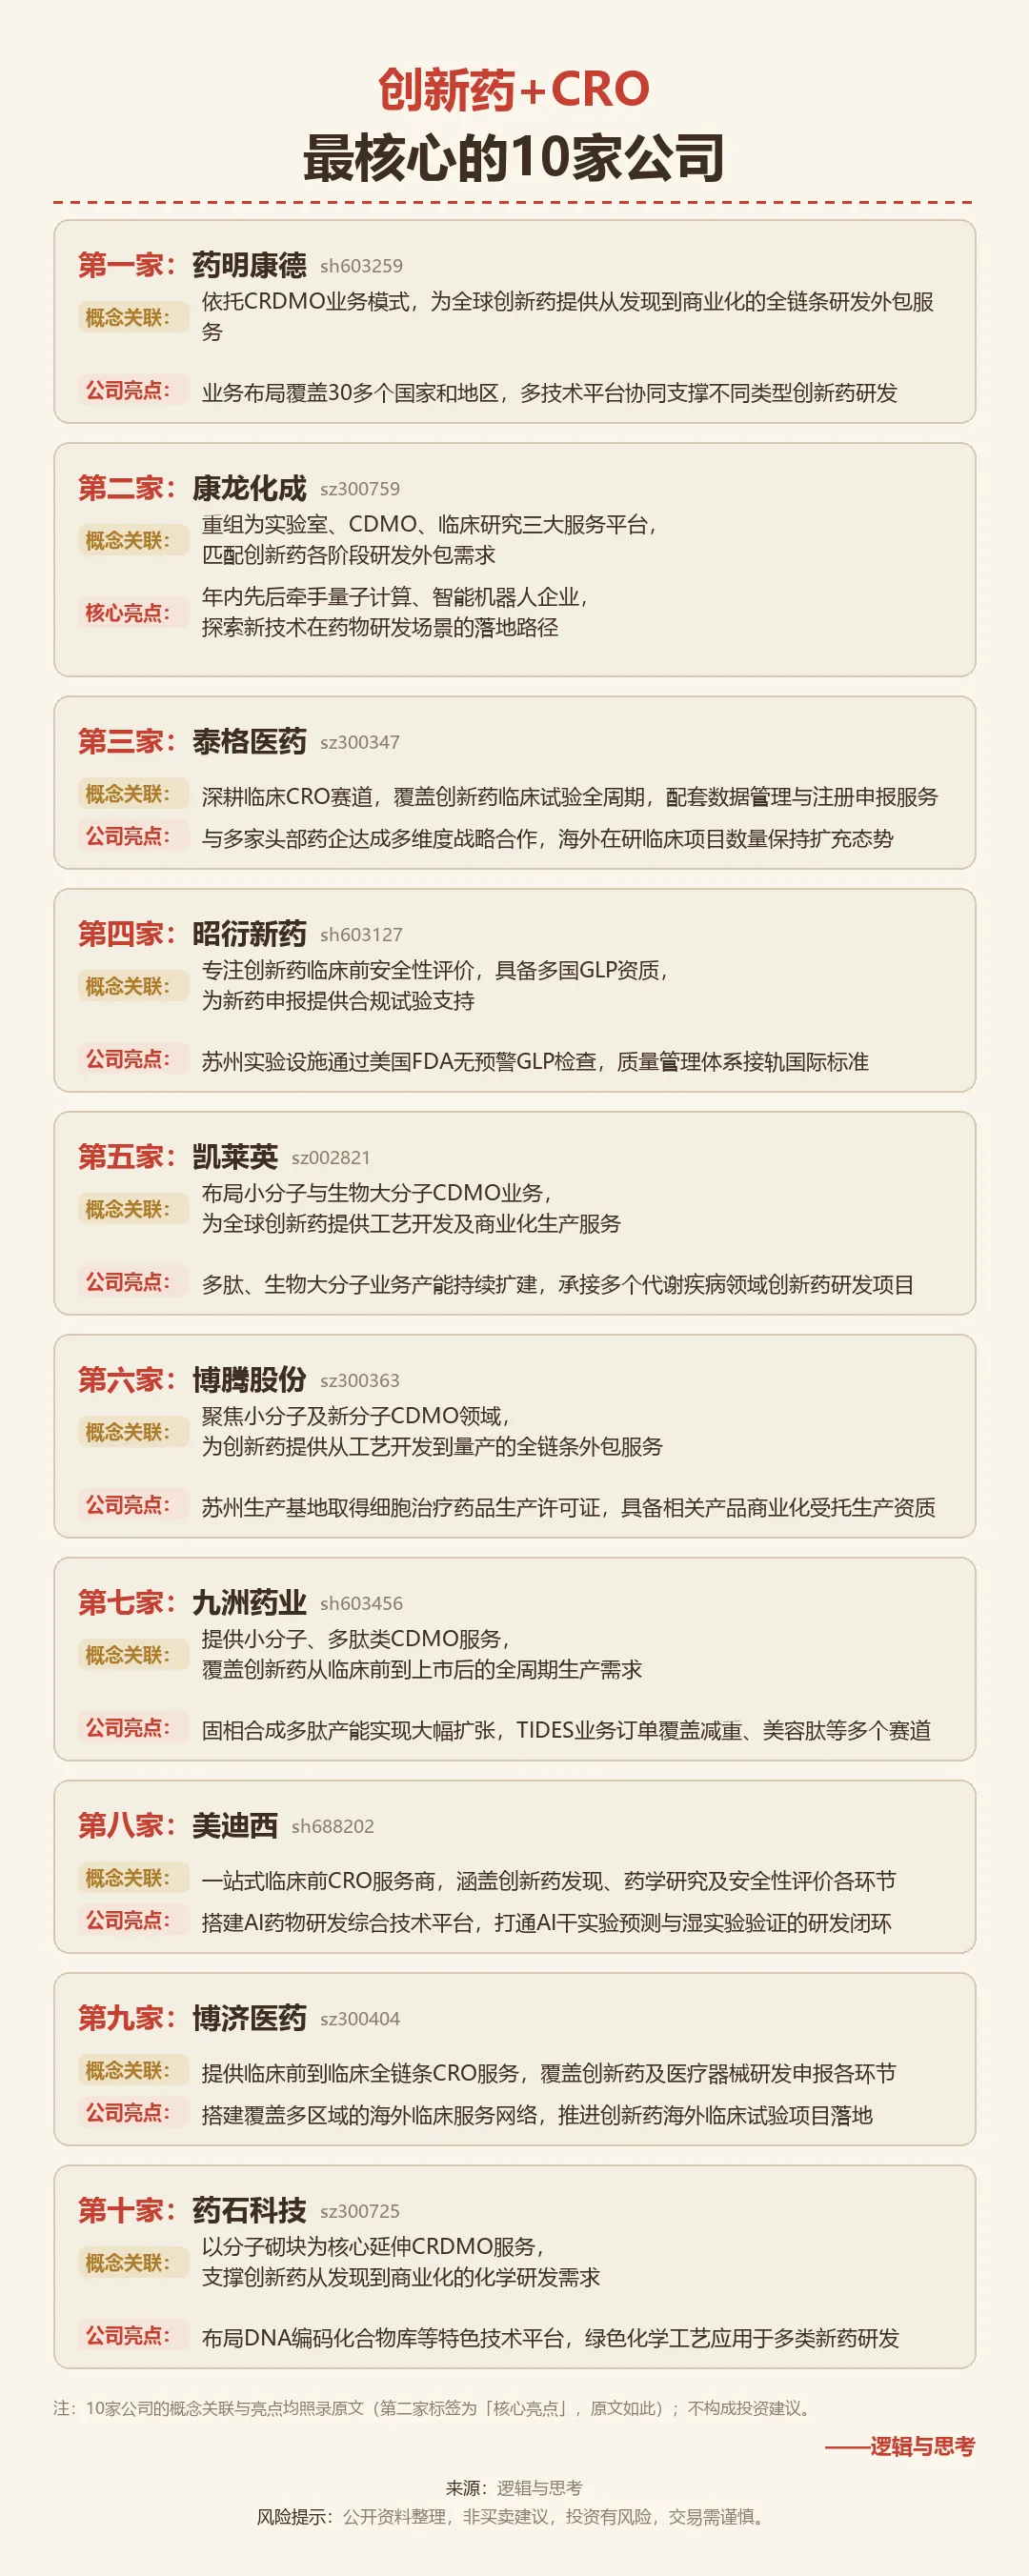
3.农业/化工/有色
4.储能/锂电
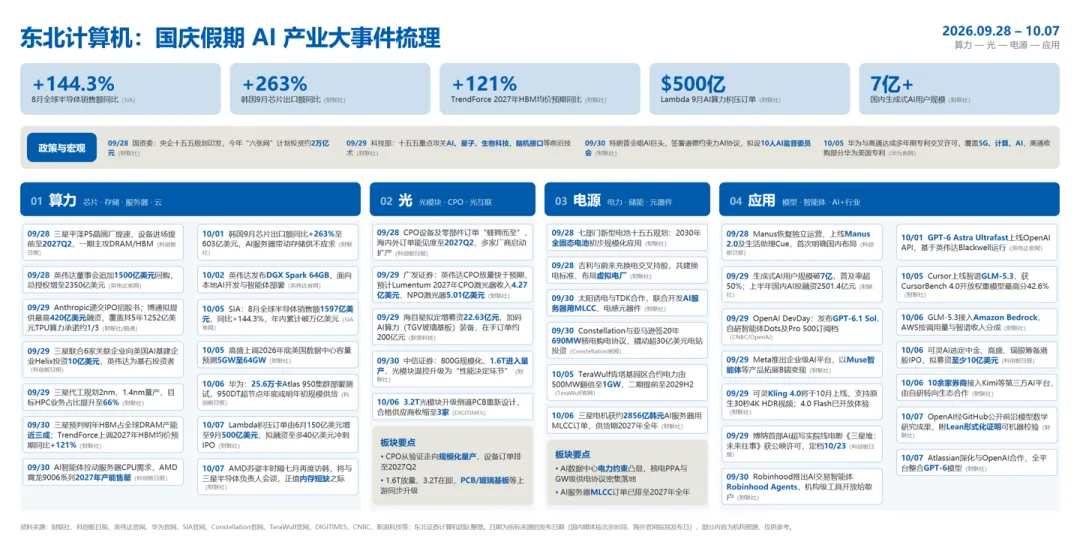
【东北计算机】假期电源&元器件板块大事及观点更新
1️⃣缺电 & 电源:# 电力紧缺叠加AI电源产能扩张、算力电力配套高景气持续
# 缺电: 据路透资讯援引摩根士丹利上月测算,计入表后发电、燃料电池等补充供电措施,美国数据中心开发商到 2028 年仍面临约 32GW、34%的净电力缺口,10月5日进一步指出,部署延迟可能扰动电源管理、模拟芯片等供应链库存。算力增长的核心约束已从算力芯片转向电力配套,电源产业链长期成长逻辑进一步夯实。
# 电源: 10月2日光宝追加 88.5 亿新台币资本开支,投向高雄 AI 电源与系统组装产能,本次开支为额外新增额度,不包含在今年早期已上修至 180 亿新台币的资本开支预期内,头部厂商超预期扩产印证赛道高景气。我们认为AI 电源产业链将持续受益于 AI 算力建设刚需,国产供应链有望迎来催化。
相关公司(未覆盖不作为推荐):振华股份(未覆盖)、先导基电(未覆盖)、京泉华、麦格米特、欧陆通、爱科赛博、科威尔等。
2️⃣功率:# 三大趋势有望驱动国内企业Q3业绩兑现、宽禁带器件长期成长空间广阔
事件:假期外围功率龙头 Wolfspeed、安森美表现强势,全球功率器件景气度上行信号明确。我们认为三大核心趋势将共同驱动国内功率器件企业 Q3 业绩兑现:一是 AI 电源需求拉动高端器件量价齐升;二是 IDM 厂商 8 英寸 SiC 产线稼动率持续提升;三是行业去库步入拐点,通用料号盈利修复叠加产品结构优化。
观点:长期重点把握两大细分机遇:一是 SiC 器件在 800V 灰区方案中迭代升级,提升单 kW 价值量;二是 GaN 器件在电源白区场景加速渗透,打开长期成长空间。
相关公司(未覆盖不作为推荐):英诺赛科(未覆盖)、芯联集成(未覆盖)、天岳先进、士兰微(未覆盖)、三安光电、晶丰明源、杰华特等。
3️⃣MLCC:# AI服务器又一大额订单落地、涨价趋势确立下业绩兑现周期开启
事件:AI 服务器 MLCC 需求再获实单支撑:10 月 6 日三星电机披露与全球大型企业签订 AI 服务器 MLCC 供货合同,合同金额约 2856.11 亿韩元(约 2.10 亿美元),合同期限为 2027 年 1 月 1 日至 12 月 31 日,受消息催化三环 H 股当日上涨 7.1%。价格端涨价趋势持续验证:2026 年 8 月日本 MLCC 出口 ASP 升至 0.52 美分,同比 + 23.0%、环比 + 4.9%。
观点:当前 MLCC 行业供需格局持续优化,AI 服务器高端 MLCC 紧缺态势延续,涨价红利有望持续传导至企业财报,板块有望进入涨价与业绩兑现共振的核心周期。
相关公司:三环集团、风华高科、国瓷材料、博迁新材等。
风险提示:资本开支不及预期、贸易摩擦超预期等
☎️欢迎联系东北计算机团队
重要图、表格及其链接: 无 重要图、表格及其链接: 无 5.储能/锂电
重要图、表格及其链接: 无
5.其他(大消费等)
消费: 
锂电/储能: 
机器人:
【风险提示/免责声明】:以下所有信息均系通过公开市场渠道、社交媒体网络平台以及券商机构观点等多元途径收集与整理而成,旨在作为信息共享之用。文中提及的任何个股及相关观点,均不构成任何形式的投资建议或决策参考。若文中或图中存在侵权内容或违反信息披露规则的情况,敬请通过后台留言与我们取得联系。投资有风险,入市需谨慎。
1.大科技
光: AI软件: AI营销龙头【汇量科技】近况更新
1. 底层:新一代GPU AI Infra(AI基础设施)
预计2026年4季度正式上线,是整套GPU集群架构,用来承载更复杂的广告机器学习模型训练+线上实时推理。
• 老架构限制:很难处理长时序用户行为特征,中重度游戏(IAP,内购付费游戏)LTV生命周期价值预估不准,广告主不敢投大额预算。
• 新架构能力:GPU算力大幅提升,可以纳入更多时序、多维用户行为特征,训练更复杂的ROAS(投入产出)预估模型,推理延迟更低。
• 作用:把汇量的IAP ROAS模型规模化落地,重点攻坚中重度手游广告客户(高预算广告主)
2. 上层核心业务模型:IAP ROAS智能出价模型
• IAA:广告变现小游戏(简单,原来模型就能搞定,是汇量传统基本盘)
• IAP:靠游戏内充值赚钱的中重度手游,之前是短板,因为用户付费周期很长,预估难度极高
• 新模型目标:直接预测玩家后续充值收益,广告投放时自动出价,保证广告主ROAS达标
存储: PCB/CPU:
MLCC: ❗️【天风汽车】MLCC观点更新:日韩股价强势,国内头部原厂已涨价,维持看好 - 1007
———————————
✅日韩MLCC强势原因:日本出口数据验证产业趋势,太诱+TDK合作、三星披露大单边际催化
1、8月日本MLCC出口金额732亿日元,同比+24.1%;出口量881亿只,同比-6.3%;均价0.83日元/只,#同比+32.4%、环比+2.8%,1-8月涨幅16%。验证此前逻辑,日系厂商开始砍低价值转向高附加值订单,呈现量减价升趋势。
2、9月29日太诱和TDK签署MoU,以AI服务器、物理AI的 MLCC/电感联合开发为核心,磋商制造代工、原材料采购,保留远期资本合作的探讨。我们认为一方面助于技术协同互补(太诱侧重小型化高容、TDK侧重车规高温高压),另一方面25年太诱、TDK合计市占率18.2%,接近三星的22.5%,形成集团性合力。
3、三星10月6日再次公告MLCC订单,金额2856亿韩元(占25年营收2.5%),今年已披露5份订单,交期均为27年,合计2.4万亿韩元,相当于25年营收的21%。
✅国内Q4原厂涨价进行时,现货侧有望企稳
1、原厂仍然维持涨价趋势,目前#三环已给代理商普涨10-30%(当前库存订单价格不变,新排订单上涨),中小代理拿货价格更高,预计原厂侧Q4业绩仍将维持高增。
2、现货侧上周个别品牌高压料号上涨2-3%,其余有小幅下滑,贸易商正在观望是否公示调整现货价格,一旦供需侧有明显扰动,预计现货将企稳回升。
✅投资建议:经过长达1.5个月的震荡调整,日韩MLCC板块重回上涨,10.1-10.7 TDK、太诱、三星、村田股价分别上涨24%、22%、9.6%、9.1%,产业趋势仍然上行。我们持续看好MLCC板块,标的首推国产替代领军+自身强α的【三环集团】,其次关注【风华高科】、【火炬电子】、【昀冢科技】等。
———————————
欢迎交流:孙潇雅/李俊漾
电子布/玻璃基板/树脂: 半导体设备/材料/零部件:
AI营销龙头【汇量科技】近况更新
1. 底层:新一代GPU AI Infra(AI基础设施)
预计2026年4季度正式上线,是整套GPU集群架构,用来承载更复杂的广告机器学习模型训练+线上实时推理。
• 老架构限制:很难处理长时序用户行为特征,中重度游戏(IAP,内购付费游戏)LTV生命周期价值预估不准,广告主不敢投大额预算。
• 新架构能力:GPU算力大幅提升,可以纳入更多时序、多维用户行为特征,训练更复杂的ROAS(投入产出)预估模型,推理延迟更低。
• 作用:把汇量的IAP ROAS模型规模化落地,重点攻坚中重度手游广告客户(高预算广告主)
2. 上层核心业务模型:IAP ROAS智能出价模型
• IAA:广告变现小游戏(简单,原来模型就能搞定,是汇量传统基本盘)
• IAP:靠游戏内充值赚钱的中重度手游,之前是短板,因为用户付费周期很长,预估难度极高
• 新模型目标:直接预测玩家后续充值收益,广告投放时自动出价,保证广告主ROAS达标
存储: PCB/CPU:
❗️【天风汽车】MLCC观点更新:日韩股价强势,国内头部原厂已涨价,维持看好 - 1007
———————————
✅日韩MLCC强势原因:日本出口数据验证产业趋势,太诱+TDK合作、三星披露大单边际催化
1、8月日本MLCC出口金额732亿日元,同比+24.1%;出口量881亿只,同比-6.3%;均价0.83日元/只,#同比+32.4%、环比+2.8%,1-8月涨幅16%。验证此前逻辑,日系厂商开始砍低价值转向高附加值订单,呈现量减价升趋势。
2、9月29日太诱和TDK签署MoU,以AI服务器、物理AI的 MLCC/电感联合开发为核心,磋商制造代工、原材料采购,保留远期资本合作的探讨。我们认为一方面助于技术协同互补(太诱侧重小型化高容、TDK侧重车规高温高压),另一方面25年太诱、TDK合计市占率18.2%,接近三星的22.5%,形成集团性合力。
3、三星10月6日再次公告MLCC订单,金额2856亿韩元(占25年营收2.5%),今年已披露5份订单,交期均为27年,合计2.4万亿韩元,相当于25年营收的21%。
✅国内Q4原厂涨价进行时,现货侧有望企稳
1、原厂仍然维持涨价趋势,目前#三环已给代理商普涨10-30%(当前库存订单价格不变,新排订单上涨),中小代理拿货价格更高,预计原厂侧Q4业绩仍将维持高增。
2、现货侧上周个别品牌高压料号上涨2-3%,其余有小幅下滑,贸易商正在观望是否公示调整现货价格,一旦供需侧有明显扰动,预计现货将企稳回升。
✅投资建议:经过长达1.5个月的震荡调整,日韩MLCC板块重回上涨,10.1-10.7 TDK、太诱、三星、村田股价分别上涨24%、22%、9.6%、9.1%,产业趋势仍然上行。我们持续看好MLCC板块,标的首推国产替代领军+自身强α的【三环集团】,其次关注【风华高科】、【火炬电子】、【昀冢科技】等。
———————————
欢迎交流:孙潇雅/李俊漾
重要图、表格及其链接:
2.医药
2.医药
2.医药
2.医药
2.医药
3.农业/化工/有色
3.农业/化工/有色
4.储能/锂电
【东北计算机】假期电源&元器件板块大事及观点更新
1️⃣缺电 & 电源:# 电力紧缺叠加AI电源产能扩张、算力电力配套高景气持续
# 缺电: 据路透资讯援引摩根士丹利上月测算,计入表后发电、燃料电池等补充供电措施,美国数据中心开发商到 2028 年仍面临约 32GW、34%的净电力缺口,10月5日进一步指出,部署延迟可能扰动电源管理、模拟芯片等供应链库存。算力增长的核心约束已从算力芯片转向电力配套,电源产业链长期成长逻辑进一步夯实。
# 电源: 10月2日光宝追加 88.5 亿新台币资本开支,投向高雄 AI 电源与系统组装产能,本次开支为额外新增额度,不包含在今年早期已上修至 180 亿新台币的资本开支预期内,头部厂商超预期扩产印证赛道高景气。我们认为AI 电源产业链将持续受益于 AI 算力建设刚需,国产供应链有望迎来催化。
相关公司(未覆盖不作为推荐):振华股份(未覆盖)、先导基电(未覆盖)、京泉华、麦格米特、欧陆通、爱科赛博、科威尔等。
2️⃣功率:# 三大趋势有望驱动国内企业Q3业绩兑现、宽禁带器件长期成长空间广阔
事件:假期外围功率龙头 Wolfspeed、安森美表现强势,全球功率器件景气度上行信号明确。我们认为三大核心趋势将共同驱动国内功率器件企业 Q3 业绩兑现:一是 AI 电源需求拉动高端器件量价齐升;二是 IDM 厂商 8 英寸 SiC 产线稼动率持续提升;三是行业去库步入拐点,通用料号盈利修复叠加产品结构优化。
观点:长期重点把握两大细分机遇:一是 SiC 器件在 800V 灰区方案中迭代升级,提升单 kW 价值量;二是 GaN 器件在电源白区场景加速渗透,打开长期成长空间。
相关公司(未覆盖不作为推荐):英诺赛科(未覆盖)、芯联集成(未覆盖)、天岳先进、士兰微(未覆盖)、三安光电、晶丰明源、杰华特等。
3️⃣MLCC:# AI服务器又一大额订单落地、涨价趋势确立下业绩兑现周期开启
事件:AI 服务器 MLCC 需求再获实单支撑:10 月 6 日三星电机披露与全球大型企业签订 AI 服务器 MLCC 供货合同,合同金额约 2856.11 亿韩元(约 2.10 亿美元),合同期限为 2027 年 1 月 1 日至 12 月 31 日,受消息催化三环 H 股当日上涨 7.1%。价格端涨价趋势持续验证:2026 年 8 月日本 MLCC 出口 ASP 升至 0.52 美分,同比 + 23.0%、环比 + 4.9%。
观点:当前 MLCC 行业供需格局持续优化,AI 服务器高端 MLCC 紧缺态势延续,涨价红利有望持续传导至企业财报,板块有望进入涨价与业绩兑现共振的核心周期。
相关公司:三环集团、风华高科、国瓷材料、博迁新材等。
风险提示:资本开支不及预期、贸易摩擦超预期等
☎️欢迎联系东北计算机团队
重要图、表格及其链接: 无 重要图、表格及其链接: 无 5.储能/锂电
重要图、表格及其链接: 无
5.其他(大消费等)
消费: 锂电/储能: 机器人:
【东北计算机】假期电源&元器件板块大事及观点更新
1️⃣缺电 & 电源:# 电力紧缺叠加AI电源产能扩张、算力电力配套高景气持续
# 缺电: 据路透资讯援引摩根士丹利上月测算,计入表后发电、燃料电池等补充供电措施,美国数据中心开发商到 2028 年仍面临约 32GW、34%的净电力缺口,10月5日进一步指出,部署延迟可能扰动电源管理、模拟芯片等供应链库存。算力增长的核心约束已从算力芯片转向电力配套,电源产业链长期成长逻辑进一步夯实。
# 电源: 10月2日光宝追加 88.5 亿新台币资本开支,投向高雄 AI 电源与系统组装产能,本次开支为额外新增额度,不包含在今年早期已上修至 180 亿新台币的资本开支预期内,头部厂商超预期扩产印证赛道高景气。我们认为AI 电源产业链将持续受益于 AI 算力建设刚需,国产供应链有望迎来催化。
相关公司(未覆盖不作为推荐):振华股份(未覆盖)、先导基电(未覆盖)、京泉华、麦格米特、欧陆通、爱科赛博、科威尔等。
2️⃣功率:# 三大趋势有望驱动国内企业Q3业绩兑现、宽禁带器件长期成长空间广阔
事件:假期外围功率龙头 Wolfspeed、安森美表现强势,全球功率器件景气度上行信号明确。我们认为三大核心趋势将共同驱动国内功率器件企业 Q3 业绩兑现:一是 AI 电源需求拉动高端器件量价齐升;二是 IDM 厂商 8 英寸 SiC 产线稼动率持续提升;三是行业去库步入拐点,通用料号盈利修复叠加产品结构优化。
观点:长期重点把握两大细分机遇:一是 SiC 器件在 800V 灰区方案中迭代升级,提升单 kW 价值量;二是 GaN 器件在电源白区场景加速渗透,打开长期成长空间。
相关公司(未覆盖不作为推荐):英诺赛科(未覆盖)、芯联集成(未覆盖)、天岳先进、士兰微(未覆盖)、三安光电、晶丰明源、杰华特等。
3️⃣MLCC:# AI服务器又一大额订单落地、涨价趋势确立下业绩兑现周期开启
事件:AI 服务器 MLCC 需求再获实单支撑:10 月 6 日三星电机披露与全球大型企业签订 AI 服务器 MLCC 供货合同,合同金额约 2856.11 亿韩元(约 2.10 亿美元),合同期限为 2027 年 1 月 1 日至 12 月 31 日,受消息催化三环 H 股当日上涨 7.1%。价格端涨价趋势持续验证:2026 年 8 月日本 MLCC 出口 ASP 升至 0.52 美分,同比 + 23.0%、环比 + 4.9%。
观点:当前 MLCC 行业供需格局持续优化,AI 服务器高端 MLCC 紧缺态势延续,涨价红利有望持续传导至企业财报,板块有望进入涨价与业绩兑现共振的核心周期。
相关公司:三环集团、风华高科、国瓷材料、博迁新材等。
风险提示:资本开支不及预期、贸易摩擦超预期等
☎️欢迎联系东北计算机团队
重要图、表格及其链接: 无 重要图、表格及其链接: 无 5.储能/锂电
重要图、表格及其链接: 无
重要图、表格及其链接: 无 5.储能/锂电
重要图、表格及其链接: 无
5.储能/锂电
重要图、表格及其链接: 无
5.储能/锂电
5.其他(大消费等)
段子
图片
表格
热点新闻 题材梳理
行业分析 事件前瞻
更多增量资讯信息可联系后台查阅!


发表评论
发表评论: